
Tamaño y Participación del Mercado de Plásticos Extruidos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 207.95 Millones de dólares |
| Tamaño del Mercado (2032) | 255.81 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.23 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Plásticos Extruidos por Mordor Intelligence
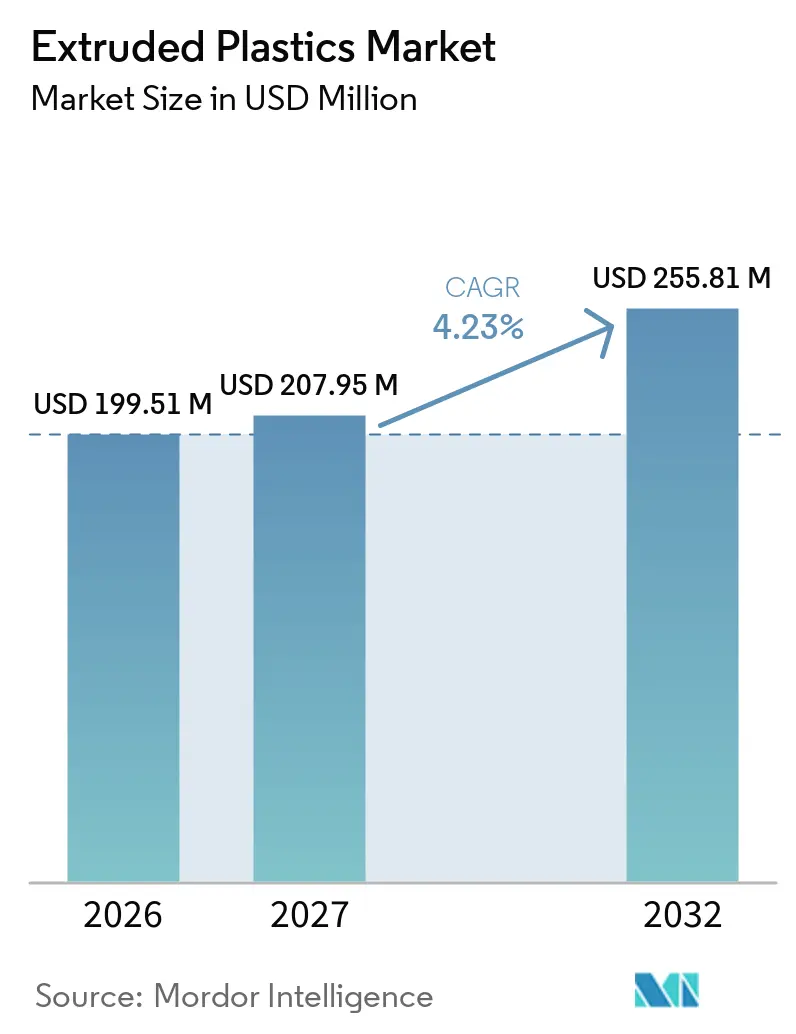
El tamaño del Mercado de Plásticos Extruidos se valoró en 199,51 mil millones de USD en 2026 y se estima que crecerá desde 207,95 mil millones de USD en 2027 hasta alcanzar 255,81 mil millones de USD en 2032, a una CAGR del 4,23% durante el período de pronóstico (2027-2032). El mercado de plásticos extruidos sirve a un amplio conjunto de aplicaciones, incluidas películas de embalaje, tuberías a presión, láminas, perfiles, recubrimientos de cables y tubos médicos. La demanda está respaldada por la necesidad de envases más ligeros, infraestructura confiable de agua y energía, y materiales de ingeniería para vehículos y equipos eléctricos. Los productores también están adaptando sus líneas de productos a medida que las normativas de embalaje otorgan mayor importancia a los formatos reciclables y al contenido reciclado. Este cambio favorece los grados de resina y los métodos de procesamiento que pueden cumplir los requisitos de rendimiento al tiempo que apoyan la recuperación de materiales. La competencia difiere a lo largo de la cadena de valor porque los grandes proveedores de resinas tienen ventajas de escala, mientras que los convertidores suelen competir a través del conocimiento de aplicaciones, la calidad del producto y el servicio al cliente.
Conclusiones Clave del Informe
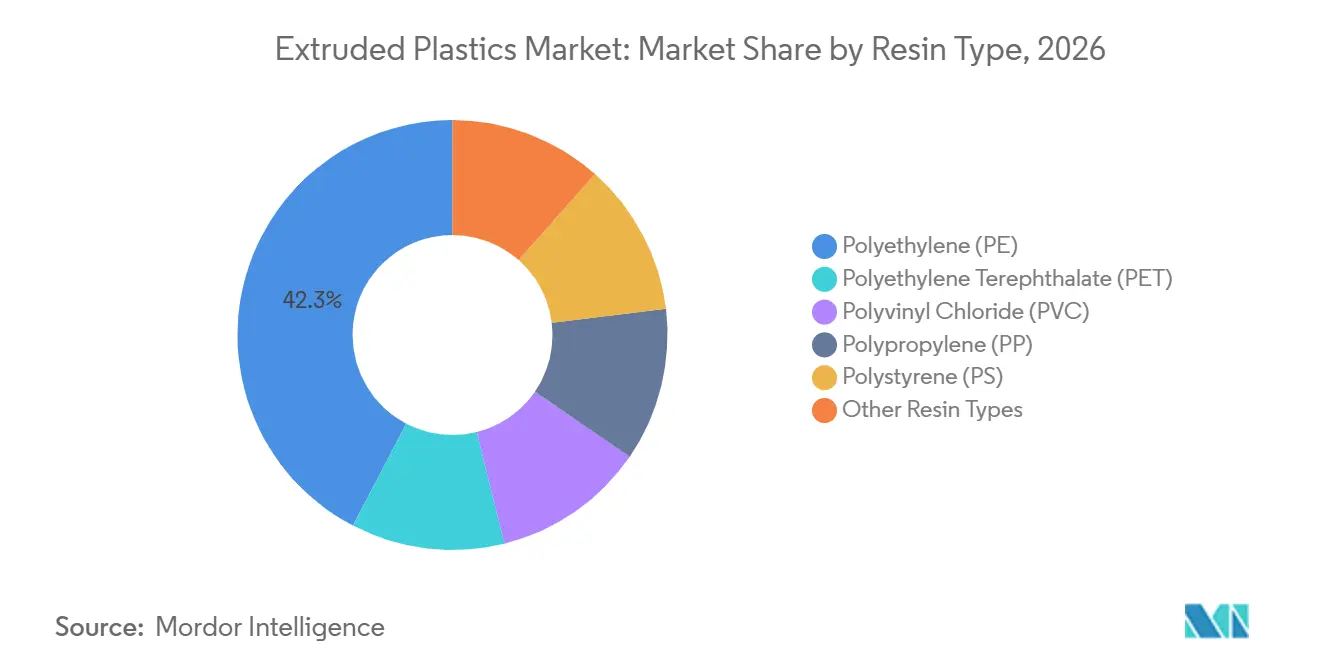
- Por tipo de resina, el polietileno representó el 42,34% de la participación del mercado de plásticos extruidos en 2026, mientras que se proyecta que el polipropileno avance a una CAGR del 4,84% hasta 2032.
- Por proceso de extrusión, la extrusión de película soplada representó el 35,71% de la participación del mercado de plásticos extruidos en 2026 y se proyecta que avance a una CAGR del 4,79% hasta 2032.
- Por aplicación, las películas y láminas representaron el 40,12% de la participación del mercado de plásticos extruidos en 2026 y se proyecta que avancen a una CAGR del 5,15% hasta 2032.
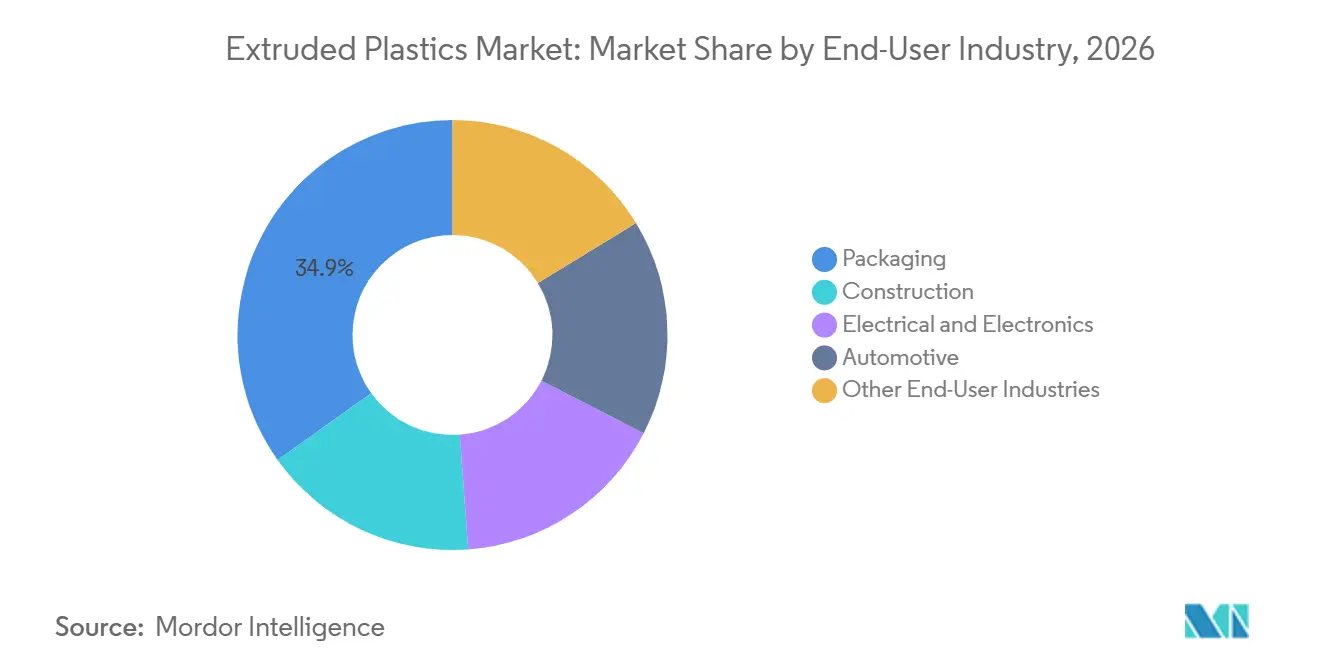
- Por industria de usuario final, el embalaje representó el 34,88% de la participación del mercado de plásticos extruidos en 2026, mientras que se proyecta que la construcción avance a una CAGR del 5,34% hasta 2032.
- Por geografía, Asia-Pacífico representó el 48,56% de la participación del mercado de plásticos extruidos en 2026, mientras que se proyecta que América del Norte avance a una CAGR del 4,77% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Plásticos Extruidos
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en la Demanda de Embalaje Flexible y Protector | +1.2% | Global | Corto a Mediano plazo (≤ 3 años) |
| Expansión de Aplicaciones en Infraestructura y Construcción | +0.9% | Asia-Pacífico como núcleo; extensión a América del Sur y MEA; América del Norte como secundario | Mediano plazo (2–4 años) |
| Reducción de Peso en Vehículos Automotores y Eléctricos | +0.7% | América del Norte, Europa y China como núcleo; ASEAN emergente | Mediano plazo (2–4 años) |
| Crecimiento de Aplicaciones Eléctricas, Electrónicas y de Atención Médica | +0.6% | Asia-Pacífico como núcleo; América del Norte y Europa | Mediano plazo (2–4 años) |
| Adopción de Contenido Reciclado y Polímeros de Economía Circular | +0.5% | Europa (pionero regulatorio); extensión global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en la Demanda de Embalaje Flexible y Protector
El embalaje flexible sigue siendo una gran fuente de demanda para el mercado de plásticos extruidos, ya que los sobres de envío, los materiales de amortiguación, las capuchas extensibles y los envases de alimentos dependen de películas extruidas. El comercio electrónico y la distribución de comercio rápido aumentan la necesidad de formatos protectores compactos que puedan producirse en grandes volúmenes. Los convertidores de embalaje están pasando de estructuras laminadas incompatibles a diseños de polietileno monomaterial que pueden integrarse en los circuitos de reciclaje establecidos. Esta transición requiere equipos de coextrusión multicapa con un control más estricto del diseño de capas y la selección de resinas. Exxon Mobil Corporation introdujo su cartera Signature Polymers en enero de 2026, que incluye películas de polietileno orientado en dirección de máquina de 25 micras desarrolladas con Hosokawa Alpine y BW Converting para formatos de embalaje reciclables. Estos desarrollos de productos muestran por qué el mercado de plásticos extruidos está siendo moldeado cada vez más por el trabajo conjunto entre proveedores de resinas, fabricantes de maquinaria y convertidores.
Expansión de Aplicaciones en Infraestructura y Construcción
La inversión en infraestructura respalda la demanda de productos extruidos de polietileno de alta densidad y cloruro de polivinilo utilizados en sistemas de agua, drenaje, cables y edificación. Las tuberías de plástico ofrecen resistencia a la corrosión, larga vida útil y uniones termofusionadas que pueden reducir los riesgos de fugas en las redes de agua. La Oficina del Censo de los Estados Unidos reportó un gasto anualizado de 729,80 mil millones de USD en construcción privada no residencial en abril de 2026, con actividad de servicios públicos y transporte que contribuye a la demanda de proyectos. Los sistemas de tuberías de gran diámetro requieren líneas de extrusión especializadas, control de calidad certificado y soporte técnico de instalación. Estas barreras pueden crear mejores condiciones de precios que la producción estándar de películas. El mercado de plásticos extruidos se beneficia, por tanto, cuando los presupuestos de infraestructura se traducen en adquisiciones a largo plazo para aplicaciones duraderas de tuberías y perfiles.
Reducción de Peso en Vehículos Automotores y Eléctricos
Los fabricantes de automóviles utilizan polímeros extruidos para reducir el peso de los componentes y cumplir con los exigentes requisitos de resistencia al calor y seguridad. Los vehículos eléctricos de batería requieren piezas específicas, incluidas carcasas de módulos de batería, cubiertas de puertos de carga y conductos de cables de alta tensión. Estas aplicaciones respaldan la demanda de grados de polipropileno ignífugos y térmicamente estables. Los componentes de polipropileno espumado pueden pesar entre un 60% y un 90% menos que las alternativas sólidas, lo que apoya los programas de reducción de peso de los vehículos.
Crecimiento de Aplicaciones Eléctricas, Electrónicas y de Atención Médica
Los sistemas de cables eléctricos utilizan cloruro de polivinilo extruido, polietileno reticulado y polímeros especiales para aislamiento y revestimiento. La renovación de la red eléctrica, la expansión de las telecomunicaciones y los sistemas de energía de los centros de datos aumentan los requisitos de cables capaces de gestionar mayor voltaje y calor. La atención médica también ofrece oportunidades para la producción controlada de tubos de alta calidad. Un estudio de 2025 publicado en Engineering Research Express encontró que los tubos de cloruro de polivinilo de grado médico fabricados con un 25% de material reciclado posconsumo cumplían los criterios de aceptación establecidos para dispositivos médicos no invasivos de Clase I. El estudio también reportó una reducción del 22% en residuos plásticos y ahorros anuales de costos superiores a 442.000 USD por línea de producción. Estos resultados amplían el debate en torno a las materias primas recicladas en aplicaciones que históricamente han requerido una consistencia estricta.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios de las Materias Primas de Polímeros | -0.8% | Global (Asia y Europa más expuestos); América del Norte parcialmente aislada | Corto plazo (≤ 2 años) |
| Costos de Cumplimiento Ambiental y Responsabilidad Ampliada del Productor | -0.6% | Europa y América del Norte (Reino Unido, UE, siete estados de EE. UU.); influencia regulatoria en expansión global | Mediano plazo (2–4 años) |
| Calidad Inconsistente de las Materias Primas Recicladas Posconsumo | -0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de las Materias Primas de Polímeros
Los costos del etileno y el propileno pueden cambiar rápidamente porque su economía de producción depende de la nafta, el petróleo crudo y los líquidos de gas natural. Los productores asiáticos y europeos están generalmente más expuestos a los movimientos de precios vinculados a la nafta, mientras que muchos productores de la Costa del Golfo de EE. UU. utilizan líquidos de gas natural. La volatilidad de los precios de las materias primas puede llevar a los convertidores a reducir inventarios, bajar las tasas de operación o aplazar la compra de nuevos equipos. Los productores con acceso estable a resinas y operaciones eficientes pueden proteger los compromisos de suministro durante períodos de perturbación de precios. El mercado de plásticos extruidos también enfrenta una presión de márgenes desigual porque no todos los convertidores pueden trasladar los mayores costos de resina a los clientes al mismo ritmo.
Costos de Cumplimiento Ambiental y Responsabilidad Ampliada del Productor
Los programas de Responsabilidad Ampliada del Productor añaden un costo vinculado al material al embalaje suministrado en mercados regulados. El Reino Unido publicó una tarifa base de 423 GBP (aproximadamente 558 USD) por tonelada métrica para el embalaje plástico en el marco de su sistema de Responsabilidad Ampliada del Productor para embalajes en 2025[1]. La modulación de tarifas vinculada a la reciclabilidad está programada para influir en la economía del producto entre 2026 y 2027. Las estructuras monomaterial de polietileno y polipropileno están mejor posicionadas para cumplir estos requisitos que los formatos multilaminados de difícil separación. El requisito fomenta el rediseño, la trazabilidad y la inversión en cadenas de suministro de contenido reciclado. También puede aumentar la presión comercial sobre los convertidores que continúan dependiendo de formatos con resultados débiles al final de su vida útil.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina: El Polietileno Lidera los Ingresos Mientras que el Polipropileno Apoya la Demanda de Especialidades
El polietileno representó el 42,34% de la participación del mercado de plásticos extruidos en 2026, lo que refleja su papel consolidado en la producción de películas y tuberías. El polietileno lineal de baja densidad apoya el film estirable y el embalaje alimentario multicapa porque proporciona flexibilidad y resistencia a la perforación. El polietileno de alta densidad se utiliza ampliamente en tuberías a presión y productos similares que requieren rigidez y resistencia química. El polietileno de baja densidad sigue siendo importante en el recubrimiento por extrusión y las películas especiales que requieren claridad y flexibilidad. El cloruro de polivinilo sirve para aplicaciones de tuberías rígidas, perfiles de ventanas y aislamiento de cables donde el comportamiento ante el fuego y la larga vida útil son importantes. El poliestireno y el tereftalato de polietileno se utilizan en formatos de embalaje y termoformado donde la rigidez y las propiedades ópticas son relevantes. La amplia gama de opciones de resina permite a los convertidores seleccionar las propiedades del material en función de las necesidades de cada aplicación. También significa que la disponibilidad de resinas puede cambiar los costos del producto en varios usos finales al mismo tiempo.
Se proyecta que el polipropileno se expanda a una CAGR del 4,84% hasta 2032, convirtiéndolo en la categoría de resina de más rápido crecimiento en la industria de plásticos extruidos. Su menor densidad puede apoyar piezas ligeras, mientras que su mayor tolerancia térmica es útil en aplicaciones automotrices y de atención médica. Estas propiedades respaldan aplicaciones como piezas relacionadas con baterías, componentes bajo el capó y productos que necesitan resistencia a la esterilización. En julio de 2025, LyondellBasell Industries Holdings B.V. anunció que su empresa conjunta GXLYB (Genox LyondellBasell New Material Co., Ltd.) recibió Cartas de No Objeción de la Administración de Alimentos y Medicamentos de los Estados Unidos para procesos de polipropileno reciclado mecánicamente y polietileno de alta densidad. Las aprobaciones permiten que los materiales CirculenRecover sean considerados para aplicaciones de embalaje de cuidado personal y cosméticos, sujeto a las condiciones regulatorias pertinentes. Borouge y Borealis GmbH introdujeron Recleo en diciembre de 2025 como una marca de poliolefinas recicladas destinada a su uso con grados vírgenes en la extrusión de películas. Estas acciones muestran que las poliolefinas recicladas se están convirtiendo en parte del desarrollo convencional de carteras de resinas. También aumentan la importancia de la trazabilidad y la consistencia del procesamiento para los convertidores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Proceso de Extrusión: La Extrusión de Película Soplada Mantiene su Amplio Papel en el Embalaje
La extrusión de película soplada representó el 35,71% del mercado de plásticos extruidos en 2026 y sirve a un amplio conjunto de formatos de embalaje flexible. El proceso puede producir películas monocapa y multicapa para bolsas de supermercado, películas agrícolas, capuchas extensibles y embalaje protector. Su proceso de producción continuo apoya la producción de alto volumen y proporciona una flexibilidad útil en las propiedades de la película. El enfriamiento de la burbuja permite una orientación que mejora la resistencia de la película y las características de manejo. Los convertidores utilizan el proceso para estructuras de polietileno que necesitan un equilibrio entre resistencia, espesor y costo. Los crecientes requisitos de embalaje reciclable están aumentando la atención sobre las estructuras multicapa de polietileno puro. Estos diseños requieren una selección cuidadosa de capas compatibles para mantener el rendimiento de la película y su reciclabilidad. El proceso sigue siendo relevante porque los clientes de embalaje necesitan tanto eficiencia de materiales como suministro confiable.
Se proyecta que la extrusión de película soplada avance a una CAGR del 4,79% hasta 2032, respaldada por la inversión en capacidad en centros de embalaje flexible. La coextrusión multicapa puede apoyar funciones de barrera, sellado y resistencia dentro de un único diseño de película. También puede aumentar la complejidad del procesamiento porque la compatibilidad de las capas afecta la adhesión y la recuperación final del material. La extrusión de película plana apoya aplicaciones que requieren claridad superficial y dimensiones controladas, incluidos envases de alimentos, productos de higiene y películas de liberación industrial. La extrusión de láminas proporciona calibres más gruesos para termoformado, revestimiento de construcción y particiones industriales. Los proveedores de equipos están desarrollando plataformas de maquinaria más flexibles que puedan adaptarse a diferentes formatos de película. Esto importa a los convertidores porque los cambios en las necesidades de los clientes pueden hacer que la capacidad dedicada sea menos atractiva. El mercado de plásticos extruidos se beneficia cuando los procesadores pueden servir múltiples formatos sin generar pérdidas de material innecesarias.
Por Aplicación: Las Películas y Láminas Anclan la Participación de Mercado y el Crecimiento
Las películas y láminas representaron el 40,12% del mercado de plásticos extruidos en 2026 y se proyecta que avancen a una CAGR del 5,15% hasta 2032. El embalaje de alimentos sigue siendo un canal importante porque requiere un rendimiento controlado de barrera, sellado y contacto con alimentos. La atención regulatoria a la migración y ciertos aditivos está animando a los convertidores a utilizar grados de película de mayor especificación. Estos materiales pueden ofrecer un rendimiento más estable que los productos de película de uso general estándar. Las películas agrícolas también apoyan la protección de cultivos, la gestión de la humedad y las aplicaciones de ensilaje. Las películas de construcción se utilizan en barreras de vapor y usos relacionados con la edificación. La escala de estos canales garantiza que la demanda de películas siga siendo central en las decisiones de compra de resinas. También aumenta la importancia comercial de los sistemas de reciclaje para materiales flexibles.
Las aplicaciones de tuberías tienen un patrón de demanda diferente porque están vinculadas a largas vidas útiles de los activos y al gasto en infraestructura. El polietileno de alta densidad y el cloruro de polivinilo son materiales clave para sistemas de agua, drenaje y protección de cables. Las redes municipales envejecidas en las economías desarrolladas requieren reemplazo, mientras que las ciudades en crecimiento necesitan nuevas instalaciones. Las condiciones de suministro pueden tensarse cuando los productores de tuberías y películas compiten por materias primas de polímeros similares. Mitsubishi Chemical Group Corporation completó una expansión de 20,3 millones de USD en su instalación de Reading, Pensilvania, estableciendo un Centro de Excelencia para la extrusión de plásticos de ingeniería general y avanzada. Las aplicaciones especializadas pueden apoyar un mayor valor por kilogramo, pero requieren un control de proceso más estricto y una calificación más cercana con el cliente.
Por Industria de Usuario Final: El Embalaje Sigue Siendo el Mayor Canal y la Construcción Crece Más Rápido
El embalaje representó el 34,88% de la participación del mercado de plásticos extruidos en 2026. El segmento utiliza películas, láminas y formatos rígidos en alimentos, bienes de consumo, comercio electrónico y distribución industrial. El embalaje flexible depende de un suministro confiable de resinas de polietileno y polipropileno con propiedades de procesamiento consistentes. Los propietarios de marcas también buscan formatos que cumplan los requisitos de reciclabilidad y contenido reciclado sin reducir el rendimiento del envase. Esto aumenta la importancia de los diseños monomaterial y las materias primas recicladas con control de calidad. La demanda de embalaje está distribuida en muchas categorías de consumo, lo que proporciona cierta resiliencia cuando cualquier mercado final individual se debilita. Al mismo tiempo, los programas de tarifas y las restricciones de materiales pueden alterar rápidamente las estructuras de envase preferidas. El mercado de plásticos extruidos responde a través del desarrollo de resinas, nuevos diseños de películas e inversión de los convertidores.
Se proyecta que la construcción avance a una CAGR del 5,34% hasta 2032, respaldada por programas de infraestructura y un uso más amplio de productos de construcción plásticos. Las tuberías, los perfiles de ventanas, los tableros de aislamiento, los sistemas de drenaje y las geomembranas contribuyen a la demanda. Los códigos de construcción se centran cada vez más en el rendimiento probado de los materiales en lugar de en las elecciones de materiales habituales. Esto puede apoyar un uso más amplio de productos plásticos donde cumplan los requisitos de resistencia, durabilidad y seguridad contra incendios. La demanda eléctrica y electrónica proviene de actualizaciones de la red eléctrica, reemplazo de cables y nuevos sistemas de energía para centros de datos. La demanda automotriz está cambiando a medida que los vehículos eléctricos aumentan la necesidad de componentes relacionados con baterías y protección de cables de alta temperatura. La agricultura, la atención médica, la minería y las energías renovables siguen siendo canales adicionales de usuarios finales. En julio de 2026, LyondellBasell Industries Holdings B.V., Mondelēz International, Amcor y Taghleef Industries anunciaron una colaboración de embalaje flexible utilizando polímeros CirculenRevive. La colaboración demostró embalaje de contacto con alimentos con un 75% de contenido reciclado, respaldado por la certificación de balance de masa International Sustainability and Carbon Certification PLUS.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
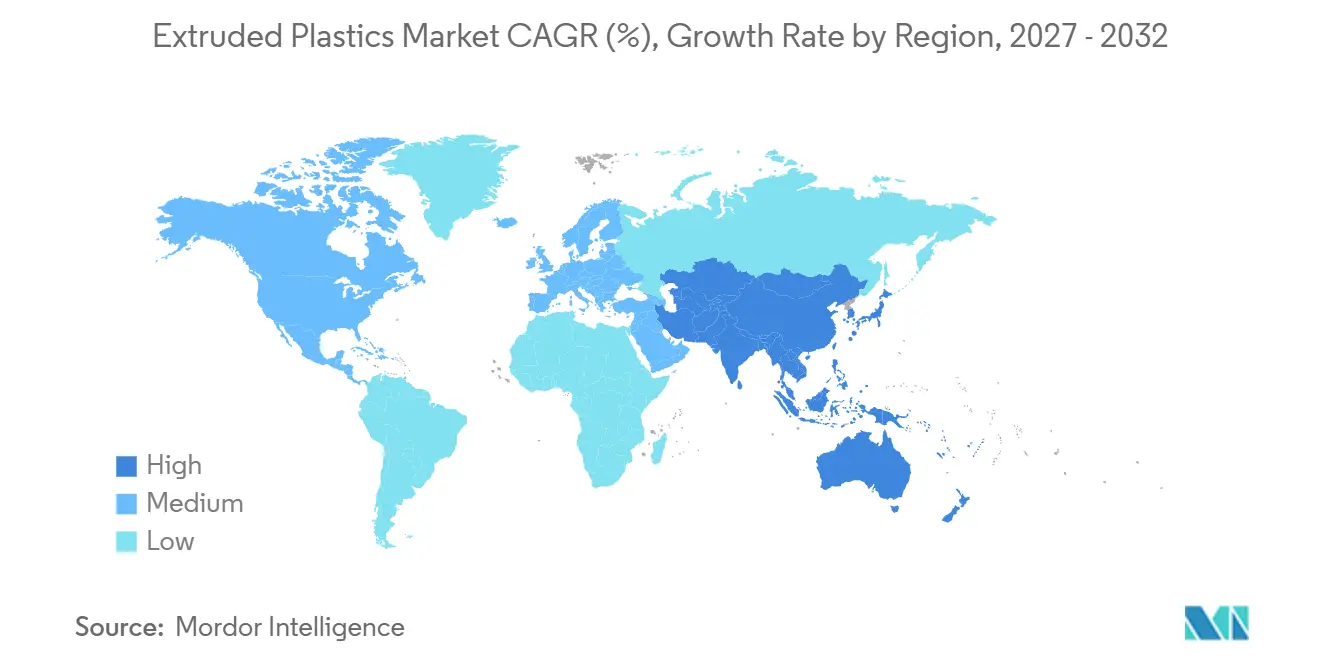
Asia-Pacífico representó el 48,56% de la participación del mercado de plásticos extruidos en 2026, respaldada por su extensa base de conversión de polímeros y su amplia actividad manufacturera. China es un importante centro de producción y conversión para aplicaciones de embalaje, construcción, automotriz y bienes de consumo. India añade demanda a través del desarrollo urbano, la expansión de la distribución minorista y la inversión en redes de agua. Japón y Corea del Sur contribuyen con producción de mayor valor en tubos médicos, películas automotrices y perfiles relacionados con la electrónica. Vietnam y Tailandia continúan atrayendo inversión en conversión de embalaje para cadenas de suministro de alimentos y bienes de consumo orientadas a la exportación. La combinación regional expone al mercado de plásticos extruidos tanto a productos básicos de alto volumen como a aplicaciones especializadas. También aumenta la importancia de un suministro local confiable de resinas y capacidad de conversión. Los productores que operan en toda la región necesitan adaptar sus productos a diferentes requisitos regulatorios, especificaciones de usuarios finales y sistemas de recolección.
Se proyecta que América del Norte avance a una CAGR del 4,77% hasta 2032. La región se beneficia de una producción de resinas establecida, una base de conversión intensiva en capital y la demanda de infraestructura, embalaje y fabricación automotriz. Los productores estadounidenses que utilizan líquidos de gas natural pueden tener una ventaja de costos cuando los precios de las materias primas vinculadas al crudo suben. Canadá contribuye a la demanda de tuberías, geomembranas y productos de construcción utilizados en minería, arenas petrolíferas y actividad edificatoria. México apoya el crecimiento a través de su base de fabricación automotriz y la demanda de productos de embalaje e industriales. Los requisitos de Responsabilidad Ampliada del Productor para embalajes en varios estados de EE. UU. crean un entorno de cumplimiento complejo para los proveedores. Las empresas deben tener en cuenta las diferentes estructuras de tarifas y definiciones de reciclabilidad al atender a clientes en toda la región. Esto impulsa a los proveedores de resinas y convertidores a proporcionar documentación de materiales más detallada y soporte de diseño.
Europa sigue siendo un mercado clave para el embalaje de mayor especificación y la inversión en diseño para el reciclaje. El Reglamento (UE) 2025/40, el Reglamento sobre Envases y Residuos de Envases, está orientando a los convertidores hacia estructuras reciclables de polietileno y polipropileno monomaterial[2]. El marco puede reducir el uso de laminados de barrera difíciles de reciclar cuando las alternativas conformes cumplen los requisitos del producto. América del Sur proporciona demanda a través de películas agrícolas, aplicaciones de construcción y embalaje de bienes de consumo de rotación rápida. Brasil y Argentina son canales importantes porque sus sectores agrícola y de consumo utilizan una variedad de películas flexibles, tuberías y perfiles. Oriente Medio y África también ofrecen margen para nueva demanda a medida que aumentan la inversión en infraestructura y el desarrollo petroquímico local. Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en infraestructura mientras los productores del Golfo buscan más oportunidades de conversión aguas abajo. Las condiciones del mercado regional siguen siendo diversas, por lo que el éxito depende de adaptar el diseño del producto, el precio y el servicio a los requisitos locales.

Panorama Competitivo
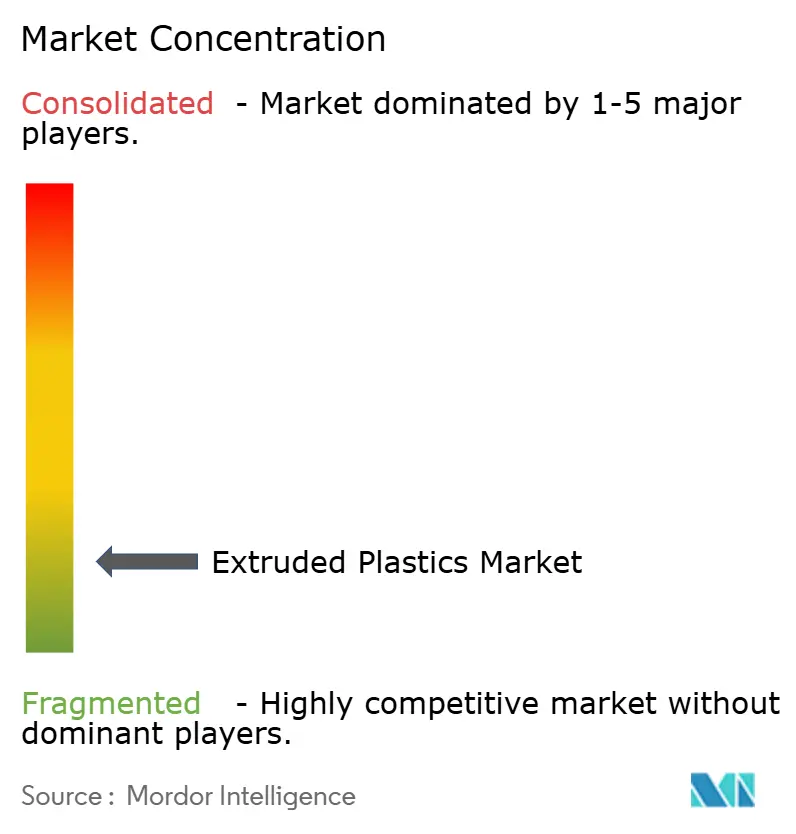
El mercado de plásticos extruidos está muy fragmentado, con los cinco principales actores que incluyen Westlake Corporation, Formosa Plastics Corporation, JM EAGLE, INC., LyondellBasell Industries Holdings B.V. y Sigma Plastics Group. Los convertidores aguas abajo son más numerosos y suelen competir en nichos regionales o específicos de producto. Esta estructura significa que los proveedores de resinas se centran en la integración de materias primas, la tecnología y la calidad de la cartera, mientras que los convertidores se centran en la eficiencia operativa y las especificaciones del cliente. BASF introdujo los compuestos Ultradur RC1 en septiembre de 2026, con grados que contienen hasta un 30% de tereftalato de polietileno reciclado posconsumo para aplicaciones estructurales automotrices. El lanzamiento refleja el valor otorgado a los materiales que pueden cumplir los requisitos de ingeniería mientras utilizan materias primas recicladas. Los productores también están construyendo relaciones con los clientes en torno al soporte de calificación, la orientación de procesamiento y las declaraciones de sostenibilidad documentadas. Estas capacidades pueden importar tanto como el precio de la resina para aplicaciones reguladas o técnicamente exigentes.
Borealis GmbH está expandiendo su capacidad de polipropileno reciclable a través de la línea de polipropileno de alta resistencia en estado fundido planificada en Burghausen. La línea está destinada a fortalecer el suministro para aplicaciones de polipropileno espumado en automoción, productos de consumo y construcción. LyondellBasell Industries Holdings B.V. ha perseguido aplicaciones de polímeros circulares a través de sus plataformas de productos CirculenRecover y CirculenRevive. Estas iniciativas abordan la demanda de los clientes de contenido reciclado, soporte de contacto con alimentos y declaraciones verificables de balance de masa. Exxon Mobil Corporation también ha introducido soluciones de películas de polietileno orientado en dirección de máquina destinadas a apoyar el embalaje monomaterial reciclable. La estrategia en estos ejemplos es mejorar el rendimiento de los materiales reciclables en lugar de tratar la circularidad como una categoría de producto separada. Puede profundizar las relaciones con los clientes porque los procesadores necesitan un soporte técnico cercano al cambiar las estructuras de materiales establecidas.
Líderes de la Industria de Plásticos Extruidos
-
Westlake Corporation
-
Formosa Plastics Corporation
-
JM EAGLE, INC.
-
LyondellBasell Industries Holdings B.V.
-
Sigma Plastics Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: LyondellBasell Industries Holdings B.V. colaboró con Mondelēz International, Amcor y Taghleef Industries para desarrollar embalaje flexible utilizando polímeros CirculenRevive reciclados. El desarrollo apoya el mercado de plásticos extruidos al aumentar la demanda de películas de polímeros reciclados utilizadas en embalaje flexible.
- Abril de 2025: El proveedor de servicios de extrusoras certificado de Japan Steel Works abrió una instalación de posventa en Haryana, India, para apoyar equipos de extrusión de poliolefinas. La instalación fortaleció el mantenimiento local y el soporte técnico, apoyando la continua expansión de la capacidad de extrusión de plásticos en India.


Alcance del Informe del Mercado Global de Plásticos Extruidos
Los plásticos extruidos son productos poliméricos formados al forzar plástico fundido o ablandado a través de una boquilla con forma para producir perfiles y estructuras continuas. El proceso de extrusión permite la producción consistente de productos plásticos con dimensiones y propiedades controladas para una amplia gama de usos industriales y comerciales.
El Mercado de Plásticos Extruidos está segmentado por tipo de resina, proceso de extrusión, aplicación, industria de usuario final y geografía. Por tipo de resina, el mercado está segmentado en polietileno (PE), que incluye polietileno de baja densidad, polietileno de alta densidad y polietileno lineal de baja densidad, cloruro de polivinilo (PVC), polipropileno (PP), poliestireno (PS), tereftalato de polietileno (PET) y otros tipos de resina. Por proceso de extrusión, el mercado está segmentado en extrusión de película soplada, extrusión de película plana, extrusión de láminas y otros procesos de extrusión. Por aplicación, el mercado está segmentado en tuberías, películas y láminas, y otras aplicaciones. Por industria de usuario final, el mercado está segmentado en embalaje, construcción, eléctrico y electrónico, automotriz y otras industrias de usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos de plásticos extruidos en 19 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Polietileno (PE) | Polietileno de Baja Densidad |
| Polietileno de Alta Densidad | |
| Polietileno Lineal de Baja Densidad | |
| Cloruro de Polivinilo (PVC) | |
| Polipropileno (PP) | |
| Poliestireno (PS) | |
| Tereftalato de Polietileno (PET) | |
| Otros Tipos de Resina |
| Extrusión de Película Soplada |
| Extrusión de Película Plana |
| Extrusión de Láminas |
| Otros Procesos de Extrusión |
| Tuberías |
| Películas y Láminas |
| Otras Aplicaciones |
| Embalaje |
| Construcción |
| Eléctrico y Electrónico |
| Automotriz |
| Otras Industrias de Usuarios Finales |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Resina | Polietileno (PE) | Polietileno de Baja Densidad |
| Polietileno de Alta Densidad | ||
| Polietileno Lineal de Baja Densidad | ||
| Cloruro de Polivinilo (PVC) | ||
| Polipropileno (PP) | ||
| Poliestireno (PS) | ||
| Tereftalato de Polietileno (PET) | ||
| Otros Tipos de Resina | ||
| Por Proceso de Extrusión | Extrusión de Película Soplada | |
| Extrusión de Película Plana | ||
| Extrusión de Láminas | ||
| Otros Procesos de Extrusión | ||
| Por Aplicación | Tuberías | |
| Películas y Láminas | ||
| Otras Aplicaciones | ||
| Por Industria de Usuario Final | Embalaje | |
| Construcción | ||
| Eléctrico y Electrónico | ||
| Automotriz | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de plásticos extruidos?
El mercado de plásticos extruidos se valoró en 199,51 mil millones de USD en 2026 y se estima que crecerá desde 207,95 mil millones de USD en 2027 hasta 255,81 mil millones de USD en 2032, a una CAGR del 4,23% durante 2027-2032.
¿Qué resina tuvo la mayor participación en 2026?
El polietileno representó el 42,34% de la participación del mercado en 2026.
¿Qué proceso de extrusión se proyecta que avance más rápido hasta 2032?
Se proyecta que la extrusión de película soplada avance a una CAGR del 4,79% hasta 2032.
¿Qué aplicación tuvo la mayor participación en 2026?
Las películas y láminas representaron el 40,12% de la participación del mercado en 2026.


 Sus datos están seguros y nunca se venden ni se comparten.
