
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2021 - 2024 |
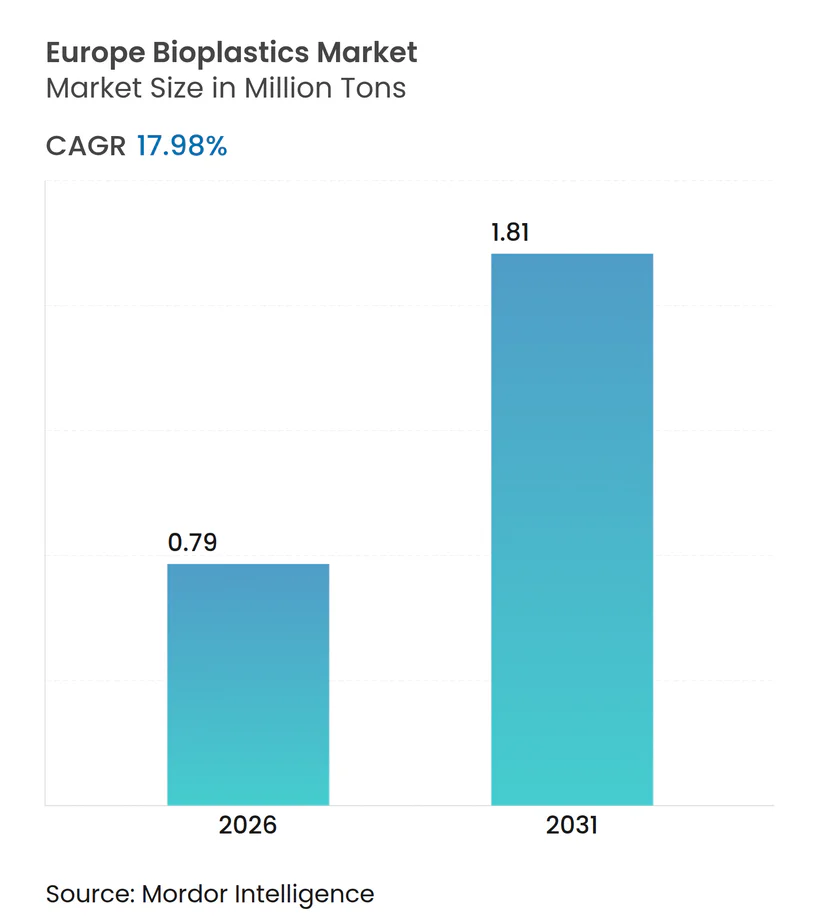
| Volume do Mercado (2026) | 0.79 Milhões de toneladas |
| Volume do Mercado (2031) | 1.81 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 17.98 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bioplásticos na Europa por Mordor Intelligence
O tamanho do Mercado de Bioplásticos na Europa é estimado em 0,79 milhão de toneladas em 2026 e deverá atingir 1,81 milhão de toneladas até 2031, a um CAGR de 17,98% durante o período de previsão (2026-2031). Esta acentuada ascensão é impulsionada pelo Mecanismo de Ajustamento Carbónico nas Fronteiras da União Europeia, pelos mandatos de emissões líquidas zero dos proprietários de marcas e pela crescente disciplina de preços que agora favorece as resinas certificadas com conteúdo biológico em detrimento dos polímeros fósseis. Sinais políticos robustos aceleram a adoção substituta de bio-PE e bio-PET, enquanto os graus compostáveis beneficiam de um impulso regulatório proveniente da Diretiva sobre Plásticos de Uso Único. O aumento das taxas de Responsabilidade Alargada do Produtor no Reino Unido amplifica a mudança para insumos renováveis, ao passo que a integração lignocelulósica nas fábricas de celulose nórdicas garante matéria-prima a um custo mais baixo. Os clientes comerciais firmam acordos de compra plurianuais que protegem os produtores contra a volatilidade do preço do petróleo bruto, e a atividade de patentes em torno de PHA e copolímeros degradáveis no ambiente marinho sinaliza um momentum de inovação constante. Os transformadores sem contratos de energia de longo prazo enfrentam compressão de margens à medida que as tarifas de eletricidade alemãs atingem o dobro da linha de base de 2020, mas o novo capital continua a fluir para a capacidade de PLA e PHA porque os compradores valorizam as reduções de carbono em detrimento das oscilações de preço de curto prazo.
Principais Conclusões do Relatório
- Por tipo, os biodegradáveis de base biológica detinham 59,81% da participação do mercado de bioplásticos na Europa em 2025 e deverão crescer a um CAGR de 22,59% até 2031.
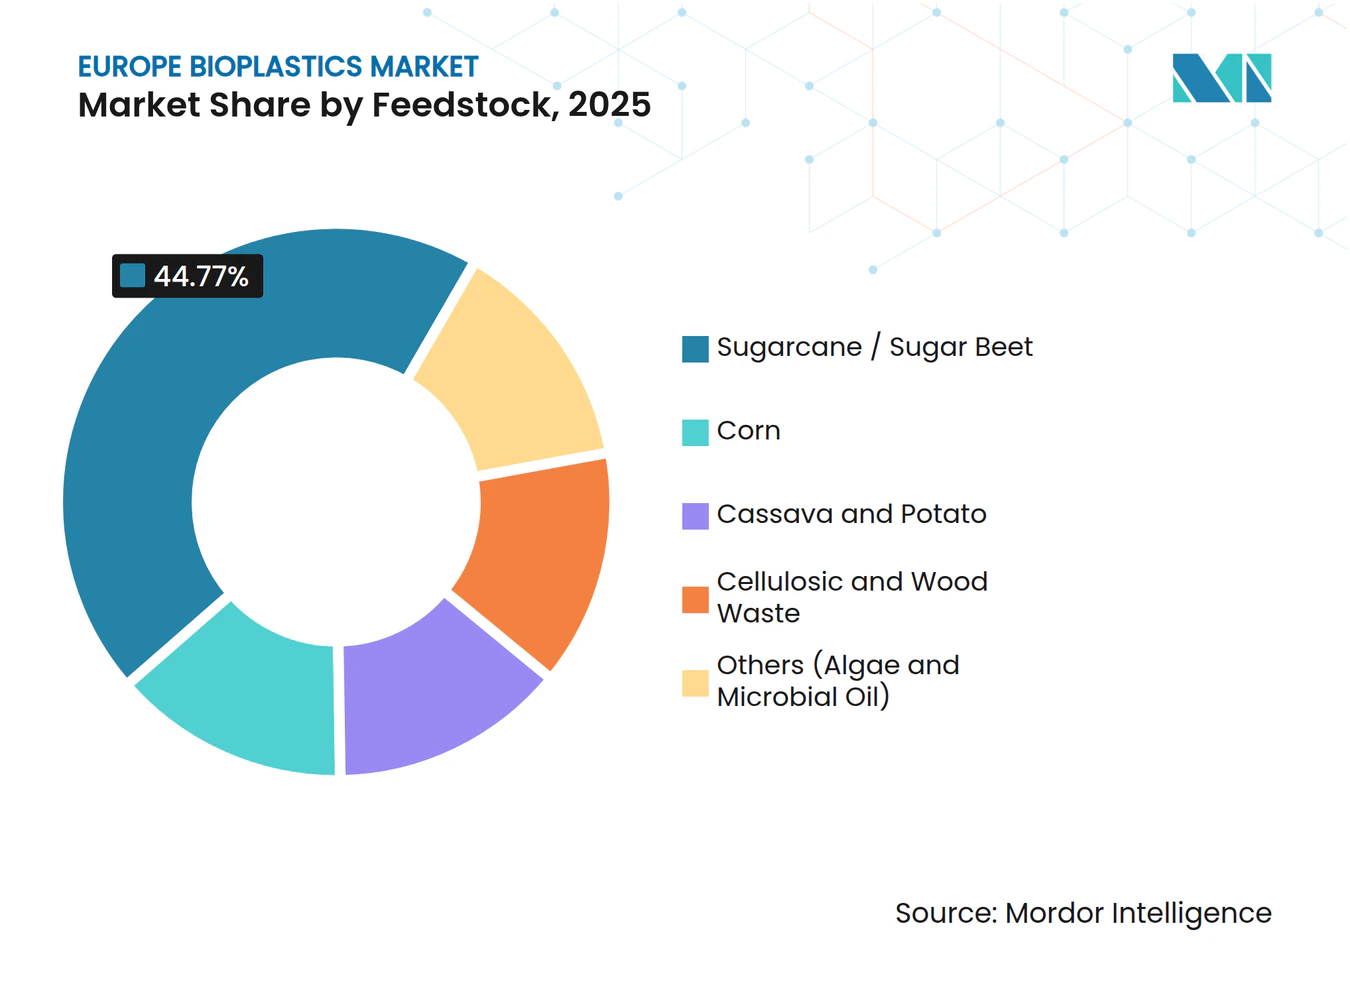
- Por matéria-prima, a cana-de-açúcar/beterraba sacarina comandava 44,77% do tamanho do mercado de bioplásticos na Europa em 2025, enquanto os resíduos celulósicos e de madeira têm previsão de expansão a um CAGR de 22,42% até 2031.
- Por tecnologia de processamento, a extrusão liderou com 48,61% de participação em 2025, ao passo que a impressão 3D está posicionada para um CAGR de 21,66% até 2031.
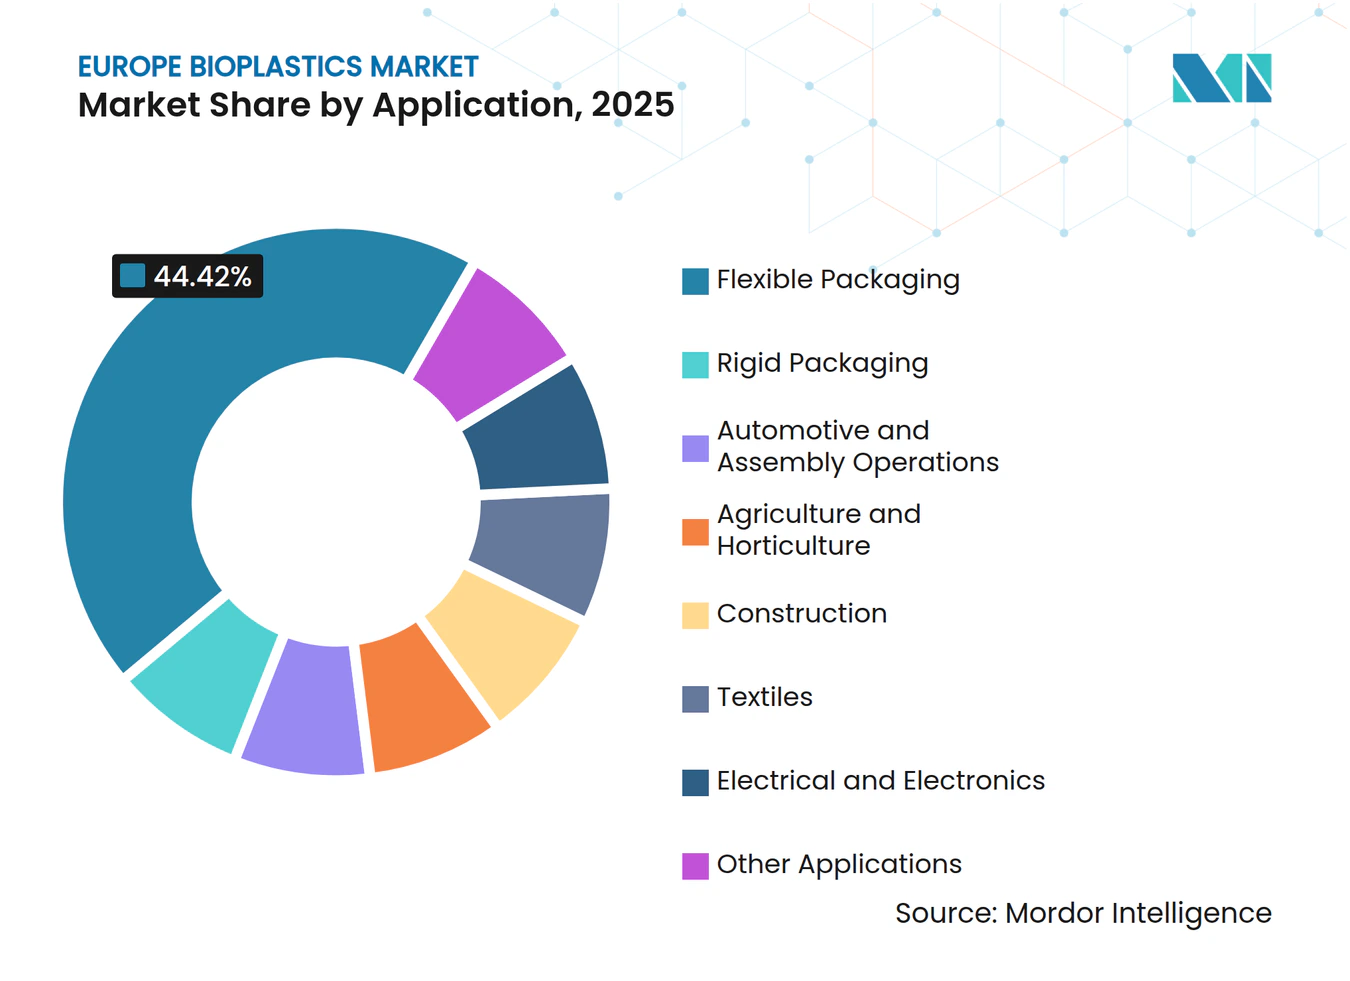
- Por aplicação, a embalagem flexível representou 44,42% do tamanho do mercado de bioplásticos na Europa em 2025 e deverá crescer a um CAGR de 22,95% durante 2026-2031.
- Por geografia, a Alemanha detinha uma participação de 26,64% em 2025; espera-se que o Reino Unido registre um CAGR de 19,75% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado Europeu de Bioplásticos*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| A Diretiva da UE sobre Plásticos de Uso Único acelera a adoção de produtos compostáveis | +4.2% | UE-27, com aplicação mais rigorosa na Alemanha, França e Itália | Curto prazo (≤ 2 anos) |
| Compromissos de sustentabilidade dos proprietários de marcas em embalagens e têxteis | +3.8% | Global, concentrado na Europa Ocidental (Alemanha, Reino Unido, Países Baixos, França) | Médio prazo (2-4 anos) |
| As metas corporativas de emissões líquidas zero favorecem a substituição por conteúdo biológico | +3.5% | UE-27, adoção antecipada nos países nórdicos e no Benelux | Médio prazo (2-4 anos) |
| A integração de açúcares lignocelulósicos pelas fábricas de celulose da UE viabiliza a produção local de PLA/PHA | +2.9% | Países nórdicos, Alemanha, Áustria, com expansão para a Europa Central | Longo prazo (≥ 4 anos) |
| O custo do CBAM sobre importações de polímeros fósseis impulsiona a economia dos bioplásticos na UE | +2.4% | Importações ajustadas nas fronteiras da UE-27, com maior impacto nos portos da Alemanha, Países Baixos e Bélgica | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Diretiva da UE sobre Plásticos de Uso Único Acelera a Adoção de Produtos Compostáveis
A diretiva que entrou em vigor em julho de 2024 proíbe recipientes de poliestireno para alimentos, copos e talheres, forçando a substituição imediata por artigos conformes com a norma EN 13432. A França alargou esta regra através da lei AGEC e exigirá embalagens compostáveis ou reutilizáveis para serviços de alimentação em 2025, pelo que os estabelecimentos de restauração rápida especificam agora misturas de PBAT e amido que se degradam em 90 dias em instalações industriais[1]. Os 360 compostadores certificados de Itália criam um ciclo contínuo para a recolha conjunta de resíduos alimentares e embalagens de bioplástico, um modelo que os municípios alemães replicam através de parcerias público-privadas. As resinas de amido e os copolímeros de PBAT dominam a transição porque o seu índice de fluidez corresponde ao do poliestireno, permitindo que os transformadores mantenham as linhas de termoformagem existentes. A Europa de Leste fica para trás, com apenas 28% de cobertura municipal, pelo que as marcas utilizam embalagens compostáveis de dupla especificação para o Ocidente e bio-PE reciclável para o Oriente.
Compromissos de Sustentabilidade dos Proprietários de Marcas em Embalagens e Têxteis
Os líderes de bens de consumo incorporam cláusulas de conteúdo biológico nas aquisições, e os prémios de custo são agora incluídos nos contratos. A Danone divulgou que pagou EUR 12 milhões acima do preço spot de PET para garantir 45.000 toneladas de bio-PET em 2025. No setor do vestuário, a H&M e a Inditex testam fibras de PLA que reduzem o carbono do berço ao portão em 30% em comparação com o nylon 6,6, enquanto a Procter & Gamble lançou garrafas de bio-PE para o detergente de loiça Fairy no início de 2025. Estes acordos de longo prazo estabilizam a procura e justificam as expansões de capacidade que os financiadores outrora consideravam arriscadas. Como resultado, o mercado de bioplásticos na Europa recebe um suporte de preços duradouro.
As Metas Corporativas de Emissões Líquidas Zero Favorecem a Substituição por Conteúdo Biológico
A certificação ISCC PLUS permite à BASF distribuir créditos de matéria-prima renovável pela sua rede de craqueadores, produzindo poliamida de atribuição biológica sem linhas dedicadas[2]. Os fabricantes de equipamento original do setor automóvel, como a BMW, reivindicam conteúdo biológico para peças interiores sem alterar as ferramentas, encurtando os ciclos de validação. A TotalEnergies Corbion atingiu 75.000 toneladas de PLA na Tailândia em 2024 e está a ponderar uma fábrica europeia, desde que os custos de eletricidade desçam abaixo de EUR 0,10 por quilowatt-hora. Os filmes agrícolas também beneficiam das regras de emissões líquidas zero porque a cobertura compostável elimina o gasóleo gasto na recolha.
Integração de Açúcares Lignocelulósicos pelas Fábricas de Celulose
O Grupo Metsä investirá EUR 150 milhões em hidrólise enzimática na biorefinaria de Äänekoski, com o objetivo de produzir 30.000 toneladas de ácido lático até 2028. O projeto aproveita os resíduos de serraria, eliminando a pressão sobre as culturas alimentares que se intensificou com os mandatos de biocombustíveis da RED III. A Lenzing testa a fermentação de PHA utilizando ácido acético proveniente de resíduos de madeira, reduzindo o capital em 40% em comparação com instalações de raiz. O Instituto Florestal Europeu contabiliza 18 milhões de toneladas de resíduos ainda subaproveitados, e a Alemanha subsidia agora até 25% do investimento em instalações lignocelulósicas.
Análise de Impacto das Restrições do Mercado Europeu de Bioplásticos*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Capacidade limitada de compostagem industrial | -2.1% | Europa de Leste, Europa do Sul (Espanha, Portugal, Grécia), lacunas nas zonas rurais da Alemanha e França | Curto prazo (≤ 2 anos) |
| Os elevados preços de energia na UE inflacionam os custos de extrusão e transformação | -1.8% | Alemanha, Itália, Bélgica, Países Baixos - elevada dependência do gás natural | Médio prazo (2-4 anos) |
| Concorrência de matérias-primas com os mandatos de biocombustíveis avançados da RED III | -1.3% | UE-27, concentrada nos países com grandes setores de biocombustíveis (França, Alemanha, Espanha) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Capacidade Limitada de Compostagem Industrial
Apenas 42% dos municípios do bloco dispõem de instalações certificadas, e essas plantas já operam a 78% da capacidade, deixando pouca margem para o aumento esperado de 340.000 toneladas de resíduos compostáveis até 2028. O único compostador de Madrid não consegue gerir os volumes da cidade, pelo que o excedente vai para aterro, onde as condições anaeróbias retardam a degradação. A Alemanha aplica uma regra de 58 °C durante 10 dias para a certificação, um obstáculo que as pequenas instalações rurais não conseguem cumprir, gerando disputas sobre os filmes residuais. Embora a França tenha reservado EUR 300 milhões para novos locais, as licenças e as obras não estarão concluídas antes de 2028.
Os Elevados Preços de Energia na UE Inflacionam os Custos de Extrusão e Transformação
A eletricidade alemã registou uma média de EUR 0,14 por quilowatt-hora em 2025, face a EUR 0,06 em 2020, elevando os custos de extrusão em cerca de 23%. O PLA necessita de temperaturas de barril acima de 190 °C, além de secadores com dessecante que consomem 15% mais energia do que as linhas de polipropileno, pelo que as margens de lucro diminuem para os transformadores dependentes da eletricidade spot. As PME italianas, que gerem 68% da capacidade nacional, adiaram os ensaios com bioplásticos devido às oscilações de preços. A energia spot atingiu EUR 0,22 na Bélgica e nos Países Baixos durante as ondas de frio de janeiro de 2025, forçando paragens. Apenas os grandes produtores com acesso a crédito conseguem garantir acordos de compra de energia abaixo de EUR 0,10.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado Europeu de Bioplásticos
Por Tipo:
Os Biodegradáveis Mantêm a Liderança Enquanto os Graus Substitutos se ExpandemOs biodegradáveis de base biológica detinham 59,81% do mercado de bioplásticos na Europa em 2025 e registarão um CAGR de 22,59% até 2031. As misturas de amido servem o enchimento solto e os sacos de compras a um custo 15% inferior ao do PLA. O PLA domina o segmento premium em caixas rígidas e impressão 3D, onde a transparência é importante. O PHA mantém-se abaixo de 3% de participação por enquanto, mas a nova capacidade baseada em óleo de desperdício na Grécia sinaliza que a economia pode igualar a do PBAT até 2029. O PBAT, o PBS e o PCL continuam a ser essenciais para a flexibilidade, misturados com amido para cumprir a norma EN 13432.
Os não biodegradáveis de base biológica também detinham uma participação de mercado considerável em 2025. O bio-PET atrai marcas de bebidas como a Coca-Cola, que reportou 22% das garrafas com 30% de conteúdo biológico em 2025. O bio-PE permite que as marcas de cuidados domésticos mudem sem alterações nas linhas, uma vantagem nos reservatórios de combustível automóvel e nas garrafas de detergente com longos ciclos de validação. A PA11 da Arkema, derivada do óleo de rícino, mantém uma posição em peças de alta abrasão apesar de um prémio de preço de 40%.
Por Matéria-Prima:
Os Resíduos Celulósicos Ganham ImpulsoA cana-de-açúcar/beterraba sacarina forneceu 44,77% dos insumos em 2025, mas os resíduos celulósicos e de madeira irão superar esse valor a um CAGR de 22,42%. Os preços do milho registaram uma média de EUR 245 por tonelada em 2025 e continuam a subir devido à procura de bioetanol. A expansão da área cultivada de mandioca e batata permanece limitada. Em contrapartida, a hidrólise enzimática de resíduos de serraria fornece açúcares a EUR 180-210 por tonelada, 15% abaixo da glicose de milho. A fermentação de gás utilizando CO₂ e hidrogénio conta com apoio piloto da Evonik e uma subvenção do Fundo de Inovação de EUR 25 milhões, com o objetivo de produzir 5.000 toneladas em 2027.


Por Tecnologia de Processamento:
O Fabrico Aditivo Escala RapidamenteA extrusão manteve uma participação de 48,61% em 2025, mas cresce a apenas um CAGR de 16,8%. A moldagem por injeção também detinha uma participação de mercado considerável e continua a ser um pilar para copos de iogurte e frascos de cosméticos. A moldagem por sopro enfrenta preocupações de barreira com o bio-PET, que necessita de soluções multicamada ou de revestimento. A termoformagem mantém um território de nicho em caixas. O fabrico aditivo é o grande destaque, crescendo a um CAGR de 21,66% à medida que a BMW imprimiu 300.000 peças de PLA em 2025, reduzindo o prazo de entrega de 12 semanas para 3 dias. O PLA com fibra de carbono da BASF atinge uma resistência à tração de 65 MPa, transferindo protótipos para funções semi-estruturais.
Por Aplicação:
A Embalagem Flexível Domina o CrescimentoA embalagem flexível representou 44,42% do volume de 2025 e crescerá a um CAGR de 22,95% até 2031. Os proprietários de marcas substituem as embalagens de polietileno por filmes de PBAT e amido que correspondem às velocidades das linhas existentes. O setor automóvel está a assistir a uma procura crescente de bioplásticos à medida que os fabricantes de equipamento original mudam para bio-PA em peças sob o capô. A agricultura e a horticultura beneficiam dos filmes de cobertura EN 17033 que poupam gasóleo na recolha. A construção, os têxteis e a eletrónica mostram coletivamente uma promessa a longo prazo quando os requisitos térmicos, de tração e de resistência ao fogo forem satisfeitos.


Análise Geográfica
Mercado de Bioplásticos da Alemanha e do Reino Unido
A Alemanha detinha 26,64% do volume regional em 2025, sustentada por 128 plantas de compostagem certificadas e clusters químicos na Renânia do Norte-Vestfália. O país cofinancia 25% do capital de investimento em biorrefinarias lignocelulósicas, o que aproxima a oferta do mercado europeu de bioplásticos da demanda. O Reino Unido registrará o CAGR mais rápido de 19,75% até 2031, pois as taxas de Responsabilidade Alargada do Produtor acrescentam entre GBP 200 e 500 por tonelada nas embalagens de plástico virgem e inclinam o equilíbrio econômico em favor das resinas renováveis certificadas.
Mercados Europeus Mais Amplos
A Itália abriga a rede de compostagem mais madura do continente, com 360 plantas que processaram 7,2 milhões de toneladas de orgânicos em 2025. O mercado da França beneficia-se dos mandatos AGEC e de um orçamento de EUR 300 milhões para novos locais de compostagem, com o objetivo de atingir 80% de cobertura municipal até 2028. Os Países Baixos se posicionam como um hub de exportação, ancorado pela logística do Porto de Roterdã e por locais candidatos para NatureWorks e Avantium.
Mercado de Bioplásticos da Espanha, Países Nórdicos e Europa Central e Oriental
A Espanha acelera a infraestrutura com uma compostadora de EUR 180 milhões prevista para início de operação em 2027. Os países nórdicos estão a testemunhar uma demanda crescente por bioplásticos, impulsionada pela integração de fábricas de celulose com fermentadores de PLA. Os demais estados da Europa Central e Oriental, incluindo Polônia e República Tcheca, detêm uma participação menor; a adoção mais lenta reflete um consumo per capita de embalagens menor e uma cobertura de compostagem escassa.
Análise da cadeia de valor
A cadeia de valor começa com o fornecimento de matérias-primas, principalmente culturas de açúcar (cana-de-açúcar e beterraba sacarina) e um conjunto crescente de resíduos lignocelulósicos provenientes de ativos florestais e de celulose nórdicos e da Europa Central. A matéria-prima passa então para o pré-processamento (insumos de hidrólise e fermentação, ou monômeros e intermediários), seguido pela polimerização e composição em famílias como PLA, PBAT e misturas de amido, PHA, e graus bio-based drop-in. A integração upstream está se tornando mais visível por meio de fluxos de açúcar ligados a fábricas de celulose para rotas de ácido lático e PLA, e rotas de PHA, bem como por meio de novos intermediários bio-based projetados para melhorias de desempenho em embalagens. Projetos como o plano da Metsa Group em Aanekoski (EUR 150 milhões, meta de ácido lático de 30.000 toneladas até 2028) reforçam a mudança em direção a resíduos não alimentares.
Os produtores midstream fornecem resinas e compostos a transformadores em extrusão de filmes, moldagem por injeção, termoformagem, moldagem por sopro e a impressão 3D, em rápido crescimento, com proprietários de marcas em embalagens, agricultura, têxteis e automotivo como compradores downstream. Certificação e conformidade (EN 13432 para compostabilidade, além de esquemas como ISCC PLUS e certificadores como DIN CERTCO e TUV Austria) moldam a adoção downstream, enquanto a infraestrutura de fim de vida (coleta separada, compostagem industrial certificada e reciclagem, quando aplicável) continua sendo um gargalo recorrente. Em 2026, atividades de expansão, como a Traceless materials abrindo uma instalação de produção industrial em Hamburgo-Harburg e o Projeto Everbio da Evertis Iberica (EUR 40 milhões em Portalegre, apoiado por incentivos do COMPETE 2030), mostram investimento contínuo em polímeros especializados e ligados a embalagens. O risco operacional também aparece em atrasos, como a mudança da planta de FDCA da Avantium nos Países Baixos.
Panorama Competitivo
Concentração do Mercado
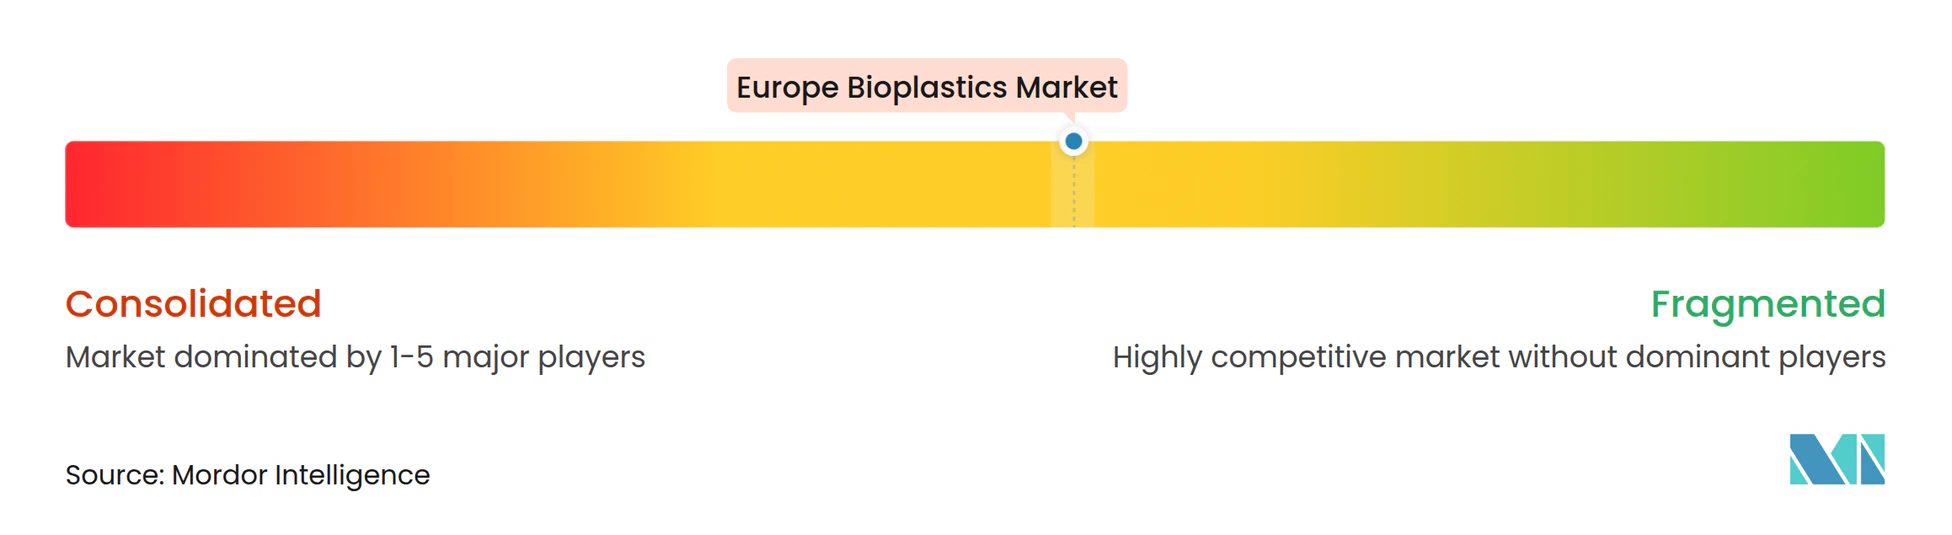
O mercado europeu de bioplásticos está moderadamente consolidado. Os cinco principais fornecedores deixam espaço para especialistas regionais que personalizam compostos para casos de uso de nicho. A BASF escala graus de balanço de biomassa através do ISCC PLUS, e a Novamont aproveita a densidade de compostagem de Itália para expandir as misturas de PBAT. Pequenos intervenientes como a FKuR e a Rodenburg concentram-se em misturas específicas para o cliente que os grandes incumbentes não conseguem servir economicamente. Os registos de patentes em torno do PHA aumentaram 34% em termos homólogos em 2025, liderados pela RWDC e pela Danimer, ambas a perseguir segmentos premium de degradação marinha. O fabrico aditivo alarga os caminhos de entrada para novos transformadores, uma vez que o requisito de capital é modesto. No entanto, as certificações da DIN CERTCO e da TÜV Austria criam um fosso de conformidade que favorece as empresas estabelecidas.
Líderes do Setor de Bioplásticos na Europa
-
NatureWorks LLC
-
Eni S.p.A. (Novamont)
-
BASF
-
TotalEnergies (Total Corbion)
-
Mitsubishi Chemical Group Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Bioplásticos Empresas cobertas neste relatório
- Arkema
- BASF
- BIO ON SpA
- Biome Bioplastics
- BIOTEC Biologische Naturverpackungen GmbH & Co. KG.
- Eni S.p.A. (Novamont)
- Evonik Industries AG
- FKuR
- FUTERRO
- Green Dot Bioplastics Inc
- Innovia Films
- Lactips
- Minima
- Mitsubishi Chemical Group Corporation
- NatureWorks LLC
- Plantic
- Rodenburg Biopolymers
- RWDC Industries
- Sulapac Oy
- TORAY INDUSTRIES, INC.
- TotalEnergies (Total Corbion)
Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo situa-se na intersecção entre o design de conformidade com embalagens da UE e a substituição orientada por desempenho, na qual marcas e transformadores buscam materiais alinhados com trajetórias definidas de fim de vida (compostagem industrial ou rotas de reciclagem estabelecidas), mantendo o rendimento nos equipamentos existentes. As embalagens flexíveis continuam sendo a maior aplicação em volume, e a necessidade de documentar atributos de sustentabilidade está aumentando, o que favorece fornecedores capazes de oferecer rastreabilidade, certificação e dados de ACV consistentes e prontos para uso em escala. Transparência e diligência devida do cliente são cada vez mais parte dos critérios de compra, ilustrado pela TotalEnergies Corbion, que publicou um relatório de sustentabilidade dedicado às suas operações de PLA Luminy em junho de 2026, apoiando a qualificação e a compra por proprietários de marcas em cadeias de embalagens regulamentadas.
Uma segunda oportunidade é a expansão da capacidade europeia de monômeros e polímeros de qualidade para embalagens, ligada a materiais de barreira diferenciados e poliésteres bio-based. Isso cria espaço para o fornecimento local e pode reduzir a dependência de intermediários importados, o que é relevante para os prazos de entrega dos transformadores. A Avantium relatou mais de 100 quilotoneladas de reservas de capacidade para seu polímero PEF (releaf) proveniente de plantas licenciadas (março de 2026). A Selenis anunciou planos para dobrar a capacidade em sua unidade de Portalegre, Portugal, até o terceiro trimestre de 2027, para aumentar a produção de copoliésteres bio-based e circulares, alinhados com a demanda dos setores alimentício, de saúde e têxtil. Em relação à matéria-prima, esforços de demonstração financiados pela UE, citados pela European Bioplastics, incluindo a BioSupPack, que converte resíduos de cervejarias em bioplásticos, apoiam insumos baseados em resíduos que podem aliviar a concorrência com mandatos de biocombustíveis e reforçar as rotas derivadas de madeira e resíduos que se formam nos clusters industriais nórdicos e da Europa Central.
Desenvolvimento Recente da Indústria no Mercado Europeu de Bioplásticos
- Julho de 2026: a TotalEnergies Corbion comercializou uma alternativa bio-based ao poliestireno, expandindo seu portfólio além do PLA para aplicações historicamente dominadas pelo PS. A ação visa atender necessidades de desempenho drop-in em embalagens e artigos de serviço, ampliando o conjunto competitivo para transformadores europeus que buscam rotas de substituição do PS fóssil.
- Setembro de 2025: a Metsa Group comprometeu EUR 150 milhões para adicionar hidrólise enzimática em sua biorrefinaria de Aanekoski, com meta de 30.000 toneladas de ácido lático até 2028. Este investimento fortalece a ligação entre matéria-prima lignocelulósica e monômero na Europa e apoia menor exposição a culturas alimentares nas cadeias de valor do PLA.
- Dezembro de 2024: a RWDC Industries iniciou uma instalação de PHA de 10.000 toneladas na Grécia usando óleo de cozinha usado como matéria-prima e estabeleceu um caminho de expansão para 25.000 toneladas até 2027. O projeto avança o fornecimento comercialmente relevante de PHA na Europa e destaca rotas de óleo residual voltadas para melhorar a economia dos biodegradáveis.
Mercado Europeu de Bioplásticos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado europeu de bioplásticos abrange os volumes de resinas e compostos bioplásticos produzidos e acabados na Europa antes de serem vendidos a transformadores, onde o polímero é de base biológica, biodegradável ou ambos.
Exclusões do escopo: Excluímos os fluxos de reciclagem pós-consumo e os aditivos biodegradáveis de base fóssil que não fazem parte do fornecimento de resinas bioplásticas.
Visão Geral da Segmentação
- Por Tipo
- Biodegradáveis de Base Biológica
- À Base de Amido
- Ácido Polilático (PLA)
- Polihidroxialcanoatos (PHA)
- Poliésteres (PBS, PBAT, PCL)
- Outros Biodegradáveis de Base Biológica
- Não Biodegradáveis de Base Biológica
- Tereftalato de Polietileno Biológico (PET)
- Polietileno Biológico
- Poliamidas Biológicas
- Politrimetileno Tereftalato Biológico
- Outros Não Biodegradáveis de Base Biológica
- Biodegradáveis de Base Biológica
- Por Matéria-Prima
- Cana-de-açúcar / Beterraba Sacarina
- Milho
- Mandioca e Batata
- Resíduos Celulósicos e de Madeira
- Outros (Algas e Óleo Microbiano)
- Por Tecnologia de Processamento
- Extrusão
- Moldagem por Injeção
- Moldagem por Sopro
- Impressão 3D
- Outros (Termoformagem, etc.)
- Por Aplicação
- Embalagem Flexível
- Embalagem Rígida
- Operações Automotivas e de Montagem
- Agricultura e Horticultura
- Construção
- Têxteis
- Elétrico e Eletrónico
- Outras Aplicações
- Por País
- Alemanha
- Reino Unido
- Itália
- França
- Países Baixos
- Espanha
- Países Nórdicos
- Resto da Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do mercado, construir uma série temporal consistente e evitar a mistura de declarações de capacidade com a demanda real do mercado. Baseamo-nos em fontes públicas, como páginas de políticas e diretivas da Comissão Europeia, estatísticas comerciais e industriais do Eurostat, publicações da European Bioplastics e artigos técnicos abertos em revistas científicas de polímeros revisadas por pares.
Para verificar o conjunto de demanda, também analisamos relatórios anuais e apresentações a investidores de produtores e compostos, além de sites de associações e imprensa de negócios de renome para inaugurações de plantas, anúncios de produtos e cronogramas regulatórios. Onde as informações financeiras públicas eram incompletas, complementamos com assinaturas pagas que fornecem dados financeiros e inteligência empresarial, notícias e finanças, cobertura de patentes e sinais de importação e exportação em nível de remessa. Esses insumos ajudaram a confirmar movimentos de volume direcionalmente consistentes. Esta lista de fontes documentais é meramente ilustrativa, e muitas outras referências foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
As entrevistas e pesquisas abrangem produtores de resinas, transformadores, distribuidores, especialistas em compras e especialistas técnicos em toda a Europa. As contribuições dos respondentes ajudam a esclarecer a utilização, o movimento de preços de venda, o mix de aplicações, os planos de capacidade e os efeitos da política europeia, incluindo onde os dados públicos apresentam lacunas. Os resultados são reconciliados com evidências do Eurostat, de associações e de empresas antes que as premissas finais sejam aprovadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 28% | Diretores executivos (CXOs): 18% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 31% |
| Empresas de menor porte: 25% | Gerentes: 51% |
Dimensionamento e Previsão do Mercado
Nosso dimensionamento parte de uma reconstrução de cima para baixo da oferta europeia de bioplásticos efetivamente disponível para os transformadores, utilizando sinais de produção e comércio para corrigir entradas e saídas. Em seguida, filtramos esses volumes pelo que é qualificado como bioplástico no âmbito do estudo. Para manter os totais realistas, os resultados foram corroborados com aproximações seletivas de baixo para cima, incluindo verificações de volume amostral de produtores, verificações de senso de canal de distribuidores e verificações cruzadas de preço médio de venda multiplicado pelo volume para as principais famílias de polímeros.
Os insumos utilizados no modelo de mercado incluem a direção da demanda europeia de embalagens, o cronograma das políticas da UE relacionadas a plásticos de uso único e compostabilidade, os perfis de comissionamento de novas plantas e de aumento gradual da utilização, a adoção de certificações e normas (que afeta o que pode ser vendido em aplicações específicas) e os diferenciais de preço de resinas observados em relação aos plásticos convencionais. A previsão foi realizada por meio de análise de cenários apoiada pelo consenso de especialistas sobre aumentos de utilização, taxas de substituição em embalagens e o ritmo de prontidão da infraestrutura de compostagem industrial. Em seguida, testamos a perspectiva sob pressão com suavização simples de séries temporais na taxa histórica de execução. Quando dados de empresas ou países estavam ausentes, as lacunas foram tratadas por meio de variáveis proxy, como tendências de importação e exportação, capacidade anunciada multiplicada por utilização conservadora e discussões sobre mix de conversão capturadas em entrevistas.
Ciclo de Validação e Atualização de Dados
Os resultados são triangulados por meio de múltiplas verificações para que o mercado não se afaste dos sinais do mundo real. Os resultados do modelo são comparados com indicadores independentes, como comentários sobre utilização de capacidade, fluxos comerciais e mudanças de demanda induzidas por políticas, e as anomalias são revisadas antes da aprovação.
Uma segunda revisão por analista é concluída para identificar desvios de definição, incompatibilidades de unidades e premissas de preços que evoluem com rapidez excessiva. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como inaugurações importantes de plantas, mudanças regulatórias ou variações abruptas nos custos de matérias-primas. Antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do Mercado Europeu de Bioplásticos da Mordor Intelligence Comparado a Outras Estimativas Publicadas
As estimativas de mercado publicadas para bioplásticos europeus frequentemente não coincidem porque são construídas com limites diferentes, unidades diferentes (valor versus volume) e premissas diferentes sobre o que conta como bioplástico nas remessas comerciais. O momento também importa, pois esse mercado se move rapidamente quando nova capacidade entra em operação ou quando mudanças regulatórias aceleram a demanda.
Evidências de aumento gradual de capacidade e verificações de fluxo de resinas corrigidas pelo comércio europeu são utilizadas como balizadores, e esses sinais são o que vincula a estimativa da Mordor Intelligence aos volumes de bioplásticos produzidos e acabados na Europa antes da venda aos transformadores. As maiores lacunas que identificamos em outros dados geralmente decorrem da contabilização de receitas globais alocadas à Europa, da mistura de capacidade anunciada com vendas reais ou da aplicação de preços médios amplos que não refletem as mudanças no mix de polímeros entre PLA, misturas de amido e grades de base biológica drop-in.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,79 M toneladas (2026) | |
| Consultoria Global A | 6,75 bilhões de USD (2024) | Estimativa baseada em valor que pode incorporar categorias químicas mais amplas e alocação de receitas à Europa, podendo ser sensível aos preços médios de venda assumidos e ao mix de uso final entre países. |
| Editora Setorial B | 4,50 bilhões de USD (2024) | Utiliza uma perspectiva de receita com um ano-base e janela de previsão diferentes, podendo incluir vendas que não são estritamente produzidas e acabadas dentro da Europa ou aplicar premissas genéricas de progressão de preços. |
A tabela mostra que a dispersão é impulsionada principalmente pela escolha de unidades e pelos limites do escopo, e não apenas pelas expectativas de crescimento. Ao ancorar o modelo em sinais observáveis de oferta e fluxo e, em seguida, validar preços e mix por meio de entrevistas, mantemos a estimativa rastreável a etapas reproduzíveis e inclusões claras, o que ajuda os usuários a comparar cenários sem expansão oculta de categorias.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de bioplásticos na Europa em 2026?
O tamanho do mercado de bioplásticos na Europa é estimado em 0,79 milhão de toneladas em 2026 e está a caminho de atingir 1,81 milhão de toneladas até 2031.
Qual segmento cresce mais rapidamente dentro dos bioplásticos europeus?
Espera-se que a embalagem flexível registre o CAGR mais rápido de 22,95% porque as misturas de PBAT e amido podem ser processadas nas linhas de filme existentes.
Por que a Alemanha é a principal produtora europeia de bioplásticos?
A Alemanha abriga 128 plantas de compostagem certificadas, extensos clusters químicos e subsídios que cobrem 25% do investimento em biorefinarias lignocelulósicas.
Qual é o papel do CBAM na adoção de bioplásticos?
O Mecanismo de Ajustamento Carbónico nas Fronteiras acrescenta EUR 80 por tonelada ao polietileno fóssil importado, tornando o bio-PE certificado competitivo em termos de custo.
Como as fábricas de celulose estão contribuindo para o fornecimento futuro?
As fábricas de celulose nórdicas adaptam linhas de hidrólise enzimática para criar açúcares à base de madeira, alimentando a produção integrada de PLA e PHA a um custo mais baixo.