
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
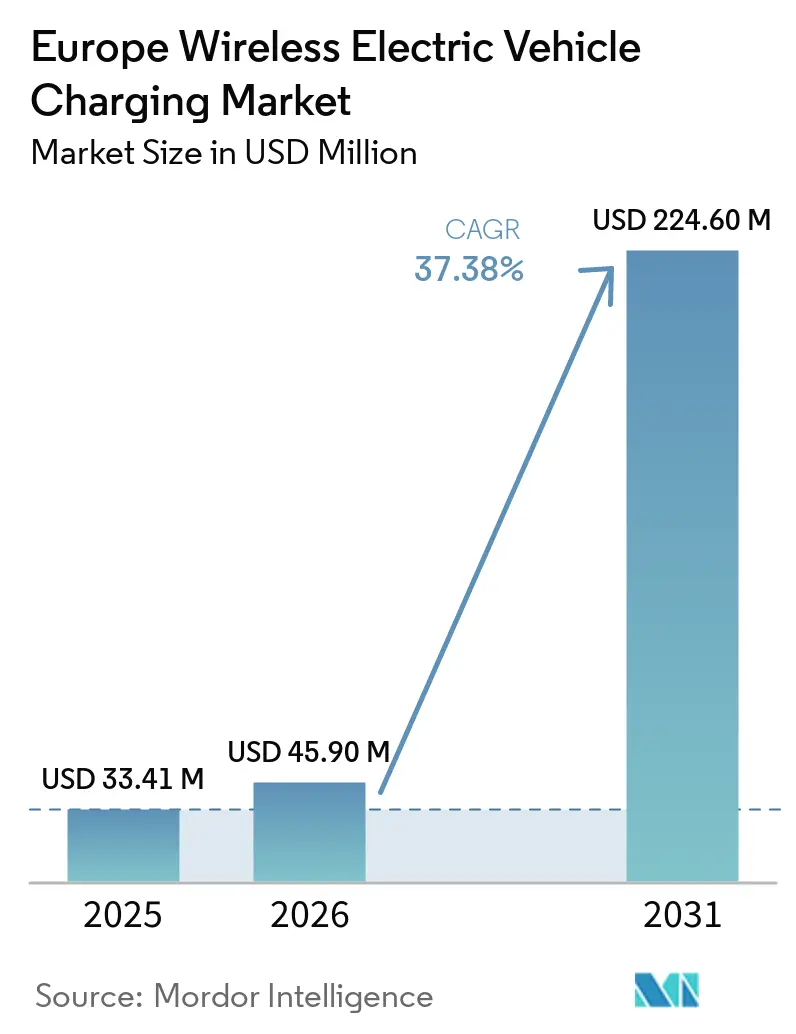
| Tamanho do mercado no ano base (2025) | 33.41 Milhões de dólares |
| Tamanho do Mercado (2026) | 45.90 Milhões de dólares |
| Tamanho do Mercado (2031) | 224.60 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 37.38 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Carregamento Sem Fio de Veículos Elétricos por Mordor Intelligence
O tamanho do mercado europeu de carregamento sem fio de veículos elétricos foi avaliado em 33,41 milhões de USD em 2025, estimado em 45,90 milhões de USD em 2026, e projetado para atingir 224,60 milhões de USD até 2031, registrando um CAGR de 37,38% entre 2026 e 2031. O mercado europeu de carregamento sem fio de veículos elétricos está migrando de demonstrações financiadas para a implantação comercial inicial em frotas de transporte público e veículos de passageiros premium. Essa transição envolve diferentes requisitos de infraestrutura, processos de aquisição e padrões operacionais, embora ambos os casos de uso valorizem a transferência confiável de energia sem conexões manuais repetidas por cabo. Ambos os casos de uso visam eliminar a ação do motorista necessária para o carregamento por plugue, melhorando assim a consistência da atividade de carregamento quando os veículos seguem horários regulares e retornam a locais conhecidos. As regras de interoperabilidade da UE, as decisões de design dos fabricantes de equipamentos originais (OEMs) e o interesse das frotas em automação de depósitos estão moldando a demanda durante o mesmo período. O mercado europeu de carregamento sem fio de veículos elétricos dependerá da disponibilidade de receptores tanto quanto do investimento em infraestrutura, pois as bases públicas precisam de veículos compatíveis para gerar utilização. Os fornecedores estão, portanto, competindo em desempenho tecnológico, certificação, integração de sistemas e capacidade de suportar diferentes modelos de aquisição em locais de carregamento públicos e privados na Europa.
Principais Conclusões do Relatório
- Por tipo de componente, as bases de carregamento detinham 37,67% da participação do mercado europeu de carregamento sem fio de veículos elétricos em 2025, enquanto os sistemas de gerenciamento de bateria estão projetados para crescer a um CAGR de 40,39% até 2031.
- Por tipo de carregamento, o carregamento sem fio estático representou 78,43% da receita de 2025, enquanto o carregamento sem fio dinâmico está projetado para expandir a um CAGR de 53,29% até 2031.
- Por tipo de veículo, os automóveis de passageiros representaram 63,17% da receita de 2025, enquanto os veículos comerciais avançarão a um CAGR de 41,76% até 2031.
- Por potência de saída, as configurações de até 10 kW representaram 51,29% da receita de 2025, enquanto as configurações acima de 150 kW crescerão a um CAGR de 61,42% até 2031.
- Por local de instalação, as instalações comerciais e em depósitos representaram 56,87% da receita de 2025, enquanto as instalações em rodovias e faixas registrarão um CAGR de 49,91% até 2031.
- Por plataforma tecnológica, o acoplamento ressonante indutivo representou 71,61% da receita de 2025, enquanto as plataformas de alinhamento com múltiplas bobinas estão projetadas para expandir a um CAGR de 58,27% até 2031.
- Por país, a Alemanha representou 28,35% da receita de 2025, enquanto o Reino Unido está projetado para crescer a um CAGR de 52,67% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações Europeias de Emissões e Mandatos de Eletrificação | +9.2% | Em toda a UE, mais elevado na Alemanha, França e Países Baixos | Curto prazo (≤ 2 anos) |
| Eletrificação do Transporte Público e das Frotas Municipais | +7.1% | Alemanha, Reino Unido, Noruega, Finlândia e Países Baixos | Curto prazo (≤ 2 anos) |
| Automação de Depósitos e Economia de Tempo de Atividade das Frotas | +5.8% | Alemanha, Reino Unido, França e Benelux | Médio prazo (2-4 anos) |
| Integração pelos OEMs e Adoção de Veículos Elétricos Premium | +5.4% | Alemanha, Reino Unido, França e países nórdicos | Médio prazo (2-4 anos) |
| Corredores de Carregamento Sem Fio Dinâmico para Transporte Comercial | +4.6% | França, Alemanha, Reino Unido e Noruega | Longo prazo (≥ 4 anos) |
| Redução do Dimensionamento de Baterias por Meio de Carregamento de Oportunidade | +3.2% | Alemanha, França e corredores mais amplos da UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Europeias de Emissões e Mandatos de Eletrificação
O Regulamento Delegado da UE 2025/656 foi adotado em 2 de abril de 2025 e entrou em vigor em 8 de janeiro de 2026. Ele exige as normas EN IEC 61980-1, EN IEC 61980-2 e EN IEC 61980-3 para pontos de recarga sem fio estáticos indutivos para veículos elétricos leves. Os requisitos comuns oferecem aos compradores municipais uma base mais clara para incluir equipamentos sem fio em especificações de licitação, o que é importante quando os compradores públicos precisam de critérios de conformidade documentados antes de poderem comparar abordagens alternativas de infraestrutura. Eles também reduzem a necessidade de os fornecedores navegarem por interpretações nacionais separadas ao atender vários países da UE. O mercado europeu de carregamento sem fio de veículos elétricos pode, portanto, se beneficiar de uma rota de certificação mais consistente para sistemas estáticos. Isso é relevante para fornecedores que desejam oferecer o mesmo equipamento principal em vários países, para compradores públicos que precisam de requisitos de licitação comparáveis e para fabricantes de veículos que não querem que uma opção de carregamento exija um caminho técnico diferente em cada localidade europeia. Também pode tornar as discussões de projetos mais focadas em design de local, conexão à rede elétrica, compatibilidade de veículos e uso operacional, em vez de diferenças não resolvidas na interpretação nacional. O AFIR também exige uma potência mínima de pool de 600 kW nas estações de carregamento da Rede Transeuropeia de Transportes (TEN-T) Core a partir de 2027, o que incentiva os operadores a planejar uma base cabeada de alta capacidade que possa posteriormente suportar recursos de automação [1].
Eletrificação do Transporte Público e das Frotas Municipais
As autoridades de transporte público estão considerando o carregamento sem fio à medida que as frotas são renovadas, especialmente em rotas de ônibus com ciclos operacionais frequentes e previsíveis. O carregamento automatizado em depósitos pode eliminar uma tarefa adicional do motorista e apoiar a disponibilidade dos veículos durante as operações noturnas. Oslo, Helsinque e Amsterdã possuem redes densas de ônibus com consumo de energia que pode ser planejado por rota. Esse cenário melhora o caso comercial porque o uso das bases pode ser medido em relação ao custo de cada instalação, e os operadores podem relacionar o padrão de carregamento a rotas conhecidas, tempo de parada planejado e número de veículos que utilizam o local. Os ciclos de aquisição de frotas geralmente duram de 5 a 8 anos, portanto, os sistemas especificados em 2026 podem influenciar a base instalada até o início da década de 2030. O mercado europeu de carregamento sem fio de veículos elétricos tem a oportunidade de construir referências por meio de implantações em transporte público antes de uma adoção mais ampla pelas frotas.
Automação de Depósitos e Economia de Tempo de Atividade das Frotas
O carregamento sem fio em depósitos elimina a necessidade de o motorista conectar um cabo a cada evento de carregamento. Isso pode reduzir o tempo de rotatividade dos veículos comerciais e pode ser avaliado em relação ao custo de uma instalação de base, permitindo que um operador de frota considere se menos manuseio manual e menos eventos de carregamento perdidos melhoram a economia das operações diárias. Um projeto no sudoeste de Estocolmo mostrou um caminhão elétrico leve carregando em uma doca de carga durante o manuseio de mercadorias e novamente durante a noite em um depósito da Ahlsell AB. Essa abordagem integra o carregamento ao processo logístico normal, em vez de adicionar uma parada separada. É relevante onde o evento de carregamento pode ocorrer enquanto um veículo já está parado para carga, descarga ou retorno noturno, de modo que o operador não precise criar um procedimento separado apenas para obter energia. O carregamento de oportunidade também pode suportar baterias menores, o que pode reduzir a massa do veículo e preservar a capacidade de carga para operadores comerciais leves. O mercado europeu de carregamento sem fio de veículos elétricos é, consequentemente, relevante tanto para a eficiência dos depósitos quanto para o custo total de propriedade.
Integração pelos OEMs e Adoção de Veículos Elétricos Premium
A Porsche lançou um sistema de carregamento sem fio de 11 kW para o Cayenne Electric na Europa em 2026 [2]. O sistema é integrado de fábrica, certificado de acordo com os padrões da UE e dos EUA, e alcança eficiência de transferência acima de 90% em uma distância de ar de até 18 cm. O lançamento transforma o carregamento sem fio de uma opção piloto ou de retrofit em um recurso que os clientes podem adquirir com um veículo elétrico a bateria de produção. Ele deve criar dados operacionais a partir do uso de carregamento residencial e semipúblico, incluindo informações sobre o comportamento do cliente, desempenho de posicionamento, transferência de energia e as condições práticas que os programas posteriores de veículos e infraestrutura precisarão abordar. Os fornecedores podem se basear nessa experiência ao buscar aprovações subsequentes específicas de modelos com outros OEMs. A instalação mais ampla em plataformas de volume ainda dependerá de custos mais baixos de receptores e de compromissos de demanda de múltiplos fabricantes de veículos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Gasto de Capital em Comparação com o Carregamento CC Cabeado | -4.8% | Em toda a UE; mais agudo na Espanha, Itália e Finlândia | Curto a médio prazo (≤ 3 anos) |
| Disponibilidade Limitada de Receptores Instalados de Fábrica em Veículos de Mercado de Massa | -3.6% | Em toda a UE; alívio parcial de projetos piloto de OEMs na Alemanha e no Reino Unido | Médio prazo (2–4 anos) |
| Complexidade de Licenciamento e Obras Civis para Sistemas em Rodovias | -2.1% | França, Alemanha, Noruega; extensão para Itália e Espanha | Médio a longo prazo (2–5 anos) |
| Validação de Alinhamento, Eficiência e Compatibilidade Eletromagnética | -1.8% | Em toda a UE; mais agudo na Alemanha (KBA) e nos Países Baixos | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Gasto de Capital em Comparação com o Carregamento CC Cabeado
Os sistemas sem fio dinâmicos exigem escavação, embutimento de bobinas e restauração da superfície da estrada, o que eleva o custo de capital de uma rota em comparação com a infraestrutura de carregamento cabeado. Os fechamentos de estradas podem adicionar custos indiretos a corredores logísticos ativos. As bases estáticas exigem trabalhos civis menos extensos, mas ainda podem custar mais do que alternativas que não precisam de instalação abaixo do piso. O mercado europeu de carregamento sem fio de veículos elétricos deve demonstrar economias operacionais e benefícios relacionados à bateria para justificar um investimento inicial mais elevado. O caso comercial é mais forte onde a automação do carregamento oferece valor claro para o tempo de atividade da frota ou a utilização de mão de obra, uma vez que um operador deve ser capaz de vincular o custo mais alto do projeto a benefícios mensuráveis de um processo de carregamento mais confiável. A redução de custos dependerá da instalação de bobinas junto à manutenção rodoviária planejada e do aumento dos volumes de produção de hardware.
Disponibilidade Limitada de Receptores Instalados de Fábrica em Veículos de Mercado de Massa
As bases públicas e as faixas de carregamento não podem gerar receita sem hardware receptor compatível nos veículos. A penetração de receptores na Europa permanece limitada, além dos projetos piloto de transporte público e do lançamento do Porsche Cayenne Electric. Os programas de retrofit podem fornecer uma alternativa parcial, mas seus volumes não são suficientes para mudar rapidamente a base de veículos. Isso limita a utilização para operadores que consideram a infraestrutura sem fio pública antes que as opções instaladas de fábrica se tornem comuns, deixando-os incapazes de presumir que muitos veículos podem usar um ativo simplesmente porque está instalado em um local público ou semipúblico. A restrição deve diminuir à medida que as instalações premium demonstrem demanda e os fabricantes de veículos ampliem suas ofertas. Até então, os operadores de infraestrutura estão fazendo um compromisso de longo prazo com a adoção de receptores no mercado europeu de carregamento sem fio de veículos elétricos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Componente:
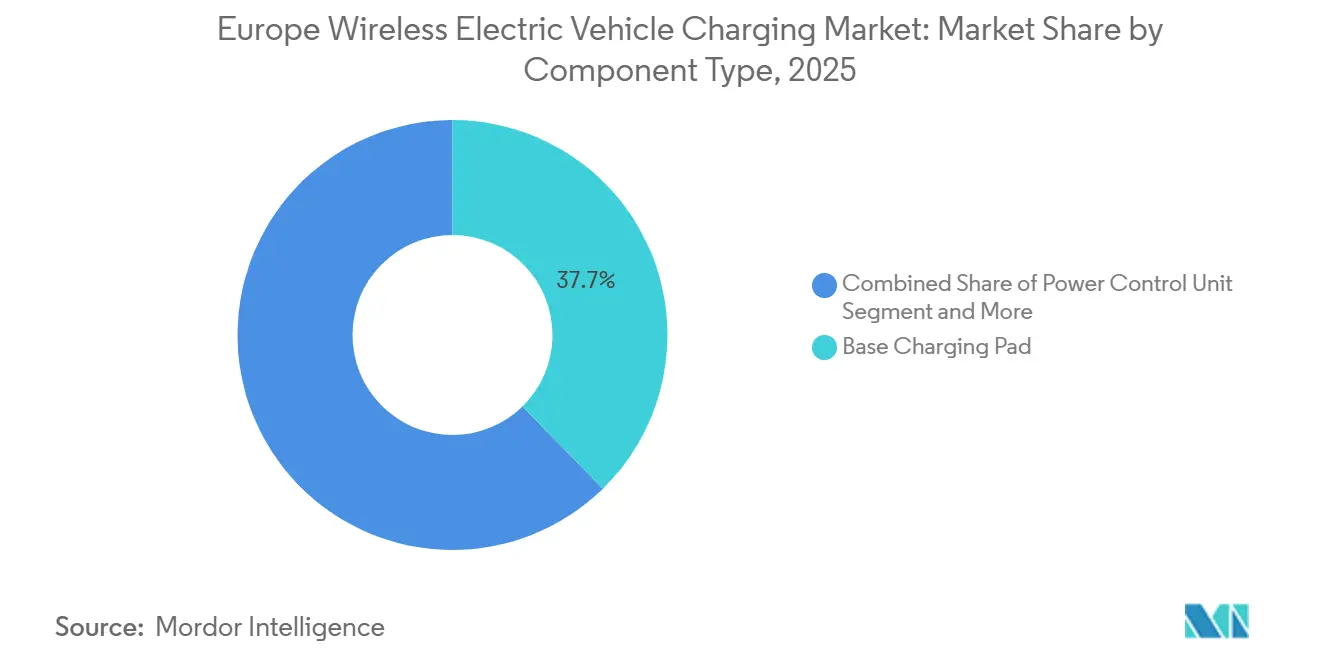
As Bases de Carregamento Lideram a Receita Atual Enquanto os Sistemas de Gerenciamento de Bateria Crescem Mais RapidamenteAs Bases de Carregamento representaram 37,67% da receita de componentes de 2025, tornando o equipamento do lado do solo o maior elemento de hardware atual. Cada instalação requer uma base transmissora, seja ela para um espaço de estacionamento privado, um depósito ou um sistema rodoviário, de modo que o ativo do lado do solo permanece central para o valor do sistema entregue e o plano de instalação. Os Sistemas de Gerenciamento de Bateria estão previstos para crescer a um CAGR de 40,39% de 2026 a 2031. Os projetos de sistemas de gerenciamento de bateria sem fio podem eliminar os chicotes de fiação de baixa tensão entre as células da bateria, alterando assim a arquitetura do pacote de baterias e dando aos desenvolvedores de veículos outro motivo para coordenar as decisões de carregamento e sistema de bateria. Isso pode reduzir o peso do pacote e simplificar a montagem da bateria. Também pode suportar diagnósticos remotos e funções de manutenção preditiva.
O tamanho do mercado europeu de carregamento sem fio de veículos elétricos para componentes continuará a refletir a necessidade de equipamentos tanto do lado do solo quanto do lado do veículo. As Unidades de Controle de Potência gerenciam a transferência de energia em diferentes distâncias de ar e posições do veículo. As Bases de Carregamento do Veículo recebem a energia transmitida e devem funcionar com o sistema de bateria do veículo. A norma EN IEC 61980-2:2023 define as comunicações entre uma base e o receptor do veículo sob os requisitos da UE que se aplicam a partir de janeiro de 2026. Essa norma fornece aos fornecedores uma interface compartilhada para integração, de modo que a base de carregamento, o receptor e os sistemas do veículo possam ser projetados em torno de expectativas de comunicação comuns, em vez de abordagens diferentes para cada implantação nacional ou específica do veículo. Para os fornecedores, essa consistência é particularmente importante quando o desenvolvimento de componentes deve se alinhar com múltiplos programas de OEMs e projetos de infraestrutura simultaneamente. Pode reduzir o custo de adaptar uma arquitetura de sistema de gerenciamento de bateria sem fio para múltiplos programas de OEMs.



Por Tipo de Carregamento:
Os Sistemas Estáticos Ancoram a Receita Enquanto os Corredores Dinâmicos Escalam RapidamenteO Carregamento Sem Fio Estático detinha 78,43% da receita de 2025, refletindo sua prontidão comercial anterior em depósitos e locais de estacionamento. As posições dos veículos são previsíveis nesses ambientes, e as obras civis podem ser planejadas dentro de um local definido. Os operadores também podem estimar os retornos com base no uso conhecido da frota ou do estacionamento. O Carregamento Sem Fio Dinâmico crescerá a um CAGR de 53,29% de 2026 a 2031, a partir de uma base instalada menor. Seu progresso depende de projetos piloto em corredores que avancem para a aquisição formal pelas autoridades rodoviárias, onde os patrocinadores devem demonstrar que a tecnologia pode ser instalada, mantida e operada dentro das práticas normais de gestão rodoviária. A avaliação também se estende além do equipamento de carregamento, pois as autoridades devem considerar a perturbação do tráfego, o sequenciamento da construção, a qualidade da superfície da estrada e o uso esperado por veículos comerciais compatíveis. O projeto A10 próximo a Paris fornece um caso de teste operacional para essa transição.
A implantação na A10 cobre 1,5 km de autoestrada em operação e utiliza 900 bobinas de indução de cobre. Um consórcio liderado pela VINCI Autoroutes relatou pico de potência superior a 300 kW e potência média superior a 200 kW durante os testes. Laboratórios independentes da Universidade Gustave Eiffel avaliaram os resultados. As aplicações estáticas e dinâmicas atendem a diferentes grupos de clientes e utilizam diferentes estruturas contratuais, com proprietários de locais tomando decisões focadas em equipamentos e autoridades rodoviárias avaliando compromissos de infraestrutura pública de maior duração. Os sistemas estáticos geralmente são vendidos para um local específico, enquanto os sistemas dinâmicos exigem acordos de longo prazo com autoridades rodoviárias ou concessionários. O mercado europeu de carregamento sem fio de veículos elétricos exigirá que os fornecedores escolham cuidadosamente entre esses modelos operacionais. Um fornecedor que atende a um depósito pode trabalhar com um proprietário de frota definido, um local conhecido e um cronograma de construção contido. Um fornecedor que atende a uma estrada pública enfrenta um grupo mais amplo de partes interessadas que pode incluir uma agência rodoviária, um concessionário, empreiteiros de construção, fornecedores de eletricidade, autoridades locais e operadores de veículos comerciais. As habilidades, o cronograma e a estrutura financeira para essas oportunidades são, portanto, materialmente diferentes, mesmo quando ambas utilizam transferência de energia indutiva.
Por Tipo de Veículo:
Os Automóveis de Passageiros Lideram Enquanto os Veículos Comerciais Crescem Mais RapidamenteOs Automóveis de Passageiros representaram 63,17% da receita por tipo de veículo em 2025, impulsionados principalmente pelo carregamento residencial e semipúblico premium. O Cayenne Electric 2026 da Porsche é um exemplo atual de integração de veículo de passageiros instalada de fábrica. Os Veículos Comerciais crescerão a um CAGR de 41,76% até 2031. Ônibus e coaches representam um caso de uso importante a curto prazo porque as frotas municipais têm rotas densas e horários regulares de depósito. Os veículos comerciais pesados poderiam ganhar importância se os projetos piloto em rodovias estabelecessem um modelo de carga viável, particularmente onde a autonomia, a carga útil e o cronograma de rota de um veículo tornam as abordagens convencionais de parada e carregamento menos adequadas. O caso de valor dependerá de se a energia pode ser entregue de forma confiável durante a viagem ou em paradas planejadas sem perturbar os horários de carga. Os veículos comerciais leves também estão sendo avaliados para carregamento baseado em bases como parte dos planos de automação de depósitos.
A Alemanha registrou mais de 4.000 caminhões elétricos em 2025, mostrando que a eletrificação comercial havia avançado além de demonstrações isoladas. A seleção de carregamento agora se concentra em manter os veículos em serviço durante seus ciclos operacionais, porque o tempo perdido em um depósito ou durante o manuseio de mercadorias pode afetar a conclusão de rotas, o uso do veículo e o valor prático da eletrificação da frota. A implantação em Estocolmo mostrou um caminhão recebendo energia em uma doca de carga e novamente durante a noite em um depósito. Essa abordagem de múltiplos pontos de contato pode tornar o carregamento de oportunidade relevante sem uma faixa dedicada em rodovias. Também vincula as decisões de carregamento à atividade de entrega e ao tempo de parada para manuseio de mercadorias. Essas necessidades operacionais apoiam a expansão do mercado europeu de carregamento sem fio de veículos elétricos nas frotas comerciais.
Por Potência de Saída:
Os Sistemas Abaixo de 10 kW Lideram Enquanto os Sistemas Acima de 150 kW AceleramAbaixo de 10 kW representou 51,29% da receita por potência de saída em 2025. Eles são adequados para residências de veículos de passageiros e locais semipúblicos onde a capacidade da rede elétrica e as necessidades do veículo limitam a saída prática. As configurações de médio alcance entre 11 kW e 150 kW suportam o carregamento em depósitos para ônibus e vans, onde vários veículos podem precisar de energia dentro de uma janela noturna definida ou entre turnos. O requisito relevante não é apenas a saída de uma base, mas também como o local coordena sua capacidade de rede disponível em toda a frota. As configurações acima de 150 kW se expandirão a um CAGR de 61,42% até 2031. Esses sistemas visam estradas dinâmicas e depósitos comerciais de alto rendimento que precisam de desempenho comparável ao carregamento CC cabeado.
A Electreon e a Infineon utilizaram módulos de carboneto de silício CoolSiC 2000 V EasyPACK 3B no sistema A10. As empresas relataram uma potência média de 200 kW e valores de pico acima de 300 kW. O carboneto de silício suporta o desempenho de comutação e térmico necessário em bobinas compactas para embutimento em estradas. Os fornecedores de componentes, portanto, têm um papel direto em saber se os sistemas de alta potência podem avançar além dos volumes piloto, uma vez que o projeto elétrico, o desempenho térmico, a disponibilidade de equipamentos e a posição de custo devem todos suportar um serviço confiável em condições operacionais exigentes. Sua capacidade de fabricação e preços afetarão o cronograma de implantação mais ampla. O mercado europeu de carregamento sem fio de veículos elétricos precisará de eletrônica de alta potência confiável para suas aplicações mais exigentes.
Por Local de Instalação:
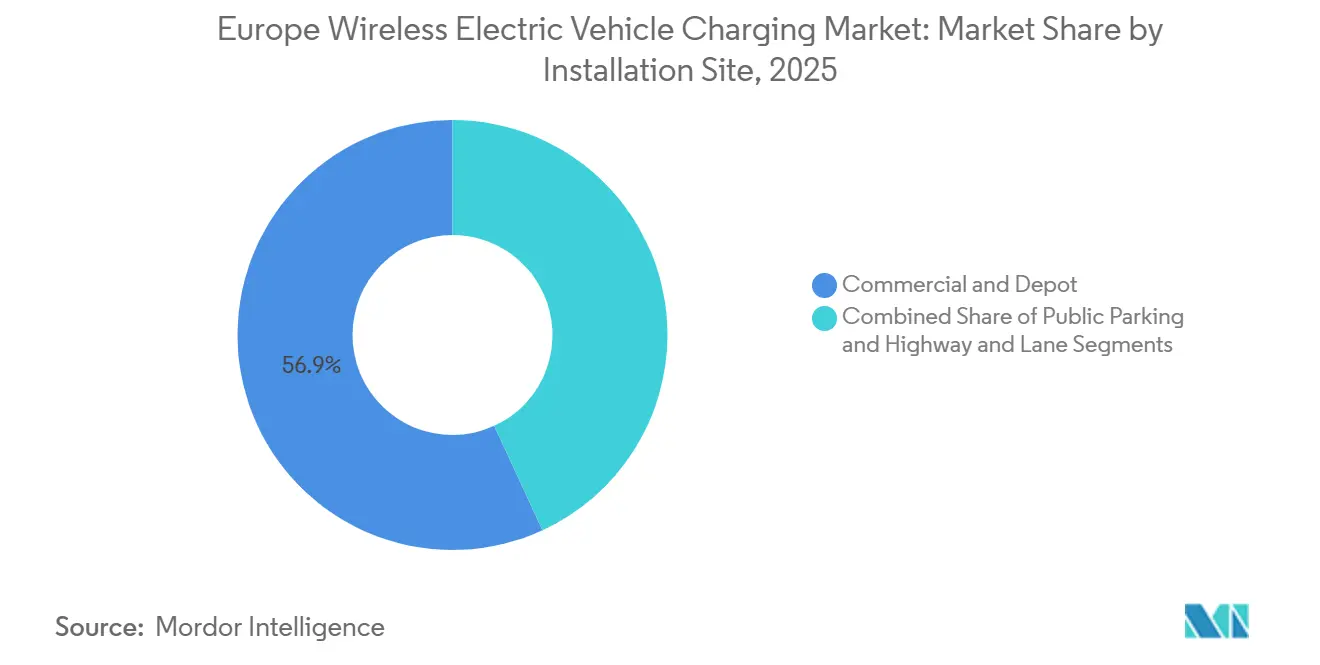
Os Depósitos Lideram Enquanto os Locais em Rodovias Avançam para a Implantação ComercialAs instalações Comerciais e em Depósitos detinham 56,87% da receita de 2025, apoiadas por locais controlados com posições de veículos conhecidas e conexões de rede gerenciadas. Essas condições também reduzem os desafios de licenciamento público encontrados em projetos rodoviários. O Estacionamento Público atende a aplicações premium de passageiros em cidades e locais corporativos. Sua economia permanece dependente de maior disponibilidade de receptores, porque um ativo de estacionamento público precisa atender a veículos compatíveis suficientes para justificar seus custos de equipamento e local. Isso difere de um depósito de frota, onde o operador pode comprar veículos e equipamentos de carregamento como parte da mesma decisão operacional. As instalações em Rodovias e Faixas crescerão a um CAGR de 49,91% de 2026 a 2031. Seu crescimento começa a partir de projetos piloto em corredores e depende de agências de transporte que convertem aprovações em programas de aquisição, um processo que requer confiança no desempenho do equipamento, métodos de construção, conformidade de segurança e o caso operacional para cada rota.
A implantação em rodovias requer uma abordagem de construção diferente da implantação em depósitos. A instalação durante a repavimentação programada do pavimento pode evitar um projeto de escavação separado, permitindo que o trabalho rodoviário e o trabalho de carregamento sejam considerados juntos, em vez de impor dois programas de construção distintos no mesmo corredor. Essa abordagem pode reduzir a perturbação e pode melhorar a economia de longo prazo dos sistemas em rodovias. Também vincula o cronograma do projeto aos ciclos de manutenção rodoviária, em vez dos cronogramas de compra de veículos. Os operadores e as autoridades rodoviárias precisarão equilibrar os requisitos de construção, gestão de tráfego e desempenho de equipamentos. Esses fatores moldam a próxima fase do mercado europeu de carregamento sem fio de veículos elétricos para locais em rodovias.

Por Plataforma Tecnológica:
O Acoplamento Ressonante Indutivo É Estabelecido Enquanto as Plataformas de Múltiplas Bobinas Crescem Mais RapidamenteO Acoplamento Ressonante Indutivo detinha 71,61% da receita da plataforma tecnológica em 2025. Sua posição reflete a maturidade tecnológica, os caminhos de certificação estabelecidos pelos OEMs e o alinhamento com os requisitos da EN IEC 61980. Esses fatores são importantes porque os fabricantes de veículos e os provedores de infraestrutura podem usar uma abordagem baseada em tecnologia com comunicações definidas, parâmetros operacionais e uma rota mais clara pelo processo de conformidade. A Porsche usa essa abordagem no sistema Cayenne Electric a 85 kHz. O sistema também tolera até 10 cm de desalinhamento lateral. O acoplamento ressonante indutivo deve permanecer importante em aplicações estáticas de menor potência. Sua eficiência e alinhamento com as normas oferecem aos operadores um caminho bem compreendido para a implantação.
As Plataformas de Alinhamento com Múltiplas Bobinas se expandirão a um CAGR de 58,27% até 2031. Os sistemas padrão de bobina única exigem posicionamento próximo do veículo, o que pode reduzir o rendimento em depósitos movimentados. Os sistemas de múltiplas bobinas usam matrizes de transmissores sobrepostos e eletrônica adaptativa para atender veículos em uma zona de estacionamento definida. Eles podem suportar frotas mistas com diferentes posições de receptor sem reconfiguração mecânica, ajudando os operadores a manter um processo de carregamento consistente quando ônibus, vans ou outros veículos de frota não compartilham a mesma geometria de carroceria inferior. Isso é útil para depósitos de ônibus que operam vários modelos de veículos, onde uma zona de carregamento que funciona em diferentes posições pode reduzir a complexidade operacional e preservar o benefício central de remover tarefas repetidas de conexão manual. Outras plataformas, incluindo acoplamento capacitivo e projetos de núcleo de ferrite fortemente acoplados, permanecem relevantes para aplicações industriais especializadas com condições ambientais desafiadoras. Essas aplicações podem envolver ambientes subaquáticos, subterrâneos ou de alta vibração, onde a configuração usual de acoplamento ressonante não é a melhor opção para o veículo ou o local de operação.
Análise Geográfica
Mercado Alemão de Carregamento Sem Fio para Veículos Elétricos
A Alemanha detinha 28,35% da participação no mercado europeu de carregamento sem fio para veículos elétricos em 2025. O país combina atividades de pesquisa de fabricantes de equipamentos originais (OEM) e fornecedores de primeiro nível com uma base crescente de veículos elétricos comerciais, oferecendo aos fornecedores de equipamentos acesso a relacionamentos no desenvolvimento de veículos e frotas que podem testar sistemas de carregamento em condições operacionais reais. Programas federais apoiam trabalhos de infraestrutura com finalidade comercial, incluindo corredores de carregamento e instalações para frotas. A Alemanha também possui uma base crescente de carregamento rápido com fio que pode suportar camadas de automação posteriores. Seus projetos abrangem corredores de rodovias, depósitos de transporte e centros logísticos.
A escala da Alemanha a torna uma referência comercial importante para a região, pois seu pipeline inclui diversos cenários de implantação que, coletivamente, testam a integração de veículos, o uso em depósitos, as operações logísticas e os requisitos de carregamento em vias públicas. A aprovação de tipo para equipamentos conectados à rede pode levar de 18 a 24 meses sob as normas alemãs de compatibilidade eletromagnética. Esse processo pode retardar implantações individuais mesmo quando o interesse na infraestrutura é elevado. A França desempenha um papel complementar, pois o projeto da autoestrada A10 tornou-se o primeiro sistema dinâmico de carregamento em autoestrada em operação. Seu desempenho é relevante para as autoridades concessionárias que avaliam tecnologia embarcada em vias públicas, pois o projeto aborda a combinação de fornecimento de energia, operação de veículos, infraestrutura embutida e condições de rodovias em uso. Os resultados oferecem uma referência prática para autoridades que necessitam de evidências além dos testes laboratoriais antes de considerar trabalhos comparáveis em suas próprias redes. O mercado europeu de carregamento sem fio para veículos elétricos acompanhará como esses dois cenários nacionais transformam projetos-piloto em projetos replicáveis, uma vez que a replicabilidade determinará se os fornecedores conseguem avançar de instalações únicas para modelos que agências rodoviárias e operadores de frotas possam adquirir com maior confiança.
Mercado do Reino Unido de Carregamento Sem Fio para Veículos Elétricos
O Reino Unido será a geografia de crescimento mais rápido, com uma CAGR de 52,67% de 2026 a 2031. O Governo do Reino Unido comprometeu financiamento para a infraestrutura de carregamento de veículos elétricos. O pacote inclui financiamento para o programa de Infraestrutura Estratégica de Carregamento. A Noruega, a Finlândia e os Países Baixos oferecem condições favoráveis para implantações de carregamento em transporte público, residencial e semipúblico, apoiadas pela elevada adoção de veículos elétricos e por marcos regulatórios favoráveis. A Espanha e a Itália enfrentam requisitos de densidade de carregamento e possuem corredores de carga que poderão tornar-se relevantes à medida que os custos de carregamento em vias públicas diminuam. A Rússia permanece limitada por seu afastamento das cadeias de fornecimento da União Europeia, dos padrões comuns e dos acordos de plataformas de fabricantes de equipamentos originais.
Cenário Competitivo
Concentração do Mercado
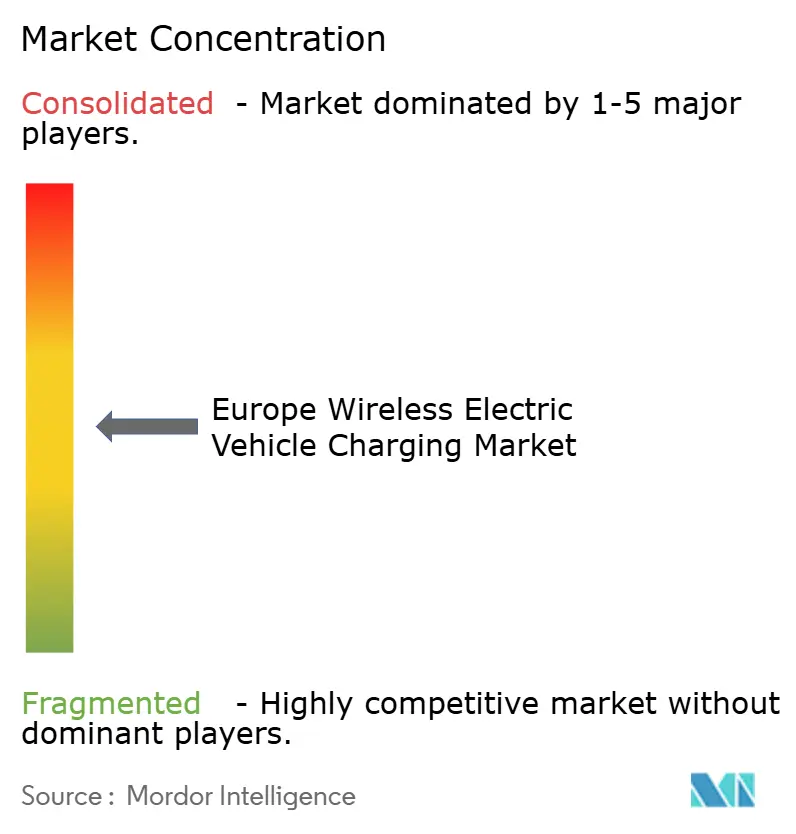
O mercado europeu de carregamento sem fio de veículos elétricos é moderadamente concentrado entre especialistas em infraestrutura, fornecedores automotivos de nível 1 e integradores de sistemas. O modelo de licenciamento de ressonância magnética da WiTricity suporta um ecossistema que inclui OEMs e fornecedores como a ABT e-Line. A Continental AG, a Robert Bosch GmbH e a ZF Friedrichshafen AG competem na camada de componentes e integração. Seus relacionamentos existentes com OEMs abrangem eletrônica de potência, software de veículos e sistemas de eletrificação. Esses relacionamentos podem ser difíceis de replicar para especialistas em tecnologia independentes dentro de um único ciclo de aquisição, porque um programa de veículo deve coordenar hardware, software, validação de segurança, requisitos de fabricação e suporte de serviço antes que uma opção fique disponível para os clientes. A competição, portanto, inclui propriedade intelectual, experiência em certificação e acesso a programas de desenvolvimento de veículos, pois os fornecedores precisam demonstrar que seus sistemas podem operar dentro das plataformas de veículos e atender aos requisitos formais para equipamentos de carregamento.
A Electreon expandiu seu escopo técnico por meio da aquisição da InductEV em março de 2026. A transação combinou 400 patentes concedidas e pendentes em aplicações de base estática, estacionária ultrarrápida e dinâmica em rodovias. Esse portfólio fornece à empresa combinada cobertura em casos de uso de passageiros, entrega, transporte público e uso intensivo, permitindo que ela aborde aplicações com potência de carregamento, posicionamento do veículo, tempo de parada e requisitos de instalação marcadamente diferentes. Também reduz a necessidade de depender de um único tipo de implantação como base para o desenvolvimento de produtos e o envolvimento com clientes. A Infineon trabalhou com a Electreon em módulos de carboneto de silício projetados para sistemas de alta potência. Esse relacionamento mostra que os fornecedores de semicondutores podem se tornar parceiros de desenvolvimento, em vez de apenas fornecedores de componentes. Em projetos sem fio de alta potência, a seleção de componentes tem consequências para a arquitetura geral de carregamento, o tamanho físico do equipamento e o desempenho que o sistema pode sustentar em condições de campo. O mercado europeu de carregamento sem fio de veículos elétricos também tem espaço para software que atribui veículos a bases, agenda energia e gerencia a resposta da rede em uma frota mista, pois o ativo de carregamento deve operar com os horários dos veículos, os procedimentos do depósito, as restrições de eletricidade e os requisitos de energia diária em constante mudança.
A Easelink oferece uma abordagem alternativa à automação com seu sistema de pino condutor Matrix Charging. A SEG Automotive está trabalhando com a Easelink na industrialização e na produção em série para OEMs. O sistema oferece alta eficiência de transferência, mas usa contato físico e uma base montada no solo. O método de concreto magnetizável da Magment poderia reduzir o tempo de instalação em estradas se se mostrar viável em escala comercial. Os requisitos de segurança de campo eletromagnético sob a IEC 62233 e a Diretiva EMF da UE 2013/35/UE adicionam trabalho de certificação. Os fornecedores maiores podem estar em melhor posição para gerenciar esse ônus regulatório, porque as equipes estabelecidas podem coordenar documentação de segurança, validação técnica, alterações de produtos e discussões com clientes em várias jurisdições europeias.
Líderes do Setor Europeu de Carregamento Sem Fio de Veículos Elétricos
-
HEVO Power
-
WiTricity Corporation
-
Electreon Wireless Ltd.
-
ENRX Group AS
-
Plugless Power Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Carregamento Sem Fio para Veículos Elétricos Empresas cobertas neste relatório
- WiTricity Corporation
- Electreon Wireless Ltd.
- HEVO Power
- Plugless Power Inc. (Evatran Group)
- Continental AG
- Robert Bosch GmbH
- Toshiba Corporation
- Qualcomm Technologies, Inc.
- Siemens AG
- ABB Ltd.
- Wireless Advanced Vehicle Electrification, LLC.
- ENRX Group AS
- Momentum Dynamics Corporation
- ZF Friedrichshafen AG
- Valeo SE
- Denso Corporation
- Hitachi Astemo, Ltd.
Desenvolvimentos industriais recentes em Mercado Europeu de Carregamento Sem Fio para Veículos Elétricos
- Junho de 2026: A ERTICO – ITS Europe lançou oficialmente o WiBiCharge, um novo projeto Horizonte Europa que reúne 16 organizações em toda a Europa para avançar na próxima geração de carregamento bidirecional sem fio para veículos elétricos.
- Março de 2026: A IVECO apresentou a primeira van elétrica eDaily pronta para uso em estradas com carregamento sem fio. O veículo suporta tanto a transferência de energia sem fio dinâmica (DWPT) durante a condução quanto o carregamento estático quando estacionado. Este desenvolvimento demonstra a crescente praticidade da tecnologia de carregamento indutivo e seu potencial para apoiar a transição para o transporte elétrico.
Escopo do Relatório do Mercado Europeu de Carregamento Sem Fio de Veículos Elétricos
O Mercado Europeu de Carregamento Sem Fio de Veículos Elétricos é Segmentado por Componente (Base, Unidade de Controle de Potência, Base do Veículo, Sistema de Gerenciamento de Bateria), Carregamento (Estático, Dinâmico), Tipo de Veículo (Automóveis de Passageiros, Comercial), Potência de Saída (Abaixo de 11 kW, 11-150 kW, Acima de 150 kW), Instalação (Depósito, Estacionamento, Rodovia), Tecnologia (Indutivo, Múltiplas Bobinas, Outro) e Geografia (Alemanha, França, Reino Unido, Espanha, Itália, Noruega, Finlândia, Países Baixos, Rússia, Restante da Europa). O Tamanho do Mercado e as Previsões são Fornecidos em Termos de Valor (USD).
Visão geral da segmentação
Por Tipo de Componente
| Base de Carregamento |
| Unidade de Controle de Potência |
| Base de Carregamento do Veículo |
| Sistemas de Gerenciamento de Bateria |
Por Tipo de Carregamento
| Carregamento Sem Fio Estático |
| Carregamento Sem Fio Dinâmico |
Por Tipo de Veículo
| Automóveis de Passageiros | |
| Veículos Comerciais | Ônibus e Coaches |
| Veículos Comerciais Leves | |
| Veículos Comerciais Pesados |
Por Potência de Saída
| Abaixo de 10 kW |
| 11-50 kW |
| 50-150 kW |
| Acima de 150 kW |
Por Local de Instalação
| Comercial e Depósito |
| Estacionamento Público |
| Rodovias e Faixas |
Por Plataforma Tecnológica
| Acoplamento Ressonante Indutivo |
| Plataformas de Alinhamento com Múltiplas Bobinas |
| Outras Plataformas Tecnológicas |
Por País
| Alemanha |
| França |
| Reino Unido |
| Espanha |
| Itália |
| Noruega |
| Finlândia |
| Países Baixos |
| Rússia |
| Restante da Europa |
| Por Tipo de Componente | Base de Carregamento | |
| Unidade de Controle de Potência | ||
| Base de Carregamento do Veículo | ||
| Sistemas de Gerenciamento de Bateria | ||
| Por Tipo de Carregamento | Carregamento Sem Fio Estático | |
| Carregamento Sem Fio Dinâmico | ||
| Por Tipo de Veículo | Automóveis de Passageiros | |
| Veículos Comerciais | Ônibus e Coaches | |
| Veículos Comerciais Leves | ||
| Veículos Comerciais Pesados | ||
| Por Potência de Saída | Abaixo de 10 kW | |
| 11-50 kW | ||
| 50-150 kW | ||
| Acima de 150 kW | ||
| Por Local de Instalação | Comercial e Depósito | |
| Estacionamento Público | ||
| Rodovias e Faixas | ||
| Por Plataforma Tecnológica | Acoplamento Ressonante Indutivo | |
| Plataformas de Alinhamento com Múltiplas Bobinas | ||
| Outras Plataformas Tecnológicas | ||
| Por País | Alemanha | |
| França | ||
| Reino Unido | ||
| Espanha | ||
| Itália | ||
| Noruega | ||
| Finlândia | ||
| Países Baixos | ||
| Rússia | ||
| Restante da Europa | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por carregamento sem fio de veículos elétricos na Europa?
As regras de interoperabilidade da UE, a automação de depósitos de frotas e a integração pelos fabricantes de veículos estão apoiando o crescimento até 2031.
Qual será o tamanho do carregamento sem fio de veículos elétricos na Europa até 2031?
A categoria está prevista para atingir 224,60 milhões de USD até 2031, crescendo a um CAGR de 37,38% a partir de 2026.
Qual abordagem de carregamento lidera a receita atual na Europa?
O Carregamento Sem Fio Estático liderou com 78,43% da receita de 2025 porque está pronto para depósitos e locais de estacionamento fixos.
Por que as frotas comerciais estão adotando sistemas de carregamento sem fio?
O carregamento automatizado pode eliminar etapas do motorista, apoiar o tempo de atividade do depósito e permitir o carregamento de oportunidade durante a atividade logística.
O que está limitando a adoção mais ampla do carregamento sem fio para veículos elétricos?
Os custos de instalação mais elevados e a disponibilidade limitada de receptores instalados de fábrica em veículos de mercado de massa permanecem as principais barreiras.