
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
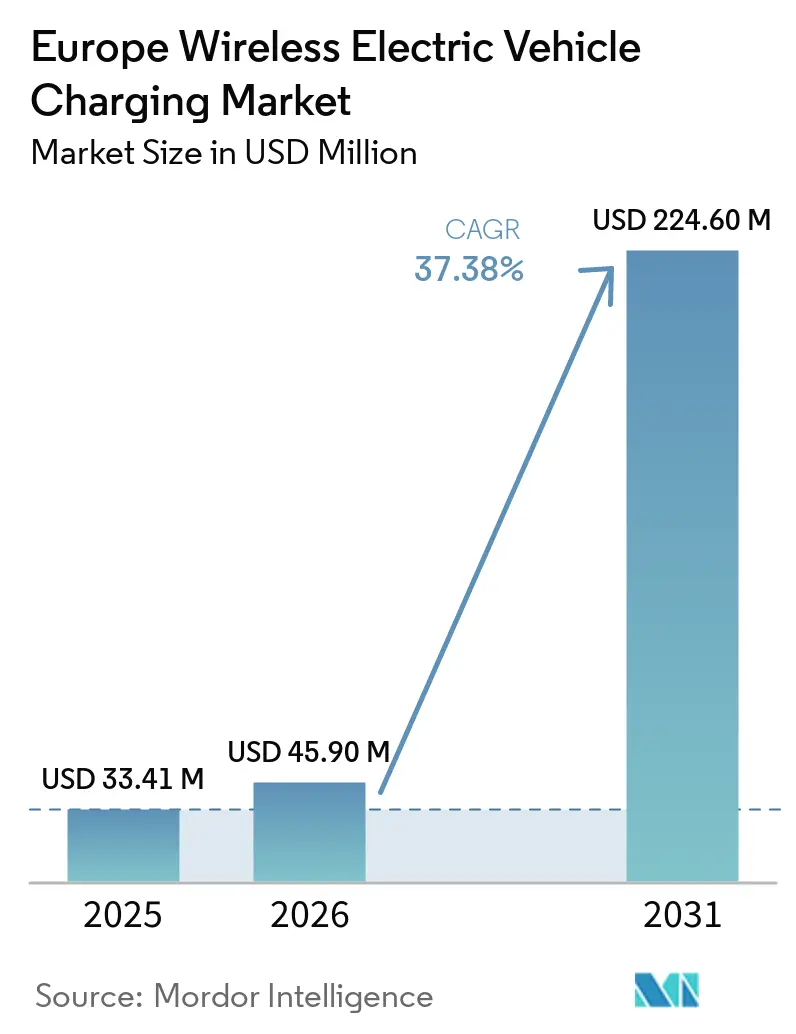
| Taille du marché de l'année de base (2025) | 33.41 Millions de dollars américains |
| Taille du Marché (2026) | 45.90 Millions de dollars américains |
| Taille du Marché (2031) | 224.60 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 37.38 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de la recharge sans fil pour véhicules électriques par Mordor Intelligence
La taille du marché européen de la recharge sans fil pour véhicules électriques était évaluée à 33,41 millions USD en 2025, est estimée à 45,90 millions USD en 2026, et devrait atteindre 224,60 millions USD d'ici 2031, enregistrant un CAGR de 37,38 % entre 2026 et 2031. Le marché européen de la recharge sans fil pour véhicules électriques évolue des démonstrations financées vers un déploiement commercial précoce dans les flottes de transport en commun et les véhicules particuliers haut de gamme. Cette transition implique des exigences d'infrastructure, des processus d'achat et des modes de fonctionnement différents, bien que les deux cas d'usage valorisent un transfert d'énergie fiable sans connexions manuelles répétées par câble. Les deux cas d'usage visent à éliminer l'action du conducteur requise pour la recharge par câble, améliorant ainsi la régularité de l'activité de recharge lorsque les véhicules suivent des horaires réguliers et reviennent à des emplacements connus. Les règles d'interopérabilité de l'UE, les décisions de conception des constructeurs automobiles et l'intérêt des flottes pour l'automatisation des dépôts façonnent la demande au cours de la même période. Le marché européen de la recharge sans fil pour véhicules électriques dépendra de la disponibilité des récepteurs autant que des investissements en infrastructure, car les socles publics ont besoin de véhicules compatibles pour générer de l'utilisation. Les fournisseurs se font donc concurrence sur les performances technologiques, la certification, l'intégration des systèmes et la capacité à soutenir différents modèles d'approvisionnement dans les sites de recharge publics et privés en Europe.
Points clés du rapport
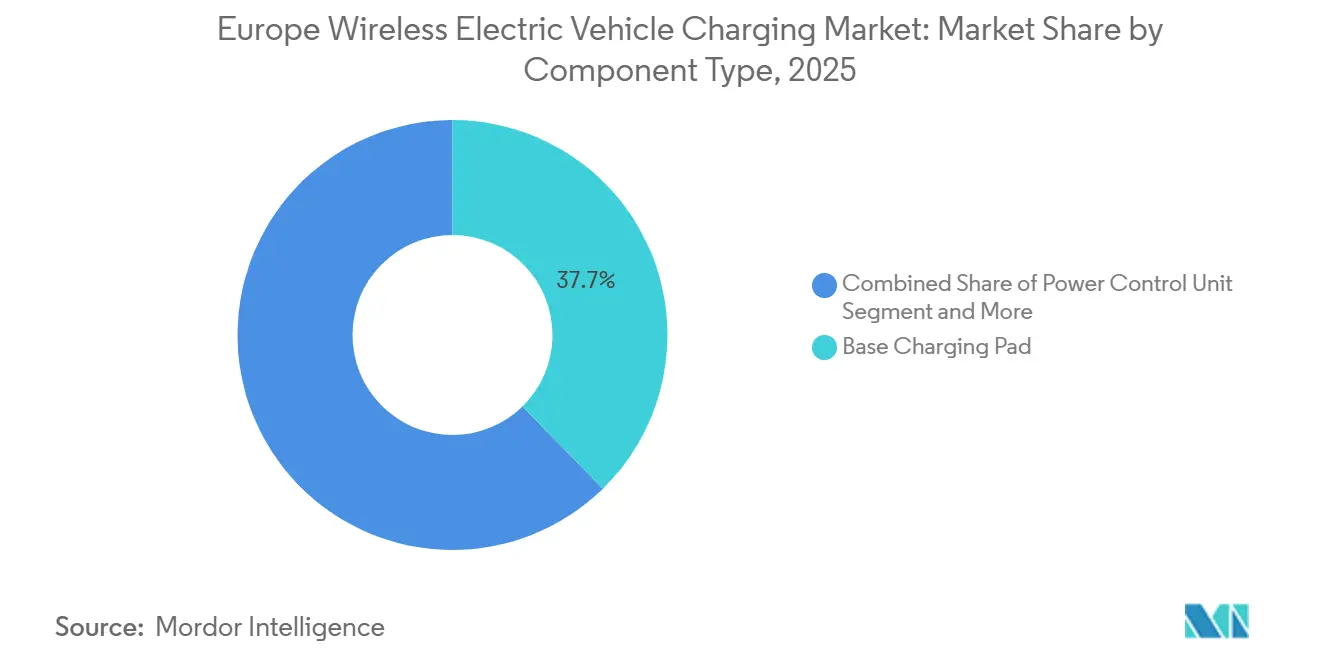
- Par type de composant, les socles de charge ont représenté 37,67 % de la part du marché européen de la recharge sans fil pour véhicules électriques en 2025, tandis que les systèmes de gestion de batterie devraient croître à un CAGR de 40,39 % jusqu'en 2031.
- Par type de charge, la recharge sans fil statique a représenté 78,43 % des revenus de 2025, tandis que la recharge sans fil dynamique devrait se développer à un CAGR de 53,29 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières ont représenté 63,17 % des revenus de 2025, tandis que les véhicules commerciaux progresseront à un CAGR de 41,76 % jusqu'en 2031.
- Par puissance de sortie, les configurations jusqu'à 10 kW ont représenté 51,29 % des revenus de 2025, tandis que les configurations supérieures à 150 kW croîtront à un CAGR de 61,42 % jusqu'en 2031.
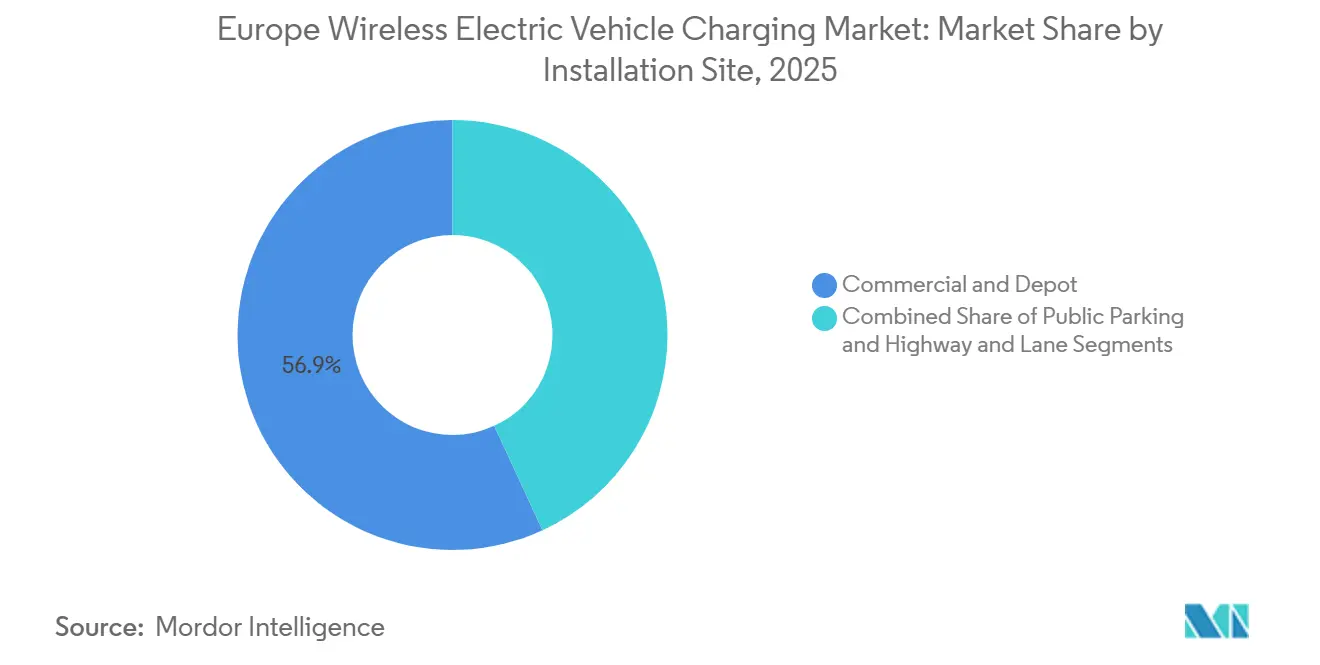
- Par site d'installation, les installations commerciales et en dépôt ont représenté 56,87 % des revenus de 2025, tandis que les installations sur autoroute et en voie de circulation enregistreront un CAGR de 49,91 % jusqu'en 2031.
- Par plateforme technologique, le couplage résonant inductif a représenté 71,61 % des revenus de 2025, tandis que les plateformes à bobines multiples devraient se développer à un CAGR de 58,27 % jusqu'en 2031.
- Par pays, l'Allemagne a représenté 28,35 % des revenus de 2025, tandis que le Royaume-Uni devrait croître à un CAGR de 52,67 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Réglementations européennes sur les émissions et mandats d'électrification | +9.2% | À l'échelle de l'UE, plus marqué en Allemagne, en France et aux Pays-Bas | Court terme (≤ 2 ans) |
| Électrification des transports en commun et des flottes municipales | +7.1% | Allemagne, Royaume-Uni, Norvège, Finlande et Pays-Bas | Court terme (≤ 2 ans) |
| Automatisation des dépôts et économie de disponibilité des flottes | +5.8% | Allemagne, Royaume-Uni, France et Benelux | Moyen terme (2-4 ans) |
| Intégration par les constructeurs automobiles et adoption des véhicules électriques haut de gamme | +5.4% | Allemagne, Royaume-Uni, France et pays nordiques | Moyen terme (2-4 ans) |
| Corridors de recharge sans fil dynamique pour le transport commercial | +4.6% | France, Allemagne, Royaume-Uni et Norvège | Long terme (≥ 4 ans) |
| Réduction de la taille des batteries grâce à la recharge d'opportunité | +3.2% | Allemagne, France et corridors UE plus larges | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations européennes sur les émissions et mandats d'électrification
Le règlement délégué UE 2025/656 a été adopté le 2 avril 2025 et est entré en vigueur le 8 janvier 2026. Il exige les normes EN IEC 61980-1, EN IEC 61980-2 et EN IEC 61980-3 pour les points de recharge sans fil statique inductive pour les véhicules électriques légers. Les exigences communes donnent aux acheteurs municipaux une base plus claire pour inclure les équipements sans fil dans les cahiers des charges des appels d'offres, ce qui est important lorsque les acheteurs publics ont besoin de critères de conformité documentés avant de pouvoir comparer différentes approches d'infrastructure. Elles réduisent également la nécessité pour les fournisseurs de naviguer entre des interprétations nationales distinctes lorsqu'ils servent plusieurs pays de l'UE. Le marché européen de la recharge sans fil pour véhicules électriques peut donc bénéficier d'une voie de certification plus cohérente pour les systèmes statiques. Cela importe pour les fournisseurs qui souhaitent proposer le même équipement de base dans plusieurs pays, pour les acheteurs publics qui ont besoin d'exigences d'appel d'offres comparables, et pour les constructeurs de véhicules qui ne souhaitent pas qu'une option de recharge nécessite une voie technique différente dans chaque pays européen. Cela peut également rendre les discussions de projet plus axées sur la conception du site, le raccordement au réseau, la compatibilité des véhicules et l'utilisation opérationnelle, plutôt que sur des divergences non résolues dans l'interprétation nationale. L'AFIR exige également une puissance minimale de 600 kW aux stations de recharge du réseau central RTE-T à partir de 2027, ce qui encourage les opérateurs à planifier une infrastructure filaire haute capacité pouvant ultérieurement prendre en charge des fonctionnalités d'automatisation [1].
Électrification des transports en commun et des flottes municipales
Les autorités de transport en commun envisagent la recharge sans fil lors du renouvellement des flottes, notamment sur les lignes de bus à cycles d'exploitation fréquents et prévisibles. La recharge automatisée en dépôt peut éliminer une tâche supplémentaire pour le conducteur et soutenir la disponibilité des véhicules lors des opérations nocturnes. Oslo, Helsinki et Amsterdam disposent de réseaux de bus denses dont la consommation d'énergie peut être planifiée par ligne. Ce contexte améliore le modèle commercial car l'utilisation des socles peut être mesurée par rapport au coût de chaque installation, et les opérateurs peuvent relier le schéma de recharge aux lignes connues, aux temps d'arrêt planifiés et au nombre de véhicules utilisant le site. Les cycles d'approvisionnement des flottes s'étendent généralement sur 5 à 8 ans, de sorte que les systèmes spécifiés en 2026 peuvent influencer le parc installé jusqu'au début des années 2030. Le marché européen de la recharge sans fil pour véhicules électriques a l'opportunité de construire des références à travers les déploiements dans les transports en commun avant une adoption plus large par les flottes.
Automatisation des dépôts et économie de disponibilité des flottes
La recharge sans fil dans les dépôts supprime la nécessité pour un conducteur de connecter un câble lors de chaque événement de recharge. Cela peut réduire le temps de rotation des véhicules commerciaux et peut être évalué par rapport au coût d'une installation de socle, permettant à un opérateur de flotte de déterminer si une manipulation manuelle réduite et moins d'événements de recharge manqués améliorent l'économie des opérations quotidiennes. Un projet dans le sud-ouest de Stockholm a montré un camion léger électrique se rechargeant à un quai de chargement pendant la manutention des marchandises et à nouveau la nuit dans un dépôt d'Ahlsell AB. Cette approche intègre la recharge dans le processus logistique normal plutôt que d'ajouter un arrêt séparé. Elle est pertinente lorsque l'événement de recharge peut se produire pendant qu'un véhicule est déjà à l'arrêt pour le chargement, le déchargement ou un retour nocturne, de sorte que l'opérateur n'a pas à créer une procédure séparée simplement pour obtenir de l'énergie. La recharge d'opportunité peut également prendre en charge des batteries plus petites, ce qui peut réduire la masse du véhicule et préserver la capacité de charge utile pour les opérateurs de véhicules utilitaires légers. Le marché européen de la recharge sans fil pour véhicules électriques est donc pertinent à la fois pour l'efficacité des dépôts et le coût total de possession.
Intégration par les constructeurs automobiles et adoption des véhicules électriques haut de gamme
Porsche a lancé un système de recharge sans fil de 11 kW pour le Cayenne Electric en Europe en 2026 [2]. Le système est intégré en usine, certifié selon les normes de l'UE et des États-Unis, et atteint une efficacité de transfert supérieure à 90 % sur un entrefer allant jusqu'à 18 cm. Le lancement transforme la recharge sans fil d'une option pilote ou de rétrofit en une fonctionnalité que les clients peuvent acheter avec un véhicule électrique à batterie de production. Il devrait créer des données opérationnelles issues de l'utilisation en recharge résidentielle et semi-publique, notamment des informations sur le comportement des clients, les performances de positionnement, le transfert d'énergie et les conditions pratiques que les programmes ultérieurs de véhicules et d'infrastructure devront prendre en compte. Les fournisseurs pourront s'appuyer sur cette expérience pour obtenir des homologations spécifiques à des modèles ultérieurs auprès d'autres constructeurs automobiles. Un déploiement plus large sur des plateformes à grand volume dépendra encore de la réduction des coûts des récepteurs et des engagements de demande de plusieurs constructeurs de véhicules.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Dépenses d'investissement élevées par rapport à la recharge filaire en courant continu | -4.8% | À l'échelle de l'UE ; plus aigu en Espagne, en Italie et en Finlande | Court à moyen terme (≤ 3 ans) |
| Disponibilité limitée des récepteurs montés en usine dans les véhicules grand public | -3.6% | À l'échelle de l'UE ; soulagement partiel grâce aux projets pilotes des constructeurs en Allemagne et au Royaume-Uni | Moyen terme (2-4 ans) |
| Complexité des autorisations et des travaux de génie civil pour les systèmes en chaussée | -2.1% | France, Allemagne, Norvège ; répercussions sur l'Italie et l'Espagne | Moyen à long terme (2-5 ans) |
| Validation de l'alignement, de l'efficacité et de la compatibilité électromagnétique | -1.8% | À l'échelle de l'UE ; plus aigu en Allemagne (KBA) et aux Pays-Bas | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement élevées par rapport à la recharge filaire en courant continu
Les systèmes sans fil dynamiques nécessitent des travaux d'excavation, l'intégration de bobines et la restauration de la surface de la chaussée, ce qui augmente le coût d'investissement d'un itinéraire par rapport à une infrastructure de recharge filaire. Les fermetures de routes peuvent ajouter des coûts indirects aux corridors logistiques actifs. Les socles statiques nécessitent des travaux de génie civil moins étendus, mais peuvent tout de même coûter plus cher que des alternatives ne nécessitant pas d'installation sous le plancher. Le marché européen de la recharge sans fil pour véhicules électriques doit démontrer des économies opérationnelles et des avantages liés aux batteries pour justifier un investissement initial plus élevé. Le modèle commercial est le plus solide lorsque l'automatisation de la recharge offre une valeur claire pour la disponibilité des flottes ou l'utilisation de la main-d'œuvre, car un opérateur doit être en mesure de relier le coût plus élevé du projet à des avantages mesurables découlant d'un processus de recharge plus fiable. La réduction des coûts dépendra de l'installation des bobines lors des travaux d'entretien routier planifiés et de l'augmentation des volumes de production matérielle.
Disponibilité limitée des récepteurs montés en usine dans les véhicules grand public
Les socles publics et les voies de recharge ne peuvent pas générer de revenus sans matériel récepteur compatible sur les véhicules. La pénétration des récepteurs en Europe reste limitée, hormis les projets pilotes de transport en commun et le lancement du Porsche Cayenne Electric. Les programmes de rétrofit peuvent constituer une alternative partielle, mais leurs volumes ne sont pas suffisants pour modifier rapidement le parc de véhicules. Cela limite l'utilisation pour les opérateurs qui envisagent une infrastructure sans fil publique avant que les options montées en usine ne deviennent courantes, les laissant dans l'impossibilité de supposer que de nombreux véhicules peuvent utiliser un actif simplement parce qu'il est installé dans un lieu public ou semi-public. La contrainte devrait s'atténuer à mesure que les installations haut de gamme démontrent la demande et que les constructeurs de véhicules élargissent leurs offres. En attendant, les opérateurs d'infrastructure prennent un engagement à long terme envers l'adoption des récepteurs sur le marché européen de la recharge sans fil pour véhicules électriques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de composant :
les socles de charge dominent les revenus actuels tandis que les systèmes de gestion de batterie connaissent la croissance la plus rapideLes socles de charge ont représenté 37,67 % des revenus des composants en 2025, faisant de l'équipement côté sol le principal élément matériel actuel. Chaque installation nécessite un socle émetteur, qu'il serve un espace de stationnement privé, un dépôt ou un système routier, de sorte que l'actif côté sol reste central dans la valeur du système livré et dans le plan d'installation. Les systèmes de gestion de batterie devraient croître à un CAGR de 40,39 % de 2026 à 2031. Les conceptions de systèmes de gestion de batterie sans fil peuvent éliminer les faisceaux de câblage basse tension entre les cellules de batterie, modifiant ainsi l'architecture du bloc-batterie et donnant aux développeurs de véhicules une raison supplémentaire de coordonner les décisions de recharge et de système de batterie. Cela peut réduire le poids du bloc et simplifier l'assemblage de la batterie. Cela peut également prendre en charge les diagnostics à distance et les fonctions de maintenance prédictive.
La taille du marché européen de la recharge sans fil pour véhicules électriques pour les composants continuera de refléter la nécessité d'équipements côté sol et côté véhicule. Les unités de contrôle de puissance gèrent le transfert d'énergie sur des entrefers et des positions de véhicules variables. Les socles de charge des véhicules reçoivent l'énergie transmise et doivent fonctionner avec le système de batterie du véhicule. La norme EN IEC 61980-2:2023 définit les communications entre un socle et un récepteur de véhicule dans le cadre des exigences de l'UE applicables à partir de janvier 2026. Cette norme fournit aux fournisseurs une interface partagée pour l'intégration, de sorte que le socle de charge, le récepteur et les systèmes du véhicule peuvent être conçus autour d'attentes de communication communes plutôt que d'approches différentes pour chaque déploiement national ou spécifique à un véhicule. Pour les fournisseurs, cette cohérence est particulièrement importante lorsque le développement des composants doit s'aligner simultanément sur plusieurs programmes de constructeurs automobiles et projets d'infrastructure. Elle peut réduire le coût d'adaptation d'une architecture de système de gestion de batterie sans fil pour plusieurs programmes de constructeurs automobiles.



Par type de charge :
les systèmes statiques ancrent les revenus tandis que les corridors dynamiques se développent rapidementLa recharge sans fil statique a représenté 78,43 % des revenus de 2025, reflétant sa maturité commerciale antérieure dans les dépôts et les sites de stationnement. Les positions des véhicules sont prévisibles dans ces contextes, et les travaux de génie civil peuvent être planifiés dans un site défini. Les opérateurs peuvent également estimer les rendements en fonction de l'utilisation connue de la flotte ou du stationnement. La recharge sans fil dynamique croîtra à un CAGR de 53,29 % de 2026 à 2031, à partir d'une base installée plus petite. Sa progression dépend du passage des projets pilotes de corridors à l'approvisionnement formel par les autorités routières, où les promoteurs doivent démontrer que la technologie peut être installée, entretenue et exploitée dans le cadre des pratiques normales de gestion routière. L'évaluation s'étend également au-delà de l'équipement de recharge, car les autorités doivent prendre en compte les perturbations de la circulation, le séquençage de la construction, la qualité de la surface de la chaussée et l'utilisation prévue par les véhicules commerciaux compatibles. Le projet A10 près de Paris constitue un cas de test opérationnel pour cette transition.
Le déploiement sur l'A10 couvre 1,5 km d'autoroute en service et utilise 900 bobines d'induction en cuivre. Un consortium dirigé par VINCI Autoroutes a rapporté une puissance de pointe dépassant 300 kW et une puissance moyenne dépassant 200 kW lors des essais. Des laboratoires indépendants de l'Université Gustave Eiffel ont évalué les résultats. Les applications statiques et dynamiques servent différents groupes de clients et utilisent différentes structures contractuelles, les propriétaires de sites prenant des décisions d'équipement ciblées et les autorités routières évaluant des engagements d'infrastructure publique à plus long terme. Les systèmes statiques sont généralement vendus pour un site spécifique, tandis que les systèmes dynamiques nécessitent des accords à long terme avec les autorités routières ou les concessionnaires. Le marché européen de la recharge sans fil pour véhicules électriques exigera des fournisseurs qu'ils choisissent soigneusement entre ces modèles d'exploitation. Un fournisseur desservant un dépôt peut travailler avec un propriétaire de flotte défini, un site connu et un calendrier de construction maîtrisé. Un fournisseur desservant une route publique fait face à un groupe plus large de parties prenantes pouvant inclure une agence routière, un concessionnaire, des entreprises de construction, des fournisseurs d'électricité, des autorités locales et des opérateurs de véhicules commerciaux. Les compétences, le calendrier et la structure financière de ces opportunités sont donc matériellement différents même lorsque les deux utilisent le transfert d'énergie par induction.
Par type de véhicule :
les voitures particulières dominent tandis que les véhicules commerciaux connaissent la croissance la plus rapideLes voitures particulières ont représenté 63,17 % des revenus par type de véhicule en 2025, principalement portées par la recharge résidentielle et semi-publique haut de gamme. Le Cayenne Electric 2026 de Porsche est un exemple actuel d'intégration en usine pour les véhicules particuliers. Les véhicules commerciaux croîtront à un CAGR de 41,76 % jusqu'en 2031. Les bus et autocars représentent un cas d'usage majeur à court terme car les flottes municipales ont des lignes denses et des horaires de dépôt réguliers. Les véhicules commerciaux lourds pourraient gagner en importance si les projets pilotes autoroutiers établissent un modèle de fret viable, notamment lorsque l'autonomie, la charge utile et le calendrier de route d'un véhicule rendent les approches conventionnelles d'arrêt et de recharge moins adaptées. Le modèle de valeur dépendra de la possibilité de livrer de l'énergie de manière fiable pendant le trajet ou lors d'arrêts planifiés sans perturber les horaires de fret. Les véhicules utilitaires légers sont également évalués pour la recharge par socle dans le cadre des plans d'automatisation des dépôts.
L'Allemagne a enregistré plus de 4 000 camions électriques en 2025, montrant que l'électrification commerciale avait dépassé les démonstrations isolées. Le choix de la recharge se concentre désormais sur le maintien des véhicules en service tout au long de leurs cycles d'exploitation, car le temps perdu dans un dépôt ou lors de la manutention des marchandises peut affecter l'achèvement des itinéraires, l'utilisation des véhicules et la valeur pratique de l'électrification des flottes. Le déploiement à Stockholm a montré un camion recevant de l'énergie à un quai de chargement et à nouveau la nuit dans un dépôt. Cette approche à points de contact multiples peut rendre la recharge d'opportunité pertinente sans voie autoroutière dédiée. Elle relie également les décisions de recharge à l'activité de livraison et au temps d'arrêt pour la manutention des marchandises. Ces besoins opérationnels soutiennent l'expansion du marché européen de la recharge sans fil pour véhicules électriques dans les flottes commerciales.
Par puissance de sortie :
les systèmes inférieurs à 10 kW dominent tandis que les systèmes supérieurs à 150 kW s'accélèrentLes configurations inférieures à 10 kW ont représenté 51,29 % des revenus par puissance de sortie en 2025. Elles conviennent aux domiciles des véhicules particuliers et aux sites semi-publics où la capacité du réseau et les besoins des véhicules limitent la puissance pratique. Les configurations intermédiaires entre 11 kW et 150 kW prennent en charge la recharge en dépôt pour les bus et les camionnettes, où plusieurs véhicules peuvent avoir besoin d'énergie dans une fenêtre nocturne ou entre deux équipes définie. L'exigence pertinente n'est pas seulement la puissance d'un socle mais aussi la façon dont le site coordonne sa capacité réseau disponible à travers la flotte. Les configurations supérieures à 150 kW se développeront à un CAGR de 61,42 % jusqu'en 2031. Ces systèmes ciblent les routes dynamiques et les dépôts commerciaux à fort débit nécessitant des performances comparables à la recharge filaire en courant continu.
Electreon et Infineon ont utilisé des modules en carbure de silicium CoolSiC 2000 V EasyPACK 3B dans le système A10. Les entreprises ont rapporté une puissance moyenne de 200 kW et des valeurs de pointe supérieures à 300 kW. Le carbure de silicium prend en charge les performances de commutation et thermiques requises dans les bobines compactes pour l'intégration en chaussée. Les fournisseurs de composants ont donc un rôle direct dans la capacité des systèmes haute puissance à dépasser les volumes pilotes, car la conception électrique, les performances thermiques, la disponibilité des équipements et le positionnement en termes de coûts doivent tous soutenir un service fiable dans des conditions d'exploitation exigeantes. Leur capacité de fabrication et leur tarification affecteront le calendrier d'un déploiement plus large. Le marché européen de la recharge sans fil pour véhicules électriques aura besoin d'électronique haute puissance fiable pour ses applications les plus exigeantes.
Par site d'installation :
les dépôts dominent tandis que les sites autoroutiers progressent vers un déploiement commercialLes installations commerciales et en dépôt ont représenté 56,87 % des revenus de 2025, soutenues par des sites contrôlés avec des positions de véhicules connues et des raccordements au réseau gérés. Ces conditions réduisent également les défis d'autorisation publique rencontrés dans les projets routiers. Le stationnement public sert les applications de véhicules particuliers haut de gamme dans les villes et les sites d'entreprise. Son économie reste dépendante d'une plus grande disponibilité des récepteurs, car un actif de stationnement public doit servir suffisamment de véhicules compatibles pour justifier ses coûts d'équipement et de site. Cela diffère d'un dépôt de flotte, où l'opérateur peut acheter des véhicules et des équipements de recharge dans le cadre de la même décision opérationnelle. Les installations sur autoroute et en voie de circulation croîtront à un CAGR de 49,91 % de 2026 à 2031. Leur croissance part de projets pilotes de corridors et repose sur la conversion des approbations en programmes d'approvisionnement par les agences de transport, un processus qui nécessite une confiance dans les performances des équipements, les méthodes de construction, la conformité en matière de sécurité et le modèle d'exploitation pour chaque itinéraire.
Le déploiement autoroutier nécessite une approche de construction différente du déploiement en dépôt. L'installation lors de travaux de réfection de chaussée planifiés peut éviter un projet d'excavation séparé, permettant de considérer ensemble les travaux routiers et les travaux de recharge plutôt que d'imposer deux programmes de construction distincts sur le même corridor. Cette approche peut réduire les perturbations et peut améliorer l'économie à long terme des systèmes en chaussée. Elle lie également le calendrier du projet aux cycles d'entretien routier plutôt qu'aux calendriers d'achat de véhicules. Les opérateurs et les autorités routières devront équilibrer les exigences de construction, de gestion du trafic et de performance des équipements. Ces facteurs façonnent la prochaine phase du marché européen de la recharge sans fil pour véhicules électriques pour les sites autoroutiers.

Par plateforme technologique :
le couplage résonant inductif est établi tandis que les plateformes à bobines multiples connaissent la croissance la plus rapideLe couplage résonant inductif a représenté 71,61 % des revenus par plateforme technologique en 2025. Sa position reflète la maturité technologique, les voies de certification établies auprès des constructeurs automobiles et l'alignement avec les exigences de la norme EN IEC 61980. Ces facteurs importent car les constructeurs de véhicules et les fournisseurs d'infrastructure peuvent utiliser une approche basée sur la technologie avec des communications définies, des paramètres opérationnels et une voie plus claire à travers le processus de conformité. Porsche utilise cette approche dans le système Cayenne Electric à 85 kHz. Le système tolère également jusqu'à 10 cm de désalignement latéral. Le couplage résonant inductif devrait rester important dans les applications statiques à faible puissance. Son efficacité et son alignement avec les normes offrent aux opérateurs une voie bien comprise pour le déploiement.
Les plateformes à bobines multiples se développeront à un CAGR de 58,27 % jusqu'en 2031. Les systèmes standard à bobine unique nécessitent un positionnement précis du véhicule, ce qui peut réduire le débit dans les dépôts très fréquentés. Les systèmes à bobines multiples utilisent des réseaux d'émetteurs superposés et une électronique adaptative pour servir les véhicules dans une zone de stationnement définie. Ils peuvent prendre en charge des flottes mixtes avec différentes positions de récepteurs sans reconfiguration mécanique, aidant les opérateurs à maintenir un processus de recharge cohérent lorsque les bus, les camionnettes ou d'autres véhicules de flotte ne partagent pas la même géométrie de soubassement. Cela est utile pour les dépôts de bus qui exploitent plusieurs modèles de véhicules, où une zone de recharge fonctionnant pour différentes positions peut réduire la complexité opérationnelle et préserver l'avantage principal de la suppression des tâches de connexion manuelle répétées. D'autres plateformes, notamment le couplage capacitif et les conceptions à noyau ferrite à couplage étroit, restent pertinentes pour les applications industrielles spécialisées dans des conditions environnementales difficiles. Ces applications peuvent impliquer des environnements sous-marins, souterrains ou à fortes vibrations où la configuration habituelle de couplage résonant n'est pas la mieux adaptée au véhicule ou au site d'exploitation.
Analyse géographique
Marché allemand de la recharge sans fil pour véhicules électriques
L'Allemagne détenait 28,35 % de la part du marché européen de la recharge sans fil pour véhicules électriques en 2025. Le pays combine l'activité de recherche des équipementiers et des fournisseurs de rang 1 avec une base croissante de véhicules électriques commerciaux, offrant aux fournisseurs d'équipements un accs aux relations de développement de véhicules et aux flottes capables de tester les systèmes de recharge dans des conditions d'exploitation réelles. Les programmes fédéraux soutiennent les travaux d'infrastructure à vocation commerciale, notamment les corridors de recharge et les sites de flottes. L'Allemagne dispose également d'une base croissante de recharge filaire rapide susceptible de prendre en charge des couches d'automatisation ultérieures. Ses projets couvrent les corridors d'autoroute, les dépôts de transport en commun et les plateformes logistiques.
L'envergure de l'Allemagne en fait une référence commerciale importante pour la région, car son pipeline comprend divers contextes de déploiement qui testent collectivement l'intégration des véhicules, l'utilisation en dépôt, les opérations logistiques et les exigences de recharge sur route. L'homologation de type pour les équipements raccordés au réseau peut prendre de 18 à 24 mois en vertu des règles allemandes de compatibilité électromagnétique. Ce processus peut ralentir les déploiements individuels, même lorsque l'intérêt pour l'infrastructure est fort. La France joue un rôle complémentaire, car le projet de l'autoroute A10 est devenu le premier système de recharge dynamique en service sur une autoroute. Ses performances sont pertinentes pour les autorités concessionnaires qui évaluent les technologies intégrées à la chaussée, car le projet aborde la combinaison de la fourniture d'énergie, de l'exploitation des véhicules, de l'infrastructure intégrée et des conditions de route en service. Les résultats constituent une référence pratique pour les autorités qui ont besoin de preuves allant au-delà des tests en laboratoire avant d'envisager des travaux comparables sur leurs propres réseaux. Le marché européen de la recharge sans fil pour véhicules électriques observera comment ces deux contextes nationaux transforment les projets pilotes en projets reproductibles, car la reproductibilité déterminera si les fournisseurs peuvent passer d'installations uniques à des modèles que les agences routières et les opérateurs de flottes pourront acquérir avec une plus grande confiance.
Marché britannique de la recharge sans fil pour véhicules électriques
Le Royaume-Uni sera la zone géographique à la croissance la plus rapide, avec un TCAC de 52,67 % de 2026 à 2031. Le gouvernement britannique s'est engagé à financer l'infrastructure de recharge pour véhicules électriques. Ce dispositif comprend un financement dédié au programme d'infrastructure de recharge stratégique. La Norvège, la Finlande et les Pays-Bas offrent des conditions favorables aux déploiements de recharge en transit, en résidentiel et en semi-public, soutenus par un taux élevé d'adoption des véhicules électriques et des cadres politiques favorables. L'Espagne et l'Italie font face à des exigences de densité de recharge et disposent de corridors de fret qui pourraient devenir pertinents à mesure que les coûts de recharge intégrée à la route diminuent. La Russie reste contrainte par sa séparation des chaînes d'approvisionnement de l'UE, des normes communes et des arrangements de plateformes des équipementiers.
Paysage concurrentiel
Concentration du Marché
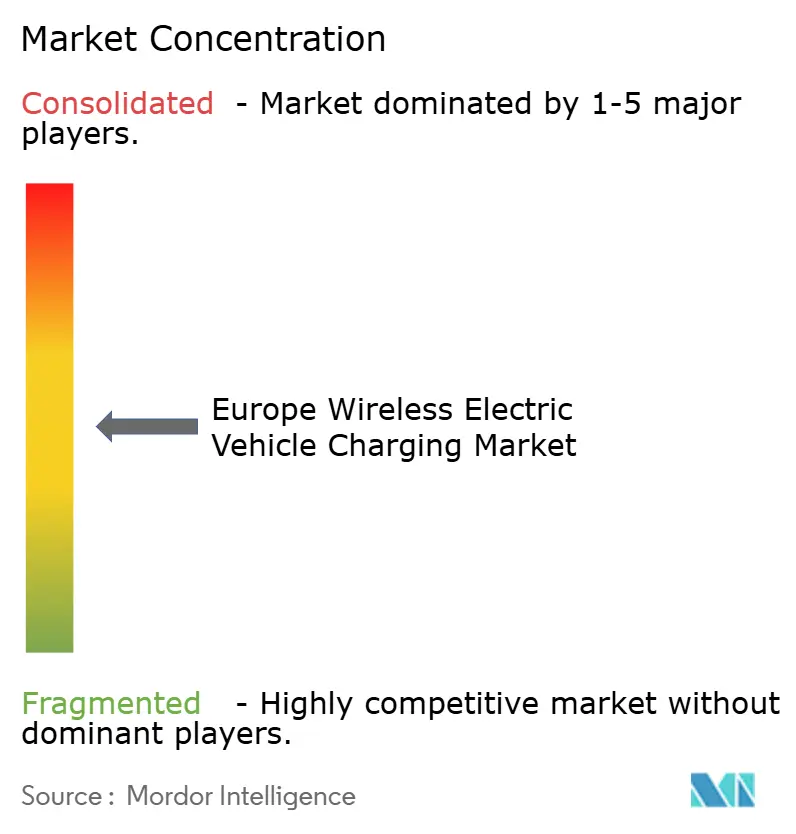
Le marché européen de la recharge sans fil pour véhicules électriques est modérément concentré parmi les spécialistes de l'infrastructure, les fournisseurs automobiles de rang 1 et les intégrateurs de systèmes. Le modèle de licence à résonance magnétique de WiTricity soutient un écosystème qui comprend des constructeurs automobiles et des fournisseurs tels qu'ABT e-Line. Continental AG, Robert Bosch GmbH et ZF Friedrichshafen AG sont en concurrence dans la couche des composants et de l'intégration. Leurs relations existantes avec les constructeurs automobiles couvrent l'électronique de puissance, les logiciels de véhicules et les systèmes d'électrification. Ces relations peuvent être difficiles à reproduire pour les spécialistes technologiques indépendants dans un seul cycle d'approvisionnement, car un programme de véhicule doit coordonner le matériel, les logiciels, la validation de la sécurité, les exigences de fabrication et le support après-vente avant qu'une option ne soit disponible pour les clients. La concurrence comprend donc la propriété intellectuelle, l'expérience en matière de certification et l'accès aux programmes de développement de véhicules, car les fournisseurs doivent démontrer que leurs systèmes peuvent fonctionner dans les plateformes de véhicules et satisfaire aux exigences formelles pour les équipements de recharge.
Electreon a élargi son périmètre technique grâce à l'acquisition d'InductEV en mars 2026. La transaction a combiné 400 brevets accordés et en attente couvrant les applications de socle statique, stationnaire ultra-rapide et dynamique en chaussée. Ce portefeuille offre à l'entreprise combinée une couverture sur les cas d'usage passagers, livraison, transport en commun et usage intensif, lui permettant d'adresser des applications avec des puissances de recharge, des positionnements de véhicules, des temps d'arrêt et des exigences d'installation très différents. Cela réduit également la nécessité de s'appuyer sur un seul type de déploiement comme base pour le développement de produits et l'engagement client. Infineon a travaillé avec Electreon sur des modules en carbure de silicium conçus pour les systèmes haute puissance. Cette relation montre que les fournisseurs de semi-conducteurs peuvent devenir des partenaires de développement plutôt que de simples fournisseurs de composants. Dans les projets sans fil haute puissance, le choix des composants a des conséquences sur l'architecture globale de recharge, la taille physique des équipements et les performances que le système peut maintenir dans les conditions de terrain. Le marché européen de la recharge sans fil pour véhicules électriques a également de la place pour des logiciels qui affectent les véhicules aux socles, planifient la puissance et gèrent la réponse du réseau à travers une flotte mixte, car l'actif de recharge doit fonctionner avec les horaires des véhicules, les procédures de dépôt, les contraintes d'électricité et les besoins énergétiques quotidiens variables.
Easelink propose une approche alternative à l'automatisation avec son système de broche conductrice Matrix Charging. SEG Automotive travaille avec Easelink sur l'industrialisation et la production en série pour les constructeurs automobiles. Le système offre une haute efficacité de transfert mais utilise un contact physique et un socle monté au sol. La méthode de béton magnétisable de Magment pourrait réduire le temps d'installation routière si elle s'avère viable à l'échelle commerciale. Les exigences de sécurité des champs électromagnétiques en vertu de la norme IEC 62233 et de la directive UE EMF 2013/35/UE ajoutent des travaux de certification. Les fournisseurs de plus grande taille peuvent être mieux placés pour gérer cette charge réglementaire, car des équipes établies peuvent coordonner la documentation de sécurité, la validation technique, les modifications de produits et les discussions avec les clients dans plusieurs juridictions européennes.
Leaders de l'industrie européenne de la recharge sans fil pour véhicules électriques
-
HEVO Power
-
WiTricity Corporation
-
Electreon Wireless Ltd.
-
ENRX Group AS
-
Plugless Power Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la recharge sans fil pour véhicules électriques Entreprises couvertes dans ce rapport
- WiTricity Corporation
- Electreon Wireless Ltd.
- HEVO Power
- Plugless Power Inc. (Evatran Group)
- Continental AG
- Robert Bosch GmbH
- Toshiba Corporation
- Qualcomm Technologies, Inc.
- Siemens AG
- ABB Ltd.
- Wireless Advanced Vehicle Electrification, LLC.
- ENRX Group AS
- Momentum Dynamics Corporation
- ZF Friedrichshafen AG
- Valeo SE
- Denso Corporation
- Hitachi Astemo, Ltd.
Lire l’analyse des entreprises de marché européen de la recharge sans fil pour véhicules électriques
Développements industriels récents dans Marché européen de la recharge sans fil pour véhicules électriques
- Juin 2026 : ERTICO – ITS Europe a officiellement lancé WiBiCharge, un nouveau projet Horizon Europe qui réunit 16 organisations à travers l'Europe pour faire progresser la prochaine génération de recharge bidirectionnelle sans fil pour les véhicules électriques.
- Mars 2026 : IVECO a présenté le premier eDaily, fourgon électrique prêt pour la route, avec recharge sans fil. Le véhicule prend en charge à la fois le transfert de puissance sans fil dynamique (DWPT) en conduite et la recharge statique à l'arrêt. Ce développement démontre la praticabilité croissante de la technologie de recharge inductive et son potentiel à soutenir la transition vers le transport électrique.
Périmètre du rapport sur le marché européen de la recharge sans fil pour véhicules électriques
Le marché européen de la recharge sans fil pour véhicules électriques est segmenté par composant (socle, unité de contrôle de puissance, socle véhicule, système de gestion de batterie), type de charge (statique, dynamique), type de véhicule (voitures particulières, commercial), puissance de sortie (inférieure à 11 kW, 11-150 kW, supérieure à 150 kW), installation (dépôt, stationnement, autoroute), technologie (inductif, à bobines multiples, autre) et géographie (Allemagne, France, Royaume-Uni, Espagne, Italie, Norvège, Finlande, Pays-Bas, Russie, reste de l'Europe). La taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
Par type de composant
| Socle de charge |
| Unité de contrôle de puissance |
| Socle de charge du véhicule |
| Systèmes de gestion de batterie |
Par type de charge
| Recharge sans fil statique |
| Recharge sans fil dynamique |
Par type de véhicule
| Voitures particulières | |
| Véhicules commerciaux | Bus et autocars |
| Véhicules utilitaires légers | |
| Véhicules utilitaires lourds |
Par puissance de sortie
| Inférieure à 10 kW |
| 11-50 kW |
| 50-150 kW |
| Supérieure à 150 kW |
Par site d'installation
| Commercial et dépôt |
| Stationnement public |
| Autoroute et voie de circulation |
Par plateforme technologique
| Couplage résonant inductif |
| Plateformes à bobines multiples |
| Autres plateformes technologiques |
Par pays
| Allemagne |
| France |
| Royaume-Uni |
| Espagne |
| Italie |
| Norvège |
| Finlande |
| Pays-Bas |
| Russie |
| Reste de l'Europe |
| Par type de composant | Socle de charge | |
| Unité de contrôle de puissance | ||
| Socle de charge du véhicule | ||
| Systèmes de gestion de batterie | ||
| Par type de charge | Recharge sans fil statique | |
| Recharge sans fil dynamique | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules commerciaux | Bus et autocars | |
| Véhicules utilitaires légers | ||
| Véhicules utilitaires lourds | ||
| Par puissance de sortie | Inférieure à 10 kW | |
| 11-50 kW | ||
| 50-150 kW | ||
| Supérieure à 150 kW | ||
| Par site d'installation | Commercial et dépôt | |
| Stationnement public | ||
| Autoroute et voie de circulation | ||
| Par plateforme technologique | Couplage résonant inductif | |
| Plateformes à bobines multiples | ||
| Autres plateformes technologiques | ||
| Par pays | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Espagne | ||
| Italie | ||
| Norvège | ||
| Finlande | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de recharge sans fil pour véhicules électriques en Europe ?
Les règles d'interopérabilité de l'UE, l'automatisation des dépôts de flottes et l'intégration par les constructeurs de véhicules soutiennent la croissance jusqu'en 2031.
Quelle sera la taille du marché européen de la recharge sans fil pour véhicules électriques d'ici 2031 ?
La catégorie devrait atteindre 224,60 millions USD d'ici 2031, avec un CAGR de 37,38 % à partir de 2026.
Quelle approche de recharge domine les revenus actuels en Europe ?
La recharge sans fil statique a dominé avec 78,43 % des revenus de 2025 car elle est prête pour les dépôts et les sites de stationnement fixes.
Pourquoi les flottes commerciales adoptent-elles des systèmes de recharge sans fil ?
La recharge automatisée peut supprimer des étapes pour le conducteur, soutenir la disponibilité des dépôts et permettre la recharge d'opportunité lors des activités logistiques.
Qu'est-ce qui limite l'adoption plus large de la recharge sans fil pour les véhicules électriques ?
Des coûts d'installation plus élevés et une disponibilité limitée des récepteurs montés en usine dans les véhicules grand public restent les principaux obstacles.