
Tamaño y Participación del Mercado Europeo de Carga Inalámbrica para Vehículos Eléctricos
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
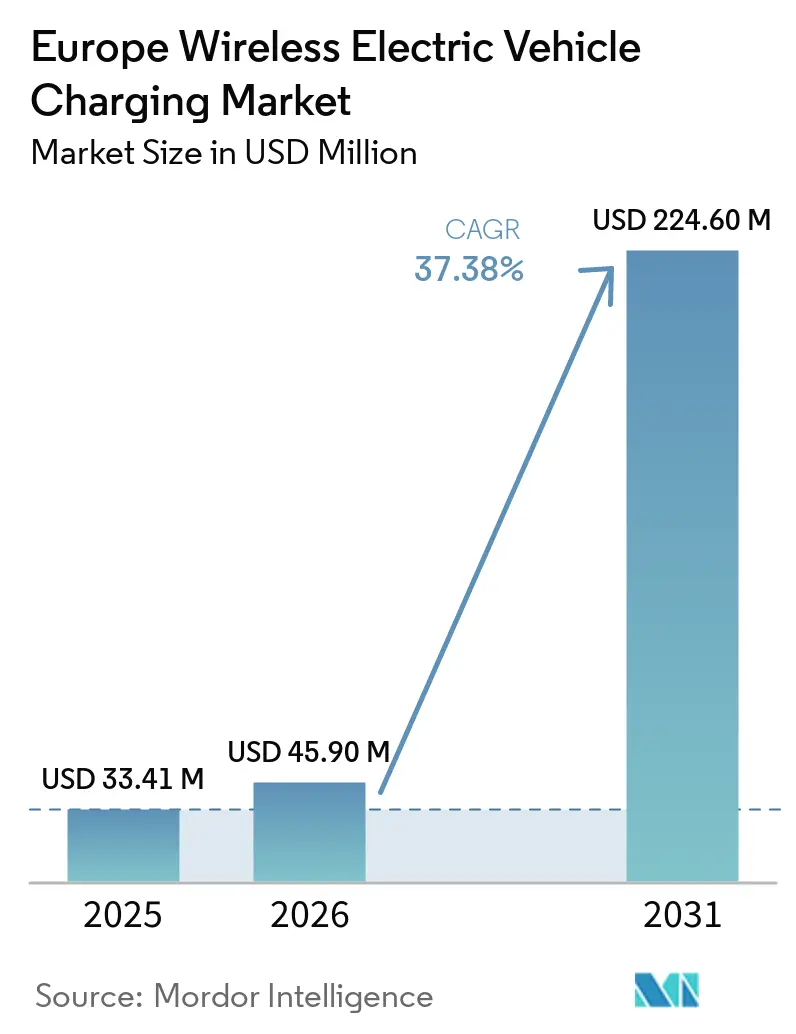
| Tamaño del mercado en el año base (2025) | 33.41 Millones de dólares |
| Tamaño del Mercado (2026) | 45.90 Millones de dólares |
| Tamaño del Mercado (2031) | 224.60 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 37.38 % |
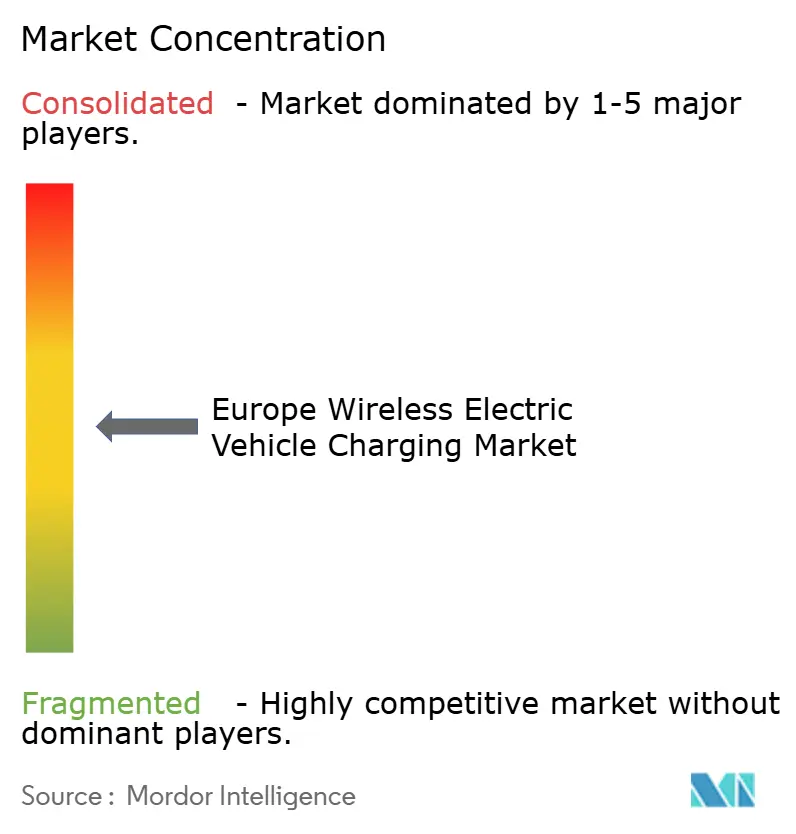
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Carga Inalámbrica para Vehículos Eléctricos por Mordor Intelligence
El tamaño del mercado europeo de carga inalámbrica para vehículos eléctricos fue valorado en 33,41 millones de USD en 2025, se estima en 45,90 millones de USD en 2026 y se proyecta que alcance 224,60 millones de USD en 2031, registrando una CAGR del 37,38% entre 2026 y 2031. El mercado europeo de carga inalámbrica para vehículos eléctricos está transitando de demostraciones financiadas hacia el despliegue comercial temprano en flotas de tránsito y vehículos de pasajeros premium. Esta transición implica diferentes requisitos de infraestructura, procesos de adquisición y patrones operativos, aunque ambos casos de uso valoran la transferencia de energía confiable sin conexiones manuales repetidas de cables. Ambos casos de uso buscan eliminar la acción del conductor requerida para la carga con enchufe, mejorando así la consistencia de la actividad de carga cuando los vehículos siguen horarios regulares y regresan a ubicaciones conocidas. Las normas de interoperabilidad de la UE, las decisiones de diseño de los fabricantes de equipos originales (OEM) y el interés de las flotas en la automatización de depósitos están configurando la demanda durante el mismo período. El mercado europeo de carga inalámbrica para vehículos eléctricos dependerá de la disponibilidad de receptores tanto como de la inversión en infraestructura, ya que las almohadillas públicas necesitan vehículos compatibles para generar utilización. Los proveedores compiten, por tanto, en rendimiento tecnológico, certificación, integración de sistemas y la capacidad de respaldar diferentes modelos de adquisición en ubicaciones de carga públicas y privadas en Europa.
Conclusiones Clave del Informe
- Por tipo de componente, las almohadillas de carga base representaron el 37,67% de la participación del mercado europeo de carga inalámbrica para vehículos eléctricos en 2025, mientras que se proyecta que los sistemas de gestión de baterías crezcan a una CAGR del 40,39% hasta 2031.
- Por tipo de carga, la carga inalámbrica estática representó el 78,43% de los ingresos de 2025, mientras que se proyecta que la carga inalámbrica dinámica se expanda a una CAGR del 53,29% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 63,17% de los ingresos de 2025, mientras que los vehículos comerciales avanzarán a una CAGR del 41,76% hasta 2031.
- Por potencia de salida, las configuraciones de hasta 10 kW representaron el 51,29% de los ingresos de 2025, mientras que las configuraciones de más de 150 kW crecerán a una CAGR del 61,42% hasta 2031.
- Por sitio de instalación, las instalaciones comerciales y en depósitos representaron el 56,87% de los ingresos de 2025, mientras que las instalaciones en autopistas y carriles registrarán una CAGR del 49,91% hasta 2031.
- Por plataforma tecnológica, el acoplamiento resonante inductivo representó el 71,61% de los ingresos de 2025, mientras que se proyecta que las plataformas de alineación de múltiples bobinas se expandan a una CAGR del 58,27% hasta 2031.
- Por país, Alemania representó el 28,35% de los ingresos de 2025, mientras que se proyecta que el Reino Unido crezca a una CAGR del 52,67% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones Europeas de Emisiones y Mandatos de Electrificación | +9.2% | A nivel de la UE, mayor en Alemania, Francia y los Países Bajos | Corto plazo (≤ 2 años) |
| Electrificación del Transporte Público y Flotas Municipales | +7.1% | Alemania, el Reino Unido, Noruega, Finlandia y los Países Bajos | Corto plazo (≤ 2 años) |
| Automatización de Depósitos y Economía del Tiempo de Actividad de Flotas | +5.8% | Alemania, el Reino Unido, Francia y el Benelux | Mediano plazo (2-4 años) |
| Integración de OEM y Adopción de Vehículos Eléctricos Premium | +5.4% | Alemania, el Reino Unido, Francia y los países nórdicos | Mediano plazo (2-4 años) |
| Corredores de Carga Inalámbrica Dinámica para el Transporte Comercial | +4.6% | Francia, Alemania, el Reino Unido y Noruega | Largo plazo (≥ 4 años) |
| Reducción del Tamaño de la Batería Mediante Carga de Oportunidad | +3.2% | Alemania, Francia y corredores más amplios de la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Europeas de Emisiones y Mandatos de Electrificación
El Reglamento Delegado de la UE 2025/656 fue adoptado el 2 de abril de 2025 y entró en vigor el 8 de enero de 2026. Exige el cumplimiento de las normas EN IEC 61980-1, EN IEC 61980-2 y EN IEC 61980-3 para los puntos de recarga inalámbrica estática inductiva para vehículos eléctricos ligeros. Los requisitos comunes ofrecen a los compradores municipales una base más clara para incluir equipos inalámbricos en los pliegos de licitación, lo cual es importante cuando los compradores públicos necesitan criterios de cumplimiento documentados antes de poder comparar enfoques de infraestructura alternativos. También reducen la necesidad de que los proveedores naveguen por interpretaciones nacionales separadas cuando atienden a varios países de la UE. El mercado europeo de carga inalámbrica para vehículos eléctricos puede, por tanto, beneficiarse de una ruta de certificación más coherente para los sistemas estáticos. Esto es relevante para los proveedores que desean ofrecer el mismo equipo básico en varios países, para los compradores públicos que necesitan requisitos de licitación comparables y para los fabricantes de vehículos que no quieren que una opción de carga requiera un camino técnico diferente en cada ubicación europea. También puede hacer que las discusiones de proyectos se centren más en el diseño del sitio, la conexión a la red, la compatibilidad del vehículo y el uso operativo, en lugar de en diferencias no resueltas en la interpretación nacional. El Reglamento de Infraestructura para Combustibles Alternativos (AFIR) también exige una potencia mínima de 600 kW en las estaciones de carga de la Red Transeuropea de Transporte (TEN-T) Core a partir de 2027, lo que incentiva a los operadores a planificar una base cableada de alta capacidad que pueda admitir posteriormente funciones de automatización [1].
Electrificación del Transporte Público y Flotas Municipales
Las autoridades de transporte público están considerando la carga inalámbrica a medida que se renuevan las flotas, especialmente en rutas de autobús con ciclos operativos frecuentes y predecibles. La carga automatizada en depósitos puede eliminar una tarea adicional del conductor y apoyar la disponibilidad del vehículo durante las operaciones nocturnas. Oslo, Helsinki y Ámsterdam cuentan con densas redes de autobuses con un consumo de energía que puede planificarse por ruta. Este entorno mejora el caso comercial porque el uso de las almohadillas puede medirse frente al costo de cada instalación, y los operadores pueden relacionar el patrón de carga con rutas conocidas, el tiempo de permanencia planificado y el número de vehículos que utilizan el sitio. Los ciclos de adquisición de flotas suelen durar entre 5 y 8 años, por lo que los sistemas especificados en 2026 pueden influir en la base instalada hasta principios de la década de 2030. El mercado europeo de carga inalámbrica para vehículos eléctricos tiene la oportunidad de construir referencias a través de despliegues en tránsito antes de una adopción más amplia por parte de las flotas.
Automatización de Depósitos y Economía del Tiempo de Actividad de Flotas
La carga inalámbrica en depósitos elimina la necesidad de que un conductor conecte un cable durante cada evento de carga. Esto puede reducir el tiempo de rotación de los vehículos comerciales y puede evaluarse frente al costo de una instalación de almohadilla, lo que permite a un operador de flota considerar si un menor manejo manual y menos eventos de carga perdidos mejoran la economía de las operaciones diarias. Un proyecto en el suroeste de Estocolmo mostró un camión eléctrico ligero cargando en un muelle de carga durante el manejo de mercancías y nuevamente durante la noche en un depósito de Ahlsell AB. Este enfoque integra la carga con el proceso logístico normal en lugar de añadir una parada separada. Es relevante cuando el evento de carga puede ocurrir mientras un vehículo ya está estacionado para carga, descarga o regreso nocturno, de modo que el operador no tiene que crear un procedimiento separado simplemente para obtener energía. La carga de oportunidad también puede admitir paquetes de baterías más pequeños, lo que puede reducir la masa del vehículo y preservar la capacidad de carga útil para los operadores de vehículos comerciales ligeros. El mercado europeo de carga inalámbrica para vehículos eléctricos es, por tanto, relevante tanto para la eficiencia del depósito como para el costo total de propiedad.
Integración de OEM y Adopción de Vehículos Eléctricos Premium
Porsche lanzó un sistema de carga inalámbrica de 11 kW para el Cayenne Electric en Europa en 2026 [2]. El sistema está integrado de fábrica, certificado según las normas de la UE y de Estados Unidos, y logra una eficiencia de transferencia superior al 90% en una distancia de aire de hasta 18 cm. El lanzamiento transforma la carga inalámbrica de una opción piloto o de adaptación posterior en una característica que los clientes pueden adquirir con un vehículo eléctrico de batería de producción. Debería generar datos operativos a partir del uso de carga residencial y semipública, incluida información sobre el comportamiento del cliente, el rendimiento de posicionamiento, la transferencia de energía y las condiciones prácticas que los programas posteriores de vehículos e infraestructura deberán abordar. Los proveedores pueden aprovechar esta experiencia al buscar aprobaciones posteriores específicas de modelos con otros OEM. Una instalación más amplia en plataformas de gran volumen seguirá dependiendo de menores costos de receptores y compromisos de demanda de múltiples fabricantes de vehículos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Gasto de Capital en Comparación con la Carga CC Cableada | -4.8% | A nivel de la UE; más agudo en España, Italia y Finlandia | Corto a mediano plazo (≤ 3 años) |
| Disponibilidad Limitada de Receptores Instalados de Fábrica en Vehículos de Mercado Masivo | -3.6% | A nivel de la UE; alivio parcial de los pilotos de OEM en Alemania y el Reino Unido | Mediano plazo (2-4 años) |
| Complejidad de Permisos y Obras Civiles para Sistemas en Carretera | -2.1% | Francia, Alemania, Noruega; extensión a Italia y España | Mediano a largo plazo (2-5 años) |
| Validación de Alineación, Eficiencia y Compatibilidad Electromagnética | -1.8% | A nivel de la UE; más agudo en Alemania (KBA) y los Países Bajos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital en Comparación con la Carga CC Cableada
Los sistemas inalámbricos dinámicos requieren excavación, incrustación de bobinas y restauración de la superficie de la carretera, lo que eleva el costo de capital de una ruta en comparación con la infraestructura de carga cableada. Los cierres de carreteras pueden añadir costos indirectos a los corredores logísticos activos. Las almohadillas estáticas requieren menos obras civiles extensas, pero aún pueden costar más que las alternativas que no necesitan instalación bajo el suelo. El mercado europeo de carga inalámbrica para vehículos eléctricos debe demostrar ahorros operativos y beneficios relacionados con la batería para respaldar una inversión inicial más elevada. El caso comercial es más sólido cuando la automatización de la carga ofrece un valor claro para el tiempo de actividad de la flota o la utilización de la mano de obra, ya que un operador debe poder vincular el mayor costo del proyecto con beneficios medibles derivados de un proceso de carga más confiable. La reducción de costos dependerá de instalar bobinas junto con el mantenimiento vial planificado y de aumentar los volúmenes de producción de hardware.
Disponibilidad Limitada de Receptores Instalados de Fábrica en Vehículos de Mercado Masivo
Las almohadillas públicas y los carriles de carga no pueden generar ingresos sin hardware receptor compatible en los vehículos. La penetración de receptores en Europa sigue siendo limitada, a excepción de los pilotos de tránsito y el lanzamiento del Porsche Cayenne Electric. Los programas de adaptación posterior pueden proporcionar una alternativa parcial, pero sus volúmenes no son suficientes para cambiar la base de vehículos rápidamente. Esto limita la utilización para los operadores que consideran la infraestructura inalámbrica pública antes de que las opciones instaladas de fábrica se vuelvan comunes, dejándolos incapaces de asumir que muchos vehículos pueden usar un activo simplemente porque está instalado en una ubicación pública o semipública. La restricción debería aliviarse a medida que las instalaciones premium demuestren demanda y los fabricantes de vehículos amplíen sus ofertas. Hasta entonces, los operadores de infraestructura están asumiendo un compromiso a largo plazo con la adopción de receptores en el mercado europeo de carga inalámbrica para vehículos eléctricos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Componente:
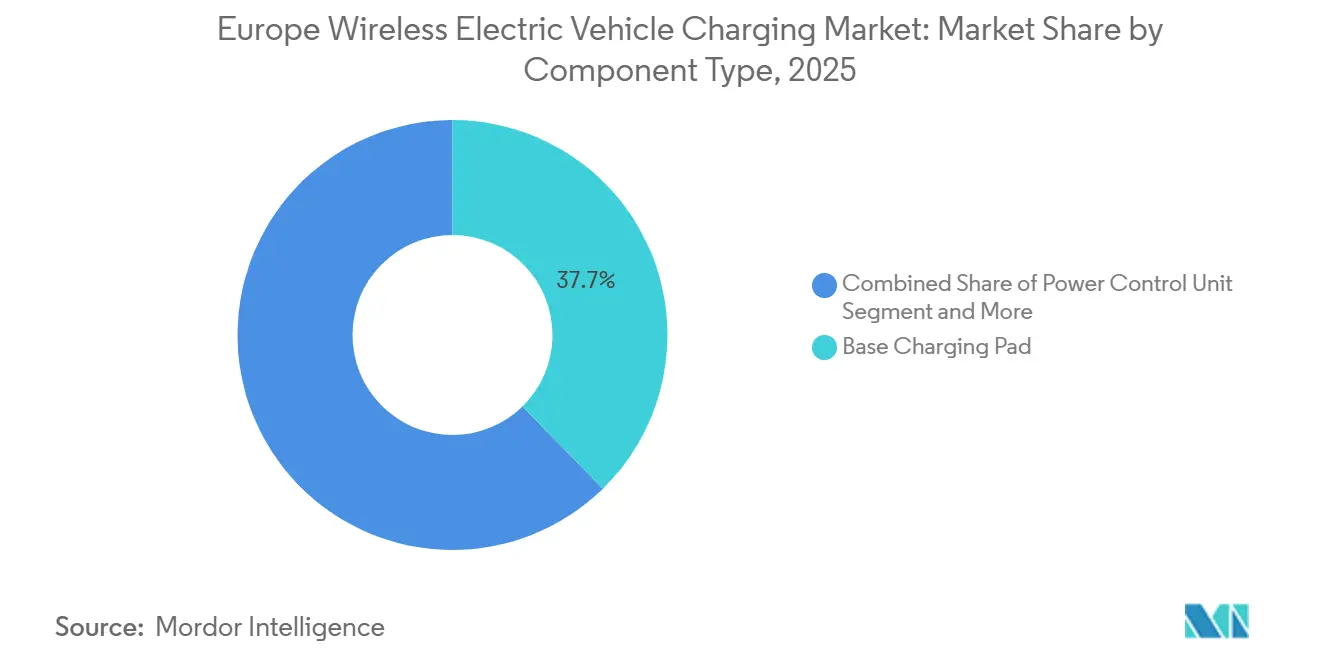
Las Almohadillas de Carga Base Lideran los Ingresos Actuales Mientras que los Sistemas de Gestión de Baterías Crecen Más RápidoLas almohadillas de carga base representaron el 37,67% de los ingresos por componentes de 2025, lo que convierte al equipo del lado del suelo en el elemento de hardware actual más grande. Cada instalación requiere una almohadilla transmisora, ya sea que sirva a un espacio de estacionamiento privado, un depósito o un sistema vial, por lo que el activo del lado del suelo sigue siendo central para el valor del sistema entregado y el plan de instalación. Se prevé que los sistemas de gestión de baterías crezcan a una CAGR del 40,39% de 2026 a 2031. Los diseños de sistemas de gestión de baterías inalámbricos pueden eliminar los arneses de cableado de baja tensión entre las celdas de la batería, cambiando así la arquitectura del paquete de baterías y dando a los desarrolladores de vehículos otra razón para coordinar las decisiones de carga y del sistema de baterías. Esto puede reducir el peso del paquete y simplificar el ensamblaje de la batería. También puede admitir diagnósticos por aire y funciones de mantenimiento predictivo.
El tamaño del mercado europeo de carga inalámbrica para vehículos eléctricos en cuanto a componentes seguirá reflejando la necesidad de equipos tanto del lado del suelo como del lado del vehículo. Las unidades de control de potencia gestionan la transferencia de energía a través de diferentes distancias de aire y posiciones del vehículo. Las almohadillas de carga del vehículo reciben la energía transmitida y deben funcionar con el sistema de batería del vehículo. La norma EN IEC 61980-2:2023 define las comunicaciones entre una almohadilla y el receptor del vehículo bajo los requisitos de la UE que se aplican desde enero de 2026. Esta norma proporciona a los proveedores una interfaz compartida para la integración, de modo que la almohadilla de carga, el receptor y los sistemas del vehículo puedan diseñarse en torno a expectativas de comunicación comunes en lugar de enfoques diferentes para cada despliegue nacional o específico del vehículo. Para los proveedores, esa coherencia es particularmente importante cuando el desarrollo de componentes debe alinearse simultáneamente con múltiples programas de OEM y proyectos de infraestructura. Puede reducir el costo de adaptar una arquitectura de sistema de gestión de baterías inalámbrico para múltiples programas de OEM.

Por Tipo de Carga:
Los Sistemas Estáticos Anclan los Ingresos Mientras que los Corredores Dinámicos Escalan RápidamenteLa carga inalámbrica estática representó el 78,43% de los ingresos de 2025, lo que refleja su mayor preparación comercial en depósitos y ubicaciones de estacionamiento. Las posiciones de los vehículos son predecibles en estos entornos, y las obras civiles pueden planificarse dentro de un sitio definido. Los operadores también pueden estimar los retornos basándose en el uso conocido de la flota o el estacionamiento. La carga inalámbrica dinámica crecerá a una CAGR del 53,29% de 2026 a 2031, partiendo de una base instalada más pequeña. Su progreso depende de que los pilotos de corredor avancen hacia la adquisición formal por parte de las autoridades viales, donde los patrocinadores deben demostrar que la tecnología puede instalarse, mantenerse y operarse dentro de las prácticas normales de gestión vial. La evaluación también se extiende más allá del equipo de carga, ya que las autoridades deben considerar la interrupción del tráfico, la secuencia de construcción, la calidad de la superficie vial y el uso esperado por parte de vehículos comerciales compatibles. El proyecto A10 cerca de París proporciona un caso de prueba operativo para esta transición.
El despliegue en la A10 cubre 1,5 km de autopista en servicio y utiliza 900 bobinas de inducción de cobre. Un consorcio liderado por VINCI Autoroutes reportó una potencia máxima superior a 300 kW y una potencia media superior a 200 kW durante las pruebas. Laboratorios independientes de la Universidad Gustave Eiffel evaluaron los resultados. Las aplicaciones estáticas y dinámicas sirven a diferentes grupos de clientes y utilizan diferentes estructuras contractuales, con propietarios de sitios tomando decisiones de equipos específicas y autoridades viales evaluando compromisos de infraestructura pública a más largo plazo. Los sistemas estáticos generalmente se venden para un sitio específico, mientras que los sistemas dinámicos requieren acuerdos a largo plazo con autoridades viales o concesionarios. El mercado europeo de carga inalámbrica para vehículos eléctricos requerirá que los proveedores elijan cuidadosamente entre estos modelos operativos. Un proveedor que atiende a un depósito puede trabajar con un propietario de flota definido, un sitio conocido y un calendario de construcción contenido. Un proveedor que atiende a una carretera pública se enfrenta a un grupo más amplio de partes interesadas que puede incluir una agencia vial, un concesionario, contratistas de construcción, proveedores de electricidad, autoridades locales y operadores de vehículos comerciales. Las habilidades, el calendario y la estructura financiera de esas oportunidades son, por tanto, materialmente diferentes incluso cuando ambas utilizan la transferencia de energía inductiva.
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Lideran Mientras que los Vehículos Comerciales Crecen Más RápidoLos automóviles de pasajeros representaron el 63,17% de los ingresos por tipo de vehículo de 2025, impulsados principalmente por la carga residencial y semipública premium. El Cayenne Electric 2026 de Porsche es un ejemplo actual de integración de vehículos de pasajeros instalada de fábrica. Los vehículos comerciales crecerán a una CAGR del 41,76% hasta 2031. Los autobuses y autocares representan un caso de uso importante a corto plazo porque las flotas municipales tienen rutas densas y horarios regulares de depósito. Los vehículos comerciales pesados podrían ganar importancia si los pilotos en autopistas establecen un modelo de carga de mercancías viable, particularmente donde la autonomía, la carga útil y el calendario de ruta de un vehículo hacen que los enfoques convencionales de parada y carga sean menos adecuados. El caso de valor dependerá de si la energía puede entregarse de manera confiable durante el viaje o en paradas planificadas sin interrumpir los horarios de carga de mercancías. Los vehículos comerciales ligeros también están siendo evaluados para la carga basada en almohadillas como parte de los planes de automatización de depósitos.
Alemania registró más de 4.000 camiones eléctricos en 2025, lo que demuestra que la electrificación comercial había superado las demostraciones aisladas. La selección de carga ahora se centra en mantener los vehículos en servicio durante sus ciclos operativos, porque el tiempo perdido en un depósito o durante el manejo de mercancías puede afectar la finalización de rutas, el uso del vehículo y el valor práctico de la electrificación de la flota. El despliegue en Estocolmo mostró un camión recibiendo energía en un muelle de carga y nuevamente durante la noche en un depósito. Este enfoque de múltiples puntos de contacto puede hacer que la carga de oportunidad sea relevante sin un carril de autopista dedicado. También vincula las decisiones de carga con la actividad de entrega y el tiempo de permanencia en el manejo de mercancías. Estas necesidades operativas respaldan la expansión del mercado europeo de carga inalámbrica para vehículos eléctricos en las flotas comerciales.
Por Potencia de Salida:
Los Sistemas por Debajo de 10 kW Lideran Mientras que los Sistemas por Encima de 150 kW se AceleranPor debajo de 10 kW representó el 51,29% de los ingresos por potencia de salida de 2025. Son adecuados para hogares con vehículos de pasajeros y sitios semipúblicos donde la capacidad de la red y las necesidades del vehículo limitan la potencia práctica. Las configuraciones de rango medio entre 11 kW y 150 kW admiten la carga en depósitos para autobuses y furgonetas, donde varios vehículos pueden necesitar energía dentro de una ventana nocturna definida o entre turnos. El requisito relevante no es solo la potencia de una almohadilla, sino también cómo el sitio coordina su capacidad de red disponible en toda la flota. Las configuraciones por encima de 150 kW se expandirán a una CAGR del 61,42% hasta 2031. Estos sistemas apuntan a carreteras dinámicas y depósitos comerciales de alto rendimiento que necesitan un rendimiento comparable al de la carga CC cableada.
Electreon e Infineon utilizaron módulos de carburo de silicio CoolSiC 2000 V EasyPACK 3B en el sistema A10. Las empresas reportaron una potencia media de 200 kW y valores máximos superiores a 300 kW. El carburo de silicio admite el rendimiento de conmutación y térmico requerido en bobinas compactas para la incrustación en carreteras. Los proveedores de componentes tienen, por tanto, un papel directo en si los sistemas de alta potencia pueden superar los volúmenes piloto, ya que el diseño eléctrico, el rendimiento térmico, la disponibilidad del equipo y la posición de costos deben respaldar un servicio confiable en condiciones operativas exigentes. Su capacidad de fabricación y precios afectarán el calendario de un despliegue más amplio. El mercado europeo de carga inalámbrica para vehículos eléctricos necesitará electrónica de alta potencia confiable para sus aplicaciones más exigentes.
Por Sitio de Instalación:
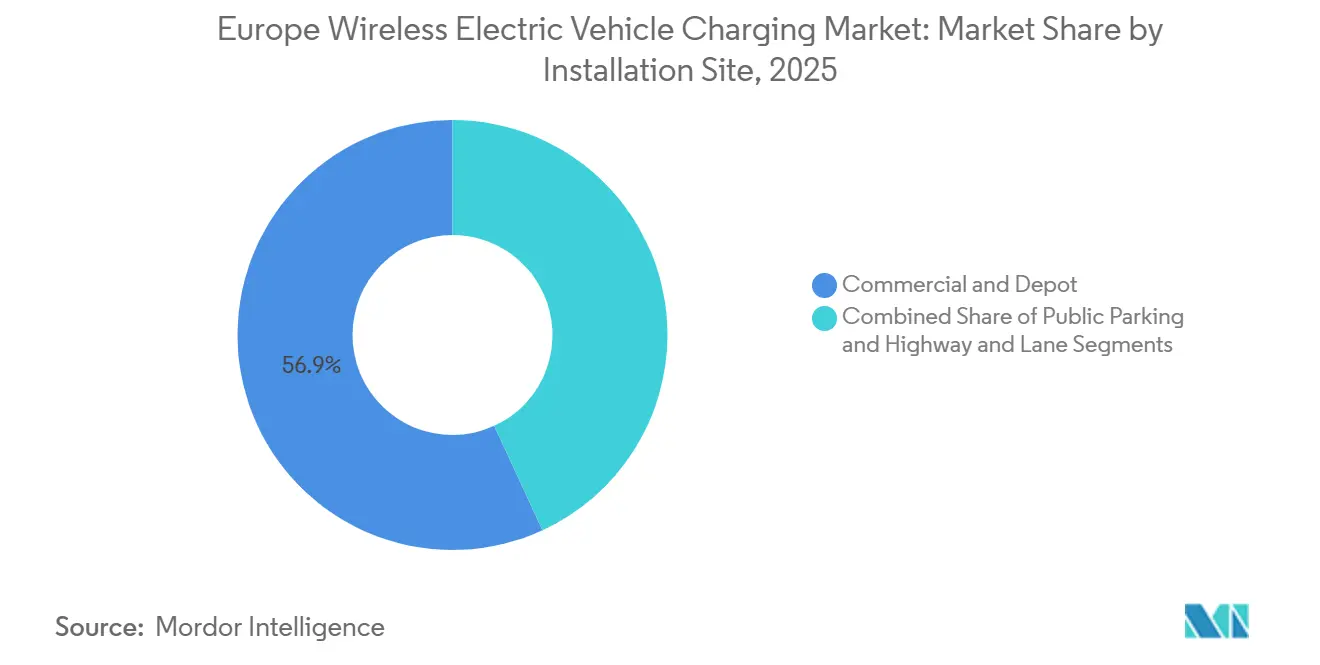
Los Depósitos Lideran Mientras que los Sitios en Autopistas Avanzan Hacia el Despliegue ComercialLas instalaciones comerciales y en depósitos representaron el 56,87% de los ingresos de 2025, respaldadas por sitios controlados con posiciones de vehículos conocidas y conexiones de red gestionadas. Estas condiciones también reducen los desafíos de permisos públicos que se encuentran en los proyectos viales. El estacionamiento público sirve a aplicaciones de pasajeros premium en ciudades y ubicaciones corporativas. Su economía sigue dependiendo de una mayor disponibilidad de receptores, porque un activo de estacionamiento público tiene que servir a suficientes vehículos compatibles para justificar sus costos de equipo y sitio. Esto difiere de un depósito de flota, donde el operador puede comprar vehículos y equipos de carga como parte de la misma decisión operativa. Las instalaciones en autopistas y carriles crecerán a una CAGR del 49,91% de 2026 a 2031. Su crecimiento parte de pilotos de corredor y depende de que las agencias de transporte conviertan las aprobaciones en programas de adquisición, un proceso que requiere confianza en el rendimiento del equipo, los métodos de construcción, el cumplimiento de seguridad y el caso operativo para cada ruta.
El despliegue en autopistas requiere un enfoque de construcción diferente al del despliegue en depósitos. La instalación durante el repavimentado programado puede evitar un proyecto de excavación separado, permitiendo que el trabajo vial y el trabajo de carga se consideren juntos en lugar de imponer dos programas de construcción distintos en el mismo corredor. Este enfoque puede reducir la interrupción y puede mejorar la economía a largo plazo de los sistemas en carretera. También vincula el calendario del proyecto a los ciclos de mantenimiento vial en lugar de a los calendarios de compra de vehículos. Los operadores y las autoridades viales deberán equilibrar los requisitos de construcción, gestión del tráfico y rendimiento del equipo. Estos factores configuran la próxima fase del mercado europeo de carga inalámbrica para vehículos eléctricos para sitios en autopistas.
Por Plataforma Tecnológica:
El Acoplamiento Resonante Inductivo Está Establecido Mientras que las Plataformas de Múltiples Bobinas Crecen Más RápidoEl acoplamiento resonante inductivo representó el 71,61% de los ingresos por plataforma tecnológica de 2025. Su posición refleja la madurez tecnológica, las rutas de certificación establecidas con los OEM y la alineación con los requisitos de la norma EN IEC 61980. Estos factores son importantes porque los fabricantes de vehículos y los proveedores de infraestructura pueden utilizar un enfoque basado en tecnología con comunicaciones definidas, parámetros operativos y una ruta más clara a través del proceso de cumplimiento. Porsche utiliza este enfoque en el sistema del Cayenne Electric a 85 kHz. El sistema también tolera hasta 10 cm de desalineación lateral. Se espera que el acoplamiento resonante inductivo siga siendo importante en las aplicaciones estáticas de menor potencia. Su eficiencia y alineación con las normas ofrecen a los operadores un camino bien comprendido para el despliegue.
Las plataformas de alineación de múltiples bobinas se expandirán a una CAGR del 58,27% hasta 2031. Los sistemas estándar de bobina única requieren un posicionamiento preciso del vehículo, lo que puede reducir el rendimiento en depósitos concurridos. Los sistemas de múltiples bobinas utilizan matrices de transmisores superpuestas y electrónica adaptativa para atender a los vehículos en una zona de estacionamiento definida. Pueden admitir flotas mixtas con diferentes posiciones de receptor sin reconfiguración mecánica, ayudando a los operadores a mantener un proceso de carga consistente cuando los autobuses, furgonetas u otros vehículos de flota no comparten la misma geometría de la parte inferior del vehículo. Esto es útil para los depósitos de autobuses que operan varios modelos de vehículos, donde una zona de carga que funciona en diferentes posiciones puede reducir la complejidad operativa y preservar el beneficio central de eliminar las tareas repetidas de conexión manual. Otras plataformas, incluido el acoplamiento capacitivo y los diseños de núcleo de ferrita estrechamente acoplados, siguen siendo relevantes para aplicaciones industriales especializadas con condiciones ambientales desafiantes. Estas aplicaciones pueden implicar entornos submarinos, subterráneos o de alta vibración donde la configuración de acoplamiento resonante habitual no es la mejor opción para el vehículo o la ubicación operativa.
Análisis Geográfico
Mercado Alemán de Carga Inalámbrica para Vehículos Eléctricos
Alemania representó el 28,35% de la cuota del mercado europeo de carga inalámbrica para vehículos eléctricos en 2025. El país combina la actividad de investigación de fabricantes de equipos originales (OEM) y proveedores de primer nivel con una base creciente de vehículos eléctricos comerciales, lo que otorga a los proveedores de equipos acceso a relaciones de desarrollo de vehículos y flotas que pueden probar sistemas de carga en condiciones operativas reales. Los programas federales apoyan los trabajos de infraestructura con fines comerciales, incluidos los corredores de carga y los emplazamientos para flotas. Alemania también cuenta con una base en expansión de carga rápida con cable que puede respaldar capas de automatización posteriores. Sus proyectos abarcan corredores de autopistas, depósitos de tránsito y centros logísticos.
La escala de Alemania la convierte en una referencia comercial importante para la región, ya que su cartera de proyectos incluye diversos entornos de despliegue que, en conjunto, ponen a prueba la integración de vehículos, el uso en depósitos, las operaciones logísticas y los requisitos de carga en carretera. La aprobación de tipo para equipos conectados a la red puede tardar entre 18 y 24 meses según las normas alemanas de compatibilidad electromagnética. Este proceso puede ralentizar los despliegues individuales incluso cuando el interés en la infraestructura es elevado. Francia desempeña un papel complementario, ya que el proyecto de la autopista A10 se convirtió en el primer sistema de carga dinámica en autopista en funcionamiento real. Su rendimiento es relevante para las autoridades concesionarias que evalúan la tecnología integrada en la calzada, dado que el proyecto aborda la combinación de suministro de energía, operación de vehículos, infraestructura integrada y condiciones de carretera en uso. Los resultados ofrecen una referencia práctica para las autoridades que necesitan evidencia más allá de las pruebas de laboratorio antes de considerar trabajos comparables en sus propias redes. El mercado europeo de carga inalámbrica para vehículos eléctricos observará cómo estos dos entornos nacionales convierten los proyectos piloto en proyectos replicables, ya que la replicabilidad determinará si los proveedores pueden pasar de instalaciones únicas a modelos que las agencias de carreteras y los operadores de flotas puedan adquirir con mayor confianza.
Mercado del Reino Unido de Carga Inalámbrica para Vehículos Eléctricos
El Reino Unido será la geografía de mayor crecimiento con una CAGR del 52,67% entre 2026 y 2031. El Gobierno del Reino Unido comprometió financiación para la infraestructura de carga de vehículos eléctricos. El paquete incluye financiación para el programa de Infraestructura de Carga Estratégica. Noruega, Finlandia y los Países Bajos ofrecen condiciones favorables para los despliegues de carga en tránsito, residencial y semipública, respaldados por una elevada adopción de vehículos eléctricos y marcos normativos favorables. España e Italia se enfrentan a requisitos de densidad de carga y poseen corredores de mercancías que podrían volverse relevantes a medida que disminuyan los costes de la carga integrada en la calzada. Rusia sigue limitada por su separación de las cadenas de suministro de la UE, las normas comunes y los acuerdos de plataformas de los OEM.
Panorama Competitivo
El mercado europeo de carga inalámbrica para vehículos eléctricos está moderadamente concentrado entre especialistas en infraestructura, proveedores automotrices de primer nivel e integradores de sistemas. El modelo de licencias de resonancia magnética de WiTricity respalda un ecosistema que incluye OEM y proveedores como ABT e-Line. Continental AG, Robert Bosch GmbH y ZF Friedrichshafen AG compiten en la capa de componentes e integración. Sus relaciones existentes con los OEM abarcan electrónica de potencia, software de vehículos y sistemas de electrificación. Estas relaciones pueden ser difíciles de replicar para los especialistas en tecnología independientes dentro de un solo ciclo de adquisición, porque un programa de vehículos debe coordinar hardware, software, validación de seguridad, requisitos de fabricación y soporte de servicio antes de que una opción esté disponible para los clientes. La competencia, por tanto, incluye propiedad intelectual, experiencia en certificación y acceso a programas de desarrollo de vehículos, ya que los proveedores necesitan demostrar que sus sistemas pueden operar dentro de las plataformas de vehículos y cumplir los requisitos formales para los equipos de carga.
Electreon amplió su alcance técnico a través de la adquisición de InductEV en marzo de 2026. La transacción combinó 400 patentes concedidas y pendientes en aplicaciones de almohadilla estática, estacionaria ultrarrápida y dinámica en carretera. Esta cartera proporciona a la empresa combinada cobertura en casos de uso de pasajeros, reparto, tránsito y uso intensivo, lo que le permite abordar aplicaciones con potencia de carga, posicionamiento del vehículo, tiempo de permanencia y requisitos de instalación marcadamente diferentes. También reduce la necesidad de depender de un único tipo de despliegue como base para el desarrollo de productos y la participación del cliente. Infineon ha trabajado con Electreon en módulos de carburo de silicio diseñados para sistemas de alta potencia. Esta relación muestra que los proveedores de semiconductores pueden convertirse en socios de desarrollo en lugar de solo proveedores de componentes. En proyectos inalámbricos de alta potencia, la selección de componentes tiene consecuencias para la arquitectura general de carga, el tamaño físico del equipo y el rendimiento que el sistema puede mantener en condiciones de campo. El mercado europeo de carga inalámbrica para vehículos eléctricos también tiene espacio para software que asigne vehículos a almohadillas, programe la potencia y gestione la respuesta de la red en una flota mixta, ya que el activo de carga debe operar con los horarios de los vehículos, los procedimientos del depósito, las restricciones de electricidad y los requisitos de energía diaria cambiantes.
Easelink ofrece un enfoque alternativo a la automatización con su sistema de pines conductores Matrix Charging. SEG Automotive está trabajando con Easelink en la industrialización y la producción en serie para OEM. El sistema ofrece una alta eficiencia de transferencia, pero utiliza contacto físico y una almohadilla montada en el suelo. El método de hormigón magnetizable de Magment podría reducir el tiempo de instalación en carreteras si resulta viable a escala comercial. Los requisitos de seguridad de campos electromagnéticos bajo la norma IEC 62233 y la Directiva EMF de la UE 2013/35/UE añaden trabajo de certificación. Los proveedores más grandes pueden estar mejor posicionados para gestionar esta carga regulatoria, porque los equipos establecidos pueden coordinar la documentación de seguridad, la validación técnica, los cambios de productos y las discusiones con los clientes en varias jurisdicciones europeas.
Líderes de la Industria de Carga Inalámbrica para Vehículos Eléctricos en Europa
-
HEVO Power
-
WiTricity Corporation
-
Electreon Wireless Ltd.
-
ENRX Group AS
-
Plugless Power Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Carga Inalámbrica para Vehículos Eléctricos Empresas cubiertas en este informe
- WiTricity Corporation
- Electreon Wireless Ltd.
- HEVO Power
- Plugless Power Inc. (Evatran Group)
- Continental AG
- Robert Bosch GmbH
- Toshiba Corporation
- Qualcomm Technologies, Inc.
- Siemens AG
- ABB Ltd.
- Wireless Advanced Vehicle Electrification, LLC.
- ENRX Group AS
- Momentum Dynamics Corporation
- ZF Friedrichshafen AG
- Valeo SE
- Denso Corporation
- Hitachi Astemo, Ltd.
Lea el análisis de las empresas de mercado europeo de carga inalámbrica para vehículos eléctricos
Desarrollos recientes de la industria en Mercado Europeo de Carga Inalámbrica para Vehículos Eléctricos
- Junio de 2026: ERTICO – ITS Europe lanzó oficialmente WiBiCharge, un nuevo proyecto Horizon Europe que reúne a 16 organizaciones de toda Europa para avanzar en la próxima generación de carga bidireccional inalámbrica para vehículos eléctricos.
- Marzo de 2026: IVECO presentó la primera furgoneta eléctrica eDaily lista para circular con carga inalámbrica. El vehículo admite tanto la transferencia de energía inalámbrica dinámica (DWPT) mientras conduce como la carga estática cuando está estacionado. Este desarrollo demuestra la creciente practicidad de la tecnología de carga inductiva y su potencial para apoyar la transición al transporte eléctrico.
Alcance del Informe del Mercado Europeo de Carga Inalámbrica para Vehículos Eléctricos
El Mercado Europeo de Carga Inalámbrica para Vehículos Eléctricos está segmentado por Componente (Almohadilla Base, Unidad de Control de Potencia, Almohadilla del Vehículo, Sistema de Gestión de Baterías), Carga (Estática, Dinámica), Tipo de Vehículo (Automóviles de Pasajeros, Comerciales), Potencia de Salida (Por debajo de 11 kW, 11-150 kW, Por encima de 150 kW), Instalación (Depósito, Estacionamiento, Autopista), Tecnología (Inductiva, Múltiples Bobinas, Otra) y Geografía (Alemania, Francia, Reino Unido, España, Italia, Noruega, Finlandia, Países Bajos, Rusia, Resto de Europa). El Tamaño del Mercado y los Pronósticos se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Almohadilla de Carga Base |
| Unidad de Control de Potencia |
| Almohadilla de Carga del Vehículo |
| Sistemas de Gestión de Baterías |
| Carga Inalámbrica Estática |
| Carga Inalámbrica Dinámica |
| Automóviles de Pasajeros | |
| Vehículos Comerciales | Autobuses y Autocares |
| Vehículos Comerciales Ligeros | |
| Vehículos Comerciales Pesados |
| Por debajo de 10 kW |
| 11-50 kW |
| 50-150 kW |
| Por encima de 150 kW |
| Comercial y Depósito |
| Estacionamiento Público |
| Autopista y Carril |
| Acoplamiento Resonante Inductivo |
| Plataformas de Alineación de Múltiples Bobinas |
| Otras Plataformas Tecnológicas |
| Alemania |
| Francia |
| Reino Unido |
| España |
| Italia |
| Noruega |
| Finlandia |
| Países Bajos |
| Rusia |
| Resto de Europa |
| Por Tipo de Componente | Almohadilla de Carga Base | |
| Unidad de Control de Potencia | ||
| Almohadilla de Carga del Vehículo | ||
| Sistemas de Gestión de Baterías | ||
| Por Tipo de Carga | Carga Inalámbrica Estática | |
| Carga Inalámbrica Dinámica | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales | Autobuses y Autocares | |
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Pesados | ||
| Por Potencia de Salida | Por debajo de 10 kW | |
| 11-50 kW | ||
| 50-150 kW | ||
| Por encima de 150 kW | ||
| Por Sitio de Instalación | Comercial y Depósito | |
| Estacionamiento Público | ||
| Autopista y Carril | ||
| Por Plataforma Tecnológica | Acoplamiento Resonante Inductivo | |
| Plataformas de Alineación de Múltiples Bobinas | ||
| Otras Plataformas Tecnológicas | ||
| Por País | Alemania | |
| Francia | ||
| Reino Unido | ||
| España | ||
| Italia | ||
| Noruega | ||
| Finlandia | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de carga inalámbrica para vehículos eléctricos en Europa?
Las normas de interoperabilidad de la UE, la automatización de depósitos de flotas y la integración por parte de los fabricantes de vehículos están apoyando el crecimiento hasta 2031.
¿Qué tamaño alcanzará la carga inalámbrica para vehículos eléctricos en Europa en 2031?
Se prevé que la categoría alcance 224,60 millones de USD en 2031, creciendo a una CAGR del 37,38% desde 2026.
¿Qué enfoque de carga lidera los ingresos actuales en Europa?
La carga inalámbrica estática lideró con el 78,43% de los ingresos de 2025 porque está lista para depósitos y ubicaciones de estacionamiento fijas.
¿Por qué las flotas comerciales están adoptando sistemas de carga inalámbrica?
La carga automatizada puede eliminar pasos del conductor, apoyar el tiempo de actividad del depósito y habilitar la carga de oportunidad durante la actividad logística.
¿Qué está limitando una adopción más amplia de la carga inalámbrica para vehículos eléctricos?
Los mayores costos de instalación y la disponibilidad limitada de receptores instalados de fábrica en vehículos de mercado masivo siguen siendo las principales barreras.