
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 33.41 Millionen US-Dollar |
| Marktgröße (2026) | 45.90 Millionen US-Dollar |
| Marktgröße (2031) | 224.60 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 37.38 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für drahtloses Laden von Elektrofahrzeugen von Mordor Intelligence
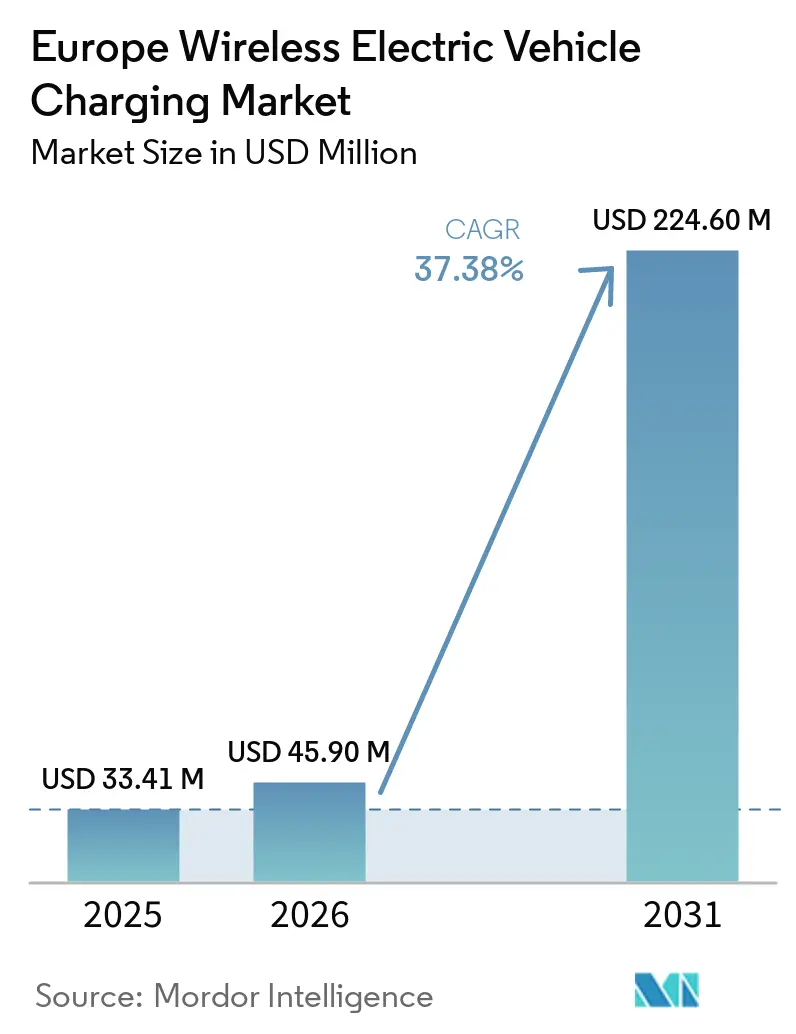
Die Marktgröße des europäischen Marktes für drahtloses Laden von Elektrofahrzeugen wurde im Jahr 2025 auf 33,41 Millionen USD geschätzt, wird im Jahr 2026 auf 45,90 Millionen USD veranschlagt und soll bis 2031 224,60 Millionen USD erreichen, was einer CAGR von 37,38 % zwischen 2026 und 2031 entspricht. Der europäische Markt für drahtloses Laden von Elektrofahrzeugen entwickelt sich von geförderten Demonstrationsprojekten hin zur frühen kommerziellen Einführung in Transitflotten und Premium-Personenfahrzeugen. Dieser Übergang umfasst unterschiedliche Infrastrukturanforderungen, Beschaffungsprozesse und Betriebsmuster, obwohl beide Anwendungsfälle eine zuverlässige Energieübertragung ohne wiederholte manuelle Kabelverbindungen schätzen. Beide Anwendungsfälle zielen darauf ab, den Fahreraktionsaufwand für das Steckerladen zu eliminieren und damit die Konsistenz der Ladeaktivität zu verbessern, wenn Fahrzeuge regelmäßige Fahrpläne einhalten und zu bekannten Standorten zurückkehren. EU-Interoperabilitätsregeln, OEM-Designentscheidungen und das Interesse von Flottenbetreibern an der Depotautomatisierung prägen die Nachfrage im gleichen Zeitraum. Der europäische Markt für drahtloses Laden von Elektrofahrzeugen wird ebenso sehr von der Verfügbarkeit von Empfängern abhängen wie von Infrastrukturinvestitionen, da öffentliche Ladepads kompatible Fahrzeuge benötigen, um eine Auslastung zu erzielen. Anbieter konkurrieren daher in den Bereichen Technologieleistung, Zertifizierung, Systemintegration und die Fähigkeit, verschiedene Beschaffungsmodelle an öffentlichen und privaten Ladestandorten in Europa zu unterstützen.
Wichtigste Erkenntnisse des Berichts
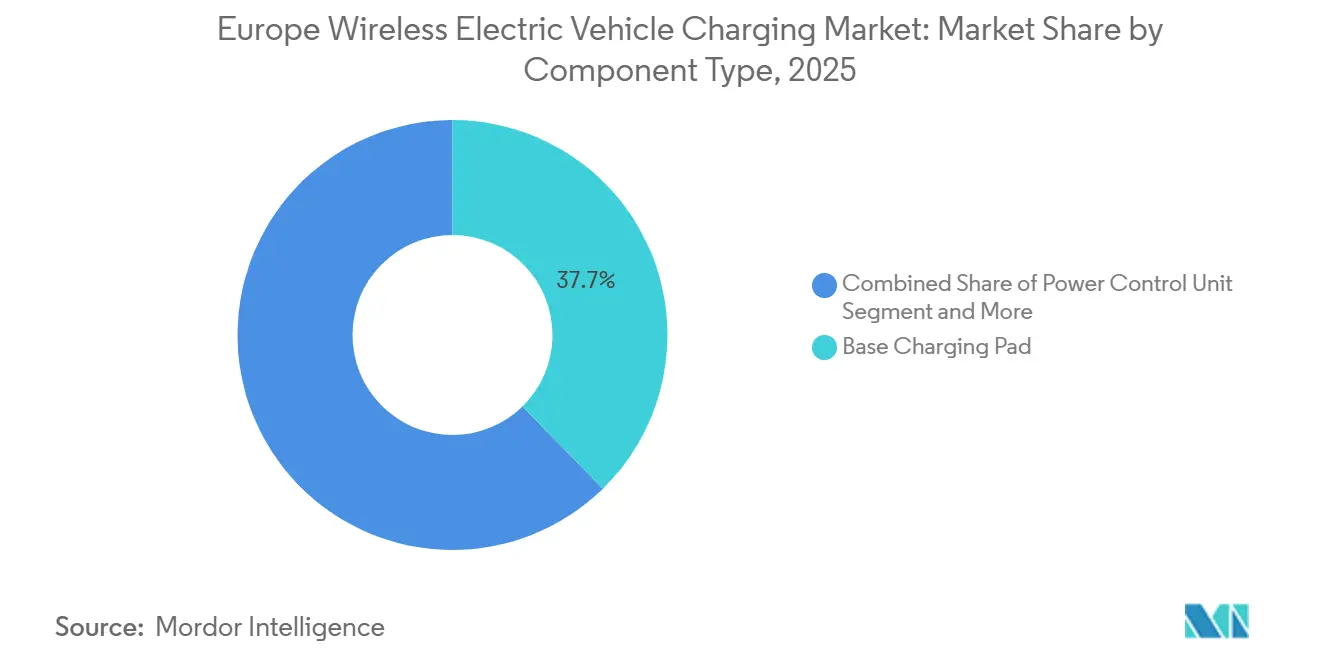
- Nach Komponententyp hielten Basis-Ladepads im Jahr 2025 einen Anteil von 37,67 % am europäischen Markt für drahtloses Laden von Elektrofahrzeugen, während Batteriemanagementsysteme bis 2031 voraussichtlich mit einer CAGR von 40,39 % wachsen werden.
- Nach Ladetyp entfielen 78,43 % des Umsatzes im Jahr 2025 auf das statische drahtlose Laden, während das dynamische drahtlose Laden bis 2031 voraussichtlich mit einer CAGR von 53,29 % expandieren wird.
- Nach Fahrzeugtyp entfielen 63,17 % des Umsatzes im Jahr 2025 auf Personenkraftwagen, während Nutzfahrzeuge bis 2031 mit einer CAGR von 41,76 % wachsen werden.
- Nach Leistungsabgabe entfielen 51,29 % des Umsatzes im Jahr 2025 auf Konfigurationen bis 10 kW, während Konfigurationen über 150 kW bis 2031 mit einer CAGR von 61,42 % wachsen werden.
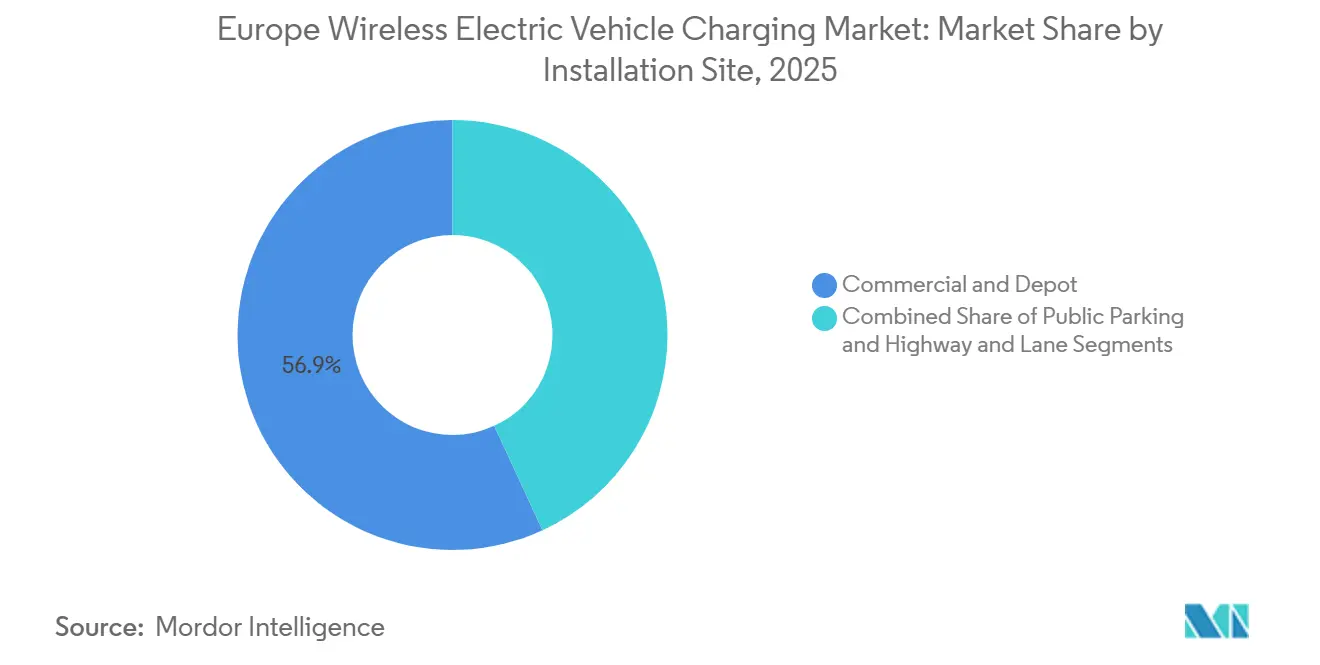
- Nach Installationsstandort entfielen 56,87 % des Umsatzes im Jahr 2025 auf Gewerbe- und Depotinstallationen, während Autobahn- und Fahrspurinstallationen bis 2031 eine CAGR von 49,91 % verzeichnen werden.
- Nach Technologieplattform entfielen 71,61 % des Umsatzes im Jahr 2025 auf induktive Resonanzkopplung, während Mehrspulen-Ausrichtungsplattformen bis 2031 voraussichtlich mit einer CAGR von 58,27 % expandieren werden.
- Nach Land entfielen 28,35 % des Umsatzes im Jahr 2025 auf Deutschland, während das Vereinigte Königreich bis 2031 voraussichtlich mit einer CAGR von 52,67 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Europäische Emissionsvorschriften und Elektrifizierungsmandate | +9.2% | EU-weit, am stärksten in Deutschland, Frankreich und den Niederlanden | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung des öffentlichen Nahverkehrs und kommunaler Flotten | +7.1% | Deutschland, das Vereinigte Königreich, Norwegen, Finnland und die Niederlande | Kurzfristig (≤ 2 Jahre) |
| Depotautomatisierung und Flottenauslastungsökonomie | +5.8% | Deutschland, das Vereinigte Königreich, Frankreich und die Benelux-Länder | Mittelfristig (2–4 Jahre) |
| OEM-Integration und Akzeptanz von Premium-Elektrofahrzeugen | +5.4% | Deutschland, das Vereinigte Königreich, Frankreich und die nordischen Länder | Mittelfristig (2–4 Jahre) |
| Dynamische drahtlose Ladekorridore für den gewerblichen Transport | +4.6% | Frankreich, Deutschland, das Vereinigte Königreich und Norwegen | Langfristig (≥ 4 Jahre) |
| Reduzierung der Batteriegröße durch Gelegenheitsladen | +3.2% | Deutschland, Frankreich und breitere EU-Korridore | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Europäische Emissionsvorschriften und Elektrifizierungsmandate
Die delegierte EU-Verordnung 2025/656 wurde am 2. April 2025 verabschiedet und trat am 8. Januar 2026 in Kraft. Sie schreibt EN IEC 61980-1, EN IEC 61980-2 und EN IEC 61980-3 für induktive statische drahtlose Ladepunkte für leichte Elektrofahrzeuge vor. Die gemeinsamen Anforderungen geben kommunalen Käufern eine klarere Grundlage für die Aufnahme drahtloser Ausrüstung in Ausschreibungsunterlagen, was wichtig ist, wenn öffentliche Auftraggeber dokumentierte Konformitätskriterien benötigen, bevor sie alternative Infrastrukturansätze vergleichen können. Sie reduzieren auch die Notwendigkeit für Anbieter, bei der Bedienung mehrerer EU-Länder separate nationale Auslegungen zu navigieren. Der europäische Markt für drahtloses Laden von Elektrofahrzeugen kann daher von einem einheitlicheren Zertifizierungsweg für statische Systeme profitieren. Dies ist wichtig für Lieferanten, die dieselbe Kernausrüstung in mehreren Ländern anbieten möchten, für öffentliche Käufer, die vergleichbare Ausschreibungsanforderungen benötigen, und für Fahrzeughersteller, die nicht möchten, dass eine Ladeoption an jedem europäischen Standort einen anderen technischen Weg erfordert. Es kann auch dazu beitragen, Projektdiskussionen stärker auf Standortgestaltung, Netzanschluss, Fahrzeugkompatibilität und Betriebsnutzung zu fokussieren, anstatt auf ungelöste Unterschiede in der nationalen Auslegung. AFIR schreibt außerdem ab 2027 eine Mindestpoolleistung von 600 kW an TEN-T-Kernladestationen vor, was Betreiber dazu veranlasst, eine leistungsstarke kabelgebundene Grundlage zu planen, die später Automatisierungsfunktionen unterstützen kann [1].
Elektrifizierung des öffentlichen Nahverkehrs und kommunaler Flotten
Öffentliche Verkehrsbetriebe erwägen drahtloses Laden bei der Erneuerung von Flotten, insbesondere auf Buslinien mit häufigen, vorhersehbaren Betriebszyklen. Automatisiertes Depotladen kann eine zusätzliche Fahreraufgabe eliminieren und die Fahrzeugverfügbarkeit während des Nachtbetriebs unterstützen. Oslo, Helsinki und Amsterdam verfügen über dichte Busnetze mit einem Energieverbrauch, der auf Streckenebene geplant werden kann. Dieses Umfeld verbessert den wirtschaftlichen Fall, da die Padnutzung gegen die Kosten jeder Installation gemessen werden kann und Betreiber das Lademuster mit bekannten Strecken, geplanter Standzeit und der Anzahl der den Standort nutzenden Fahrzeuge in Beziehung setzen können. Flottenausschreibungszyklen laufen typischerweise über 5–8 Jahre, sodass im Jahr 2026 spezifizierte Systeme den installierten Bestand bis in die frühen 2030er Jahre beeinflussen können. Der europäische Markt für drahtloses Laden von Elektrofahrzeugen hat die Möglichkeit, durch Transitinstallationen Referenzen aufzubauen, bevor eine breitere Flottenadoption einsetzt.
Depotautomatisierung und Flottenauslastungsökonomie
Drahtloses Laden in Depots beseitigt die Notwendigkeit, dass ein Fahrer bei jedem Ladevorgang ein Kabel anschließen muss. Dies kann die Umrüstzeit für Nutzfahrzeuge reduzieren und gegen die Kosten einer Padinstallation abgewogen werden, sodass ein Flottenoperator prüfen kann, ob weniger manueller Aufwand und weniger verpasste Ladevorgänge die Wirtschaftlichkeit des täglichen Betriebs verbessern. Ein Projekt im Südwesten Stockholms zeigte einen elektrischen Leichttransporter, der an einer Laderampe während der Warenabwicklung und erneut über Nacht in einem Ahlsell AB-Depot lud. Dieser Ansatz integriert das Laden in den normalen Logistikprozess, anstatt einen separaten Halt hinzuzufügen. Er ist relevant, wenn der Ladevorgang stattfinden kann, während ein Fahrzeug bereits für Be- oder Entladung oder eine Übernachtrückkehr stationär ist, sodass der Betreiber kein separates Verfahren einrichten muss, nur um Energie zu beziehen. Gelegenheitsladen kann auch kleinere Akkupacks unterstützen, was die Fahrzeugmasse reduzieren und die Nutzlastkapazität für leichte Nutzfahrzeugbetreiber erhalten kann. Der europäische Markt für drahtloses Laden von Elektrofahrzeugen ist daher sowohl für die Depoteffizient als auch für die Gesamtbetriebskosten relevant.
OEM-Integration und Akzeptanz von Premium-Elektrofahrzeugen
Porsche führte 2026 ein 11-kW-Drahtlosladesystem für den Cayenne Electric in Europa ein [2]. Das System ist werkseitig integriert, nach EU- und US-Standards zertifiziert und erreicht einen Übertragungswirkungsgrad von über 90 % bei einem Luftspalt von bis zu 18 cm. Die Markteinführung wandelt drahtloses Laden von einer Pilot- oder Nachrüstoption in ein Merkmal um, das Kunden mit einem serienmäßigen batterieelektrischen Fahrzeug erwerben können. Es sollte Betriebsdaten aus dem Wohn- und halböffentlichen Ladebereich generieren, einschließlich Informationen über das Kundenverhalten, die Positionierungsleistung, die Energieübertragung und die praktischen Bedingungen, die spätere Fahrzeug- und Infrastrukturprogramme berücksichtigen müssen. Lieferanten können auf diese Erfahrung zurückgreifen, wenn sie nachfolgende modellspezifische Genehmigungen bei anderen OEMs anstreben. Eine breitere Installation auf Volumenplattformen wird weiterhin von niedrigeren Empfängerkosten und Nachfrageverpflichtungen mehrerer Fahrzeughersteller abhängen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten im Vergleich zu kabelgebundenem Gleichstromladen | -4.8% | EU-weit; am stärksten in Spanien, Italien, Finnland | Kurz- bis mittelfristig (≤ 3 Jahre) |
| Begrenzte Verfügbarkeit werkseitig eingebauter Empfänger in Massenmarktfahrzeugen | -3.6% | EU-weit; teilweise Entlastung durch OEM-Pilotprojekte in Deutschland und dem Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Komplexität von Genehmigungen und Tiefbauarbeiten für straßenintegrierte Systeme | -2.1% | Frankreich, Deutschland, Norwegen; Ausstrahlungseffekte auf Italien, Spanien | Mittel- bis langfristig (2–5 Jahre) |
| Validierung von Ausrichtung, Effizienz und elektromagnetischer Verträglichkeit | -1.8% | EU-weit; am stärksten in Deutschland (KBA) und den Niederlanden | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten im Vergleich zu kabelgebundenem Gleichstromladen
Dynamische drahtlose Systeme erfordern Ausgrabungen, das Einbetten von Spulen und die Wiederherstellung der Straßenoberfläche, was die Investitionskosten einer Strecke im Vergleich zu kabelgebundener Ladeinfrastruktur erhöht. Straßensperrungen können aktiven Logistikkorridoren indirekte Kosten hinzufügen. Statische Pads erfordern weniger umfangreiche Tiefbauarbeiten, können aber dennoch teurer sein als Alternativen, die keine Unterbodeninstallation benötigen. Der europäische Markt für drahtloses Laden von Elektrofahrzeugen muss betriebliche Einsparungen und akkubezogene Vorteile nachweisen, um eine höhere Vorabinvestition zu rechtfertigen. Der wirtschaftliche Fall ist am stärksten, wo die Ladeautomatisierung einen klaren Mehrwert für die Flottenauslastung oder die Arbeitsauslastung bietet, da ein Betreiber in der Lage sein muss, die höheren Projektkosten mit messbaren Vorteilen aus einem zuverlässigeren Ladeprozess zu verknüpfen. Die Kostensenkung wird davon abhängen, Spulen zusammen mit geplanten Straßenwartungsarbeiten zu installieren und die Hardwareproduktionsvolumina zu erhöhen.
Begrenzte Verfügbarkeit werkseitig eingebauter Empfänger in Massenmarktfahrzeugen
Öffentliche Pads und Ladestreifen können ohne kompatible Empfängerhardware in Fahrzeugen keine Einnahmen erzielen. Die Empfängerdurchdringung in Europa bleibt begrenzt, abgesehen von Transitpilotprojekten und der Markteinführung des Porsche Cayenne Electric. Nachrüstprogramme können eine teilweise Alternative bieten, aber ihre Volumina reichen nicht aus, um die Fahrzeugbasis schnell zu verändern. Dies begrenzt die Auslastung für Betreiber, die öffentliche drahtlose Infrastruktur in Betracht ziehen, bevor werkseitig eingebaute Optionen verbreitet werden, da sie nicht davon ausgehen können, dass viele Fahrzeuge ein Asset nutzen können, nur weil es an einem öffentlichen oder halböffentlichen Standort installiert ist. Die Einschränkung sollte sich abschwächen, wenn Premium-Installationen die Nachfrage demonstrieren und Fahrzeughersteller ihr Angebot erweitern. Bis dahin gehen Infrastrukturbetreiber eine langfristige Verpflichtung gegenüber der Akzeptanz von Empfängern im europäischen Markt für drahtloses Laden von Elektrofahrzeugen ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponententyp:
Basis-Ladepads führen den aktuellen Umsatz an, während Batteriemanagementsysteme am schnellsten wachsenBasis-Ladepads machten 37,67 % des Komponentenumsatzes im Jahr 2025 aus und sind damit das größte aktuelle Hardwareelement auf der Bodenseite. Jede Installation erfordert ein Senderpads, unabhängig davon, ob es einem privaten Parkplatz, einem Depot oder einem Straßensystem dient, sodass das bodenseitige Asset zentral für den gelieferten Systemwert und den Installationsplan bleibt. Batteriemanagementsysteme werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 40,39 % wachsen. Drahtlose BMS-Designs können Niederspannungskabelbäume zwischen Batteriezellen eliminieren und damit die Batteriepackarchitektur verändern und Fahrzeugentwicklern einen weiteren Grund geben, Lade- und Batteriesystementscheidungen zu koordinieren. Dies kann das Packgewicht reduzieren und die Batterieassemblierung vereinfachen. Es kann auch Over-the-Air-Diagnose- und vorausschauende Wartungsfunktionen unterstützen.
Die Marktgröße des europäischen Marktes für drahtloses Laden von Elektrofahrzeugen für Komponenten wird weiterhin die Notwendigkeit sowohl boden- als auch fahrzeugseitiger Ausrüstung widerspiegeln. Leistungssteuereinheiten verwalten die Leistungsübertragung über unterschiedliche Luftspalte und Fahrzeugpositionen. Fahrzeugseitige Ladepads empfangen die übertragene Energie und müssen mit dem Fahrzeugbatteriesystem zusammenarbeiten. EN IEC 61980-2:2023 definiert die Kommunikation zwischen einem Pad und einem Fahrzeugempfänger gemäß den EU-Anforderungen, die ab Januar 2026 gelten. Dieser Standard bietet Lieferanten eine gemeinsame Schnittstelle für die Integration, sodass das Ladepad, der Empfänger und die Fahrzeugsysteme auf der Grundlage gemeinsamer Kommunikationserwartungen entwickelt werden können, anstatt unterschiedliche Ansätze für jede nationale oder fahrzeugspezifische Implementierung zu verwenden. Für Lieferanten ist diese Konsistenz besonders wichtig, wenn die Komponentenentwicklung gleichzeitig mit mehreren OEM-Programmen und Infrastrukturprojekten abgestimmt werden muss. Sie kann die Kosten für die Anpassung einer drahtlosen BMS-Architektur für mehrere OEM-Programme senken.



Nach Ladetyp:
Statische Systeme sichern den Umsatz, während dynamische Korridore schnell skalierenStatisches drahtloses Laden hielt 78,43 % des Umsatzes im Jahr 2025 und spiegelt seine frühere kommerzielle Bereitschaft in Depots und Parkstandorten wider. Fahrzeugpositionen sind in diesen Umgebungen vorhersehbar, und Tiefbauarbeiten können innerhalb eines definierten Standorts geplant werden. Betreiber können auch Renditen auf der Grundlage bekannter Flotten- oder Parknutzung schätzen. Dynamisches drahtloses Laden wird von 2026 bis 2031 mit einer CAGR von 53,29 % wachsen und auf einer kleineren installierten Basis aufbauen. Sein Fortschritt hängt davon ab, dass Korridorpilotprojekte in formelle Beschaffungsprogramme von Straßenbehörden übergehen, bei denen Sponsoren nachweisen müssen, dass die Technologie im Rahmen normaler Straßenmanagementpraktiken installiert, gewartet und betrieben werden kann. Die Bewertung geht auch über die Ladeausrüstung hinaus, da Behörden Verkehrsunterbrechungen, Bauabfolgen, Straßenoberflächenqualität und die erwartete Nutzung durch kompatible Nutzfahrzeuge berücksichtigen müssen. Das A10-Projekt in der Nähe von Paris bietet einen operativen Testfall für diesen Übergang.
Die A10-Implementierung umfasst 1,5 km einer aktiven Autobahn und verwendet 900 Kupferindiktionsspulen. Ein von VINCI Autoroutes geführtes Konsortium berichtete von einer Spitzenleistung von über 300 kW und einer Durchschnittsleistung von über 200 kW während der Versuche. Unabhängige Labore der Gustave-Eiffel-Universität bewerteten die Ergebnisse. Statische und dynamische Anwendungen bedienen unterschiedliche Kundengruppen und verwenden unterschiedliche Vertragsstrukturen, wobei Standorteigentümer gezielte Ausrüstungsentscheidungen treffen und Straßenbehörden längerfristige öffentliche Infrastrukturverpflichtungen bewerten. Statische Systeme werden in der Regel für einen bestimmten Standort verkauft, während dynamische Systeme langfristige Vereinbarungen mit Straßenbehörden oder Konzessionsnehmern erfordern. Der europäische Markt für drahtloses Laden von Elektrofahrzeugen wird von Anbietern verlangen, sorgfältig zwischen diesen Betriebsmodellen zu wählen. Ein Anbieter, der ein Depot bedient, kann mit einem definierten Flottenbesitzer, einem bekannten Standort und einem überschaubaren Bauzeitplan arbeiten. Ein Anbieter, der eine öffentliche Straße bedient, steht einer breiteren Gruppe von Interessenträgern gegenüber, die eine Straßenbehörde, einen Konzessionsnehmer, Bauunternehmer, Stromversorger, lokale Behörden und Nutzfahrzeugbetreiber umfassen kann. Die Fähigkeiten, der Zeitplan und die Finanzstruktur für diese Möglichkeiten sind daher wesentlich unterschiedlich, auch wenn beide induktive Energieübertragung verwenden.
Nach Fahrzeugtyp:
Personenkraftwagen führen, während Nutzfahrzeuge am schnellsten wachsenPersonenkraftwagen machten 63,17 % des fahrzeugtypbezogenen Umsatzes im Jahr 2025 aus, hauptsächlich getrieben durch Premium-Wohn- und halböffentliches Laden. Porsches Cayenne Electric von 2026 ist ein aktuelles Beispiel für die werkseitige Integration in Personenfahrzeuge. Nutzfahrzeuge werden bis 2031 mit einer CAGR von 41,76 % wachsen. Busse und Reisebusse stellen einen wichtigen kurzfristigen Anwendungsfall dar, da kommunale Flotten dichte Strecken und regelmäßige Depotpläne haben. Schwere Nutzfahrzeuge könnten an Bedeutung gewinnen, wenn Autobahnpilotprojekte ein praktikables Frachtmodell etablieren, insbesondere dort, wo Reichweite, Nutzlast und Streckenplanung eines Fahrzeugs konventionelle Halt-und-Lade-Ansätze weniger geeignet machen. Der Wertfall wird davon abhängen, ob Energie während der Fahrt oder bei geplanten Stopps zuverlässig geliefert werden kann, ohne Frachtpläne zu stören. Leichte Nutzfahrzeuge werden ebenfalls für padbasiertes Laden als Teil von Depotautomatisierungsplänen bewertet.
Deutschland registrierte im Jahr 2025 mehr als 4.000 Elektro-Lkw, was zeigt, dass die gewerbliche Elektrifizierung über isolierte Demonstrationen hinausgegangen war. Die Ladeauswahl konzentriert sich nun darauf, Fahrzeuge während ihrer Betriebszyklen im Einsatz zu halten, da verlorene Zeit in einem Depot oder während der Warenabwicklung die Streckenerfüllung, die Fahrzeugnutzung und den praktischen Wert der Flottenelektrifizierung beeinflussen kann. Die Stockholmer Implementierung zeigte einen Lkw, der an einer Laderampe und erneut über Nacht in einem Depot Energie aufnahm. Dieser Mehrberührungspunkt-Ansatz kann Gelegenheitsladen relevant machen, ohne einen dedizierten Autobahnstreifen zu benötigen. Er verknüpft auch Ladeentscheidungen mit Lieferaktivitäten und Standzeiten bei der Warenabwicklung. Diese betrieblichen Anforderungen unterstützen die Expansion des europäischen Marktes für drahtloses Laden von Elektrofahrzeugen in gewerblichen Flotten.
Nach Leistungsabgabe:
Systeme unter 10 kW führen, während Systeme über 150 kW beschleunigenUnter 10 kW entfielen 51,29 % des leistungsabgabebezogenen Umsatzes im Jahr 2025. Sie eignen sich für Wohngebäude von Personenfahrzeugen und halböffentliche Standorte, wo Netzkapazität und Fahrzeugbedarf die praktische Leistung begrenzen. Mittelbereichskonfigurationen zwischen 11 kW und 150 kW unterstützen das Depotladen für Busse und Transporter, wo mehrere Fahrzeuge innerhalb eines definierten Nacht- oder Schichtfensters Energie benötigen können. Die relevante Anforderung ist nicht nur die Leistung eines Pads, sondern auch wie der Standort seine verfügbare Netzkapazität über die Flotte koordiniert. Konfigurationen über 150 kW werden bis 2031 mit einer CAGR von 61,42 % expandieren. Diese Systeme zielen auf dynamische Straßen und Hochdurchsatz-Nutzfahrzeugdepots ab, die eine mit kabelgebundenem Gleichstromladen vergleichbare Leistung benötigen.
Electreon und Infineon verwendeten CoolSiC 2000-V-EasyPACK-3B-Siliziumkarbidmodule im A10-System. Die Unternehmen berichteten von einer Durchschnittsleistung von 200 kW und Spitzenwerten über 300 kW. Siliziumkarbid unterstützt die Schalt- und Wärmeleistung, die in kompakten Spulen für die Straßeneinbettung erforderlich ist. Komponentenlieferanten haben daher eine direkte Rolle dabei, ob Hochleistungssysteme über Pilotvolumina hinausgehen können, da das elektrische Design, die Wärmeleistung, die Geräteverfügbarkeit und die Kostenposition alle einen zuverlässigen Betrieb unter anspruchsvollen Betriebsbedingungen unterstützen müssen. Ihre Fertigungskapazität und Preisgestaltung werden den Zeitplan für eine breitere Implementierung beeinflussen. Der europäische Markt für drahtloses Laden von Elektrofahrzeugen wird für seine anspruchsvollsten Anwendungen zuverlässige Hochleistungselektronik benötigen.
Nach Installationsstandort:
Depots führen, während Autobahnstandorte auf die kommerzielle Implementierung zusteuernGewerbe- und Depotinstallationen hielten 56,87 % des Umsatzes im Jahr 2025, unterstützt durch kontrollierte Standorte mit bekannten Fahrzeugpositionen und verwalteten Netzanschlüssen. Diese Bedingungen reduzieren auch die öffentlichen Genehmigungsherausforderungen, die bei Straßenprojekten auftreten. Öffentliche Parkplätze bedienen Premium-Personenfahrzeuganwendungen in Städten und Unternehmensstandorten. Ihre Wirtschaftlichkeit bleibt von einer größeren Empfängerverfügbarkeit abhängig, da ein öffentliches Parkasset genügend kompatible Fahrzeuge bedienen muss, um seine Ausrüstungs- und Standortkosten zu rechtfertigen. Dies unterscheidet sich von einem Flottendepot, wo der Betreiber Fahrzeuge und Ladeausrüstung als Teil derselben Betriebsentscheidung kaufen kann. Autobahn- und Fahrspurinstallationen werden von 2026 bis 2031 mit einer CAGR von 49,91 % wachsen. Ihr Wachstum beginnt mit Korridorpilotprojekten und hängt davon ab, dass Verkehrsbehörden Genehmigungen in Beschaffungsprogramme umwandeln, ein Prozess, der Vertrauen in Geräteleistung, Baumethoden, Sicherheitskonformität und den Betriebsfall für jede Strecke erfordert.
Die Autobahnimplementierung erfordert einen anderen Bauansatz als die Depotimplementierung. Die Installation während geplanter Fahrbahndeckenerneuerungen kann ein separates Ausgrabungsprojekt vermeiden und ermöglicht es, die Straßenarbeiten und die Ladearbeiten gemeinsam zu betrachten, anstatt zwei separate Bauprogramme auf demselben Korridor aufzuzwingen. Dieser Ansatz kann Störungen reduzieren und kann die langfristige Wirtschaftlichkeit von straßenintegrierten Systemen verbessern. Er bindet auch den Projektzeitplan an Straßenwartungszyklen statt an Fahrzeugkaufpläne. Betreiber und Straßenbehörden müssen Bau-, Verkehrsmanagement- und Geräteleistungsanforderungen in Einklang bringen. Diese Faktoren prägen die nächste Phase des europäischen Marktes für drahtloses Laden von Elektrofahrzeugen für Autobahnstandorte.

Nach Technologieplattform:
Induktive Resonanzkopplung ist etabliert, während Mehrspulen-Plattformen am schnellsten wachsenInduktive Resonanzkopplung hielt 71,61 % des technologieplattformbezogenen Umsatzes im Jahr 2025. Ihre Position spiegelt technologische Reife, etablierte OEM-Zertifizierungswege und die Übereinstimmung mit den Anforderungen von EN IEC 61980 wider. Diese Faktoren sind wichtig, da Fahrzeughersteller und Infrastrukturanbieter einen technologiebasierten Ansatz mit definierten Kommunikations-, Betriebsparametern und einem klareren Weg durch den Konformitätsprozess nutzen können. Porsche verwendet diesen Ansatz im Cayenne-Electric-System bei 85 kHz. Das System toleriert auch bis zu 10 cm seitliche Fehlausrichtung. Induktive Resonanzkopplung wird voraussichtlich in Niedrigleistungs-Stativanwendungen wichtig bleiben. Ihre Effizienz und Übereinstimmung mit Standards geben Betreibern einen gut verstandenen Weg für die Implementierung.
Mehrspulen-Ausrichtungsplattformen werden bis 2031 mit einer CAGR von 58,27 % expandieren. Standard-Einspulensysteme erfordern eine enge Fahrzeugpositionierung, was den Durchsatz in stark frequentierten Depots reduzieren kann. Mehrspulensysteme verwenden überlappende Senderarrays und adaptive Elektronik, um Fahrzeuge über eine definierte Parkzone hinweg zu bedienen. Sie können gemischte Flotten mit unterschiedlichen Empfängerpositionen ohne mechanische Neukonfiguration unterstützen und helfen Betreibern, einen konsistenten Ladeprozess aufrechtzuerhalten, wenn Busse, Transporter oder andere Flottenfahrzeuge nicht dieselbe Unterbodengeometrie teilen. Dies ist nützlich für Busdepots, die mehrere Fahrzeugmodelle betreiben, wo eine Ladezone, die über unterschiedliche Positionen hinweg funktioniert, die betriebliche Komplexität reduzieren und den Kernvorteil der Beseitigung wiederholter manueller Verbindungsaufgaben erhalten kann. Andere Plattformen, einschließlich kapazitiver Kopplung und eng gekoppelter Ferritkerndesigns, bleiben für spezialisierte industrielle Anwendungen mit herausfordernden Umgebungsbedingungen relevant. Diese Anwendungen können Unterwasser-, Untergrund- oder Hochvibrationsumgebungen umfassen, in denen die übliche Resonanzkopplungskonfiguration nicht die beste Lösung für das Fahrzeug oder den Betriebsstandort ist.
Geografische Analyse
Deutschland Markt für drahtloses Laden von Elektrofahrzeugen
Deutschland hielt im Jahr 2025 einen Anteil von 28,35 % am europäischen Markt für drahtloses Laden von Elektrofahrzeugen. Das Land verbindet Forschungsaktivitäten von OEM- und Tier-1-Zulieferern mit einer wachsenden gewerblichen Elektrofahrzeugbasis, wodurch Ausrüstungsanbieter Zugang zu Fahrzeugentwicklungsbeziehungen und Flotten erhalten, die Ladesysteme unter realen Betriebsbedingungen testen können. Bundesförderprogramme unterstützen Infrastrukturvorhaben mit kommerziellem Zweck, einschließlich Ladekorridore und Flottenstandorte. Deutschland verfügt zudem über eine wachsende kabelgebundene Schnellladeinfrastruktur, die spätere Automatisierungsebenen unterstützen kann. Die Projekte umfassen Autobahnkorridore, Verkehrsdepots und Logistikzentren.
Deutschlands Größe macht es zu einer wichtigen kommerziellen Referenz für die Region, da seine Pipeline verschiedene Einsatzszenarien umfasst, die gemeinsam Fahrzeugintegration, Depotnutzung, Logistikbetrieb und straßenbasierte Ladeanforderungen testen. Die Typgenehmigung für netzgekoppelte Geräte kann unter den deutschen Vorschriften zur elektromagnetischen Verträglichkeit 18 bis 24 Monate in Anspruch nehmen. Dieser Prozess kann einzelne Bereitstellungen verlangsamen, selbst wenn das Infrastrukturinteresse stark ausgeprägt ist. Frankreich spielt eine ergänzende Rolle, da das Projekt auf der Autobahn A10 zum ersten aktiven dynamischen Ladesystem auf einer Autobahn wurde. Seine Leistung ist für Konzessionsbehörden relevant, die straßeneingebettete Technologie bewerten, da das Projekt die Kombination aus Energielieferung, Fahrzeugbetrieb, eingebetteter Infrastruktur und Bedingungen auf einer in Betrieb befindlichen Straße adressiert. Die Ergebnisse bieten eine praktische Referenz für Behörden, die vor der Erwägung vergleichbarer Vorhaben in ihren eigenen Netzen Belege jenseits von Labortests benötigen. Der europäische Markt für drahtloses Laden von Elektrofahrzeugen wird beobachten, wie diese beiden nationalen Rahmenbedingungen Pilotprojekte in wiederholbare Vorhaben umwandeln, da die Wiederholbarkeit darüber entscheiden wird, ob Anbieter von Einzelinstallationen zu Modellen übergehen können, die Straßenbehörden und Flottenoperatoren mit größerer Zuversicht beschaffen können.
Vereinigtes Königreich Markt für drahtloses Laden von Elektrofahrzeugen
Das Vereinigte Königreich wird mit einer CAGR von 52,67 % von 2026 bis 2031 die am schnellsten wachsende Region sein. Die britische Regierung hat Mittel für die Ladeinfrastruktur für Elektrofahrzeuge bereitgestellt. Das Paket umfasst Mittel für das Programm zur strategischen Ladeinfrastruktur. Norwegen, Finnland und die Niederlande bieten günstige Bedingungen für den Einsatz von Ladelösungen im Transit-, Wohn- und halböffentlichen Bereich, unterstützt durch eine hohe Elektrofahrzeugdurchdringung und vorteilhafte politische Rahmenbedingungen. Spanien und Italien haben Anforderungen an die Ladedichte und verfügen über Frachtkorridore, die relevant werden könnten, wenn die Kosten für straßenintegriertes Laden sinken. Russland bleibt durch seine Abkopplung von EU-Lieferketten, gemeinsamen Standards und OEM-Plattformarrangements eingeschränkt.
Wettbewerbslandschaft
Marktkonzentration
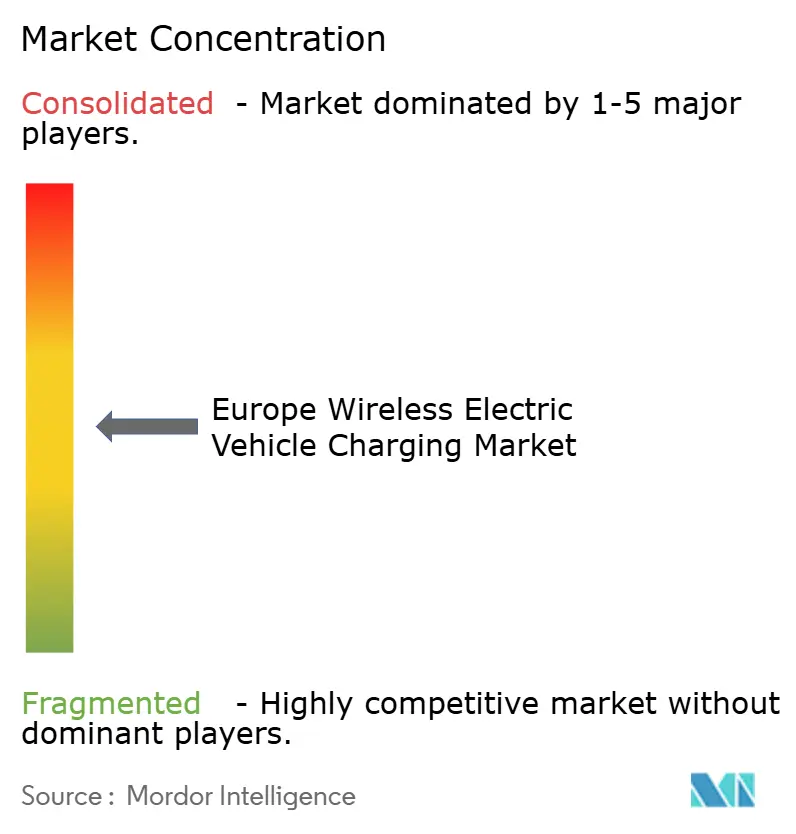
Der europäische Markt für drahtloses Laden von Elektrofahrzeugen ist mäßig konzentriert unter Infrastrukturspezialisten, Tier-1-Automobilzulieferern und Systemintegratoren. WiTricitys Magnetresonanz-Lizenzmodell unterstützt ein Ökosystem, das OEMs und Lieferanten wie ABT e-Line umfasst. Continental AG, Robert Bosch GmbH und ZF Friedrichshafen AG konkurrieren in der Komponenten- und Integrationsschicht. Ihre bestehenden OEM-Beziehungen umfassen Leistungselektronik, Fahrzeugsoftware und Elektrifizierungssysteme. Diese Beziehungen können für unabhängige Technologiespezialisten innerhalb eines einzigen Beschaffungszyklus schwer zu replizieren sein, da ein Fahrzeugprogramm Hardware, Software, Sicherheitsvalidierung, Fertigungsanforderungen und Serviceunterstützung koordinieren muss, bevor eine Option für Kunden verfügbar wird. Der Wettbewerb umfasst daher geistiges Eigentum, Zertifizierungserfahrung und Zugang zu Fahrzeugentwicklungsprogrammen, da Lieferanten nachweisen müssen, dass ihre Systeme innerhalb von Fahrzeugplattformen betrieben werden können und die formalen Anforderungen für Ladeausrüstung erfüllen.
Electreon erweiterte seinen technischen Umfang durch die Übernahme von InductEV im März 2026. Die Transaktion kombinierte 400 erteilte und anhängige Patente in den Bereichen statisches Pad, ultraschnelles stationäres und dynamisches straßenintegriertes Laden. Dieses Portfolio bietet dem kombinierten Unternehmen Abdeckung über Personen-, Liefer-, Transit- und Schwerlastanwendungen hinweg und ermöglicht es, Anwendungen mit deutlich unterschiedlicher Ladeleistung, Fahrzeugpositionierung, Standzeit und Installationsanforderungen zu adressieren. Es reduziert auch die Notwendigkeit, sich auf einen einzigen Implementierungstyp als Grundlage für Produktentwicklung und Kundenbindung zu stützen. Infineon hat mit Electreon an Siliziumkarbidmodulen gearbeitet, die für Hochleistungssysteme entwickelt wurden. Diese Beziehung zeigt, dass Halbleiterlieferanten zu Entwicklungspartnern werden können, anstatt nur Komponentenlieferanten zu sein. Bei Hochleistungs-Drahtlosprojekten hat die Komponentenauswahl Konsequenzen für die gesamte Ladearchitektur, die physische Größe der Ausrüstung und die Leistung, die das System unter Feldbedingungen aufrechterhalten kann. Der europäische Markt für drahtloses Laden von Elektrofahrzeugen hat auch Raum für Software, die Fahrzeuge Pads zuweist, Leistung plant und die Netzreaktion über eine gemischte Flotte hinweg verwaltet, da das Ladeasset mit Fahrzeugplänen, Depotverfahren, Strombeschränkungen und sich ändernden täglichen Energieanforderungen betrieben werden muss.
Easelink bietet einen alternativen Ansatz zur Automatisierung mit seinem Matrix-Charging-Leitfähigkeitsstiftsystem. SEG Automotive arbeitet mit Easelink an der Industrialisierung und OEM-Serienproduktion. Das System bietet hohen Übertragungswirkungsgrad, verwendet jedoch physischen Kontakt und ein bodenmontiertes Pad. Magments magnetisierbares Betonverfahren könnte die Straßeninstallationszeit reduzieren, wenn es sich im kommerziellen Maßstab als praktikabel erweist. Anforderungen an die elektromagnetische Feldsicherheit gemäß IEC 62233 und EU-EMF-Richtlinie 2013/35/EU fügen Zertifizierungsarbeit hinzu. Größere Lieferanten sind möglicherweise besser positioniert, um diese regulatorische Belastung zu bewältigen, da etablierte Teams Sicherheitsdokumentation, technische Validierung, Produktänderungen und Diskussionen mit Kunden in mehreren europäischen Rechtsordnungen koordinieren können.
Marktführer in der europäischen Branche für drahtloses Laden von Elektrofahrzeugen
-
HEVO Power
-
WiTricity Corporation
-
Electreon Wireless Ltd.
-
ENRX Group AS
-
Plugless Power Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Markt für drahtloses Laden von Elektrofahrzeugen Unternehmen in diesem Bericht
- WiTricity Corporation
- Electreon Wireless Ltd.
- HEVO Power
- Plugless Power Inc. (Evatran Group)
- Continental AG
- Robert Bosch GmbH
- Toshiba Corporation
- Qualcomm Technologies, Inc.
- Siemens AG
- ABB Ltd.
- Wireless Advanced Vehicle Electrification, LLC.
- ENRX Group AS
- Momentum Dynamics Corporation
- ZF Friedrichshafen AG
- Valeo SE
- Denso Corporation
- Hitachi Astemo, Ltd.
Lesen Sie die Analyse der Europa Markt für drahtloses Laden von Elektrofahrzeugen-Unternehmen
Neueste Industrielle Entwicklungen in Europa Markt für drahtloses Laden von Elektrofahrzeugen
- Juni 2026: ERTICO – ITS Europe hat offiziell WiBiCharge gestartet, ein neues Horizon-Europe-Projekt, das 16 Organisationen in ganz Europa zusammenbringt, um die nächste Generation des drahtlosen bidirektionalen Ladens für Elektrofahrzeuge voranzutreiben.
- März 2026: IVECO stellte den ersten straßentauglichen elektrischen eDaily-Transporter mit drahtlosem Laden vor. Das Fahrzeug unterstützt sowohl dynamische drahtlose Leistungsübertragung (DWPT) während der Fahrt als auch statisches Laden im geparkten Zustand. Diese Entwicklung demonstriert die zunehmende Praxistauglichkeit der induktiven Ladetechnologie und ihr Potenzial, den Übergang zur elektrischen Mobilität zu unterstützen.
Berichtsumfang des europäischen Marktes für drahtloses Laden von Elektrofahrzeugen
Der europäische Markt für drahtloses Laden von Elektrofahrzeugen ist segmentiert nach Komponente (Basis-Pad, Leistungssteuereinheit, Fahrzeug-Pad, Batteriemanagementsystem), Laden (statisch, dynamisch), Fahrzeugtyp (Personenkraftwagen, Nutzfahrzeuge), Leistungsabgabe (unter 11 kW, 11–150 kW, über 150 kW), Installation (Depot, Parkplatz, Autobahn), Technologie (induktiv, Mehrspulen, sonstige) und Geografie (Deutschland, Frankreich, Vereinigtes Königreich, Spanien, Italien, Norwegen, Finnland, Niederlande, Russland, übriges Europa). Die Marktgröße und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
Nach Komponententyp
| Basis-Ladepad |
| Leistungssteuereinheit |
| Fahrzeugseitiges Ladepad |
| Batteriemanagementsysteme |
Nach Ladetyp
| Statisches drahtloses Laden |
| Dynamisches drahtloses Laden |
Nach Fahrzeugtyp
| Personenkraftwagen | |
| Nutzfahrzeuge | Busse und Reisebusse |
| Leichte Nutzfahrzeuge | |
| Schwere Nutzfahrzeuge |
Nach Leistungsabgabe
| Unter 10 kW |
| 11–50 kW |
| 50–150 kW |
| Über 150 kW |
Nach Installationsstandort
| Gewerbe und Depot |
| Öffentliche Parkplätze |
| Autobahn und Fahrspur |
Nach Technologieplattform
| Induktive Resonanzkopplung |
| Mehrspulen-Ausrichtungsplattformen |
| Sonstige Technologieplattformen |
Nach Land
| Deutschland |
| Frankreich |
| Vereinigtes Königreich |
| Spanien |
| Italien |
| Norwegen |
| Finnland |
| Niederlande |
| Russland |
| Übriges Europa |
| Nach Komponententyp | Basis-Ladepad | |
| Leistungssteuereinheit | ||
| Fahrzeugseitiges Ladepad | ||
| Batteriemanagementsysteme | ||
| Nach Ladetyp | Statisches drahtloses Laden | |
| Dynamisches drahtloses Laden | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Nutzfahrzeuge | Busse und Reisebusse | |
| Leichte Nutzfahrzeuge | ||
| Schwere Nutzfahrzeuge | ||
| Nach Leistungsabgabe | Unter 10 kW | |
| 11–50 kW | ||
| 50–150 kW | ||
| Über 150 kW | ||
| Nach Installationsstandort | Gewerbe und Depot | |
| Öffentliche Parkplätze | ||
| Autobahn und Fahrspur | ||
| Nach Technologieplattform | Induktive Resonanzkopplung | |
| Mehrspulen-Ausrichtungsplattformen | ||
| Sonstige Technologieplattformen | ||
| Nach Land | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Spanien | ||
| Italien | ||
| Norwegen | ||
| Finnland | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach drahtlosem Laden von Elektrofahrzeugen in Europa an?
EU-Interoperabilitätsregeln, Depotautomatisierung für Flotten und die Integration durch Fahrzeughersteller unterstützen das Wachstum bis 2031.
Wie groß wird das drahtlose Laden von Elektrofahrzeugen in Europa bis 2031 werden?
Die Kategorie wird voraussichtlich bis 2031 224,60 Millionen USD erreichen und von 2026 an mit einer CAGR von 37,38 % wachsen.
Welcher Ladeansatz führt den aktuellen Umsatz in Europa an?
Statisches drahtloses Laden führte mit 78,43 % des Umsatzes im Jahr 2025, da es für Depots und feste Parkstandorte bereit ist.
Warum setzen gewerbliche Flotten auf drahtlose Ladesysteme?
Automatisiertes Laden kann Fahrerschritte eliminieren, die Depotauslastung unterstützen und Gelegenheitsladen während der Logistikaktivität ermöglichen.
Was begrenzt die breitere Akzeptanz von drahtlosem Laden für Elektrofahrzeuge?
Höhere Installationskosten und begrenzte Verfügbarkeit werkseitig eingebauter Empfänger in Massenmarktfahrzeugen bleiben die Haupthindernisse.