
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 330.95 gigawatt |
| Volume do Mercado (2026) | 370.94 gigawatt |
| Volume do Mercado (2031) | 656.06 gigawatt |
| Taxa de crescimento (2026 - 2031) | 12.08 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Energia Solar Fotovoltaica (FV) por Mordor Intelligence
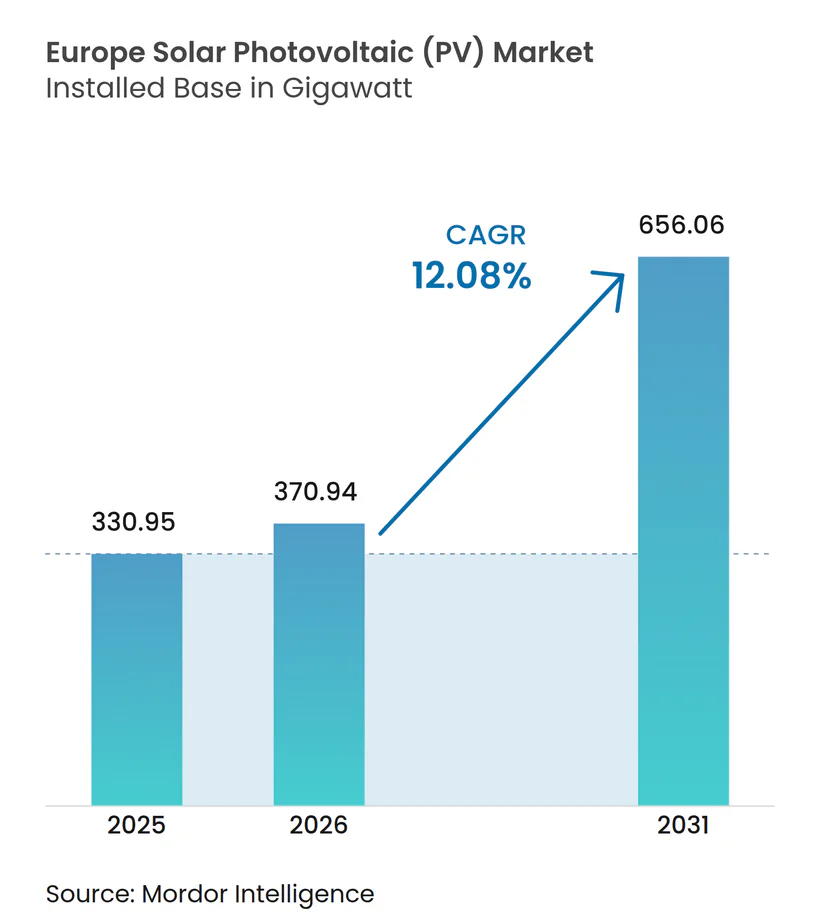
A dimensão do Mercado Europeu de Energia Solar Fotovoltaica (FV) em 2026 é estimada em 370,94 gigawatts, crescendo a partir do valor de 2025 de 330,95 gigawatts, com projeções para 2031 a indicar 656,06 gigawatts, crescendo a uma CAGR de 12,08% no período de 2026-2031.
- A médio prazo, fatores como o aumento da procura de eletricidade em toda a região, o crescimento dos investimentos em projetos de energia solar e a produção da maior parte da eletricidade a partir de fontes renováveis têm impulsionado o crescimento do mercado.
- Por outro lado, a crescente ênfase na geração de energia a partir de gás natural e a disponibilidade de gás natural a preços mais baixos para a geração de energia restringem o crescimento do mercado na região europeia.
- No entanto, os ambiciosos objetivos de energia solar implementados para impulsionar a instalação de energia solar fotovoltaica deverão criar oportunidades lucrativas para o mercado durante o período de previsão.
- A Alemanha, com a maior capacidade instalada de energia solar fotovoltaica, deverá dominar o mercado europeu de energia solar fotovoltaica (FV) durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
O Segmento de Cobertura Antecipado para Testemunhar Crescimento Significativo do Mercado
- Estima-se que o segmento de cobertura registará um crescimento significativo durante o período de previsão na Europa. A instalação em cobertura na região europeia tem muito potencial, uma vez que a maior parte das superfícies de telhado na Europa não está aproveitada. Vários países da Europa estão a trabalhar na modificação das suas políticas para avaliar os níveis de remuneração.
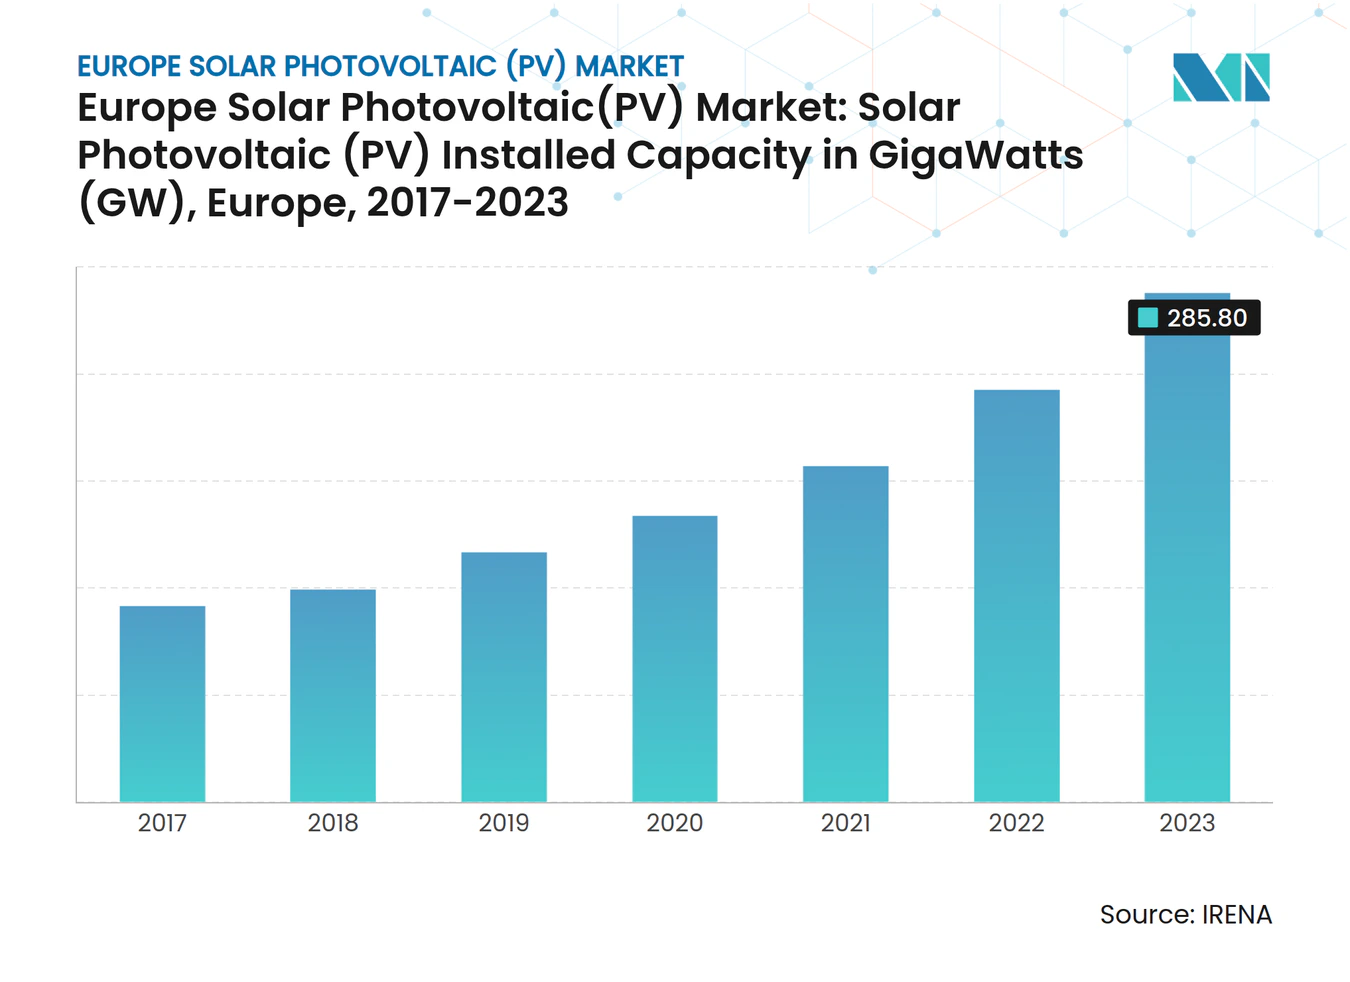
- A Noruega, a região do Báltico, a Irlanda e outros países apresentam condições geográficas favoráveis à instalação de energia solar fotovoltaica em cobertura. Espera-se que isto aumente a instalação de energia solar fotovoltaica em cobertura na Europa durante o período de previsão. Além disso, em vários países, os proprietários de habitação estão dispostos a instalar módulos fotovoltaicos em cobertura para reduzir as suas faturas de eletricidade. De acordo com a Agência Internacional de Energias Renováveis (IRENA), em 2023, a capacidade instalada de energia solar fotovoltaica na Europa atingiu 285,80 GW, com uma taxa de crescimento de 23,45% face ao ano anterior.
- Em dezembro de 2023, o Parlamento Europeu e o Conselho Europeu chegaram a um acordo provisório sobre a Diretiva de Desempenho Energético dos Edifícios (DDEE) reforçada, com o objetivo de estimular o desempenho energético dos edifícios e exigindo que os novos edifícios estejam preparados para a energia solar. A DDEE também determina que os Estados-Membros da UE garantam que os novos edifícios estejam aptos a acolher instalações de energia solar fotovoltaica ou térmica em cobertura. Para os edifícios públicos e não residenciais existentes, a instalação solar será exigida a partir de 2027.
- Os governos de vários países adotaram políticas de apoio para aumentar a implantação de conjuntos fotovoltaicos em cobertura na região. Por exemplo, em março de 2023, o governo europeu adotou a Diretiva de Desempenho Energético de Edifícios revista, que torna obrigatórios os sistemas solares em cobertura para todos os novos edifícios até 2028 e a renovação de edifícios residenciais até 2032.
- Em 2023, a Alemanha atingiu um marco ao instalar uma capacidade recorde de 14 GW de energia solar, facilitada pela adição de mais de um milhão de novos sistemas de energia solar, uma parte significativa dos quais foram instalações residenciais em cobertura. Esta expansão reflete um impressionante aumento de 85% na capacidade em comparação com o ano anterior, conforme relatado pela Associação Solar Alemã (BSW). A expansão da capacidade foi impulsionada principalmente pela procura residencial, em particular por sistemas de energia solar fotovoltaica em cobertura. A BSW registou um aumento substancial, com 159.000 sistemas fotovoltaicos em funcionamento no primeiro trimestre de 2023, mais do dobro do número registado durante o mesmo período em 2022.
- Portanto, com base nos pontos acima referidos, prevê-se que o segmento de energia solar fotovoltaica em cobertura registe um crescimento significativo no mercado europeu de energia solar fotovoltaica durante o período de previsão.

Espera-se que a Alemanha Domine o Mercado
- A Alemanha é um dos mercados mais lucrativos da região europeia para a produção de energia renovável, incluindo a energia solar. O país registou desenvolvimentos significativos na instalação de energia solar fotovoltaica devido ao seu objetivo de reduzir as emissões de carbono, sendo provável que continue a assistir ao crescimento das instalações solares.
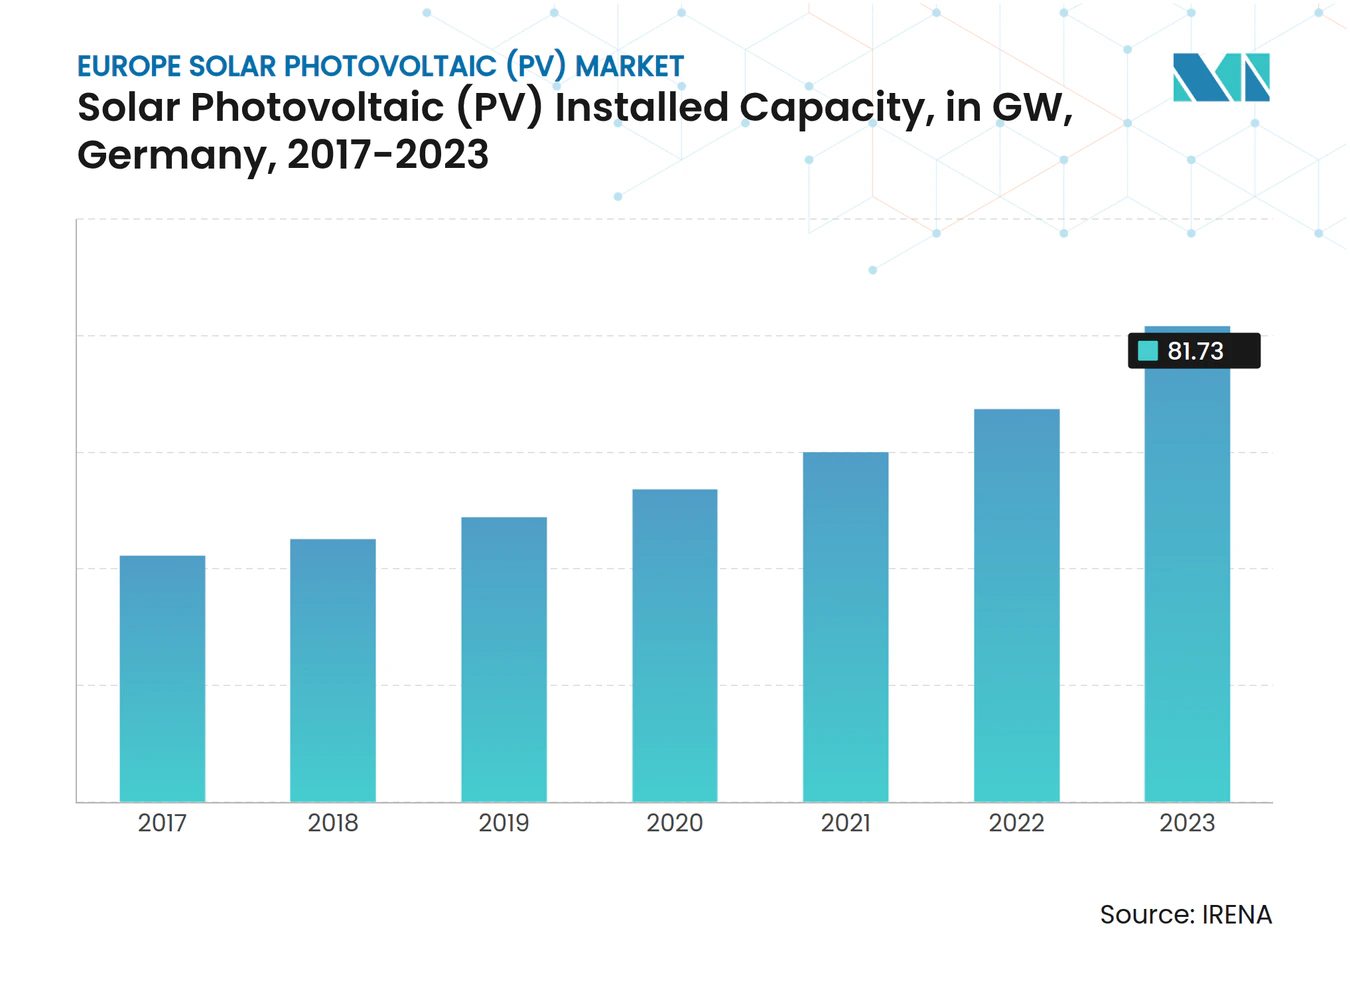
- A capacidade instalada de energia solar fotovoltaica do país registou um crescimento massivo nos últimos anos. Em 2023, a energia solar fotovoltaica instalada era de cerca de 81,73 GW, em comparação com 67,47 GW em 2022, registando uma CAGR de mais de 21%, o que significa a crescente penetração dos sistemas de energia solar fotovoltaica no país.
- O país implementou vários regulamentos e esquemas de incentivos para promover a instalação de módulos solares nas cidades. Em junho de 2023, o ministério da economia da Alemanha anunciou novos financiamentos governamentais para reconstruir a indústria solar do país. Espera-se que o ministério da economia apresente em breve o novo instrumento de financiamento e está a preparar um concurso em consonância com um novo quadro de subsídios da UE no futuro.
- Os mandatos para a instalação de energia solar fotovoltaica em novos edifícios em algumas cidades alemãs ajudaram a expandir o mercado na Alemanha. Em dezembro de 2022, a União Europeia aprovou um regime alemão de energia renovável de 28 mil milhões de euros. A política visa aumentar rapidamente a utilização de energias renováveis, incluindo a energia solar. Foi concebida para cumprir o objetivo da Alemanha de produzir 80% da sua eletricidade a partir de fontes renováveis até 2030.
- Portanto, com base nos pontos acima referidos, a energia solar fotovoltaica na Alemanha dominará o mercado europeu de energia solar fotovoltaica durante o período de previsão.
Panorama regulatório
No nível da UE, a implantação e a fabricação de energia solar fotovoltaica são cada vez mais moldadas por legislação vinculante e regras de aquisição, além de mecanismos voluntários de coordenação. A Lei da Indústria de Zero Líquido (Regulamento (UE) 2024/1735) estabelece uma meta da UE de 30 GW de capacidade operacional de fabricação de energia solar fotovoltaica até 2030, enquanto a Carta Solar Europeia (assinada em 15 de abril de 2024 por 23 países da UE) promove o uso antecipado de abordagens de aquisição orientadas à resiliência para apoiar a fabricação doméstica de energia fotovoltaica.
No lado da demanda, a Diretiva de Desempenho Energético dos Edifícios reformulada (Diretiva (UE) 2024/1275) cria um impulso de conformidade para a energia solar em telhados. Ela exige que os Estados-Membros garantam instalações solares em todos os novos edifícios públicos e não residenciais com mais de 50 m2 até 31 de dezembro de 2026. Para aquisições em escala de serviço público, o Regulamento de Execução da Comissão (UE) 2025/1176 exige que os Estados-Membros apliquem critérios não relacionados a preço a pelo menos 30% do volume anual de energia renovável leiloado, adicionando fatores de resiliência, sustentabilidade e cibersegurança ao design de leilões e licitações solares.
Análise da cadeia de valor
A cadeia de valor de energia solar fotovoltaica da Europa abrange materiais e componentes upstream (polissilício, lingotes/wafers, células, vidro, encapsulantes, backsheets), montagem de módulos e balanço do sistema (inversores, estruturas de montagem/rastreadores, cabos). No downstream, ela passa pelo desenvolvimento, EPC, conexão à rede e O&M em implantações residenciais, comerciais e industriais (C&I) e em escala de serviço público. A força da fabricação doméstica é mais clara em segmentos selecionados, com a capacidade de fabricação de inversores citada em quase 70 GW anualmente e a capacidade de polissilício acima de 23 GW, enquanto células, wafers e módulos permanecem mais restritos em relação à demanda de instalação.
A concentração de custos e fornecimento continua a moldar as decisões de sourcing em toda a cadeia. Componentes chineses importados são citados como responsáveis por aproximadamente 81-93% do fornecimento europeu em hardware fotovoltaico-chave, e comparações mostram sistemas em escala de serviço público usando células solares fabricadas na UE a cerca de USD 0,608/W, contra cerca de USD 0,50/W para sistemas fabricados na China, ampliando a lacuna de competitividade para insumos produzidos localmente. A execução no lado downstream também é afetada por gargalos não relacionados a hardware, particularmente a disponibilidade de capacidade de rede e os prazos de licenciamento, que podem retardar a energização mesmo após o equipamento ser garantido.
Panorama Competitivo
Concentração do Mercado
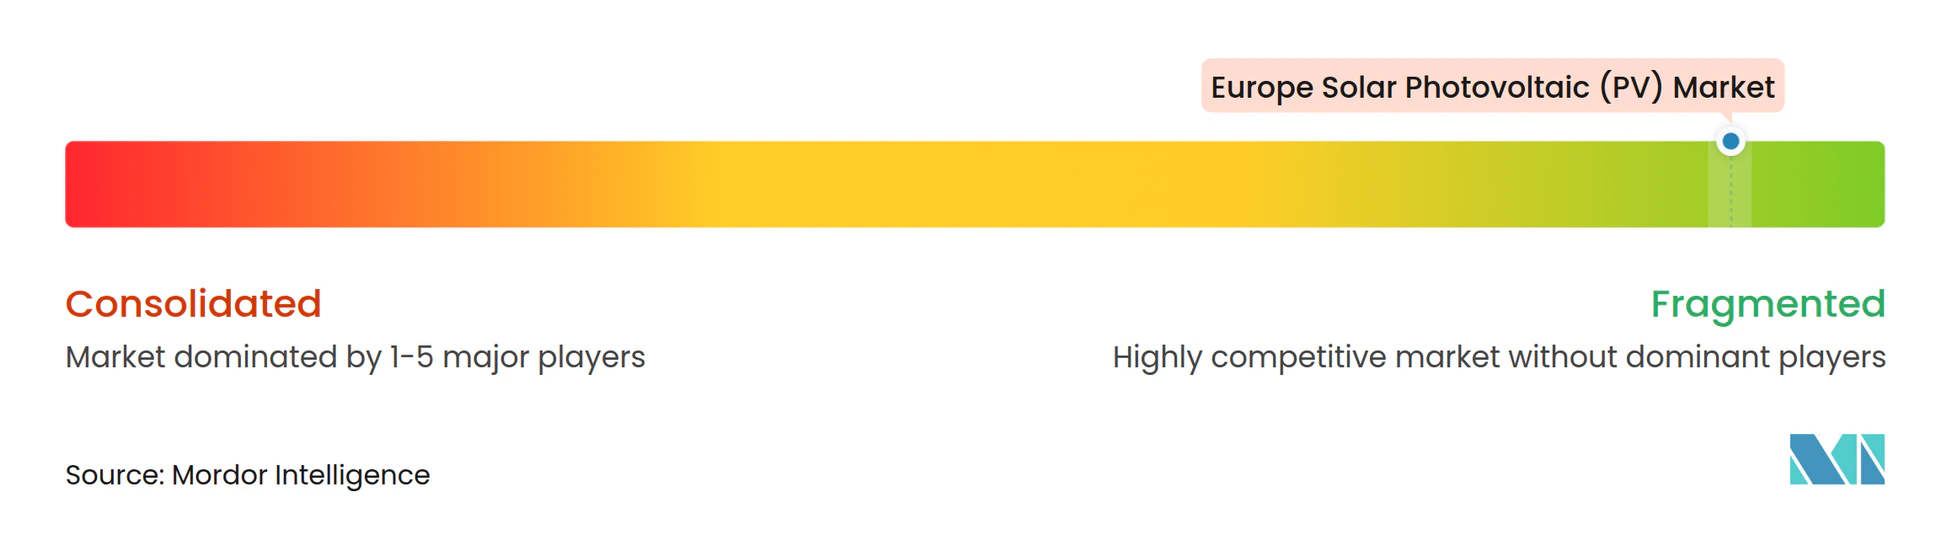
O mercado europeu de energia solar fotovoltaica (FV) é fragmentado. Algumas das principais empresas do mercado (sem ordem particular) incluem Hanwha Q CELLS Technology Co. Ltd, Iberdrola SA, SunPower Corporation, JinkoSolar Holding Co. Ltd e Lightsource BP Renewable Energy Investments Limited.
Líderes da Indústria Europeia de Energia Solar Fotovoltaica (FV)
-
Lightsource BP Renewable Energy Investments Limited
-
Hanwha Q CELLS Technology Co., Ltd
-
SunPower Corporation
-
Iberdrola, S.A
-
JinkoSolar Holding Co., Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Energia Solar Fotovoltaica (FV) Empresas cobertas neste relatório
- First Solar Inc.
- Électricité de France S.A. (EDF)
- Hanwha Q CELLS Technology Co. Ltd
- Iberdrola SA
- JinkoSolar Holding Co. Ltd
- SunPower Corporation
- Lightsource bp Renewable Energy Investments Limited
- Enel SpA
- Centrotherm International AG
Oportunidades de mercado e perspectivas futuras
A política e os mecanismos de conformidade da UE criam um caminho mais claro para a energia solar em telhados e edifícios públicos ou comerciais. A Diretiva de Desempenho Energético dos Edifícios reformulada (Diretiva (UE) 2024/1275) exige que os Estados-Membros garantam instalações solares em todos os novos edifícios públicos e não residenciais com mais de 50 m2 até 31 de dezembro de 2026. Isso desloca parte da demanda fotovoltaica de uma adoção puramente movida pela economia para a conformidade com códigos de construção, apoiando atividades em engenharia de telhados, licenciamento, serviços de instalação e atualizações elétricas integradas a edifícios.
Pipelines de projetos em grande escala e a hibridização adicionam outra camada de oportunidade, particularmente onde os desenvolvedores combinam energia fotovoltaica com armazenamento ou focam em nós acessíveis à rede. Exemplos em 2026 incluem a Enery iniciando a construção do projeto híbrido fotovoltaico-bateria Ogrezeni de 761 MWp na Romênia, e a Plenitude colocando em operação o projeto Renopool de 330 MW completo na Espanha (com o bloco final de 200 MW comissionado em junho de 2026). No lado do investimento, o quadro da Lei da Indústria de Zero Líquido e a Carta Solar Europeia (15 de abril de 2024) apoiam casos de fabricação europeia e localização da cadeia de suprimentos, enquanto leilões que incorporam critérios não relacionados a preço sob o Regulamento de Execução da Comissão (UE) 2025/1176 podem melhorar a bancabilidade de projetos que usam cadeias de suprimentos resilientes e sustentáveis.
Desenvolvimentos industriais recentes em Mercado Europeu de Energia Solar Fotovoltaica (FV)
- Julho de 2026: A Lightsource bp garantiu aprovação de planejamento para o Projeto de Energia Solar e Armazenamento de Energia Straboe de 102 MW no Condado de Carlow, Irlanda, incluindo um sistema de armazenamento de energia por bateria de 60 MW. A aprovação avança um modelo de construção híbrida fotovoltaica com armazenamento que atende às necessidades de flexibilidade da rede e ajuda os desenvolvedores a diversificar receita e capacidade de despacho além da geração solar isolada.
- Novembro de 2025: A Lightsource bp iniciou a construção do cluster solar Valle 3 e 4 de 330 MWp em Wamba, Valladolid, Espanha, incluindo uma instalação piloto agrivoltaica. O projeto adiciona escala em um mercado solar europeu essencial, ao mesmo tempo em que testa configurações de uso da terra e favoráveis ao licenciamento que podem ser replicadas em grandes portfólios instalados no solo.
- Janeiro de 2025: A Lightsource bp concluiu a venda do parque solar Cibele, pronto para construção, de 130 MW em Portugal para a Exus Renewables. A transação destaca a liquidez ativa do mercado secundário para ativos fotovoltaicos em estágio avançado, permitindo que os desenvolvedores reciclem capital em novos pipelines de projetos, enquanto permite que os compradores acelerem adições de capacidade por meio de aquisições prontas para construção.
Mercado Europeu de Energia Solar Fotovoltaica (FV) Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado europeu de energia solar fotovoltaica é definido como a capacidade FV conectada à rede, instalada e em operação nos países europeus, medida em gigawatts (GW) e acompanhada tanto nas novas adições quanto na base instalada acumulada.
Exclusões do escopo: Este dimensionamento não trata a FV como um mercado de receita, e exclui tecnologias de geração não FV e sistemas puramente isolados da rede onde não são capturados nas estatísticas nacionais de rede.
Visão Geral da Segmentação
- Tipo
- Filme Fino
- Silício Cristalino
- Utilizador Final
- Residencial
- Comercial e Industrial (incluindo PMEs)
- Implantação
- Montagem no Solo
- Solar em Cobertura
- Análise do Mercado Regional por Geografia {Dimensão do Mercado e Previsão da Procura até 2029 (apenas para regiões)}
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Baixos
- Bélgica
- Nórdico
- Turquia
- Resto da Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental estabelece a base factual do modelo e mantém as estimativas em nível de país consistentes. Baseamo-nos em estatísticas públicas de energia e rastreadores de políticas, como o Eurostat, as publicações da Comissão Europeia sobre energia e clima, os resultados do programa IEA PVPS, a série de capacidade renovável da IRENA e os painéis dos operadores nacionais de sistemas de transmissão, quando disponíveis.
Para traduzir esses sinais em uma visão de mercado operacional, também analisamos atualizações de conexão à rede e licenciamento de reguladores, divulgações alfandegárias e comerciais onde os fluxos de equipamentos explicam variações de curto prazo, além de publicações técnicas e artigos revisados por pares que esclarecem os relatórios em CC versus CA. Registros de empresas, apresentações a investidores e imprensa de reputação são utilizados para verificar cruzadamente os pipelines de instalação e o cronograma de comissionamento. Uma assinatura paga focada em dados financeiros de empresas e bases de dados de patentes é utilizada seletivamente para validar a direção de fornecimento e tecnologia. As fontes aqui listadas são meramente ilustrativas, e muitos outros documentos públicos também foram utilizados para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para confirmar o que os números significam na prática e para preencher lacunas que os conjuntos de dados públicos não explicam adequadamente. Conversamos com instaladores e empresas de EPC, desenvolvedores e proprietários de ativos, distribuidores de componentes, e partes interessadas em políticas e redes nos principais mercados europeus. Isso ajuda a alinhar premissas sobre atrasos de comissionamento, repotenciação e a proporção entre instalações em telhados e instalações no solo.
As contribuições dos respondentes também são utilizadas para verificar a consistência dos pipelines por país, os tamanhos típicos de projetos e a velocidade com que a capacidade avança da fase de adjudicação para a conexão. Isso, por sua vez, estreita o intervalo de previsão que apresentamos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 34% | CXOs: 14% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 32% |
| Empresas de menor porte: 14% | Gestores: 54% |
Dimensionamento e Previsão do Mercado
O dimensionamento parte de uma reconstrução de cima para baixo da capacidade FV instalada por país, utilizando séries oficiais de capacidade e sinais de conexão à rede para separar a base acumulada das adições anuais. Em seguida, corroboramos os totais por meio de aproximações seletivas de baixo para cima, onde contagens amostradas de projetos, faixas típicas de tamanho de sistema e verificações de produtividade de instaladores são utilizadas para ajustar anos que apresentam interrupções nos relatórios.
Os insumos utilizados no modelo incluem a capacidade comissionada anualmente (GW), a base instalada acumulada (GW), a proporção entre instalações em telhados e no solo, marcos de política em nível de país que alteram a demanda, e restrições de rede e licenciamento que deslocam o comissionamento para trimestres posteriores. Onde os relatórios por país divergem em CC versus CA, o tratamento das unidades é mantido consistente de ano a ano e corrigido com base em orientações técnicas de conversão e feedback de entrevistas.
A previsão é construída por meio de análise de cenários. Nesse processo, a direção das políticas por país, a prontidão da rede e a maturidade do pipeline de projetos são traduzidas em adições anuais realistas, que são então consolidadas para a Europa. Quando as verificações de baixo para cima estão incompletas para mercados menores, as lacunas são tratadas pela aplicação de taxas de adoção específicas por país e bandas de variância histórica, sendo então retestadas em relação ao total regional.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo são validados por meio de triangulação entre sinais independentes, incluindo séries oficiais de capacidade, atualizações de conexão à rede e anúncios de pipeline que podem ser verificados publicamente. Quando um país apresenta uma variação repentina para cima ou para baixo, o fator determinante é rastreado antes da aprovação final. Chamadas de acompanhamento são acionadas caso a causa pareça ser uma mudança de definição ou um atraso nos relatórios.
Cada estimativa passa por uma revisão analítica em múltiplas etapas, na qual insumos, fórmulas e consistência de unidades são verificados novamente, seguida de uma varredura final de variância em relação aos padrões do ano anterior e ao comportamento de países comparáveis. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem mudanças materiais de política ou choques de instalação. Antes da entrega, realizamos uma revisão atualizada para que os clientes recebam a visão mais recente.
Dimensionamento do Mercado Europeu de Energia Solar Fotovoltaica da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas para a energia solar FV na Europa frequentemente divergem porque o mercado é, por vezes, tratado em dólares para vendas de equipamentos e, outras vezes, em gigawatts de capacidade instalada. Isso gera respostas diferentes mesmo antes de se iniciar a previsão. As diferenças também decorrem de o número ser restrito à UE ou abranger uma Europa mais ampla, e de as capacidades em CC e CA serem misturadas.
A principal lacuna decorre da mistura de receita de hardware com capacidade instalada, enquanto a Mordor Intelligence mantém o mercado estritamente em GW de capacidade FV em operação e alinha os totais por país utilizando séries oficiais de capacidade mais verificações de cronograma de conexão à rede.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 330,95 GW (2025) | |
| Associação Setorial A | 338,00 mil milhões de USD (2024) | Utiliza apenas a frota da UE e reporta em GWcc, portanto a base geográfica e de unidades difere de uma consolidação para uma Europa mais ampla. |
| Publicação Especializada B | 65,50 mil milhões de USD (2024) | Reporta novas instalações anuais em vez da base instalada, o que comprime o número e o desloca para uma métrica de fluxo. |
A dispersão na tabela é explicada principalmente pelo fato de o valor representar adições anuais versus a base instalada, e se a cobertura é restrita à UE ou pan-europeia. Ao manter a lógica de unidades consistente entre os países e vincular os ajustes ao comportamento observável de comissionamento e de relatórios, o tamanho de mercado resultante permanece rastreável e reproduzível de ano a ano.
Principais Questões Respondidas no Relatório
Qual é a dimensão do Mercado Europeu de Energia Solar Fotovoltaica?
Espera-se que a dimensão do Mercado Europeu de Energia Solar Fotovoltaica atinja 370,94 gigawatts em 2026 e cresça a uma CAGR de 12,08% para atingir 656,06 gigawatts até 2031.
Qual é a dimensão atual do Mercado Europeu de Energia Solar Fotovoltaica?
Em 2026, espera-se que a dimensão do Mercado Europeu de Energia Solar Fotovoltaica atinja 370,94 gigawatts.
Quem são os principais intervenientes no Mercado Europeu de Energia Solar Fotovoltaica?
Lightsource BP Renewable Energy Investments Limited, Hanwha Q CELLS Technology Co., Ltd, SunPower Corporation, Iberdrola, S.A e JinkoSolar Holding Co., Ltd são as principais empresas que operam no Mercado Europeu de Energia Solar Fotovoltaica.
Que anos abrange este Mercado Europeu de Energia Solar Fotovoltaica e qual foi a dimensão do mercado em 2025?
Em 2025, a dimensão do Mercado Europeu de Energia Solar Fotovoltaica foi estimada em 330,95 gigawatts. O relatório abrange a dimensão histórica do Mercado Europeu de Energia Solar Fotovoltaica para os anos: 2020, 2021, 2022, 2023, 2024 e 2025. O relatório também prevê a dimensão do Mercado Europeu de Energia Solar Fotovoltaica para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.