
Größe und Marktanteil des europäischen Solarenergie-Photovoltaik-Marktes (PV)
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
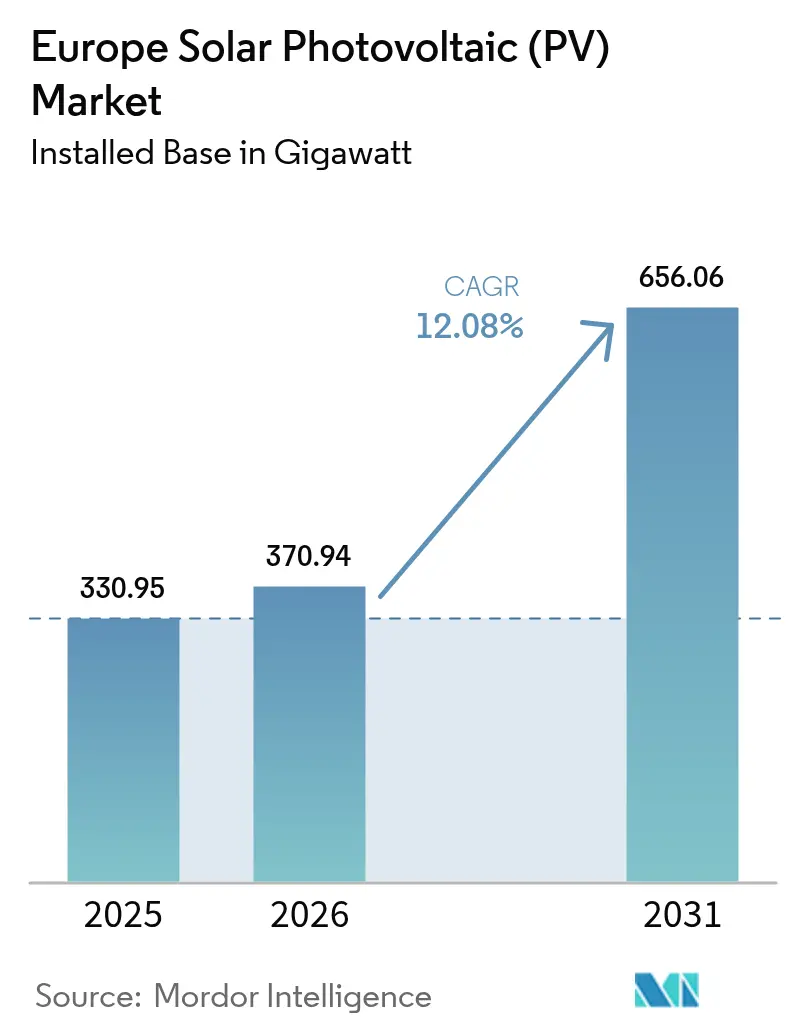
| Marktgröße im Basisjahr (2025) | 330.95 Gigawatt |
| Marktvolumen (2026) | 370.94 Gigawatt |
| Marktvolumen (2031) | 656.06 Gigawatt |
| Wachstumsrate (2026 - 2031) | 12.08 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Solarenergie-Photovoltaik-Marktes (PV) durch Mordor Intelligence
Die Größe des europäischen Solarenergie-Photovoltaik-Marktes (PV) wird im Jahr 2026 auf 370,94 Gigawatt geschätzt, ausgehend vom Wert des Jahres 2025 von 330,95 Gigawatt, mit Prognosen für 2031 von 656,06 Gigawatt, was einem Wachstum von 12,08 % CAGR über den Zeitraum 2026–2031 entspricht.
- Mittelfristig haben Faktoren wie die steigende Stromnachfrage in der Region, zunehmende Investitionen in Solarenergieprodukte und die Erzeugung des Großteils des Stroms aus erneuerbaren Quellen das Marktwachstum vorangetrieben.
- Andererseits hemmen die zunehmende Betonung der Stromerzeugung aus Erdgas sowie die Verfügbarkeit von Erdgas zu niedrigeren Preisen für die Stromerzeugung das Marktwachstum in der europäischen Region.
- Die ambitionierten Solarenergieziele, die zur Förderung der Installation von Solarenergie-Photovoltaikanlagen (PV) umgesetzt wurden, werden jedoch voraussichtlich während des Prognosezeitraums lukrative Chancen für den Markt schaffen.
- Deutschland verfügt über die größte installierte Kapazität an Solarenergie-Photovoltaikanlagen und wird voraussichtlich den europäischen Solarenergie-Photovoltaik-Markt (PV) im Prognosezeitraum dominieren.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Das Dachsegment wird voraussichtlich ein erhebliches Marktwachstum verzeichnen
- Es wird geschätzt, dass das Dachsegment während des Prognosezeitraums in Europa ein erhebliches Wachstum verzeichnen wird. Die Dachinstallation in der europäischen Region birgt ein großes Potenzial, da der Großteil der Dachflächen in Europa ungenutzt ist. Mehrere Länder in Europa arbeiten an der Anpassung ihrer Richtlinien zur Bewertung von Vergütungsniveaus.
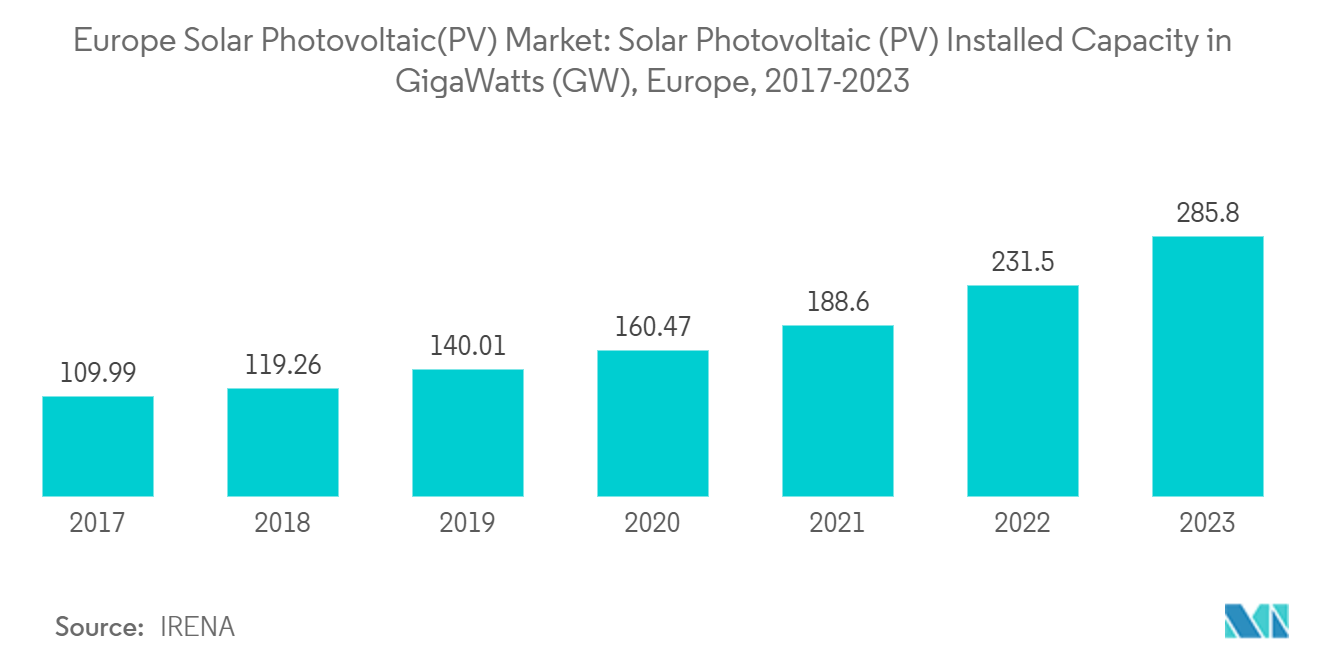
- Norwegen, die baltische Region, Irland und andere Länder weisen geografische Bedingungen auf, die für die Dach-Photovoltaikinstallation günstig sind. Dies wird voraussichtlich die Installation von Dach-Solarenergie-Photovoltaikanlagen (PV) in Europa während des Prognosezeitraums erhöhen. Außerdem sind in mehreren Ländern Hausbesitzer bereit, Dach-Photovoltaikmodule zu installieren, um ihre Stromrechnungen zu senken. Gemäß der Internationalen Agentur für Erneuerbare Energien (IRENA) erreichte die installierte Solarenergie-Photovoltaikkapazität in Europa im Jahr 2023 285,80 GW, mit einer Wachstumsrate von 23,45 % gegenüber dem Vorjahr.
- Im Dezember 2023 erzielten das Europäische Parlament und der Europäische Rat eine vorläufige Einigung über die gestärkte Richtlinie über die Gesamtenergieeffizienz von Gebäuden (EPBD), mit dem Ziel, die Energieeffizienz von Gebäuden zu verbessern und zu verlangen, dass neue Gebäude solartauglich sind. Die EPBD schreibt außerdem vor, dass die EU-Mitgliedstaaten sicherstellen, dass neue Gebäude geeignet sind, Dach-Solarenergie-Photovoltaik- oder thermische Anlagen aufzunehmen. Bestehende öffentliche und nicht-wohnwirtschaftliche Gebäude müssen ab 2027 mit Solaranlagen ausgestattet werden.
- Regierungen in mehreren Ländern haben unterstützende Maßnahmen eingeführt, um den Einsatz von Dach-Photovoltaikanlagen in der Region zu steigern. So verabschiedete beispielsweise die europäische Regierung im März 2023 die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden, die Dachsolarsysteme für alle Neubauten bis 2028 und die Renovierung von Wohngebäuden bis 2032 vorschreibt.
- Im Jahr 2023 erzielte Deutschland einen Meilenstein, indem es eine Rekordzahl von 14 GW Solarenergiekapazität installierte, was durch die Hinzufügung von mehr als einer Million neuer Solarenergiesysteme ermöglicht wurde, von denen ein erheblicher Anteil auf Wohndachanlagen entfiel. Dieser Anstieg spiegelt eine beeindruckende Steigerung der Kapazität um 85 % im Vergleich zum Vorjahr wider, wie der Bundesverband Solarwirtschaft (BSW) berichtete. Der Kapazitätsanstieg wurde hauptsächlich durch die Wohnraumnachfrage angetrieben, insbesondere durch Dach-Solarenergiesysteme. Der BSW verzeichnete einen erheblichen Anstieg, wobei im ersten Quartal 2023 159.000 Photovoltaikanlagen in Betrieb waren – mehr als doppelt so viele wie im gleichen Zeitraum 2022.
- Aus den oben genannten Punkten lässt sich schließen, dass das Dach-Solarenergie-Photovoltaiksegment im europäischen Solarenergie-Photovoltaik-Markt während des Prognosezeitraums ein erhebliches Wachstum verzeichnen wird.
Deutschland wird voraussichtlich den Markt dominieren
- Deutschland ist einer der lukrativsten Märkte in der europäischen Region für die Produktion erneuerbarer Energien, einschließlich Solarenergie. Das Land hat aufgrund seines Ziels, den CO₂-Ausstoß zu reduzieren, erhebliche Entwicklungen bei der Solarenergie-Photovoltaikinstallation erlebt, und es ist wahrscheinlich, dass das Wachstum bei der Solarinstallation anhält.
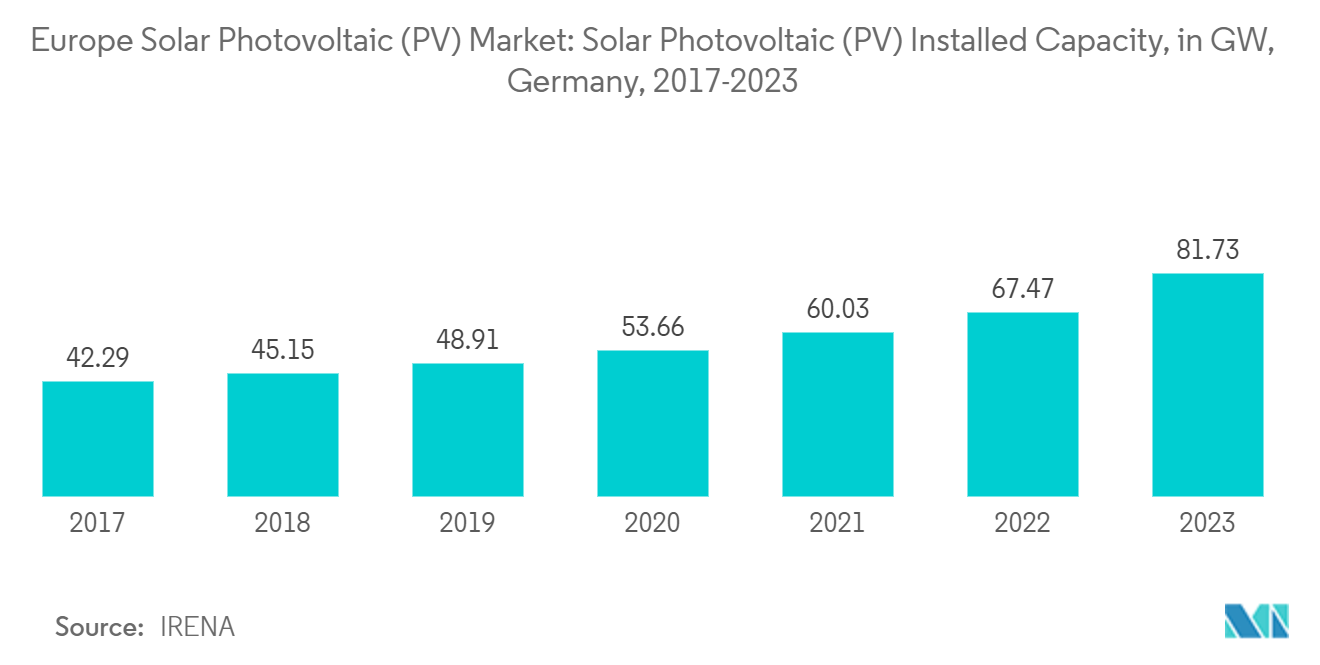
- Die installierte Solarenergie-Photovoltaikkapazität des Landes hat in den letzten Jahren ein massives Wachstum verzeichnet. Im Jahr 2023 betrug die installierte Solarenergie-Photovoltaikkapazität rund 81,73 GW im Vergleich zu 67,47 GW im Jahr 2022, was einer CAGR von über 21 % entspricht und die wachsende Verbreitung von Solarenergie-Photovoltaiksystemen im Land verdeutlicht.
- Das Land hat mehrere Vorschriften und Anreizprogramme eingeführt, um die Installation von Solarmodulen in Städten zu fördern. Im Juni 2023 kündigte das Bundesministerium für Wirtschaft neue staatliche Fördermittel an, um die Solarindustrie des Landes wieder aufzubauen. Das Wirtschaftsministerium wird voraussichtlich das neue Förderinstrument in Kürze vorstellen und bereitet eine Ausschreibung im Einklang mit einem neuen EU-Subventionsrahmen für die Zukunft vor.
- Die Pflichten zur Installation von Solarenergie-Photovoltaikanlagen an Neubauten in einigen deutschen Städten haben dazu beigetragen, den Markt in Deutschland auszubauen. Im Dezember 2022 genehmigte die Europäische Union ein deutsches Programm für erneuerbare Energien im Wert von 28 Milliarden EUR. Die Maßnahme zielt darauf ab, den Einsatz erneuerbarer Energien, einschließlich Solarenergie, rasch zu steigern. Sie ist darauf ausgelegt, Deutschlands Ziel zu erfüllen, bis 2030 80 % seines Stroms aus erneuerbaren Quellen zu erzeugen.
- Basierend auf den oben genannten Punkten wird die Solarenergie-Photovoltaik in Deutschland den europäischen Solarenergie-Photovoltaik-Markt während des Prognosezeitraums dominieren.
Regulatorisches Umfeld
Auf EU-Ebene werden der Einsatz und die Herstellung von Solar-PV zunehmend durch verbindliche Rechtsvorschriften und Beschaffungsregeln sowie freiwillige Koordinierungsmechanismen geprägt. Der Net-Zero Industry Act (Verordnung (EU) 2024/1735) legt ein EU-Ziel von 30 GW an betriebsbereiter Solar-PV-Fertigungskapazität bis 2030 fest, während die Europäische Solar-Charta (am 15. April 2024 von 23 EU-Ländern unterzeichnet) eine frühere Anwendung resilienzorientierter Beschaffungsansätze fördert, um die heimische PV-Fertigung zu unterstützen.
Auf der Nachfrageseite schafft die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden (Richtlinie (EU) 2024/1275) einen bauvorschriftbedingten Nachfrageimpuls für Solaranlagen auf Dächern. Sie verpflichtet die Mitgliedstaaten sicherzustellen, dass bis zum 31. Dezember 2026 auf allen neuen öffentlichen und Nichtwohngebäuden mit mehr als 50 m2 Solaranlagen installiert werden. Für die Beschaffung im Utility-Maßstab schreibt die Durchführungsverordnung (EU) 2025/1176 der Kommission vor, dass die Mitgliedstaaten nicht preisbezogene Kriterien auf mindestens 30 % des jährlich ausgeschriebenen Volumens erneuerbarer Energien anwenden müssen, wodurch Resilienz-, Nachhaltigkeits- und Cybersicherheitsfaktoren in die Gestaltung von Solarauktionen und Ausschreibungen einfließen.
Wertschöpfungskettenanalyse
Die europäische Solar-PV-Wertschöpfungskette umfasst vorgelagerte Materialien und Komponenten (Polysilizium, Ingots/Wafer, Zellen, Glas, Einkapselungsmaterialien, Rückseitenfolien), die Modulmontage und das Balance of System (Wechselrichter, Montagestrukturen/Tracker, Kabel). Nachgelagert erstreckt sie sich über Projektentwicklung, EPC, Netzanschluss und Betrieb/Wartung in Wohn-, Gewerbe- und Industrie- sowie Utility-Scale-Anwendungen. Die heimische Fertigungsstärke ist in ausgewählten Segmenten klarer erkennbar, wobei die Wechselrichterfertigungskapazität mit fast 70 GW pro Jahr und die Polysiliziumkapazität mit über 23 GW angegeben wird, während Zellen, Wafer und Module im Vergleich zur Installationsnachfrage angespannter bleiben.
Kosten- und Angebotskonzentration prägen weiterhin die Beschaffungsentscheidungen entlang der Kette. Importierte chinesische Komponenten machen laut Angaben etwa 81-93 % des europäischen Angebots bei wichtiger PV-Hardware aus, und Vergleiche zeigen, dass Utility-Scale-Systeme mit in der EU hergestellten Solarzellen bei rund 0,608 USD/W liegen gegenüber etwa 0,50 USD/W für chinesisch gefertigte Systeme, wodurch sich die Wettbewerbslücke für lokal produzierte Vorprodukte vergrößert. Die Umsetzung auf der nachgelagerten Seite wird zudem durch Nicht-Hardware-Engpässe beeinflusst, insbesondere die Verfügbarkeit von Netzkapazität und Genehmigungsfristen, die die Inbetriebnahme selbst nach Sicherung der Ausrüstung verzögern können.
Wettbewerbslandschaft
Der europäische Solarenergie-Photovoltaik-Markt (PV) ist fragmentiert. Zu den wichtigsten Unternehmen im Markt (in keiner bestimmten Reihenfolge) gehören Hanwha Q CELLS Technology Co. Ltd, Iberdrola SA, SunPower Corporation, JinkoSolar Holding Co. Ltd und Lightsource BP Renewable Energy Investments Limited.
Marktführer der europäischen Solarenergie-Photovoltaik-Branche (PV)
-
Lightsource BP Renewable Energy Investments Limited
-
Hanwha Q CELLS Technology Co., Ltd
-
SunPower Corporation
-
Iberdrola, S.A
-
JinkoSolar Holding Co., Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Solarenergie Photovoltaik (PV) Markt Unternehmen in diesem Bericht
- First Solar Inc.
- Électricité de France S.A. (EDF)
- Hanwha Q CELLS Technology Co. Ltd
- Iberdrola SA
- JinkoSolar Holding Co. Ltd
- SunPower Corporation
- Lightsource bp Renewable Energy Investments Limited
- Enel SpA
- Centrotherm International AG
Lesen Sie die Analyse der Europa Solarenergie Photovoltaik (PV)-Unternehmen
Marktchancen und Zukunftsaussichten
EU-Politik und Compliance-Mechanismen schaffen einen klareren Weg für Solaranlagen auf Dächern sowie öffentlichen oder gewerblichen Gebäuden. Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden (Richtlinie (EU) 2024/1275) verpflichtet die Mitgliedstaaten sicherzustellen, dass bis zum 31. Dezember 2026 auf allen neuen öffentlichen und Nichtwohngebäuden mit mehr als 50 m2 Solaranlagen installiert werden. Dies verschiebt einen Teil der PV-Nachfrage weg von einer rein wirtschaftlich getriebenen Einführung hin zur Einhaltung von Bauvorschriften und unterstützt Aktivitäten in den Bereichen Dachplanung, Genehmigung, Installationsdienstleistungen und gebäudeintegrierte elektrische Nachrüstungen.
Große Projektpipelines und Hybridisierung bieten eine weitere Chancenebene, insbesondere wenn Entwickler PV mit Speichern kombinieren oder sich auf netztechnisch gut zugängliche Standorte konzentrieren. Beispiele im Jahr 2026 sind der Baubeginn von Enery für das 761-MWp-Hybridprojekt Ogrezeni (PV-Batterie) in Rumänien und die vollständige Inbetriebnahme des 330-MW-Projekts Renopool durch Plenitude in Spanien (mit dem letzten 200-MW-Block, der im Juni 2026 in Betrieb genommen wurde). Auf der Investitionsseite unterstützen der Net-Zero Industry Act und die Europäische Solar-Charta (15. April 2024) Argumente für europäische Fertigung und Lokalisierung der Lieferkette, während Auktionen, die nicht preisbezogene Kriterien gemäß der Durchführungsverordnung (EU) 2025/1176 der Kommission einbeziehen, die Finanzierbarkeit von Projekten mit resilienten und nachhaltigen Lieferketten verbessern können.
Neueste Industrielle Entwicklungen in Europa Solarenergie Photovoltaik (PV) Markt
- Juli 2026: Lightsource bp erhielt die Baugenehmigung für das 102-MW-Projekt Straboe Solar and Energy Storage in County Carlow, Irland, einschließlich eines 60-MW-Batteriespeichersystems. Die Genehmigung treibt ein Hybridmodell aus PV und Speicher voran, das den Bedarf an Netzflexibilität adressiert und Entwicklern hilft, ihre Erlös- und Einsatzfähigkeiten über die reine Solarstromerzeugung hinaus zu diversifizieren.
- November 2025: Lightsource bp begann mit dem Bau des 330-MWp-Solarclusters Valle 3 und 4 in Wamba, Valladolid, Spanien, einschließlich einer agrovoltaischen Pilotanlage. Das Projekt bringt Größenskalierung in einen zentralen europäischen Solarmarkt und erprobt zugleich flächennutzungs- und genehmigungsfreundliche Konfigurationen, die auf große bodenmontierte Portfolios übertragbar sind.
- Januar 2025: Lightsource bp schloss den Verkauf des baureifen 130-MW-Solarparks Cibele in Portugal an Exus Renewables ab. Die Transaktion unterstreicht die aktive Liquidität des Sekundärmarkts für PV-Assets in der Spätphase, wodurch Entwickler Kapital in neue Projektpipelines umschichten können, während Käufer durch baureife Akquisitionen ihre Kapazitätserweiterungen beschleunigen können.
Europa Solarenergie Photovoltaik (PV) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der europäische Solarenergie-Photovoltaik-Markt als netzgekoppelte PV-Kapazität definiert, die in europäischen Ländern installiert und in Betrieb ist, gemessen in Gigawatt (GW) und erfasst über Neuinstallationen sowie den kumulierten installierten Bestand.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung behandelt PV nicht als Umsatzmarkt und schließt Nicht-PV-Erzeugungstechnologien sowie rein netzunabhängige Systeme aus, sofern diese nicht in nationalen Netzstatistiken erfasst sind.
Segmentierungsübersicht
- Typ
- Dünnschicht
- Kristallines Silizium
- Endverbraucher
- Wohngebäude
- Gewerbe und Industrie (einschließlich KMU)
- Einsatz
- Bodengebundene Anlage
- Dachsolaranlage
- Regionale Geografie-Marktanalyse {Marktgröße und Nachfrageprognose bis 2029 (nur für Regionen)}
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Belgien
- Nordische Länder
- Türkei
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Der Desk Research legt die sachliche Grundlage für das Modell und hält die Schätzungen auf Länderebene konsistent. Wir stützen uns auf öffentliche Energiestatistiken und Richtlinien-Tracker wie Eurostat, die Energie- und Klimapublikationen der Europäischen Kommission, die Ergebnisse des IEA-PVPS-Programms, die IRENA-Reihe zur erneuerbaren Kapazität sowie die Dashboards der nationalen Übertragungsnetzbetreiber, sofern verfügbar.
Um diese Signale in eine handhabbare Marktübersicht zu übersetzen, prüfen wir außerdem Netzanschluss- und Genehmigungsaktualisierungen von Regulierungsbehörden, Zoll- und Handelsveröffentlichungen, bei denen Geräteströme kurzfristige Schwankungen erklären, sowie technische Publikationen und begutachtete Fachbeiträge, die die Berichterstattung zu Gleichstrom (DC) gegenüber Wechselstrom (AC) klären. Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen werden zur Gegenprüfung von Installationspipelines und Inbetriebnahmezeitplänen herangezogen. Ein kostenpflichtiges Abonnement mit Schwerpunkt auf Unternehmensfinanzdaten und Patentdatenbanken wird selektiv eingesetzt, um Angebots- und Technologierichtungen zu validieren. Die hier aufgeführten Quellen sind lediglich illustrativ; für die Datenerhebung, Gegenprüfung und Klärung wurden auch viele weitere öffentliche Dokumente verwendet.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um zu bestätigen, was die Zahlen in der Praxis bedeuten, und um Lcken zu schließen, die öffentliche Datensätze nicht ausreichend erklären. Wir sprechen mit Installateuren und EPC-Unternehmen, Projektentwicklern und Anlageneigentümern, Komponentenhändlern sowie Akteuren aus Politik und Netzwirtschaft in den wichtigsten europäischen Märkten. Dies hilft dabei, Annahmen zu Inbetriebnahme-Verzögerungen, Repowering sowie dem Verhältnis von Dach- zu Freiflächenanlagen abzustimmen.
Die Angaben der Befragten werden außerdem genutzt, um Länderpipelines, typische Projektgrößen und die Geschwindigkeit, mit der Kapazitäten von der Vergabe bis zum Netzanschluss voranschreiten, einer Plausibilitätsprüfung zu unterziehen. Dies schärft anschließend die von uns präsentierte Prognosespanne.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 34 % | CXOs: 14 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Akteure: 14 % | Manager: 54 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion der installierten PV-Kapazität nach Ländern, wobei offizielle Kapazitätsreihen und Netzanschlusssignale genutzt werden, um den kumulierten Bestand von den jährlichen Neuinstallationen zu trennen. Anschließend werden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, bei denen Stichproben von Projektzahlen, typische Systemgrößenbereiche und Überprüfungen des Installationsdurchsatzes verwendet werden, um Jahre mit Berichtsunterbrechungen zu korrigieren.
Zu den im Modell verwendeten Eingaben gehören die jährlich in Betrieb genommene Kapazität (GW), der kumulierte installierte Bestand (GW), die Aufteilung zwischen Dach- und Freiflächenanlagen, politische Meilensteine auf Länderebene, die die Nachfrageentwicklung beeinflussen, sowie Netz- und Genehmigungsengpässe, die die Inbetriebnahme in spätere Quartale verschieben. Wenn die Länderberichterstattung bei DC gegenüber AC abweicht, wird die Einheitenbehandlung von Jahr zu Jahr konsistent gehalten und mithilfe technischer Umrechnungshinweise sowie Interview-Rückmeldungen korrigiert.
Die Prognose wird mittels Szenarioanalyse erstellt. Dabei werden die politische Ausrichtung der Länder, die Netzbereitschaft und die Reife der Projektpipeline in realistische jährliche Neuinstallationen übersetzt und anschließend auf Europa hochgerechnet. Sind Bottom-up-Prüfungen für kleinere Märkte unvollständig, werden Lücken durch länderspezifische Adoptionsraten und historische Varianzbänder geschlossen und anschließend gegen den regionalen Gesamtwert rückgeprüft.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden durch Triangulation unabhängiger Signale validiert, darunter offizielle Kapazitätsreihen, Netzanschlussaktualisierungen und öffentlich überprüfbare Pipeline-Ankündigungen. Zeigt ein Land einen plötzlichen Anstieg oder Rückgang, wird der Treiber vor der Freigabe nachverfolgt. Folgeinterviews werden ausgelöst, wenn die Ursache auf eine Definitionsänderung oder eine Berichtsverzögerung hindeutet.
Jede Schätzung durchläuft eine mehrstufige Analysten-Überprüfung, bei der Eingaben, Formeln und Einheitenkonsistenz erneut geprüft werden, gefolgt von einem abschließenden Varianzscan gegenüber Vorjahresmustern und dem Verhalten vergleichbarer Länder. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen politischen Änderungen oder Installationsschocks. Vor der Auslieferung führen wir einen abschließenden Durchlauf durch, damit die Kunden die aktuellste Ansicht erhalten.
Marktgrößenbestimmung des europäischen Solarenergie-Photovoltaik-Markts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für den europäischen Solar-PV-Markt weichen häufig voneinander ab, da der Markt manchmal als Umsatz für Geräteverkäufe und ein anderes Mal als installierte Kapazität in Gigawatt behandelt wird. Das führt zu unterschiedlichen Ergebnissen, noch bevor die Prognose beginnt. Unterschiede entstehen auch dadurch, ob die Zahl nur die EU oder ein breiteres Europa abdeckt und ob DC- und AC-Kapazität vermischt werden.
Die Hauptlücke entsteht durch die Vermischung von Hardware-Umsatz mit installierter Kapazität; Mordor Intelligence hält den Markt strikt in GW betriebener PV-Kapazität und gleicht Ländersummen mithilfe offizieller Kapazitätsreihen sowie Überprüfungen des Netzanschlusstimings ab.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 330,95 GW (2025) | |
| Branchenverband A | 338,00 Milliarden USD (2024) | Verwendet ausschließlich die EU-Flotte und berichtet in GWdc, sodass Geografie und Einheitenbasis von einer breiteren Europa-Zusammenfassung abweichen. |
| Fachzeitschrift B | 65,50 Milliarden USD (2024) | Berichtet jährliche Neuinstallationen anstelle des installierten Bestands, was die Zahl komprimiert und sie zu einer Flussmetrik verschiebt. |
Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, ob die Zahl jährliche Neuinstallationen oder den installierten Bestand darstellt und ob die Abdeckung nur die EU oder ganz Europa umfasst. Indem die Einheitenlogik länderübergreifend konsistent gehalten und Anpassungen an beobachtbarem Inbetriebnahme- und Berichtsverhalten ausgerichtet werden, bleibt die resultierende Marktgröße von Jahr zu Jahr nachvollziehbar und reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Solarenergie-Photovoltaik-Markt?
Es wird erwartet, dass der europäische Solarenergie-Photovoltaik-Markt im Jahr 2026 370,94 Gigawatt erreicht und mit einer CAGR von 12,08 % wächst, um bis 2031 656,06 Gigawatt zu erreichen.
Was ist die aktuelle Größe des europäischen Solarenergie-Photovoltaik-Marktes?
Im Jahr 2026 wird die Größe des europäischen Solarenergie-Photovoltaik-Marktes voraussichtlich 370,94 Gigawatt erreichen.
Wer sind die wichtigsten Akteure im europäischen Solarenergie-Photovoltaik-Markt?
Lightsource BP Renewable Energy Investments Limited, Hanwha Q CELLS Technology Co., Ltd, SunPower Corporation, Iberdrola, S.A und JinkoSolar Holding Co., Ltd sind die wichtigsten Unternehmen, die im europäischen Solarenergie-Photovoltaik-Markt tätig sind.
Welche Jahre deckt dieser europäische Solarenergie-Photovoltaik-Markt ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Größe des europäischen Solarenergie-Photovoltaik-Marktes auf 330,95 Gigawatt geschätzt. Der Bericht deckt die historische Marktgröße des europäischen Solarenergie-Photovoltaik-Marktes für die Jahre 2020, 2021, 2022, 2023, 2024 und 2025 ab. Der Bericht prognostiziert außerdem die Marktgröße des europäischen Solarenergie-Photovoltaik-Marktes für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.