
Tamaño y Cuota del Mercado Europeo de Energía Solar Fotovoltaica (FV)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 330.95 gigavatio |
| Volumen del Mercado (2026) | 370.94 gigavatio |
| Volumen del Mercado (2031) | 656.06 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 12.08 % |
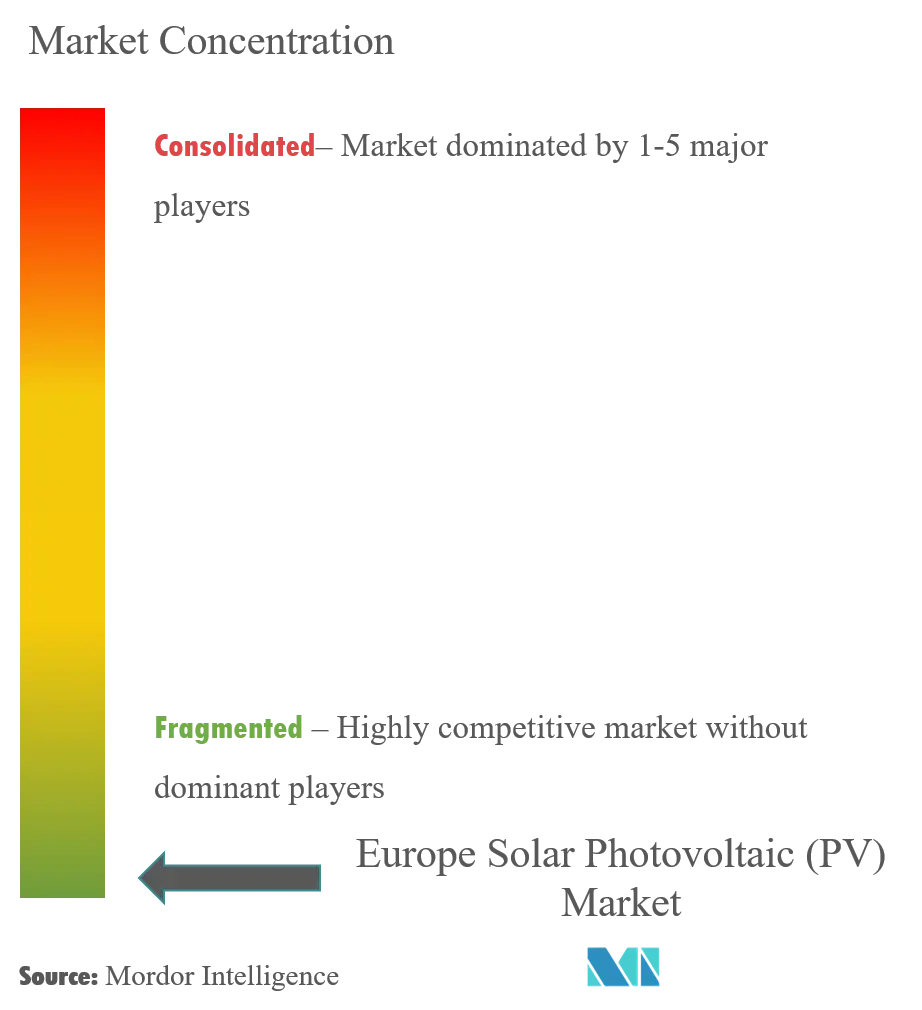
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Energía Solar Fotovoltaica (FV) por Mordor Intelligence
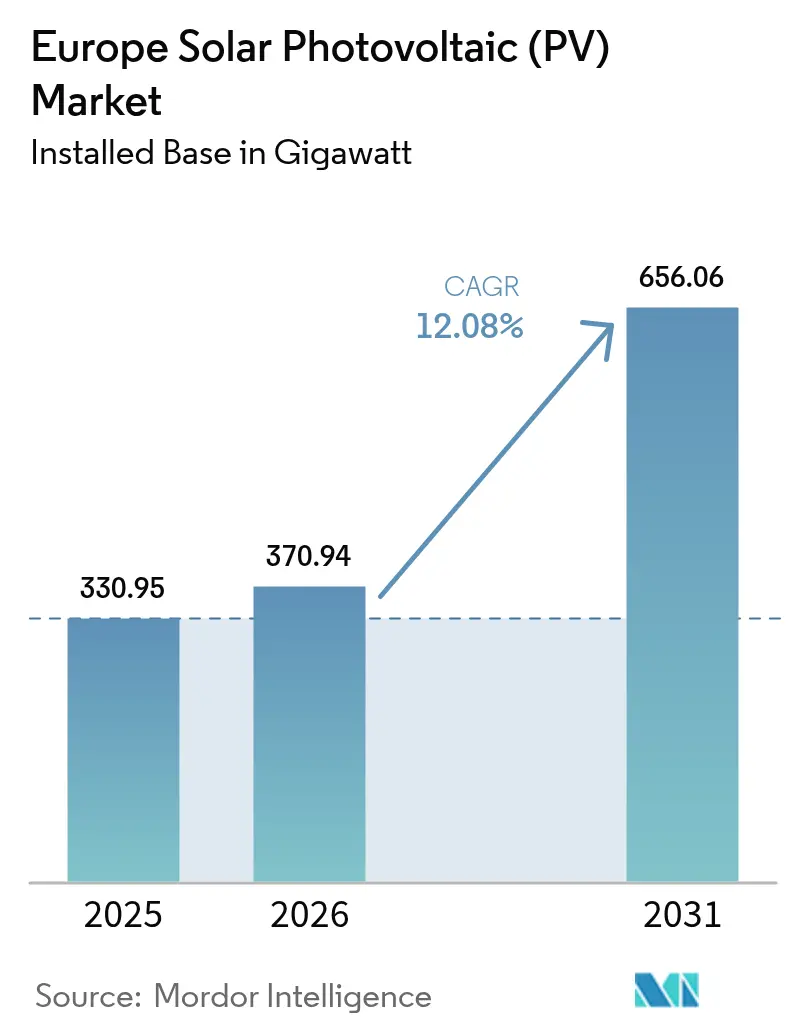
El tamaño del Mercado Europeo de Energía Solar Fotovoltaica (FV) en 2026 se estima en 370,94 gigavatios, creciendo desde el valor de 2025 de 330,95 gigavatios, con proyecciones para 2031 que muestran 656,06 gigavatios, creciendo a una CAGR del 12,08% durante 2026-2031.
- A mediano plazo, factores como el aumento de la demanda de electricidad en la región, el incremento de las inversiones en proyectos de energía solar y la producción de la mayor parte de la electricidad a partir de fuentes renovables han impulsado el crecimiento del mercado.
- Por otro lado, el creciente énfasis en la generación de energía a partir de gas natural y la disponibilidad de gas natural a precios más bajos para la generación eléctrica restringen el crecimiento del mercado en la región europea.
- Sin embargo, se espera que los ambiciosos objetivos de energía solar implementados para impulsar la instalación de energía solar fotovoltaica creen oportunidades lucrativas para el mercado durante el período de previsión.
- Se espera que Alemania, con la mayor capacidad instalada de energía solar fotovoltaica, domine el mercado europeo de energía solar fotovoltaica (FV) durante el período de previsión.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Se Anticipa que el Segmento de Tejado Experimente un Crecimiento Significativo del Mercado
- Se estima que el segmento de tejado experimente un crecimiento significativo durante el período de previsión en Europa. La instalación en tejado en la región europea tiene gran potencial, ya que la mayoría de las superficies de tejados de Europa están sin utilizar. Varios países de Europa están trabajando en la modificación de sus políticas para evaluar los niveles de remuneración.
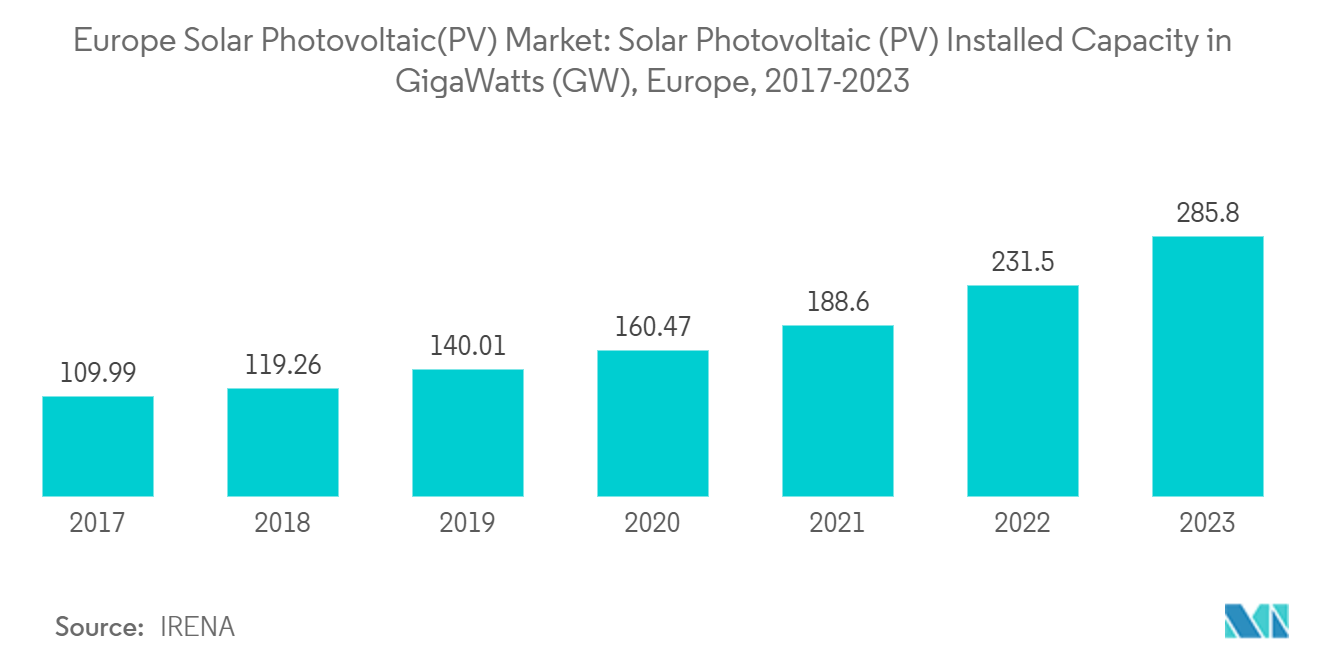
- Noruega, la región báltica, Irlanda y otros países tienen condiciones geográficas favorables para la instalación de energía solar fotovoltaica en tejado. Se espera que esto incremente la instalación de energía solar fotovoltaica en tejado en Europa durante el período de previsión. Asimismo, en varios países, los propietarios de viviendas están dispuestos a instalar módulos fotovoltaicos en tejado para reducir sus facturas de electricidad. Según la Agencia Internacional de Energías Renovables (IRENA, por sus siglas en inglés), en 2023, la capacidad solar fotovoltaica instalada en Europa alcanzó 285,80 GW, con una tasa de crecimiento del 23,45% respecto al año anterior.
- En diciembre de 2023, el Parlamento Europeo y el Consejo Europeo alcanzaron un acuerdo provisional sobre la Directiva de Eficiencia Energética de los Edificios (EPBD, por sus siglas en inglés) reforzada, con el objetivo de estimular el rendimiento energético de los edificios y exigir que los nuevos edificios estén preparados para la energía solar. La EPBD también exige que los estados miembros de la UE garanticen que los nuevos edificios estén equipados para albergar instalaciones de energía solar fotovoltaica o térmica en tejado. La instalación solar en edificios públicos y no residenciales existentes requerirá comenzar a partir de 2027.
- Los gobiernos de varios países han adoptado políticas de apoyo para aumentar el despliegue de conjuntos fotovoltaicos en tejado en la región. Por ejemplo, en marzo de 2023, el gobierno europeo adoptó la Directiva de Eficiencia Energética de los Negocios revisada, que exige sistemas solares en tejado para todos los nuevos edificios antes de 2028 y la renovación de edificios residenciales antes de 2032.
- En 2023, Alemania logró un hito al instalar una capacidad récord de 14 GW de energía solar, facilitada por la incorporación de más de un millón de nuevos sistemas de energía solar, una parte significativa de los cuales fueron instalaciones residenciales en tejado. Este aumento refleja un impresionante incremento del 85% en la capacidad respecto al año anterior, según informó la Asociación Solar Alemana (BSW, por sus siglas en inglés). El aumento de capacidad fue impulsado principalmente por la demanda residencial, en particular por los sistemas de energía solar fotovoltaica en tejado. La BSW señaló un incremento sustancial, con 159.000 sistemas fotovoltaicos en funcionamiento en el primer trimestre de 2023, más del doble del número registrado durante el mismo período en 2022.
- Por lo tanto, a partir de los puntos anteriores, se prevé que el segmento de energía solar fotovoltaica en tejado experimente un crecimiento significativo en el mercado europeo de energía solar fotovoltaica durante el período de previsión.
Se Espera que Alemania Domine el Mercado
- Alemania es uno de los mercados más lucrativos de la región europea para la producción de energía renovable, incluida la solar. El país ha experimentado importantes avances en la instalación de energía solar fotovoltaica debido a su objetivo de reducir las emisiones de carbono, y es probable que continúe siendo testigo de un crecimiento en la instalación solar.
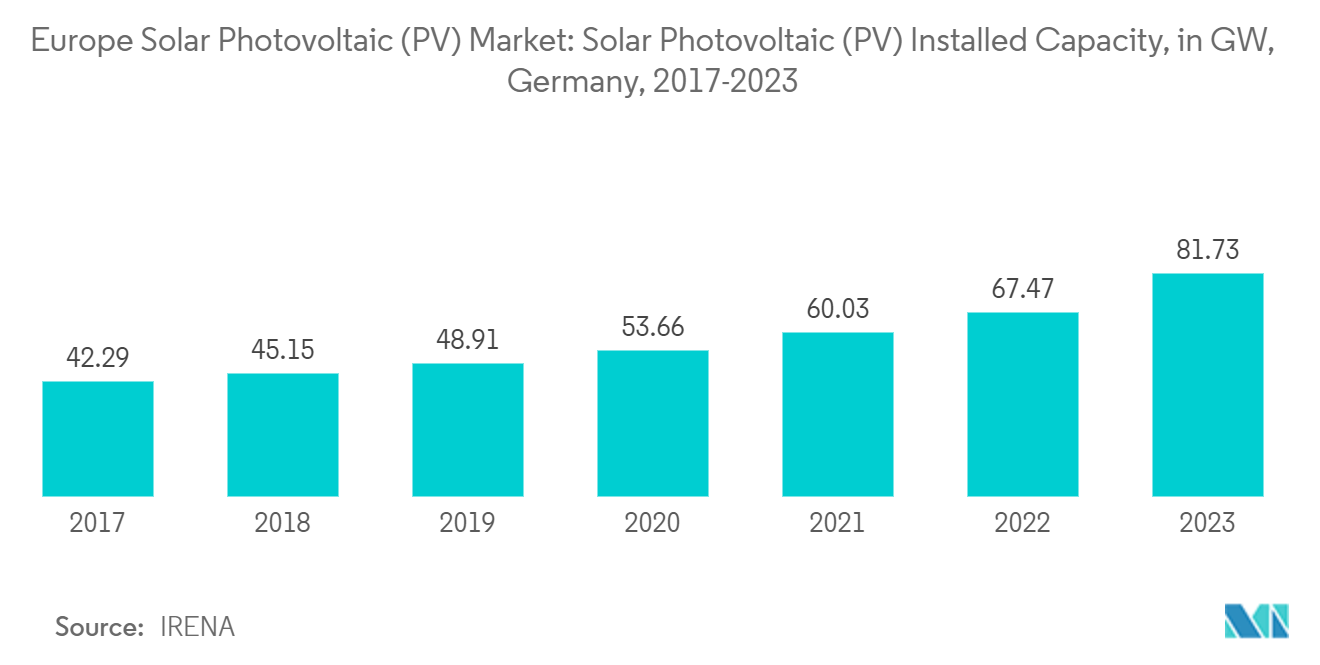
- La capacidad instalada de energía solar fotovoltaica del país ha experimentado un crecimiento masivo en los últimos años. En 2023, la energía solar fotovoltaica instalada era de aproximadamente 81,73 GW en comparación con 67,47 GW en 2022, registrando una CAGR de más del 21%, lo que significa la creciente penetración de los sistemas de energía solar fotovoltaica en el país.
- El país ha implementado varias regulaciones y esquemas de incentivos para promover la instalación de módulos solares en las ciudades. En junio de 2023, el ministerio de economía de Alemania anunció nuevos fondos gubernamentales para reconstruir la industria solar del país. Se espera que el ministerio de economía presente pronto el nuevo instrumento de financiación y está preparando una licitación en línea con un nuevo marco de subsidios de la UE en el futuro.
- Los mandatos para la instalación de energía solar fotovoltaica en nuevos edificios en algunas ciudades alemanas han contribuido a expandir el mercado en Alemania. En diciembre de 2022, la Unión Europea aprobó un plan alemán de energías renovables por 28.000 millones de euros. La política tiene como objetivo aumentar rápidamente el uso de las energías renovables, incluida la energía solar. Está diseñada para lograr el objetivo de Alemania de producir el 80% de su electricidad a partir de fuentes renovables para 2030.
- Por lo tanto, basándose en los puntos anteriores, la energía solar fotovoltaica en Alemania dominará el mercado europeo de energía solar fotovoltaica durante el período de previsión.
Panorama regulatorio
A nivel de la UE, la implementación y fabricación de energía solar fotovoltaica están cada vez más determinadas por legislación vinculante y normas de contratación, junto con mecanismos de coordinación voluntarios. La Ley de Industria Net-Zero (Reglamento (UE) 2024/1735) establece un objetivo de la UE de 30 GW de capacidad de fabricación fotovoltaica solar operativa para 2030, mientras que la Carta Solar Europea (firmada el 15 de abril de 2024 por 23 países de la UE) promueve el uso más temprano de enfoques de contratación orientados a la resiliencia para apoyar la fabricación fotovoltaica nacional.
Por el lado de la demanda, la Directiva de Eficiencia Energética de los Edificios refundida (Directiva (UE) 2024/1275) crea una demanda de cumplimiento normativo de edificios que impulsa la energía solar en tejados. Requiere que los Estados miembros garanticen instalaciones solares en todos los edificios públicos y no residenciales nuevos de más de 50 m2 antes del 31 de diciembre de 2026. Para la contratación a escala de servicios públicos, el Reglamento de Ejecución de la Comisión (UE) 2025/1176 requiere que los Estados miembros apliquen criterios no relacionados con el precio a al menos el 30% del volumen anual de energía renovable subastado, incorporando factores de resiliencia, sostenibilidad y ciberseguridad en el diseño de subastas y licitaciones solares.
Análisis de la cadena de valor
La cadena de valor de la energía solar fotovoltaica en Europa abarca materiales y componentes upstream (polisilicio, lingotes/obleas, celdas, vidrio, encapsulantes, láminas posteriores), montaje de módulos y balance de sistema (inversores, estructuras de montaje/seguidores, cables). En el downstream, recorre el desarrollo, la EPC, la conexión a la red y el O&M en implementaciones residenciales, C&I y a escala de servicios públicos. La fortaleza de fabricación nacional es más clara en determinados segmentos, con una capacidad de fabricación de inversores citada en casi 70 GW anuales y una capacidad de polisilicio superior a 23 GW, mientras que las celdas, obleas y módulos siguen más ajustados frente a la demanda de instalación.
La concentración de costos y suministro continúa determinando las decisiones de abastecimiento en toda la cadena. Se cita que los componentes chinos importados representan aproximadamente entre el 81% y el 93% del suministro europeo en equipos fotovoltaicos clave, y las comparaciones muestran que los sistemas a escala de servicios públicos que utilizan celdas solares fabricadas en la UE tienen un costo de alrededor de USD 0,608/W frente a aproximadamente USD 0,50/W para los sistemas fabricados en China, lo que amplía la brecha de competitividad para los insumos producidos localmente. La ejecución en el lado downstream también se ve afectada por cuellos de botella no relacionados con el equipamiento, en particular la disponibilidad de capacidad de red y los plazos de permisos, que pueden retrasar la puesta en marcha incluso después de asegurar el equipo.
Panorama Competitivo
El mercado europeo de energía solar fotovoltaica (FV) está fragmentado. Algunas de las principales empresas del mercado (sin orden particular) incluyen Hanwha Q CELLS Technology Co. Ltd, Iberdrola SA, SunPower Corporation, JinkoSolar Holding Co. Ltd y Lightsource BP Renewable Energy Investments Limited.
Líderes de la Industria Europea de Energía Solar Fotovoltaica (FV)
-
Lightsource BP Renewable Energy Investments Limited
-
Hanwha Q CELLS Technology Co., Ltd
-
SunPower Corporation
-
Iberdrola, S.A
-
JinkoSolar Holding Co., Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Energía Solar Fotovoltaica (FV) Empresas cubiertas en este informe
- First Solar Inc.
- Électricité de France S.A. (EDF)
- Hanwha Q CELLS Technology Co. Ltd
- Iberdrola SA
- JinkoSolar Holding Co. Ltd
- SunPower Corporation
- Lightsource bp Renewable Energy Investments Limited
- Enel SpA
- Centrotherm International AG
Lea el análisis de las empresas de mercado europeo de energía solar fotovoltaica (fv)
Oportunidades de mercado y perspectivas futuras
La política y los mecanismos de cumplimiento de la UE crean un camino más claro para la energía solar en tejados y en edificios públicos o comerciales. La Directiva de Eficiencia Energética de los Edificios refundida (Directiva (UE) 2024/1275) requiere que los Estados miembros garanticen instalaciones solares en todos los edificios públicos y no residenciales nuevos de más de 50 m2 antes del 31 de diciembre de 2026. Esto desplaza parte de la demanda fotovoltaica desde una adopción puramente impulsada por la economía hacia el cumplimiento del código de construcción, apoyando la actividad en ingeniería de tejados, permisos, servicios de instalación y actualizaciones eléctricas integradas en edificios.
Las carteras de proyectos a gran escala y la hibridación añaden otra capa de oportunidad, particularmente donde los desarrolladores combinan la energía fotovoltaica con almacenamiento o se centran en nodos con acceso a la red. Ejemplos en 2026 incluyen a Enery, que inició la construcción del proyecto híbrido fotovoltaico-batería de 761 MWp Ogrezeni en Rumania, y Plenitude, que puso en funcionamiento la totalidad de los 330 MW del proyecto Renopool en España (con el bloque final de 200 MW puesto en servicio en junio de 2026). En el lado de la inversión, el marco de la Ley de Industria Net-Zero y la Carta Solar Europea (15 de abril de 2024) respaldan casos para la fabricación europea y la localización de la cadena de suministro, mientras que las subastas que incorporan criterios no relacionados con el precio bajo el Reglamento de Ejecución de la Comisión (UE) 2025/1176 pueden mejorar la bancabilidad de los proyectos que utilizan cadenas de suministro resilientes y sostenibles.
Desarrollos recientes de la industria en Mercado Europeo de Energía Solar Fotovoltaica (FV)
- Julio de 2026: Lightsource bp obtuvo la aprobación de planificación para el Proyecto Solar y de Almacenamiento de Energía Straboe de 102 MW en el condado de Carlow, Irlanda, que incluye un sistema de almacenamiento de energía en baterías de 60 MW. La aprobación avanza un modelo híbrido de expansión fotovoltaica más almacenamiento que aborda las necesidades de flexibilidad de la red y ayuda a los desarrolladores a diversificar los ingresos y la capacidad de despacho más allá de la generación solar independiente.
- Noviembre de 2025: Lightsource bp comenzó la construcción del clúster solar Valle 3 y 4 de 330 MWp en Wamba, Valladolid, España, incluida una instalación piloto agrovoltaica. El proyecto añade escala en un mercado solar europeo clave mientras prueba configuraciones favorables al uso del suelo y a los permisos que pueden replicarse en carteras de gran tamaño montadas en el suelo.
- Enero de 2025: Lightsource bp completó la venta del parque solar Cibele de 130 MW listo para construir en Portugal a Exus Renewables. La transacción destaca la liquidez activa del mercado secundario para activos fotovoltaicos en etapa avanzada, lo que permite a los desarrolladores reciclar capital en nuevas carteras de proyectos, mientras permite a los compradores acelerar las adiciones de capacidad mediante adquisiciones listas para construir.
Mercado Europeo de Energía Solar Fotovoltaica (FV) Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado europeo de energía solar fotovoltaica se define como la capacidad FV conectada a la red, instalada y en operación en los países europeos, medida en gigavatios (GW) y registrada tanto en nuevas incorporaciones como en la base instalada acumulada.
Exclusiones del alcance: Este dimensionamiento no trata la FV como un mercado de ingresos, y excluye las tecnologías de generación no fotovoltaicas y los sistemas puramente fuera de la red cuando no están recogidos en las estadísticas nacionales de la red eléctrica.
Descripción General de la Segmentación
- Tipo
- Película Delgada
- Silicio Cristalino
- Usuario Final
- Residencial
- Comercial e Industrial (incluidas las Pymes)
- Despliegue
- Montaje en Suelo
- Solar en Tejado
- Análisis de Mercado Regional por Geografía {Tamaño del Mercado y Previsión de la Demanda hasta 2029 (solo para regiones)}
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Bajos
- Bélgica
- Países Nórdicos
- Turquía
- Resto de Europa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental establece la base factual del modelo y mantiene la coherencia de las estimaciones a nivel de país. Nos apoyamos en estadísticas energéticas públicas y rastreadores de políticas como Eurostat, las publicaciones de energía y clima de la Comisión Europea, los resultados del programa PVPS de la AIE, la serie de capacidad renovable de IRENA y los paneles de control de los operadores nacionales de sistemas de transmisión cuando están disponibles.
Para traducir estas señales en una visión de mercado operativa, también revisamos las actualizaciones de conexión a la red y permisos de los reguladores, los comunicados de aduanas y comercio donde los flujos de equipos explican las variaciones a corto plazo, y las publicaciones técnicas y artículos revisados por pares que aclaran la diferencia entre informes en CC y CA. Los informes de empresas, las presentaciones a inversores y la prensa de reputación se utilizan para contrastar los calendarios de instalación y puesta en servicio. Una suscripción de pago centrada en los estados financieros de empresas y bases de datos de patentes se utiliza de forma selectiva para validar la dirección de la oferta y la tecnología. Las fuentes aquí enumeradas son meramente ilustrativas, y se utilizaron muchos otros documentos públicos para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para confirmar lo que los números significan en la práctica y para cerrar las brechas que los conjuntos de datos públicos no explican bien. Hablamos con instaladores y empresas de ingeniería, adquisición y construcción (EPC), promotores y propietarios de activos, distribuidores de componentes, y partes interesadas en políticas y redes eléctricas en los principales mercados europeos. Esto ayuda a alinear los supuestos sobre los retrasos en la puesta en servicio, el repotenciamiento y la combinación entre instalaciones en tejados y en suelo.
Las aportaciones de los encuestados también se utilizan para verificar los calendarios de proyectos por país, los tamaños típicos de los proyectos y la velocidad con la que la capacidad pasa de adjudicada a conectada. Esto permite acotar el rango de pronóstico que presentamos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 14% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 14% | Gerentes: 54% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento parte de una reconstrucción descendente de la capacidad FV instalada por país, utilizando series oficiales de capacidad y señales de conexión a la red para separar la base acumulada de las incorporaciones anuales. A continuación, corroboramos los totales mediante aproximaciones ascendentes selectivas, donde los recuentos de proyectos muestreados, los rangos típicos de tamaño de sistema y las verificaciones del rendimiento de los instaladores se utilizan para ajustar los años que presentan interrupciones en los informes.
Los insumos utilizados en el modelo incluyen la capacidad puesta en servicio anualmente (GW), la base instalada acumulada (GW), la distribución entre instalaciones en tejados y en suelo, los hitos de política a nivel de país que modifican la demanda, y las restricciones de red y permisos que desplazan la puesta en servicio hacia trimestres posteriores. Cuando los informes de los países difieren en cuanto a CC frente a CA, el tratamiento de las unidades se mantiene coherente de año en año y se corrige utilizando orientaciones técnicas de conversión y los comentarios de las entrevistas.
El pronóstico se elabora mediante análisis de escenarios. En este caso, la orientación de las políticas nacionales, la preparación de la red y la madurez del calendario de proyectos se traducen en incorporaciones anuales realistas, que luego se agregan a nivel europeo. Si las verificaciones ascendentes son incompletas para los mercados más pequeños, las brechas se gestionan aplicando tasas de adopción específicas por país y bandas de varianza histórica, y luego se contrastan con el total regional.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se validan mediante triangulación a partir de señales independientes, incluidas las series oficiales de capacidad, las actualizaciones de conexión a la red y los anuncios de proyectos que pueden verificarse públicamente. Cuando un país muestra un salto o caída repentina, se identifica el factor determinante antes de la aprobación. Se realizan llamadas de seguimiento si la causa parece ser un cambio de definición o un retraso en los informes.
Cada estimación pasa por una revisión analítica de múltiples etapas en la que se verifican nuevamente los insumos, las fórmulas y la coherencia de las unidades, seguida de un análisis final de varianza frente a los patrones del año anterior y el comportamiento de países comparables. Los informes se actualizan anualmente, con actualizaciones intermedias cuando se producen cambios materiales en las políticas o perturbaciones en las instalaciones. Antes de la entrega, realizamos una revisión actualizada para que los clientes reciban la visión más reciente.
Dimensionamiento del Mercado Europeo de Energía Solar Fotovoltaica de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas para la energía solar FV en Europa suelen divergir porque el mercado se trata a veces en dólares por ventas de equipos y otras veces en gigavatios de capacidad instalada. Esto genera una respuesta diferente incluso antes de comenzar el pronóstico. Las diferencias también provienen de si el número corresponde únicamente a la UE o a una Europa más amplia, y de si se mezclan las capacidades en CC y CA.
La principal brecha proviene de mezclar los ingresos por hardware con la capacidad instalada, mientras que Mordor Intelligence mantiene el mercado estrictamente en GW de capacidad FV en operación y alinea los totales por país utilizando series oficiales de capacidad más verificaciones del calendario de conexión a la red.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 330,95 GW (2025) | |
| Asociación Sectorial A | 338,00 mil millones de USD (2024) | Utiliza únicamente la flota de capacidad de la UE e informa en GWcc, por lo que la cobertura geográfica y la base de unidades difieren de una agregación para una Europa más amplia. |
| Publicación Especializada del Sector B | 65,50 mil millones de USD (2024) | Informa las nuevas instalaciones anuales en lugar de la base instalada, lo que comprime el número y lo convierte en una métrica de flujo. |
La dispersión en la tabla se explica principalmente por si la cifra representa incorporaciones anuales frente a la base instalada, y si la cobertura es solo de la UE o de toda Europa. Al mantener una lógica de unidades coherente entre países y vincular los ajustes a comportamientos observables de puesta en servicio e informes, el tamaño de mercado resultante se mantiene trazable y reproducible de año en año.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado Europeo de Energía Solar Fotovoltaica?
Se espera que el tamaño del Mercado Europeo de Energía Solar Fotovoltaica alcance los 370,94 gigavatios en 2026 y crezca a una CAGR del 12,08% para llegar a 656,06 gigavatios en 2031.
¿Cuál es el tamaño actual del Mercado Europeo de Energía Solar Fotovoltaica?
En 2026, se espera que el tamaño del Mercado Europeo de Energía Solar Fotovoltaica alcance los 370,94 gigavatios.
¿Quiénes son los actores clave en el Mercado Europeo de Energía Solar Fotovoltaica?
Lightsource BP Renewable Energy Investments Limited, Hanwha Q CELLS Technology Co., Ltd, SunPower Corporation, Iberdrola, S.A y JinkoSolar Holding Co., Ltd son las principales empresas que operan en el Mercado Europeo de Energía Solar Fotovoltaica.
¿Qué años cubre este Mercado Europeo de Energía Solar Fotovoltaica y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado Europeo de Energía Solar Fotovoltaica se estimó en 330,95 gigavatios. El informe cubre el tamaño histórico del Mercado Europeo de Energía Solar Fotovoltaica para los años: 2020, 2021, 2022, 2023, 2024 y 2025. El informe también prevé el tamaño del Mercado Europeo de Energía Solar Fotovoltaica para los años: 2026, 2027, 2028, 2029, 2030 y 2031.