
Tamanho e Participação do Mercado Europeu de Rastreadores Solares
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
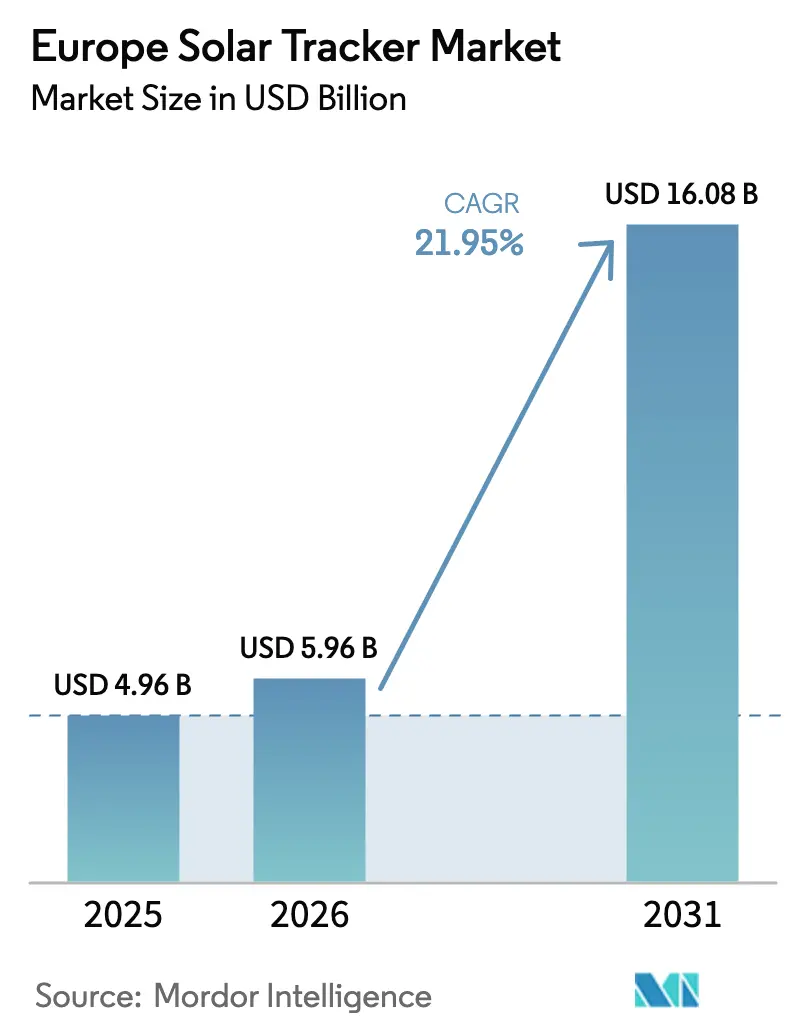
| Tamanho do mercado no ano base (2025) | 4.96 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.96 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.08 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 21.95 % |
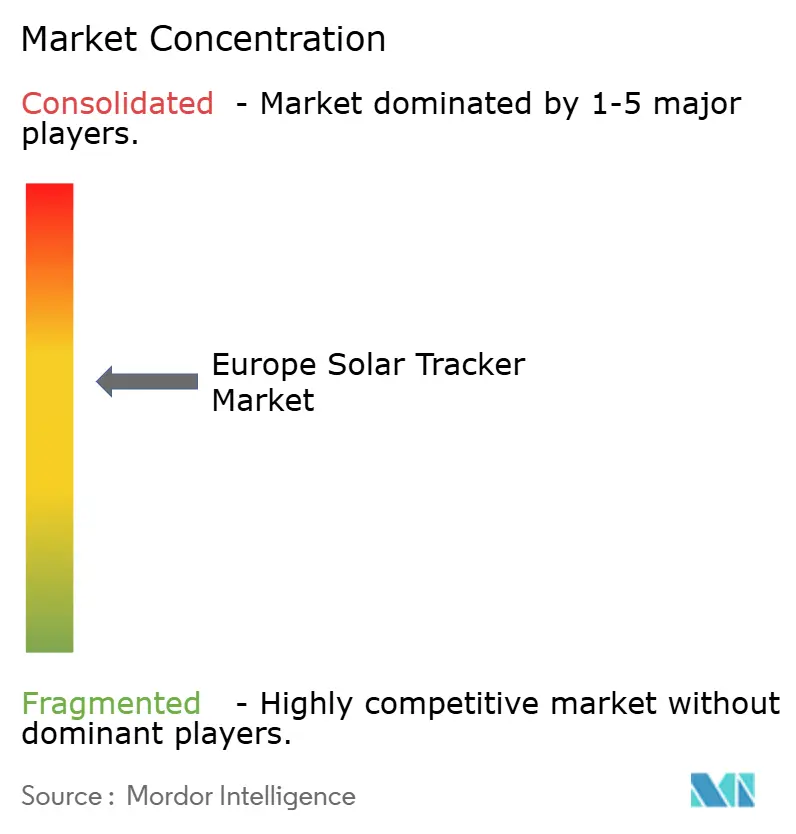
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Rastreadores Solares por Mordor Intelligence
O tamanho do Mercado Europeu de Rastreadores Solares está projetado em USD 4,96 bilhões em 2025, USD 5,96 bilhões em 2026, e deverá atingir USD 16,08 bilhões até 2031, crescendo a uma CAGR de 21,95% de 2026 a 2031.
O impulso é gerado pelo mandato de 40% de conteúdo local da Lei da Indústria de Zero Emissões Líquidas da UE, pela rápida expansão de projetos em escala de serviço público no âmbito do objetivo de 700 GW de energia solar do REPowerEU, e por mudanças tecnológicas em direção a softwares de manutenção preditiva que reduzem os custos operacionais. Os projetos de eixo único continuam sendo o carro-chefe em volume graças aos menores investimentos iniciais, mas os modelos de eixo duplo e adaptáveis ao terreno estão crescendo rapidamente em locais agrivoltaicos e em áreas degradadas que os arranjos de inclinação fixa não conseguem monetizar. A localização da cadeia de suprimentos está se acelerando: 38 fábricas europeias fornecem atualmente 121 GWCC de capacidade anual de rastreadores, isolando a região de perturbações geopolíticas e reduzindo os prazos logísticos. Ao mesmo tempo, incidentes de corte de energia na Espanha e na Itália ressaltam a necessidade de reforço da rede elétrica e de armazenamento combinado para proteger a rentabilidade da produção.
Principais Conclusões do Relatório
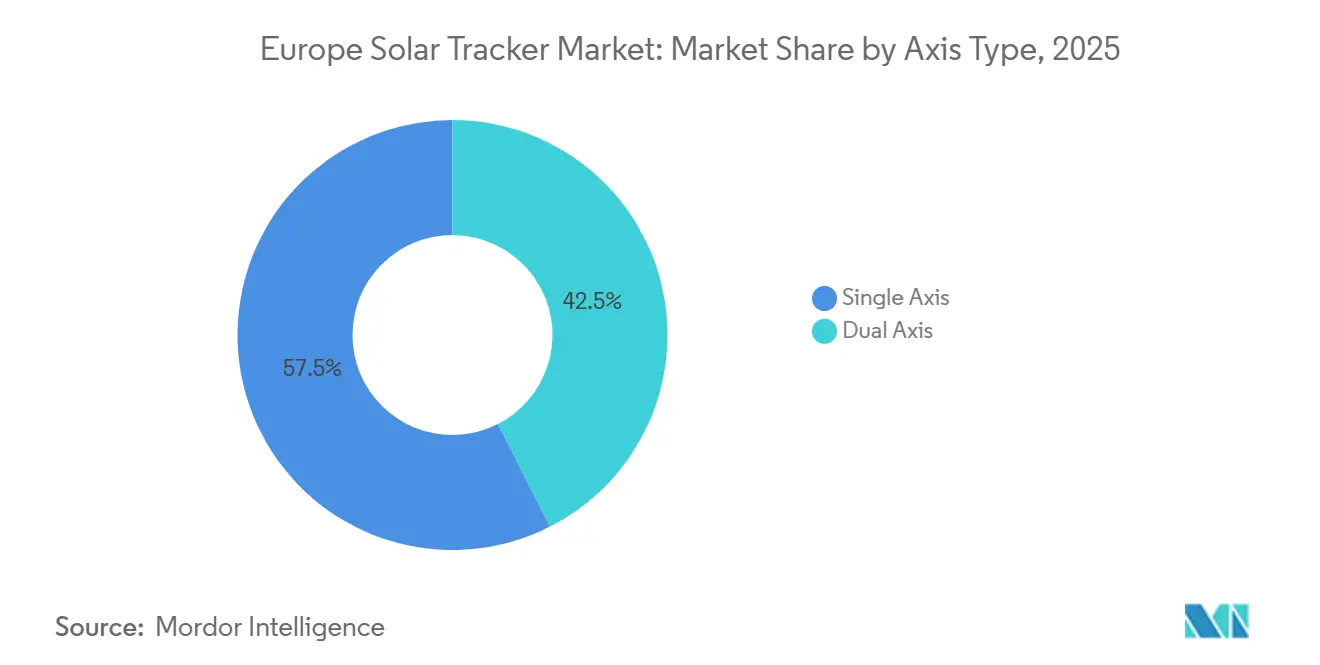
- Por tipo de eixo, os rastreadores de eixo único detinham 57,5% da participação do mercado europeu de rastreadores solares em 2025. Os sistemas de eixo duplo têm previsão de registar a expansão mais rápida, avançando a uma CAGR de 23,0% até 2031.
- Por tecnologia, os rastreadores fotovoltaicos dominaram com uma participação de 87,1% em 2025, enquanto os rastreadores de fotovoltaica concentrada estão previstos para crescer a uma CAGR de 27,1% até 2031.
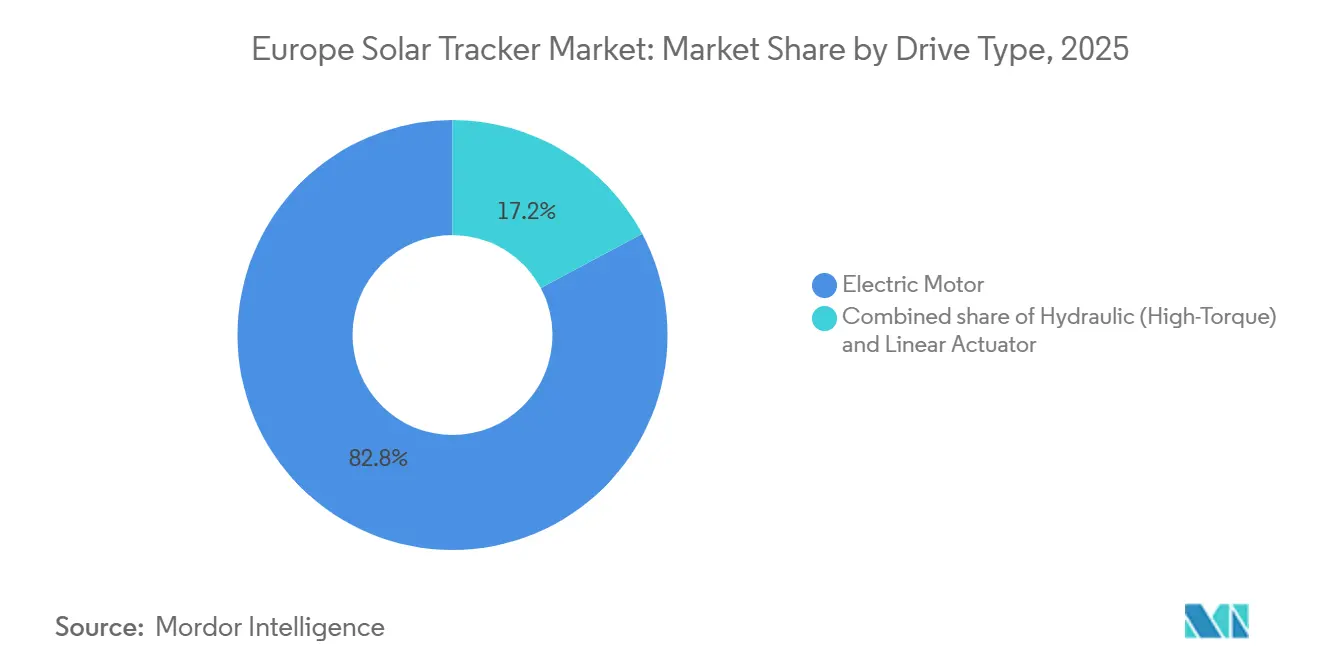
- Por tipo de acionamento, os acionamentos por motor elétrico representaram 82,8% das instalações em 2025; espera-se que os acionamentos hidráulicos registem uma CAGR de 23,9% até 2031.
- Por aplicação, os projetos em escala de serviço público captaram 83,3% das implantações em 2025, mas o segmento comercial e industrial está projetado para crescer a uma CAGR de 23,2% até 2031.
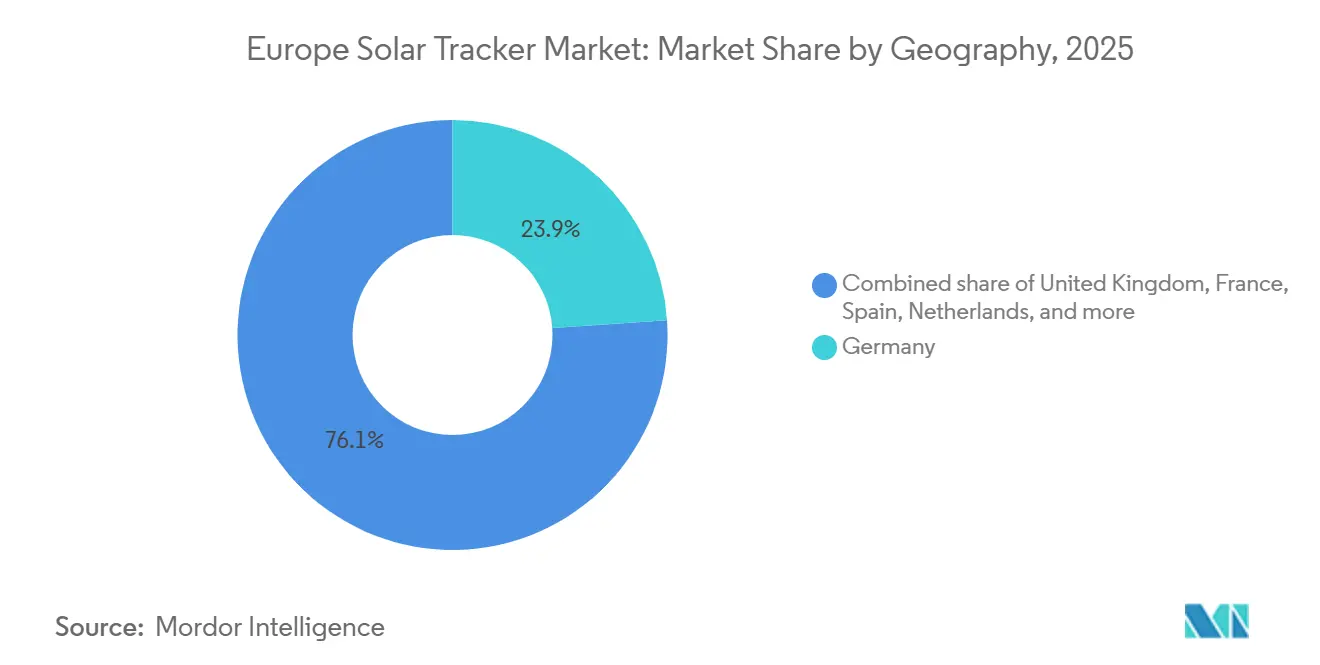
- Por geografia, a Alemanha representou 23,9% da receita de 2025, enquanto a Espanha está projetada para expandir a uma CAGR de 26,5% e superar todas as outras geografias.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado Europeu de Rastreadores Solares
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Abundante irradiação solar no sul da Europa | +3.8% | Espanha, Itália, Grécia, sul da França | Longo prazo (≥ 4 anos) |
| Pacto Ecológico Europeu e metas solares do REPowerEU | +5.2% | Pan-europeu, com concentração na Alemanha, Espanha e Países Baixos | Médio prazo (2-4 anos) |
| Redução dos custos de hardware de rastreadores e melhoria da fiabilidade | +4.1% | Pan-europeu, mais forte nos segmentos de escala de serviço público na Espanha, Alemanha e Itália | Médio prazo (2-4 anos) |
| Rastreadores adaptáveis ao terreno para agrivoltaicos/áreas degradadas | +2.9% | França, Itália, Alemanha (zonas agrivoltaicas), Espanha (locais em áreas degradadas) | Longo prazo (≥ 4 anos) |
| Manutenção preditiva habilitada por IA reduzindo o LCOE | +3.4% | Pan-europeu, adoção antecipada na Espanha, Alemanha e Reino Unido | Médio prazo (2-4 anos) |
| Incentivos da Lei da Indústria de Zero Emissões Líquidas da UE para produção local | +4.6% | Centros de fabricação pan-europeus (Espanha, Alemanha, Itália, Países Baixos) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Abundante Irradiação Solar no Sul da Europa
A irradiação anual acima de 1.800 kWh/m² na Andaluzia e na Sicília eleva o rendimento energético dos rastreadores em 15-20% em comparação com a inclinação fixa e comprime o período de retorno para menos de dois anos.[1]Centro Comum de Investigação, "Sistema de Informação Geográfica Fotovoltaica," jrc.ec.europa.eu A Espanha adicionou 9,4 GW de nova capacidade solar em 2024, liderada pela central de 590 MW Francisco Pizarro, que utiliza rastreadores de eixo único para captar a produção máxima no verão.[2]Iberdrola, "Ficha Técnica da Central Francisco Pizarro de 590 MW," iberdrola.com As 5,3 GW de adições italianas em 2024 incluíram múltiplos projetos bifaciais com rastreadores que maximizam o ganho no lado traseiro em solos de cor clara. A Grécia está a seguir o mesmo caminho: em junho de 2025, a Nextracker ganhou uma encomenda de 550 MW para a requalificação da PPC Ptolemaida em Oricheio, sublinhando como os rastreadores desbloqueiam valor em terrenos de antigas minas de carvão. A menor irradiação e as cargas de neve mais pesadas no norte da Europa moderam a influência deste fator, mas a vantagem de isolamento do sul da Europa continua a ser um pilar de crescimento a longo prazo.
Pacto Ecológico Europeu e Metas Solares do REPowerEU
O REPowerEU eleva o objetivo cumulativo de energia solar do bloco para 700 GW até 2030, traduzindo-se numa taxa de construção anual próxima de 60 GW, o dobro do ritmo de 2023.[3]SolarPower Europe, "Perspetiva do Mercado da UE 2024–2028," solarpowereurope.org As reformas de licenciamento na Alemanha reduziram os ciclos de aprovação para instalações em solo com potência >1 MW para nove meses, desbloqueando parcelas consideráveis prontas para rastreadores. A Espanha aprovou 3,8 GW de capacidade no seu leilão de junho de 2024, com propostas vencedoras a uma média de EUR 0,029/kWh, reforçando os rastreadores como a escolha padrão para honrar contratos de compra de energia a preços baixos. O concurso CRE-7 de França alocou 3,7 GW, mas ainda enfrenta oposição local, ilustrando as diferentes velocidades de execução nacionais. As "áreas de aceleração de renováveis" de via rápida, exigidas pela Diretiva de Energias Renováveis revista, deverão libertar novos bancos de terrenos até 2027, sustentando a procura de sistemas de rastreamento que possam maximizar a densidade energética.
Redução dos Custos de Hardware de Rastreadores e Melhoria da Fiabilidade
A otimização do aço, os módulos de grande formato e a miniaturização dos controladores reduziram coletivamente em 12-15% a lista de materiais dos rastreadores entre 2020 e 2024. A expansão da margem bruta para 28,3% nos resultados fiscais de 2025 da Nextracker sinaliza a vantagem de escala desfrutada pelos principais fornecedores. Os módulos bifaciais, previstos para representar 60% das remessas globais até 2026, elevam ainda mais o valor dos rastreadores ao capturar 5-10% de ganho no lado traseiro em zonas de alta albedo. O tempo médio entre falhas para acionamentos elétricos agora excede 25 anos, reduzindo as reservas de operação e manutenção e melhorando a bancabilidade. A volatilidade remanescente está ligada aos ciclos de commodities; o aumento de 8-12% nos preços europeus de bobinas laminadas a quente em 2024 compensou temporariamente essas eficiências de custo, mas não desviou os planos de aquisição.
Rastreadores Adaptáveis ao Terreno para Agrivoltaicos/Áreas Degradadas
O fundo agrivoltaico de EUR 1,1 bilhão da Itália exige que 70% da terra permaneça produtiva para a agricultura, empurrando os promotores para sistemas de eixo duplo de altura variável que otimizam tanto o crescimento das culturas quanto a produção solar. A parceria da Soltec com a TSE em junho de 2024 implanta rastreadores específicos para vinhedos que regulam o sombreamento em sintonia com os ciclos fenológicos. A linha Vanguard da TrinaTracker acomoda declives de até 15° sem terraplanagem extensiva, desbloqueando áreas degradadas e locais de recuperação de minas. Os projetos agrivoltaicos agregados agora excedem 2,5 GW na Alemanha, França e Espanha, com rastreadores especificados em aproximadamente dois terços dos concursos anunciados.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Elevado CAPEX inicial vs. inclinação fixa | -2.7% | Pan-europeu, mais agudo em mercados sensíveis ao preço (Polónia, Roménia, Balcãs) | Curto prazo (≤ 2 anos) |
| Engenharia de cargas de vento e neve no norte da Europa | -1.4% | Países nórdicos, Alemanha (regiões do norte), Países Baixos, Reino Unido | Médio prazo (2-4 anos) |
| Volatilidade dos preços do aço inflacionando os custos da lista de materiais | -2.1% | Pan-europeu, exposição da cadeia de suprimentos na Espanha, Itália e Alemanha | Curto prazo (≤ 2 anos) |
| Risco de corte de rede reduzindo a rentabilidade da produção | -1.9% | Espanha, Itália, Grécia (zonas de transmissão congestionadas) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado CAPEX Inicial vs. Inclinação Fixa
Os rastreadores de eixo único têm um prémio de 15-25% (USD 0,08-0,12/WCC) em relação à inclinação fixa, prolongando o período de retorno em até um ano em mercados com menor irradiação ou taxas de juro mais elevadas.[4]Agência Internacional de Energias Renováveis, "Fatores de Custo de Energia Solar em Escala de Serviço Público 2025," irena.org Os promotores polacos e romenos mantêm a penetração de rastreadores abaixo de 30% para minimizar os custos do serviço da dívida. O mercado alemão, dominado por instalações em telhados, também favorece sistemas fixos mais simples. Uma mudança na política monetária do Banco Central Europeu suavizaria este obstáculo ao reduzir as taxas de desconto, mas os ventos contrários de curto prazo persistem.
Engenharia de Cargas de Vento e Neve no Norte da Europa
Velocidades de vento acima de 25 m/s e cargas de neve superiores a 2,5 kN/m² na Escandinávia e na costa do Mar do Norte exigem tubos de torque reforçados, travões hidráulicos e protocolos de recolha rápida que acrescentam 10-15% ao custo estrutural. Os acionamentos hidráulicos satisfazem estas especificações, mas são 20-30% mais caros do que os motores elétricos e requerem fluidos para baixas temperaturas, limitando a adoção a locais onde o risco justifica o prémio.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Eixo: O Eixo Duplo Ganha com a Flexibilidade de Terreno
As instalações de eixo duplo captaram 42,5% da receita incremental em 2025 e estão preparadas para crescer a uma CAGR de 23,0%, superando o mercado europeu global de rastreadores solares em cerca de 1 ponto percentual. Os sistemas de eixo único dominam, no entanto, os volumes totais porque custam 15-20% menos e oferecem protocolos de manutenção mais simples. A Espanha implantou rastreadores de eixo único em cerca de 70% da sua construção de 9,4 GW em 2024, aproveitando o terreno plano e a elevada irradiação. Os subsídios agrivoltaicos de Itália inclinam a balança para o eixo duplo, que pode orientar-se para longe das culturas durante as fases de crescimento sensíveis.
As economias de escala ainda favorecem os gigantes de eixo único; a Nextracker expediu 33,6 GW globalmente no exercício fiscal de 2025, enquanto nenhum fornecedor de eixo duplo ultrapassou 1 GW. Mesmo assim, os híbridos adaptáveis ao terreno estão a esbater a classificação: a reabilitação de 550 MW de Ptolemaida na Grécia baseia-se em fileiras de eixo único articuladas que contornam zonas de subsidência, capturando muitos benefícios do eixo duplo sem incorrer no custo incremental total. Em geografias com menor irradiação, como o norte da Alemanha, os promotores continuam a priorizar a inclinação fixa ou o eixo único básico para proteger os perfis de retorno.


Por Tecnologia: Os Rastreadores de Fotovoltaica Concentrada Exploram a Irradiação Direta Normal do Sul da Europa
A energia fotovoltaica padrão dominou com uma participação de 87,1% em 2025, mas a fotovoltaica concentrada está projetada para registar uma CAGR de 27,1% até 2031, monetizando os corredores de irradiação direta normal >2.000 kWh/m² do sul da Europa. A eficiência de módulo de 30-35% da fotovoltaica concentrada compensa o seu prémio de CAPEX de 40-50% apenas na Espanha, Grécia e partes de Itália. A central Francisco Pizarro da Iberdrola ilustra como os rastreadores fotovoltaicos bifaciais capturam 8-10% de ganho no lado traseiro, afastando a fotovoltaica concentrada em muitas propostas.
O tamanho do mercado europeu de rastreadores solares para fotovoltaica concentrada permanece abaixo de USD 0,5 bilhão, mas os projetos-piloto em fase inicial por institutos de investigação e empresas de engenharia, aquisição e construção sinalizam um futuro de nicho para arranjos de ultra-alta eficiência onde a terra é escassa. Os rastreadores de energia solar concentrada, em contraste, permanecem marginalizados porque o seu LCOE de USD 0,10-0,15/kWh não consegue igualar a energia fotovoltaica combinada com armazenamento. À medida que as cadeias de suprimentos de fotovoltaica concentrada amadurecem e a padronização melhora, a precisão de rastreamento de eixo duplo será indispensável, ancorando a sua expansão futura.
Por Tipo de Acionamento: Os Sistemas Hidráulicos Respondem às Exigências do Norte da Europa
Os acionamentos elétricos representaram 82,8% das remessas de 2025, refletindo custos unitários próximos de USD 200 por fileira e ampla disponibilidade de componentes de fornecedores asiáticos. O tamanho do mercado europeu de rastreadores solares para configurações hidráulicas é menor hoje, mas está a crescer rapidamente a uma CAGR de 23,9% até 2031, à medida que os projetos nórdicos e do Mar do Norte propensos a ventos exigem recolha à prova de falhas e alto torque.
As inovações para climas frios estão a facilitar as barreiras à adoção: os fluidos hidráulicos de base biológica mantêm a viscosidade até -40 °C, e os sistemas selados reduzem a sobrecarga de manutenção. A Espanha e Portugal continuam a favorecer os acionamentos elétricos porque as velocidades de vento de projeto raramente excedem 20 m/s. Nas zonas agrivoltaicas, os atuadores elétricos lineares que modulam simultaneamente a altura e a inclinação estão a tornar-se padrão, ilustrando como as exigências das aplicações, e não apenas a geografia, moldam a escolha do tipo de acionamento.
Por Aplicação: Os Rastreadores Comerciais e Industriais Acompanham a Onda dos Contratos de Compra de Energia Corporativos
Os projetos em escala de serviço público ainda representaram 83,3% da receita de 2025, mas o subsegmento comercial e industrial está no caminho certo para expandir a uma CAGR de 23,2%, à medida que a política climática da UE obriga os grandes consumidores a adquirir energias renováveis no local. O tamanho do mercado europeu de rastreadores solares para aplicações comerciais e industriais permanece modesto, mas está a fechar a diferença à medida que os modelos de propriedade de terceiros retiram capital dos balanços corporativos.
Os fornecedores de rastreadores relatam que o segmento comercial e industrial representou 12-15% das suas remessas europeias no exercício fiscal de 2025, acima da participação de um dígito observada dois anos antes. Os híbridos agrivoltaicos situam-se entre as distinções de serviço público e comercial e industrial; muitos projetos de vinhedos italianos enquadram-se nesta categoria, combinando vendas de energia com resiliência agrícola. Os obstáculos ao financiamento persistem para instalações com menos de 10 MW, mas os contratos de compra de energia corporativos de formato padrão e as ofertas de armazenamento integrado estão a desbloquear novos nichos de procura.
Análise Geográfica
A Espanha lidera o crescimento com uma previsão de CAGR de 26,5%, à medida que o seu pipeline de leilões de 3,8 GW converge com a abundante irradiação. A Alemanha reteve 23,9% da receita de 2025, auxiliada pelas reformas de licenciamento do Pacote Solar que reduziram a burocracia para ativos em solo. Os incentivos agrivoltaicos de EUR 1,1 bilhão da Itália tornam-na a principal adotante de sistemas de eixo duplo entre os principais mercados.
A França entregou 3,7 GW em 2024, mas continua a enfrentar prolongados requisitos de consulta local que alongam os prazos de construção. O Reino Unido, os Países Baixos e os países nórdicos adicionaram juntos quase 7 GW em 2024, mas mantêm a penetração de rastreadores abaixo de 25% devido a restrições de engenharia de vento e planeamento. As conversões de áreas degradadas na Grécia, como a central de 550 MW de Ptolemaida, demonstram como os rastreadores adaptáveis ao terreno abrem novos nichos geográficos.
Os mercados do resto da Europa — Portugal, Polónia, Roménia e os Balcãs Ocidentais — registaram 4,2 GW de capacidade combinada em 2024. A sensibilidade ao preço e a limitada profundidade de financiamento de projetos limitam a adoção de rastreadores, mas os fundos de coesão da UE e os quadros de contratos de compra de energia transfronteiriços estão gradualmente a melhorar a bancabilidade. O reforço da rede elétrica continua a ser imperativo: o plano de atualização de EUR 6,5 bilhões da Espanha e as extensões de 400 kV de Itália são essenciais para traduzir os ganhos teóricos de produção em receitas realizáveis.
Panorama regulatório
O mercado europeu de rastreadores solares opera dentro do conjunto de políticas da UE que acelera o licenciamento e enfatiza a resiliência de fabricação para as cadeias de suprimentos de tecnologias limpas. A Diretiva de Energias Renováveis III (Diretiva 2023/2413) exigiu transposição até 21 de maio de 2025, fortalecendo as obrigações dos Estados-membros em relação à implantação de energias renováveis e apoiando um licenciamento mais rápido sob a estrutura regulatória atualizada. Além disso, a Comissão Europeia continuou a enquadrar a energia solar como um pilar central do REPowerEU, enquanto a Lei da Indústria Net-Zero da UE deslocou a atenção da política industrial para a fabricação local e a designação de projetos estratégicos, reforçando o movimento do mercado em direção ao fornecimento de rastreadores com base na Europa.
A política comercial também vem moldando cada vez mais as listas de materiais dos rastreadores e as decisões de compra. O Mecanismo de Ajuste de Carbono nas Fronteiras (CBAM) entrou em sua fase de obrigação financeira plena em 1º de janeiro de 2026, o que aumenta o valor do fornecimento rastreável e conforme para insumos de alta intensidade de emissões, como o aço usado nas estruturas dos rastreadores. As especificações das licitações geralmente se baseiam em requisitos estruturais e de cibersegurança europeus, incluindo a EN 1090 para aço estrutural e a IEC 62443 para cibersegurança industrial em sistemas de controle, o que pode elevar os limites de qualificação para fornecedores de rastreadores que atendem projetos de escala de serviço público e vinculados a contratações públicas.
Panorama Competitivo
O mercado europeu de rastreadores solares está moderadamente concentrado. Os principais players globais, como a Nextracker, a Array Technologies e a GameChange Solar, expedem mais de metade do volume mundial, mas os campeões regionais como a Soltec e a Gonvarri Solar Steel capturam uma participação significativa no sul da Europa graças às vantagens de localização. A fusão de fevereiro de 2025 da Kinematics com a P4Q espanhola criou o maior fornecedor mundial de controlo de movimento, assegurando 134 GW de capacidade instalada de rastreadores sob um software de diagnóstico unificado.
Os temas estratégicos agrupam-se em torno da fabricação relocalizada, da otimização de produção habilitada por IA e da especialização agrivoltaica. A Soltec inaugurou uma fábrica espanhola adicional em 2024, enquanto a instalação de Viana da TrinaTracker atingiu 8 GW de capacidade nominal. O software proprietário é o novo campo de batalha: o TrueCapture, o SmarTrack e os algoritmos futuros da Kinematics aproveitam vastos conjuntos de dados de desempenho para reduzir interrupções e prémios de seguro.
As oportunidades de espaço em branco incluem a requalificação de parques de inclinação fixa anteriores a 2015 na Espanha e em Itália, um mercado endereçável de 15-20 GW, e a hibridização de energia fotovoltaica com armazenamento para mitigar o corte de energia. As barreiras à entrada estão a aumentar: os certificados de aço estrutural EN 1090 e de cibersegurança IEC 62443 são agora pré-requisitos padrão nos concursos, desfavorecendo os importadores de baixo custo que não possuem historial de conformidade europeia. A cobertura de preços do aço e a propriedade de laminadores locais diferenciam ainda mais os incumbentes verticalmente integrados dos montadores de componentes que dependem de aquisições no mercado spot.
Líderes do Setor Europeu de Rastreadores Solares
PV Hardware (PVH)
Soltec Power Holdings SA
Nextracker Inc.
Arctech Solar Holding Co. Ltd.
Array Technologies Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A demanda de curto prazo é mais evidente nos pipelines de escala de serviço público e nas atividades de repotenciação, onde os rastreadores convertem acesso a terrenos e à rede elétrica em maior rendimento energético. Espanha e Itália ancoram a base de evidências atual, com a Espanha adicionando 9,4 GW de nova capacidade solar em 2024 e liquidando 3,8 GW em seu leilão de junho de 2024, enquanto incidentes de corte de geração na Ibéria e em partes da Itália estão levando os desenvolvedores a configurações que protegem o valor comercial por meio de perfis de geração mais robustos e estratégias de pareamento. Rastreadores que incluem controles avançados e software de desempenho (incluindo manutenção preditiva e otimização por fileira) também estão sendo especificados para reduzir o tempo de inatividade e estabilizar a produção sob preços de PPA mais rígidos.
A agrivoltaica e a reurbanização de áreas degradadas constituem um segundo conjunto de oportunidades, no qual designs adaptáveis ao terreno e com maior altura livre ajudam os desenvolvedores a monetizar locais que os sistemas de inclinação fixa não conseguem aproveitar. O fundo agrivoltaico italiano de 1,1 bilhão de euros, com exigências de manter a produtividade agrícola do solo, criou um caminho de licitação definido para designs de altura variável e, em alguns casos, soluções de eixo duplo. As adjudicações de projetos no sul da Europa também indicam um investimento contínuo dos fornecedores em ofertas localizadas, incluindo o pedido de 550 MW da Nextracker para a reurbanização de Oricheio PPC Ptolemaida na Grécia (junho de 2025) e os projetos da Arctech com fornecimento de rastreadores na Sardenha, Itália (incluindo uma usina de 45 MW concluída em 2026), que visam terrenos recuperados e redes insulares com engenharia de rastreadores específica para o local e presença comercial localizada.
Desenvolvimentos recentes do setor
- Junho de 2026: A assembleia geral marca a consolidação da transição da Soltec para uma empresa de tecnologia focada em rastreadores solares. A mudança fortalece as credenciais tecnológicas da Soltec e apoia uma adoção mais ampla de soluções de rastreamento na Europa.
- Junho de 2026: A Nextpower lançou o rastreador solar NX Gemini de dois módulos em retrato (2P) e o sistema de fundação NX Anchor para apoiar diversas condições geotécnicas nos mercados europeus. A expansão de produtos em rastreadores 2P amplia a oferta da Nextpower na Europa e diversifica a capacidade geotécnica, apoiando agrivoltaica e locais diversos.
- Abril de 2026: A PV Hardware (PVH) forneceu rastreadores solares AxoneDuo INFINITY para um projeto solar de 84 MW na Espanha. A implantação destaca a execução em escala de projeto e a capacidade de rastreadores prontos para a Europa.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado abrange a receita gerada por sistemas de rastreadores solares usados para orientar instalações fotovoltaicas ou de energia solar concentrada em direção ao sol em toda a Europa, contabilizada quando o rastreador é especificado para um projeto e entregue na região.
Exclusões de escopo: excluímos estruturas de montagem de inclinação fixa e itens gerais de balanço do sistema que não sejam específicos à função de rastreamento.
Visão geral da segmentação
- Por Tipo de Eixo
- Eixo Único
- Eixo Duplo
- Por Tecnologia
- Fotovoltaica (FV)
- Energia Solar Concentrada (CSP)
- Fotovoltaica Concentrada (CPV)
- Por Tipo de Acionamento
- Motor Elétrico
- Atuador Linear
- Hidráulico
- Por Aplicação
- Escala de Serviço Público
- Comercial e Industrial (C&I)
- Residencial e Microrrede
- Agrivoltaicos/Agri-solar
- Por Geografia
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Países Nórdicos
- Países Baixos
- Rússia
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada inicialmente para delinear o conjunto de demanda europeia e manter o modelo de mercado vinculado à atividade de construção observável. Nós nos baseamos em estatísticas públicas de energia e implantação, além de contexto de políticas e leilões, de fontes como Eurostat, publicações de energia da Comissão Europeia, divulgações de operadores de rede nacionais e reguladores de energia, e conjuntos de dados da Agência Internacional de Energia.
Em seguida, revisamos os pipelines de projetos e os sinais de adoção de rastreadores usando fontes como atualizações de operadores de transmissão, anúncios de licitações e contratos, relatórios anuais de empresas e apresentações a investidores, além de cobertura confiável da imprensa especializada. Quando útil para verificações de consistência, também utilizamos assinaturas pagas para dados financeiros e inteligência empresarial, bases de dados de patentes, e rastreamento global de contratos e licitações. As fontes listadas aqui são apenas ilustrativas, e referências adicionais foram usadas para coleta de dados, validação e esclarecimento durante o processo de pesquisa.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em entrevistas e pesquisas com partes interessadas voltadas para EPC, participantes de componentes e subsistemas, e desenvolvedores de projetos ativos em instalações de escala de serviço público e comercial nos principais mercados solares europeus. As discussões se concentraram nas taxas de adoção de rastreadores por tipo de projeto, expectativas típicas de preços e garantia, e restrições de curto prazo, como o ritmo de licenciamento e os prazos de entrega, que foram então usados para confirmar e ajustar as premissas baseadas em pesquisa documental.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 35% | Diretores executivos: 15% |
| Nível médio: 43% | Líderes funcionais/de unidade: 33% |
| Empresas menores: 22% | Gerentes: 52% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma reconstrução top-down da demanda por rastreadores, vinculando a atividade anual de construção solar na Europa à penetração de rastreadores por aplicação, e então convertendo os resultados em valor usando os preços típicos de sistemas. Para manter os totais fundamentados, cruzamos os dados com aproximações bottom-up seletivas, como listas de materiais de projetos amostrados, verificações de canal sobre embarques de rastreadores para a Europa e uma verificação de sanidade de preço multiplicado por volume para países de alta atividade.
As principais entradas usadas no modelo incluem adições de capacidade solar em escala de serviço público, o mix entre montagem no solo e outros tipos de implantação, taxas de adoção de rastreadores por tipo de local (incluindo construções agrivoltaicas), preços típicos de rastreadores por capacidade instalada, e a divisão de participação entre sistemas de eixo único e eixo duplo. Também acompanhamos variáveis que afetam o comportamento de compra, como prazos de licenciamento, movimento de custos de aço e atuadores, e a proporção de projetos que usam módulos bifaciais, onde o rastreamento pode ser mais atraente.
A previsão utilizou análise de cenários apoiada por feedback primário, com um caso base refletindo a expansão solar esperada e as taxas de adoção de rastreadores por grupo de países. Onde faltava detalhamento bottom-up para mercados menores, usamos proporções substitutas de países semelhantes e as ajustamos com base na atividade de conexão à rede e anúncios de projetos conhecidos.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de triangulação entre sinais independentes, incluindo atividade de instalação, visibilidade do pipeline por país e referências de preços coletadas durante entrevistas. Verificações de variância são realizadas nos níveis de país e aplicação, e os valores atípicos são revisados em uma segunda avaliação por analista antes da aprovação final.
O modelo é atualizado anualmente para que premissas como taxas de adoção e preços permaneçam atuais, e atualizações intermediárias são acionadas quando mudanças políticas relevantes, grandes ciclos de adjudicação ou interrupções na cadeia de suprimentos alteram as perspectivas de curto prazo. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais recente atualizada, alinhada às publicações públicas e ao feedback de entrevistas mais recentes.
Tamanho do mercado europeu de rastreadores solares segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os números de mercado publicados para rastreadores solares na Europa podem parecer muito distantes entre si porque cada estimativa adota sua própria definição do que um rastreador inclui, até onde a geografia se estende e qual ano de preços é considerado. As diferenças também aparecem quando um modelo se baseia principalmente em anúncios, enquanto outro vincula o valor à capacidade instalada e a taxas de adoção realistas.
A principal lacuna vem do fato de as receitas de rastreadores serem contabilizadas apenas para grandes projetos de serviço público ou também para locais comerciais e usos emergentes como a agrivoltaica. A Mordor Intelligence contabiliza a agrivoltaica quando os rastreadores são efetivamente especificados para instalações europeias, e então os avalia usando premissas em nível de país que são reverificadas por meio de entrevistas. Outro fator comum é o mix de eixos e tecnologias, já que rastreadores de eixo único versus eixo duplo e fotovoltaicos versus vinculados a CSP podem apresentar diferentes pontos de preço, e alguns números publicados aplicam um preço combinado único a todos os países.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,96 bilhões de USD (2025) | |
| Consultoria Regional A | 2,21 bilhões de USD (2024) | Utiliza uma perspectiva histórica mais curta e frequentemente se concentra em construções em escala de serviço público, o que pode subestimar a demanda comercial e agrivoltaica por rastreadores, e pode aplicar preços mais antigos, anteriores às recentes mudanças de custo e especificação. |
| Publicação Especializada B | 2,23 bilhões de USD (2024) | Normalmente relata uma definição mais restrita (sistemas de rastreadores agrupados como soluções de rastreamento), com visibilidade limitada sobre o mix de países e a divisão por eixo, o que pode comprimir o valor quando um único preço médio é assumido. |
A tabela mostra que a maior parte da dispersão pode ser atribuída aos tipos de projeto incluídos e à forma como os preços são reportados no ano-base. Ao manter explícitas as verificações de taxas de adoção, mix de eixos e preços por país, a estimativa permanece mais fácil de auditar e repetir conforme novos dados de construção e sinais de política mudam.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado europeu de rastreadores solares em 2026 e a que ritmo está a crescer?
O mercado está avaliado em USD 5,96 bilhões em 2026 e está a expandir-se a uma CAGR de 21,95% em direção a USD 16,08 bilhões até 2031.
Qual tipo de eixo está a ganhar participação mais rapidamente?
Os sistemas de eixo duplo estão a crescer mais rapidamente, com previsão de crescimento a uma CAGR de 23,0%, desbloqueando locais agrivoltaicos e de terreno irregular.
Por que razão os acionamentos hidráulicos são relevantes para o norte da Europa?
As elevadas velocidades de vento e as pesadas cargas de neve exigem torque e características de segurança passiva que os atuadores hidráulicos fornecem de forma mais fiável do que os motores elétricos.
Que iniciativas políticas apoiam a fabricação local de rastreadores?
A Lei da Indústria de Zero Emissões Líquidas de 2024 exige 40% de conteúdo da UE para componentes estratégicos de tecnologia limpa e já desencadeou 121 GWCC de capacidade anual de fabricação europeia de rastreadores.
Como é que o corte de rede afeta a rentabilidade dos rastreadores na Espanha e em Itália?
Os eventos de corte de energia reduzem 5-8% da receita potencial ao forçar reduções de produção ao meio-dia, diminuindo a vantagem de período de retorno que os rastreadores normalmente proporcionam.
Que oportunidades de crescimento existem além dos novos projetos de construção?
A requalificação de parques de inclinação fixa anteriores a 2015 e a combinação de rastreadores com armazenamento em baterias podem aumentar as taxas internas de retorno em até dois pontos percentuais.
Página atualizada pela última vez em:



