
Tamaño y Participación del Mercado de Máquinas de Prensa Industrial de Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
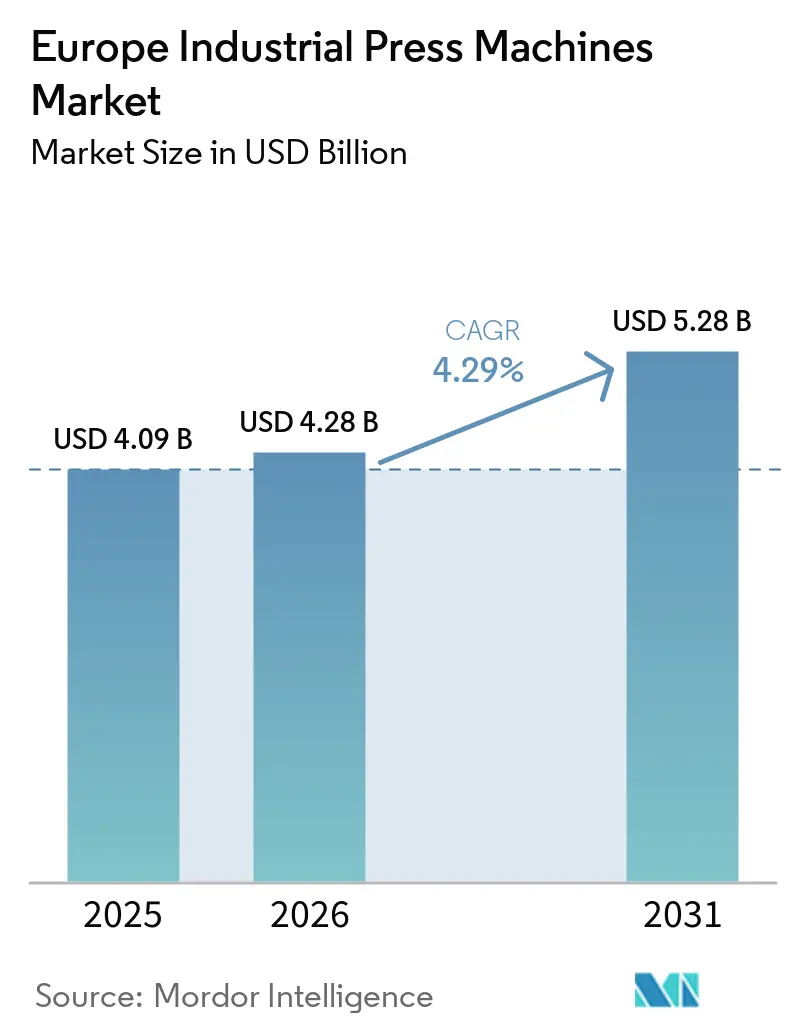
| Tamaño del mercado en el año base (2025) | 4.09 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.28 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.28 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.29 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Máquinas de Prensa Industrial de Europa por Mordor Intelligence
El tamaño del Mercado de Máquinas de Prensa Industrial de Europa se proyecta en 4,09 mil millones de USD en 2025, 4,28 mil millones de USD en 2026, y alcanzará 5,28 mil millones de USD en 2031, creciendo a una CAGR del 4,29% de 2026 a 2031.
La demanda se está orientando hacia sistemas capaces de conformar acero de alta resistencia avanzado, aluminio y piezas de materiales mixtos para vehículos eléctricos. La inversión manufacturera europea en baterías, semiconductores y equipos de energía también respalda la demanda de equipos de capital con monitoreo digital y movimiento programable. Las celdas de prensa integradas que incluyen alimentación de bobinas, transferencia robótica, protección visual y conectividad de mantenimiento están aumentando el valor de cada instalación. Este enfoque favorece a los proveedores que pueden diseñar, instalar y dar servicio a líneas de producción completas, en lugar de proveedores enfocados únicamente en el ensamblaje de prensas. La producción automotriz sigue siendo la mayor base de demanda, aunque la utilización desigual en las plantas de ensamblaje continúa retrasando algunos proyectos nuevos.
Conclusiones Clave del Informe
- Por tecnología de accionamiento, las prensas hidráulicas representaron el 35,4% de la participación del mercado de máquinas de prensa industrial de Europa en 2025, mientras que otras tecnologías de accionamiento e híbridas tienen una previsión de crecimiento a una CAGR del 7% hasta 2031.
- Por fuerza y capacidad de prensa, el rango de 101 a 500 toneladas representó el 31,9% del mercado de máquinas de prensa industrial de Europa en 2025, mientras que las prensas de más de 2.000 toneladas tienen una previsión de expansión a una CAGR del 7,3% hasta 2031.
- Por aplicación y proceso, el estampado, el troquelado y el punzonado representaron el 30% del tamaño del mercado de máquinas de prensa industrial de Europa en 2025, mientras que el ensamblaje, el ajuste a presión y la unión tienen una previsión de crecimiento a una CAGR del 7,7% hasta 2031.
- Por industria de uso final, el sector automotriz y de transporte representó el 40,4% del tamaño del mercado de máquinas de prensa industrial de Europa en 2025, mientras que la fabricación médica y de precisión tiene una previsión de crecimiento a una CAGR del 8% hasta 2031.
- Por geografía, Alemania lideró con una participación del 27,5% en 2025, mientras que el Resto de Europa tiene una previsión de crecimiento a una CAGR del 5,6% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Máquinas de Prensa Industrial de Europa
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Conformado de Carcasas de Baterías para Vehículos Eléctricos y Estructuras de Absorción de Impactos | +1.2% | Alemania, Francia, España, Italia | Mediano plazo (2-4 años) |
| Automatización, Industria 4.0 y Sustitución de Mano de Obra | +1% | Alemania, Francia, Italia, Europa en general | Mediano plazo (2-4 años) |
| Reemplazo del Parque de Prensas Europeo Envejecido | +0.8% | Alemania, Italia, Francia, el Reino Unido | Corto plazo (≤ 2 años) |
| Líneas de Prensa de Modelos Mixtos Flexibles para Producción de Vehículos Eléctricos y de Combustión Interna | +0.6% | Alemania, Francia, España | Mediano plazo (2-4 años) |
| Reindustrialización de la UE en Electrónica, Baterías y Equipos de Energía | +0.5% | Alemania, Francia, Italia, Resto de Europa | Largo plazo (≥ 4 años) |
| Modernización Eficiente en Energía con Servos bajo los Altos Costos Energéticos Europeos | +0.4% | Alemania, el Reino Unido e Italia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Carcasas de Baterías para Vehículos Eléctricos, Estructuras de Absorción de Impactos y Producción Flexible
Las carcasas de baterías y las estructuras de absorción de impactos requieren mayores profundidades de embutición, tolerancias más estrechas y fuerzas de prensa más elevadas que muchos programas convencionales de paneles de carrocería. Estas piezas también requieren procesos de conformado compatibles con acero de alta resistencia avanzado y aleaciones de aluminio. En septiembre de 2025, Volkswagen anunció que su bastidor de batería MEB+ pasaría de 123 componentes a una única pieza de fundición de aluminio, lo que muestra cómo las decisiones de diseño de plataforma pueden cambiar los requisitos de equipos. El mercado de máquinas de prensa industrial de Europa también se beneficia cuando los fabricantes optan por el gigaestampado para piezas estructurales de gran tamaño, ya que estos sistemas requieren alto tonelaje y condiciones de conformado controladas. La producción de modelos mixtos otorga a las líneas servo programables un papel adicional, ya que pueden alternar entre el trabajo con bandejas de baterías para vehículos eléctricos y paneles de carrocería convencionales sin reconstruir una línea completa. Esta flexibilidad respalda la tecnología de accionamiento híbrido, donde la demanda de vehículos eléctricos y de combustión interna sigue siendo desigual.
Automatización, Disponibilidad de Mano de Obra y Celdas de Prensa Conectadas
La escasez de mano de obra está aumentando el valor de los equipos que automatizan la alimentación, la transferencia, la inspección y el monitoreo de fuerza. Los fabricantes europeos están, por tanto, evaluando una línea de prensa como una celda conectada en lugar de como una máquina independiente. La Federación Internacional de Robótica reportó 85.000 instalaciones de robots industriales en Europa durante 2024, lo que respalda la adopción más amplia de la manipulación automatizada de materiales en torno a los equipos de conformado.[1]Federación Internacional de Robótica, "Las Instalaciones de Robots Europeos Se Mantienen Elevadas," Federación Internacional de Robótica, ifr.org La protección de matrices basada en visión artificial y el control de procesos en bucle cerrado pueden reducir la intervención manual en tareas repetitivas. Estas incorporaciones pueden mejorar el aseguramiento de la calidad, pero también alargan el trabajo de puesta en marcha y aumentan la necesidad de técnicos capacitados. El mercado de máquinas de prensa industrial de Europa, por tanto, se beneficia de la sustitución de mano de obra mientras enfrenta una restricción separada derivada de la escasez de habilidades de integración.
Reemplazo del Parque de Prensas Europeo Envejecido
La oportunidad de modernización se extiende más allá del reemplazo del accionamiento a actualizaciones de PLC, interfaces HMI digitales, sensores, sistemas de seguridad, alimentadores automatizados y monitoreo de producción, lo que permite a los fabricantes mejorar el rendimiento de las prensas más antiguas sin reemplazar la máquina completa. Los proyectos de modernización también pueden mejorar los tiempos de cambio, la repetibilidad del proceso, el monitoreo de energía y el mantenimiento preventivo, haciéndolos atractivos para plantas que operan con presupuestos de capital ajustados. La tendencia es particularmente relevante entre los fabricantes pequeños y medianos y los proveedores de componentes automotrices, donde los bastidores de prensa existentes pueden seguir siendo mecánicamente funcionales pero carecen de automatización y conectividad modernas. Los proveedores de equipos que ofrecen paquetes de modernización modulares, diagnóstico remoto, soporte de repuestos y contratos de servicio de ciclo de vida pueden, por tanto, capturar la demanda entre el mantenimiento rutinario y el reemplazo completo de la máquina. A medida que los requisitos de producción se vuelven más exigentes, es probable que las prensas más antiguas con capacidades limitadas de tonelaje, velocidad o automatización pasen gradualmente de la modernización al reemplazo, creando un flujo gradual de compras de nuevos equipos en lugar de un único ciclo de reemplazo.
Líneas de Prensa de Modelos Mixtos Flexibles para Producción de Vehículos Eléctricos y de Combustión Interna
Los fabricantes de equipos originales europeos continúan gestionando la incertidumbre en la demanda de vehículos, incluso mientras el marco de eliminación gradual para 2035 de los nuevos turismos de combustión interna sigue vigente. Las prensas servo programables y los sistemas de cambio rápido de matrices permiten a las plantas alternar entre bandejas de baterías, componentes estructurales y paneles de carrocería convencionales sin reconstruir una línea de producción completa. Esta flexibilidad reduce el tiempo de inactividad, protege la inversión de capital y permite a los proveedores responder a los cambios en los programas de producción. Los perfiles de movimiento del ariete ajustables también permiten que una línea procese acero convencional, acero al boro, aluminio y piezas en blanco de materiales mixtos. Como resultado, es más probable que los fabricantes inviertan en sistemas de prensa adaptables mientras los volúmenes de producción de vehículos eléctricos siguen siendo desiguales en toda Europa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital, Costo Energético y Restricciones de Financiamiento | -0.9% | En toda Europa, agudo en Alemania, Italia, Reino Unido | Corto plazo (≤ 2 años) |
| Volatilidad en la Producción Automotriz y Subutilización de Capacidad | -0.7% | Alemania, Francia, Italia, España | Corto plazo (≤ 2 años) |
| Ciberseguridad, Seguridad de Máquinas y Carga de Validación para Prensas Conectadas | -0.5% | En toda Europa | Mediano plazo (2-4 años) |
| Escasez de Habilidades en Puesta en Marcha e Integración de Herramientas | -0.4% | Alemania, Italia, Francia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital, Costo Energético y Restricciones de Financiamiento
Los precios industriales de la energía en Europa siguen siendo superiores a los de varios socios comerciales importantes, lo que aumenta los costos operativos de los fabricantes con uso intensivo de prensas.[2]Comisión Europea, "Ley de Resiliencia Cibernética," Comisión Europea, digital-strategy.ec.europa.eu Las operaciones de trabajo de metales con uso intensivo de energía están, por tanto, bajo mayor presión para mejorar la eficiencia de las máquinas, reducir el tiempo de inactividad y adoptar sistemas de monitoreo de energía. Ese costo puede respaldar un caso de modernización, pero también reduce el efectivo disponible para nuevas compras de equipos. Los fabricantes más pequeños y los proveedores automotrices enfrentan una difícil combinación de costos energéticos, mayores costos de endeudamiento e incertidumbre en la visibilidad de pedidos. El Banco Europeo de Inversiones identificó brechas de financiamiento para pequeñas y medianas empresas manufactureras con uso intensivo de energía, particularmente en Europa Central y Oriental. Esto puede alargar los ciclos de reemplazo y alentar a los clientes a extender la vida útil operativa de las prensas existentes mediante actualizaciones de controles, modernizaciones servo, mantenimiento predictivo y adiciones de automatización.[3]Banco Europeo de Inversiones, "Informe de Inversión del BEI 2024/2025, Innovación, Integración y Simplificación en Europa," Banco Europeo de Inversiones, eib.org Las prensas conectadas también requieren más trabajo de seguridad de máquinas, ciberseguridad y validación antes de la puesta en marcha. Estos requisitos pueden extender los cronogramas de los proyectos cuando los clientes carecen de equipos de ingeniería experimentados o de integración de herramientas, al tiempo que aumentan el costo total de implementación más allá del precio base de la prensa en sí.
Subutilización Automotriz y Retrasos en la Inversión
La volatilidad en la producción automotriz limita la inversión a corto plazo en nuevas líneas de estampado y conformado. Las matriculaciones de automóviles nuevos en la UE cayeron un 0,7% en los primeros siete meses de 2025 en comparación con el mismo período de 2024. Cuando la utilización de las plantas es baja, los fabricantes de equipos originales y los proveedores de primer nivel tienen menos probabilidades de autorizar grandes instalaciones de prensas en nuevas plantas. La incertidumbre en torno a los volúmenes de vehículos, los lanzamientos de modelos y el ritmo de adopción de vehículos eléctricos puede alentar aún más a los fabricantes a priorizar inversiones de capacidad incremental sobre reemplazos de líneas a gran escala. La demanda puede, en cambio, orientarse hacia mejoras que aumenten la producción, el uso de energía o la flexibilidad en las líneas existentes, incluida la automatización, la modernización de controles, las modernizaciones servo y los sistemas de monitoreo de condición. Las obligaciones de reporte de la Ley de Resiliencia Cibernética se aplican desde septiembre de 2026, mientras que el Reglamento de Maquinaria se aplica desde enero de 2027, añadiendo trabajo de diseño y conformidad para los equipos conectados. Los proveedores pueden, en consecuencia, necesitar asignar recursos de ingeniería adicionales a ciberseguridad, seguridad funcional, documentación y evaluación de conformidad. Requisitos de implementación más claros después de 2027 pueden respaldar las decisiones de inversión, pero no eliminan la carga inmediata de costos y habilidades.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Accionamiento: Las Arquitecturas Servo Ganan Terreno frente a las Prensas Hidráulicas
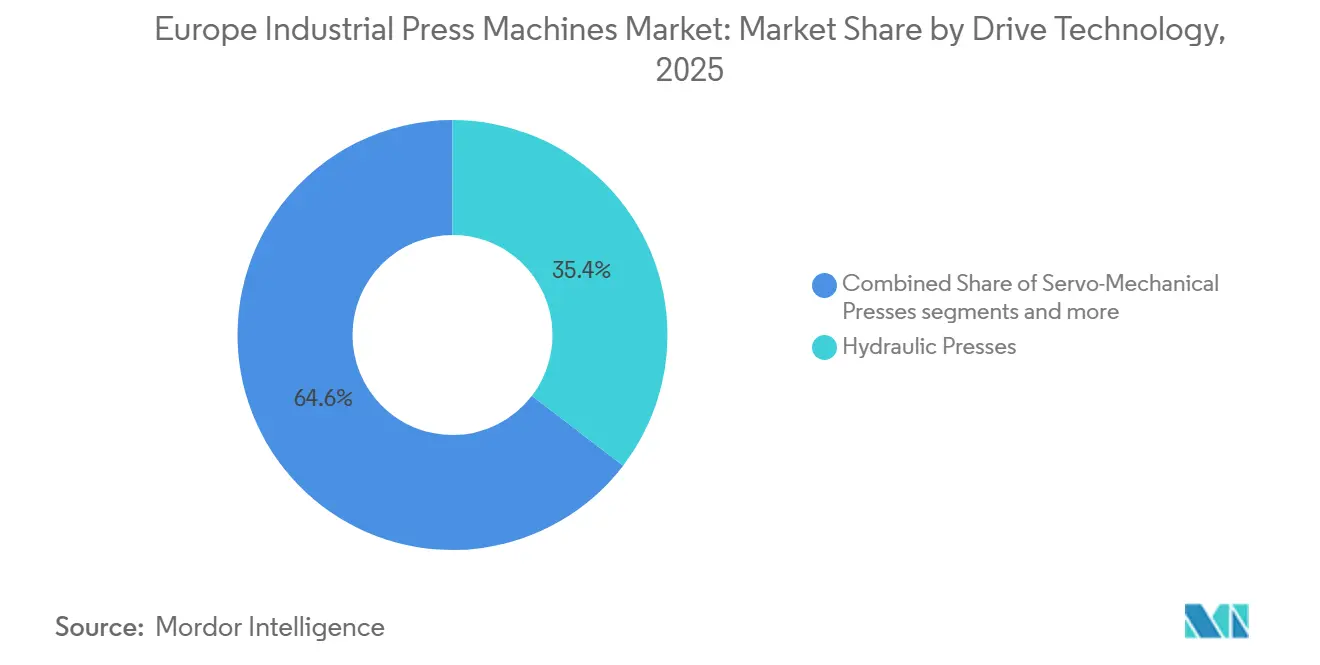
Las prensas hidráulicas representaron el 35,4% del mercado de máquinas de prensa industrial de Europa en 2025 porque siguen siendo adecuadas para la embutición profunda, la forja y el moldeo por compresión de compuestos. Se prevé que otras tecnologías de accionamiento e híbridas crezcan a una CAGR del 7% hasta 2031. Los sistemas servo-eléctricos y servo-hidráulicos admiten perfiles de movimiento ajustables para el conformado de acero avanzado y el trabajo con carcasas de baterías. ANDRITZ Schuler presentó su serie de troquelado fino HFA plus+ en enero de 2026 con accionamientos de bomba hidráulica controlados por servo y mayor capacidad de velocidad de carrera. Las prensas mecánicas continúan sirviendo al estampado de alto volumen donde la velocidad sigue siendo central para el caso de producción.
Las prensas servo-mecánicas combinan la velocidad mecánica con el control de movimiento para la fabricación de modelos mixtos. Los sistemas servo-hidráulicos pueden reducir la demanda de potencia de conexión y las necesidades de enfriamiento de aceite porque la bomba opera bajo demanda. Esto respalda la recuperación del costo operativo para los usuarios que enfrentan altos precios de electricidad. La industria de máquinas de prensa industrial también avanza hacia controles integrados que hacen que los datos del proceso estén disponibles para el trabajo de calidad y mantenimiento. El Reglamento de Maquinaria convierte la ciberseguridad en un requisito esencial de salud y seguridad para los sistemas de control conectados a partir de enero de 2027. Los compradores pueden favorecer los paquetes de accionamiento y control precertificados porque reducen el trabajo de conformidad requerido a nivel de planta.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Fuerza/Capacidad de Prensa: El Ultra-Alto Tonelaje Respalda los Programas Estructurales de Vehículos Eléctricos
El rango de 101 a 500 toneladas representó el 31,9% del tamaño del mercado de máquinas de prensa industrial de Europa en 2025 porque sirve a paneles de carrocería, piezas industriales y fabricación general. Se prevé que las prensas de más de 2.000 toneladas crezcan a una CAGR del 7,3% hasta 2031. El conformado de carcasas de baterías y las grandes piezas estructurales para vehículos eléctricos están aumentando el interés en los sistemas de ultra-alto tonelaje. El anuncio de la plataforma MEB+ de Volkswagen en 2025 muestra cómo la consolidación de componentes puede alterar los equipos de producción requeridos para una plataforma de vehículo. Las prensas de hasta 100 toneladas mantienen un papel en el ensamblaje de electrónica, dispositivos médicos y hardware de precisión.
Los rangos de 501 a 1.000 toneladas y de 1.001 a 2.000 toneladas se sitúan entre la fabricación general y los sistemas automotrices más grandes. En estos rangos, la alimentación integrada de bobinas y la transferencia robótica están aumentando el valor de las ofertas competitivas. Los compradores también solicitan el monitoreo de fuerza-desplazamiento y los registros de proceso digitales como características estándar. Los requisitos de Ecodiseño afectan las opciones de accionamiento, especialmente cuando los sistemas hidráulicos de velocidad fija crean exposición a la eficiencia energética. Esto eleva el conjunto mínimo de características para los proveedores que compiten en el segmento medio de la industria de máquinas de prensa industrial. Las ofertas de menor especificación enfrentan una posición más débil cuando los clientes necesitan datos de energía y trazabilidad de la misma instalación.
Por Aplicación/Proceso: La Unión se Expande con las Operaciones de Ensamblaje de Vehículos Eléctricos
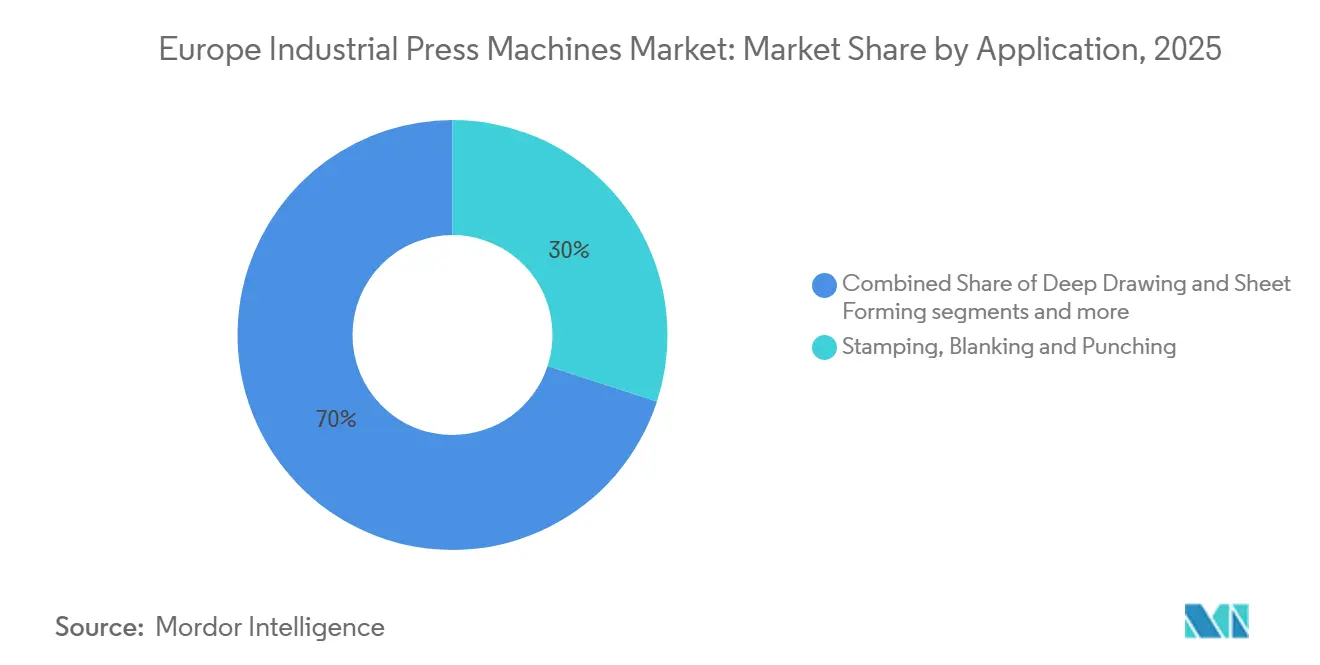
El estampado, el troquelado y el punzonado representaron el 30% del tamaño del mercado de máquinas de prensa industrial de Europa en 2025, respaldados por la producción automotriz, de electrodomésticos y de carcasas eléctricas. Se prevé que el ensamblaje, el ajuste a presión y la unión crezcan a una CAGR del 7,7% hasta 2031. La demanda se está orientando cada vez más hacia máquinas flexibles que puedan manejar series de producción más cortas, múltiples materiales y cambios frecuentes de herramientas, particularmente entre los proveedores automotrices de primer y segundo nivel. La producción de vehículos eléctricos requiere el prensado de barras colectoras, el ensamblaje de celdas en módulos, la unión estructural bajo carga de prensa y la instalación de sujetadores de precisión. TRUMPF presentó la TruPunch 5000 en septiembre de 2026 con clasificación por cámara y conectividad directa a una celda de doblado automatizada. La integración de prensas con carga robótica, inspección visual, manejo automatizado de herramientas y software de monitoreo de producción es cada vez más relevante a medida que los fabricantes buscan mayor rendimiento con menos intervenciones manuales.
Los equipos eléctricos y la construcción de centros de datos pueden compensar parcialmente la menor demanda automotriz de capacidad de estampado. La expansión de equipos de distribución de energía, aparamenta, sistemas de enfriamiento y armarios eléctricos está creando requisitos adicionales para equipos de conformado de chapa metálica y punzonado. La embutición profunda y el conformado de chapa siguen siendo importantes para el trabajo con vehículos eléctricos porque las piezas en blanco de aluminio y acero avanzado requieren una fuerza de sujeción de pieza en blanco controlada. Las prensas de forja sirven a vehículos pesados, sujetadores aeroespaciales y componentes de tren motriz. El moldeo por compresión y la compactación de polvo sirven a usuarios médicos y de electrónica, donde los requisitos de precisión pueden respaldar precios más sólidos. Las normas de dispositivos médicos requieren evidencia más sólida, trazabilidad y controles de calidad para productos de alto riesgo. Estos requisitos crean una base de demanda para procesos de conformado precisos y monitoreados, con fabricantes que valoran cada vez más el monitoreo de fuerza en bucle cerrado, la inspección dimensional, la trazabilidad del proceso y la documentación de calidad automatizada junto con la capacidad básica de prensa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Industria de Uso Final: El Sector Automotriz Mantiene el Volumen Mientras el Sector Médico Crece Más Rápido
El sector automotriz y de transporte representó el 40,4% del mercado de máquinas de prensa industrial de Europa en 2025. Se prevé que la fabricación médica y de precisión crezca a una CAGR del 8% hasta 2031. El sector automotriz sigue siendo central porque utiliza prensas en paneles de carrocería, piezas estructurales y subsistemas de vehículos. La transición hacia los vehículos eléctricos también está cambiando los requisitos de los equipos, con un mayor uso de aluminio, acero de alta resistencia, cobre y otros materiales ligeros que requieren un control más estricto de la fuerza y el proceso. Sus ciclos de compra siguen expuestos al ritmo de adopción de vehículos eléctricos y a la competencia de importaciones.
Los usuarios de equipos eléctricos y electrónicos necesitan componentes conformados para transformadores, aparamenta, hardware de terminación de cables e instalaciones de semiconductores. La Ley Europea de Chips respalda los esfuerzos para ampliar la capacidad de semiconductores, lo que puede aumentar la demanda de carcasas de precisión y procesamiento de marcos de conexión. La expansión de centros de datos y la modernización de la red eléctrica añaden otra fuente de demanda de carcasas eléctricas, componentes de enfriamiento, barras colectoras y equipos de distribución de energía. La maquinaria industrial, los electrodomésticos y los equipos de construcción proporcionan una base de demanda más estable. Los equipos de energía y potencia también respaldan la demanda de prensas a través de componentes de turbinas, placas de intercambiadores de calor y carcasas de electrolizadores. La fabricación médica respalda aún más la demanda de prensas compactas de alta precisión donde la repetibilidad, la trazabilidad y la inspección automatizada son importantes. El mercado de máquinas de prensa industrial de Europa está menos expuesto a un único ciclo de uso final cuando estas aplicaciones se expanden junto con los programas automotrices. Ese equilibrio no elimina el riesgo automotriz, pero mejora el rango de fuentes de demanda disponibles.
Análisis Geográfico
Alemania lideró el mercado de máquinas de prensa industrial de Europa con una participación del 27,5% en 2025. El país tiene la mayor concentración de líneas de prensa automotrices y fabricantes de equipos de prensa de la región. ANDRITZ Schuler, TRUMPF, SMS group y Siempelkamp otorgan a Alemania una amplia base de proveedores nacionales. Los altos costos industriales de electricidad refuerzan el caso comercial para las modernizaciones servo y los controles más eficientes. Italia y Francia son los siguientes mercados nacionales importantes, pero sus condiciones de demanda difieren. Italia se beneficia de los clústeres de herramientas de precisión en Lombardía y Emilia-Romaña. Fabricantes como Mecolpress, Prima Industrie y Salvagnini respaldan una base de equipos nacionales con alcance global de clientes. Francia tiene precios de energía relativamente estables gracias a su sistema eléctrico dominado por la energía nuclear, pero la sobrecapacidad automotriz puede limitar el gasto en prensas a corto plazo. El Reino Unido opera bajo un entorno de certificación separado y tiene cadenas de suministro aeroespaciales que respaldan la demanda de prensas de conformado de precisión.
España se beneficia de Fagor Arrasate y de la capacidad de energías renovables que puede mejorar la posición de costo energético de los usuarios de prensas. Rusia sigue aislada de la tecnología avanzada de prensas occidental bajo los controles de exportación, lo que reduce la oportunidad de exportación direccionable para los proveedores europeos. Se prevé que el Resto de Europa crezca a una CAGR del 5,6% hasta 2031. Polonia, la República Checa, Rumanía y Suecia están expandiendo la capacidad manufacturera a medida que las cadenas de suministro se diversifican. Las ubicaciones de Europa Central y Oriental pueden atraer a usuarios de prensas de primer nivel a través de menores costos operativos y una cobertura de servicio en expansión.
Panorama Competitivo
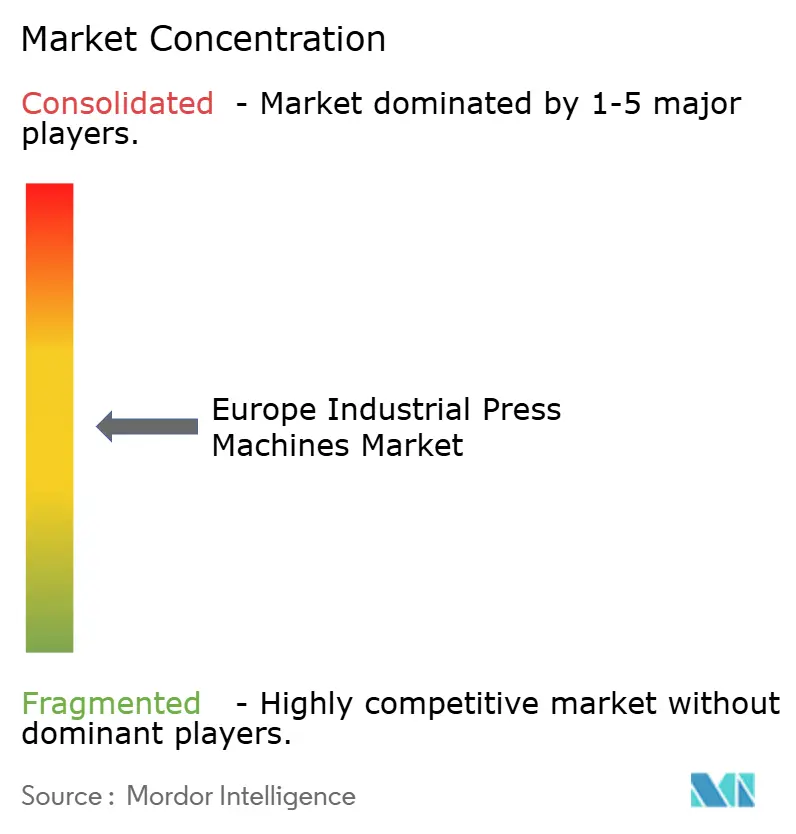
El mercado de máquinas de prensa industrial de Europa exhibe un nivel medio de concentración de mercado. Schuler Inc. tiene una amplia gama de sistemas de prensa mecánicos, servo e hidráulicos. TRUMPF, AMADA, Bystronic y Fagor Arrasate compiten en aplicaciones y categorías de equipos superpuestas. El desarrollo HFA plus+ de Schuler Inc. ilustra cómo los proveedores están utilizando diseños hidráulicos controlados por servo para mejorar la eficiencia en el troquelado fino. El lanzamiento de TRUMPF en septiembre de 2026 muestra un enfoque similar en la automatización, la clasificación basada en cámara y la conectividad máquina a máquina.
Bystronic y Salvagnini se diferencian a través del software de gestión de producción y anidamiento en sistemas de prensa-freno y doblado. Este software puede crear costos de cambio porque conecta los datos de la máquina con la planificación de producción y los procesos de calidad. Los proveedores turcos Durmazlar y Baykal compiten en precio en aplicaciones europeas sensibles al costo. Los requisitos de maquinaria de 2027 pueden aumentar su trabajo de certificación para equipos conectados. Los proveedores más grandes pueden obtener una ventaja cuando ofrecen controles preintegrados, documentación, puesta en marcha y soporte posventa.
Mecolpress, LVD Company y Hare Press Limited compiten en equipos servo e hidráulicos de menos de 500 toneladas con configuraciones flexibles y servicio regional. Esta área de menor capacidad sigue siendo más fragmentada que el mercado de grandes líneas automotrices integradas. Los parques de prensas envejecidos en Italia y Europa del Este crean oportunidades para las modernizaciones servo-hidráulicas. La cobertura de servicio en Polonia y la República Checa es cada vez más importante a medida que las instalaciones de primer nivel se expanden en estas ubicaciones. Los proveedores de planificación nativos de software también pueden aumentar los costos de cambio al vincular los programas de celdas de prensa con los sistemas empresariales y de calidad.
Líderes de la Industria de Máquinas de Prensa Industrial de Europa
Schuler Inc.
AIDA Engineering, Ltd.
SMS group GmbH
Fagor Arrasate S. Coop.
Siempelkamp Maschinen- und Anlagenbau GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: TRUMPF presentó la nueva generación TruPunch 5000 en EuroBLECH en Hannover, con una fuerza de prensa de 22 toneladas métricas, hasta 1.600 carreras por minuto, clasificación por cámara con soporte de inteligencia artificial e integración directa con la celda de doblado TruBend Center 7030 a través de la plataforma de automatización SheetMaster. El sistema está dirigido a fabricantes de armarios de control y componentes para centros de datos en el segmento de uso final de electrónica de rápido crecimiento.
- Julio de 2026: Schuler Inc. anunció la eliminación de aproximadamente 500 puestos de trabajo adicionales en su división Schuler en Alemania, atribuyendo la decisión a la debilidad estructural de la demanda del sector automotriz. La medida siguió a una reestructuración más amplia que ya había reducido la plantilla del grupo en más de 2.000 personas durante los 5 años anteriores, subrayando el impacto directo de la sobrecapacidad automotriz en el principal fabricante de equipos originales de prensas de Europa.
- Enero de 2026: Schuler Inc. lanzó la serie de prensas de troquelado fino HFA plus+ con Feintool, con fuerzas de prensa de 3.200 a 15.500 kN a hasta 85 carreras por minuto. El nuevo accionamiento de bomba hidráulica controlado por servo ofrece una mejora de eficiencia energética de dos dígitos porcentuales sobre los sistemas hidráulicos convencionales de velocidad fija. Dos sistemas piloto de 8.800 kN fueron construidos para el mercado de los Estados Unidos desde la sede central de Göppingen, Alemania.


Alcance del Informe del Mercado de Máquinas de Prensa Industrial de Europa
El Mercado de Máquinas de Prensa Industrial de Europa está Segmentado por Tecnología de Accionamiento (Prensas Hidráulicas, Prensas Neumáticas y Más), por Fuerza de Prensa (Hasta 100 Toneladas, 101–500 Toneladas y Más), por Aplicación (Forja, Compactación de Polvo y Más), por Industria de Uso Final (Aeroespacial y Defensa, Eléctrica y Electrónica y Más), por Geografía (Alemania, Italia, Francia y Más). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| Prensas Mecánicas Convencionales |
| Prensas Servo-Mecánicas |
| Prensas Hidráulicas |
| Prensas Neumáticas |
| Otras Prensas e Híbridas |
| Hasta 100 Toneladas |
| 101–500 Toneladas |
| 501–1.000 Toneladas |
| 1.001–2.000 Toneladas |
| Más de 2.000 Toneladas |
| Estampado, Troquelado y Punzonado |
| Embutición Profunda y Conformado de Chapa |
| Forja |
| Enderezado y Conformado General |
| Moldeo por Compresión |
| Compactación de Polvo |
| Ensamblaje, Ajuste a Presión y Unión |
| Otras Aplicaciones de Prensa |
| Automotriz y Transporte |
| Aeroespacial y Defensa |
| Maquinaria y Equipos Industriales |
| Eléctrica y Electrónica |
| Electrodomésticos y Bienes de Consumo Duraderos |
| Construcción y Equipos Pesados |
| Equipos de Energía y Potencia |
| Productos Metálicos y Fabricación General |
| Fabricación Médica y de Precisión |
| Otras Industrias de Uso Final |
| Alemania |
| Italia |
| Francia |
| Reino Unido |
| España |
| Rusia |
| Resto de Europa |
| Por Tecnología de Accionamiento / Actuación | Prensas Mecánicas Convencionales |
| Prensas Servo-Mecánicas | |
| Prensas Hidráulicas | |
| Prensas Neumáticas | |
| Otras Prensas e Híbridas | |
| Por Fuerza / Capacidad de Prensa | Hasta 100 Toneladas |
| 101–500 Toneladas | |
| 501–1.000 Toneladas | |
| 1.001–2.000 Toneladas | |
| Más de 2.000 Toneladas | |
| Por Aplicación / Proceso | Estampado, Troquelado y Punzonado |
| Embutición Profunda y Conformado de Chapa | |
| Forja | |
| Enderezado y Conformado General | |
| Moldeo por Compresión | |
| Compactación de Polvo | |
| Ensamblaje, Ajuste a Presión y Unión | |
| Otras Aplicaciones de Prensa | |
| Por Industria de Uso Final | Automotriz y Transporte |
| Aeroespacial y Defensa | |
| Maquinaria y Equipos Industriales | |
| Eléctrica y Electrónica | |
| Electrodomésticos y Bienes de Consumo Duraderos | |
| Construcción y Equipos Pesados | |
| Equipos de Energía y Potencia | |
| Productos Metálicos y Fabricación General | |
| Fabricación Médica y de Precisión | |
| Otras Industrias de Uso Final | |
| Por Geografía | Alemania |
| Italia | |
| Francia | |
| Reino Unido | |
| España | |
| Rusia | |
| Resto de Europa |


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico del mercado de máquinas de prensa industrial de Europa hasta 2031?
Se prevé que el mercado alcance 5,28 mil millones de USD en 2031, creciendo a una CAGR del 4,3% desde 2026. El pronóstico refleja la demanda de sistemas de conformado programables y energéticamente eficientes, celdas de producción integradas y equipos de fabricación modernos especializados.
¿Qué tecnología de prensa está creciendo más rápido en Europa?
Se prevé que otras tecnologías de accionamiento e híbridas crezcan a una CAGR del 7% hasta 2031. Los usuarios seleccionan estos sistemas por su movimiento programable, mejoras de eficiencia y compatibilidad con piezas de vehículos de materiales mixtos.
¿Qué aplicación de uso final genera la mayor demanda de equipos?
El sector automotriz y de transporte representó el 40,4% de la demanda en 2025. La fabricación médica y de precisión tiene el mayor crecimiento previsto con una CAGR del 8%, respaldada por necesidades más estrictas de tolerancia y trazabilidad.
¿Por qué las prensas servo están ganando adopción en Europa?
Los sistemas servo admiten movimiento controlado, menor demanda de energía y fabricación de modelos mixtos para programas de vehículos eléctricos y convencionales. También pueden reducir la potencia de conexión y los requisitos de enfriamiento asociados con los equipos hidráulicos más antiguos.
¿Qué países europeos presentan las mayores oportunidades para los proveedores?
Alemania es el mayor mercado nacional debido a su base de fabricación automotriz y de equipos. Polonia, la República Checa, Rumanía y Suecia respaldan el crecimiento dentro del Resto de Europa a medida que la capacidad manufacturera y las redes de servicio se expanden.
¿Cómo afectan las regulaciones de la UE a las decisiones de compra de prensas?
Los requisitos de maquinaria, ciberseguridad, eficiencia energética y trazabilidad aumentan el valor de los controles integrados y los paquetes de equipos precertificados. Estos requisitos también pueden añadir trabajo de diseño, validación y conformidad antes de la puesta en marcha.
Última actualización de la página el:



