
Taille et part du marché des machines de presse industrielles en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 4.09 Milliards de dollars |
| Taille du Marché (2026) | 4.28 Milliards de dollars |
| Taille du Marché (2031) | 5.28 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.29 % |
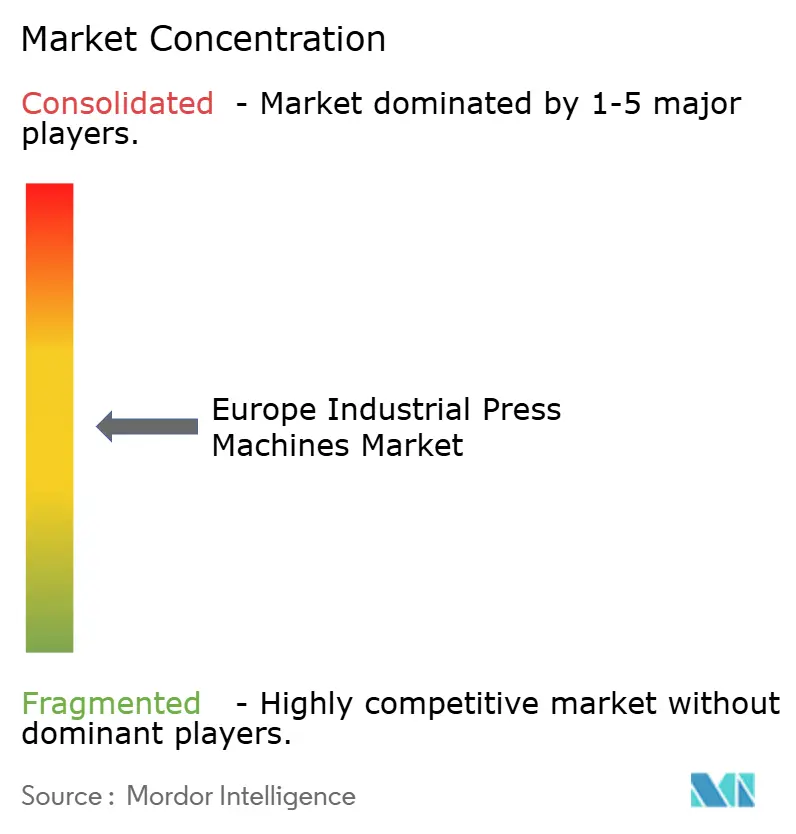
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines de presse industrielles en Europe par Mordor Intelligence
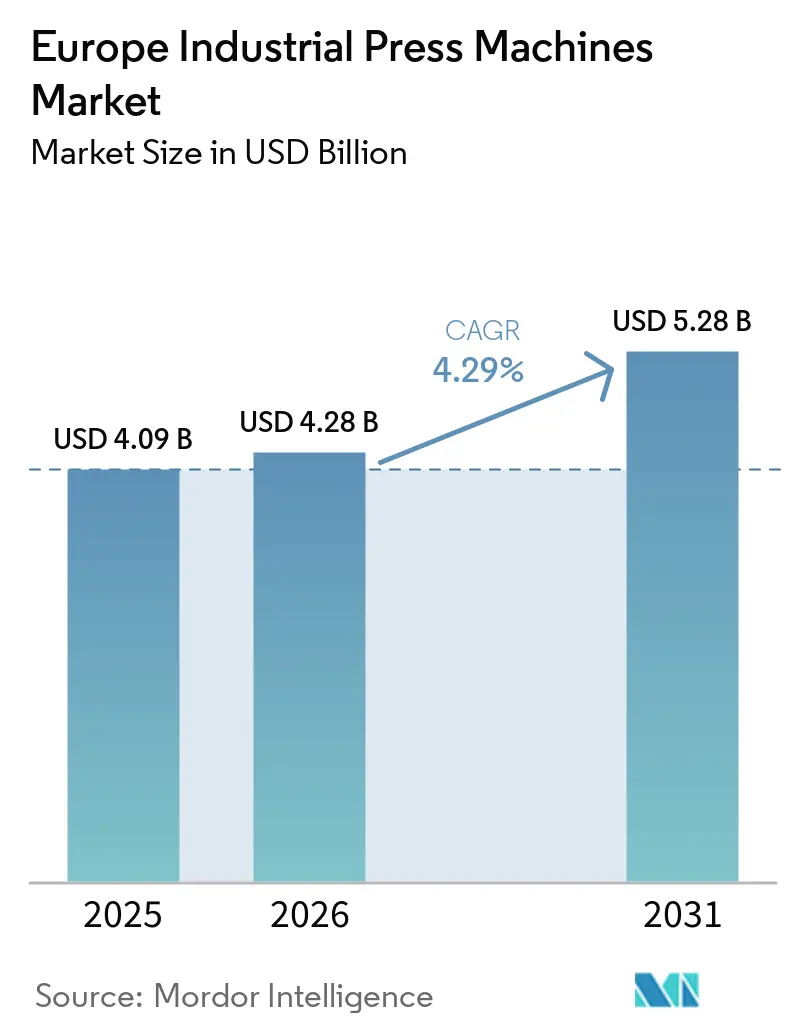
La taille du marché des machines de presse industrielles en Europe est projetée à 4,09 milliards USD en 2025, 4,28 milliards USD en 2026, et devrait atteindre 5,28 milliards USD d'ici 2031, avec une croissance à un CAGR de 4,29 % de 2026 à 2031.
La demande évolue vers des systèmes capables de former de l'acier à haute résistance avancé, de l'aluminium et des pièces en matériaux mixtes pour les véhicules électriques. Les investissements manufacturiers européens dans les batteries, les semi-conducteurs et les équipements électriques soutiennent également la demande d'équipements d'investissement dotés de surveillance numérique et de mouvements programmables. Les cellules de presse intégrées comprenant l'alimentation en bobines, le transfert robotisé, la protection par vision et la connectivité de maintenance augmentent la valeur de chaque installation. Cette approche favorise les fournisseurs capables de concevoir, d'installer et d'entretenir des lignes de production complètes, plutôt que les fournisseurs axés uniquement sur l'assemblage de presses. La production automobile reste la plus grande base de demande, bien qu'une utilisation inégale dans les usines d'assemblage continue de retarder certains nouveaux projets.
Points clés du rapport
- Par technologie d'entraînement, les presses hydrauliques détenaient 35,4 % de la part du marché des machines de presse industrielles en Europe en 2025, tandis que les autres technologies d'entraînement et les technologies hybrides devraient croître à un CAGR de 7 % jusqu'en 2031.
- Par force et capacité de presse, la tranche de 101 à 500 tonnes détenait 31,9 % du marché des machines de presse industrielles en Europe en 2025, tandis que les presses de plus de 2 000 tonnes devraient se développer à un CAGR de 7,3 % jusqu'en 2031.
- Par application et procédé, l'emboutissage, le découpage et le poinçonnage représentaient 30 % de la taille du marché des machines de presse industrielles en Europe en 2025, tandis que l'assemblage, l'emmanchement à la presse et l'assemblage par jonction devraient croître à un CAGR de 7,7 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'automobile et les transports représentaient 40,4 % de la taille du marché des machines de presse industrielles en Europe en 2025, tandis que la fabrication médicale et de précision devrait croître à un CAGR de 8 % jusqu'en 2031.
- Par géographie, l'Allemagne était en tête avec une part de 27,5 % en 2025, tandis que le reste de l'Europe devrait croître à un CAGR de 5,6 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des machines de presse industrielles en Europe
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Demande de formage de boîtiers de batteries pour véhicules électriques et de structures de résistance aux chocs | +1.2% | Allemagne, France, Espagne, Italie | Moyen terme (2-4 ans) |
| Automatisation, Industrie 4.0 et substitution de la main-d'œuvre | +1% | Allemagne, France, Italie, Europe élargie | Moyen terme (2-4 ans) |
| Remplacement du parc de presses européen vieillissant | +0.8% | Allemagne, Italie, France, Royaume-Uni | Court terme (≤ 2 ans) |
| Lignes de presse mixtes flexibles pour la production de véhicules électriques et à moteur à combustion interne | +0.6% | Allemagne, France, Espagne | Moyen terme (2-4 ans) |
| Réindustrialisation européenne de l'électronique, des batteries et des équipements électriques | +0.5% | Allemagne, France, Italie, reste de l'Europe | Long terme (≥ 4 ans) |
| Modernisation servo à haute efficacité énergétique dans le contexte des coûts élevés de l'énergie en Europe | +0.4% | Allemagne, Royaume-Uni et Italie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Boîtiers de batteries pour véhicules électriques, structures de résistance aux chocs et production flexible
Les boîtiers de batteries et les structures de résistance aux chocs nécessitent des profondeurs d'emboutissage plus importantes, des tolérances plus strictes et des forces de presse plus élevées que de nombreux programmes conventionnels de panneaux de carrosserie. Ces pièces nécessitent également des procédés de formage compatibles avec l'acier à haute résistance avancé et les alliages d'aluminium. En septembre 2025, Volkswagen a annoncé que son cadre de batterie MEB+ passerait de 123 composants à une seule pièce moulée en aluminium, montrant comment les choix de conception de plateforme peuvent modifier les exigences en matière d'équipements. Le marché des machines de presse industrielles en Europe bénéficie également lorsque les fabricants choisissent le gigaemboutissage pour les grandes pièces structurelles, car ces systèmes nécessitent un tonnage élevé et des conditions de formage contrôlées. La production en modèles mixtes confère aux lignes servo programmables un rôle supplémentaire, car elles peuvent passer du travail sur les bacs de batteries pour véhicules électriques aux panneaux de carrosserie conventionnels sans reconstruire une ligne complète. Cette flexibilité soutient la technologie d'entraînement hybride, où la demande de véhicules électriques et de véhicules à moteur à combustion interne reste inégale.
Automatisation, disponibilité de la main-d'œuvre et cellules de presse connectées
Les pénuries de main-d'œuvre augmentent la valeur des équipements qui automatisent l'alimentation, le transfert, l'inspection et la surveillance de la force. Les fabricants européens évaluent donc une ligne de presse comme une cellule connectée plutôt que comme une machine autonome. La Fédération internationale de robotique a signalé 85 000 installations de robots industriels en Europe en 2024, ce qui soutient l'adoption plus large de la manutention automatisée des matériaux autour des équipements de formage.[1]Fédération internationale de robotique, « Les installations de robots européens restent élevées », Fédération internationale de robotique, ifr.org La protection des matrices par vision et le contrôle de processus en boucle fermée peuvent réduire l'intervention manuelle dans les tâches répétitives. Ces ajouts peuvent améliorer l'assurance qualité, mais ils allongent également le travail de mise en service et augmentent le besoin de techniciens qualifiés. Le marché des machines de presse industrielles en Europe bénéficie donc de la substitution de la main-d'œuvre tout en faisant face à une contrainte distincte liée au manque de compétences en intégration.
Remplacement du parc de presses européen vieillissant
L'opportunité de modernisation s'étend au-delà du remplacement des entraînements aux mises à niveau des automates programmables, aux interfaces homme-machine numériques, aux capteurs, aux systèmes de sécurité, aux alimentateurs automatiques et à la surveillance de la production, permettant aux fabricants d'améliorer les performances des presses plus anciennes sans remplacer la machine complète. Les projets de modernisation peuvent également améliorer les temps de changement de série, la répétabilité des processus, la surveillance de l'énergie et la maintenance préventive, les rendant attractifs pour les usines opérant sous des contraintes budgétaires d'investissement strictes. La tendance est particulièrement pertinente parmi les petits et moyens fabricants et les fournisseurs de composants automobiles, où les bâtis de presses existants peuvent rester mécaniquement utilisables mais manquent d'automatisation et de connectivité modernes. Les fournisseurs d'équipements qui proposent des packages de modernisation modulaires, des diagnostics à distance, un support en pièces détachées et des contrats de service sur le cycle de vie peuvent donc capter la demande entre la maintenance courante et le remplacement complet de la machine. À mesure que les exigences de production deviennent plus contraignantes, les presses plus anciennes avec des capacités limitées en tonnage, en vitesse ou en automatisation sont susceptibles de passer progressivement de la modernisation au remplacement, créant un pipeline progressif d'achats de nouveaux équipements plutôt qu'un cycle de remplacement unique.
Lignes de presse mixtes flexibles pour la production de véhicules électriques et à moteur à combustion interne
Les équipementiers européens continuent de gérer l'incertitude de la demande de véhicules, même si le cadre de suppression progressive pour 2035 des nouvelles voitures particulières à moteur à combustion interne reste en place. Les presses servo programmables et les systèmes de changement rapide de matrices permettent aux usines de passer entre les bacs de batteries, les composants structurels et les panneaux de carrosserie conventionnels sans reconstruire une ligne de production entière. Cette flexibilité réduit les temps d'arrêt, protège l'investissement en capital et permet aux fournisseurs de répondre aux changements de planification de production. Les profils de mouvement de coulisseau réglables permettent également à une ligne de traiter de l'acier conventionnel, de l'acier au bore, de l'aluminium et des flans en matériaux mixtes. Par conséquent, les fabricants sont plus enclins à investir dans des systèmes de presse adaptables tant que les volumes de production de véhicules électriques restent inégaux à travers l'Europe.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coût d'investissement élevé, coût de l'énergie et contraintes de financement | -0.9% | À l'échelle européenne, particulièrement en Allemagne, en Italie et au Royaume-Uni | Court terme (≤ 2 ans) |
| Volatilité de la production automobile et sous-utilisation des capacités | -0.7% | Allemagne, France, Italie, Espagne | Court terme (≤ 2 ans) |
| Cybersécurité, sécurité des machines et charge de validation pour les presses connectées | -0.5% | À l'échelle européenne | Moyen terme (2-4 ans) |
| Pénuries de compétences en mise en service et en intégration d'outillage | -0.4% | Allemagne, Italie, France | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût d'investissement élevé, coût de l'énergie et contraintes de financement
Les prix de l'énergie industrielle en Europe restent supérieurs à ceux de plusieurs grands partenaires commerciaux, augmentant les coûts d'exploitation pour les fabricants à forte intensité de presse.[2]Commission européenne, « Loi sur la cyber-résilience », Commission européenne, digital-strategy.ec.europa.eu Les opérations de travail des métaux à forte intensité énergétique sont donc soumises à une pression accrue pour améliorer l'efficacité des machines, réduire les temps d'inactivité et adopter des systèmes de surveillance de l'énergie. Ce coût peut soutenir un dossier de modernisation, mais il réduit également les liquidités disponibles pour l'achat de nouveaux équipements. Les petits fabricants et les fournisseurs automobiles font face à une combinaison difficile de coûts énergétiques, de coûts d'emprunt plus élevés et d'une visibilité incertaine des commandes. La Banque européenne d'investissement a identifié des lacunes de financement pour les petites et moyennes entreprises manufacturières à forte intensité énergétique, en particulier en Europe centrale et orientale. Cela peut allonger les cycles de remplacement et inciter les clients à prolonger la durée de vie opérationnelle des presses existantes grâce à des mises à niveau des commandes, des modernisations servo, une maintenance prédictive et des ajouts d'automatisation.[3]Banque européenne d'investissement, « Rapport d'investissement BEI 2024/2025, Innovation, intégration et simplification en Europe », Banque européenne d'investissement, eib.org Les presses connectées nécessitent également davantage de travail en matière de sécurité des machines, de cybersécurité et de validation avant la mise en service. Ces exigences peuvent prolonger les calendriers de projet lorsque les clients manquent d'équipes d'ingénierie expérimentées ou d'intégration d'outillage, tout en augmentant le coût total de mise en œuvre au-delà du prix de base de la presse elle-même.
Sous-utilisation automobile et retards d'investissement
La volatilité de la production automobile limite les investissements à court terme dans de nouvelles lignes d'emboutissage et de formage. Les immatriculations de nouvelles voitures dans l'UE ont chuté de 0,7 % au cours des sept premiers mois de 2025 par rapport à la même période en 2024. Lorsque l'utilisation des usines est faible, les équipementiers et les fournisseurs de rang 1 sont moins susceptibles d'autoriser d'importantes installations de presses en construction neuve. L'incertitude concernant les volumes de véhicules, les lancements de modèles et le rythme d'adoption des véhicules électriques peut en outre inciter les fabricants à privilégier les investissements de capacité incrémentaux plutôt que les remplacements de lignes à grande échelle. La demande peut alors se déplacer vers des mises à niveau qui améliorent la production, la consommation d'énergie ou la flexibilité sur les lignes existantes, notamment l'automatisation, la modernisation des commandes, les modernisations servo et les systèmes de surveillance de l'état. Les obligations de déclaration au titre de la loi sur la cyber-résilience s'appliquent à partir de septembre 2026, tandis que le règlement sur les machines s'applique à partir de janvier 2027, ajoutant des travaux de conception et de conformité pour les équipements connectés. Les fournisseurs peuvent par conséquent devoir allouer des ressources d'ingénierie supplémentaires à la cybersécurité, à la sécurité fonctionnelle, à la documentation et à l'évaluation de la conformité. Des exigences de mise en œuvre plus claires après 2027 pourraient soutenir les décisions d'investissement, mais elles ne suppriment pas le coût immédiat et la charge en compétences.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie d'entraînement/d'actionnement : les architectures servo gagnent du terrain face aux presses hydrauliques
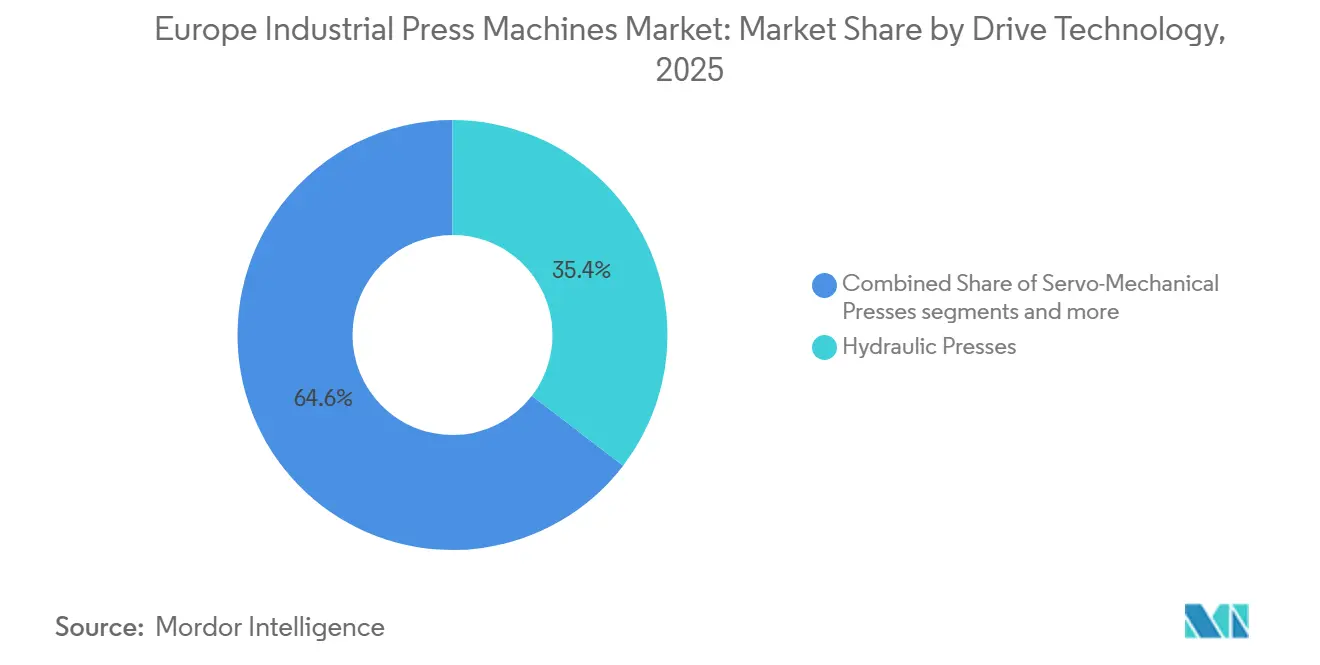
Les presses hydrauliques détenaient 35,4 % du marché des machines de presse industrielles en Europe en 2025, car elles restent adaptées à l'emboutissage profond, au forgeage et au moulage par compression de composites. Les autres technologies d'entraînement et les technologies hybrides devraient croître à un CAGR de 7 % jusqu'en 2031. Les systèmes servo-électriques et servo-hydrauliques prennent en charge des profils de mouvement réglables pour le formage d'acier avancé et le travail sur les boîtiers de batteries. ANDRITZ Schuler a lancé sa série de presses de découpage fin HFA plus+ en janvier 2026 avec des entraînements de pompe hydraulique à commande servo et une capacité de cadence de frappe plus élevée. Les presses mécaniques continuent de servir l'emboutissage à grand volume où la vitesse reste centrale dans le dossier de production.
Les presses servo-mécaniques combinent la vitesse mécanique avec le contrôle du mouvement pour la fabrication en modèles mixtes. Les systèmes servo-hydrauliques peuvent réduire la demande de puissance de raccordement et les besoins de refroidissement de l'huile car la pompe fonctionne à la demande. Cela soutient le retour sur investissement des coûts d'exploitation pour les utilisateurs confrontés à des prix d'électricité élevés. Le secteur des machines de presse industrielles évolue également vers des commandes intégrées qui rendent les données de processus disponibles pour les travaux de qualité et de maintenance. Le règlement sur les machines fait de la cybersécurité une exigence essentielle de santé et de sécurité pour les systèmes de commande connectés à partir de janvier 2027. Les acheteurs peuvent favoriser les packages d'entraînement et de commande pré-certifiés car ils réduisent le travail de conformité requis au niveau de l'usine.


Par force/capacité de presse : le très haut tonnage soutient les programmes structurels pour véhicules électriques
La tranche de 101 à 500 tonnes détenait 31,9 % de la taille du marché des machines de presse industrielles en Europe en 2025, car elle sert les panneaux de carrosserie, les pièces industrielles et la fabrication générale. Les presses de plus de 2 000 tonnes devraient croître à un CAGR de 7,3 % jusqu'en 2031. Le formage de boîtiers de batteries et les grandes pièces structurelles pour véhicules électriques suscitent un intérêt croissant pour les systèmes à très haut tonnage. L'annonce de la plateforme MEB+ de Volkswagen en 2025 montre comment la consolidation des composants peut modifier les équipements de production requis pour une plateforme de véhicule. Les presses jusqu'à 100 tonnes conservent un rôle dans l'assemblage électronique, les dispositifs médicaux et la quincaillerie de précision.
Les tranches de 501 à 1 000 tonnes et de 1 001 à 2 000 tonnes se situent entre la fabrication générale et les plus grands systèmes automobiles. Dans ces tranches, l'alimentation intégrée en bobines et le transfert robotisé augmentent la valeur des offres concurrentielles. Les acheteurs demandent également la surveillance force-déplacement et les journaux de processus numériques comme caractéristiques standard. Les exigences d'écoconception affectent les choix d'entraînement, en particulier lorsque les systèmes hydrauliques à vitesse fixe créent une exposition à l'efficacité énergétique. Cela relève le niveau minimum de fonctionnalités pour les fournisseurs concurrents au milieu du secteur des machines de presse industrielles. Les offres de spécifications inférieures se trouvent dans une position plus faible lorsque les clients ont besoin de données énergétiques et de traçabilité à partir de la même installation.
Par application/procédé : l'assemblage par jonction se développe avec les opérations d'assemblage de véhicules électriques
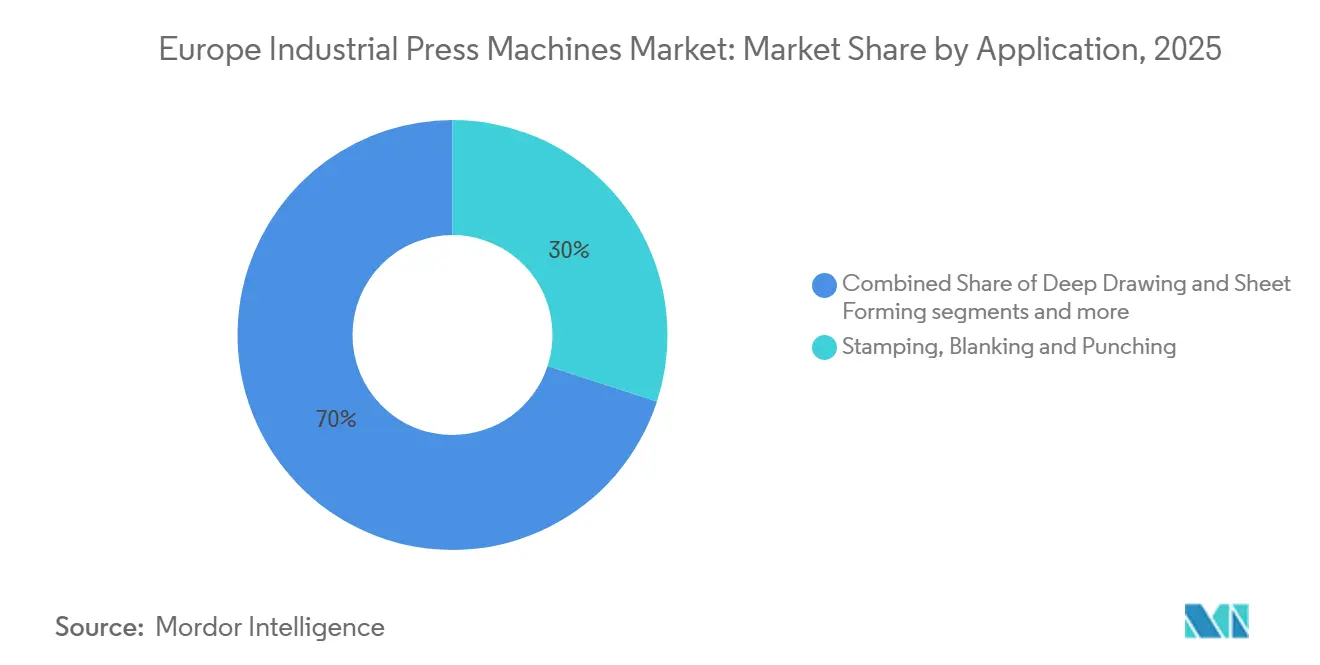
L'emboutissage, le découpage et le poinçonnage détenaient 30 % de la taille du marché des machines de presse industrielles en Europe en 2025, soutenus par la production automobile, d'appareils électroménagers et d'enveloppes électriques. L'assemblage, l'emmanchement à la presse et l'assemblage par jonction devraient croître à un CAGR de 7,7 % jusqu'en 2031. La demande se déplace de plus en plus vers des machines flexibles capables de gérer des séries de production plus courtes, plusieurs matériaux et des changements d'outillage fréquents, en particulier parmi les fournisseurs automobiles de rang 1 et de rang 2. La production de véhicules électriques nécessite le pressage de barres omnibus, l'assemblage cellule-module, le collage structurel sous charge de presse et l'installation de fixations de précision. TRUMPF a présenté le TruPunch 5000 en septembre 2026 avec un tri par caméra et une connectivité directe à une cellule de pliage automatisée. L'intégration des presses avec le chargement robotisé, l'inspection par vision, la gestion automatisée des outils et les logiciels de surveillance de la production devient de plus en plus pertinente à mesure que les fabricants recherchent un débit plus élevé avec moins d'interventions manuelles.
Les équipements électriques et la construction de centres de données peuvent partiellement compenser la faiblesse de la demande automobile pour la capacité d'emboutissage. L'expansion des équipements de distribution d'énergie, des appareillages de commutation, des systèmes de refroidissement et des armoires électriques crée des exigences supplémentaires pour les équipements de formage et de poinçonnage de tôles. L'emboutissage profond et le formage de tôles restent importants pour le travail sur les véhicules électriques car les flans en aluminium et en acier avancé nécessitent une force de serre-flan contrôlée. Les presses de forgeage servent les véhicules lourds, les fixations aérospatiales et les composants de groupe motopropulseur. Le moulage par compression et le compactage de poudre servent les utilisateurs médicaux et électroniques, où les exigences de précision peuvent soutenir une tarification plus forte. Les règles relatives aux dispositifs médicaux exigent des preuves plus solides, une traçabilité et des contrôles de qualité pour les produits à haut risque. Ces exigences créent une base de demande pour des procédés de formage précis et surveillés, les fabricants valorisant de plus en plus la surveillance de la force en boucle fermée, l'inspection dimensionnelle, la traçabilité des processus et la documentation qualité automatisée aux côtés de la capacité de presse de base.
Par secteur d'utilisation finale : l'automobile conserve le volume tandis que le médical croît plus rapidement
L'automobile et les transports représentaient 40,4 % du marché des machines de presse industrielles en Europe en 2025. La fabrication médicale et de précision devrait croître à un CAGR de 8 % jusqu'en 2031. L'automobile reste centrale car elle utilise des presses pour les panneaux de carrosserie, les pièces structurelles et les sous-systèmes de véhicules. La transition vers les véhicules électriques modifie également les exigences en matière d'équipements, avec une utilisation accrue de l'aluminium, de l'acier à haute résistance, du cuivre et d'autres matériaux légers nécessitant un contrôle plus strict de la force et des processus. Ses cycles d'achat restent exposés au rythme d'adoption des véhicules électriques et à la concurrence des importations.
Les utilisateurs du secteur électrique et électronique ont besoin de composants formés pour les transformateurs, les appareillages de commutation, le matériel de terminaison de câbles et les installations de semi-conducteurs. La loi européenne sur les puces soutient les efforts d'expansion des capacités en semi-conducteurs, ce qui peut accroître la demande de boîtiers de précision et de traitement de grilles de connexion. L'expansion des centres de données et la modernisation du réseau électrique constituent une autre source de demande pour les enveloppes électriques, les composants de refroidissement, les barres omnibus et les équipements de distribution d'énergie. Les machines industrielles, les appareils électroménagers et les équipements de construction fournissent une base de demande plus stable. Les équipements énergétiques et électriques soutiennent également la demande de presses à travers les composants de turbines, les plaques d'échangeurs de chaleur et les boîtiers d'électrolyseurs. La fabrication médicale soutient en outre la demande de presses compactes et de haute précision où la répétabilité, la traçabilité et l'inspection automatisée sont importantes. Le marché des machines de presse industrielles en Europe est moins exposé à un seul cycle d'utilisation finale lorsque ces applications se développent parallèlement aux programmes automobiles. Cet équilibre ne supprime pas le risque automobile, mais il améliore l'éventail des sources de demande disponibles.
Analyse géographique
L'Allemagne était en tête du marché des machines de presse industrielles en Europe avec une part de 27,5 % en 2025. Le pays possède la plus forte concentration régionale de lignes de presse automobiles et de fabricants d'équipements de presse. ANDRITZ Schuler, TRUMPF, SMS group et Siempelkamp donnent à l'Allemagne une large base de fournisseurs nationaux. Les coûts élevés de l'électricité industrielle renforcent le dossier commercial pour les modernisations servo et les commandes plus efficaces. L'Italie et la France sont les prochains grands marchés nationaux, mais leurs conditions de demande diffèrent. L'Italie bénéficie de clusters d'outillage de précision en Lombardie et en Émilie-Romagne. Des fabricants tels que Mecolpress, Prima Industrie et Salvagnini soutiennent une base d'équipements nationale avec une portée mondiale auprès des clients. La France dispose de prix de l'énergie relativement stables grâce à son système électrique à dominante nucléaire, mais la surcapacité automobile peut limiter les dépenses à court terme en presses. Le Royaume-Uni opère dans un environnement de certification distinct et dispose de chaînes d'approvisionnement aérospatiales qui soutiennent la demande de presses de formage de précision.
L'Espagne bénéficie de Fagor Arrasate et d'une capacité en énergies renouvelables qui peut améliorer la position en termes de coûts énergétiques des utilisateurs de presses. La Russie reste isolée de la technologie avancée de presses occidentales en vertu des contrôles à l'exportation, réduisant l'opportunité d'exportation adressable pour les fournisseurs européens. Le reste de l'Europe devrait croître à un CAGR de 5,6 % jusqu'en 2031. La Pologne, la République tchèque, la Roumanie et la Suède développent leurs capacités de fabrication à mesure que les chaînes d'approvisionnement se diversifient. Les sites d'Europe centrale et orientale peuvent attirer des utilisateurs de presses de premier rang grâce à des coûts d'exploitation plus faibles et à une couverture de service en expansion.
Paysage concurrentiel
Le marché des machines de presse industrielles en Europe présente un niveau moyen de concentration du marché. Schuler Inc. dispose d'une large gamme de systèmes de presses mécaniques, servo et hydrauliques. TRUMPF, AMADA, Bystronic et Fagor Arrasate sont en concurrence dans des applications et des catégories d'équipements qui se chevauchent. Le développement HFA plus+ de Schuler Inc. illustre comment les fournisseurs utilisent des conceptions hydrauliques à commande servo pour améliorer l'efficacité du découpage fin. Le lancement de TRUMPF en septembre 2026 montre un accent similaire sur l'automatisation, le tri par caméra et la connectivité machine à machine.
Bystronic et Salvagnini se différencient par des logiciels de gestion de production et d'imbrication dans les systèmes de presses-plieuses et de pliage. Ces logiciels peuvent créer des coûts de changement car ils connectent les données des machines aux processus de planification de la production et de qualité. Les fournisseurs turcs Durmazlar et Baykal sont en concurrence sur les prix dans les applications européennes sensibles aux coûts. Les exigences en matière de machines de 2027 peuvent augmenter leur travail de certification pour les équipements connectés. Les grands fournisseurs peuvent obtenir un avantage lorsqu'ils proposent des commandes pré-intégrées, de la documentation, de la mise en service et un support après-vente.
Mecolpress, LVD Company et Hare Press Limited sont en concurrence dans les équipements servo et hydrauliques de moins de 500 tonnes avec des configurations flexibles et un service régional. Ce segment de faible capacité reste plus fragmenté que le marché des grandes lignes automobiles intégrées. Les parcs vieillissants en Italie et en Europe de l'Est créent des opportunités pour les modernisations servo-hydrauliques. La couverture de service en Pologne et en République tchèque est de plus en plus importante à mesure que les installations de premier rang se développent dans ces pays. Les fournisseurs de planification natifs du logiciel peuvent également augmenter les coûts de changement en reliant les plannings des cellules de presse aux systèmes d'entreprise et de qualité.
Leaders du secteur des machines de presse industrielles en Europe
Schuler Inc.
AIDA Engineering, Ltd.
SMS group GmbH
Fagor Arrasate S. Coop.
Siempelkamp Maschinen- und Anlagenbau GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : TRUMPF a présenté la nouvelle génération TruPunch 5000 à EuroBLECH à Hanovre, avec une force de presse de 22 tonnes métriques, jusqu'à 1 600 coups par minute, un tri par caméra assisté par intelligence artificielle et une intégration directe avec la cellule de pliage TruBend Center 7030 via la plateforme d'automatisation SheetMaster. Le système cible les fabricants d'armoires de commande et de composants pour centres de données dans le segment d'utilisation finale électronique à forte croissance.
- Juillet 2026 : Schuler Inc. a annoncé la suppression d'environ 500 emplois supplémentaires dans sa division Schuler en Allemagne, attribuant cette décision à la faiblesse structurelle de la demande du secteur automobile. Cette décision faisait suite à une restructuration plus large qui avait déjà réduit les effectifs du groupe de plus de 2 000 personnes au cours des 5 années précédentes, soulignant l'impact direct de la surcapacité automobile sur le principal équipementier de presses en Europe.
- Janvier 2026 : Schuler Inc. a lancé la série de presses de découpage fin HFA plus+ avec Feintool, couvrant des forces de presse de 3 200 à 15 500 kN à jusqu'à 85 coups par minute. Le nouvel entraînement de pompe hydraulique à commande servo offre une amélioration à deux chiffres en pourcentage de l'efficacité énergétique par rapport aux systèmes hydrauliques conventionnels à vitesse fixe. Deux systèmes pilotes de 8 800 kN ont été construits pour le marché américain depuis le siège social de Göppingen, en Allemagne.


Périmètre du rapport sur le marché des machines de presse industrielles en Europe
Le marché des machines de presse industrielles en Europe est segmenté par technologie d'entraînement (presses hydrauliques, presses pneumatiques et autres), par force de presse (jusqu'à 100 tonnes, 101–500 tonnes et plus), par application (forgeage, compactage de poudre et plus), par secteur d'utilisation finale (aérospatiale et défense, électricité et électronique et plus), par géographie (Allemagne, Italie, France et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
| Presses mécaniques conventionnelles |
| Presses servo-mécaniques |
| Presses hydrauliques |
| Presses pneumatiques |
| Autres presses et presses hybrides |
| Jusqu'à 100 tonnes |
| 101–500 tonnes |
| 501–1 000 tonnes |
| 1 001–2 000 tonnes |
| Plus de 2 000 tonnes |
| Emboutissage, découpage et poinçonnage |
| Emboutissage profond et formage de tôles |
| Forgeage |
| Dressage et formage général |
| Moulage par compression |
| Compactage de poudre |
| Assemblage, emmanchement à la presse et assemblage par jonction |
| Autres applications de presse |
| Automobile et transports |
| Aérospatiale et défense |
| Machines et équipements industriels |
| Électricité et électronique |
| Appareils électroménagers et biens de consommation durables |
| Construction et équipements lourds |
| Équipements énergétiques et électriques |
| Produits métalliques et fabrication générale |
| Fabrication médicale et de précision |
| Autres secteurs d'utilisation finale |
| Allemagne |
| Italie |
| France |
| Royaume-Uni |
| Espagne |
| Russie |
| Reste de l'Europe |
| Par technologie d'entraînement/d'actionnement | Presses mécaniques conventionnelles |
| Presses servo-mécaniques | |
| Presses hydrauliques | |
| Presses pneumatiques | |
| Autres presses et presses hybrides | |
| Par force/capacité de presse | Jusqu'à 100 tonnes |
| 101–500 tonnes | |
| 501–1 000 tonnes | |
| 1 001–2 000 tonnes | |
| Plus de 2 000 tonnes | |
| Par application/procédé | Emboutissage, découpage et poinçonnage |
| Emboutissage profond et formage de tôles | |
| Forgeage | |
| Dressage et formage général | |
| Moulage par compression | |
| Compactage de poudre | |
| Assemblage, emmanchement à la presse et assemblage par jonction | |
| Autres applications de presse | |
| Par secteur d'utilisation finale | Automobile et transports |
| Aérospatiale et défense | |
| Machines et équipements industriels | |
| Électricité et électronique | |
| Appareils électroménagers et biens de consommation durables | |
| Construction et équipements lourds | |
| Équipements énergétiques et électriques | |
| Produits métalliques et fabrication générale | |
| Fabrication médicale et de précision | |
| Autres secteurs d'utilisation finale | |
| Par géographie | Allemagne |
| Italie | |
| France | |
| Royaume-Uni | |
| Espagne | |
| Russie | |
| Reste de l'Europe |


Questions clés auxquelles le rapport répond
Quelles sont les prévisions du marché des machines de presse industrielles en Europe jusqu'en 2031 ?
Le marché devrait atteindre 5,28 milliards USD d'ici 2031, avec une croissance à un CAGR de 4,3 % à partir de 2026. Les prévisions reflètent la demande de systèmes de formage programmables et économes en énergie, de cellules de production intégrées et d'équipements de fabrication modernes spécialisés.
Quelle technologie de presse connaît la croissance la plus rapide en Europe ?
Les autres technologies d'entraînement et les technologies hybrides devraient croître à un CAGR de 7 % jusqu'en 2031. Les utilisateurs choisissent ces systèmes pour leur mouvement programmable, leurs améliorations d'efficacité et leur compatibilité avec les pièces de véhicules en matériaux mixtes.
Quelle application d'utilisation finale génère la plus grande demande d'équipements ?
L'automobile et les transports représentaient 40,4 % de la demande en 2025. La fabrication médicale et de précision affiche la croissance prévisionnelle la plus élevée à un CAGR de 8 %, soutenue par des besoins plus stricts en matière de tolérance et de traçabilité.
Pourquoi les presses servo gagnent-elles en adoption en Europe ?
Les systèmes servo prennent en charge un mouvement contrôlé, une demande d'énergie réduite et une fabrication en modèles mixtes pour les programmes de véhicules électriques et conventionnels. Ils peuvent également réduire la puissance de raccordement et les besoins de refroidissement associés aux équipements hydrauliques plus anciens.
Quels pays européens présentent les meilleures opportunités pour les fournisseurs ?
L'Allemagne est le plus grand marché national en raison de sa base de fabrication automobile et d'équipements. La Pologne, la République tchèque, la Roumanie et la Suède soutiennent la croissance dans le reste de l'Europe à mesure que les capacités de fabrication et les réseaux de service se développent.
Comment les réglementations de l'UE affectent-elles les décisions d'achat de presses ?
Les exigences en matière de machines, de cybersécurité, d'efficacité énergétique et de traçabilité augmentent la valeur des commandes intégrées et des packages d'équipements pré-certifiés. Ces exigences peuvent également ajouter des travaux de conception, de validation et de conformité avant la mise en service.
Dernière mise à jour de la page le:



