
欧州産業用プレス機械市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 4.09 十億米ドル |
| 市場規模 (2026) | 4.28 十億米ドル |
| 市場規模 (2031) | 5.28 十億米ドル |
| 成長率 (2026 - 2031) | 4.29 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州産業用プレス機械市場分析
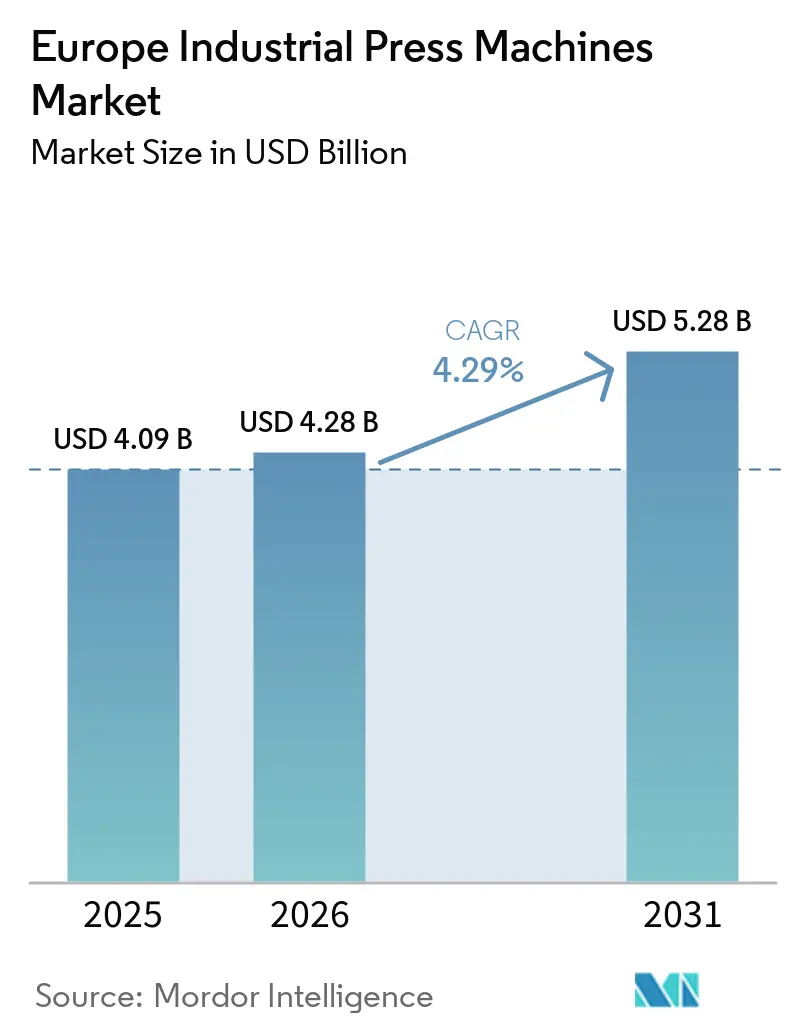
欧州産業用プレス機械市場規模は、2025年に40.9億米ドル(4.09 ビリオン 米ドル)、2026年に42.8億米ドル(4.28 ビリオン 米ドル)と予測され、2026年から2031年にかけてCAGR 4.29%で成長し、2031年までに52.8億米ドル(5.28 ビリオン 米ドル)に達する見込みです。
電気自動車向けの先進高強度鋼、アルミニウム、および複合材料部品を成形できるシステムへの需要が高まっています。バッテリー、半導体、電力機器への欧州製造業の投資も、デジタルモニタリングとプログラマブルモーションを備えた設備機器への需要を支えています。コイル送り、ロボット搬送、ビジョン保護、保守接続を含む統合プレスセルは、各設備の付加価値を高めています。このアプローチは、プレス組立のみに特化したサプライヤーよりも、完全な生産ラインの設計・設置・保守を一括して提供できるサプライヤーを優遇します。自動車生産は依然として最大の需要基盤ですが、組立工場における稼働率の不均一さが一部の新規プロジェクトの遅延を招き続けています。
レポートの主要ポイント
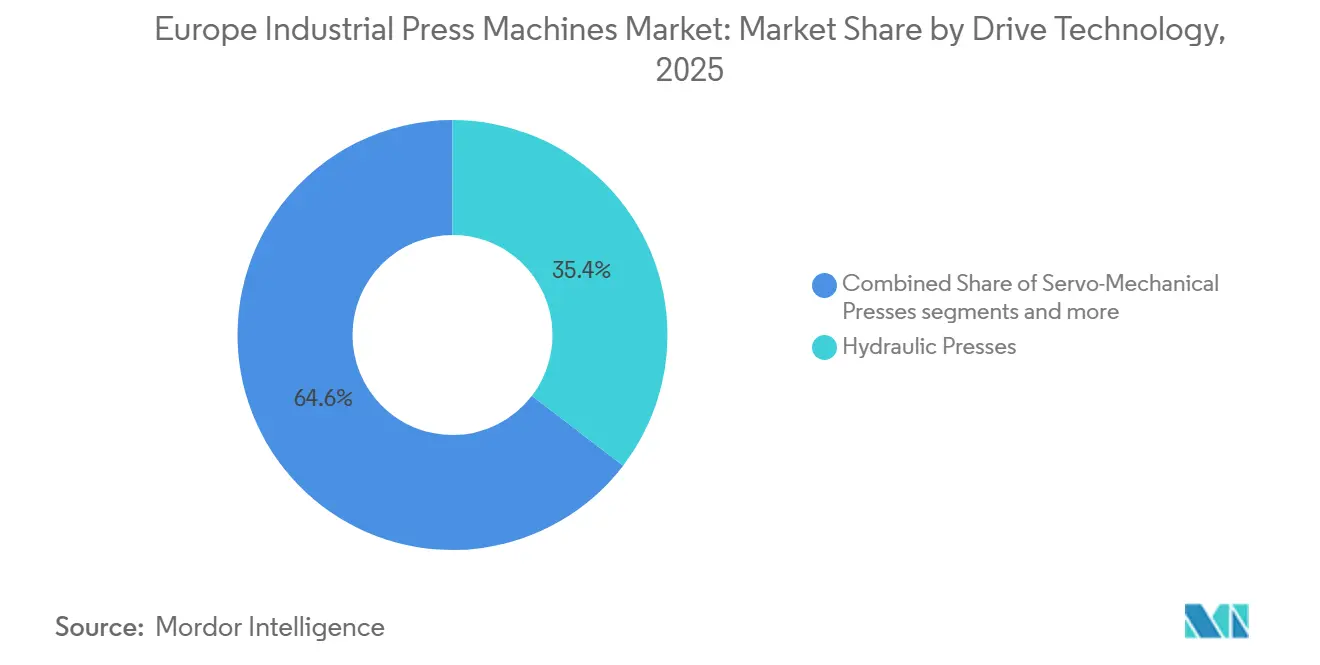
- 駆動技術別では、油圧プレスが2025年の欧州産業用プレス機械市場シェアの35.4%を占め、その他およびハイブリッド駆動技術は2031年までにCAGR 7%で成長すると予測されています。
- プレス力・能力別では、101~500トン帯が2025年の欧州産業用プレス機械市場の31.9%を占め、2,000トン超のプレスは2031年までにCAGR 7.3%で拡大すると予測されています。
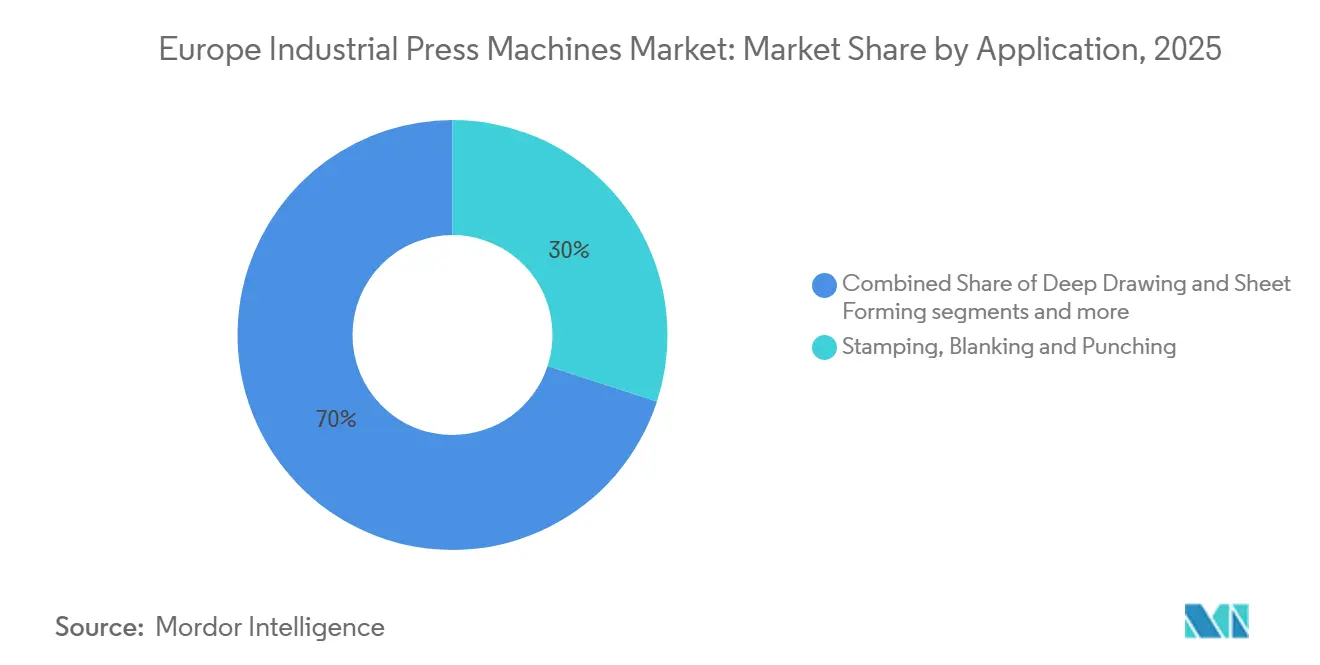
- 用途・プロセス別では、スタンピング、ブランキング、パンチングが2025年の欧州産業用プレス機械市場規模の30%を占め、組立、圧入、接合は2031年までにCAGR 7.7%で成長すると予測されています。
- 最終用途産業別では、自動車・輸送が2025年の欧州産業用プレス機械市場規模の40.4%を占め、医療・精密製造は2031年までにCAGR 8%で成長すると予測されています。
- 地域別では、ドイツが2025年に27.5%のシェアでトップとなり、欧州その他地域は2031年までにCAGR 5.6%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
欧州産業用プレス機械市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV用バッテリーエンクロージャーおよびクラッシュ構造成形需要 | +1.2% | ドイツ、フランス、スペイン、イタリア | 中期(2~4年) |
| 自動化、インダストリー4.0、および労働代替 | +1% | ドイツ、フランス、イタリア、欧州全域 | 中期(2~4年) |
| 欧州における老朽化プレス設備の更新 | +0.8% | ドイツ、イタリア、フランス、英国 | 短期(2年以内) |
| EV・内燃機関生産向けフレキシブル混流プレスライン | +0.6% | ドイ、フランス、スペイン | 中期(2~4年) |
| 電子機器、バッテリー、電力機器のEU再工業化 | +0.5% | ドイツ、フランス、イタリア、欧州その他地域 | 長期(4年以上) |
| 欧州の高電力コストを背景としたエネルギー効率の高いサーボ改造 | +0.4% | ドイツ、英国、イタリア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
EVバッテリーエンクロージャー、クラッシュ構造、およびフレキシブル生産
バッテリーエンクロージャーとクラッシュ構造は、多くの従来型ボディパネルプログラムよりも深い絞り深さ、厳しい公差、高いプレス力を必要とします。これらの部品には、先進高強度鋼およびアルミニウム合金に対応した成形プロセスも必要です。2025年9月、フォルクスワーゲンはMEB+バッテリーフレームを123部品から単一のアルミニウム鋳造品に移行すると発表し、プラットフォーム設計の選択が設備要件をいかに変化させるかを示しました。欧州産業用プレス機械市場は、メーカーが大型構造部品にギガスタンピングを選択した場合にも恩恵を受けます。これらのシステムは高トン数と制御された成形条件を必要とするためです。混流生産はプログラマブルサーボラインに追加的な役割を与えます。EVバッテリートレイ作業と従来型ボディパネルの間を、ライン全体を再構築することなく切り替えられるためです。この柔軟性はハイブリッド駆動技術を支援し、EVと内燃機関車両の需要が依然として不均一な状況に対応します。
自動化、労働力確保、および接続型プレスセル
労働力不足により、送り、搬送、検査、力監視を自動化する設備の価値が高まっています。欧州のメーカーはそのため、プレスラインをスタンドアロン機械としてではなく、接続されたセルとして評価しています。国際ロボット連盟は2024年に欧州で85,000台の産業用ロボットが設置されたと報告しており、成形設備周辺における自動化マテリアルハンドリングの普及を支えています。[1]国際ロボット連盟、「欧州のロボット設置台数は高水準を維持」、国際ロボット連盟、ifr.org ビジョンベースの金型保護とクローズドループプロセス制御により、反復作業における手動介入を削減できます。これらの追加機能は品質保証を向上させますが、立ち上げ作業を長期化させ、熟練技術者の必要性を高めます。欧州産業用プレス機械市場は、労働代替による恩恵を受ける一方で、統合スキルの不足という別の制約にも直面しています。
欧州における老朽化プレス設備の更新
近代化の機会は、ドライブ交換にとどまらず、PLCのアップグレード、デジタルHMI、センサー、安全システム、自動フィーダー、生産モニタリングにまで及び、メーカーは機械全体を交換することなく既存プレスの性能を向上させることができます。改造プロジェクトは、段取り替え時間、プロセス再現性、エネルギーモニタリング、予防保全も改善でき、資本予算が逼迫した工場にとって魅力的です。このトレンドは、既存のプレスフレームが機械的には使用可能な状態にあるものの、最新の自動化や接続性を欠く中小規模の加工業者や自動車部品サプライヤーの間で特に顕著です。モジュール式改造パッケージ、遠隔診断、スペアパーツサポート、ライフサイクルサービス契約を提供できる設備サプライヤーは、定期保全と完全な機械交換の間の需要を取り込むことができます。生産要件がより厳しくなるにつれ、トン数、速度、自動化能力が限られた老朽プレスは、最終的に改造から交換へと移行する可能性が高く、単一の交換サイクルではなく、新規設備購入の段階的なパイプラインを生み出します。
EV・内燃機関生産向けフレキシブル混流プレスライン
欧州のOEMは、2035年の新型内燃機関乗用車廃止フレームワークが維持されている中でも、車両需要の不確実性への対応を続けています。プログラマブルサーボプレスとクイックダイチェンジシステムにより、工場はライン全体を再構築することなく、バッテリートレイ、構造部品、従来型ボディパネルの間で切り替えることができます。この柔軟性はダウンタイムを削減し、設備投資を保護し、変化する生産スケジュールへの対応を可能にします。調整可能なラム動作プロファイルにより、1本のラインで従来型鋼、ボロン鋼、アルミニウム、複合材料ブランクを加工することもできます。その結果、欧州全体でEV生産量が不均一な状況が続く中、メーカーは適応性の高いプレスシステムへの投資を選択する傾向が強まっています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設備コスト、エネルギーコスト、および資金調達制約 | -0.9% | 欧州全域、特にドイツ、イタリア、英国 | 短期(2年以内) |
| 自動車生産の変動と設備稼働率の低下 | -0.7% | ドイツ、フランス、イタリア、スペイン | 短期(2年以内) |
| 接続型プレスにおけるサイバーセキュリティ、機械安全、および検証負担 | -0.5% | 欧州全域 | 中期(2~4年) |
| 熟練した立ち上げ技術者および工具統合技術者の不足 | -0.4% | ドイツ、イタリア、フランス | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い設備コスト、エネルギーコスト、および資金調達制約
欧州の産業用エネルギー価格は主要な貿易相手国のいくつかを上回る水準にあり、プレス集約型メーカーの運営コストを押し上げています。[2]欧州委員会、「サイバーレジリエンス法」、欧州委員会、digital-strategy.ec.europa.eu エネルギー集約型の金属加工事業者は、機械効率の改善、アイドルタイムの削減、エネルギーモニタリングシステムの導入に対してより大きな圧力にさらされています。そのコストは改造の根拠を支持する一方で、新規設備購入に充てられる資金を減少させます。中小規模の加工業者や自動車サプライヤーは、エネルギーコスト、高い借入コスト、不透明な受注見通しという困難な組み合わせに直面しています。欧州投資銀行は、特に中東欧においてエネルギー集約型製造業の中小企業向けの資金調達ギャップを指摘しています。これにより更新サイクルが長期化し、顧客は制御アップグレード、サーボ改造、予知保全、自動化追加を通じて既存プレスの稼働寿命を延長しようとする傾向が強まります。[3]欧州投資銀行、「EIB投資レポート2024/2025欧州におけるイノベーション、統合、簡素化」、欧州投資銀行、eib.org 接続型プレスは、立ち上げ前に機械安全、サイバーセキュリティ、検証作業も必要とします。これらの要件は、顧客が経験豊富なエンジニアリングチームや工具統合チームを持たない場合にプロジェクトスケジュールを延長させ、プレス本体の基本価格を超えた総導入コストを増加させます。
自動車稼働率低下と投資遅延
自動車生産の変動は、新規スタンピング・成形ラインへの近期投資を制限します。2025年最初の7ヶ月間のEU新車登録台数は2024年同期比で0.7%減少しました。工場稼働率が低い場合、OEMおよびティア1サプライヤーは大規模なグリーンフィールドプレス設備の承認を行いにくくなります。車両台数、モデル投入、EV普及ペースをめぐる不確実性は、メーカーが大規模なライン更新よりも段階的な能力投資を優先する傾向をさらに強める可能性があります。需要は代わりに、自動化、制御近代化、サーボ改造、状態監視システムを含む既存ラインの生産性、エネルギー効率、柔軟性を改善するアップグレードへとシフトする可能性があります。サイバーレジリエンス法の報告義務は2026年9月から適用され、機械規制は2027年1月から適用されるため、接続型設備の設計および適合作業が追加されます。サプライヤーはそのため、サイバーセキュリティ、機能安全、文書化、適合性評価に追加のエンジニアリングリソースを割り当てる必要が生じる可能性があります。2027年以降の明確な実施要件は投資判断を支援する可能性がありますが、当面のコストおよびスキル負担を取り除くものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
駆動・作動技術別:サーボアーキテクチャが油圧プレスに対してシェアを拡大
油圧プレスは深絞り、鍛造、複合材料圧縮成形に適しているため、2025年の欧州産業用プレス機械市場の35.4%を占めました。その他およびハイブリッド駆動技術は2031年までにCAGR 7%で成長すると予測されています。サーボ電動およびサーボ油圧システムは、先進鋼成形およびバッテリーエンクロージャー加工向けの調整可能な動作プロファイルをサポートします。ANDRITZ Schulerは2026年1月にサーボ制御油圧ポンプドライブと高ストロークレート能力を備えたHFA plus+ファインブランキングシリーズを発表しました。機械式プレスは、速度が生産性の核心となる高量スタンピングに引き続き対応しています。
サーボ機械式プレスは、混流生産向けにモーションコントロールと機械的速度を組み合わせています。サーボ油圧システムは、ポンプがオンデマンドで動作するため、接続電力需要とオイル冷却ニーズを低減できます。これにより、高い電力価格に直面するユーザーの運用コスト回収を支援します。産業用プレス機械産業は、品質・保全作業にプロセスデータを活用できる統合制御へと移行しています。機械規制は、2027年1月から接続型制御システムにおけるサイバーセキュリティを必須の健康・安全要件とします。購入者は、工場レベルで必要な適合作業を削減できる事前認証済みドライブおよび制御パッケージを優先する可能性があります。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


プレス力・能力別:超高トン数がEV構造プログラムを支援
101~500トン帯は、ボディパネル、産業部品、一般加工に対応するため、2025年の欧州産業用プレス機械市場規模の31.9%を占めました。2,000トン超のプレスは2031年までにCAGR 7.3%で成長すると予測されています。バッテリーエンクロージャー成形と大型EV構造部品が超高トン数システムへの関心を高めています。フォルクスワーゲンの2025年MEB+プラットフォーム発表は、部品統合が車両プラットフォームに必要な生産設備をいかに変化させるかを示しています。100トン以下のプレスは、電子機器組立、医療機器、精密ハードウェアにおける役割を維持しています。
501~1,000トンおよび1,001~2,000トン帯は、一般加工と最大規模の自動車システムの中間に位置します。これらの帯域では、統合コイル送りとロボット搬送が競争入札の価値を高めています。購入者はまた、力変位モニタリングとデジタルプロセスログを標準機能として求めています。エコデザイン要件は、特に固定速度油圧システムがエネルギー効率上の問題を生じさせる場合に、ドライブの選択に影響します。これにより、産業用プレス機械産業の中間帯で競合するサプライヤーの最低機能セットが引き上げられます。顧客が同一設備からエネルギーデータとトレーサビリティを必要とする場合、低仕様の製品は競争上不利な立場に置かれます。
用途・プロセス別:EV組立作業に伴い接合が拡大
スタンピング、ブランキング、パンチングは、自動車、家電、電気エンクロージャー生産に支えられ、2025年の欧州産業用プレス機械市場規模の30%を占めました。組立、圧入、接合は2031年までにCAGR 7.7%で成長すると予測されています。特にティア1およびティア2自動車サプライヤーの間で、短い生産ロット、複数材料、頻繁な工具交換に対応できるフレキシブルな機械への需要がますます高まっています。EV生産には、バスバー圧着、セルからモジュールへの組立、プレス荷重下での構造接合、精密ファスナー取り付けが必要です。TRUMPFは2026年9月にカメラソーティングと自動曲げセルへの直接接続を備えたTruPunch 5000を発表しました。ロボット搬入、ビジョン検査、自動工具ハンドリング、生産監視ソフトウェアとのプレス統合は、メーカーが手動介入を減らしながら高いスループットを求める中でますます重要になっています。
電気機器とデータセンター建設は、スタンピング能力に対する自動車需要の低下を部分的に相殺できます。電力配電機器、開閉装置、冷却システム、電気キャビネットの拡大が、板金成形・パンチング設備への追加需要を生み出しています。深絞りと板金成形はEV作業において引き続き重要です。アルミニウムおよび先進鋼ブランクには制御されたブランクホールド力が必要なためです。鍛造プレスは重車両、航空宇宙ファスナー、パワートレイン部品に対応します。圧縮成形と粉末圧縮は、精度要件がより強い価格設定を支持できる医療・電子機器ユーザーに対応します。医療機器規制は、高リスク製品に対してより強力なエビデンス、トレーサビリティ、品質管理を要求します。これらの要件は、正確で監視された成形プロセスへの需要基盤を生み出し、メーカーは基本的なプレス能力に加えて、クローズドループ力監視、寸法検査、プロセストレーサビリティ、自動品質文書化をますます重視しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
最終用途産業別:自動車が数量を維持しながら医療がより速く成長
自動車・輸送は2025年の欧州産業用プレス機械市場の40.4%を占めました。医療・精密製造は2031年までにCAGR 8%で成長すると予測されています。自動車はボディパネル、構造部品、車両サブシステム全体でプレスを使用するため、引き続き中心的な位置を占めています。EVへの移行は設備要件も変化させており、アルミニウム、高強度鋼、銅、その他の軽量材料の使用が増加し、より厳密な力とプロセス制御が求められています。その購買サイクルは電気自動車普及のペースと輸入競争にさらされ続けています。
電気・電子機器ユーザーは、変圧器、開閉装置、ケーブル端末ハードウェア、半導体施設向けの成形部品を必要としています。欧州チップス法は半導体能力の拡大を支援しており、精密ハウジングおよびリードフレーム加工への需要を増加させる可能性があります。データセンターの拡大と電力網の近代化は、電気エンクロージャー、冷却部品、バスバー、電力配電機器への追加需要源となっています。産業機械、家電、建設機械はより安定した需要基盤を提供します。エネルギー・電力機器もタービン部品、熱交換器プレート、電解槽ハウジングを通じてプレス需要を支えています。医療製造は、再現性、トレーサビリティ、自動検査が重要なコンパトで高精度なプレスへの需要をさらに支援します。欧州産業用プレス機械市場は、これらの用途が自動車プログラムと並行して拡大する場合、単一の最終用途サイクルへの依存度が低下します。このバランスは自動車リスクを排除するものではありませんが、利用可能な需要源の幅を改善します。
地域分析
ドイツは2025年に27.5%のシェアで欧州産業用プレス機械市場をリードしました。同国は地域内で最も深い自動車プレスラインとプレス設備メーカーの集積を有しています。ANDRITZ Schuler、TRUMPF、SMS group、Siempelkampはドイツに大規模な国内サプライヤー基盤を形成しています。高い産業用電力コストは、サーボ改造とより効率的な制御の商業的根拠を強化します。イタリアとフランスが次の主要国内市場ですが、需要環境は異なります。イタリアはロンバルディア州とエミリア=ロマーニャ州の精密工具クラスターから恩恵を受けています。Mecolpress、Prima Industrie、Salvagniniなどのメーカーは、グローバルな顧客基盤を持つ国内設備基盤を支えています。フランスは原子力発電が主体の電力システムにより比較的安定した電力価格を有していますが、自動車の過剰生産能力が近期のプレス支出を制限する可能性があります。英国は独自の認証環境のもとで運営されており、精密成形プレスへの需要を支える航空宇宙サプライチェーンを有しています。
スペインはFagor Arrasateと、プレスユーザーのエネルギーコスト改善に貢献できる再生可能エネルギー能力から恩恵を受けています。ロシアは輸出規制により西側の先進プレス技術から隔離されており、欧州サプライヤーにとってのアドレス可能な輸出機会を縮小させています。欧州その他地域は2031年までにCAGR 5.6%で成長すると予測されています。ポーランド、チェコ共和国、ルーマニア、スウェーデンはサプライチェーンの多様化に伴い製造能力を拡大しています。中東欧の拠点は、低い運営コストと拡大するサービスカバレッジを通じてティア1プレスユーザーを引き付けることができます。
競合状況
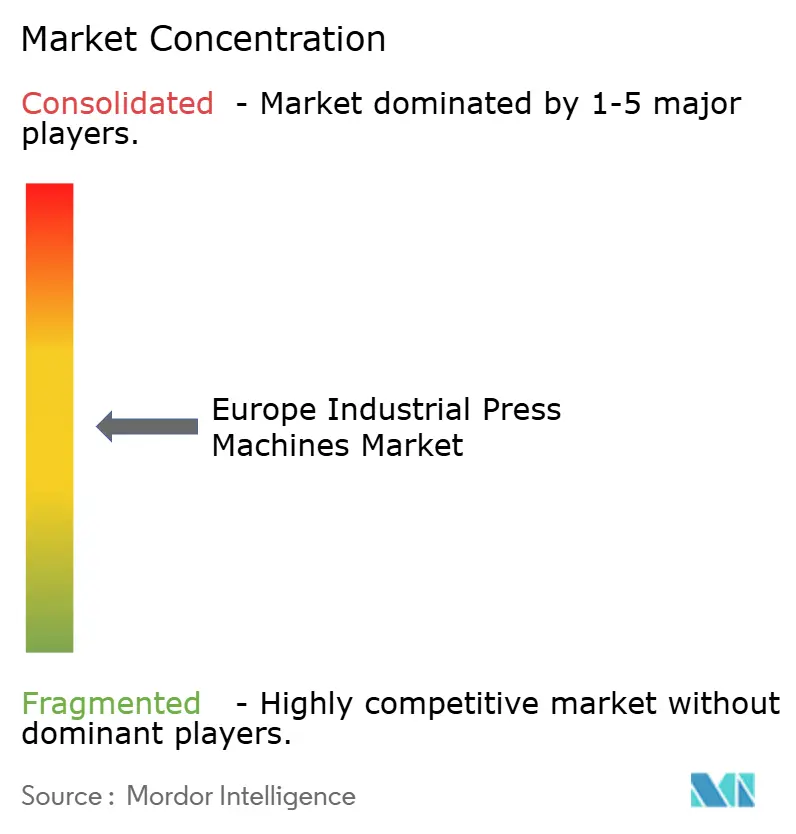
欧州産業用プレス機械市場は中程度の市場集中度を示しています。Schuler Inc.は機械式、サーボ、油圧プレスシステムの幅広いラインナップを有しています。TRUMPF、AMADA、Bystronic、Fagor Arrasateは重複する用途と設備カテゴリーで競合しています。Schuler Inc.のHFA plus+の開発は、サプライヤーがサーボ制御油圧設計を活用してファインブランキングの効率を改善している様子を示しています。TRUMPFの2026年9月の発表は、自動化、カメラベースのソーティング、機械間接続への同様の注力を示しています。
BystronicとSalvagniniは、プレスブレーキおよび曲げシステムにおける生産管理・ネスティングソフトウェアで差別化を図っています。このソフトウェアは機械データを生産計画・品質プロセスと連携させるため、スイッチングコストを生み出す可能性があります。トルコのサプライヤーであるDurmazlarとBaykalは、コスト重視の欧州用途において価格競争力で競合しています。2027年の機械要件は、接続型設備の認証作業を増加させる可能性があります。大手サプライヤーは、事前統合された制御、文書化、立ち上げ、アフターセールスサポートを提供する場合に優位性を得ることができます。
Mecolpress、LVD Company、Hare Press Limitedは、フレキシブルな構成と地域サービスを備えた500トン以下のサーボおよび油圧設備で競合しています。この低能力帯、大型統合自動車ラインの市場よりも断片化が進んでいます。イタリアおよび東欧の老朽化設備はサーボ油圧改造の機会を生み出しています。ポーランドとチェコ共和国でのサービスカバレッジは、これらの地域でティア1施設が拡大するにつれてますます重要になっています。ソフトウェアネイティブの計画プロバイダーも、プレスセルのスケジュールを基幹システムおよび品質システムと連携させることでスイッチングコストを高める可能性があります。
欧州産業用プレス機械産業のリーダー企業
Schuler Inc.
AIDA Engineering, Ltd.
SMS group GmbH
Fagor Arrasate S. Coop.
Siempelkamp Maschinen- und Anlagenbau GmbH
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年9月:TRUMPFはハノーバーで開催されたEuroBLECHにて新世代TruPunch 5000を発表しました。22メトリックトンのプレス力、最大毎分1,600ストローク、AIサポートのカメラソーティング、SheetMaster自動化プラットフォームを介したTruBend Center 7030曲げセルとの直接統合を特徴としています。このシステムは、急成長する電子機器最終用途セグメントにおける制御盤およびデータセンター部品製造業者を対象としています。
- 2026年7月:Schuler Inc.はドイツのシューラー部門でさらに約500名の人員削減を発表し、構造的に弱い自動車セクター需要を理由として挙げました。この決定は、過去5年間でグループ全体の従業員数をすでに2,000名以上削減した広範なリストラに続くものであり、自動車の過剰生産能力が欧州の主要プレスOEMに与える直接的な影響を浮き彫りにしています。
- 2026年1月:Schuler Inc.はFeintoolと共同でHFA plus+ファインブランキングプレスシリーズを発表しました。3,200kNから15,500kNのプレス力に対応し、最大毎分85ストロークを実現します。新しいサーボ制御油圧ポンプドライブは、従来の固定速度油圧システムと比較してエネルギー効率を二桁台のパーセンテージで改善します。2台の8,800kNパイロットシステムがドイツのゲッピンゲン本社から米国市場向けに製造されました。


欧州産業用プレス機械市場レポートの調査範囲
欧州産業用プレス機械市場は、駆動技術別(油圧プレス、空圧プレス、その他)、プレス力別(100トン以下、101~500トン、その他)、用途別(鍛造、粉末圧縮、その他)、最終用途産業別(航空宇宙・防衛、電気・電子、その他)、地域別(ドイツ、イタリア、フランス、その他)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
| 従来型機械式プレス |
| サーボ機械式プレス |
| 油圧プレス |
| 空圧プレス |
| その他およびハイブリッドプレス |
| 100トン以下 |
| 101~500トン |
| 501~1,000トン |
| 1,001~2,000トン |
| 2,000トン超 |
| スタンピング、ブランキング、パンチング |
| 深絞りおよび板金成形 |
| 鍛造 |
| 矯正および一般成形 |
| 圧縮成形 |
| 粉末圧縮 |
| 組立、圧入、接合 |
| その他のプレス用途 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 産業機械・設備 |
| 電気・電子 |
| 家電・耐久消費財 |
| 建設・重機 |
| エネルギー・電力機器 |
| 金属製品・一般製造 |
| 医療・精密製造 |
| その他の最終用途産業 |
| ドイツ |
| イタリア |
| フランス |
| 英国 |
| スペイン |
| ロシア |
| 欧州その他地域 |
| 駆動・作動技術別 | 従来型機械式プレス |
| サーボ機械式プレス | |
| 油圧プレス | |
| 空圧プレス | |
| その他およびハイブリッドプレス | |
| プレス力・能力別 | 100トン以下 |
| 101~500トン | |
| 501~1,000トン | |
| 1,001~2,000トン | |
| 2,000トン超 | |
| 用途・プロセス別 | スタンピング、ブランキング、パンチング |
| 深絞りおよび板金成形 | |
| 鍛造 | |
| 矯正および一般成形 | |
| 圧縮成形 | |
| 粉末圧縮 | |
| 組立、圧入、接合 | |
| その他のプレス用途 | |
| 最終用途産業別 | 自動車・輸送 |
| 航空宇宙・防衛 | |
| 産業機械・設備 | |
| 電気・電子 | |
| 家電・耐久消費財 | |
| 建設・重機 | |
| エネルギー・電力機器 | |
| 金属製品・一般製造 | |
| 医療・精密製造 | |
| その他の最終用途産業 | |
| 地域別 | ドイツ |
| イタリア | |
| フランス | |
| 英国 | |
| スペイン | |
| ロシア | |
| 欧州その他地域 |


レポートで回答される主要な質問
2031年までの欧州産業用プレス機械市場の予測は?
市場は2031年までに5.28 ビリオン 米ドルに達し、2026年からCAGR 4.3%で成長すると予測されています。この予測は、プログラマブルでエネルギー効率の高い成形システム、統合生産セル、特殊な現代的製造設備への需要を反映しています。
欧州で最も急速に成長しているプレス技術はどれですか?
その他およびハイブリッド駆動技術は2031年までにCAGR 7%で成長すると予測されています。ユーザーはプログラマブルモーション、効率改善、複合材料車両部品との互換性のためにこれらのシステムを選択しています。
最も多くの設備需要を生み出している最終用途用途はどれですか?
自動車・輸送は2025年の需要の40.4%を占めました。医療・精密製造はCAGR 8%で最も高い予測成長率を示しており、より厳しい公差とトレーサビリティニーズに支えられています。
欧州でサーボプレスの採用が進んでいる理由は何ですか?
サーボシステムは、EV・従来型車両プログラム向けの制御されたモーション、低エネルギー需要、混流生産をサポートします。また、旧来の油圧設備に関連する接続電力と冷却要件を削減することもできます。
サプライヤーにとって最も強い機会を持つ欧州諸国はどこですか?
ドイツは自動車・設備製造基盤により最大の国内市場です。ポーランド、チェコ共和国、ルーマニア、スウェーデンは、製造能力とサービスネットワークが拡大するにつれて欧州その他地域内での成長を支えています。
EU規制はプレスの購買決定にどのような影響を与えますか?
機械、サイバーセキュリティ、エネルギー効率、トレーサビリティの要件は、統合制御と事前認証済み設備パッケージの価値を高めます。これらの要件は、立ち上げ前の設計、検証、適合作業を追加する可能性もあります。
最終更新日:



