
Tamanho e Participação do Mercado Europeu de Cartões de Presente e Cartões de Incentivo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 74.40 Bilhões de dólares |
| Tamanho do Mercado (2026) | 79.63 Bilhões de dólares |
| Tamanho do Mercado (2031) | 111.86 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.03 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Cartões de Presente e Cartões de Incentivo pela Mordor Intelligence
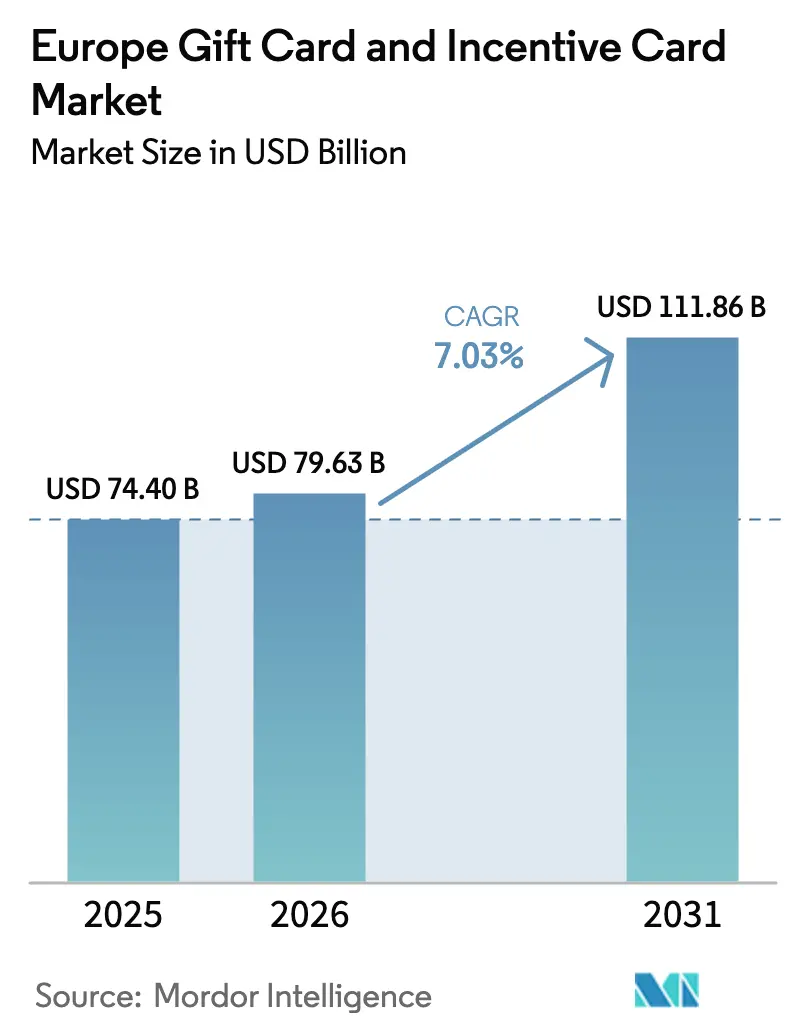
O tamanho do mercado europeu de cartões de presente e cartões de incentivo foi avaliado em USD 74,40 mil milhões em 2025 e estima-se que cresça de USD 79,63 mil milhões em 2026 para atingir USD 111,86 mil milhões até 2031, a um CAGR de 7,03% durante o período de previsão (2026-2031). Um ecossistema de pagamentos digitais em expansão, a ampla aceitação de carteiras móveis e os trilhos de pagamento instantâneo ancoram esta trajetória de crescimento. Os orçamentos de incentivo corporativo permanecem o maior motor de receita, mas os hábitos de autoconsumo e orçamentação da Geração Z acrescentam uma camada de procura estável e não sazonal. A PSD3 e a Carteira de Identidade Digital da UE simplificam o KYC e permitem recarregamentos instantâneos, compensando parcialmente os novos limites de valor de EUR 150 para carregamentos pré-pagos anónimos. Os esquemas municipais de múltiplos comerciantes e as iniciativas de pagamento pan-europeias alargam ainda mais os volumes endereçáveis ao reduzir as fricções transfronteiriças no mercado europeu de cartões de presente e cartões de incentivo. A intensidade competitiva é moderada: os operadores incumbentes de grande escala exploram infraestruturas de liquidação pan-regionais, enquanto as fintechs nativas em API visam nichos de utilização e lacunas geográficas para ganhar quota.
Principais Conclusões do Relatório
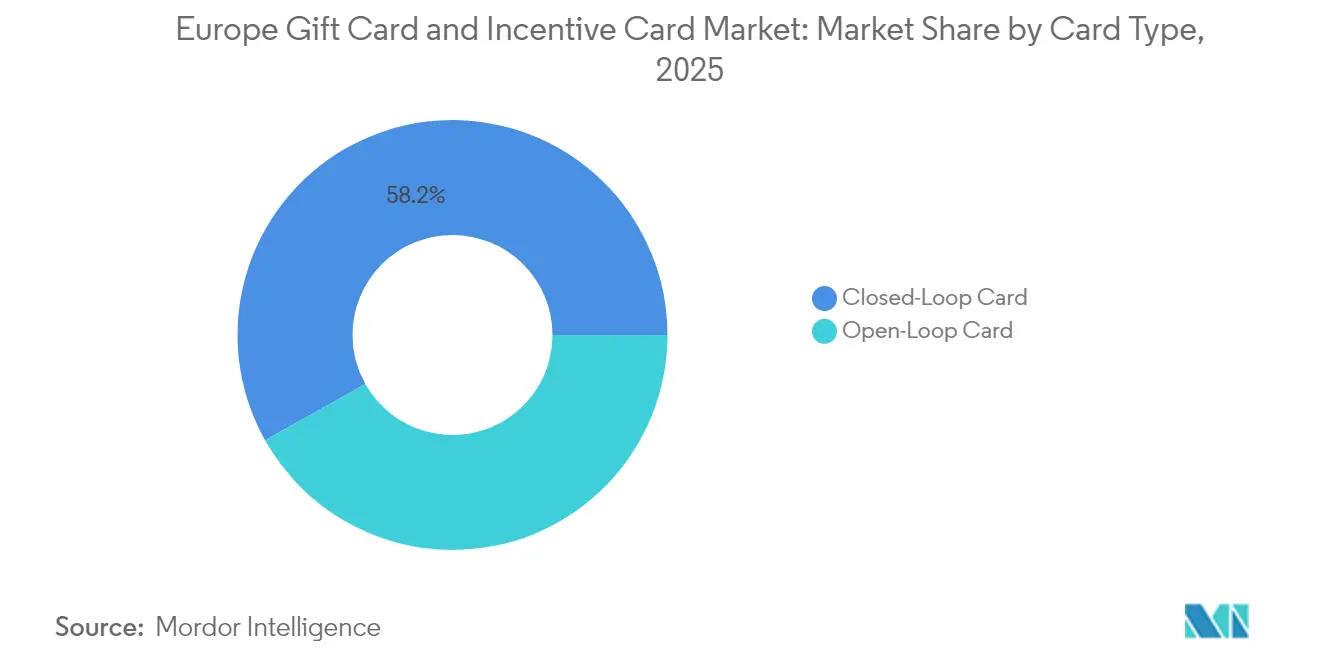
- Por tipo de cartão, os produtos de circuito fechado detinham 58,15% da quota do mercado europeu de cartões de presente e cartões de incentivo em 2025, enquanto os formatos de circuito aberto no mercado europeu de cartões de presente e cartões de incentivo deverão expandir-se a um CAGR de 8,78% até 2031.
- Por formato, os cartões digitais captaram 57,80% do tamanho do mercado europeu de cartões de presente e cartões de incentivo em 2025, e a emissão digital no mercado europeu de cartões de presente e cartões de incentivo deverá avançar a um CAGR de 10,12% ao longo do período de previsão.
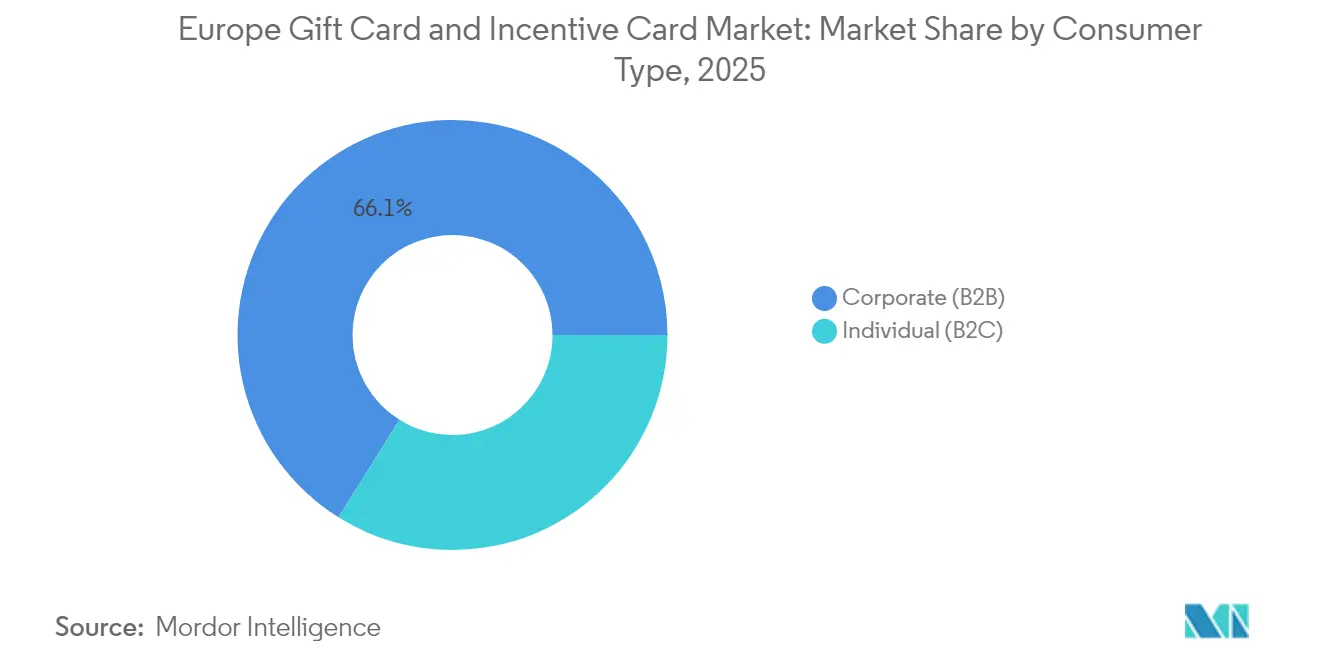
- Por tipo de consumidor, o segmento corporativo B2B comandava 66,10% do mercado europeu de cartões de presente e cartões de incentivo em 2025, ao passo que a procura individual B2C no mercado europeu de cartões de presente e cartões de incentivo regista o crescimento mais rápido, a um CAGR de 8,42% até 2031.
- Por canal de distribuição, as vendas online representaram 61,90% do tamanho do mercado europeu de cartões de presente e cartões de incentivo em 2025, e a penetração online no mercado europeu de cartões de presente e cartões de incentivo está a crescer a um CAGR de 11,75%.
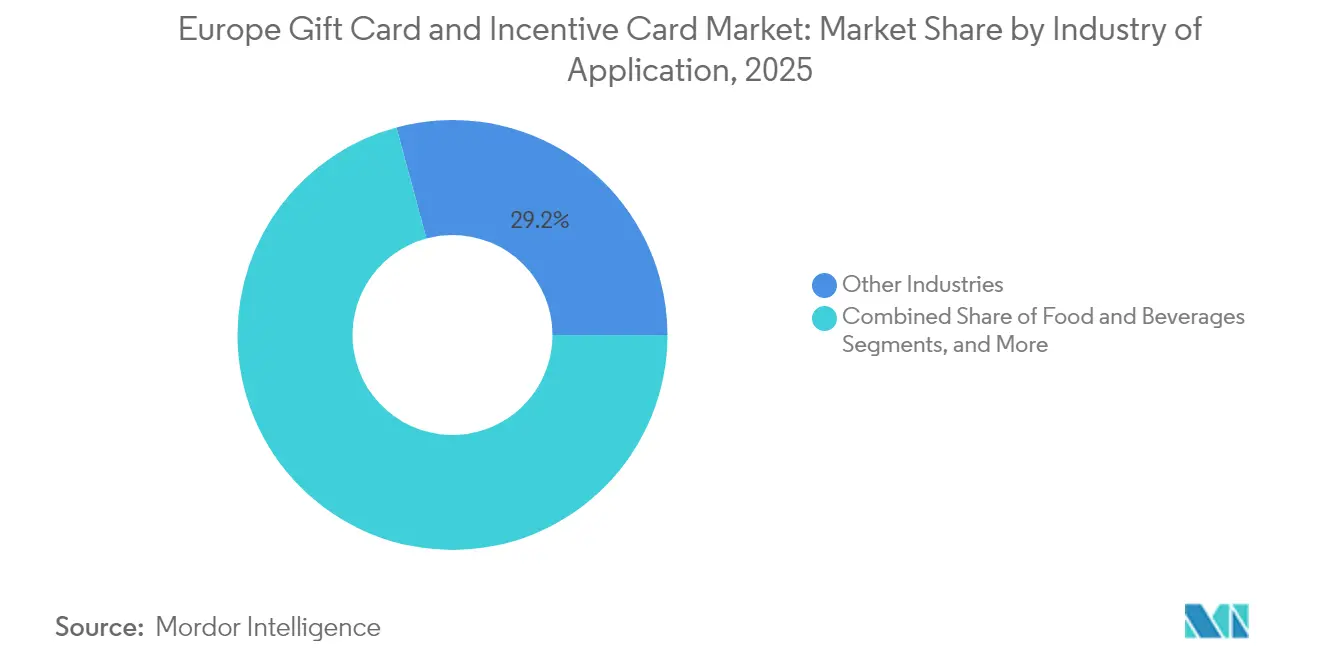
- Por aplicação setorial, o segmento de outros setores detinha 29,20% do tamanho do mercado europeu de cartões de presente e cartões de incentivo em 2025, enquanto a eletrónica de consumo lidera o crescimento no mercado europeu de cartões de presente e cartões de incentivo, registando um CAGR de 10,05% até 2031 e ultrapassando categorias tradicionais como alimentos e bebidas.
- Por país, o Reino Unido dominou com uma quota de receita de 23,30% do mercado europeu de cartões de presente e cartões de incentivo em 2025, enquanto a Espanha é o segmento nacional de crescimento mais rápido do mercado europeu de cartões de presente e cartões de incentivo, com um CAGR de 9,10%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Proliferação do comércio eletrónico e carteiras móveis | +1.8% | Global, liderança nórdica | Médio prazo (2–4 anos) |
| Expansão de programas de incentivo corporativo | +2.1% | DACH, Benelux, Países Nórdicos | Longo prazo (≥ 4 anos) |
| Adoção de autoconsumo e orçamentação pela Geração Z | +1.2% | Mercados urbanos da UE | Médio prazo (2–4 anos) |
| Cartões municipais de múltiplos comerciantes "cidade local" | +0.7% | Bélgica, Países Baixos como pioneiros | Longo prazo (≥ 4 anos) |
| PSD3 e recarregamentos instantâneos via Carteira de Identidade Digital da UE | +1.4% | A nível da UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação do Comércio Eletrónico e Carteiras Móveis
O comércio móvel impulsiona agora uma quota crescente das transações de comércio eletrónico, e os pagamentos sem contacto dominam os volumes nos pontos de venda em toda a região nórdica[1]Ecommerce Europe, "Relatório Europeu de Comércio Eletrónico 2024," Ecommerce Europe, ecommerce-europe.eu. À medida que as carteiras ganham ubiquidade, os consumidores percebem cada vez mais os cartões de presente de valor armazenado como uma extensão sem fricção dos hábitos de pagamento quotidianos. O resgate tokenizado elimina barreiras no checkout e incentiva ofertas espontâneas, especialmente em sítios transfronteiriços onde os cartões tradicionais incorrem em taxas de câmbio mais elevadas. Os retalhistas beneficiam de taxas de estorno mais baixas e fluxos de dados mais ricos, reforçando as integrações de fidelização e consolidando o momentum sustentado no mercado europeu de cartões de presente e cartões de incentivo.
Expansão de Programas de Incentivo Corporativo
Os empregadores europeus que enfrentam mercados de trabalho apertados alocam orçamentos de recompensa não monetária mais elevados. Os cartões de presente digitais proporcionam envolvimento mensurável, eficiência fiscal e distribuição instantânea em escala. A integração com plataformas HRIS e ERP permite o carregamento automatizado, o acompanhamento de gastos em tempo real e a conformidade multinacional. As aquisições pan-regionais da Edenred exemplificam uma estratégia de expansão progressiva concebida para aprofundar a quota de carteira nas carteiras de clientes[2]Edenred, "Resultados do Ano Completo 2024," Edenred, edenred.com. Os valores médios de encomenda elevados e os ciclos recorrentes estabilizam os fluxos de receita e prolongam a dominância do segmento corporativo no mercado europeu de cartões de presente e cartões de incentivo.
Cartões Municipais de Múltiplos Comerciantes "Cidade Local"
Os municípios belgas e neerlandeses emitem cartões pré-pagos restritos a códigos postais locais, canalizando euros dos consumidores para as PME de bairro e acompanhando o impacto económico através de dados de resgate anonimizados. Os comerciantes acolhem bem o tráfego garantido, e as câmaras municipais aproveitam as narrativas de ESG para garantir subsídios do Fundo de Coesão da UE. Os operadores fintech obtêm marketing subsidiado e um lugar privilegiado em futuras rondas de estímulo, posicionando o mercado europeu de cartões de presente e cartões de incentivo para uma integração mais profunda no setor público a longo prazo.
PSD3 e Recarregamentos Instantâneos Viabilizados pela Carteira de Identidade Digital da UE
A PSD3 eleva as transferências de crédito instantâneas, harmoniza as regras de acesso a dados e reduz as fricções de autenticação, enquanto os projetos-piloto da Carteira de Identidade Digital da UE combinam identificações biométricas com credenciais de pagamento. Os emitentes de cartões de presente podem incorporar botões "recarregar agora" que obtêm IBANs verificados diretamente, eliminando os custos dos esquemas de cartões e reduzindo a exposição à fraude. A participação da Visa no projeto-piloto de 80 membros sinaliza o apoio mainstream à iniciativa. A convergência das atualizações regulatórias e tecnológicas alarga a aceitação transfronteiriça e expande ainda mais o mercado europeu de cartões de presente e cartões de incentivo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Fraude e estornos em cartões de presente digitais | -0.8% | Mercados de alto volume | Curto prazo (≤ 2 anos) |
| Restrições de limite de valor KYC/AML | -0.6% | A nível da UE | Médio prazo (2–4 anos) |
| Risco de substituição pelo Euro Digital e pelo esquema Wero iminentes | -1.1% | Núcleo da Zona Euro | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Fraude e Estornos em Cartões de Presente Digitais
Redes de fraude exploram a entrega rápida de códigos e carregamentos anónimos, causando perdas diretas aos emitentes e escrutínio regulatório. O ScamClassifier da Mastercard categoriza os vetores de ataque emergentes e evidencia a velocidade com que os criminosos se adaptam a novos canais. Embora as análises avançadas mitiguem os riscos, os fornecedores de menor dimensão enfrentam limitações de recursos, e o aumento das preocupações com fraude pode reduzir o apetite dos consumidores no mercado europeu de cartões de presente e cartões de incentivo.
Risco de Substituição pelo Euro Digital e pelo Esquema Wero Iminentes
O Euro Digital planeado pelo Banco Central Europeu, com limite entre EUR 1.500 e EUR 2.500 por carteira, visa facilitar os pagamentos a retalho de pequeno valor[3]Banco Central Europeu, "Euro Digital – Atualização do Progresso da Fase de Preparação," Banco Central Europeu, ecb.europa.eu. Em paralelo, a rede SCT Inst instantânea do consórcio Wero desafia a dominância dos esquemas internacionais. Ambos poderiam deslocar casos de uso básicos de valor armazenado, mas as promoções de marca e as funções de fidelização ricas em análise oferecem nichos defensáveis para os fornecedores de cartões de presente no mercado europeu de cartões de presente e cartões de incentivo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Cartão:
A Dominância do Circuito Fechado Enfrenta a Inovação do Circuito AbertoOs cartões de circuito fechado geraram 58,15% do tamanho do mercado europeu de cartões de presente e cartões de incentivo em 2025, capitalizando nas integrações de fidelização dos retalhistas e nos fluxos de resgate previsíveis. No entanto, espera-se que os formatos de circuito aberto registem um CAGR de 8,78% ao longo do período de previsão, à medida que os compradores transfronteiriços e os trabalhadores remotos valorizam a aceitação universal. As atualizações de tokenização da Mastercard reduzem as lacunas de fraude percebidas e impulsionam a aceitação pelos comerciantes, reforçando o momentum do circuito aberto no mercado europeu de cartões de presente e cartões de incentivo.
Os retalhistas contra-atacam com vantagens aprimoradas de circuito fechado — cashback por níveis, eventos de crédito bónus e gamificação nativa em aplicação — que elevam o valor ao longo da vida útil. Os agregadores fintech incorporam agora ambos os tipos de cartão em catálogos unificados, permitindo que os clientes corporativos alternem com base na dispersão da força de trabalho, no tratamento fiscal e nas análises de resgate. À medida que as carteiras de Identidade Digital da UE entram em funcionamento, as lacunas de aceitação transfronteiriça diminuem, redefinindo ainda mais as dinâmicas de quota.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis aquando da aquisição do relatório


Por Tipo de Formato:
Os Cartões Digitais Atingem Massa CríticaA emissão digital ultrapassou os cartões físicos em 2025, captando 57,80% do tamanho do mercado europeu de cartões de presente e cartões de incentivo, e está projetada para expandir a um CAGR de 10,12%. Os objetivos ambientais, as expectativas de entrega instantânea e o armazenamento em carteira móvel impulsionam esta inflexão. Os códigos QR, os passes NFC e os invólucros eletrónicos imprimíveis combinam conveniência com estética partilhável. As variantes físicas continuam a ressoar onde a oferta tátil é importante, mas o aumento das taxas de encomenda e as regulamentações sobre resíduos plásticos mantêm o pêndulo firmemente a favor do digital.
As campanhas de aumento de saldo gamificadas e os estímulos de compra derivados de IA elevam ainda mais a velocidade de resgate. Os fornecedores reinvestem as poupanças resultantes da redução da impressão em chatbots de serviço ao cliente mais ricos e em suporte linguístico localizado, aguçando a sua vantagem competitiva no mercado europeu de cartões de presente e cartões de incentivo.
Por Tipo de Consumidor:
O Segmento Corporativo Impulsiona a Criação de ValorOs compradores corporativos representaram 66,10% do tamanho do mercado europeu de cartões de presente e cartões de incentivo; os ciclos de aquisição em bloco ligados a kits de integração e bónus pontuais sazonais sustentam uma procura resiliente. A emissão API em tempo real reduz a carga de trabalho dos recursos humanos em entidades multinacionais e fornece relatórios de gastos prontos para auditoria. A utilização individual B2C, alimentada pela autogestão orçamental da Geração Z, cresce a um CAGR de 8,42%, alargando os ciclos médios de resgate e atenuando o pico sazonal natalício outrora pronunciado no mercado europeu de cartões de presente e cartões de incentivo.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis aquando da aquisição do relatório
Por Canal de Distribuição:
Os Canais Online Capturam a Transformação DigitalOs portais online detinham 61,90% do tamanho do mercado europeu de cartões de presente e cartões de incentivo em 2025 e estão a crescer a um CAGR de 11,75%. A distribuição direta via API para aplicações BNPL, neobancas e checkouts de comércio eletrónico alarga o alcance com um custo marginal negligenciável. As prateleiras de supermercado e as estações de serviço offline continuam a atrair compradores por impulso, mas o momentum do tráfego migra para modelos de clique e recolha que combinam compras eletrónicas com levantamento em loja, sustentando um percurso híbrido para o crescimento futuro.
Por Aplicação Setorial:
A Eletrónica de Consumo Emerge como Líder de CrescimentoO segmento de outros setores detinha 29,20% do tamanho do mercado europeu de cartões de presente e cartões de incentivo em 2025. A eletrónica de consumo supera todos os verticais com um CAGR de 10,05%, refletindo os preços médios de venda elevados e as recompensas para colaboradores com elevada literacia tecnológica. Os retalhistas pré-carregam cartões de presente antes dos lançamentos de produtos de referência, fixando a procura e suavizando os ciclos de planeamento do aprovisionamento. Os segmentos de viagens, entretenimento e serviços profissionais mantêm trajetórias sólidas de um dígito através de integrações de fidelização e pacotes promocionais, reforçando a diversidade setorial do mercado europeu de cartões de presente e cartões de incentivo.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis aquando da aquisição do relatório
Por País:
Liderança do Reino Unido Encontra a Aceleração EspanholaO Reino Unido reteve 23,30% do tamanho do mercado europeu de cartões de presente e cartões de incentivo em 2025, beneficiando de culturas de benefícios corporativos estabelecidas e de trilhos de banca aberta maduros. A Espanha lidera o crescimento com um CAGR de 9,10%, à medida que a penetração dos telemóveis inteligentes converte compradores habituados ao dinheiro em utilizadores de carteiras. A Alemanha, a França e a Itália proporcionam escala com crescimento estável alinhado com a regulamentação, enquanto o Benelux e as regiões nórdicas são pioneiros em integrações de pagamento instantâneo que influenciam padrões de mercado mais amplos no mercado europeu de cartões de presente e cartões de incentivo.
Análise Geográfica
Mercado de Cartões de Presente e Cartões de Incentivo da Europa Ocidental
A infraestrutura digital do Reino Unido, o elevado uso de pagamentos sem contacto e a adoção de benefícios de recursos humanos sustentam a sua liderança. As regras pós-Brexit obrigam os emissores a manter duas vias de conformidade paralelas, mas os requisitos de dever ao consumidor da FCA reforçam a confiança dos clientes e mantêm os volumes de gastos. O boom do comércio eletrónico em Espanha coincide com um tratamento fiscal favorável sobre vales de refeição e mobilidade, impulsionando a penetração dos cartões digitais. As empresas francesas expandem as opções de conversão de vales em dinheiro, enquanto inquéritos alemães destacam a predisposição dos consumidores para produtos adjacentes a CBDC, sugerindo uma potencial canibalização, mas também uma adoção mais fluida de funcionalidades inovadoras de valor armazenado.
Mercado de Cartões de Presente e Cartões de Incentivo do Benelux e dos Países Nórdicos
Os mercados do Benelux tiram partido da orquestração de pagamentos instantâneos: a utilização do SCT Inst na Bélgica demonstra uma velocidade de liquidação que ajuda os emissores a oferecer recargas em tempo real. Os países nórdicos, embora de menor dimensão em valor absoluto, lideram a Europa em carregamentos de cartões per capita, criando um laboratório vivo para o resgate por carteira biométrica e recargas automáticas associadas a subscrições. Em conjunto, as variações regionais exigem estratégias de entrada no mercado em múltiplas camadas, reforçando a complexidade e a oportunidade no mercado europeu de cartões de presente e cartões de incentivo.
Panorama regulatório
Os cartões-presente e cartões de incentivo na Europa situam-se na intersecção entre serviços de pagamento, moeda eletrônica e regras de AML/CFT. Os produtos de circuito aberto normalmente se qualificam como moeda eletrônica de acordo com a segunda Diretiva de Moeda Eletrônica (Diretiva 2009/110/CE), enquanto os programas de circuito fechado podem se enquadrar na exclusão de rede limitada, dependendo de quão restritivamente a rede de aceitação é definida e avaliada pelas autoridades nacionais competentes.
A política está avançando para um conjunto de regras da UE mais consolidado por meio da PSD3 e do Regulamento de Serviços de Pagamento (PSR). Em maio de 2026, a comissão ECON do Parlamento Europeu aprovou o texto acordado nas negociações iniciais de segunda leitura para a PSD3/PSR, que atualiza o tratamento das instituições de pagamento e instituições de moeda eletrônica e visa reduzir a arbitragem regulatória. Em relação à conformidade em crimes financeiros, o lançamento da Autoridade Europeia de Combate à Lavagem de Dinheiro (AMLA) a partir de 1º de janeiro de 2026 adiciona uma camada de supervisão mais centralizada. Os requisitos existentes de devida diligência do cliente baseados em limites de moeda eletrônica (por exemplo, cerca de 150 EUR para valor armazenado e 50 EUR para determinados usos online) continuam a moldar o design de produtos, os fluxos de integração de clientes e os limites de carregamento anônimo.
Análise da cadeia de valor
A cadeia de valor abrange emissores (bancos e instituições de moeda eletrônica), gestores de programas e plataformas de recompensas (gestão de catálogos, integração de clientes, liquidação e reconciliação), e viabilizadores técnicos (tokenização, provisionamento de carteiras, análise de fraude e ferramentas de KYC/AML). A aceitação e o resgate são realizados por meio de redes de comerciantes e infraestruturas de bandeiras de pagamento para cartões de circuito aberto, e por meio de PDVs de comerciantes de circuito fechado e plataformas de e-commerce para programas específicos de varejistas. A distribuição ocorre por duas vias principais: canais digitais (portais de emissores e agregadores, plataformas de RH e recompensas, e integrações via API em aplicativos) e canais offline (varejistas e outros pontos físicos usados para ativação e recargas), com amplo alcance no varejo em toda a UE sustentando essa presença.
A classificação regulatória é um ponto de fricção fundamental, particularmente para distribuidores e agentes. As negociações da PSD3/PSR e as posições do setor destacadas pela EuroCommerce se concentraram em esclarecer que a distribuição de produtos de moeda eletrônica, como cartões-presente, não constitui automaticamente um serviço de pagamento regulado, o que de outra forma imporia obrigações de conformidade mais pesadas a comerciantes e intermediários. Os requisitos de interoperabilidade e segurança na área SEPA são apoiados pelo SEPA Cards Standardisation Volume, mantido pelo European Payments Stakeholders Group, moldando a consistência da aceitação de cartões, a autenticação e os controles de risco nas jornadas de resgate transfronteiriças.
Panorama Competitivo
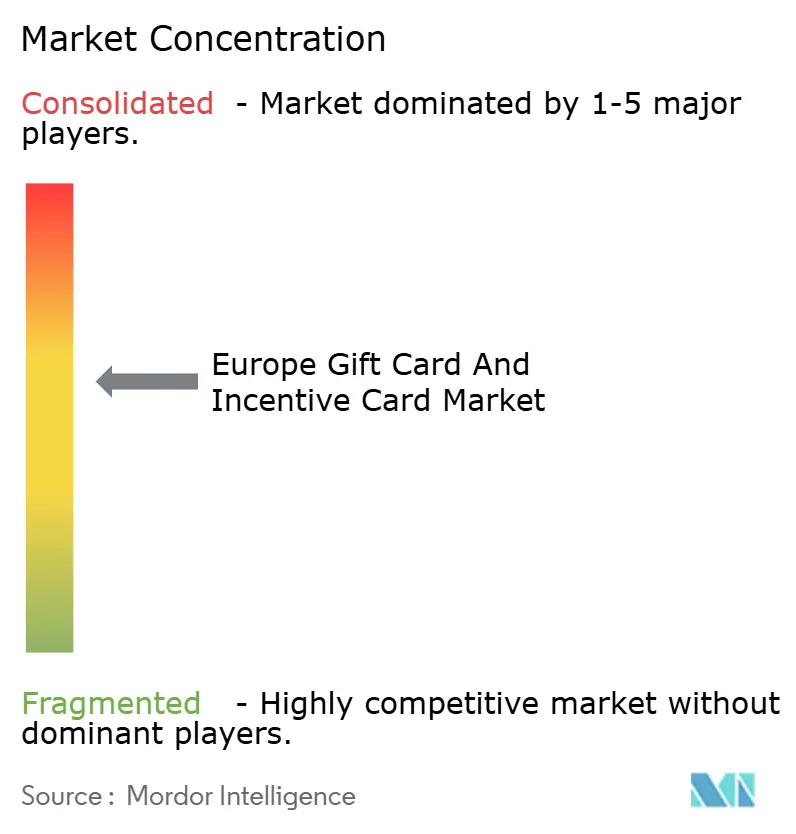
O mercado europeu de cartões de presente e cartões de incentivo apresenta uma concentração moderada: Edenred, Sodexo, Blackhawk Network, WeGift e InComm controlam conjuntamente uma quota considerável do mercado. As aquisições da Edenred na Dinamarca e no Brasil ampliam a profundidade do catálogo e o potencial de venda cruzada. A Sodexo implementa projetos-piloto de "cartões de escolha" de gastos múltiplos que permitem aos trabalhadores alternar entre subsídios de refeição, mobilidade e bem-estar, intensificando os ciclos de envolvimento do utilizador. A Blackhawk Network incorpora códigos de emissão instantânea nos checkouts de mercearias online para aumentar os valores do carrinho. Operadores nativos em API como Tango Card e WeGift constroem trilhos de emissão de marca branca para neobancas, aproveitando a integração rápida para subcotarem os preços dos operadores históricos. O quadro de pagamento instantâneo de baixas comissões planeado pelo consórcio Wero de 16 bancos visa desintermediar os esquemas internacionais de cartões, prometendo alívio de custos para os emitentes de cartões de presente de alto volume.
Os fornecedores orientados para criptoativos, como a Bitrefill, convertem ativos digitais em saldos de comerciantes, atraindo detentores de ativos especulativos e comunidades de jogos. A MyBeezBox, vocacionada para a hotelaria, disponibiliza experiências para hotéis que pretendem fluxos de receita acessórios. Os operadores incumbentes respondem com controlos de fraude por aprendizagem automática que os rivais de menor dimensão têm dificuldade em financiar, preservando uma vantagem de escala mesmo à medida que a comoditização da API intensifica a concorrência no mercado europeu de cartões de presente e cartões de incentivo.
Líderes do Setor Europeu de Cartões de Presente e Cartões de Incentivo
Edenred
Sodexo
Blackhawk Network
InComm Payments
WeGift
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Cartões de Presente e Cartões de Incentivo
- WeGift
- OptioPay GmbH
- Swile
- Amazon
- Tango Card
- HUBUC
- MyBeezBox
- Bitrefill
- Buybox
- Retailo
- Blackhawk Network
- Edenred
- Sodexo
- Gyft
- Givex
- InComm Payments
- Voucher Express
- Giftcloud
- Ryft
- Miconex

Oportunidades de mercado e perspectivas futuras
Está se formando um espaço em branco em torno da emissão e do resgate digital de menor fricção, especialmente quando os programas de recompensas corporativas exigem conformidade multipaís e cumprimento rápido. O avanço em maio de 2026 do trabalho sobre a PSD3/PSR no nível da comissão ECON do Parlamento Europeu reforça a direção para uma delimitação mais clara entre serviços de pagamento e atividades de moeda eletrônica. O engajamento político da EuroCommerce durante 2025 destaca os riscos comerciais de manter a distribuição de moeda eletrônica de baixo valor viável para grandes redes de varejo. Os provedores que operacionalizam controles em toda a UE (KYC/AML, fraude e reconciliação), mantendo fluxos de checkout simples, têm um caminho direto para expandir catálogos e a participação entre compradores corporativos que exigem auditabilidade.
Uma segunda frente de oportunidade é vincular cartões-presente a pagamentos programáveis ou condicionais e ferramentas de fidelidade que estão sendo exploradas em todo o ecossistema de pagamentos europeu mais amplo. O Banco Central Europeu vem operando uma plataforma de inovação do euro digital que examinou pagamentos condicionais para casos de uso do tipo fidelidade, como vouchers automatizados, descontos e gatilhos de cashback, criando um ponto de referência tecnológico para mecânicas de incentivo além do valor armazenado de uso único. Separadamente, o tratamento do IVA sobre vouchers permanece complexo entre os Estados-Membros, reforçado pelo relatório da Comissão Europeia nos termos do Artigo 410b da Diretiva do IVA e por mudanças subsequentes de IVA a nível nacional em 2026. Isso favorece plataformas que conseguem codificar a classificação de vouchers e a lógica tributária por país e categoria de resgate para reduzir erros em programas pan-europeus.
Recent Industry Developments in Mercado Europeu de Cartões de Presente e Cartões de Incentivo
- Julho de 2026: A Edenred Payment Solutions lançou o Web Push Provisioning para entregar cartões virtuais diretamente em carteiras digitais via web, SMS ou e-mail, sem exigir download de aplicativo. Isso reduz a fricção de ativação para a emissão digital em escala e apoia a implantação mais rápida de programas de cartões virtuais de incentivo e presente em múltiplos canais.
- Maio de 2026: A InComm Payments firmou parceria com a Zip para permitir pagamentos parcelados na compra de cartões-presente dentro do aplicativo Zip. A parceria amplia os casos de uso voltados para acessibilidade em cartões-presente digitais e adiciona um caminho de compra financiado por BNPL a uma categoria de produto que antes exigia pagamento antecipado.
- Setembro de 2024: Dezesseis bancos europeus formaram a iniciativa Wero e adquiriram iDeal e Payconiq para construir uma alternativa de pagamento baseada em SCT Inst. Uma estrutura de pagamento instantâneo liderada por bancos aumenta a pressão competitiva sobre as infraestruturas internacionais de bandeiras de cartão e intensifica a urgência para que os emissores de cartões-presente otimizem estratégias de custo e aceitação em toda a Zona do Euro.


Mercado Europeu de Cartões de Presente e Cartões de Incentivo Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, definimos o mercado europeu de cartões-presente e cartões de incentivo como o valor total dos cartões de valor armazenado emitidos para presentes ao consumidor, recompensas de funcionários e incentivos promocionais, oferecidos em forma física ou digital, e resgatáveis em um comerciante ou rede de pagamento.
Exclusões de escopo: cartões pré-pagos de folha de pagamento, instrumentos pré-pagos vinculados a remessas e cartões de viagem multimoeda não são contabilizados neste mercado.
Visão geral da segmentação
- Por Tipo de Cartão
- Cartão de Circuito Aberto
- Cartão de Circuito Fechado
- Por Tipo de Formato
- Cartão Digital
- Cartão Físico
- Por Tipo de Consumidor
- Individual (B2C)
- Corporativo (B2B)
- Por Canal de Distribuição
- Online
- Offline
- Por Setor de Aplicação
- Alimentos e Bebidas
- Saúde, Bem-Estar e Beleza
- Vestuário, Calçado e Acessórios
- Eletrónica de Consumo
- Outros Setores
- Por País
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- Benelux (Bélgica, Países Baixos e Luxemburgo)
- Países Nórdicos (Suécia, Noruega, Dinamarca, Finlândia e Islândia)
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental nos ajudou a mapear os fatores de demanda por trás da emissão e do resgate de cartões-presente e cartões de incentivo na Europa, e também nos ajudou a alinhar definições em torno de produtos de valor armazenado. Recorremos a fontes públicas como as estatísticas de pagamento do Banco Central Europeu, indicadores de consumo e comércio de varejo do Eurostat, e publicações da Comissão Europeia que moldam as regras de pagamentos e identidade digital.
Também utilizamos divulgações do setor, como relatórios anuais, apresentações para investidores de emissores e distribuidores, e atualizações de varejistas que descrevem o comportamento das vendas de cartões-presente, políticas de breakage e mudanças no mix digital. Quando precisávamos de contexto financeiro e noticioso consistente a nível de empresa entre países, utilizamos uma assinatura paga de inteligência e dados financeiros empresariais para agilizar a validação, e consultamos de forma limitada uma base de dados paga de embarques de importação-exportação para sinais de comércio relacionados a cartões e embalagens. Essas fontes são ilustrativas, e também revisamos outros materiais públicos e empresariais para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para confirmar o que está sendo contabilizado como produto de presente ou incentivo entre os países, e para testar premissas como participação digital, valores de carregamento típicos e prazos de resgate. Conversamos com emissores, gestores de programas, distribuidores, grandes varejistas e compradores corporativos de recompensas nas principais economias europeias, de modo que as lacunas da pesquisa documental pudessem ser preenchidas e o dimensionamento final pudesse ser verificado por cruzamento.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 17% |
| Nível médio: 53% | Líderes funcionais/de unidade: 30% |
| Players menores: 19% | Gerentes: 53% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma construção top-down que reconstrói o valor de mercado usando sinais de atividade de pagamento a nível europeu e o contexto de gastos no varejo, e depois estreita o conjunto de demanda para os casos de uso de presente e incentivo, aplicando padrões de adoção e uso aprendidos por meio de entrevistas. Depois disso, aproximações bottom-up seletivas foram usadas para corroborar os totais, como divulgações amostradas de emissores e varejistas, verificações de canal sobre o mix de distribuição, e uma verificação de sanidade no estilo preço médio de venda multiplicado pelo volume, usando valores de carregamento típicos.
As principais entradas do modelo incluíram a participação de cartões digitais versus físicos, a penetração de incentivos corporativos (uso em recompensas de funcionários e incentivos de vendas), o comportamento de resgate e breakage, e a divisão entre programas de circuito aberto e circuito fechado, onde isso afeta a captura de valor. Também acompanhamos a sazonalidade em torno de grandes eventos de varejo e como a participação do e-commerce muda o formato de entrega, o que ajudou a reduzir exageros nos trimestres de pico. As previsões foram construídas usando análise de cenários, em que os casos base, conservador e de adoção mais rápida foram vinculados ao consenso das entrevistas sobre o crescimento da emissão digital, a participação dos varejistas e as tendências de orçamento corporativo, e depois reconciliadas com a trajetória histórica.
Quando as entradas bottom-up estavam incompletas para países menores ou players privados, preenchemos as lacunas usando proporções de países pares e estruturas de canal conhecidas, seguidas por um ajuste final para que o uso per capita implícito permanecesse razoável para cada mercado.
Validação de dados e ciclo de atualização
A validação foi realizada por meio de triangulação entre múltiplos sinais, seguida por verificações de variância nos níveis de agregação por país e por região, de modo que quaisquer saltos anormais pudessem ser explicados. Comparamos os resultados com indicadores independentes, como a direção dos gastos no varejo, o uso de instrumentos de pagamento e o ritmo relatado de adoção de presentes digitais, e depois revisamos os valores discrepantes antes da aprovação final.
Se o feedback das entrevistas ou estatísticas públicas recém-divulgadas criassem uma incompatibilidade material com o modelo, entramos em contato novamente com as fontes para confirmar se a mudança era real ou decorrente de questões de definição, prazos ou conversão cambial. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos regulatórios ou de mercado importantes alteram as premissas. Antes da entrega, fazemos uma revisão final para garantir que os dados mais recentes estejam refletidos na narrativa e nos números.
Tamanho do mercado europeu de cartões-presente e cartões de incentivo da Mordor Intelligence comparado com outras estimativas publicadas
Os tamanhos de mercado publicados para a atividade de cartões-presente e cartões de incentivo na Europa costumam variar porque o limite do produto não é consistente entre as fontes, e porque a mesma cadeia de valor pode ser contabilizada em pontos diferentes. O momento também importa, já que os anos de relatório, as datas de conversão cambial e os ciclos de atualização nem sempre coincidem.
A principal lacuna vem de saber se instrumentos pré-pagos adjacentes são misturados ao total ou tratados separadamente, e de como o breakage e o valor recarregável são reconhecidos no número de mercado. Algumas fontes se apoiam mais nos gastos totais em cartões-presente ou em números voltados para o varejista, enquanto outras constroem a partir da atividade do lado do emissor e depois ajustam para padrões de resgate, o que pode movimentar os totais em vários bilhões de dólares. Excluir cartões pré-pagos de folha de pagamento e cartões pré-pagos relacionados a viagens, e manter o escopo focado em casos de uso de presente e incentivo (conforme modelado pela Mordor Intelligence), também altera a rapidez com que o mercado é apresentado como crescendo quando a emissão digital aumenta.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 74,40 bilhões de USD (2025) | |
| Editora de dados de pagamentos A | 78,90 bilhões de USD (2025) | Este número é apresentado como crescimento do valor de cartões-presente e não separa claramente os programas de incentivo nem exclui categorias pré-pagas adjacentes, podendo se aproximar mais dos gastos relatados do que do valor de mercado do lado do emissor após ajustes de breakage. |
| Banco de Dados do Setor B | 71,40 bilhões de USD (2024) | A estimativa está ancorada em um ano-base diferente e frequentemente enfatiza programas de varejistas de circuito fechado e divisões por canal, o que pode subestimar a atividade de incentivo de circuito aberto e alterar os totais com base em como a emissão digital é tratada. |
Em conjunto, a dispersão é explicada principalmente pelo que é incluído junto com os cartões de presente e incentivo, e por saber se o número reflete valor carregado, gasto, ou uma visão ajustada por resgate. Ao manter as entradas rastreáveis até a adoção, os valores de carregamento, o mix digital e o comportamento de resgate, as etapas de dimensionamento permanecem repetíveis e mais fáceis de validar quando o mercado muda.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado europeu de cartões de presente e cartões de incentivo em 2026?
O mercado europeu de cartões de presente e cartões de incentivo gerou USD 79,63 mil milhões em 2026, refletindo um momentum sustentado de pagamentos digitais.
Qual é a perspetiva de crescimento do mercado europeu de cartões de presente e cartões de incentivo até 2031?
As previsões indicam um CAGR de 7,03%, elevando o valor do mercado para USD 111,86 mil milhões até 2031.
Qual o formato de produto que cresce mais rapidamente no mercado europeu de cartões de presente e cartões de incentivo?
Os cartões digitais estão a expandir-se a um CAGR de 10,12% devido à integração em carteiras móveis, à entrega instantânea e às considerações de ESG.
Por que razão o segmento corporativo B2B domina o mercado europeu de cartões de presente e cartões de incentivo?
Os empregadores integram os cartões de presente em programas de benefícios escaláveis, conferindo ao segmento B2B 66,10% do tamanho do mercado em 2025 e proporcionando compras recorrentes de elevado valor.
Que alteração regulatória terá maior impacto no mercado europeu de cartões de presente e cartões de incentivo nos próximos dois anos?
A PSD3 e a Carteira de Identidade Digital da UE permitirão recarregamentos instantâneos, harmonizarão a autenticação e desbloquearão uma utilização transfronteiriça sem barreiras.
Que papel desempenhará o Euro Digital no mercado europeu de cartões de presente e cartões de incentivo?
Um lançamento em 2027 poderá substituir transações básicas de baixo valor, mas as promoções de marca, a análise de fidelização e as funções de recompensa corporativa mantêm os cartões de presente competitivamente diferenciados.
Página atualizada pela última vez em:



