
Tamanho e Participação do Mercado de Casas em Contêiner
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 78.27 Bilhões de dólares |
| Tamanho do Mercado (2032) | 109.01 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.85 % |
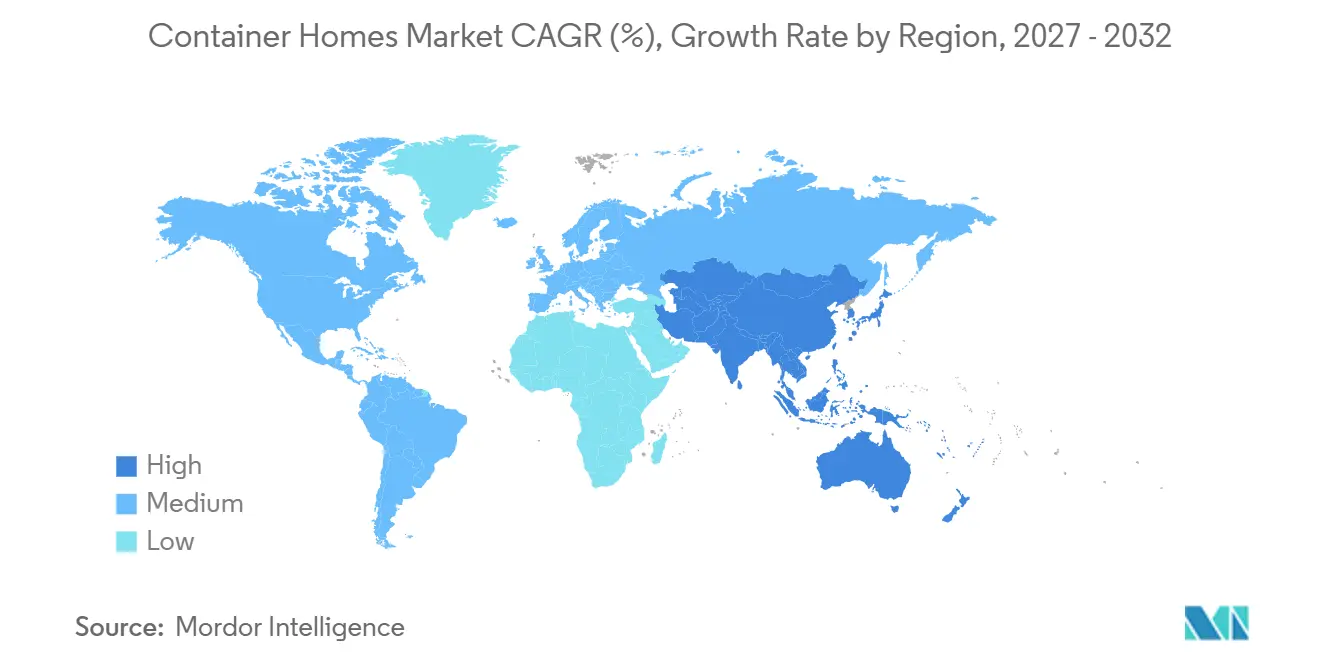
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
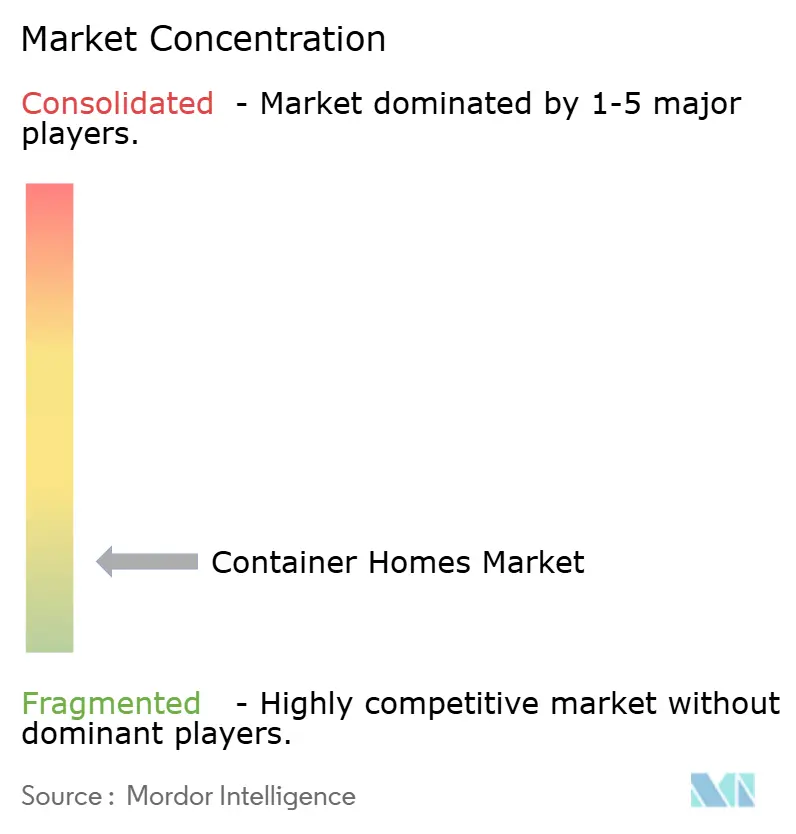
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Casas em Contêiner pela Mordor Intelligence
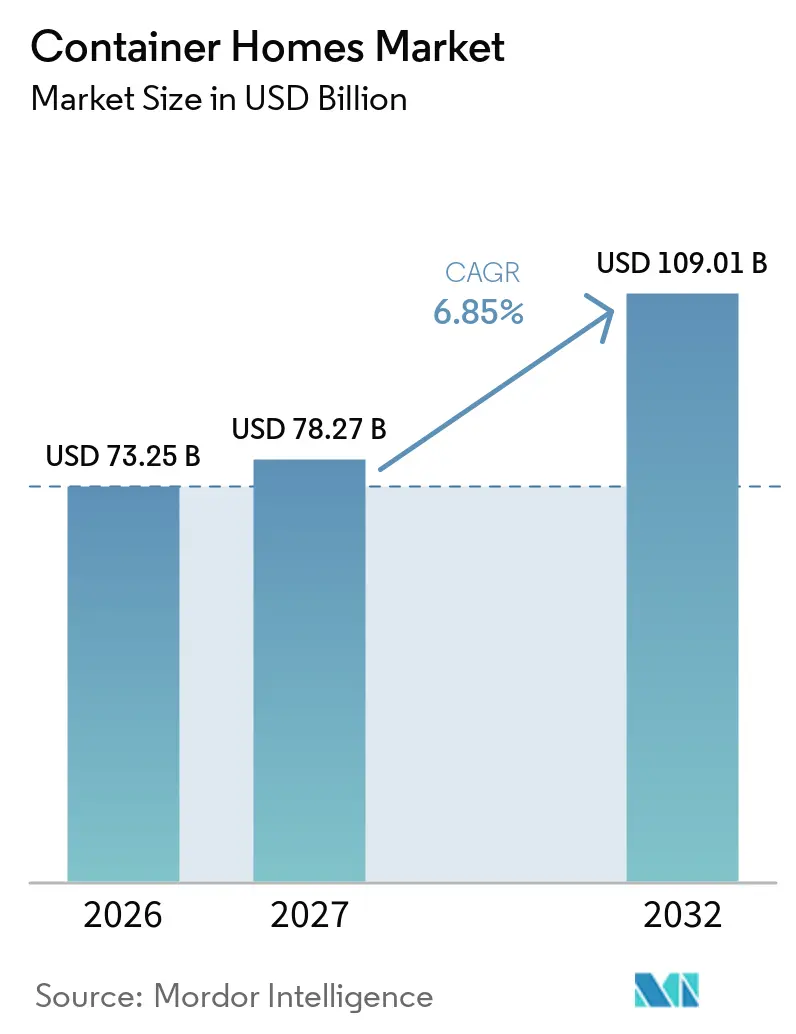
O tamanho do mercado de casas em contêiner foi avaliado em 73,25 bilhões de USD em 2026 e estima-se que cresça de 78,27 bilhões de USD em 2027 para 109,01 bilhões de USD até 2032, a um CAGR de 6,85% durante o período de previsão (2027-2032). As pressões de acessibilidade habitacional na América do Norte, Europa e Ásia-Pacífico sustentam a demanda por opções de construção de menor custo que podem ser planejadas para terrenos pequenos, entregues em etapas e adaptadas a uma variedade de requisitos residenciais ou institucionais. Nos Estados Unidos, 75% dos domicílios, ou 100,6 milhões de domicílios, não podiam arcar com uma nova casa unifamiliar com preço mediano de 459.826 USD a uma taxa de hipoteca de 6,5% em 2025. Projetos baseados em contêineres podem reduzir custos em 20% a 30% e encurtar os cronogramas de entrega de 6 a 12 meses para 2 a 4 meses, embora os resultados dependam do design, licenciamento e condições locais de mão de obra. Políticas de habitação pública, políticas de unidades habitacionais acessórias e requisitos de acomodação de emergência também sustentam o mercado de casas em contêiner. A consistência regulatória, o acesso ao financiamento, o desempenho da envolvente construtiva e a durabilidade comprovada a longo prazo determinarão se o mercado de casas em contêiner avança além de casos de uso especializados para uma entrega habitacional mais rotineira.
Principais Conclusões do Relatório
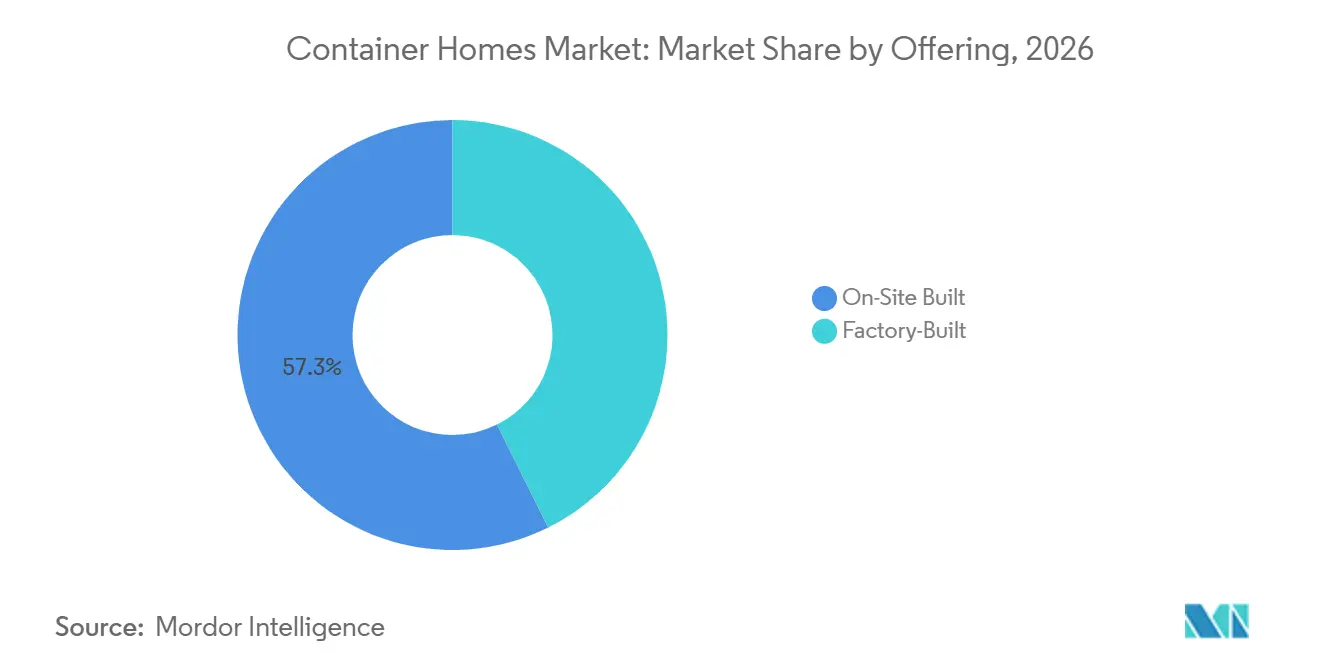
- Por oferta, a Construção no Local deteve 57,34% da participação do mercado de casas em contêiner em 2026, enquanto a Pré-fabricada em Fábrica tem previsão de crescer a um CAGR de 7,67% até 2032.
- Por tipo de construção, o Fixo deteve 56,12% da participação do mercado de casas em contêiner em 2026, enquanto o Móvel tem previsão de crescer a um CAGR de 8,05% até 2032.
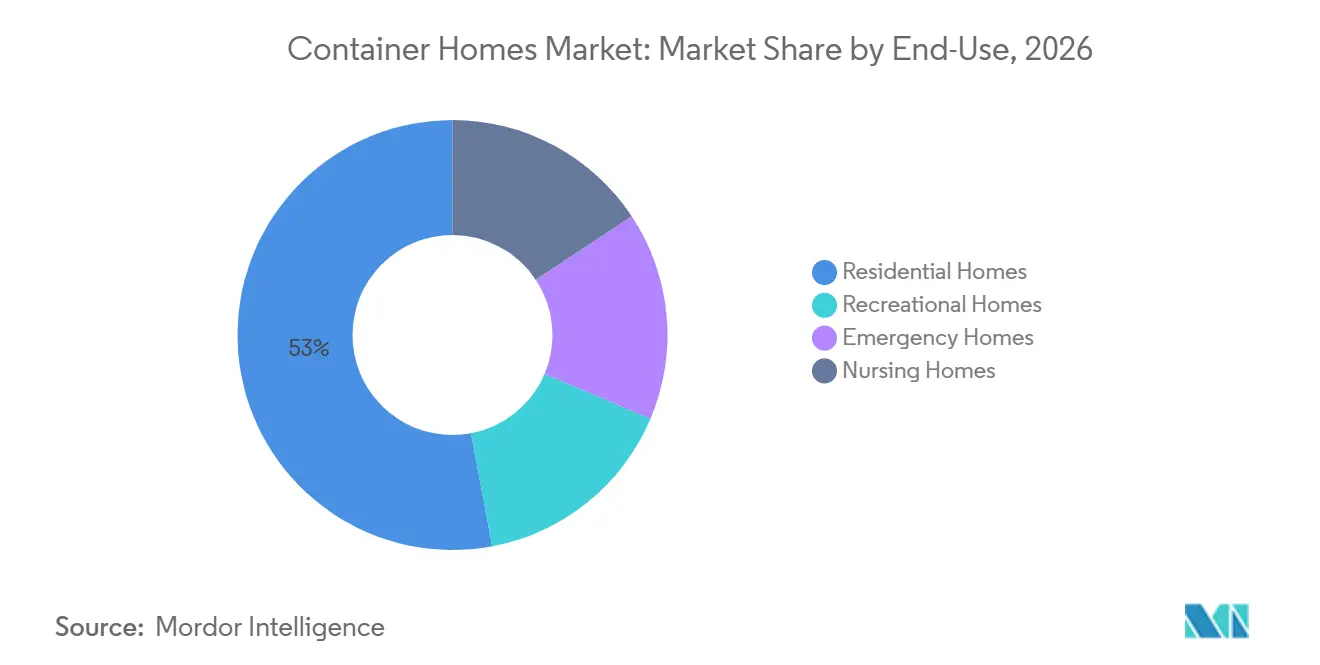
- Por uso final, as Residências detiveram 52,96% da demanda em 2026, enquanto as Habitações de Emergência têm previsão de crescer a um CAGR de 8,32% até 2032.
- Por geografia, a América do Norte deteve 38,65% da demanda em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 7,63% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Casas em Contêiner
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Custos Habitacionais e Pressão sobre a Acessibilidade | +2.0% | Global, mais agudo na América do Norte, no núcleo da UE e nas cidades-gateway da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão da Construção Modular e Pré-fabricada | +1.5% | Global, liderado pelos Estados Unidos, China, Canadá e Alemanha | Médio prazo (2-4 anos) |
| Sustentabilidade e Uso Circular de Contêineres de Aço | +1.0% | Global, com maior intensidade regulatória na UE, Austrália e Nova Zelândia | Médio prazo (2-4 anos) |
| Crescimento em Habitações para Alívio de Desastres e Implantação Rápida | +1.5% | Ásia-Pacífico, Oriente Médio e África, e América do Sul, com expansão para os estados do Golfo e nações insulares do Pacífico | Curto prazo (≤ 2 anos) |
| Reforma de Políticas de Unidades Habitacionais Acessórias (ADU) e Intensificação de Lotes Residenciais | +1.0% | América do Norte, com expansão inicial para Austrália e Nova Zelândia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Custos Habitacionais e Pressão sobre a Acessibilidade
A acessibilidade habitacional estrutural é um impulsionador central do mercado de casas em contêiner, pois muitos domicílios não conseguem se qualificar para casas recém-construídas. O Departamento de Habitação e Desenvolvimento Urbano dos Estados Unidos reportou 8,46 milhões de domicílios com necessidades habitacionais críticas em 2023, definidos como domicílios de locatários de renda muito baixa sem assistência habitacional que pagavam mais da metade de sua renda em aluguel. Essa necessidade não atendida sustenta o interesse em formatos habitacionais que requerem menos uso de materiais e cronogramas de construção mais curtos, tanto em locais urbanos quanto secundários, onde os preços dos terrenos e os encargos de aluguel podem limitar o desenvolvimento convencional. As casas em contêiner podem servir como uma opção prática quando terreno, fundações, serviços públicos e aprovações já estão disponíveis, em vez de substituir esses requisitos. Programas públicos de habitação acessível poderiam criar oportunidades de pedidos maiores para fornecedores que atendam aos requisitos de construção, acessibilidade e aquisição. O mercado de casas em contêiner, portanto, depende de os fabricantes traduzirem uma proposta focada em custo em uma entrega habitacional repetível e em conformidade com os códigos para agências públicas e compradores privados.
Expansão da Construção Modular e Pré-fabricada
A adoção mais ampla da construção em fábrica melhora o caso operacional para o mercado de casas em contêiner em projetos residenciais e institucionais. O Instituto de Construção Modular reportou que a construção modular permanente nos Estados Unidos atingiu 20,5 bilhões de USD em 2025, representando 5,1% da atividade de construção em seus segmentos medidos. A produção em fábrica pode reduzir os cronogramas de projetos em 20% a 50% em comparação com a construção intensiva no local. A fabricação controlada também pode melhorar a precisão dimensional, o planejamento de materiais e a documentação de verificações de qualidade antes que as unidades cheguem ao local do projeto. Esses atributos são relevantes quando os construtores enfrentam escassez de mão de obra qualificada, atrasos climáticos, produtividade irregular no canteiro de obras, a necessidade de coordenar múltiplos ofícios e expectativas mais rígidas de agências públicas ou proprietários de projetos institucionais. O mercado de casas em contêiner se beneficia quando os compradores veem as unidades pré-fabricadas em fábrica como um método de construção confiável, em vez de uma alternativa temporária.
Sustentabilidade e Uso Circular de Contêineres de Aço
A reutilização de contêineres de transporte pode sustentar o argumento ambiental para o mercado de casas em contêiner quando os projetos abordam isolamento, proteção contra corrosão e longevidade da construção desde o início. Um estudo de 2025 sobre uma casa de quatro contêineres em Madri constatou que um sistema usando placas de isolamento de Poliisocianurato (PIR) e uma fachada ventilada alcançou um uso de energia primária não renovável de 34 kWh/m²/ano e um certificado de desempenho energético com classificação A sob o enquadramento espanhol aplicável. Este resultado demonstra que as estruturas de aço podem atender aos objetivos energéticos quando a envolvente é projetada como um sistema completo, em vez de uma simples reforma interior. A baixa energia operacional é cada vez mais importante para compradores públicos e privados que consideram o desempenho do edifício ao longo de toda a vida útil, necessidades de manutenção, regulamentações energéticas locais e o custo de operação de habitações durante um período de ocupação prolongado. Este requisito favorece fornecedores que integram isolamento, ventilação, drenagem e proteção exterior no início do processo de design. Também limita o apelo de unidades de menor custo que dependem de reformas mínimas após a entrega.
Crescimento em Habitações para Alívio de Desastres e Implantação Rápida
A implantação rápida após desastres cria um canal de demanda distinto para o mercado de casas em contêiner, particularmente em áreas onde a reconstrução convencional levaria mais tempo. Os fabricantes forneceram unidades de contêiner isoladas e prontas para divisórias para comunidades deslocadas após o terremoto de março de 2025 em Mianmar, demonstrando como unidades padronizadas podem ser mobilizadas em condições urgentes[1]. Compradores governamentais e humanitários valorizam unidades que podem ser transportadas, instaladas, configuradas e conectadas a serviços essenciais rapidamente. Esses pedidos podem fornecer quantidades concentradas de encomendas que diferem das compras residenciais individuais e podem apoiar a capacidade planejada de fábrica, a implantação de mão de obra, o planejamento de estoque e os compromissos com fornecedores durante períodos de demanda irregulares. Os requisitos de acomodação resiliente e segura também elevam os padrões de desempenho climático, serviços públicos, conformidade com códigos locais e privacidade dos ocupantes. Fornecedores que atendem a esses requisitos podem usar projetos de emergência para estabelecer credenciais operacionais em aplicações adjacentes de habitação pública.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Zoneamento Fragmentado, Licenciamento e Requisitos de Código de Construção | -1.0% | América do Norte, com impacto secundário em centros urbanos da Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Infraestrutura Limitada de Hipoteca, Seguro e Avaliação | -1.5% | América do Norte e Europa, com menor impacto em compras à vista e locais emergentes financiados por Organizações Não Governamentais (ONGs) | Longo prazo (≥ 4 anos) |
| Requisitos de Desempenho Térmico, Corrosão e Climático | -0.5% | Global, com maior atrito em trópicos úmidos, locais de frio extremo e zonas de calor intenso do Golfo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Zoneamento Fragmentado, Licenciamento e Requisitos de Código de Construção
As regras locais de zoneamento e licenciamento continuam sendo uma restrição direta ao mercado de casas em contêiner. O Código Internacional de Construção de 2021 inclui disposições que reconhecem os contêineres de transporte como materiais de construção, mas a adoção e interpretação locais variam[2]. Um projeto aceito em uma jurisdição pode exigir alterações substanciais em outra. Isso aumenta os custos de engenharia, documentação, aprovação e gestão de projetos para fabricantes que operam em múltiplas cidades ou estados, particularmente quando o mesmo projeto base deve ser revisado para atender às interpretações locais. Construtores locais com relacionamentos estabelecidos com departamentos de construção têm vantagem nessas condições. Uma maior consistência na adoção de códigos e nas regras de planejamento reduziria a incerteza dos projetos e melhoraria a escalabilidade do mercado de casas em contêiner.
Infraestrutura Limitada de Hipoteca, Seguro e Avaliação
As casas em contêiner podem se enquadrar entre as classificações de imóvel convencional e habitação manufaturada. Essa incerteza dificulta que os compradores obtenham tratamento padrão para hipotecas, seguros e avaliações. Onde as vendas comparáveis são limitadas, avaliações conservadoras podem reduzir as relações empréstimo-valor e diminuir o poder de compra, mesmo quando uma unidade concluída atende ao código local e satisfaz a mesma necessidade habitacional que uma casa convencional. Credores e seguradoras também podem exigir evidências mais detalhadas sobre o design da fundação, durabilidade e conformidade com os códigos, o que pequenos construtores consideram difícil de gerenciar em diferentes mercados locais. O mercado de casas em contêiner ganhará acesso mais amplo entre os compradores de imóveis convencionais quando as práticas de financiamento e seguro reconhecerem consistentemente as unidades em conformidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta: A Construção no Local Permanece o Maior Formato, Enquanto a Pré-fabricada em Fábrica Ganha Impulso
A construção no local representou 57,34% da demanda em 2026. Essa posição reflete a disponibilidade de mão de obra de construção local, a flexibilidade para adaptar as unidades às condições do terreno e a capacidade de sequenciar o trabalho em torno dos requisitos locais de serviços públicos e fundações. Os métodos no local são relevantes para programas governamentais de habitação que priorizam o emprego local e a aquisição de empreiteiros próximos. Eles também se adequam a locais onde o transporte de unidades pré-fabricadas em fábrica, a logística de içamento, a entrega na última milha e as equipes de instalação qualificadas ainda não estão disponíveis. O setor de casas em contêiner continua a usar essa abordagem onde são necessários layouts personalizados, conexões de serviços públicos ou fornecimento local de materiais.
As unidades pré-fabricadas em fábrica têm previsão de expandir a um CAGR de 7,67% até 2032. O tamanho do mercado de casas em contêiner para unidades pré-fabricadas em fábrica é sustentado pela fabricação controlada, menor exposição climática, verificações de qualidade repetíveis e cronogramas de instalação mais previsíveis. O segmento modular permanente dos Estados Unidos atingiu 20,5 bilhões de USD em 2025, fornecendo uma base de fabricação mais ampla para métodos de entrega em fábrica. A fabricação automatizada de aço pode reduzir os custos de produção, melhorar a repetibilidade, reduzir a dependência de trabalho especializado no local e apoiar uma coordenação mais clara entre as equipes de instalação estrutural, interior e de serviços. Os fornecedores norte-americanos devem se diferenciar por meio de certificação, desempenho energético, suporte ao design, capacidade de instalação local e documentação clara para as autoridades aprovadoras.


Por Tipo de Construção: A Construção Fixa Ancora a Demanda Enquanto as Unidades Móveis Atendem à Implantação Rápida
A construção fixa deteve 56,12% da demanda em 2026. As instalações permanentes são comuns em ambientes residenciais e institucionais que requerem fundações, conexões de serviços públicos, aprovações de ocupação convencionais e uma relação de longo prazo com o terreno, em vez de realocação periódica. Esse formato se alinha melhor com a elegibilidade para hipotecas, o uso de propriedade a longo prazo e a integração com a infraestrutura de bairro estabelecida. As unidades fixas também permitem que os designers incorporem isolamento mais extenso, revestimento exterior, conexões de serviços e proteção climática durável. Esses requisitos apoiam o uso em locais onde os padrões de construção são rigorosos e os proprietários esperam uma longa vida útil.
As unidades móveis têm previsão de crescer a um CAGR de 8,05% até 2032. A demanda vem de acomodações de emergência, habitações sazonais para trabalhadores e aplicações de unidades habitacionais acessórias que requerem posicionamento flexível, dimensões de transporte gerenciáveis e a opção de reconfigurar o espaço conforme as necessidades mudam. Em Ka La'i Ola, em Lahaina, o Estado do Havaí concluiu uma comunidade de unidades habitacionais temporárias transportáveis alternativas para sobreviventes de incêndios florestais, ilustrando o papel das unidades modulares na recuperação de desastres. A instalação mais rápida é valiosa onde o deslocamento cria uma necessidade habitacional imediata. Os requisitos de licenciamento e serviços públicos continuam importantes, pois as unidades móveis ainda precisam de condições de terreno seguras e habitáveis.
Por Uso Final: Residências Lideram a Demanda Enquanto Habitações de Emergência Expandem Mais Rapidamente
As residências representaram 52,96% da demanda de casas em contêiner em 2026. A acessibilidade, os cronogramas de construção mais curtos e a adaptabilidade a lotes restritos sustentam essa posição para domicílios e pequenos incorporadores. Os domicílios podem usar estruturas de contêiner como residências principais, unidades secundárias ou pequenas adições a propriedades existentes onde as aprovações locais permitam e onde arranjos adequados de serviços públicos, drenagem e acesso possam ser feitos. As casas de lazer também geram demanda por meio de locais de hospitalidade remota e ecoturismo que valorizam a transportabilidade, layouts compactos e uso eficiente de terrenos com serviços. O mercado de casas em contêiner permanece intimamente ligado aos custos habitacionais locais, ao acesso ao terreno e à disponibilidade de terrenos com serviços.
As habitações de emergência têm previsão de crescer a um CAGR de 8,32% até 2032. Eventos relacionados ao clima e outros desastres requerem acomodação que possa ser rapidamente transportada, montada e preparada para ocupação. Os projetos de resposta ao terremoto de Mianmar em 2025 demonstraram a relevância de unidades de contêiner pré-configuradas para necessidades de abrigo em curto prazo. As casas de repouso também representam uma aplicação potencial para um espaço de cuidados escalável e em conformidade com os códigos em áreas rurais ou perturbadas com capacidade de construção limitada, particularmente quando instalações permanentes não podem ser entregues rapidamente. As expectativas de desempenho dos compradores humanitários podem melhorar a velocidade de montagem, a resiliência climática, a eficiência energética e a segurança interior em produtos residenciais.
Análise Geográfica
A América do Norte representou 38,65% da demanda em 2026. As pressões de acessibilidade habitacional nos Estados Unidos e a reforma mais ampla das políticas de unidades habitacionais acessórias estão impulsionando o interesse em construção residencial alternativa, particularmente em pequenos terrenos de preenchimento urbano que podem acomodar residências secundárias sem grande aquisição de terrenos. Até julho de 2025, 18 estados haviam legalizado amplamente as unidades habitacionais acessórias, criando mais locais potenciais para habitações compactas. O Canadá tem uma base de construção modular estabelecida que apoia a entrega pré-fabricada em fábrica em usos residenciais e de acomodação temporária, incluindo projetos que requerem maior certeza sobre controle de qualidade e programação de entrega. O México oferece oportunidades para reassentamento pós-desastre e programas de habitação de baixa renda, nos quais a aquisição pública pode ajudar a reduzir os custos de materiais e fundações.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,63% até 2032. A China combina capacidade de fabricação com a habilidade de implantar grandes números de unidades padronizadas após desastres, conectando fabricação de aço, design padronizado, planejamento de transporte e instalação rápida dentro de uma grande base de produção doméstica. A resposta ao terremoto de Mianmar em março de 2025 demonstrou como os fabricantes podem mobilizar rapidamente acomodações baseadas em contêineres. O Japão e a Coreia do Sul têm demanda por casas modulares de alta especificação em áreas sísmicas ativas, onde o desempenho estrutural, a qualidade da construção e a execução rápida do projeto são importantes para os compradores. Os mercados da ASEAN geram demanda por acomodações de emergência e habitações para trabalhadores, enquanto a Índia oferece um grande pipeline de unidades pré-fabricadas em fábrica potenciais vinculadas ao crescimento urbano e a programas de habitação acessível.
A Europa enfrenta um desafio persistente de oferta habitacional em várias grandes economias. As conclusões de habitação na Alemanha permaneceram abaixo de sua meta anual declarada em 2025, sustentando o interesse em métodos de construção mais rápidos que possam reduzir o tempo no local enquanto atendem aos requisitos de energia e segurança. Em Madri, uma envolvente de casa em contêiner testada alcançou um desempenho energético com classificação A, apoiando seu uso em locais com requisitos energéticos rigorosos. Os mercados nórdicos apoiam unidades móveis especializadas para trabalho sazonal e demanda fora da rede elétrica, embora os requisitos de conformidade energética sejam exigentes. A América do Sul está se desenvolvendo por meio de aquisições de habitação de emergência e de baixa renda, enquanto a demanda no Oriente Médio e África inclui acomodações para trabalhadores remotos e reassentamento pós-desastre.

Cenário Competitivo
O mercado de casas em contêiner é fragmentado, sem nenhuma empresa detendo uma participação global dominante em aplicações residenciais, institucionais, de emergência e de hospitalidade em todas as principais regiões. A concorrência inclui produtores residenciais de engenharia como HONOMOBO, SG Blocks, Giant Containers, Meka Modular e Kubed Living, que se diferenciam por meio de design, certificação, entrega no local e suporte ao cliente. Outros fornecedores, incluindo Tempohousing, ELA Container GmbH e Mods-Integral Solutions, focam na implantação rápida e na aquisição institucional, onde a disponibilidade de frota, a execução logística e as especificações de unidades repetíveis influenciam as decisões dos compradores. Empresas que combinam certificação estrutural, entrega confiável, desempenho energético, suporte de instalação localizado e familiaridade com os processos de aprovação locais estão melhor posicionadas neste mercado. Os fabricantes de aço asiáticos estão aumentando a pressão competitiva em produtos pré-fabricados em fábrica por meio de escala, fabricação automatizada e acesso à capacidade de processamento de aço.
A Safe & Green Holdings Corp. opera por meio de desenvolvimento direto e fabricação por contrato via Giant Containers. Em janeiro de 2026, a empresa anunciou o início da fabricação para um contrato de gabinete modular, refletindo seu foco em clientes industriais. Seu projeto Magnolia Residential em Durant, Oklahoma, ilustra uma abordagem que combina desenvolvimento habitacional com atividade de fabricação, permitindo que a empresa participe tanto da entrega de projetos quanto da produção de unidades, em vez de depender de um único fluxo de receita. Os fornecedores também estão usando configurações pré-certificadas e ferramentas de design digital para encurtar os processos de revisão local e melhorar a consistência na documentação de projetos. Essas capacidades são cada vez mais relevantes à medida que os compradores exigem maior evidência sobre desempenho energético, segurança, padrões de instalação, cronogramas de entrega, responsabilidade de manutenção e a capacidade de adaptar produtos repetíveis às condições de planejamento local.
Oportunidades permanecem em casas de repouso e acomodações de lazer, onde os requisitos de personalização podem limitar a produção padronizada e onde os operadores podem precisar de layouts interiores variados, recursos de acessibilidade, conexões de serviços e modelos operacionais. Operadores de ecoturismo e hospitalidade remota frequentemente combinam contêineres padrão com pacotes interiores especializados, arranjos de serviços públicos específicos do local e acabamentos exteriores adequados ao clima local e às expectativas dos visitantes. Esse modelo pode ser difícil de escalar, mas oferece diferenciação quando o design, a experiência no local, a mobilidade das unidades e a capacidade de operar em locais remotos ou sensíveis são prioridades. A ELA Container GmbH expandiu sua oferta de contêineres usados por meio de uma loja online em 2026, apoiando um modelo de uso secundário e economia circular.
Líderes do Setor de Casas em Contêiner
-
SG Blocks, Inc.
-
Tempohousing
-
ELA Container GmbH
-
United Rentals Australia Pty Limited
-
HONOMOBO
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A ELA Container GmbH tornou-se parceira do clube da Bundesliga Borussia Dortmund e lançou uma nova loja online para contêineres usados. Isso reflete uma estratégia comercial de dupla vertente que combina patrocínio de marca com infraestrutura de comércio eletrônico para implantação secundária de contêineres no mercado de casas em contêiner.
- Junho de 2026: A Boxman concluiu um acordo de investimento com a 3 Islands Intermodal (3i), o único provedor de serviços portuários de propriedade local em todo o país, e iniciou uma expansão nacional de múltiplos depósitos. A empresa abriu um novo depósito em Mount Maunganui, com outros locais planejados em Auckland, Hamilton, Timaru, Dunedin e Invercargill ao longo de 24 meses, apoiando a crescente demanda por casas em contêiner em toda a Nova Zelândia.


Escopo do Relatório Global do Mercado de Casas em Contêiner
Uma casa em contêiner é um tipo de espaço habitacional modular construído usando contêineres de transporte de aço ou estruturas de aço modular construídas especificamente para esse fim. Essas estruturas são projetadas para servir como unidades residenciais funcionais, oferecendo uma alternativa aos métodos de construção convencionais. Os contêineres de transporte de aço, originalmente usados para transportar mercadorias em cadeias de suprimentos globais, são reutilizados e modificados para incluir isolamento, encanamento, sistemas elétricos e outras comodidades essenciais.
O mercado de casas em contêiner é segmentado por oferta, tipo de construção, uso final e geografia. Por oferta, o mercado é segmentado em pré-fabricada em fábrica e construção no local. Por tipo de construção, o mercado é segmentado em fixo e móvel. Por uso final, o mercado é segmentado em residências, casas de lazer, habitações de emergência e casas de repouso. O relatório também abrange o tamanho do mercado e as previsões para casas em contêiner em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Pré-fabricada em Fábrica |
| Construção no Local |
| Fixo |
| Móvel |
| Residências |
| Casas de Lazer |
| Habitações de Emergência |
| Casas de Repouso |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Oferta | Pré-fabricada em Fábrica | |
| Construção no Local | ||
| Por Tipo de Construção | Fixo | |
| Móvel | ||
| Por Uso Final | Residências | |
| Casas de Lazer | ||
| Habitações de Emergência | ||
| Casas de Repouso | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Casas em Contêiner?
O tamanho do mercado de casas em contêiner foi avaliado em 73,25 bilhões de USD em 2026 e estima-se que cresça de 78,27 bilhões de USD em 2027 para 109,01 bilhões de USD até 2032, a um CAGR de 6,85% durante o período de previsão (2027-2032).
Qual oferta lidera a demanda por casas em contêiner?
A Construção no Local lidera a demanda com uma participação de 57,34% em 2026, enquanto a Pré-fabricada em Fábrica está crescendo mais rapidamente a um CAGR de 7,67% até 2032.
Qual tipo de construção está crescendo mais rapidamente?
As unidades móveis têm previsão de crescer a um CAGR de 8,05% até 2032 porque atendem a requisitos de emergência, força de trabalho e posicionamento flexível.
Qual aplicação de uso final tem a maior taxa de crescimento?
As Habitações de Emergência têm projeção de registrar um CAGR de 8,32% até 2032, apoiadas pelas necessidades de acomodação de implantação rápida.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
