
Tamaño y Participación del Mercado de Casas Contenedor
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 78.27 Mil millones de dólares |
| Tamaño del Mercado (2032) | 109.01 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.85 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Casas Contenedor por Mordor Intelligence
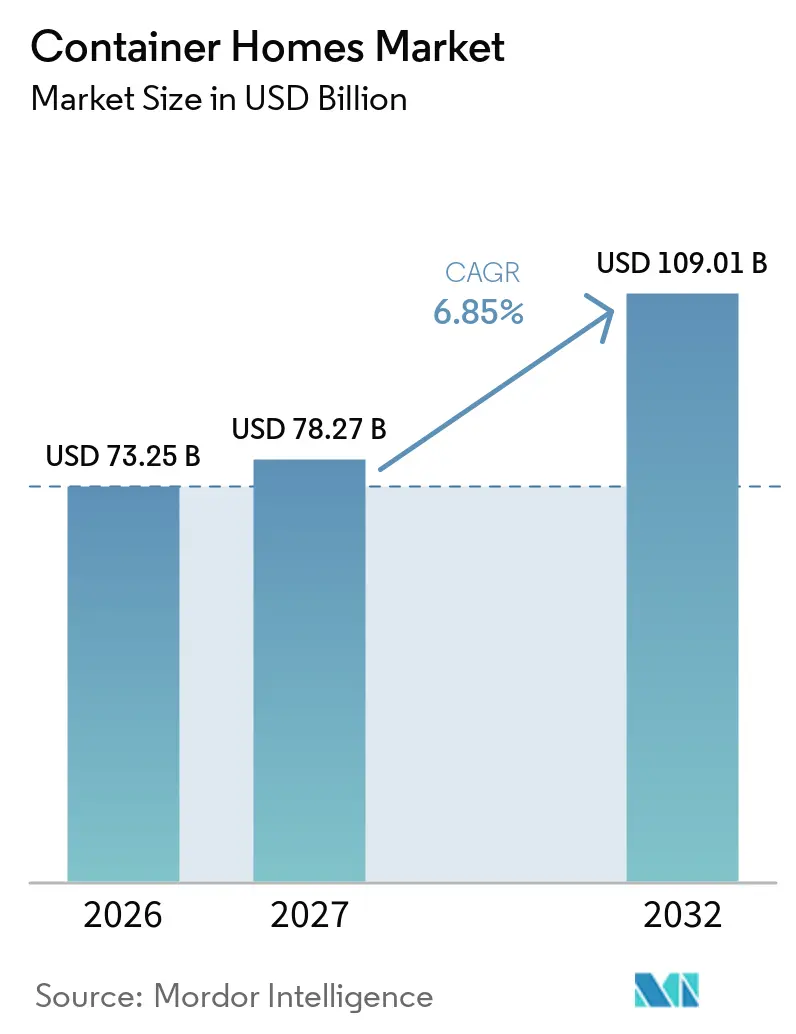
El tamaño del mercado de casas contenedor fue valorado en 73,25 mil millones de USD en 2026 y se estima que crecerá desde 78,27 mil millones de USD en 2027 hasta 109,01 mil millones de USD en 2032, a una CAGR del 6,85% durante el período de pronóstico (2027-2032). Las presiones sobre la asequibilidad de la vivienda en América del Norte, Europa y Asia-Pacífico respaldan la demanda de opciones de construcción de menor costo que pueden planificarse para sitios pequeños, entregarse por etapas y adaptarse a una variedad de requisitos residenciales o institucionales. En Estados Unidos, el 75% de los hogares, es decir, 100,6 millones de hogares, no podían costear una nueva vivienda unifamiliar con precio medio de 459.826 USD a una tasa hipotecaria del 6,5% en 2025. Los proyectos basados en contenedores pueden reducir los costos entre un 20% y un 30% y acortar los plazos de entrega de 6 a 12 meses a 2 a 4 meses, aunque los resultados dependen del diseño, los permisos y las condiciones laborales locales. Las políticas de vivienda pública, las políticas de unidades de vivienda accesoria y los requisitos de alojamiento de emergencia también respaldan el mercado de casas contenedor. La coherencia regulatoria, el acceso a financiamiento, el rendimiento de la envolvente del edificio y la durabilidad a largo plazo demostrada determinarán si el mercado de casas contenedor avanza más allá de los casos de uso especializados hacia una entrega de vivienda más habitual.
Conclusiones Clave del Informe
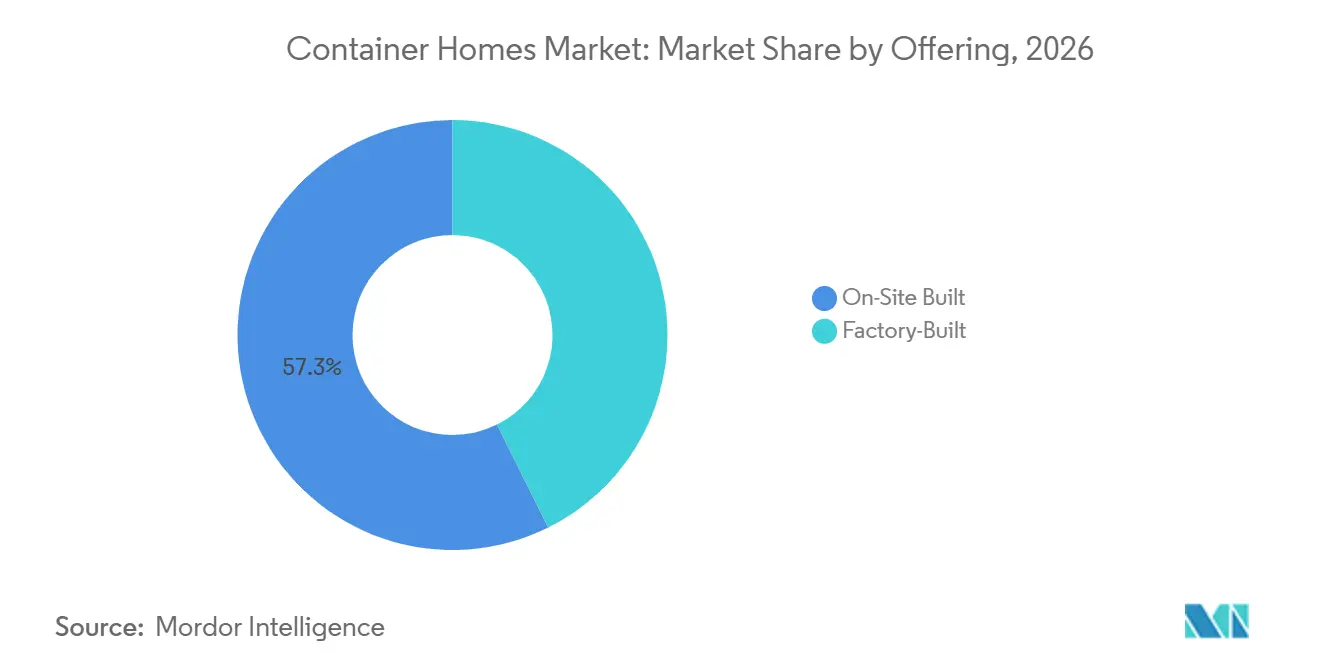
- Por oferta, las construidas en sitio representaron el 57,34% de la participación del mercado de casas contenedor en 2026, mientras que las prefabricadas en fábrica tienen un pronóstico de crecimiento a una CAGR del 7,67% hasta 2032.
- Por tipo de construcción, las fijas representaron el 56,12% de la participación del mercado de casas contenedor en 2026, mientras que las móviles tienen un pronóstico de crecimiento a una CAGR del 8,05% hasta 2032.
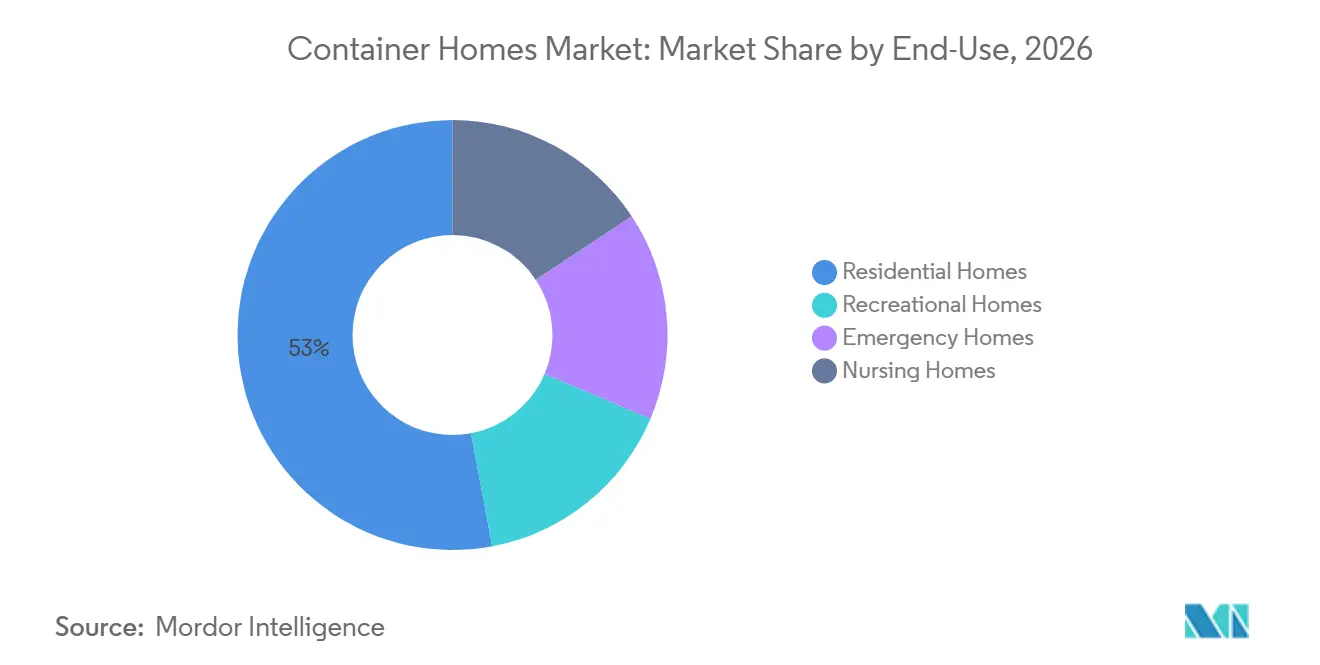
- Por uso final, las viviendas residenciales representaron el 52,96% de la demanda en 2026, mientras que las viviendas de emergencia tienen un pronóstico de crecimiento a una CAGR del 8,32% hasta 2032.
- Por geografía, América del Norte representó el 38,65% de la demanda en 2026, mientras que Asia-Pacífico tiene un pronóstico de crecimiento a una CAGR del 7,63% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Casas Contenedor
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Costos de Vivienda y Presión sobre la Asequibilidad | +2.0% | Global, más agudo en América del Norte, el núcleo de la UE y las ciudades de acceso de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de la Construcción Modular y Prefabricada | +1.5% | Global, liderado por Estados Unidos, China, Canadá y Alemania | Mediano plazo (2-4 años) |
| Sostenibilidad y Uso Circular de Contenedores de Acero | +1.0% | Global, con la mayor intensidad regulatoria en la UE, Australia y Nueva Zelanda | Mediano plazo (2-4 años) |
| Crecimiento en Viviendas para Ayuda en Desastres y Despliegue Rápido | +1.5% | Asia-Pacífico, Oriente Medio y África, y América del Sur, con extensión a los estados del Golfo y las naciones insulares del Pacífico | Corto plazo (≤ 2 años) |
| Reforma de Políticas de Unidades de Vivienda Accesoria (ADU) e Intensificación de Lotes Residenciales | +1.0% | América del Norte, con expansión temprana a Australia y Nueva Zelanda | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Costos de Vivienda y Presión sobre la Asequibilidad
La asequibilidad estructural de la vivienda es un impulsor central del mercado de casas contenedor, ya que muchos hogares no pueden calificar para viviendas de nueva construcción. El Departamento de Vivienda y Desarrollo Urbano de Estados Unidos reportó 8,46 millones de hogares con necesidades de vivienda en situación crítica en 2023, definidos como hogares arrendatarios de muy bajos ingresos sin asistencia habitacional que destinaban más de la mitad de sus ingresos al alquiler. Esta necesidad insatisfecha sostiene el interés en formatos de vivienda que requieren menos uso de materiales y plazos de construcción más cortos, tanto en ubicaciones urbanas como secundarias donde los precios del suelo y las cargas de alquiler pueden limitar el desarrollo convencional. Las casas contenedor pueden servir como una opción práctica cuando el terreno, las cimentaciones, los servicios públicos y las aprobaciones ya están en su lugar, en lugar de ser un sustituto de esos requisitos. Los programas públicos de vivienda asequible podrían crear oportunidades de pedidos de mayor volumen para los proveedores que cumplan con los requisitos de construcción, accesibilidad y contratación pública. El mercado de casas contenedor depende, por tanto, de que los fabricantes traduzcan una propuesta centrada en el costo en una entrega de vivienda repetible y conforme a los códigos para agencias públicas y compradores privados.
Expansión de la Construcción Modular y Prefabricada
La adopción más amplia de la construcción en fábrica mejora el caso operativo del mercado de casas contenedor en proyectos residenciales e institucionales. El Instituto de Construcción Modular reportó que la construcción modular permanente en Estados Unidos alcanzó los 20,5 mil millones de USD en 2025, representando el 5,1% de la actividad de construcción en sus segmentos medidos. La producción en fábrica puede reducir los plazos de los proyectos entre un 20% y un 50% en comparación con la construcción intensiva en sitio. La fabricación controlada también puede mejorar la precisión dimensional, la planificación de materiales y la documentación de los controles de calidad antes de que las unidades lleguen al sitio del proyecto. Estos atributos son relevantes cuando los constructores enfrentan escasez de mano de obra calificada, retrasos por condiciones climáticas, productividad irregular en el sitio de obra, la necesidad de coordinar múltiples oficios y expectativas más estrictas de agencias públicas o propietarios de proyectos institucionales. El mercado de casas contenedor se beneficia cuando los compradores consideran las unidades prefabricadas en fábrica como un método de construcción confiable en lugar de una alternativa temporal.
Sostenibilidad y Uso Circular de Contenedores de Acero
La reutilización de contenedores de transporte marítimo puede respaldar el argumento medioambiental del mercado de casas contenedor cuando los proyectos abordan el aislamiento, la protección contra la corrosión y la longevidad del edificio desde el principio. Un estudio de 2025 sobre una casa de cuatro contenedores en Madrid encontró que un sistema que utiliza paneles de aislamiento de Poliisocianurato (PIR) y una fachada ventilada logró un uso de energía primaria no renovable de 34 kWh/m²/año y un certificado de eficiencia energética con calificación A bajo el marco español aplicable. Este resultado demuestra que las estructuras de acero pueden cumplir los objetivos energéticos cuando la envolvente se diseña como un sistema completo en lugar de como una simple reforma interior. La baja energía operacional es cada vez más importante para los compradores públicos y privados que consideran el rendimiento del edificio durante toda su vida útil, las necesidades de mantenimiento, las regulaciones energéticas locales y el costo de operar la vivienda durante un período de ocupación prolongado. Este requisito favorece a los proveedores que integran el aislamiento, la ventilación, el drenaje y la protección exterior desde el inicio del proceso de diseño. También limita el atractivo de las unidades de menor costo que dependen de reformas mínimas tras la entrega.
Crecimiento en Viviendas para Ayuda en Desastres y Despliegue Rápido
El despliegue rápido tras los desastres crea un canal de demanda diferenciado para el mercado de casas contenedor, particularmente en áreas donde la reconstrucción convencional llevaría más tiempo. Los fabricantes suministraron unidades de contenedor aisladas y listas para particiones a comunidades desplazadas tras el terremoto de Myanmar de marzo de 2025, demostrando cómo las unidades estandarizadas pueden movilizarse en condiciones urgentes[1]. Los compradores gubernamentales y humanitarios valoran las unidades que pueden transportarse, instalarse, configurarse y conectarse a los servicios esenciales con rapidez. Estos pedidos pueden proporcionar cantidades de pedido concentradas que difieren de las compras residenciales individuales y pueden respaldar la capacidad de fábrica planificada, el despliegue de la fuerza laboral, la planificación de inventarios y los compromisos con los proveedores durante períodos de demanda irregulares. Los requisitos de alojamiento seguro y resiliente también elevan los estándares de rendimiento climático, servicios públicos, cumplimiento de códigos locales y privacidad de los ocupantes. Los proveedores que cumplen estos requisitos pueden utilizar los proyectos de emergencia para establecer credenciales operativas en aplicaciones adyacentes de vivienda pública.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Zonificación, Permisos y Requisitos de Código de Construcción Fragmentados | -1.0% | América del Norte, con un impacto secundario en los centros urbanos de Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Infraestructura Limitada de Hipotecas, Seguros y Valoración | -1.5% | América del Norte y Europa, con un menor impacto en las compras al contado y las ubicaciones emergentes financiadas por Organizaciones No Gubernamentales (ONG) | Largo plazo (≥ 4 años) |
| Requisitos de Rendimiento Térmico, Anticorrosión y Climático | -0.5% | Global, con mayor fricción en los trópicos húmedos, ubicaciones de frío extremo y zonas de calor intenso del Golfo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Zonificación, Permisos y Requisitos de Código de Construcción Fragmentados
Las normas locales de zonificación y permisos siguen siendo una restricción directa para el mercado de casas contenedor. El Código Internacional de Construcción de 2021 incluye disposiciones que reconocen los contenedores de transporte marítimo como materiales de construcción, pero la adopción e interpretación local varía[2]. Un diseño aceptado en una jurisdicción puede requerir cambios sustanciales en otra. Esto aumenta los costos de ingeniería, documentación, aprobación y gestión de proyectos para los fabricantes que operan en múltiples ciudades o estados, especialmente cuando el mismo diseño base debe revisarse para cumplir con las interpretaciones locales. Los constructores locales con relaciones establecidas con los departamentos de construcción tienen una ventaja en estas condiciones. Una mayor coherencia en la adopción de códigos y las normas de planificación reduciría la incertidumbre de los proyectos y mejoraría la escalabilidad del mercado de casas contenedor.
Infraestructura Limitada de Hipotecas, Seguros y Valoración
Las casas contenedor pueden quedar entre las clasificaciones de propiedad inmobiliaria convencional y vivienda manufacturada. Esta incertidumbre dificulta que los compradores obtengan un tratamiento estándar para hipotecas, seguros y tasaciones. Cuando las ventas comparables son limitadas, las valoraciones conservadoras pueden reducir las relaciones préstamo-valor y disminuir el poder adquisitivo, incluso cuando una unidad terminada cumple con el código local y satisface la misma necesidad de vivienda que una vivienda convencional. Los prestamistas y aseguradores también pueden requerir evidencia más detallada del diseño de la cimentación, la durabilidad y el cumplimiento del código, lo que los pequeños constructores encuentran difícil de gestionar en diferentes mercados locales. El mercado de casas contenedor ganará un acceso más amplio entre los compradores de vivienda convencionales cuando las prácticas de financiamiento y seguros reconozcan de manera consistente las unidades conformes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta: Las Construidas en Sitio Siguen Siendo el Formato Más Grande, Mientras que las Prefabricadas en Fábrica Ganan Impulso
Las construidas en sitio representaron el 57,34% de la demanda en 2026. Esta posición refleja la disponibilidad de mano de obra de construcción local, la flexibilidad para adaptar las unidades a las condiciones del sitio y la capacidad de secuenciar el trabajo en torno a los requisitos locales de servicios públicos y cimentación. Los métodos en sitio son relevantes para los programas de vivienda gubernamentales que priorizan el empleo local y la contratación de contratistas cercanos. También se adaptan a ubicaciones donde el transporte de unidades prefabricadas en fábrica, la logística de elevación, la entrega en la última milla y los equipos de instalación calificados aún no están disponibles. La industria de casas contenedor continúa utilizando este enfoque donde se requieren diseños personalizados, conexiones de servicios públicos o abastecimiento local de materiales.
Se prevé que las unidades prefabricadas en fábrica se expandan a una CAGR del 7,67% hasta 2032. El tamaño del mercado de casas contenedor para las unidades prefabricadas en fábrica está respaldado por la fabricación controlada, la menor exposición a las condiciones climáticas, los controles de calidad repetibles y los plazos de instalación más predecibles. El segmento modular permanente de Estados Unidos alcanzó los 20,5 mil millones de USD en 2025, proporcionando una base de fabricación más amplia para los métodos de entrega en fábrica. La fabricación automatizada de acero puede reducir los costos de producción, mejorar la repetibilidad, reducir la dependencia del trabajo especializado en sitio y respaldar una coordinación más clara entre los equipos de instalación estructural, interior y de servicios. Los proveedores norteamericanos deben diferenciarse a través de la certificación, el rendimiento energético, el soporte de diseño, la capacidad de instalación local y la documentación clara para las autoridades de aprobación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Construcción: La Construcción Fija Ancla la Demanda Mientras que las Unidades Móviles Abordan el Despliegue Rápido
La construcción fija representó el 56,12% de la demanda en 2026. Las instalaciones permanentes son comunes en entornos residenciales e institucionales que requieren cimentaciones, conexiones de servicios públicos, aprobaciones de ocupación convencionales y una relación a largo plazo con el sitio en lugar de reubicaciones periódicas. Este formato se alinea mejor con la elegibilidad hipotecaria, el uso de la propiedad a largo plazo y la integración con la infraestructura de vecindarios establecidos. Las unidades fijas también permiten a los diseñadores incorporar un aislamiento más extenso, revestimiento exterior, conexiones de servicios y protección climática duradera. Estos requisitos respaldan el uso en ubicaciones donde los estándares de construcción son rigurosos y los propietarios esperan una larga vida útil.
Se prevé que las unidades móviles crezcan a una CAGR del 8,05% hasta 2032. La demanda proviene de alojamiento de emergencia, vivienda estacional para trabajadores y aplicaciones de unidades de vivienda accesoria que requieren colocación flexible, dimensiones de transporte manejables y la opción de reconfigurar el espacio a medida que cambian las necesidades. En Ka La'i Ola en Lahaina, el Estado de Hawái completó una comunidad de unidades de vivienda temporal transportable alternativa para sobrevivientes de incendios forestales, ilustrando el papel de las unidades modulares en la recuperación ante desastres. La instalación más rápida es valiosa cuando el desplazamiento crea una necesidad inmediata de vivienda. Los requisitos de permisos y servicios públicos siguen siendo importantes, ya que las unidades móviles aún necesitan condiciones de sitio seguras y habitables.
Por Uso Final: Las Viviendas Residenciales Lideran la Demanda Mientras que las Viviendas de Emergencia se Expanden Más Rápido
Las viviendas residenciales representaron el 52,96% de la demanda de casas contenedor en 2026. La asequibilidad, los plazos de construcción más cortos y la adaptabilidad a lotes restringidos respaldan esta posición para los hogares y los pequeños promotores. Los hogares pueden utilizar las estructuras de contenedor como viviendas principales, unidades secundarias o pequeñas adiciones a propiedades existentes donde las aprobaciones locales lo permitan y puedan realizarse los arreglos apropiados de servicios públicos, drenaje y acceso. Las viviendas recreativas también generan demanda a través de sitios de hospitalidad remota y ecoturismo que valoran la transportabilidad, los diseños compactos y el uso eficiente del suelo con servicios. El mercado de casas contenedor sigue estrechamente vinculado a los costos locales de vivienda, el acceso al sitio y la disponibilidad de suelo con servicios.
Se prevé que las viviendas de emergencia crezcan a una CAGR del 8,32% hasta 2032. Los eventos relacionados con el clima y otros desastres requieren alojamiento que pueda transportarse, ensamblarse y prepararse para la ocupación rápidamente. Los proyectos de respuesta al terremoto de Myanmar en 2025 demostraron la relevancia de las unidades de contenedor preconfiguradas para necesidades de refugio con poco tiempo de aviso. Las residencias de enfermería también representan una aplicación potencial para un espacio de atención escalable y conforme a los códigos en áreas rurales o afectadas con capacidad de construcción limitada, particularmente cuando las instalaciones permanentes no pueden entregarse rápidamente. Las expectativas de rendimiento de los compradores humanitarios pueden mejorar la velocidad de ensamblaje, la resiliencia climática, la eficiencia energética y la seguridad interior en los productos residenciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
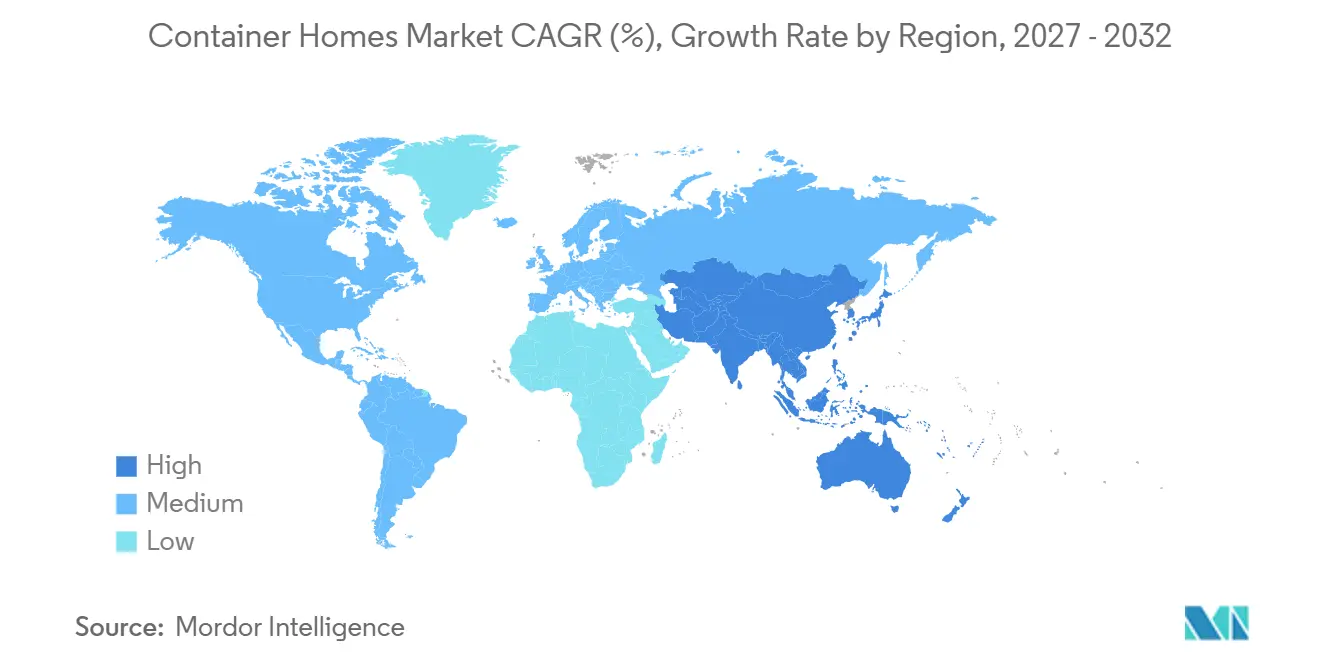
América del Norte representó el 38,65% de la demanda en 2026. Las presiones sobre la asequibilidad de la vivienda en Estados Unidos y la reforma más amplia de las políticas de unidades de vivienda accesoria están impulsando el interés en la construcción residencial alternativa, particularmente en pequeños sitios de relleno urbano que pueden acomodar viviendas secundarias sin una adquisición de terreno importante. Para julio de 2025, 18 estados habían legalizado ampliamente las unidades de vivienda accesoria, creando más sitios potenciales para viviendas compactas. Canadá cuenta con una base de construcción modular establecida que respalda la entrega prefabricada en fábrica para usos residenciales y de alojamiento temporal, incluidos proyectos que requieren mayor certeza en el control de calidad y la programación de entregas. México ofrece oportunidades para el reasentamiento posterior a desastres y programas de vivienda para personas de bajos ingresos, en los que la contratación pública puede ayudar a reducir los costos de materiales y cimentación.
Se prevé que Asia-Pacífico crezca a una CAGR del 7,63% hasta 2032. China combina capacidad de fabricación con la capacidad de desplegar grandes cantidades de unidades estandarizadas tras los desastres, vinculando la fabricación de acero, el diseño estandarizado, la planificación del transporte y la instalación rápida dentro de una gran base de producción doméstica. La respuesta al terremoto de Myanmar en marzo de 2025 demostró cómo los fabricantes pueden movilizar rápidamente alojamiento basado en contenedores. Japón y Corea del Sur tienen demanda de viviendas modulares de alta especificación en áreas sísmicamente activas, donde el rendimiento estructural, la calidad de la construcción y la ejecución rápida del proyecto son importantes para los compradores. Los mercados de la ASEAN generan demanda de alojamiento de emergencia y vivienda para trabajadores, mientras que India ofrece una gran cartera de unidades potenciales prefabricadas en fábrica vinculadas al crecimiento urbano y los programas de vivienda asequible.
Europa enfrenta un desafío persistente de oferta de vivienda en varias economías importantes. Las terminaciones de viviendas en Alemania se mantuvieron por debajo de su objetivo anual declarado en 2025, sosteniendo el interés en métodos de construcción más rápidos que puedan reducir el tiempo en obra mientras cumplen con los requisitos de energía y seguridad. En Madrid, una envolvente de casa contenedor probada logró una eficiencia energética con calificación A, respaldando su uso en ubicaciones con requisitos energéticos estrictos. Los mercados nórdicos respaldan unidades móviles especializadas para trabajo estacional y demanda fuera de la red, aunque los requisitos de cumplimiento energético son exigentes. América del Sur se está desarrollando a través de la contratación pública de viviendas de emergencia y para personas de bajos ingresos, mientras que la demanda en Oriente Medio y África incluye alojamiento para trabajadores remotos y reasentamiento posterior a desastres.

Panorama Competitivo
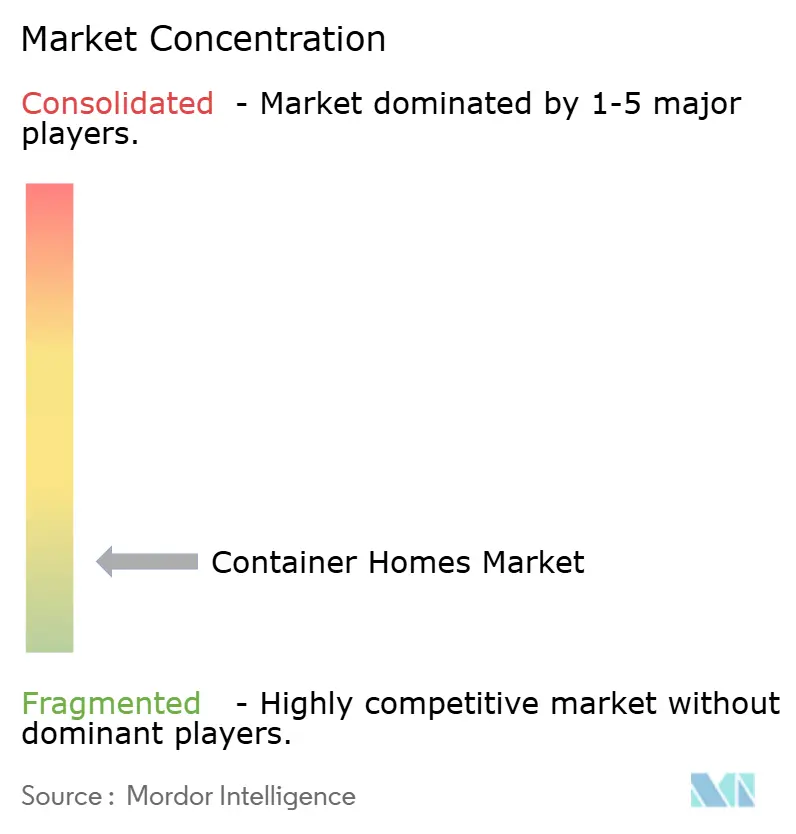
El mercado de casas contenedor está fragmentado, sin que ninguna empresa tenga una participación global dominante en aplicaciones residenciales, institucionales, de emergencia y de hospitalidad en todas las regiones principales. La competencia incluye productores residenciales especializados como HONOMOBO, SG Blocks, Giant Containers, Meka Modular y Kubed Living, que se diferencian a través del diseño, la certificación, la entrega en sitio y el soporte al cliente. Otros proveedores, incluidos Tempohousing, ELA Container GmbH y Mods-Integral Solutions, se centran en el despliegue rápido y la contratación institucional, donde la disponibilidad de flota, la ejecución logística y las especificaciones de unidades repetibles influyen en las decisiones de los compradores. Las empresas que combinan certificación estructural, entrega confiable, rendimiento energético, soporte de instalación localizado y familiaridad con los procesos de aprobación locales están mejor posicionadas en este mercado. Los fabricantes de acero asiáticos están aumentando la presión competitiva en los productos prefabricados en fábrica a través de la escala, la fabricación automatizada y el acceso a la capacidad de procesamiento de acero.
Safe & Green Holdings Corp. opera tanto a través del desarrollo directo como de la fabricación por contrato a través de Giant Containers. En enero de 2026, la empresa anunció el inicio de la fabricación para un contrato de recintos modulares, reflejando su enfoque en clientes industriales. Su proyecto Magnolia Residential en Durant, Oklahoma, ilustra un enfoque que combina el desarrollo de viviendas con la actividad de fabricación, permitiendo a la empresa participar tanto en la entrega de proyectos como en la producción de unidades en lugar de depender de una única fuente de ingresos. Los proveedores también están utilizando configuraciones precertificadas y herramientas de diseño digital para acortar los procesos de revisión local y mejorar la coherencia en la documentación de proyectos. Estas capacidades son cada vez más relevantes a medida que los compradores requieren mayor evidencia sobre el rendimiento energético, la seguridad, los estándares de instalación, los plazos de entrega, la responsabilidad de mantenimiento y la capacidad de adaptar productos repetibles a las condiciones de planificación locales.
Siguen existiendo oportunidades en residencias de enfermería y alojamientos recreativos, donde los requisitos de personalización pueden limitar la producción estandarizada y donde los operadores pueden necesitar diseños interiores variados, características de accesibilidad, conexiones de servicios y modelos operativos. Los operadores de ecoturismo y hospitalidad remota a menudo combinan contenedores estándar con paquetes interiores especializados, arreglos de servicios específicos del sitio y acabados exteriores adecuados al clima local y las expectativas de los visitantes. Este modelo puede ser difícil de escalar, pero ofrece diferenciación cuando el diseño, la experiencia en el sitio, la movilidad de las unidades y la capacidad de operar en ubicaciones remotas o sensibles son prioridades. ELA Container GmbH amplió su oferta de contenedores usados a través de una tienda en línea en 2026, respaldando un modelo de uso secundario y economía circular.
Líderes de la Industria de Casas Contenedor
-
SG Blocks, Inc.
-
Tempohousing
-
ELA Container GmbH
-
United Rentals Australia Pty Limited
-
HONOMOBO
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: ELA Container GmbH se convirtió en socio del club de la Bundesliga Borussia Dortmund y lanzó una nueva tienda en línea para contenedores usados. Esto refleja una estrategia comercial de doble vía que combina el patrocinio de marca con la infraestructura de comercio electrónico para el despliegue secundario de contenedores en el mercado de casas contenedor.
- Junio de 2026: Boxman completó un acuerdo de inversión con 3 Islands Intermodal (3i), el único proveedor de servicios portuarios nacionales de propiedad local del país, e inició una expansión nacional de múltiples depósitos. La empresa abrió un nuevo depósito en Mount Maunganui, con más sitios planificados en Auckland, Hamilton, Timaru, Dunedin e Invercargill durante 24 meses, respaldando la creciente demanda de casas contenedor en Nueva Zelanda.


Alcance del Informe Global del Mercado de Casas Contenedor
Una casa contenedor es un tipo de espacio habitable modular construido con contenedores de transporte marítimo de acero o marcos de acero modular construidos específicamente para ese fin. Estas estructuras están diseñadas para servir como unidades residenciales funcionales, ofreciendo una alternativa a los métodos de construcción convencionales. Los contenedores de transporte marítimo de acero, utilizados originalmente para transportar mercancías a través de las cadenas de suministro globales, se reutilizan y modifican para incluir aislamiento, plomería, sistemas eléctricos y otras comodidades esenciales.
El mercado de casas contenedor está segmentado por oferta, tipo de construcción, uso final y geografía. Por oferta, el mercado está segmentado en prefabricadas en fábrica y construidas en sitio. Por tipo de construcción, el mercado está segmentado en fijas y móviles. Por uso final, el mercado está segmentado en viviendas residenciales, viviendas recreativas, viviendas de emergencia y residencias de enfermería. El informe también cubre el tamaño del mercado y los pronósticos para casas contenedor en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Prefabricadas en Fábrica |
| Construidas en Sitio |
| Fijas |
| Móviles |
| Viviendas Residenciales |
| Viviendas Recreativas |
| Viviendas de Emergencia |
| Residencias de Enfermería |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Oferta | Prefabricadas en Fábrica | |
| Construidas en Sitio | ||
| Por Tipo de Construcción | Fijas | |
| Móviles | ||
| Por Uso Final | Viviendas Residenciales | |
| Viviendas Recreativas | ||
| Viviendas de Emergencia | ||
| Residencias de Enfermería | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Casas Contenedor?
El tamaño del mercado de casas contenedor fue valorado en 73,25 mil millones de USD en 2026 y se estima que crecerá desde 78,27 mil millones de USD en 2027 hasta 109,01 mil millones de USD en 2032, a una CAGR del 6,85% durante el período de pronóstico (2027-2032).
¿Qué oferta lidera la demanda de casas contenedor?
Las construidas en sitio lideran la demanda con una participación del 57,34% en 2026, mientras que las prefabricadas en fábrica crecen más rápido a una CAGR del 7,67% hasta 2032.
¿Qué tipo de construcción crece más rápido?
Se prevé que las unidades móviles crezcan a una CAGR del 8,05% hasta 2032 porque atienden requisitos de emergencia, fuerza laboral y colocación flexible.
¿Qué aplicación de uso final tiene la mayor tasa de crecimiento?
Se proyecta que las viviendas de emergencia registren una CAGR del 8,32% hasta 2032, respaldadas por las necesidades de alojamiento de despliegue rápido.


 Sus datos están seguros y nunca se venden ni se comparten.
