
Taille et part du marché des maisons en conteneurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 78.27 Milliards de dollars |
| Taille du Marché (2032) | 109.01 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.85 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
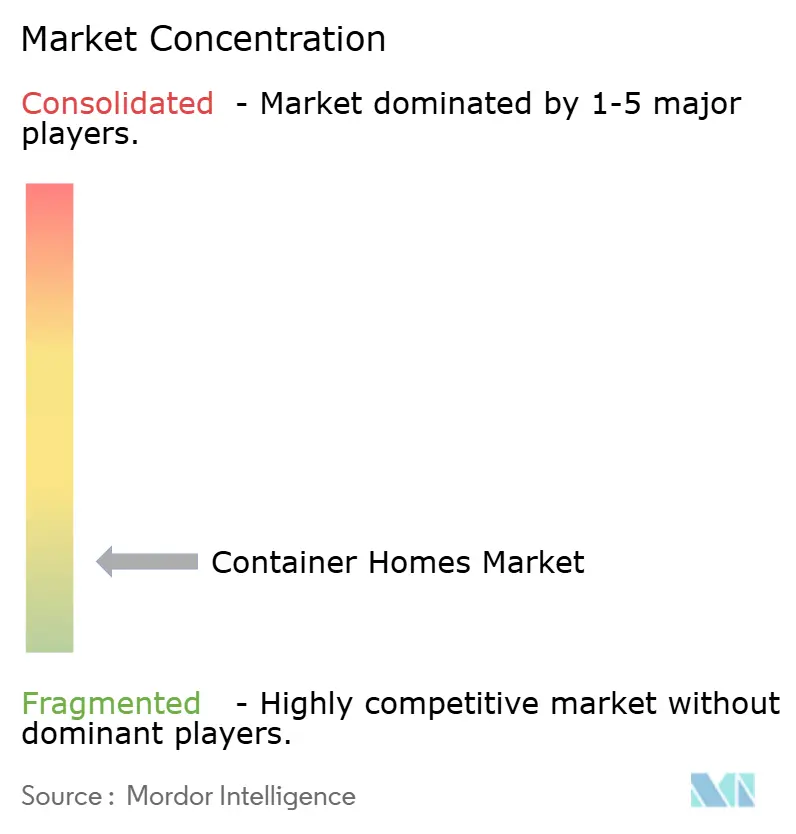
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des maisons en conteneurs par Mordor Intelligence
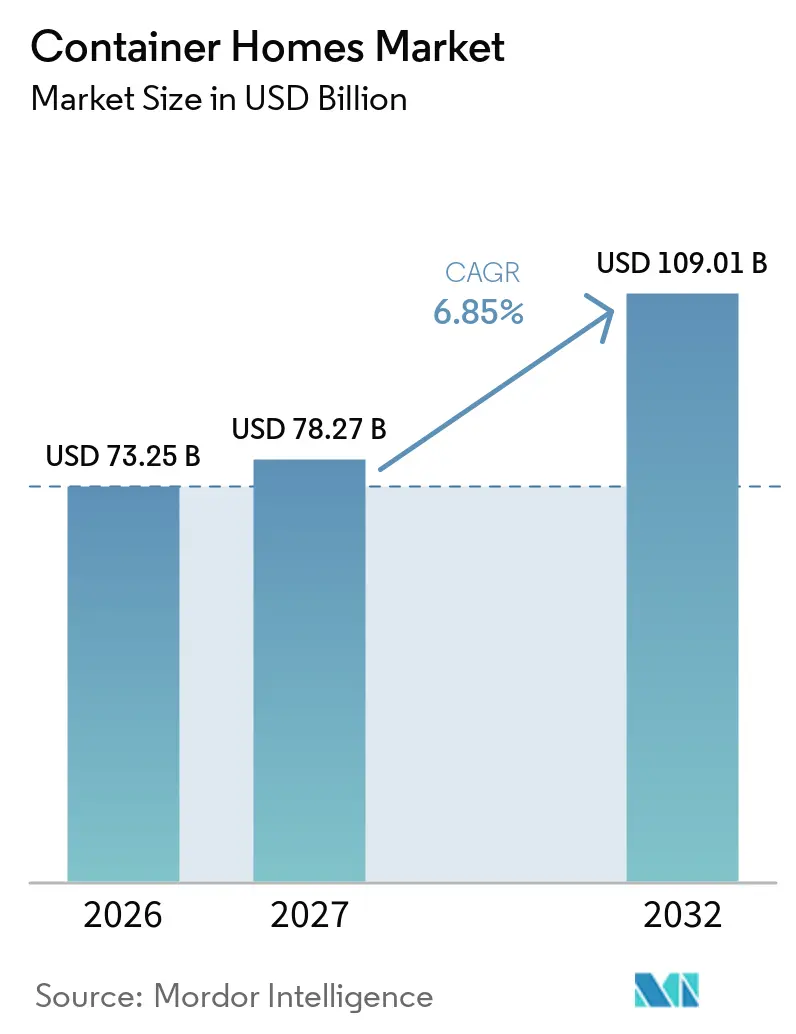
La taille du marché des maisons en conteneurs était évaluée à 73,25 milliards USD en 2026 et devrait croître de 78,27 milliards USD en 2027 à 109,01 milliards USD d'ici 2032, à un CAGR de 6,85 % au cours de la période de prévision (2027-2032). Les pressions sur l'accessibilité au logement en Amérique du Nord, en Europe et en Asie-Pacifique soutiennent la demande d'options de construction à moindre coût pouvant être planifiées sur de petits sites, livrées par étapes et adaptées à une gamme d'exigences résidentielles ou institutionnelles. Aux États-Unis, 75 % des ménages, soit 100,6 millions de ménages, ne pouvaient pas se permettre une nouvelle maison individuelle au prix médian de 459 826 USD à un taux hypothécaire de 6,5 % en 2025. Les projets à base de conteneurs peuvent réduire les coûts de 20 % à 30 % et raccourcir les délais de livraison de 6 à 12 mois à 2 à 4 mois, bien que les résultats dépendent de la conception, des autorisations et des conditions de main-d'œuvre locales. Les politiques de logement social, les politiques relatives aux logements accessoires et les exigences en matière d'hébergement d'urgence soutiennent également le marché des maisons en conteneurs. La cohérence réglementaire, l'accès au financement, la performance de l'enveloppe du bâtiment et la durabilité à long terme éprouvée détermineront si le marché des maisons en conteneurs dépasse les cas d'usage spécialisés pour s'intégrer dans une livraison de logements plus courante.
Principaux enseignements du rapport
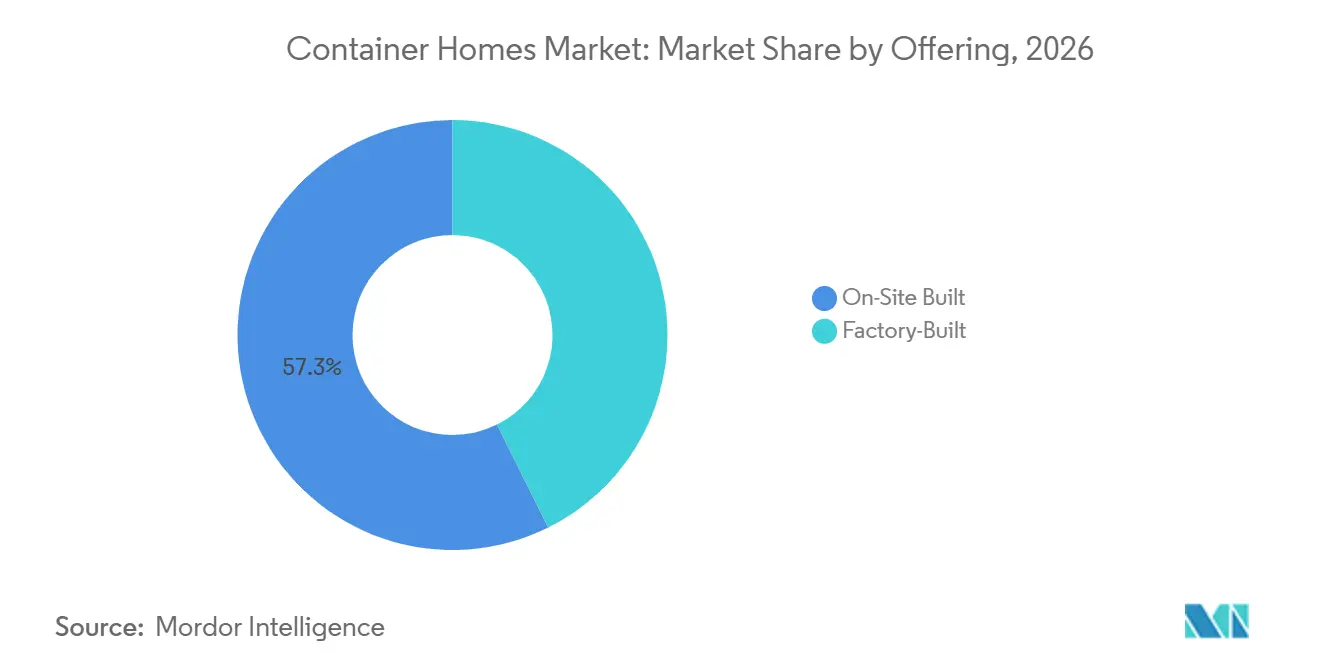
- Par offre, la construction sur site représentait 57,34 % de la part du marché des maisons en conteneurs en 2026, tandis que la construction en usine devrait croître à un CAGR de 7,67 % jusqu'en 2032.
- Par type de construction, le fixe représentait 56,12 % de la part du marché des maisons en conteneurs en 2026, tandis que le mobile devrait croître à un CAGR de 8,05 % jusqu'en 2032.
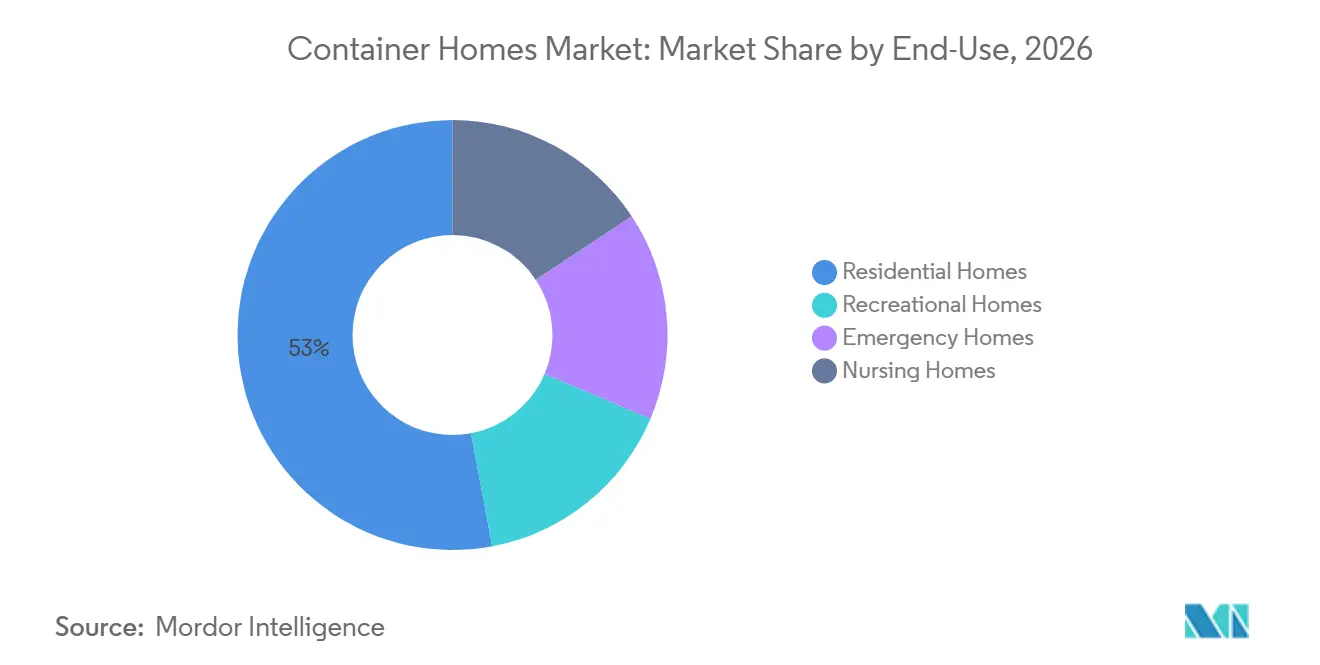
- Par utilisation finale, les habitations résidentielles représentaient 52,96 % de la demande en 2026, tandis que les habitations d'urgence devraient croître à un CAGR de 8,32 % jusqu'en 2032.
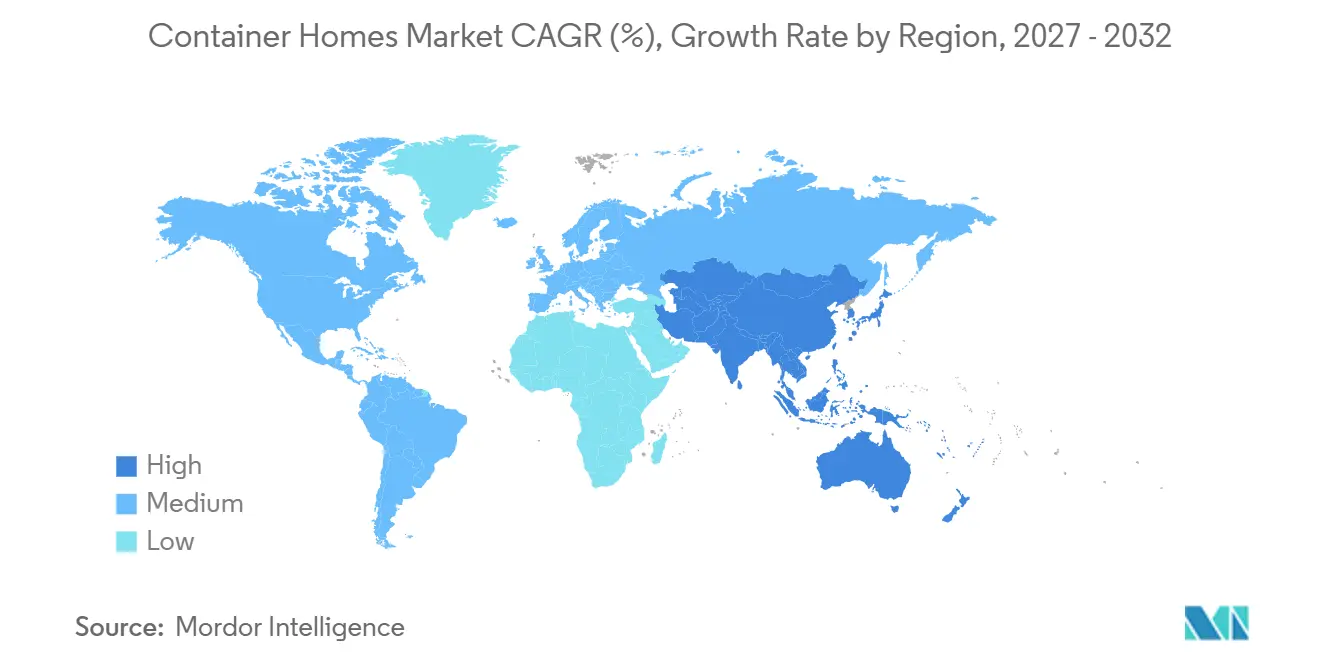
- Par géographie, l'Amérique du Nord représentait 38,65 % de la demande en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,63 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des maisons en conteneurs
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des coûts du logement et pression sur l'accessibilité | +2.0% | Mondial, le plus aigu en Amérique du Nord, dans le cœur de l'UE et dans les villes passerelles d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion de la construction modulaire et préfabriquée | +1.5% | Mondial, porté par les États-Unis, la Chine, le Canada et l'Allemagne | Moyen terme (2-4 ans) |
| Durabilité et utilisation circulaire des conteneurs en acier | +1.0% | Mondial, avec la plus forte intensité réglementaire dans l'UE, en Australie et en Nouvelle-Zélande | Moyen terme (2-4 ans) |
| Croissance du logement pour la gestion des catastrophes et le déploiement rapide | +1.5% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud, avec des retombées vers les États du Golfe et les nations insulaires du Pacifique | Court terme (≤ 2 ans) |
| Réforme des politiques relatives aux logements accessoires (ADU) et densification des parcelles résidentielles | +1.0% | Amérique du Nord, avec une expansion précoce vers l'Australie et la Nouvelle-Zélande | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts du logement et pression sur l'accessibilité
L'accessibilité structurelle au logement est un moteur central du marché des maisons en conteneurs, car de nombreux ménages ne peuvent pas prétendre à des logements neufs. Le Département américain du logement et du développement urbain a signalé 8,46 millions de ménages présentant des besoins en logement les plus critiques en 2023, définis comme des ménages locataires à très faibles revenus sans aide au logement qui consacraient plus de la moitié de leurs revenus au loyer. Ce besoin non satisfait soutient l'intérêt pour des formats de logement nécessitant moins de matériaux et des délais de construction plus courts, tant dans les zones urbaines que dans les zones secondaires où les prix des terrains et les charges locatives peuvent limiter le développement conventionnel. Les maisons en conteneurs peuvent constituer une option pratique lorsque le terrain, les fondations, les services publics et les autorisations sont déjà en place, plutôt que comme substitut à ces exigences. Les programmes de logement abordable public pourraient créer des opportunités de commandes plus importantes pour les fournisseurs qui répondent aux exigences de construction, d'accessibilité et de marchés publics. Le marché des maisons en conteneurs dépend donc de la capacité des fabricants à traduire une proposition axée sur les coûts en une livraison de logements répétable et conforme aux codes pour les agences publiques et les acheteurs privés.
Expansion de la construction modulaire et préfabriquée
L'adoption plus large de la construction en usine améliore le cas opérationnel du marché des maisons en conteneurs dans les projets résidentiels et institutionnels. Le Modular Building Institute a rapporté que la construction modulaire permanente aux États-Unis a atteint 20,5 milliards USD en 2025, représentant 5,1 % de l'activité de construction dans ses segments mesurés. La production en usine peut réduire les délais de projet de 20 % à 50 % par rapport à la construction intensive sur site. La fabrication contrôlée peut également améliorer la précision dimensionnelle, la planification des matériaux et la documentation des contrôles qualité avant que les unités n'atteignent le chantier. Ces attributs sont pertinents lorsque les constructeurs font face à des pénuries de main-d'œuvre qualifiée, à des retards météorologiques, à une productivité inégale sur le chantier, à la nécessité de coordonner plusieurs corps de métier et à des attentes plus strictes de la part des agences publiques ou des maîtres d'ouvrage institutionnels. Le marché des maisons en conteneurs bénéficie lorsque les acheteurs considèrent les unités préfabriquées en usine comme une méthode de construction fiable plutôt que comme une alternative temporaire.
Durabilité et utilisation circulaire des conteneurs en acier
La réutilisation des conteneurs maritimes peut soutenir l'argumentaire environnemental du marché des maisons en conteneurs lorsque les projets traitent dès le départ l'isolation, la protection contre la corrosion et la longévité du bâtiment. Une étude de 2025 portant sur une maison à quatre conteneurs à Madrid a révélé qu'un système utilisant des panneaux isolants en polyisocyanurate (PIR) et une façade ventilée atteignait une consommation d'énergie primaire non renouvelable de 34 kWh/m²/an et un certificat de performance énergétique de classe A dans le cadre réglementaire espagnol applicable. Ce résultat démontre que les structures en acier peuvent atteindre des objectifs énergétiques lorsque l'enveloppe est conçue comme un système complet plutôt que comme une simple rénovation intérieure. La faible consommation d'énergie opérationnelle est de plus en plus importante pour les acheteurs publics et privés qui tiennent compte de la performance globale du bâtiment sur toute sa durée de vie, des besoins de maintenance, des réglementations énergétiques locales et du coût d'exploitation du logement sur une longue période d'occupation. Cette exigence favorise les fournisseurs qui intègrent l'isolation, la ventilation, le drainage et la protection extérieure dès le début du processus de conception. Elle limite également l'attrait des unités à moindre coût qui reposent sur des rénovations minimales après la livraison.
Croissance du logement pour la gestion des catastrophes et le déploiement rapide
Le déploiement rapide après des catastrophes crée un canal de demande distinct pour le marché des maisons en conteneurs, en particulier dans les zones où la reconstruction conventionnelle prendrait plus de temps. Des fabricants ont fourni des unités conteneurs isolées et prêtes à cloisonner pour les communautés déplacées après le tremblement de terre de mars 2025 au Myanmar, démontrant comment des unités standardisées peuvent être mobilisées dans des conditions d'urgence[1]. Les acheteurs gouvernementaux et humanitaires valorisent les unités pouvant être transportées, installées, configurées et raccordées rapidement aux services essentiels. Ces commandes peuvent fournir des quantités concentrées qui diffèrent des achats résidentiels individuels et peuvent soutenir la capacité d'usine planifiée, le déploiement de la main-d'œuvre, la planification des stocks et les engagements des fournisseurs pendant des périodes de demande autrement irrégulières. Les exigences en matière d'hébergement résilient et sûr élèvent également les normes de performance climatique, de services publics, de conformité aux codes locaux et de confidentialité des occupants. Les fournisseurs qui répondent à ces exigences peuvent utiliser les projets d'urgence pour établir des références opérationnelles dans des applications de logement public adjacentes.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fragmentation des règles de zonage, de permis et des codes de construction | -1.0% | Amérique du Nord, avec un impact secondaire dans les centres urbains d'Europe et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Infrastructure limitée en matière de prêts hypothécaires, d'assurance et d'évaluation | -1.5% | Amérique du Nord et Europe, avec un impact moindre sur les achats au comptant et les sites émergents financés par des organisations non gouvernementales (ONG) | Long terme (≥ 4 ans) |
| Exigences thermiques, de protection contre la corrosion et de performance climatique | -0.5% | Mondial, avec les plus fortes frictions dans les tropiques humides, les zones de grand froid et les zones de forte chaleur du Golfe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des règles de zonage, de permis et des codes de construction
Les règles locales de zonage et de permis demeurent une contrainte directe sur le marché des maisons en conteneurs. Le Code international du bâtiment de 2021 inclut des dispositions reconnaissant les conteneurs maritimes comme matériaux de construction, mais l'adoption et l'interprétation locales varient[2]. Un projet accepté dans une juridiction peut nécessiter des modifications substantielles dans une autre. Cela augmente les coûts d'ingénierie, de documentation, d'approbation et de gestion de projet pour les fabricants opérant dans plusieurs villes ou États, en particulier lorsque le même projet de base doit être révisé pour répondre aux interprétations locales. Les constructeurs locaux ayant des relations établies avec les services de construction bénéficient d'un avantage dans ces conditions. Une plus grande cohérence dans l'adoption des codes et les règles d'urbanisme réduirait l'incertitude des projets et améliorerait la scalabilité du marché des maisons en conteneurs.
Infrastructure limitée en matière de prêts hypothécaires, d'assurance et d'évaluation
Les maisons en conteneurs peuvent se situer entre les classifications de biens immobiliers conventionnels et de logements manufacturés. Cette incertitude rend plus difficile pour les acheteurs l'obtention d'un traitement standard pour les prêts hypothécaires, les assurances et les évaluations. Lorsque les ventes comparables sont limitées, des évaluations conservatrices peuvent abaisser les ratios prêt-valeur et réduire le pouvoir d'achat, même lorsqu'une unité achevée répond aux codes locaux et satisfait le même besoin en logement qu'une maison conventionnelle. Les prêteurs et les assureurs peuvent également exiger des preuves plus détaillées de la conception des fondations, de la durabilité et de la conformité aux codes, ce que les petits constructeurs trouvent difficile à gérer sur différents marchés locaux. Le marché des maisons en conteneurs gagnera un accès plus large auprs des acheteurs immobiliers grand public lorsque les pratiques de financement et d'assurance reconnaîtront systématiquement les unités conformes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre : la construction sur site reste le format le plus important, tandis que la construction en usine prend de l'élan
La construction sur site représentait 57,34 % de la demande en 2026. Cette position reflète la disponibilité de la main-d'œuvre locale en construction, la flexibilité pour adapter les unités aux conditions du site et la capacité à séquencer les travaux en fonction des exigences locales en matière de services publics et de fondations. Les méthodes sur site sont pertinentes pour les programmes de logement gouvernementaux qui privilégient l'emploi local et l'approvisionnement auprès d'entrepreneurs locaux. Elles conviennent également aux sites où le transport de constructions préfabriquées en usine, la logistique de levage, la livraison intermédiaire et les équipes d'installation qualifiées ne sont pas encore disponibles. Le secteur des maisons en conteneurs continue d'utiliser cette approche là où des agencements personnalisés, des raccordements aux services publics ou un approvisionnement local en matériaux sont requis.
Les unités préfabriquées en usine devraient se développer à un CAGR de 7,67 % jusqu'en 2032. La taille du marché des maisons en conteneurs pour les unités préfabriquées en usine est soutenue par une fabrication contrôlée, une exposition réduite aux intempéries, des contrôles qualité répétables et des calendriers d'installation plus prévisibles. Le segment modulaire permanent des États-Unis a atteint 20,5 milliards USD en 2025, fournissant une base de fabrication plus large pour les méthodes de livraison en usine. La fabrication automatisée de l'acier peut réduire les coûts de production, améliorer la répétabilité, réduire la dépendance aux travaux spécialisés sur site et soutenir une coordination plus claire entre les équipes structurelles, intérieures et d'installation des services. Les fournisseurs nord-américains doivent se différencier par la certification, la performance énergétique, le soutien à la conception, la capacité d'installation locale et une documentation claire pour les autorités d'approbation.

Par type de construction : la construction fixe ancre la demande tandis que les unités mobiles répondent au déploiement rapide
La construction fixe représentait 56,12 % de la demande en 2026. Les installations permanentes sont courantes dans les contextes résidentiels et institutionnels qui nécessitent des fondations, des raccordements aux services publics, des autorisations d'occupation conventionnelles et une relation à long terme avec le site plutôt qu'une relocalisation périodique. Ce format s'aligne mieux sur l'éligibilité aux prêts hypothécaires, l'utilisation à long terme de la propriété et l'intégration avec l'infrastructure de quartier établie. Les unités fixes permettent également aux concepteurs d'incorporer une isolation plus étendue, un bardage extérieur, des raccordements aux services et une protection météorologique durable. Ces exigences soutiennent l'utilisation dans des endroits où les normes de construction sont rigoureuses et où les propriétaires attendent une longue durée de service.
Les unités mobiles devraient croître à un CAGR de 8,05 % jusqu'en 2032. La demande provient de l'hébergement d'urgence, du logement saisonnier pour la main-d'œuvre et des applications de logements accessoires qui nécessitent un placement flexible, des dimensions de transport gérables et la possibilité de reconfigurer l'espace en fonction de l'évolution des besoins. À Ka La'i Ola à Lahaina, l'État d'Hawaï a achevé une communauté d'unités de logement temporaire transportables alternatives pour les survivants des incendies de forêt, illustrant le rôle des unités modulaires dans la reprise après sinistre. Une installation plus rapide est précieuse lorsque le déplacement crée un besoin immédiat en logement. Les exigences en matière de permis et de services publics restent importantes, car les unités mobiles ont toujours besoin de conditions de site sûres et habitables.
Par utilisation finale : les habitations résidentielles dominent la demande tandis que les habitations d'urgence se développent plus rapidement
Les habitations résidentielles représentaient 52,96 % de la demande de maisons en conteneurs en 2026. L'accessibilité financière, des délais de construction plus courts et l'adaptabilité aux terrains contraints soutiennent cette position pour les ménages et les petits promoteurs. Les ménages peuvent utiliser des structures en conteneurs comme résidences principales, unités secondaires ou petits ajouts à des propriétés existantes lorsque les autorisations locales le permettent et que des arrangements appropriés en matière de services publics, de drainage et d'accès peuvent être mis en place. Les habitations récréatives génèrent également de la demande via des sites d'hôtellerie à distance et d'écotourisme qui valorisent la transportabilité, les agencements compacts et l'utilisation efficace des terrains viabilisés. Le marché des maisons en conteneurs reste étroitement lié aux coûts locaux du logement, à l'accès au site et à la disponibilité des terrains viabilisés.
Les habitations d'urgence devraient croître à un CAGR de 8,32 % jusqu'en 2032. Les événements liés au climat et autres catastrophes nécessitent un hébergement pouvant être rapidement transporté, assemblé et préparé pour l'occupation. Les projets de réponse au tremblement de terre au Myanmar en 2025 ont démontré la pertinence des unités conteneurs préconfigurées pour les besoins d'abri à court préavis. Les maisons de retraite représentent également une application potentielle pour un espace de soins évolutif et conforme aux codes dans les zones rurales ou perturbées à capacité de construction limitée, en particulier lorsque les installations permanentes ne peuvent pas être livrées rapidement. Les attentes de performance des acheteurs humanitaires peuvent améliorer la vitesse d'assemblage, la résilience climatique, l'efficacité énergétique et la sécurité intérieure dans les produits résidentiels.
Analyse géographique
L'Amérique du Nord représentait 38,65 % de la demande en 2026. Les pressions sur l'accessibilité au logement aux États-Unis et la réforme plus large des politiques relatives aux logements accessoires stimulent l'intérêt pour la construction résidentielle alternative, en particulier sur les petits sites de remplissage pouvant accueillir des logements secondaires sans acquisition foncière majeure. En juillet 2025, 18 États avaient largement légalisé les logements accessoires, créant davantage de sites potentiels pour des logements compacts. Le Canada dispose d'une base de construction modulaire établie qui soutient la livraison préfabriquée en usine pour les usages résidentiels et d'hébergement temporaire, y compris les projets nécessitant une plus grande certitude sur le contrôle qualité et la planification des livraisons. Le Mexique offre des opportunités pour la réinstallation post-catastrophe et les programmes de logement à faibles revenus, dans lesquels les marchés publics peuvent contribuer à réduire les coûts des matériaux et des fondations.
L'Asie-Pacifique devrait croître à un CAGR de 7,63 % jusqu'en 2032. La Chine combine une capacité de fabrication avec la capacité de déployer un grand nombre d'unités standardisées après des catastrophes, reliant la fabrication de l'acier, la conception standardisée, la planification du transport et l'installation rapide au sein d'une grande base de production nationale. La réponse au tremblement de terre au Myanmar en mars 2025 a démontré comment les fabricants peuvent rapidement mobiliser des hébergements à base de conteneurs. Le Japon et la Corée du Sud ont une demande de maisons modulaires à haute spécification dans les zones sismiquement actives, où la performance structurelle, la qualité de construction et l'exécution rapide des projets sont importantes pour les acheteurs. Les marchés de l'ASEAN génèrent une demande d'hébergement d'urgence et de logement pour la main-d'œuvre, tandis que l'Inde offre un large pipeline d'unités potentielles préfabriquées en usine liées à la croissance urbaine et aux programmes de logement abordable.
L'Europe fait face à un défi persistant d'offre de logements dans plusieurs grandes économies. Les achèvements de logements en Allemagne sont restés en deçà de son objectif annuel déclaré en 2025, soutenant l'intérêt pour des méthodes de construction plus rapides pouvant réduire le temps sur site tout en répondant aux exigences énergétiques et de sécurité. À Madrid, une enveloppe de maison en conteneurs testée a atteint une performance énergétique de classe A, soutenant son utilisation dans des endroits soumis à des exigences énergétiques strictes. Les marchés nordiques soutiennent des unités mobiles spécialisées pour le travail saisonnier et la demande hors réseau, bien que les exigences de conformité énergétique soient exigeantes. L'Amérique du Sud se développe à travers les marchés publics d'urgence et de logement à faibles revenus, tandis que la demande au Moyen-Orient et en Afrique comprend l'hébergement des travailleurs à distance et la réinstallation post-catastrophe.
Paysage concurrentiel
Le marché des maisons en conteneurs est fragmenté, aucune entreprise ne détenant une part mondiale dominante dans les applications résidentielles, institutionnelles, d'urgence et d'hôtellerie dans toutes les grandes régions. La concurrence comprend des producteurs résidentiels d'ingénierie tels que HONOMOBO, SG Blocks, Giant Containers, Meka Modular et Kubed Living, qui se différencient par la conception, la certification, la livraison sur site et le service client. D'autres fournisseurs, notamment Tempohousing, ELA Container GmbH et Mods-Integral Solutions, se concentrent sur le déploiement rapide et les marchés publics institutionnels, où la disponibilité de la flotte, l'exécution logistique et les spécifications d'unités répétables influencent les décisions des acheteurs. Les entreprises qui combinent la certification structurelle, une livraison fiable, la performance énergétique, un soutien à l'installation localisé et une familiarité avec les processus d'approbation locaux sont mieux positionnées sur ce marché. Les fabricants d'acier asiatiques augmentent la pression concurrentielle sur les produits préfabriqués en usine grâce à l'échelle, à la fabrication automatisée et à l'accès à la capacité de traitement de l'acier.
Safe & Green Holdings Corp. opère à la fois par le développement direct et la fabrication sous contrat via Giant Containers. En janvier 2026, la société a annoncé le début de la fabrication pour un contrat d'enceinte modulaire, reflétant son orientation vers les clients industriels. Son projet Magnolia Residential à Durant, Oklahoma, illustre une approche qui combine le développement immobilier avec l'activité de fabrication, permettant à la société de participer à la fois à la livraison de projets et à la production d'unités plutôt que de dépendre d'un seul flux de revenus. Les fournisseurs utilisent également des configurations pré-certifiées et des outils de conception numérique pour raccourcir les processus d'examen locaux et améliorer la cohérence de la documentation des projets. Ces capacités sont de plus en plus pertinentes à mesure que les acheteurs exigent davantage de preuves sur la performance énergétique, la sécurité, les normes d'installation, les délais de livraison, la responsabilité de maintenance et la capacité à adapter des produits répétables aux conditions d'urbanisme locales.
Des opportunités subsistent dans les maisons de retraite et les hébergements récréatifs, où les exigences de personnalisation peuvent limiter la production standardisée et où les opérateurs peuvent avoir besoin d'agencements intérieurs variés, de caractéristiques d'accessibilité, de raccordements aux services et de modèles d'exploitation. Les opérateurs d'écotourisme et d'hôtellerie à distance combinent souvent des conteneurs standard avec des packages intérieurs spcialisés, des arrangements de services spécifiques au site et des finitions extérieures adaptées au climat local et aux attentes des visiteurs. Ce modèle peut être difficile à mettre à l'échelle, mais offre une différenciation lorsque la conception, l'expérience du site, la mobilité des unités et la capacité à opérer dans des endroits éloignés ou sensibles sont des priorités. ELA Container GmbH a élargi son offre de conteneurs d'occasion via une boutique en ligne en 2026, soutenant un modèle d'utilisation secondaire et d'économie circulaire.
Leaders du secteur des maisons en conteneurs
-
SG Blocks, Inc.
-
Tempohousing
-
ELA Container GmbH
-
United Rentals Australia Pty Limited
-
HONOMOBO
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : ELA Container GmbH est devenu partenaire du club de Bundesliga Borussia Dortmund et a lancé une nouvelle boutique en ligne pour les conteneurs d'occasion. Cela reflète une stratégie commerciale à double voie combinant le parrainage de marque avec une infrastructure de commerce électronique pour le déploiement secondaire de conteneurs sur le marché des maisons en conteneurs.
- Juin 2026 : Boxman a conclu un accord d'investissement avec 3 Islands Intermodal (3i), le seul prestataire national de services portuaires à capitaux locaux du pays, et a lancé une expansion nationale multi-dépôts. La société a ouvert un nouveau dépôt à Mount Maunganui, avec d'autres sites prévus à Auckland, Hamilton, Timaru, Dunedin et Invercargill sur 24 mois, soutenant la demande croissante de maisons en conteneurs en Nouvelle-Zélande.
Périmètre du rapport mondial sur le marché des maisons en conteneurs
Une maison en conteneur est un type d'espace de vie modulaire construit à partir de conteneurs maritimes en acier ou de cadres modulaires en acier construits à cet effet. Ces structures sont conçues pour servir d'unités résidentielles fonctionnelles, offrant une alternative aux méthodes de construction conventionnelles. Les conteneurs maritimes en acier, initialement utilisés pour le transport de marchandises dans les chaînes d'approvisionnement mondiales, sont réutilisés et modifiés pour inclure l'isolation, la plomberie, les systèmes électriques et d'autres équipements essentiels.
Le marché des maisons en conteneurs est segmenté par offre, type de construction, utilisation finale et géographie. Par offre, le marché est segmenté en préfabriquées en usine et construites sur site. Par type de construction, le marché est segmenté en fixe et mobile. Par utilisation finale, le marché est segmenté en habitations résidentielles, habitations récréatives, habitations d'urgence et maisons de retraite. Le rapport couvre également la taille du marché et les prévisions pour les maisons en conteneurs dans 15 pays à travers les principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Préfabriquée en usine |
| Construite sur site |
| Fixe |
| Mobile |
| Habitations résidentielles |
| Habitations récréatives |
| Habitations d'urgence |
| Maisons de retraite |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par offre | Préfabriquée en usine | |
| Construite sur site | ||
| Par type de construction | Fixe | |
| Mobile | ||
| Par utilisation finale | Habitations résidentielles | |
| Habitations récréatives | ||
| Habitations d'urgence | ||
| Maisons de retraite | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des maisons en conteneurs ?
La taille du marché des maisons en conteneurs était évaluée à 73,25 milliards USD en 2026 et devrait croître de 78,27 milliards USD en 2027 à 109,01 milliards USD d'ici 2032, à un CAGR de 6,85 % au cours de la période de prévision (2027-2032).
Quelle offre domine la demande de maisons en conteneurs ?
La construction sur site domine la demande avec une part de 57,34 % en 2026, tandis que la construction en usine croît plus rapidement à un CAGR de 7,67 % jusqu'en 2032.
Quel type de construction connaît la croissance la plus rapide ?
Les unités mobiles devraient croître à un CAGR de 8,05 % jusqu'en 2032, car elles répondent aux besoins d'urgence, de main-d'œuvre et de placement flexible.
Quelle application d'utilisation finale affiche le taux de croissance le plus élevé ?
Les habitations d'urgence devraient enregistrer un CAGR de 8,32 % jusqu'en 2032, soutenues par les besoins en hébergement à déploiement rapide.