
Marktgröße und Marktanteil für Containerhäuser
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 78.27 Milliarden US-Dollar |
| Marktgröße (2032) | 109.01 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.85 % |
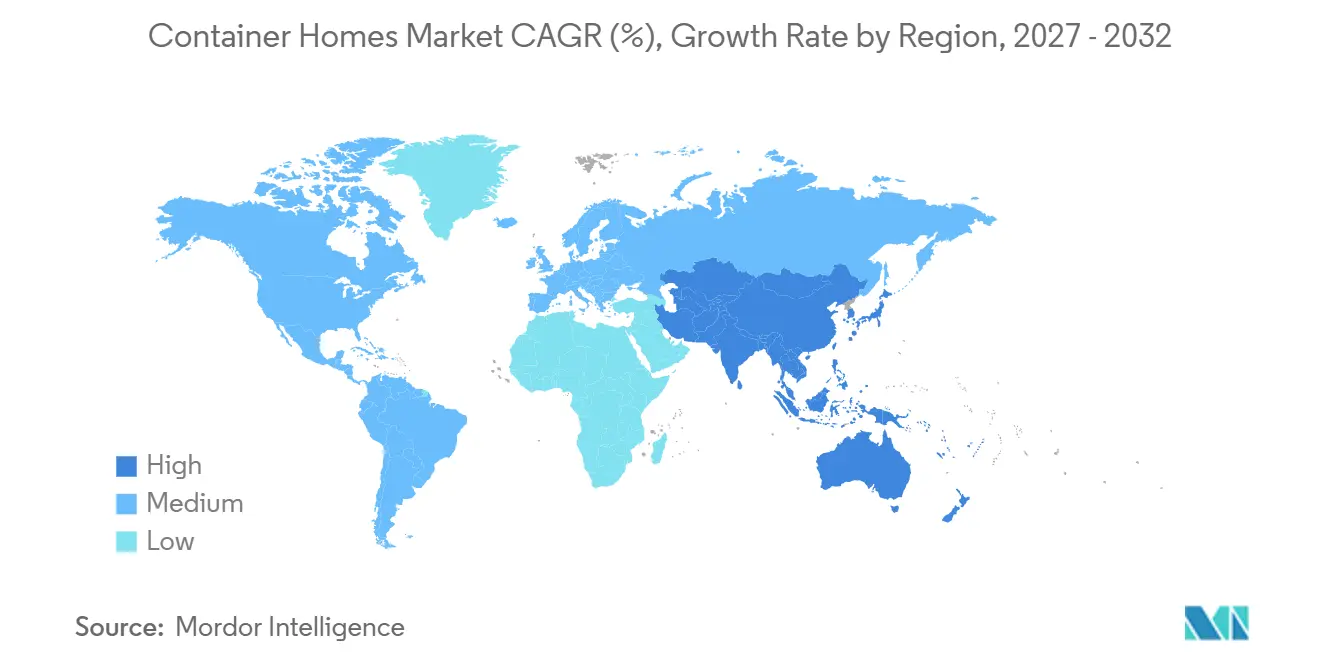
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
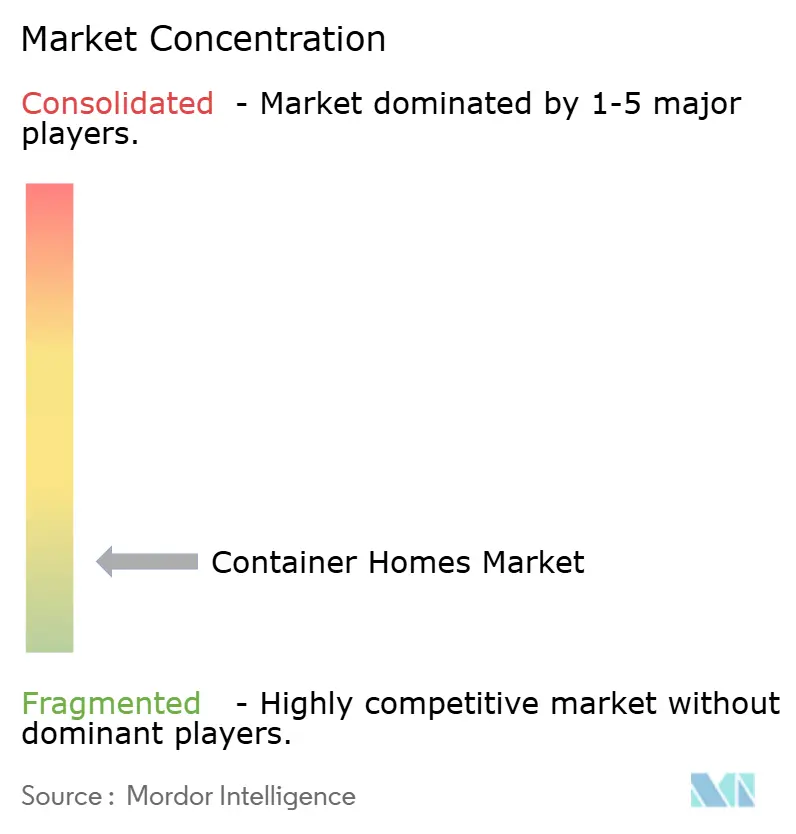
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Containerhäuser von Mordor Intelligence
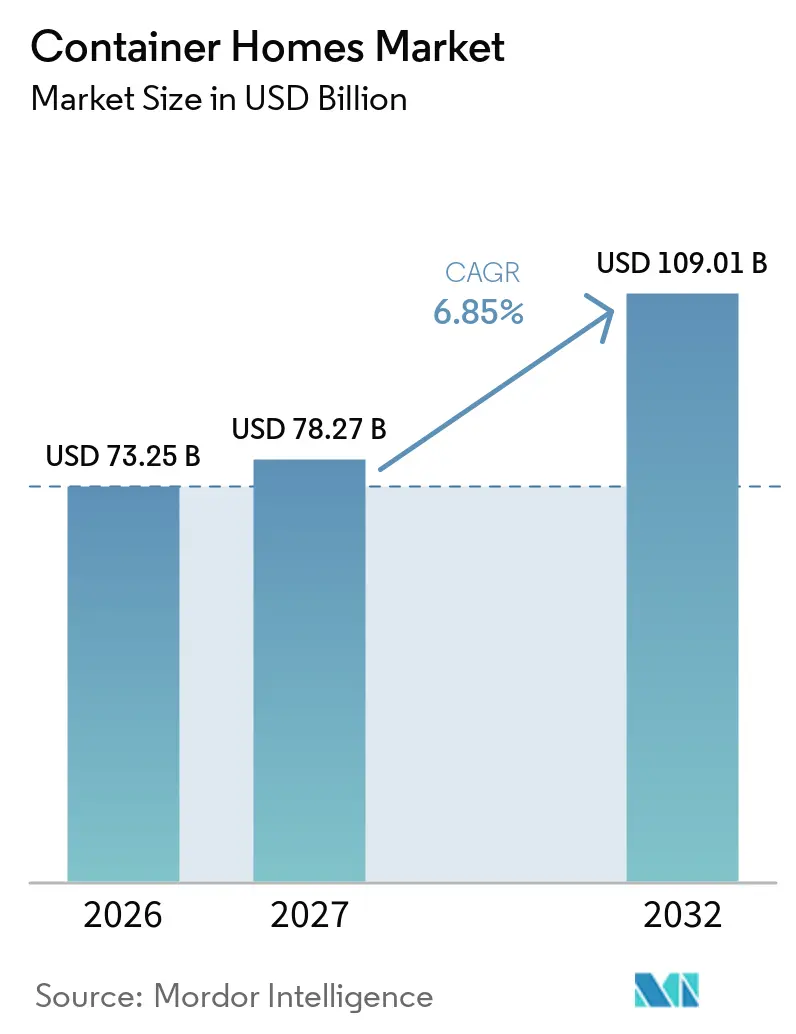
Die Marktgröße für Containerhäuser wurde im Jahr 2026 auf 73,25 Milliarden USD geschätzt und soll von 78,27 Milliarden USD im Jahr 2027 auf 109,01 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,85 % während des Prognosezeitraums (2027–2032). Der Druck auf die Wohnkostenerschwinglichkeit in Nordamerika, Europa und Asien-Pazifik stützt die Nachfrage nach kostengünstigeren Bauoptionen, die für kleine Grundstücke geplant, in Phasen geliefert und an eine Reihe von Wohn- oder institutionellen Anforderungen angepasst werden können. In den Vereinigten Staaten konnten sich 75 % der Haushalte, also 100,6 Millionen Haushalte, im Jahr 2025 kein neu gebautes Einfamilienhaus zum mittleren Preis von 459.826 USD bei einem Hypothekenzinssatz von 6,5 % leisten. Auf Containern basierende Projekte können die Kosten um 20 % bis 30 % senken und die Lieferzeiten von 6 bis 12 Monaten auf 2 bis 4 Monate verkürzen, obwohl die Ergebnisse von Design, Genehmigungsverfahren und lokalen Arbeitsbedingungen abhängen. Öffentliche Wohnungsbaupolitiken, Regelungen für Nebengebäude-Wohneinheiten und Anforderungen an Notunterkünfte unterstützen ebenfalls den Markt für Containerhäuser. Regulatorische Konsistenz, Zugang zu Finanzierungen, Gebäudehüllenleistung und nachgewiesene Langlebigkeit werden darüber entscheiden, ob der Markt für Containerhäuser über spezialisierte Anwendungsfälle hinaus in eine routinemäßigere Wohnraumversorgung übergeht.
Wichtigste Erkenntnisse des Berichts
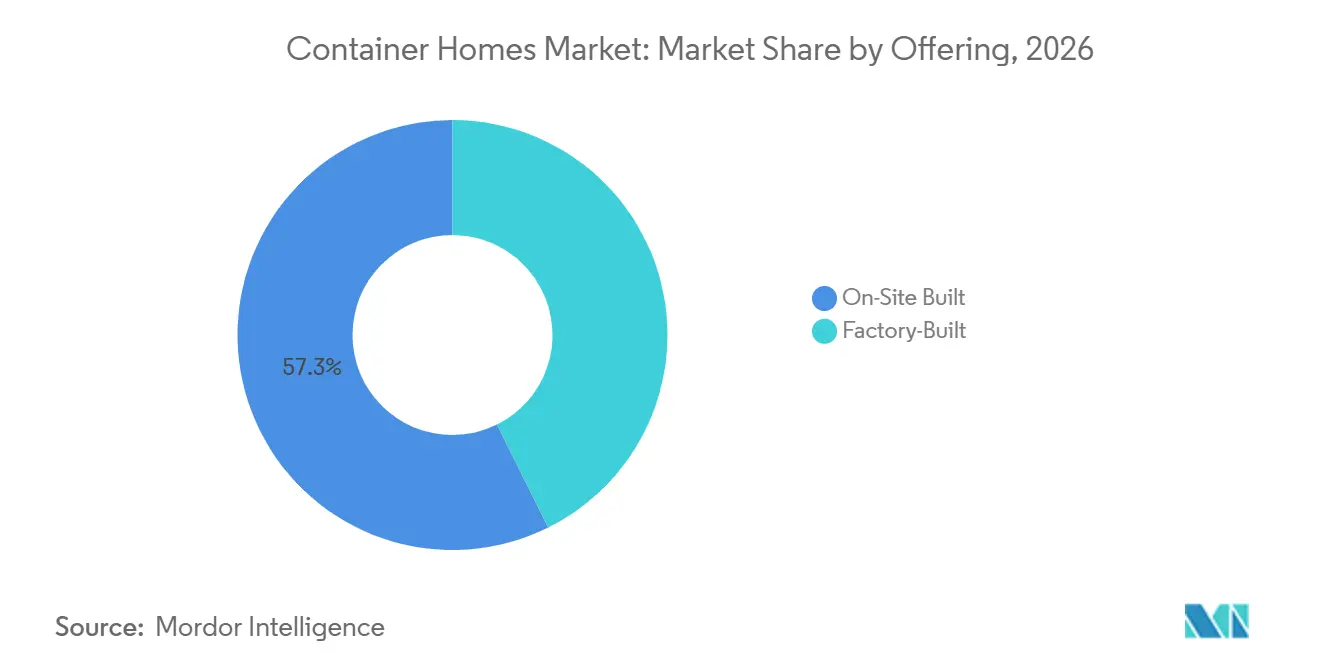
- Nach Angebot hielt der vor Ort gebaute Typ im Jahr 2026 einen Marktanteil von 57,34 % am Markt für Containerhäuser, während der werksgebaute Typ bis 2032 mit einer CAGR von 7,67 % wachsen soll.
- Nach Konstruktionstyp hielt der feste Typ im Jahr 2026 einen Marktanteil von 56,12 % am Markt für Containerhäuser, während der mobile Typ bis 2032 mit einer CAGR von 8,05 % wachsen soll.
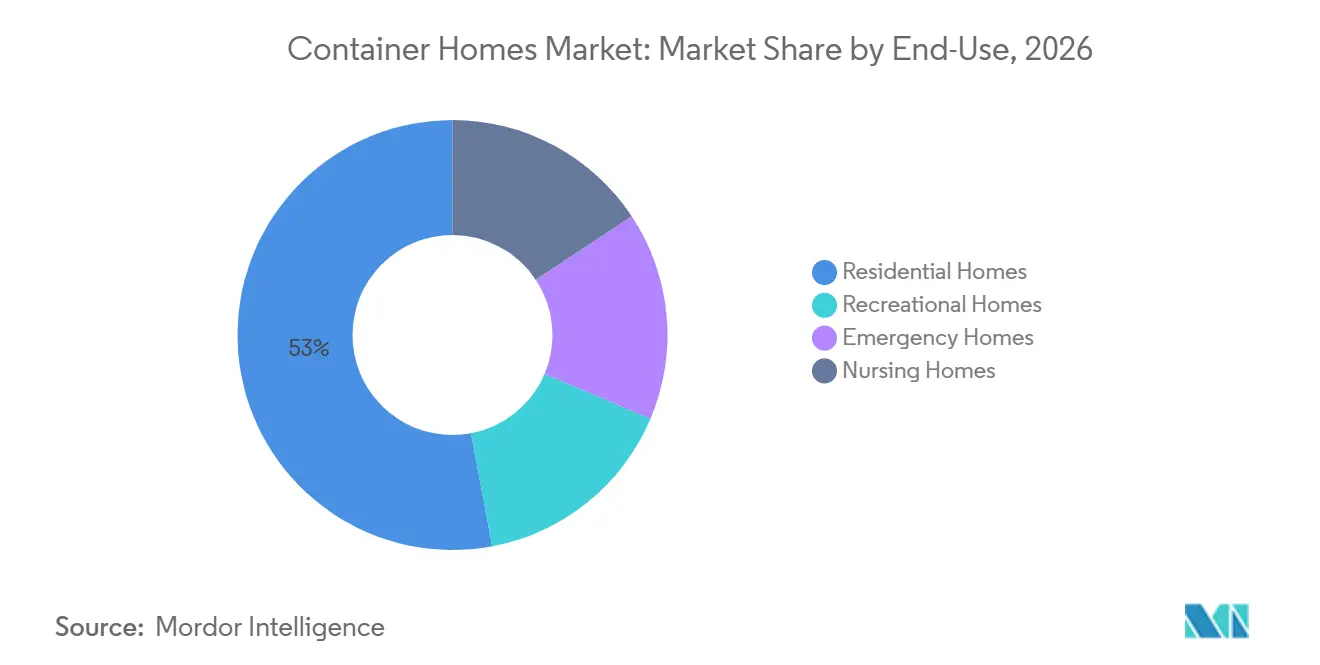
- Nach Endverwendung entfielen im Jahr 2026 52,96 % der Nachfrage auf Wohnhäuser, während Notunterkünfte bis 2032 mit einer CAGR von 8,32 % wachsen sollen.
- Nach Geografie entfielen im Jahr 2026 38,65 % der Nachfrage auf Nordamerika, während Asien-Pazifik bis 2032 mit einer CAGR von 7,63 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Containerhäuser
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Wohnkosten und Druck auf die Erschwinglichkeit | +2.0% | Global, am stärksten in Nordamerika, dem EU-Kernraum und den Metropolen des Asien-Pazifik-Raums | Kurzfristig (≤ 2 Jahre) |
| Ausweitung des modularen und vorgefertigten Bauens | +1.5% | Global, angeführt von den Vereinigten Staaten, China, Kanada und Deutschland | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeit und kreislaufwirtschaftliche Nutzung von Stahlcontainern | +1.0% | Global, mit der höchsten regulatorischen Intensität in der EU, Australien und Neuseeland | Mittelfristig (2–4 Jahre) |
| Wachstum bei Katastrophenschutz- und Schnelleinsatz-Wohnraum | +1.5% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika, mit Ausstrahlungseffekten auf die Golfstaaten und die pazifischen Inselstaaten | Kurzfristig (≤ 2 Jahre) |
| Reform der Regelungen für Nebengebäude-Wohneinheiten (ADU) und Verdichtung von Wohngrundstücken | +1.0% | Nordamerika, mit früher Ausweitung auf Australien und Neuseeland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Wohnkosten und Druck auf die Erschwinglichkeit
Strukturelle Wohnkostenerschwinglichkeit ist ein zentraler Treiber für den Markt für Containerhäuser, da viele Haushalte sich keine neu gebauten Häuser leisten können. Das US-Ministerium für Wohnungsbau und Stadtentwicklung meldete im Jahr 2023 8,46 Millionen Haushalte mit dringendstem Wohnbedarf, definiert als Haushalte mit sehr niedrigem Einkommen ohne Wohnbeihilfe, die mehr als die Hälfte ihres Einkommens für Miete aufwenden mussten. Dieser ungedeckte Bedarf hält das Interesse an Wohnformen aufrecht, die weniger Materialeinsatz und kürzere Bauzeiten erfordern, sowohl in städtischen als auch in sekundären Lagen, wo Grundstückspreise und Mietbelastungen die konventionelle Entwicklung einschränken können. Containerhäuser können eine praktische Option darstellen, wenn Grundstück, Fundamente, Versorgungsanschlüsse und Genehmigungen bereits vorhanden sind, und nicht als Ersatz für diese Anforderungen. Öffentliche Programme für erschwinglichen Wohnraum könnten größere Auftragsvolumina für Anbieter schaffen, die Bau-, Zugänglichkeits- und Beschaffungsanforderungen erfüllen. Der Markt für Containerhäuser hängt daher davon ab, dass Hersteller ein kostenfokussiertes Angebot in eine wiederholbare, normkonforme Wohnraumversorgung für öffentliche Auftraggeber und private Käufer umsetzen.
Ausweitung des modularen und vorgefertigten Bauens
Die breitere Einführung der Werksfertigung verbessert die Betriebsgrundlage für den Markt für Containerhäuser bei Wohn- und institutionellen Projekten. Das Modular Building Institute berichtete, dass der permanente modulare Bau in den Vereinigten Staaten im Jahr 2025 20,5 Milliarden USD erreichte, was 5,1 % der Bautätigkeit in den gemessenen Segmenten entspricht. Die Werksfertigung kann Projektzeitpläne im Vergleich zum standortintensiven Bau um 20 % bis 50 % verkürzen. Kontrollierte Fertigung kann auch die Maßgenauigkeit, Materialplanung und Dokumentation von Qualitätsprüfungen verbessern, bevor die Einheiten die Baustelle erreichen. Diese Eigenschaften sind relevant, wenn Bauunternehmen mit Fachkräftemangel, wetterbedingten Verzögerungen, ungleichmäßiger Baustellenproduktivität, der Notwendigkeit zur Koordination mehrerer Gewerke und strengeren Erwartungen von öffentlichen Auftraggebern oder institutionellen Projektträgern konfrontiert sind. Der Markt für Containerhäuser profitiert, wenn Käufer werksgebaute Einheiten als zuverlässige Baumethode und nicht als vorübergehende Alternative betrachten.
Nachhaltigkeit und kreislaufwirtschaftliche Nutzung von Stahlcontainern
Die Wiederverwendung von Schiffscontainern kann den ökologischen Vorteil des Marktes für Containerhäuser unterstützen, wenn Projekte von Anfang an Dämmung, Korrosionsschutz und Gebäudelebensdauer berücksichtigen. Eine Studie aus dem Jahr 2025 über ein Vier-Container-Haus in Madrid ergab, dass ein System mit Polyisocyanurat (PIR)-Dämmplatten und einer hinterlüfteten Fassade einen nicht erneuerbaren Primärenergieverbrauch von 34 kWh/m²/Jahr und ein A-bewertetes Energieeffizienzzeugnis nach dem geltenden spanischen Rahmen erzielte. Dieses Ergebnis zeigt, dass Stahlstrukturen Energieziele erfüllen können, wenn die Gebäudehülle als vollständiges System und nicht als einfache Innenraumrenovierung konzipiert wird. Niedriger Betriebsenergieverbrauch ist für öffentliche und private Käufer zunehmend wichtig, die die gesamte Gebäudeleistung über die Lebensdauer, den Wartungsbedarf, lokale Energievorschriften und die Betriebskosten von Wohnraum über einen längeren Belegungszeitraum berücksichtigen. Diese Anforderung begünstigt Anbieter, die Dämmung, Belüftung, Entwässerung und Außenschutz frühzeitig in den Entwurfsprozess integrieren. Sie schränkt auch die Attraktivität kostengünstigerer Einheiten ein, die nach der Lieferung auf minimale Nachrüstungen angewiesen sind.
Wachstum bei Katastrophenschutz- und Schnelleinsatz-Wohnraum
Der schnelle Einsatz nach Katastrophen schafft einen eigenständigen Nachfragekanal für den Markt für Containerhäuser, insbesondere in Gebieten, in denen konventioneller Wiederaufbau länger dauern würde. Hersteller lieferten isolierte, trennfertige Containereinheiten für vertriebene Gemeinschaften nach dem Erdbeben in Myanmar im März 2025 und demonstrierten damit, wie standardisierte Einheiten unter dringenden Bedingungen mobilisiert werden können[1]. Staatliche und humanitäre Käufer schätzen Einheiten, die schnell transportiert, installiert, konfiguriert und an wesentliche Versorgungsleistungen angeschlossen werden können. Diese Aufträge können konzentrierte Bestellmengen liefern, die sich von individuellen Wohnkäufen unterscheiden, und können die geplante Werkskapazität, den Personaleinsatz, die Bestandsplanung und die Lieferantenverpflichtungen in sonst ungleichmäßigen Nachfrageperioden unterstützen. Anforderungen an widerstandsfähige, sichere Unterkünfte erhöhen auch die Standards für Klimaleistung, Versorgungsanschlüsse, lokale Normkonformität und Privatsphäre der Bewohner. Anbieter, die diese Anforderungen erfüllen, können Notfallprojekte nutzen, um operative Referenzen in angrenzenden Anwendungen des öffentlichen Wohnungsbaus aufzubauen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Bebauungsplan-, Genehmigungsverfahren- und Bauordnungsanforderungen | -1.0% | Nordamerika, mit sekundären Auswirkungen in europäischen und asiatisch-pazifischen Ballungszentren | Mittelfristig (2–4 Jahre) |
| Begrenzte Hypotheken-, Versicherungs- und Bewertungsinfrastruktur | -1.5% | Nordamerika und Europa, mit geringeren Auswirkungen auf Barkäufe und durch Nichtregierungsorganisationen (NGO) finanzierte Schwellenländerstandorte | Langfristig (≥ 4 Jahre) |
| Anforderungen an Wärmedämmung, Korrosionsschutz und Klimaleistung | -0.5% | Global, mit der höchsten Reibung in feuchten Tropen, Standorten mit extremer Kälte und Hochhitzezonen am Golf | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Bebauungsplan-, Genehmigungsverfahren- und Bauordnungsanforderungen
Lokale Bebauungsplan- und Genehmigungsvorschriften bleiben eine direkte Einschränkung für den Markt für Containerhäuser. Der Internationale Bauordnung 2021 enthält Bestimmungen, die Schiffscontainer als Baumaterialien anerkennen, aber die lokale Übernahme und Auslegung variiert[2]. Ein in einer Gemeinde genehmigtes Design kann in einer anderen erhebliche Änderungen erfordern. Dies erhöht die Ingenieur-, Dokumentations-, Genehmigungs- und Projektmanagementkosten für Hersteller, die in mehreren Städten oder Bundesstaaten tätig sind, insbesondere wenn dasselbe Basisdesign überarbeitet werden muss, um lokalen Auslegungen zu entsprechen. Lokale Bauunternehmen mit etablierten Beziehungen zu Baubehörden haben unter diesen Bedingungen einen Vorteil. Eine größere Konsistenz bei der Übernahme von Normen und Planungsregeln würde die Projektunsicherheit verringern und die Skalierbarkeit des Marktes für Containerhäuser verbessern.
Begrenzte Hypotheken-, Versicherungs- und Bewertungsinfrastruktur
Containerhäuser können zwischen konventionellen Immobilien- und Fertighausklassifizierungen fallen. Diese Unsicherheit erschwert es Käufern, eine Standardbehandlung für Hypotheken, Versicherungen und Bewertungen zu erhalten. Wo vergleichbare Verkäufe begrenzt sind, können konservative Bewertungen die Beleihungsquoten senken und die Kaufkraft verringern, selbst wenn eine fertiggestellte Einheit den lokalen Normen entspricht und denselben Wohnbedarf wie ein konventionelles Haus erfüllt. Kreditgeber und Versicherer können auch detailliertere Nachweise über Fundamentdesign, Haltbarkeit und Normkonformität verlangen, was kleine Bauunternehmen in verschiedenen lokalen Märkten schwer zu bewältigen finden. Der Markt für Containerhäuser wird unter Mainstream-Hauskäufern breiteren Zugang gewinnen, wenn Finanzierungs- und Versicherungspraktiken normkonforme Einheiten konsequent anerkennen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot: Vor Ort gebaute Einheiten bleiben das größte Format, während werksgebaute Einheiten an Dynamik gewinnen
Vor Ort gebaute Einheiten machten im Jahr 2026 57,34 % der Nachfrage aus. Diese Position spiegelt die Verfügbarkeit lokaler Bauarbeitskräfte, die Flexibilität zur Anpassung der Einheiten an die Standortbedingungen und die Möglichkeit wider, die Arbeiten rund um lokale Versorgungsanschluss- und Fundamentanforderungen zu sequenzieren. Vor-Ort-Methoden sind für staatliche Wohnungsbauprogramme relevant, die lokale Beschäftigung und die Beschaffung von nahegelegenen Auftragnehmern priorisieren. Sie eignen sich auch für Standorte, an denen werksgebauter Transport, Hebelogistik, Lieferung auf der letzten Meile und qualifizierte Installationsteams noch nicht verfügbar sind. Die Containerhaus-Branche setzt diesen Ansatz weiterhin ein, wo individuelle Grundrisse, Versorgungsanschlüsse oder lokale Materialbeschaffung erforderlich sind.
Werksgebaute Einheiten sollen bis 2032 mit einer CAGR von 7,67 % wachsen. Die Marktgröße für Containerhäuser bei werksgebauten Einheiten wird durch kontrollierte Fertigung, reduzierte Wetterexposition, wiederholbare Qualitätsprüfungen und besser planbare Installationszeitpläne gestützt. Das permanente Modulsegment der Vereinigten Staaten erreichte im Jahr 2025 20,5 Milliarden USD und bietet eine breitere Fertigungsbasis für Werksliefermethoden. Automatisierte Stahlfertigung kann Produktionskosten senken, Wiederholbarkeit verbessern, die Abhängigkeit von Vor-Ort-Spezialarbeiten verringern und eine klarere Koordination zwischen Struktur-, Innenausbau- und Installationsteams unterstützen. Nordamerikanische Anbieter müssen sich durch Zertifizierung, Energieleistung, Designunterstützung, lokale Installationskompetenz und klare Dokumentation für Genehmigungsbehörden differenzieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Konstruktionstyp: Feste Konstruktion verankert die Nachfrage, während mobile Einheiten den schnellen Einsatz ermöglichen
Feste Konstruktionen hielten im Jahr 2026 56,12 % der Nachfrage. Permanente Installationen sind in Wohn- und institutionellen Umgebungen üblich, die Fundamente, Versorgungsanschlüsse, konventionelle Belegungsgenehmigungen und eine langfristige Bindung an den Standort anstelle einer periodischen Umsiedlung erfordern. Dieses Format ist besser mit der Hypothekenberechtigung, der langfristigen Grundstücksnutzung und der Integration in die bestehende Nachbarschaftsinfrastruktur vereinbar. Feste Einheiten ermöglichen es Designern auch, umfangreichere Dämmung, Außenverkleidung, Versorgungsanschlüsse und dauerhaften Wetterschutz einzubauen. Diese Anforderungen unterstützen die Nutzung an Standorten, an denen Baustandards streng sind und Eigentümer eine lange Nutzungsdauer erwarten.
Mobile Einheiten sollen bis 2032 mit einer CAGR von 8,05 % wachsen. Die Nachfrage kommt aus Notunterkünften, saisonalen Arbeitnehmerwohnungen und Nebengebäude-Wohneinheitsanwendungen, die eine flexible Platzierung, handhabbare Transportabmessungen und die Möglichkeit erfordern, den Raum bei sich ändernden Bedürfnissen neu zu konfigurieren. In Ka La'i Ola in Lahaina schloss der Bundesstaat Hawaii eine Gemeinschaft alternativer transportabler temporärer Wohneinheiten für Waldbrandüberlebende ab und veranschaulichte damit die Rolle modularer Einheiten bei der Katastrophenbewältigung. Eine schnellere Installation ist wertvoll, wenn Vertreibung einen unmittelbaren Wohnbedarf schafft. Genehmigungsverfahren und Versorgungsanforderungen bleiben wichtig, da mobile Einheiten weiterhin sichere, bewohnbare Standortbedingungen benötigen.
Nach Endverwendung: Wohnhäuser führen die Nachfrage an, während Notunterkünfte schneller wachsen
Wohnhäuser machten im Jahr 2026 52,96 % der Nachfrage nach Containerhäusern aus. Erschwinglichkeit, kürzere Bauzeiten und Anpassungsfähigkeit an beengte Grundstücke unterstützen diese Position für Haushalte und kleine Entwickler. Haushalte können Containerstrukturen als Hauptwohnsitz, Nebeneinheiten oder kleine Ergänzungen zu bestehenden Immobilien nutzen, wo lokale Genehmigungen dies erlauben und geeignete Versorgungsanschluss-, Entwässerungs- und Zugangsregelungen getroffen werden können. Freizeithäuser erzeugen auch Nachfrage durch abgelegene Gastgewerbe- und Ökotourismus-Standorte, die Transportierbarkeit, kompakte Grundrisse und eine effiziente Nutzung erschlossener Grundstücke schätzen. Der Markt für Containerhäuser bleibt eng mit lokalen Wohnkosten, Standortzugang und der Verfügbarkeit erschlossener Grundstücke verbunden.
Notunterkünfte sollen bis 2032 mit einer CAGR von 8,32 % wachsen. Klimabedingte Ereignisse und andere Katastrophen erfordern Unterkünfte, die schnell transportiert, montiert und für die Belegung vorbereitet werden können. Myanmar-Erdbebenreaktionsprojekte im Jahr 2025 demonstrierten die Relevanz vorkonfigurierter Containereinheiten für kurzfristige Unterkunftsbedürfnisse. Pflegeheime stellen auch eine potenzielle Anwendung für skalierbare, normkonforme Pflegeräume in ländlichen oder gestörten Gebieten mit begrenzter Baukapazität dar, insbesondere wenn permanente Einrichtungen nicht schnell geliefert werden können. Leistungserwartungen von humanitären Käufern können Montagegeschwindigkeit, Klimaresilienz, Energieeffizienz und innere Sicherheit bei Wohnprodukten verbessern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika entfiel im Jahr 2026 auf 38,65 % der Nachfrage. Der Druck auf die Wohnkostenerschwinglichkeit in den Vereinigten Staaten und die breitere Reform der Regelungen für Nebengebäude-Wohneinheiten treiben das Interesse an alternativen Wohnbauformen an, insbesondere auf kleinen Nachverdichtungsgrundstücken, die Nebengebäude ohne größere Grundstückserwerbe aufnehmen können. Bis Juli 2025 hatten 18 Bundesstaaten Nebengebäude-Wohneinheiten weitgehend legalisiert und damit mehr potenzielle Standorte für kompakten Wohnraum geschaffen. Kanada verfügt über eine etablierte modulare Baubasis, die die werksgebaute Lieferung für Wohn- und temporäre Unterkunftszwecke unterstützt, einschließlich Projekten, die eine größere Sicherheit bei Qualitätskontrolle und Lieferplanung erfordern. Mexiko bietet Möglichkeiten für die Umsiedlung nach Katastrophen und Wohnungsbauprogramme für einkommensschwache Bevölkerungsgruppen, bei denen öffentliche Beschaffung dazu beitragen kann, Material- und Fundamentkosten zu senken.
Asien-Pazifik soll bis 2032 mit einer CAGR von 7,63 % wachsen. China kombiniert Fertigungskapazität mit der Fähigkeit, nach Katastrophen große Mengen standardisierter Einheiten einzusetzen, und verbindet Stahlfertigung, standardisiertes Design, Transportplanung und schnelle Installation innerhalb einer großen inländischen Produktionsbasis. Die Myanmar-Erdbebenreaktion im März 2025 zeigte, wie Hersteller containerbasierte Unterkünfte schnell mobilisieren können. Japan und Südkorea haben eine Nachfrage nach hochwertigen modularen Häusern in seismisch aktiven Gebieten, wo Strukturleistung, Bauqualität und schnelle Projektdurchführung für Käufer wichtig sind. ASEAN-Märkte erzeugen Nachfrage nach Notunterkünften und Arbeitnehmerwohnungen, während Indien eine große Pipeline potenzieller werksgebauter Einheiten bietet, die mit städtischem Wachstum und erschwinglichen Wohnungsbauprogrammen verbunden sind.
Europa steht vor einer anhaltenden Herausforderung beim Wohnungsangebot in mehreren großen Volkswirtschaften. Deutschlands Wohnungsfertigstellungen blieben im Jahr 2025 unter dem angestrebten Jahresziel und hielten das Interesse an schnelleren Baumethoden aufrecht, die die Bauzeit vor Ort verkürzen können, während Energie- und Sicherheitsanforderungen erfüllt werden. In Madrid erzielte eine getestete Containerhaus-Gebäudehülle eine A-bewertete Energieeffizienz und unterstützt damit ihre Nutzung an Standorten mit strengen Energieanforderungen. Nordische Märkte unterstützen spezialisierte mobile Einheiten für saisonale Arbeit und netzunabhängige Nachfrage, obwohl die Energiekonformitätsanforderungen anspruchsvoll sind. Südamerika entwickelt sich durch Notfall- und Wohnungsbauprogramme für einkommensschwache Bevölkerungsgruppen, während die Nachfrage im Nahen Osten und Afrika Unterkünfte für Fernarbeiter und Umsiedlungen nach Katastrophen umfasst.

Wettbewerbslandschaft
Der Markt für Containerhäuser ist fragmentiert, wobei kein einzelnes Unternehmen einen dominanten globalen Anteil in den Bereichen Wohnen, institutionelle Nutzung, Notunterkünfte und Gastgewerbe in jeder wichtigen Region hält. Der Wettbewerb umfasst technisch ausgereifte Wohnproduzenten wie HONOMOBO, SG Blocks, Giant Containers, Meka Modular und Kubed Living, die sich durch Design, Zertifizierung, Standortlieferung und Kundensupport differenzieren. Andere Anbieter, darunter Tempohousing, ELA Container GmbH und Mods-Integral Solutions, konzentrieren sich auf schnellen Einsatz und institutionelle Beschaffung, wo Flottenverfügbarkeit, Logistikdurchführung und wiederholbare Einheitenspezifikationen die Käuferentscheidungen beeinflussen. Unternehmen, die strukturelle Zertifizierung, zuverlässige Lieferung, Energieleistung, lokalisierte Installationsunterstützung und Vertrautheit mit lokalen Genehmigungsverfahren kombinieren, sind in diesem Markt besser positioniert. Asiatische Stahlfabrikanten erhöhen den Wettbewerbsdruck bei werksgebauten Produkten durch Skalierung, automatisierte Fertigung und Zugang zu Stahlverarbeitungskapazitäten.
Safe & Green Holdings Corp. ist sowohl durch direkte Entwicklung als auch durch Auftragsfertigung über Giant Containers tätig. Im Januar 2026 gab das Unternehmen den Beginn der Fertigung für einen modularen Gehäuseauftrag bekannt, was seinen Fokus auf Industriekunden widerspiegelt. Sein Magnolia Residential-Projekt in Durant, Oklahoma, veranschaulicht einen Ansatz, der Wohnungsentwicklung mit Fertigungsaktivitäten kombiniert und es dem Unternehmen ermöglicht, sowohl an der Projektdurchführung als auch an der Einheitenproduktion teilzunehmen, anstatt auf einen einzigen Einnahmestrom angewiesen zu sein. Anbieter nutzen auch vorzertifizierte Konfigurationen und digitale Designwerkzeuge, um lokale Prüfprozesse zu verkürzen und die Konsistenz in der Projektdokumentation zu verbessern. Diese Fähigkeiten werden zunehmend relevant, da Käufer mehr Nachweise zu Energieleistung, Sicherheit, Installationsstandards, Lieferzeitplänen, Wartungsverantwortung und der Fähigkeit verlangen, wiederholbare Produkte an lokale Planungsbedingungen anzupassen.
Chancen bestehen weiterhin bei Pflegeheimen und Freizeitunterkünften, wo Individualisierungsanforderungen die standardisierte Produktion einschränken können und wo Betreiber möglicherweise unterschiedliche Innenraumgrundrisse, Barrierefreiheitsmerkmale, Versorgungsanschlüsse und Betriebsmodelle benötigen. Ökotourismus- und abgelegene Gastgewerbebetreiber kombinieren häufig Standardcontainer mit spezialisierten Innenausstattungspaketen, standortspezifischen Versorgungsregelungen und Außenverkleidungen, die dem lokalen Klima und den Besuchererwartungen entsprechen. Dieses Modell kann schwer zu skalieren sein, bietet aber Differenzierung, wenn Design, Standorterlebnis, Einheitenmobilität und die Fähigkeit, an abgelegenen oder sensiblen Standorten zu betreiben, Prioritäten sind. ELA Container GmbH erweiterte im Jahr 2026 sein Gebrauchtcontainer-Angebot durch einen Online-Shop und unterstützt damit ein Sekundärnutzungs- und Kreislaufwirtschaftsmodell.
Marktführer der Containerhaus-Branche
-
SG Blocks, Inc.
-
Tempohousing
-
ELA Container GmbH
-
United Rentals Australia Pty Limited
-
HONOMOBO
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: ELA Container GmbH wurde Partner des Bundesliga-Clubs Borussia Dortmund und eröffnete einen neuen Online-Shop für Gebrauchtcontainer. Dies spiegelt eine zweigleisige Handelsstrategie wider, die Markensponsoring mit E-Commerce-Infrastruktur für den sekundären Containereinsatz im Markt für Containerhäuser kombiniert.
- Juni 2026: Boxman schloss eine Investitionsvereinbarung mit 3 Islands Intermodal (3i), dem einzigen lokal ansässigen landesweiten Hafendienstleister des Landes, ab und begann eine nationale Expansion mit mehreren Depots. Das Unternehmen eröffnete ein neues Depot in Mount Maunganui, mit weiteren geplanten Standorten in Auckland, Hamilton, Timaru, Dunedin und Invercargill innerhalb von 24 Monaten, um die wachsende Nachfrage nach Containerhäusern in Neuseeland zu unterstützen.


Berichtsumfang des globalen Marktes für Containerhäuser
Ein Containerhaus ist eine Art modularer Wohnraum, der aus Stahl-Schiffscontainern oder speziell gebauten modularen Stahlrahmen besteht. Diese Strukturen sind so konzipiert, dass sie als funktionale Wohneinheiten dienen und eine Alternative zu konventionellen Baumethoden bieten. Stahl-Schiffscontainer, die ursprünglich für den Transport von Gütern in globalen Lieferketten verwendet wurden, werden umgenutzt und modifiziert, um Dämmung, Sanitäranlagen, elektrische Systeme und andere wesentliche Annehmlichkeiten einzuschließen.
Der Markt für Containerhäuser ist nach Angebot, Konstruktionstyp, Endverwendung und Geografie segmentiert. Nach Angebot ist der Markt in werksgebaut und vor Ort gebaut segmentiert. Nach Konstruktionstyp ist der Markt in fest und mobil segmentiert. Nach Endverwendung ist der Markt in Wohnhäuser, Freizeithäuser, Notunterkünfte und Pflegeheime segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Containerhäuser in 15 Ländern in den wichtigsten Regionen ab. Die Marktgrößen und Prognosen werden in Werten (USD) angegeben.
| Werksgebaut |
| Vor Ort gebaut |
| Fest |
| Mobil |
| Wohnhäuser |
| Freizeithäuser |
| Notunterkünfte |
| Pflegeheime |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Angebot | Werksgebaut | |
| Vor Ort gebaut | ||
| Nach Konstruktionstyp | Fest | |
| Mobil | ||
| Nach Endverwendung | Wohnhäuser | |
| Freizeithäuser | ||
| Notunterkünfte | ||
| Pflegeheime | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Containerhäuser?
Die Marktgröße für Containerhäuser wurde im Jahr 2026 auf 73,25 Milliarden USD geschätzt und soll von 78,27 Milliarden USD im Jahr 2027 auf 109,01 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,85 % während des Prognosezeitraums (2027–2032).
Welches Angebot führt die Nachfrage nach Containerhäusern an?
Vor Ort gebaute Einheiten führen die Nachfrage mit einem Anteil von 57,34 % im Jahr 2026 an, während werksgebaute Einheiten mit einer CAGR von 7,67 % bis 2032 schneller wachsen.
Welcher Konstruktionstyp wächst am schnellsten?
Mobile Einheiten sollen bis 2032 mit einer CAGR von 8,05 % wachsen, da sie Notfall-, Arbeitnehmer- und flexible Platzierungsanforderungen erfüllen.
Welche Endverwendungsanwendung hat die höchste Wachstumsrate?
Notunterkünfte sollen bis 2032 eine CAGR von 8,32 % verzeichnen, unterstützt durch den Bedarf an Schnelleinsatz-Unterkünften.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
