
コンテナホーム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 78.27 十億米ドル |
| 市場規模 (2032) | 109.01 十億米ドル |
| 成長率 (2027 - 2032) | 6.85 % |
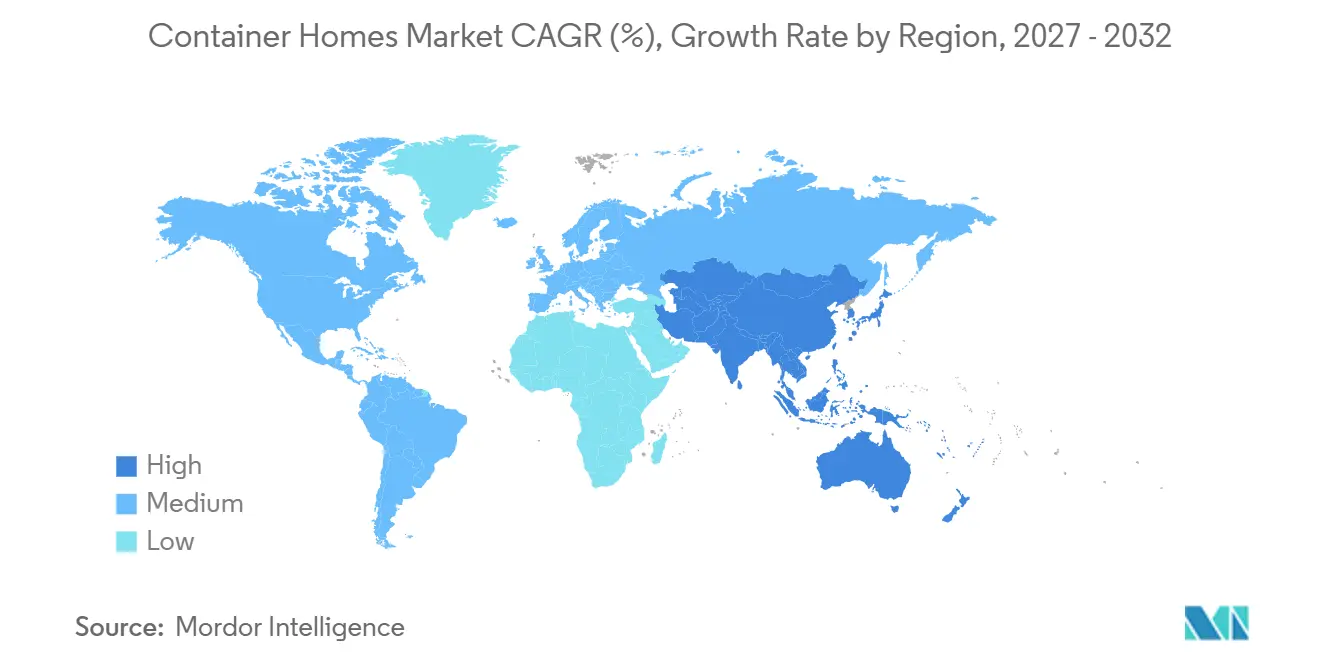
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
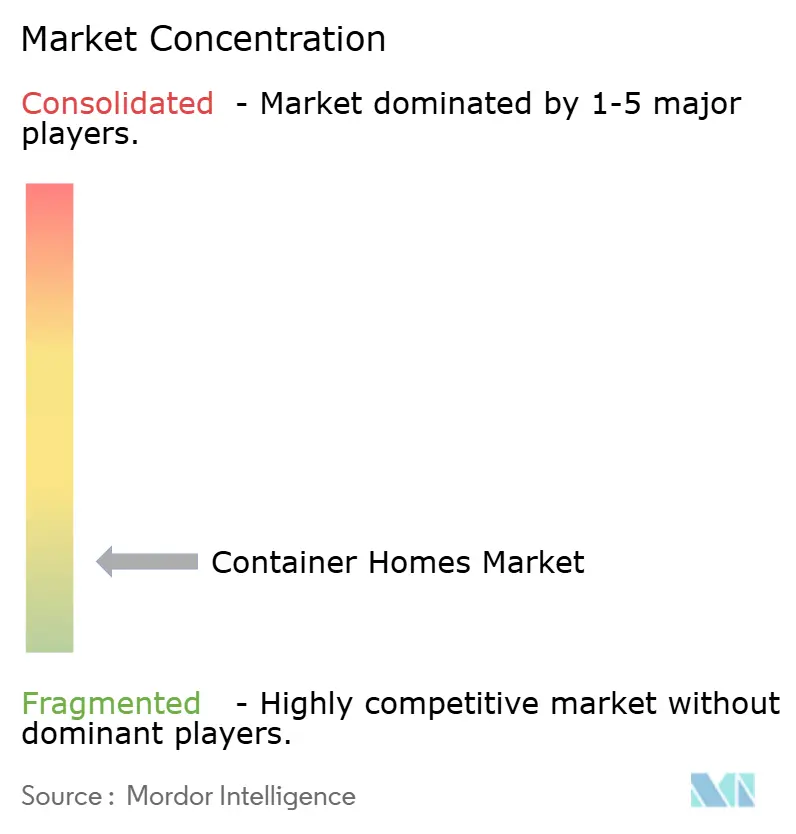
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコンテナホーム市場分析
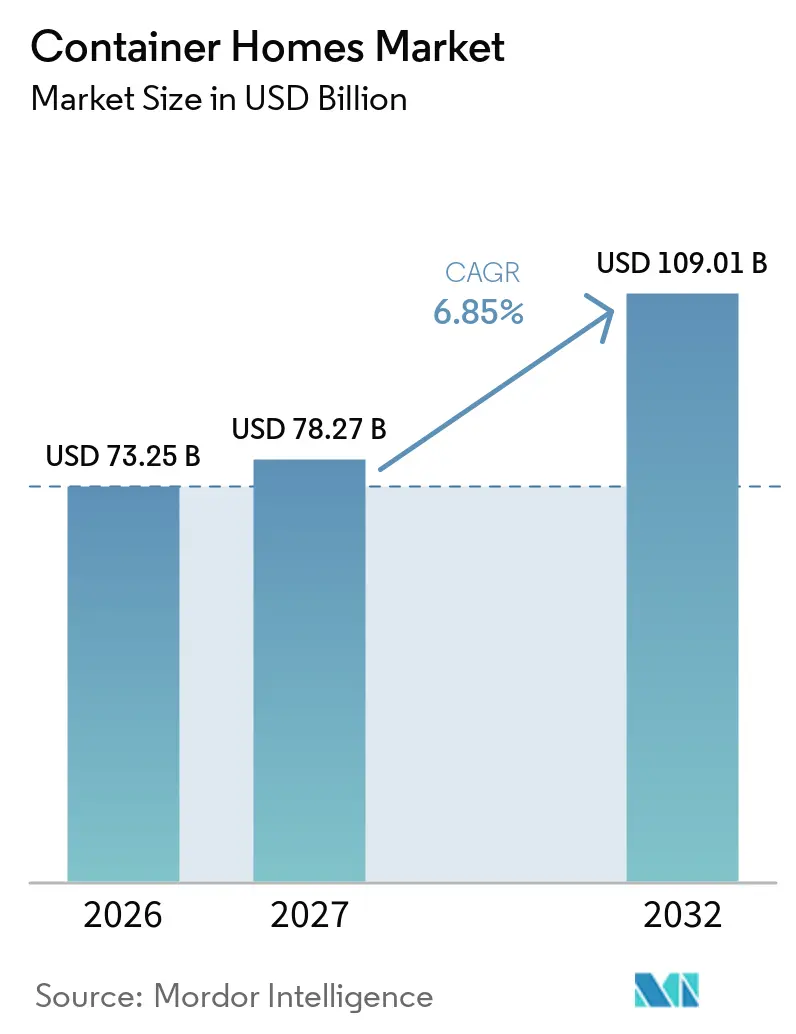
コンテナホーム市場規模は2026年に73.25 ビリオン 米ドルと評価され、2027年の78.27 ビリオン 米ドルから2032年には109.01 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 6.85%で成長すると推定されています。北米、欧州、アジア太平洋における住宅の手頃さへの圧力が、小規模な敷地に対応し、段階的に供給でき、住宅用または施設用途の幅広い要件に適応可能な低コスト建設オプションへの需要を支えています。米国では、2025年に6.5%の住宅ローン金利において459,826米ドルの新築中央値価格の一戸建て住宅を購入できない世帯が全体の75%、すなわち1億60万世帯に上りました。コンテナを活用したプロジェクトはコストを20%から30%削減し、工期を6か月から12か月から2か月から4か月に短縮できますが、その成果は設計、許認可、および地域の労働条件によって異なります。公営住宅政策、付属住宅ユニット政策、および緊急宿泊施設の要件もコンテナホーム市場を支援しています。規制の一貫性、資金調達へのアクセス、建物外皮の性能、および実証された長期耐久性が、コンテナホーム市場が専門的なユースケースを超えてより日常的な住宅供給へと移行できるかどうかを決定します。
レポートの主要ポイント
- 提供形態別では、オンサイト建設型が2026年のコンテナホーム市場シェアの57.34%を占め、工場建設型は2032年にかけてCAGR 7.67%で成長すると予測されています。
- 建設タイプ別では、固定式が2026年のコンテナホーム市場シェアの56.12%を占め、移動式は2032年にかけてCAGR 8.05%で成長すると予測されています。
- 最終用途別では、住宅用ホームが2026年の需要の52.96%を占め、緊急用ホームは2032年にかけてCAGR 8.32%で成長すると予測されています。
- 地域別では、北米が2026年の需要の38.65%を占め、アジア太平洋は2032年にかけてCAGR 7.63%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルコンテナホーム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 住宅コストの上昇と手頃さへの圧力 | +2.0% | グローバル、特に北米、EUコア、アジア太平洋のゲートウェイ都市で顕著 | 短期(2年以内) |
| モジュール式およびプレハブ建設の拡大 | +1.5% | グローバル、米国、中国、カナダ、ドイツが主導 | 中期(2年~4年) |
| 鉄鋼コンテナの持続可能性と循環利用 | +1.0% | グローバル、EU、オーストラリア、ニュージーランドで規制強度が最も高い | 中期(2年~4年) |
| 災害救援および迅速展開型住宅の成長 | +1.5% | アジア太平洋、中東・アフリカ、南米、湾岸諸国および太平洋島嶼国への波及あり | 短期(2年以内) |
| 付属住宅ユニット(ADU)政策改革と住宅用地の高度利用 | +1.0% | 北米、オーストラリアおよびニュージーランドへの早期拡大 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
住宅コストの上昇と手頃さへの圧力
構造的な住宅の手頃さの問題は、多くの世帯が新築住宅の資格を得られないため、コンテナホーム市場の中心的な促進要因となっています。米国住宅都市開発省は、2023年に最悪の住宅ニーズを抱える世帯が846万世帯に上ると報告しており、これは住宅支援を受けていない極低所得の賃貸世帯で、収入の半分以上を家賃に充てている世帯と定義されています。この未充足のニーズは、材料使用量が少なく建設工期が短い住宅形態への心を持続させており、土地価格や賃貸負担が従来型開発を制限しうる都市部および地方の両方において当てはまります。コンテナホームは、土地、基礎、公共設備、および許認可がすでに整っている場合に実用的な選択肢となり得ますが、それらの要件の代替としてではありません。公的な手頃な住宅プログラムは、建築、アクセシビリティ、および調達要件を満たすサプライヤーに対して大規模な受注機会をもたらす可能性があります。したがって、コンテナホーム市場は、メーカーがコスト重視の提案を公的機関および民間購入者向けの反復可能でコード準拠の住宅供給へと転換することに依存しています。
モジュール式およびプレハブ建設の拡大
工場建設のより広範な採用は、住宅および施設プロジェクト全体にわたってコンテナホーム市場の事業ケースを改善します。モジュラービルディング協会は、米国における恒久的なモジュール建設が2025年に205億米ドルに達し、測定対象セグメント全体の建設活動の5.1%を占めると報告しました。工場生産は、現場集約型建設と比較してプロジェクト工期を20%から50%短縮できます。管理された製造はまた、ユニットがプロジェクト現場に到着する前の寸法精度、材料計画、および品質チェックの文書化を改善できます。これらの特性は、建設業者が熟練労働者不足、天候による遅延、現場生産性のばらつき、複数の工種の調整の必要性、および公的機関や施設プロジェクトオーナーからのより厳しい期待に直面する場合に関連します。コンテナホーム市場は、購入者が工場建設型ユニットを一時的な代替手段ではなく信頼できる建設方法として見なす場合に恩恵を受けます。
鉄鋼コンテナの持続可能性と循環利用
輸送用コンテナの再利用は、プロジェクトが断熱、防食、および建物の長寿命化を最初から取り組む場合に、コンテナホーム市場の環境的な根拠を支援できます。マドリードの4コンテナ住宅に関する2025年の研究では、ポリイソシアヌレート(PIR)断熱ボードと通気ファサードを使用したシステムが、適用されるスペインの枠組みの下で34 kWh/m²/年の非再生可能一次エネルギー使用量とAランクのエネルギー性能証明書を達成したことが示されました。この結果は、外皮が単純な内部改修としてではなく完全なシステムとして設計された場合に、鉄鋼構造がエネルギー目標を達成できることを示しています。低い運用エネルギーは、建物のライフサイクル全体の性能、維持管理ニーズ、地域のエネルギー規制、および長期的な居住期間にわたる住宅の運用コストを考慮する公的および民間の購入者にとってますます重要になっています。この要件は、設計プロセスの早い段階で断熱、換気、排水、および外部保護を統合するサプライヤーを優遇します。また、納品後の最小限の改修に依存する低コストユニットの魅力を制限します。
災害救援および迅速展開型住宅の成長
災害後の迅速な展開は、特に従来型の再建に時間がかかる地域において、コンテナホーム市場に独自の需要チャネルを生み出します。メーカーは2025年3月のミャンマー地震後に被災コミュニティ向けに断熱・間仕切り対応のコンテナユニットを供給し、標準化されたユニットが緊急条件下でどのように動員できるかを示しました[1]。政府および人道支援の購入者は、迅速に輸送、設置、構成、および必要不可欠なサービスへの接続が可能なユニットを重視します。これらの受注は、個別の住宅購入とは異なる集中した受注量を提供でき、需要が不均一な時期における計画的な工場能力、労働力の展開、在庫計画、およびサプライヤーへのコミットメントを支援できます。強靭で安全な宿泊施設への要件はまた、気候性能、公共設備、地域のコード準拠、および居住者のプライバシーの基準を引き上げます。これらの要件を満たすサプライヤーは、緊急プロジェクトを活用して隣接する公営住宅アプリケーションにおける運用実績を確立できます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゾーニング、許認可、建築基準の断片化 | -1.0% | 北米、欧州およびアジア太平洋の都市部への二次的影響あり | 中期(2年~4年) |
| 住宅ローン、保険、および評価インフラの限界 | -1.5% | 北米および欧州、現金購入および非政府組織(NGO)資金による新興拠点への影響は低い | 長期(4年以上) |
| 熱性能、防食、および気候性能要件 | -0.5% | グローバル、湿潤熱帯、極寒地域、および湾岸の高熱地帯で摩擦が最も高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ゾーニング、許認可、建築基準の断片化
地域のゾーニングおよび許認可規則は、コンテナホーム市場に対する直接的な制約として残っています。2021年国際建築基準法には輸送用コンテナを建築材料として認める規定が含まれていますが、地域による採用と解釈は様々です[2]。ある管轄区域で承認された設計が別の管轄区域では大幅な変更を必要とする場合があります。これにより、特に同じ基本設計が地域の解釈を満たすために修正されなければならない場合、複数の都市または州にまたがって事業を展開するメーカーのエンジニアリング、文書化、承認、およびプロジェクト管理コストが増加します。建築部門との確立した関係を持つ地域の建設業者は、このような条件下で優位性を持ちます。コード採用と計画規則の一貫性が高まれば、プロジェクトの不確実性が低減し、コンテナホーム市場のスケーラビリティが向上するでしょう。
住宅ローン、保険、および評価インフラの限界
コンテナホームは、従来の不動産と製造住宅の分類の間に位置する場合があります。この不確実性により、購入者が住宅ローン、保険、および鑑定の標準的な扱いを受けることが難しくなります。比較可能な販売事例が限られている場合、保守的な評価はローン対価値比率を低下させ、完成したユニットが地域のコードを満たし従来型住宅と同じ住宅ニーズを満たしている場合でも購買力を低下させる可能性があります。貸し手や保険会社はまた、基礎設計、耐久性、およびコード準拠に関するより詳細な証拠を要求する場合があり、小規模な建設業者は異なる地域市場にわたってこれを管理することが困難です。コンテナホーム場は、資金調達および保険慣行が準拠ユニットを一貫して認識する場合に、主流の住宅購入者の間でより広いアクセスを得るでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:オンサイト建設型が最大フォーマットを維持し、工場建設型が勢いを増す
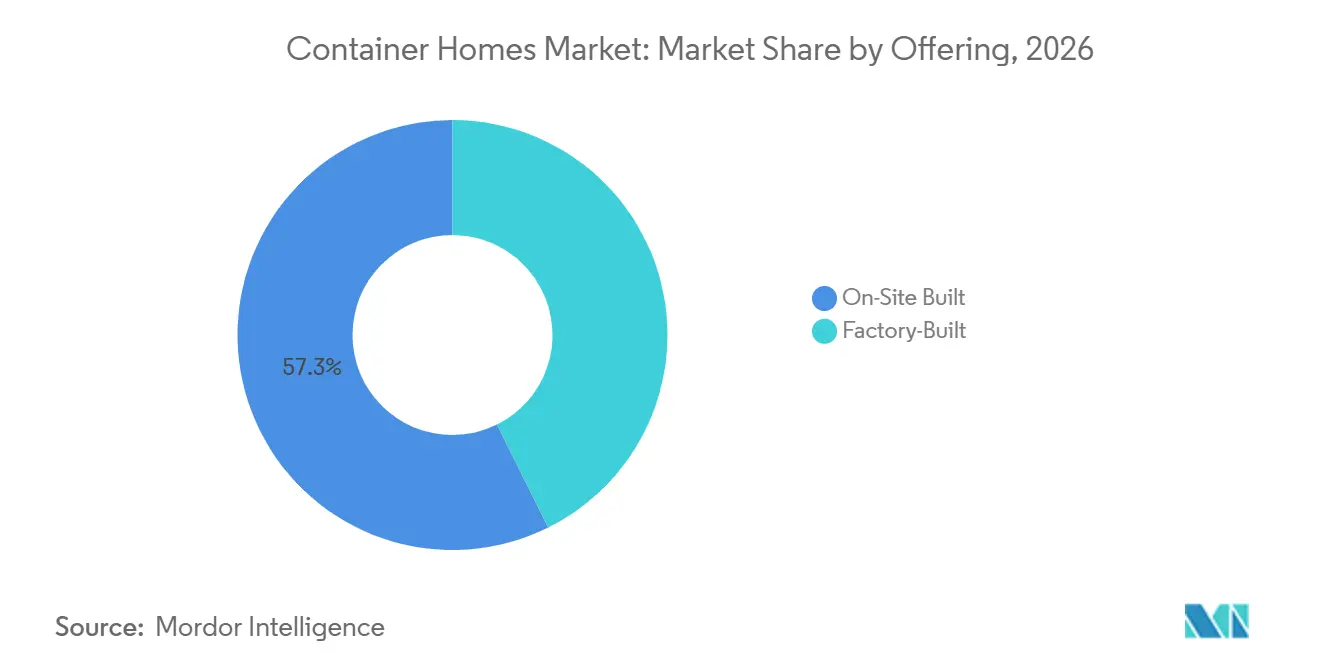
オンサイト建設型は2026年の需要の57.34%を占めました。この地位は、地域の建設労働力の利用可能性、現場条件へのユニットの適応の柔軟性、および地域の公共設備と基礎要件に合わせて作業を順序付ける能力を反映しています。オンサイト工法は、地域雇用と近隣の請負業者からの調達を優先する政府住宅プログラムに関連します。また、工場建設型の輸送、揚重ロジスティクス、最終配送、および資格のある設置クルーがまだ利用できない場所にも適しています。コンテナホーム産業は、カスタマイズされたレイアウト、公共設備接続、または地域の材料調達が必要な場所でこのアプローチを引き続き使用しています。
工場建設型ユニットは2032年にかけてCAGR 7.67%で拡大すると予測されています。工場建設型ユニットのコンテナホーム市場規模は、管理された製造、天候への露出の低減、反復可能な品質チェック、およびより予測可能な設置スケジュールによって支えられています。米国の恒久的なモジュールセグメントは2025年に205億米ドルに達し、工場納品方法のより広い製造基盤を提供しています。自動化された鉄鋼製造は生産コストを削減し、反復性を向上させ、現場での専門作業への依存を低減し、構造、内装、およびサービス設置チーム間のより明確な調整を支援できます。北米のプロバイダーは、認証、エネルギー性能、設計サポート、地域の設置能力、および承認当局向けの明確な文書化を通じて差別化する必要があります。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
建設タイプ別:固定式建設が需要を支え、移動式ユニットが迅速展開に対応
固定式建設は2026年の需要の56.12%を占めました。恒久的な設置は、基礎、公共設備接続、従来型の居住承認、および定期的な移転ではなく敷地との長期的な関係を必要とする住宅および施設環境で一般的です。このフォーマットは、住宅ローンの適格性、長期的な不動産利用、および確立された近隣インフラとの統合とより適合しています。固定式ユニットはまた、設計者がより広範な断熱、外装クラッディング、サービス接続、および耐久性のある気象保護を組み込むことを可能にします。これらの要件は、建築基準が厳格で所有者が長い耐用年数を期待する場所での使用を支援します。
移動式ユニットは2032年にかけてCAGR 8.05%で成長すると予測されています。需要は、柔軟な配置、管理可能な輸送寸法、およびニーズの変化に応じてスペースを再構成するオプションを必要とする緊急宿泊施設、季節的な労働力住宅、および付属住宅ユニットアプリケーションから来ています。ラハイナのカ・ラ'イ・オラでは、ハワイ州が山火事被災者向けの代替輸送可能な仮設住宅ユニットのコミュニティを完成させ、災害復興におけるモジュールユニットの役割を示しました。移転が即時の住宅ニーズを生み出す場合、より迅速な設置が価値を持ちます。移動式ユニットは依然として安全で居住可能な現場条件を必要とするため、許認可および公共設備要件は引き続き重要です。
最終用途別:住宅用ホームが需要をリードし、緊急用ホームがより速く拡大
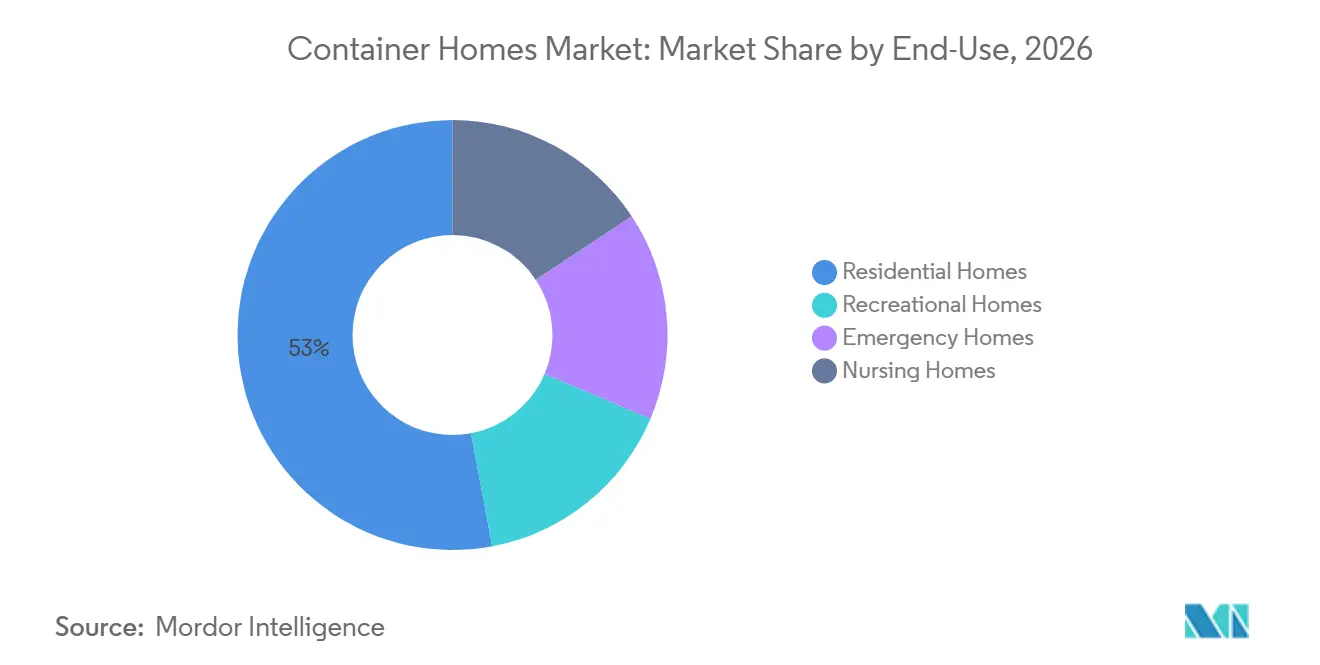
住宅用ホームは2026年のコンテナホーム需要の52.96%を占めました。手頃な価格、より短い建設工期、および制約のある敷地への適応性が、世帯および小規模開発業者にとってこの地位を支えています。世帯は、地域の承認が許可し適切な公共設備、排水、およびアクセスの手配ができる場合に、コンテナ構造を主要住宅、二次ユニット、または既存物件への小規模増築として使用することがあります。レクリエーション用ホームもまた、輸送性、コンパクトなレイアウト、およびサービス付き土地の効率的な利用を重視するリモートホスピタリティおよびエコツーリズムサイトを通じて需要を生み出します。コンテナホーム市場は、地域の住宅コスト、現場へのアクセス、およびサービス付き土地の利用可能性と密接に結びついています。
緊急用ホームは2032年にかけてCAGR 8.32%で成長すると予測されています。気候関連の出来事やその他の災害は、迅速に輸送、組み立て、および居住のために準備できる宿泊施設を必要とします。2025年のミャンマー地震対応プロジェクトは、短期間の避難所ニーズに対する事前構成されたコンテナユニットの関連性を示しました。介護施設用ホームもまた、恒久的な施設を迅速に供給できない場合に特に、建設能力が限られた農村部または被災地域でのスケーラブルでコード準拠のケアスペースの潜在的なアプリケーションを表しています。人道支援の購入者からの性能期待は、住宅製品全体にわたって組み立て速度、気候耐性、エネルギー効率、および内部安全性を向上させることができます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2026年の需要の38.65%を占めました。米国における住宅の手頃さへの圧力と、より広範な付属住宅ユニット政策改革が、代替住宅建設への関心を高めており、特に大規模な土地取得なしに二次住宅を収容できる小規模な空き地において顕著です。2025年7月までに、18の州が付属住宅ユニットを広く合法化し、コンパクトな住宅のためのより多くの潜在的な敷地を生み出しました。カナダは、品質管理と納品スケジュールの確実性をより高く必要とするプロジェクトを含む、住宅および仮設宿泊用途にわたる工場建設型納品を支援する確立されたモジュール建設基盤を持っています。メキシコは、公共調達が材料および基礎コストの削減を支援できる災害後の再定住および低所得者向け住宅プログラムの機会を提供しています。
アジア太平洋は2032年にかけてCAGR 7.63%で成長すると予測されています。中国は製造能力と、鉄鋼製造、標準化された設計、輸送計画、および大規模な国内生産基盤内での迅速な設置を結びけることで、災害後に大量の標準化されたユニットを展開する能力を組み合わせています。2025年3月のミャンマー地震対応は、メーカーがコンテナベースの宿泊施設を迅速に動員できることを示しました。日本と韓国は、構造性能、建設品質、および迅速なプロジェクト実行が購入者にとって重要な地震活動が活発な地域での高仕様モジュール住宅への需要があります。ASEAN市場は緊急宿泊施設と労働者住宅の需要を生み出し、インドは都市成長と手頃な住宅プログラムに連動した工場建設型ユニットの大規模なパイプラインを提供しています。
欧州はいくつかの主要経済国にわたって持続的な住宅供給の課題に直面しています。ドイツの住宅完成数は2025年に掲げた年間目標を下回り続けており、エネルギーおよび安全要件を満たしながら現場での作業時間を短縮できる、より迅速な建設方法への関心を持続させています。マドリードでは、テストされたコンテナホームの外皮がAランクのエネルギー性能を達成し、厳格なエネルギー要件を持つ場所での使用を支援しています。北欧市場は季節的な作業と電力系統外の需要向けの特殊な移動式ユニットを支援していますが、エネルギーコンプライアンス要件は厳しいです。南米は緊急および低所得者向け住宅調達を通じて発展しており、中東・アフリカの需要には遠隔地の労働者宿泊施設と災害後の再定住が含まれます。
競合環境
コンテナホーム市場は断片化しており、すべての主要地域における住宅、施設、緊急、およびホスピタリティアプリケーション全体にわたってグローバルシェアを支配する単一の企業は存在しません。競合には、設計、認証、現場納品、および顧客サポートを通じて差別化するHONOMOBO、SG Blocks、Giant Containers、Meka Modular、およびKubed Livingなどのエンジニアリング住宅プロデューサーが含まれます。Tempohousing、ELA Container GmbH、およびMods-Integral Solutionsを含む他のサプライヤーは、フリートの利用可能性、ロジスティクスの実行、および反復可能なユニット仕様が購入者の決定に影響する迅速展開および施設調達に焦点を当てています。構造認証、信頼性の高い納品、エネルギー性能、地域化された設置サポート、および地域の承認プロセスへの精通を組み合わせた企業がこの市場でより有利な立場にあります。アジアの鉄鋼製造業者は、規模、自動化された製造、および鉄鋼加工能力へのアクセスを通じて工場建設型製品における競争圧力を高めています。
Safe & Green Holdings Corp.は、Giant Containersを通じた直接開発と受託製造の両方を通じて事業を展開しています。2026年1月、同社はモジュール式エンクロージャー契約の製造開始を発表し、産業クライアントへの注力を反映しています。オクラホマ州デュラントのマグノリア・レジデンシャルプロジェクトは、住宅開発と製造活動を組み合わせたアプローチを示しており、単一の収益源に依存するのではなく、プロジェクト納品とユニット生産の両方に参加することを可能にしています。サプライヤーはまた、事前認証された構成とデジタル設計ツールを使して地域のレビュープロセスを短縮し、プロジェクト文書の一貫性を向上させています。これらの能力は、購入者がエネルギー性能、安全性、設置基準、納品スケジュール、維持管理責任、および反復可能な製品を地域の計画条件に適応させる能力についてより多くの証拠を要求するにつれてますます重要になっています。
介護施設用ホームおよびレクリエーション宿泊施設には機会が残っており、カスタマイズ要件が標準化された生産を制限し、オペレーターが多様な内部レイアウト、アクセシビリティ機能、サービス接続、および運用モデルを必要とする場合があります。エコツーリズムおよびリモートホスピタリティオペレーターは、標準コンテナと特殊な内装パッケージ、現場固有の公共設備の手配、および地域の気候と訪問者の期待に適した外装仕上げを組み合わせることが多いです。このモデルはスケールアップが難しい場合がありますが、設計、現場体験、ユニットの移動性、および遠隔地や敏感な場所での運用能力が優先される場合に差別化を提供します。ELA Container GmbHは2026年にオンラインショップを通じて中古コンテナの提供を拡大し、二次利用および循環経済モデルを支援しました。
コンテナホーム産業のリーダー企業
-
SG Blocks, Inc.
-
Tempohousing
-
ELA Container GmbH
-
United Rentals Australia Pty Limited
-
HONOMOBO
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:ELA Container GmbHはブンデスリーガクラブのボルシア・ドルトムントのパートナーとなり、中古コンテナの新しいオンラインショップを開設しました。これは、コンテナホーム市場における二次コンテナ展開のためのブランドスポンサーシップとeコマースインフラを組み合わせたデュアルトラックの商業戦略を反映しています。
- 2026年6月:Boxmanは、同国唯一の地元所有の全国港湾サービスプロバイダーである3 Islands Intermodal(3i)との投資契約を完了し、複数デポの全国展開を開始しました。同社はマウント・マウンガヌイに新しいデポを開設し、24か月以内にオークランド、ハミルトン、ティマル、ダニーデン、インーカーギル全体にさらなるサイトを計画しており、ニュージーランド全体でのコンテナホームへの需要の高まりを支援しています。
グローバルコンテナホーム市場レポートの範囲
コンテナホームとは、鉄鋼製輸送コンテナまたは専用に製造されたモジュール式鉄鋼フレームを使用して建設されたモジュール式居住空間の一種です。これらの構造物は機能的な住宅ユニットとして機能するように設計されており、従来の建設方法に代わる選択肢を提供します。もともとグローバルなサプライチェーン全体で物品を輸送するために使用されていた鉄鋼製輸送コンテナは、断熱材、配管、電気システム、およびその他の必要なアメニティを含むように転用・改造されます。
コンテナホーム市場は、提供形態、建設タイプ、最終用途、および地域別にセグメント化されています。提供形態別では、市場は工場建設型とオンサイト建設型にセグメント化されています。建設タイプ別では、市場は固定式と移動式にセグメント化されています。最終用途別では、市場は住宅用ホーム、レクリエーション用ホーム、緊急用ホーム、および介護施設用ホームにセグメント化されています。レポートはまた、主要地域の15か国におけるコンテナホームの市場規模と予測をカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 工場建設型 |
| オンサイト建設型 |
| 固定式 |
| 移動式 |
| 住宅用ホーム |
| レクリエーション用ホーム |
| 緊急用ホーム |
| 介護施設用ホーム |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 提供形態別 | 工場建設型 | |
| オンサイト建設型 | ||
| 建設タイプ別 | 固定式 | |
| 移動式 | ||
| 最終用途別 | 住宅用ホーム | |
| レクリエーション用ホーム | ||
| 緊急用ホーム | ||
| 介護施設用ホーム | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
コンテナホーム市場の現在の市場規模は?
コンテナホーム市場規模は2026年に73.25 ビリオン 米ドルと評価され、2027年の78.27 ビリオン 米ドルから2032年には109.01 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 6.85%で成長すると推定されています。
コンテナホームの需要をリードする提供形態は?
オンサイト建設型が2026年に57.34%のシェアで需要をリードし、工場建設型は2032年にかけてCAGR 7.67%でより速く成長しています。
最も速く成長している建設タイプは?
移動式ユニットは、緊急、労働力、および柔軟な配置要件に対応するため、2032年にかけてCAGR 8.05%で成長すると予測されています。
最も高い成長率を持つ最終用途アプリケーションは?
緊急用ホームは、迅速展開型宿泊施設のニーズに支えられ、2032年にかけてCAGR 8.32%を記録すると予測されています。