
Tamanho e Participação do Mercado de Móveis para Espaços de Coworking
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
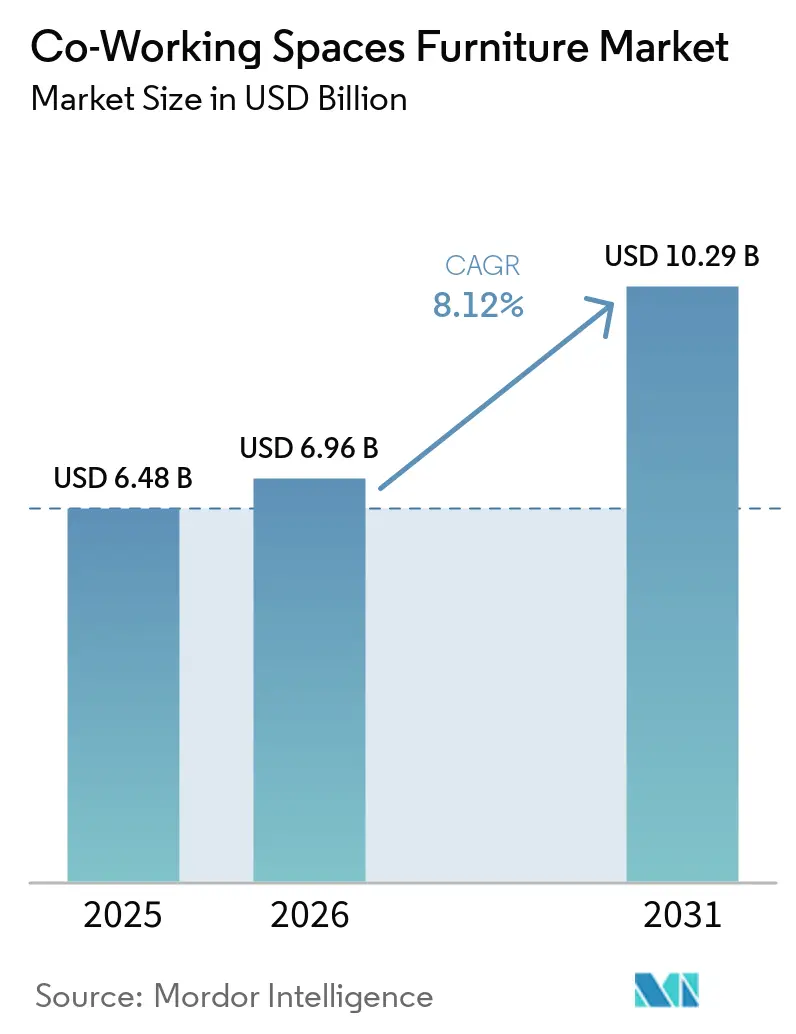
| Tamanho do Mercado (2026) | 6.96 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.29 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
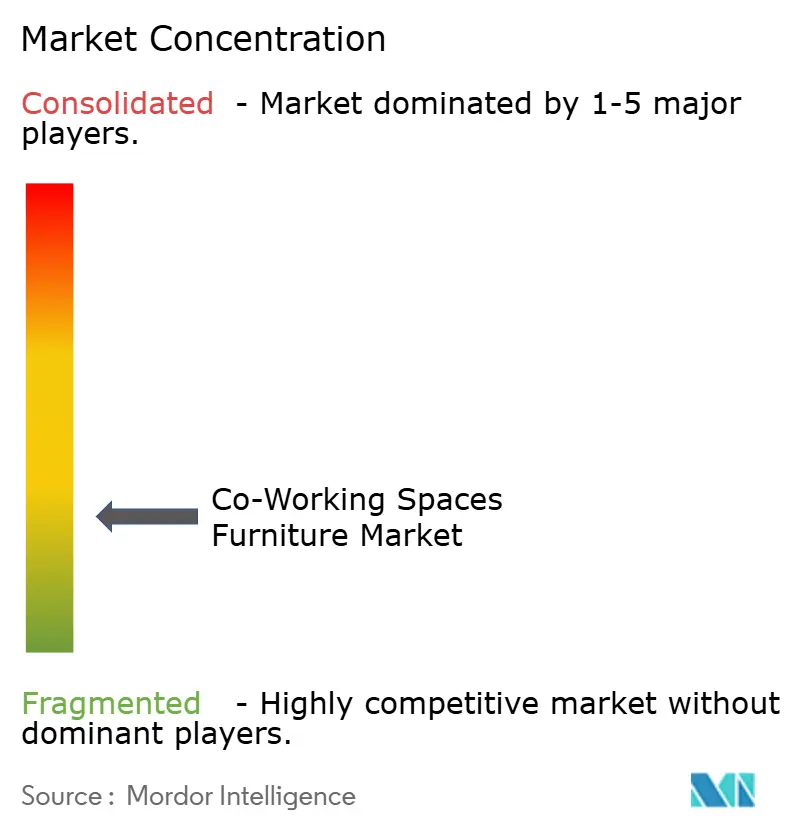
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Móveis para Espaços de Coworking por Mordor Intelligence
O tamanho do mercado de móveis para espaços de coworking está projetado para expandir de 6,48 bilhões de USD em 2025 e 6,96 bilhões de USD em 2026 para 10,29 bilhões de USD até 2031, registrando um CAGR de 8,1% entre 2026 e 2031. A demanda no mercado de móveis para espaços de coworking está vinculada às instalações de operadores, investimentos em hubs corporativos e ao uso mais amplo de espaços de trabalho flexíveis gerenciados. O trabalho híbrido sustenta compras recorrentes de móveis porque os operadores precisam de layouts que possam acomodar mudanças frequentes de presença e uso por equipes. Escritórios compartilhados também exercem maior pressão sobre assentos, mesas, armazenamento e divisórias do que escritórios convencionais, o que pode encurtar os ciclos de substituição. Os fornecedores estão respondendo com sistemas modulares, produtos acústicos e modelos de serviço que permitem aos operadores alterar layouts sem substituir toda uma instalação. O mercado de móveis para espaços de coworking, portanto, depende tanto de novas aberturas de espaços de trabalho quanto da necessidade de renovar locais existentes.
Principais Conclusões do Relatório
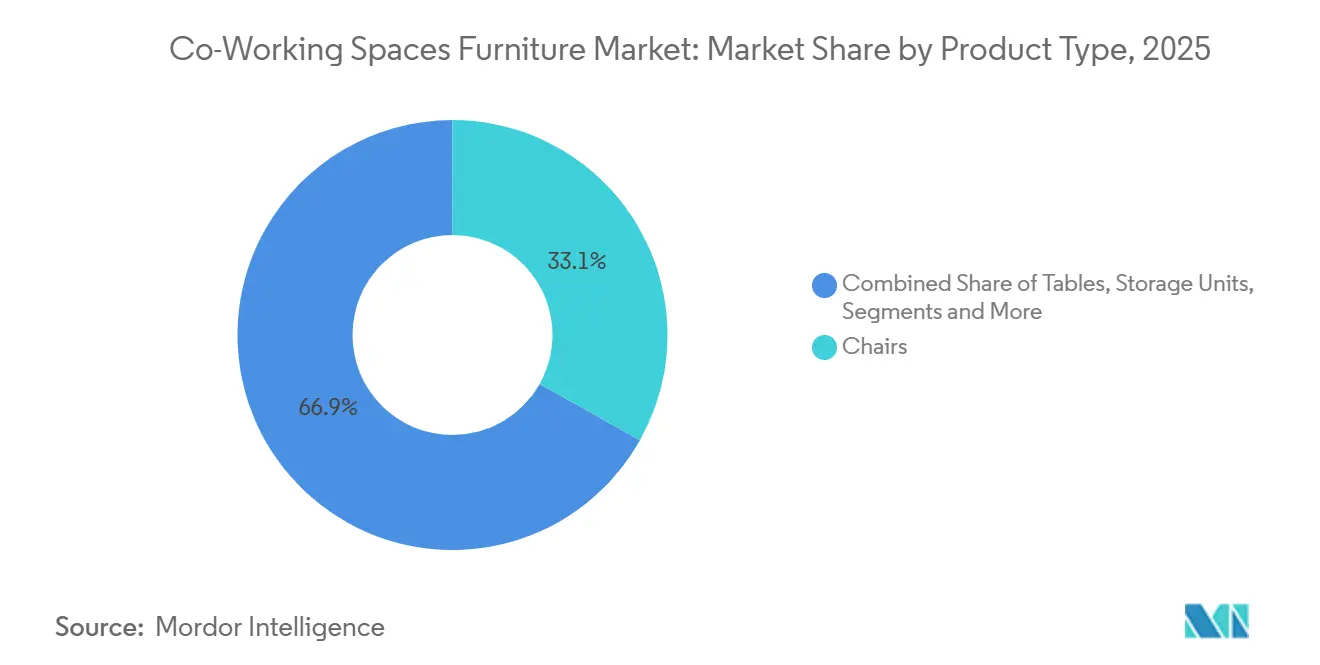
- Por tipo de produto, Cadeiras detinham 33,1% da participação do mercado de móveis para espaços de coworking em 2025, enquanto Cabines e Divisórias de Escritório têm previsão de expansão a um CAGR de 9,4% até 2031.
- Por material, Metal detinha 38,1% da participação do mercado de móveis para espaços de coworking em 2025, enquanto Plástico tem projeção de expansão a um CAGR de 9,1% até 2031.
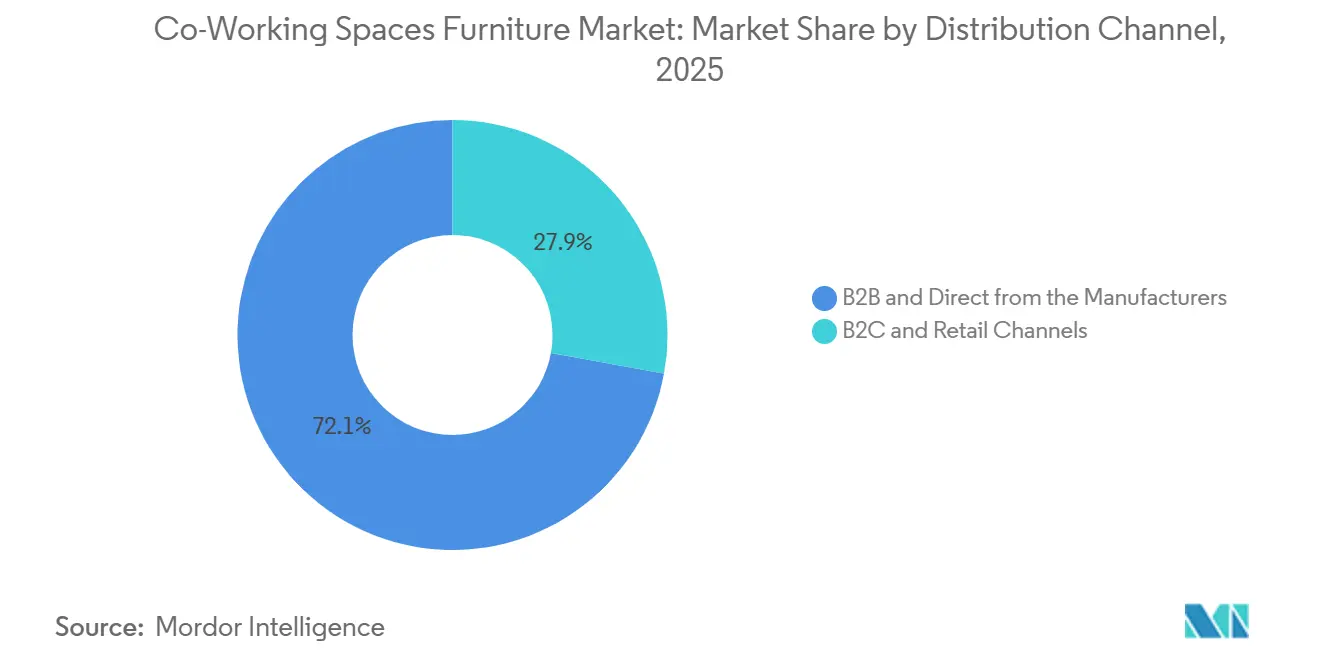
- Por canal de distribuição, B2B e Direto responderam por 72,1% da receita em 2025, enquanto os Canais B2C e de Varejo têm previsão de expansão a um CAGR de 9,6% até 2031.
- Por mobilidade e configuração, Móveis Modulares e Reconfiguráveis responderam por 43,1% da receita em 2025 e têm previsão de expansão a um CAGR de 9,0% até 2031.
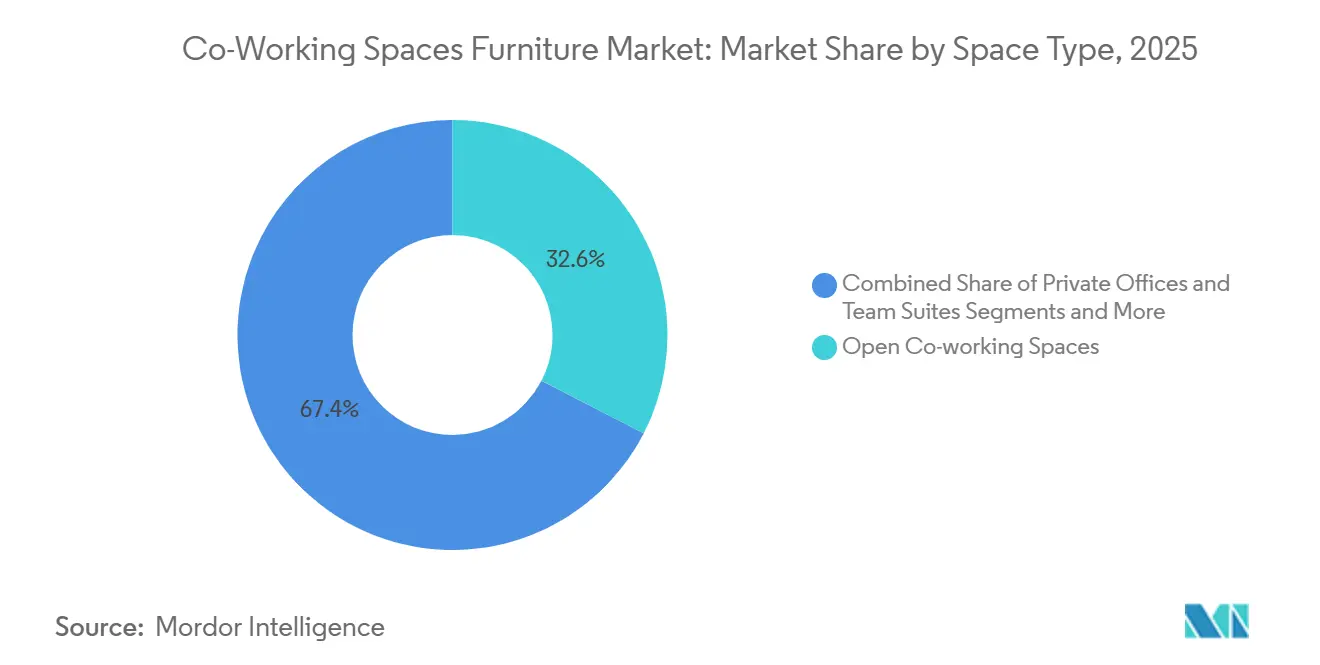
- Por tipo de espaço, Espaços de Coworking Abertos detinham 32,6% da receita em 2025, enquanto Hubs de Trabalho Híbrido e Satélite têm previsão de expansão a um CAGR de 9,6% até 2031.
- Por capacidade e zona de uso, Zonas de Trabalho Individual detinham 44,6% da receita em 2025, enquanto Zonas de Colaboração Pequenas têm previsão de crescimento a um CAGR de 9,3% até 2031.
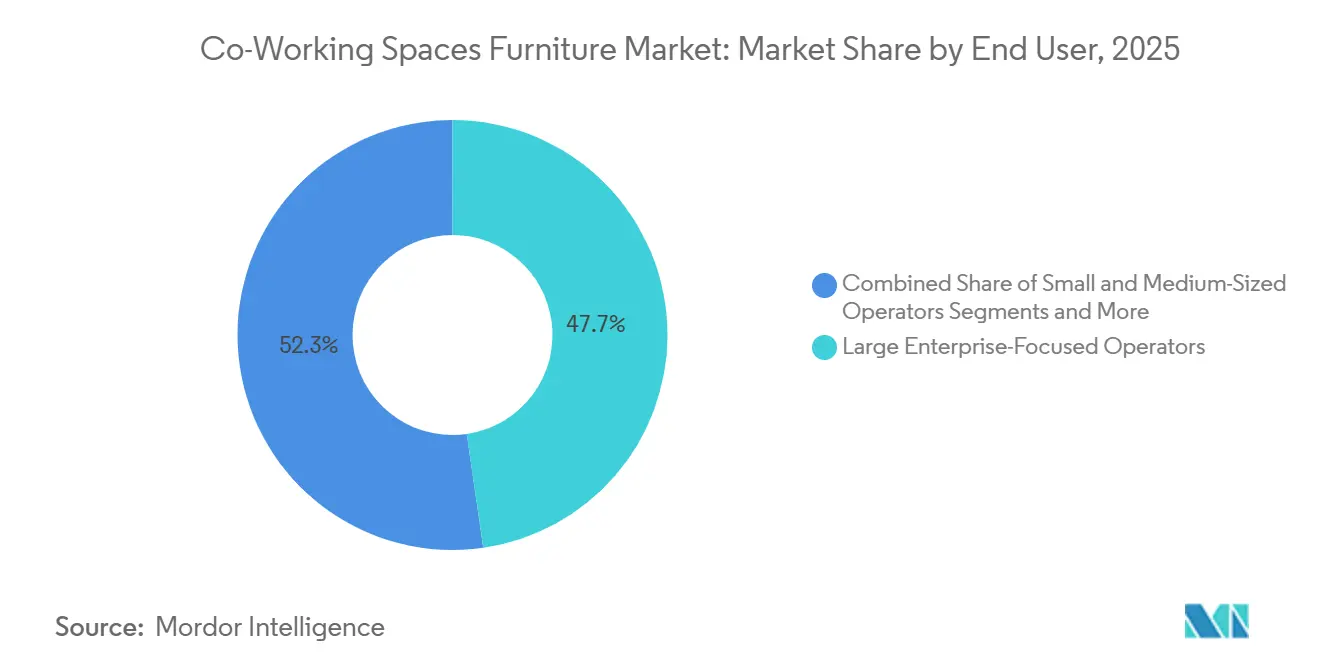
- Por usuário final, Operadores Focados em Grandes Empresas detinham 47,7% da receita em 2025, enquanto Operadores de Pequeno e Médio Porte têm previsão de crescimento a um CAGR de 8,8% até 2031.
- Por geografia, a Ásia-Pacífico detinha 36,8% da receita em 2025 e tem previsão de crescimento a um CAGR de 9,6% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Móveis para Espaços de Coworking
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Adoção de Trabalho Híbrido e Mesas Flexíveis | +2.5% | Global | Curto prazo (≤ 2 anos) |
| Otimização de Custos Imobiliários por meio do Compartilhamento de Mesas | +1.8% | América do Norte, Europa, núcleo da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda por Privacidade Acústica e Zonas de Foco | +1.2% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Reconfiguração Rápida e Ciclos de Instalação Mais Curtos | +1.0% | Global | Curto prazo (≤ 2 anos) |
| Ergonomia, Bem-Estar e Experiência Premium para Membros | +0.8% | América do Norte, Europa, Austrália e Japão | Médio prazo (2-4 anos) |
| Móveis como Serviço e Aquisição por Custo por Uso | +0.7% | América do Norte e Europa, com ganhos iniciais na Índia e na Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Formalização do Trabalho Híbrido Cria uma Aquisição de Móveis Estável e Recorrente
O trabalho híbrido tornou-se uma parte mais definida do planejamento do local de trabalho, em vez de uma resposta temporária às mudanças nos padrões de trabalho. As organizações agora estabelecem um número obrigatório de dias no escritório, o que fornece aos operadores padrões de presença mais claros para o planejamento do espaço. Essa previsibilidade sustenta o investimento em assentos duráveis, mesas, armazenamento e ambientes de reunião em todo o mercado de móveis para espaços de coworking. Também cria um motivo para renovar layouts quando as instalações anteriores não se adequam mais à forma como os membros utilizam um local. A Framery declarou que as vendas de substituição poderiam representar quase metade do volume de unidades nos mercados centrais de cabines de escritório até 2030, o que reforça a importância da demanda recorrente por produtos acústicos [1]. Os operadores no mercado de móveis para espaços de coworking que conseguem atualizar as zonas de trabalho sem fechar grandes partes de um local podem proteger a ocupação e a experiência dos membros.
A Otimização de Custos Imobiliários Direciona Capital para Melhorias de Móveis
O compartilhamento de mesas permite que os ocupantes utilizem menos espaço dedicado, mantendo o acesso a ambientes de trabalho adequados para tarefas individuais e em grupo. O espaço mantido deve servir a mais propósitos, o que aumenta o valor de mesas flexíveis, assentos móveis, armazenamento integrado e produtos de privacidade. Isso cria uma ligação prática entre a otimização imobiliária e os gastos com móveis no mercado de móveis para espaços de coworking. Grandes operadores podem padronizar especificações em vários locais e usar compromissos de volume para reduzir os custos de aquisição. A Echelon Workplaces declarou que seu programa de fornecimento para a WeWork cobriu mais de 700.000 conjuntos de mesa-cadeira-pedestal em 700 edifícios em 30 países e gerou economias superiores a 100 milhões de USD [2]. Operadores menores no mercado de móveis para espaços de coworking podem usar a mesma lógica em escala limitada, selecionando sistemas adaptáveis em vez de layouts fixos.
Os Gastos com Privacidade Acústica Passam de Opcional para Necessidade Operacional
Os locais de trabalho compartilhados precisam de espaços para chamadas privadas, trabalho focado e pequenas reuniões, especialmente onde o layout de planta aberta permanece comum. A Gensler relatou que o ruído e a disponibilidade de salas de reunião continuavam sendo problemas não resolvidos no local de trabalho, e 1 em cada 4 funcionários pesquisados utilizava suas próprias soluções ergonômicas ou de privacidade visual [3]. Isso sustenta a demanda por cabines, divisórias, painéis e produtos de reunião fechados no mercado de móveis para espaços de coworking. A Framery reportou 222,1 milhões de EUR em receita no exercício de 2025, um aumento de 37% em relação ao ano anterior, com a receita de sua entidade na Ásia-Pacífico crescendo 91,8%. Os operadores podem usar produtos acústicos para melhorar a privacidade sem abrir mão dos benefícios de densidade do espaço compartilhado. Certificações ergonômicas e ambientais também podem influenciar a seleção de produtos no mercado de móveis para espaços de coworking quando os inquilinos corporativos incluem requisitos de saúde, segurança e sustentabilidade em seus contratos de espaço.
Ciclos de Instalação Mais Curtos Favorecem Configurações Modulares e Pré-Montadas
Uma abertura atrasada pode adiar a receita de membros, portanto, os operadores de coworking valorizam produtos que podem ser instalados e reconfigurados rapidamente. Estações de trabalho modulares, armazenamento compartilhado, elementos de colaboração e divisórias flexíveis permitem que um local mude seu uso sem uma reformulação completa. Isso torna os produtos de montagem rápida relevantes para o mercado de móveis para espaços de coworking, mesmo quando o custo inicial de compra é superior ao de móveis fixos básicos. Linhas de produtos padronizadas também facilitam a gestão de implantações em múltiplos locais. A Echelon Workplaces descreveu seu programa para a WeWork como um modelo de fornecimento direto que apoiou uma aquisição consistente em um grande portfólio global. A mesma necessidade operacional ajuda a explicar por que mesas portáteis, divisórias e produtos de armazenamento são cada vez mais especificados em conjunto, em vez de como compras separadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo Inicial de Capital para Sistemas Premium | -1.5% | Global, com maior exposição em mercados da Ásia-Pacífico e África liderados por PMEs | Curto prazo (≤ 2 anos) |
| Complexidade na Cadeia de Suprimentos, Instalação e Pós-Venda | -0.8% | Global, com maior exposição na América do Sul e África | Médio prazo (2-4 anos) |
| O Uso Compartilhado de Alta Intensidade Acelera o Desgaste e as Reclamações de Garantia | -0.5% | Global | Médio prazo (2-4 anos) |
| Restrições de Normas de Incêndio, Acessibilidade, Saídas de Emergência e Acústica Limitam a Flexibilidade de Layout | -0.4% | Mercados desenvolvidos, incluindo América do Norte, UE e Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Alto Custo Inicial de Capital Restringe a Adoção de Sistemas Premium entre Operadores Menores
Assentos premium, mesas com regulagem de altura, painéis acústicos e sistemas de armazenamento podem exigir um compromisso inicial significativo de um operador. A estação de trabalho de grau contratual totalmente especificada custa entre 3.000 e 5.000 USD por posição. Isso pode limitar a adoção entre operadores menores, mesmo que esse grupo tenha previsão de crescer mais rapidamente do que o mercado de móveis para espaços de coworking em geral. Os móveis como serviço podem transferir parte do custo do gasto de capital para o gasto operacional, mas o acesso a fornecedores permanece desigual entre as regiões. O resultado é frequentemente uma diferença entre locais emblemáticos e centros menores nas especificações de móveis que conseguem suportar. Fornecedores que oferecem sistemas de entrada duráveis e condições de pagamento flexíveis podem estar melhor posicionados para atender cidades secundárias e mercados emergentes.
A Complexidade na Cadeia de Suprimentos e na Instalação Prolonga os Prazos de Entrega e Aumenta o Risco de Fornecimento
Os operadores começam a gerar receita quando os membros podem usar um local, portanto, atrasos na entrega ou instalação representam risco comercial direto. Projetos transfronteiriços podem exigir logística coordenada, verificações de conformidade local, mão de obra de instalação, peças de reposição e suporte de serviço. A NARBUTAS relatou que o aumento das tarifas dos Estados Unidos e as condições mais fracas na Alemanha e na França complicaram o cumprimento e a precificação nos principais mercados de exportação. Essas condições podem tornar um preço de compra baixo menos valioso se os produtos forem difíceis de instalar, reparar ou substituir. Garantias fragmentadas e contratos de serviço adicionam mais trabalho para operadores com vários fornecedores de móveis. Isso é particularmente desafiador para empresas menores que não possuem equipes dedicadas de aquisição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Cabines Acústicas Reformulam os Gastos Dominados por Assentos
As Cadeiras detinham uma participação de receita de 33,1% em 2025, refletindo a necessidade básica de um assento em cada estação de trabalho individual e ambiente de reunião. Cadeiras para funcionários, cadeiras de reunião e cadeiras para visitantes continuam sendo o maior grupo de produtos recorrentes porque são utilizadas em todo o espaço de trabalho. As Mesas seguem como requisito fundamental para mesas de trabalho, salas de conferência e ambientes de colaboração. As unidades de armazenamento ajudam os operadores a gerenciar plantas densas e oferecem aos membros espaço prático para documentos e itens pessoais. Sofás e assentos estofados apoiam ambientes informais utilizados para reuniões rápidas, pausas e atividades comunitárias. Outros móveis, incluindo produtos de recepção, banquetas e acessórios, ajudam os operadores a criar uma experiência consistente de chegada e hospitalidade. Esses itens podem ser menos visíveis nos totais de aquisição, mas moldam a percepção que um membro ou visitante tem de um local. Um ambiente de recepção, área de espera e lounge informal também precisam funcionar em harmonia com as mesas e salas de reunião ao redor. Os operadores, portanto, selecionam esses produtos pela qualidade do serviço, consistência visual e a necessidade de mantê-los sob uso público regular.
Cabines e Divisórias de Escritório têm projeção de crescimento a um CAGR de 9,4% até 2031, tornando-as o tipo de produto de crescimento mais rápido no mercado de móveis para espaços de coworking. A categoria combina cabines telefônicas, pods de reunião e divisórias revestidas de tecido que atendem às necessidades de privacidade em escritórios compartilhados. A Framery relatou que mais de 27 milhões de reuniões foram realizadas em seus espaços de pods inteligentes durante o exercício de 2025. Esse uso sustenta a transição de divisórias decorativas para produtos com um papel funcional definido. A Framery também declarou que todos os seus produtos possuem certificação GREENGUARD Gold, o que demonstra como os padrões de qualidade do ar interno e de materiais podem influenciar as decisões de aquisição. Fornecedores que combinam desempenho acústico com instalação rápida estão posicionados para se beneficiar à medida que os operadores buscam privacidade sem dedicar mais área de piso a salas fechadas.


Por Material: A Durabilidade do Metal Ancora os Gastos Estruturais enquanto o Plástico Avança em Sustentabilidade
O Metal capturou uma participação de receita de 38,1% em 2025 porque suporta os requisitos estruturais de mesas, estruturas de assentos, armazenamento e divisórias. Os locais de trabalho compartilhados impõem demandas repetidas aos móveis, o que favorece materiais que resistem à deformação e a danos superficiais. O aço com revestimento em pó é amplamente utilizado onde a resistência à corrosão e um acabamento durável são necessários. A Madeira permaneceu relevante em áreas comunitárias e ambientes com foco em hospitalidade, onde o calor visual e as opções de acabamento podem ser tão importantes quanto o desempenho estrutural. Vidro, tecido, bambu e compostos mistos atendem a especificações mais especializadas e podem apoiar requisitos de privacidade, identidade visual ou acabamento premium. A seleção de materiais, portanto, reflete tanto a intensidade de uso quanto o tipo de espaço que um operador está tentando criar.
O Plástico tem previsão de crescimento a um CAGR de 9,1% até 2031, sustentado por produtos leves, formatos empilháveis e uma gama mais ampla de superfícies com conteúdo reciclado e antimicrobianas. O feltro de PET reciclado também pode ser usado em painéis acústicos e divisórias de privacidade, o que vincula as escolhas de materiais à crescente necessidade de ambientes de trabalho focado. O guia de materiais para espaços de trabalho de 2026 identificou aço com revestimento em pó, madeira de grau E1 e feltro de PET reciclado como materiais amplamente utilizados em estações de trabalho comerciais [4]. Os operadores também consideram formaldeído, compostos orgânicos voláteis e critérios de sustentabilidade ao atender inquilinos corporativos multinacionais. O plástico pode ajudar a reduzir o esforço necessário para mover ou armazenar móveis, particularmente em espaços para eventos e pequenas salas de colaboração. O material, portanto, está ganhando participação sem remover o papel central do metal em estruturas de alto uso. Esse equilíbrio oferece ao mercado de móveis para espaços de coworking espaço tanto para estruturas duráveis quanto para produtos móveis mais leves. A escolha prática frequentemente difere por zona. Um banco de mesas de alto uso pode exigir suporte de metal, enquanto uma sala de reunião ou ambiente para eventos pode se beneficiar de peças que podem ser empilhadas ou movidas pela equipe. Fornecedores que fazem esses materiais funcionarem juntos podem oferecer soluções mais completas aos operadores.
Por Canal de Distribuição: A Dominância do B2B Mascara uma Camada de Varejo em Rápido Crescimento
B2B e Direto responderam por 72,1% da receita em 2025, conferindo a este canal a maior participação do mercado de móveis para espaços de coworking. Grandes contratos apoiam especificações padronizadas, precificação por volume, gestão de contas dedicada e entrega programada em vários locais. Operadores corporativos e redes com múltiplos locais usam esses acordos para manter uma experiência consistente para os membros. O fornecimento direto é especialmente útil quando um operador precisa das mesmas mesas, cadeiras, armazenamento e produtos de reunião em um portfólio em crescimento. A Echelon Workplaces descreveu um programa de fornecimento de coworking em larga escala que operava em 30 países, o que ilustra por que a aquisição direta pode ser adequada para portfólios padronizados. O canal continuará sendo importante onde os operadores precisam de continuidade de produto e suporte pós-venda confiável. Isso preserva o papel dos relacionamentos de longo prazo com fornecedores no mercado de móveis para espaços de coworking.
Os Canais B2C e de Varejo têm previsão de crescimento a um CAGR de 9,6% até 2031, à medida que operadores boutique, provedores de subarrendamento e trabalhadores híbridos realizam mais compras fora das cadeias de fornecimento institucionais. As plataformas online podem dar a compradores menores acesso a uma seleção mais ampla de móveis de grau contratual sem um grande departamento de aquisição. Lojas multimarcas, centros de decoração e varejistas especializados atendem compras de menor volume, enquanto lojas locais de móveis e marcenarias continuam sendo importantes onde a personalização e a proximidade são valorizadas. Este canal é relevante para estúdios, hubs satélite e novos operadores que ainda não construíram relacionamentos de longo prazo com fornecedores. Também permite que os operadores façam compras incrementais à medida que a adesão muda, em vez de se comprometer com um pedido de nível de portfólio completo. A crescente camada de varejo amplia o acesso ao mercado de móveis para espaços de coworking, mas não substitui as vantagens de escala dos contratos diretos.
Por Mobilidade e Configuração: Sistemas Modulares Lideram à Medida que os Layouts Fixos Perdem Espaço
Móveis Modulares e Reconfiguráveis detinham 43,1% da receita em 2025 e têm previsão de crescimento a um CAGR de 9,0% até 2031. Essa posição dupla indica que os operadores valorizam sistemas que podem se adaptar a mudanças de presença, tamanhos de grupos e funções de salas. Os móveis fixos ainda têm um papel em suítes privadas e salas de equipe onde layouts estáveis apoiam a confidencialidade e um ambiente consistente. Os móveis móveis oferecem aos operadores uma forma de menor custo para ajustar zonas de atividade para eventos, treinamentos e trabalho informal. Móveis Desmontáveis e de Montagem Rápida complementam esses sistemas onde a capacidade de instalação local é limitada ou o prazo de lançamento é importante. O setor de móveis para espaços de coworking está, portanto, avançando em direção a configurações que protegem a vida útil de um local à medida que os requisitos dos membros mudam.
Sistemas modulares conectados podem integrar mesas, armazenamento, elementos de colaboração e divisórias flexíveis em um plano de layout comum. Isso reduz a necessidade de substituir móveis quando uma área aberta precisa se tornar uma zona de equipe ou uma área de foco. O tamanho do mercado de móveis para espaços de coworking para sistemas modulares é sustentado pelo custo operacional de instalações atrasadas e pelo tempo limitado disponível para concluir uma implantação. A Gensler constatou que a capacidade de reorganizar os móveis de salas de reunião estava entre os fatores de design associados a locais de trabalho eficazes para aprendizado e colaboração. Mudanças rápidas também podem ajudar um local a responder a padrões de reserva de curto prazo sem grandes obras de construção. Fornecedores que oferecem adições compatíveis em uma linha de produtos podem criar mais valor do que fornecedores que vendem itens isolados.
Por Tipo de Espaço: Hubs Satélite Emergem como a Categoria de Investimento em Fase de Crescimento
Espaços de Coworking Abertos detinham 32,6% da receita em 2025, refletindo o uso contínuo de mesas compartilhadas, mesas coletivas e andares de planta aberta. Escritórios Flexíveis Profissionais e Corporativos atendem ocupantes corporativos que desejam um ambiente gerenciado alinhado com seus próprios padrões de local de trabalho. Escritórios Privados e Suítes de Equipe precisam de ambientes de móveis mais definidos porque os usuários requerem continuidade e confidencialidade. Espaços de Coworking Específicos por Setor precisam de layouts personalizados para o trabalho de inquilinos especializados em tecnologia, criatividade, jurídico ou outros setores. Espaços Comunitários, para Eventos e Criativos requerem produtos móveis que possam apoiar a programação, bem como o uso diário do espaço de trabalho. Juntos, esses ambientes criam demanda por uma combinação de soluções de móveis de alta densidade, privados e flexíveis.
Hubs de Trabalho Híbrido e Satélite têm previsão de crescimento a um CAGR de 9,6% até 2031, tornando-os o tipo de espaço de crescimento mais rápido. Esses locais apoiam estratégias imobiliárias de hub e spoke que aproximam o espaço de trabalho das áreas residenciais. Eles requerem móveis ergonômicos, acústicos e prontos para tecnologia de grau corporativo, mas frequentemente estão em espaços menores do que um escritório central. Isso pode levar a ciclos de renovação mais curtos porque os móveis devem suportar várias atividades em uma planta de menor área. Fornecedores com linhas de produtos escaláveis e capacidades de entrega direta podem atender esses locais menores com mais eficiência. O crescimento dos hubs satélite oferece ao mercado de móveis para espaços de coworking outra fonte de demanda recorrente além dos locais no distrito central de negócios.
Por Capacidade e Zona de Uso: Zonas Individuais Ancoram a Receita enquanto Formatos de Pequena Colaboração Impulsionam o Crescimento
Zonas de Trabalho Individual detinham 44,6% da receita em 2025 porque o trabalho focado em mesa representa uma grande parcela da atividade em ambientes de coworking. Essas zonas precisam de cadeiras de trabalho, mesas, suporte de iluminação, acesso a energia elétrica, armazenamento e separação visual. Zonas Silenciosas, de Conversação e Sociais agregam valor ao fornecer áreas informais para networking e pausas. Zonas de Colaboração Médias para 5 a 8 pessoas e Zonas de Colaboração Grandes para mais de 8 pessoas atendem equipes de projeto e reuniões formais. Esses formatos maiores podem gerar maior valor de reserva, mas são utilizados com menos frequência do que os ambientes de trabalho individual. Os operadores devem equilibrar a receita de assentos de alta densidade com a necessidade de fornecer espaço colaborativo suficiente para os membros.
Zonas de Colaboração Pequenas para 2 a 4 pessoas têm projeção de crescimento a um CAGR de 9,3% até 2031. Esses formatos se adequam a discussões de pequenas equipes, trabalho em dupla, conversas rápidas com clientes e chamadas de vídeo curtas. O tamanho médio de negócio no setor de espaços de trabalho flexíveis da Índia atingiu 53 assentos em 2025, apoiando uma maior necessidade de pequenos ambientes de grupo reserváveis. Os móveis para esses espaços frequentemente precisam alternar entre chamadas privadas e trabalho presencial no mesmo dia. Esse requisito favorece assentos adaptáveis, energia integrada, tratamento acústico e mesas de fácil reconfiguração. Também favorece sistemas modulares em detrimento de móveis de conferência fixos que não conseguem acomodar facilmente diferentes atividades.
Por Usuário Final: A Escala Corporativa Ancora a Receita enquanto Operadores do Mercado Intermediário Ganham Participação
Operadores Focados em Grandes Empresas detinham 47,7% da receita em 2025, tornando-os o principal grupo de usuários finais no mercado de móveis para espaços de coworking. Esses operadores compram em escala de portfólio, mantêm padrões de instalação de grau corporativo e atendem inquilinos âncora que esperam qualidade consistente. Seus volumes de pedidos influenciam o planejamento de produção dos principais fabricantes de móveis. Eles também criam demanda de substituição quando um grande portfólio é renovado ou expandido. Operadores de Startups e Incubadoras atendem empresas em estágio inicial com escolhas de móveis que enfatizam durabilidade, controle de custos e alta rotatividade. O contraste entre esses grupos de compradores ajuda a explicar por que os fornecedores oferecem tanto sistemas premium quanto produtos padronizados mais simples.
Operadores de Pequeno e Médio Porte têm previsão de crescimento a um CAGR de 8,8% até 2031. Marcas de coworking boutique, provedores de escritórios gerenciados e operadores de subarrendamento estão expandindo espaços de trabalho flexíveis para cidades secundárias e grupos de clientes mais específicos. Suas compras podem começar com volumes menores, mas podem crescer à medida que as marcas adicionam locais e buscam ambientes consistentes em suas localizações. Esses operadores também têm maior probabilidade de precisar de flexibilidade de pagamento, entrega mais rápida e sistemas que possam ser transferidos para um novo local. Acordos diretos com fabricantes podem se tornar mais atraentes à medida que suas necessidades de aquisição se tornam mais padronizadas. Esse grupo de compradores amplia a base de clientes para fornecedores que conseguem fornecer produtos de grau contratual sem a complexidade de um grande acordo corporativo. O processo de compra é frequentemente mais prático do que formal, com operadores buscando especificações claras, prazos de entrega confiáveis e produtos que possam ser adicionados posteriormente. Isso valoriza o planejamento simples de produtos e o serviço local. Também torna os móveis duráveis e adaptáveis relevantes onde um novo local pode mudar de tamanho ou propósito logo após a abertura.
Análise Geográfica
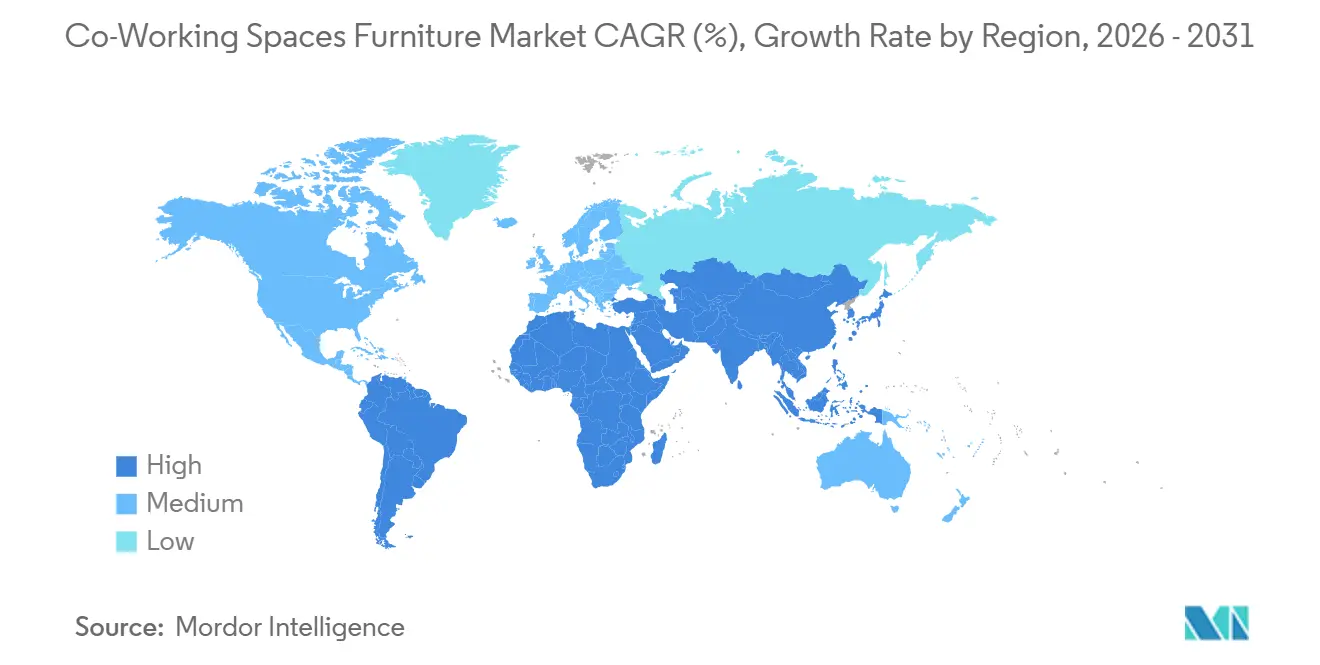
A Ásia-Pacífico detinha uma participação de receita de 36,8% em 2025 e tem previsão de crescimento a um CAGR de 9,6% até 2031. A Índia é uma importante fonte de demanda regional, pois a capacidade de espaços de trabalho flexíveis se expandiu e os operadores adicionaram novos locais. O setor de espaços de trabalho flexíveis da Índia ultrapassou 100 milhões de pés quadrados em 2025. Também se observa que maiores requisitos corporativos aumentaram os tamanhos médios de negócios, o que pode aumentar a demanda por pedidos de móveis em múltiplas unidades. A China sustenta a base regional por meio de clusters de inovação e desenvolvimento de parques científicos suburbanos. Japão, Austrália, Coreia do Sul, Singapura, Vietnã e outros mercados do Sudeste Asiático adicionam uma combinação de demanda madura e em desenvolvimento.
A Fursys identificou o Vietnã como um local prioritário de produção e vendas durante 2025, o que indica a importância do Sudeste Asiático para os fornecedores regionais de móveis. A empresa também abriu um showroom B2B em Seul em 2026 para permitir que compradores corporativos experimentem layouts completos de espaços de trabalho antes de fazer pedidos. A América do Norte continua sendo importante para contratos corporativos e projetos de reconfiguração de espaços de trabalho, enquanto a Europa possui uma base substancial de espaços de trabalho flexíveis. Os fornecedores europeus estão expandindo sua presença e portfólios de produtos para atender à demanda por ergonomia, produtos acústicos e materiais sustentáveis. A Nowy Styl abriu seu primeiro showroom escandinavo em Oslo em 2025, expandindo sua presença direta na região nórdica. Seus lançamentos planejados para a ORGATEC 2026 incluem soluções acústicas, cadeiras giratórias, assentos estofados e novas opções de materiais.
América do Sul, Oriente Médio e África, e Ásia Ocidental oferecem oportunidades de crescimento a partir de uma base de receita menor. A demanda nessas áreas está expandindo a atividade de coworking urbano, estruturas de zonas francas, investimento em infraestrutura e a adoção de estratégias de escritório mais flexíveis. A entrega, instalação e cobertura pós-venda podem ser mais difíceis de gerenciar em alguns desses mercados, o que favorece fornecedores com parceiros locais e capacidade de serviço. A Rússia tem uma classificação de crescimento mais baixa devido a restrições macroeconômicas e geopolíticas sobre novas aberturas e investimentos em móveis. A Oceania fornece uma base mais estável centrada no ecossistema de espaços de trabalho flexíveis estabelecido da Austrália. Em todo o mercado de móveis para espaços de coworking, a fabricação local e as redes de distribuidores continuam sendo importantes porque os operadores precisam de produtos que atendam aos requisitos locais e possam ser suportados após a instalação. O fornecimento local pode reduzir as dificuldades criadas pelo transporte, agendamento de instalação e acesso a peças de reposição. Também pode apoiar especificações que correspondam ao clima local, práticas de construção e preferências de local de trabalho. Esses fatores são importantes quando um operador está abrindo em várias cidades com diferentes condições de serviço. A oportunidade não se limita à venda de móveis no lançamento, pois a manutenção contínua e as alterações posteriores de layout podem fornecer trabalho adicional ao fornecedor.

Cenário Competitivo
O mercado de móveis para espaços de coworking inclui marcas globais de móveis contratuais, fabricantes regionais, especialistas em produtos acústicos e provedores de móveis como serviço. A concorrência centra-se na variedade de design, cobertura de distribuidores, credenciais de materiais, prazo de entrega e capacidade de atender operadores grandes e pequenos. A MillerKnoll lançou o Knoll Dividends Skyline em janeiro de 2026 como um sistema de espaço de trabalho que combina estações de trabalho, painéis, elementos de lounge e nichos. Em maio de 2026, a empresa introduziu o sistema de escritório privado Konzert por meio de distribuidores certificados. A Herman Miller também atualizou a cadeira Aeron em junho de 2026 com novas cores, dimensionamento expandido e mudanças de sustentabilidade. Esses movimentos mostram como os principais fornecedores estão adaptando produtos essenciais para ambientes de trabalho mais flexíveis e inclusivos. Eles também mostram como o desenvolvimento de produtos está cada vez mais voltado para vários tipos de espaço dentro da mesma propriedade. Uma área de mesa aberta, uma sala fechada, um ambiente de trabalho silencioso e um lounge social podem exigir produtos diferentes, mas os compradores frequentemente preferem uma linha coordenada. Um portfólio amplo pode, portanto, ajudar um fornecedor a assumir um papel maior em um projeto, ao mesmo tempo em que permite ao operador manter um padrão visual consistente.
A HNI anunciou a aquisição da Steelcase por 2,2 bilhões de USD em agosto de 2025. O negócio aumenta a escala da linha de produtos e da rede de distribuidores da empresa combinada para aquisições corporativas. A Haworth também construiu uma oferta premium por meio de seu portfólio Haworth Lifestyle, que inclui marcas de design italiano e atende projetos de espaços de trabalho com foco em hospitalidade. A Framery compete por meio de cabines acústicas, uma categoria que se tornou mais importante à medida que os operadores abordam ruído e privacidade. O crescimento da receita da Framery no exercício de 2025 e a expansão na Ásia-Pacífico apontam para uma forte demanda por produtos de trabalho focado e reunião. Nenhum fornecedor estabeleceu uma posição clara em kits de instalação padronizados para hubs satélite menores, deixando espaço para fornecedores especializados. Essa área requer um equilíbrio cuidadoso entre custo, qualidade, velocidade e a capacidade de adicionar produtos posteriormente. Os operadores em cidades menores podem querer o mesmo nível de desempenho de um local emblemático, mas nem sempre podem pagar por uma solução totalmente personalizada. Fornecedores que conseguem fornecer um pacote claro para mesas, cadeiras, armazenamento, produtos acústicos e zonas de colaboração podem ter uma vantagem nessa parte do mercado de móveis para espaços de coworking.
Empresas regionais competem por meio de fabricação local, precificação e uma compreensão mais próxima dos requisitos dos compradores domésticos. A Godrej Interio reportou 4.000 crore de INR, equivalente a 480 milhões de USD, em receita no exercício de 2026 e tem como meta um crescimento de 25% no exercício de 2027, juntamente com investimentos em infraestrutura digital, vendas omnicanal e produtos ergonômicos. A NARBUTAS planeja novas coleções em 2026 e tem um acordo de investimento para uma segunda fábrica na Lituânia, com construção preliminar prevista para o primeiro trimestre de 2027. A Fursys lançou um serviço de assinatura de escritório em 2026 que combina aluguel, operação, manutenção, retirada e reciclagem. Essas estratégias mostram que a prestação de serviços, a capacidade local e os modelos de receita recorrente estão se tornando tão relevantes quanto o design de produtos no mercado de móveis para espaços de coworking.
Líderes do Setor de Móveis para Espaços de Coworking
-
Steelcase Inc.
-
MillerKnoll, Inc.
-
Haworth Inc.
-
HNI Corporation
-
Okamura Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: Nowy Styl e Kusch+Co confirmam 20 estreias de produtos na ORGATEC 2026, incluindo soluções acústicas, cadeiras giratórias, assentos estofados e novas linhas de tecidos.
- Junho de 2026: A Herman Miller lançou uma versão atualizada da Cadeira Aeron com novas cores, avanços em sustentabilidade e opções de dimensionamento expandidas.
- Maio de 2026: A Knoll estreou o sistema de escritório privado Konzert na Clerkenwell Design Week em Londres.
- Maio de 2026: A Fursys anunciou um serviço de assinatura de escritório que integra aluguel, operação, manutenção, retirada e reciclagem.


Escopo do Relatório Global do Mercado de Móveis para Espaços de Coworking
| Cadeiras | Cadeiras para Funcionários |
| Cadeiras de Reunião | |
| Cadeiras para Visitantes | |
| Mesas | Mesas de Conferência |
| Mesas de Trabalho | |
| Outras Mesas | |
| Unidades de Armazenamento | Arquivos |
| Estantes e Prateleiras | |
| Sofás e Assentos Estofados | |
| Cabines e Divisórias de Escritório | |
| Outros Móveis de Escritório (Banquetas, Móveis para Área de Recepção e Acessórios) |
| Madeira |
| Metal |
| Plástico |
| Outros Materiais (Vidro, Tecido, Bambu e Outros) |
| B2B e Direto dos Fabricantes | |
| Canais B2C e de Varejo | Lojas Multimarcas |
| Centros de Decoração | |
| Hipermercados e Supermercados | |
| Lojas Especializadas em Móveis | |
| Online | |
| Outros Canais de Distribuição (Lojas de Departamento, Clubes de Atacado e Lojas ou Estúdios Locais Independentes de Móveis e Marcenaria) |
| Móveis Fixos |
| Móveis Móveis |
| Móveis Modulares e Reconfiguráveis |
| Móveis Desmontáveis e de Montagem Rápida |
| Espaços de Coworking Abertos |
| Escritórios Flexíveis Profissionais e Corporativos |
| Escritórios Privados e Suítes de Equipe |
| Espaços de Coworking Específicos por Setor |
| Hubs de Trabalho Híbrido e Satélite |
| Espaços Comunitários, para Eventos e Criativos |
| Zonas de Trabalho Individual |
| Zonas de Colaboração Pequenas, 2 a 4 Pessoas |
| Zonas de Colaboração Médias, 5 a 8 Pessoas |
| Zonas de Colaboração Grandes, Mais de 8 Pessoas |
| Zonas Silenciosas, de Conversação e Sociais |
| Operadores Focados em Grandes Empresas |
| Operadores de Pequeno e Médio Porte |
| Operadores de Startups e Incubadoras |
| América do Norte | Canadá |
| Estados Unidos | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Cadeiras | Cadeiras para Funcionários |
| Cadeiras de Reunião | ||
| Cadeiras para Visitantes | ||
| Mesas | Mesas de Conferência | |
| Mesas de Trabalho | ||
| Outras Mesas | ||
| Unidades de Armazenamento | Arquivos | |
| Estantes e Prateleiras | ||
| Sofás e Assentos Estofados | ||
| Cabines e Divisórias de Escritório | ||
| Outros Móveis de Escritório (Banquetas, Móveis para Área de Recepção e Acessórios) | ||
| Por Material | Madeira | |
| Metal | ||
| Plástico | ||
| Outros Materiais (Vidro, Tecido, Bambu e Outros) | ||
| Por Canal de Distribuição | B2B e Direto dos Fabricantes | |
| Canais B2C e de Varejo | Lojas Multimarcas | |
| Centros de Decoração | ||
| Hipermercados e Supermercados | ||
| Lojas Especializadas em Móveis | ||
| Online | ||
| Outros Canais de Distribuição (Lojas de Departamento, Clubes de Atacado e Lojas ou Estúdios Locais Independentes de Móveis e Marcenaria) | ||
| Por Mobilidade e Configuração | Móveis Fixos | |
| Móveis Móveis | ||
| Móveis Modulares e Reconfiguráveis | ||
| Móveis Desmontáveis e de Montagem Rápida | ||
| Por Tipo de Espaço | Espaços de Coworking Abertos | |
| Escritórios Flexíveis Profissionais e Corporativos | ||
| Escritórios Privados e Suítes de Equipe | ||
| Espaços de Coworking Específicos por Setor | ||
| Hubs de Trabalho Híbrido e Satélite | ||
| Espaços Comunitários, para Eventos e Criativos | ||
| Por Capacidade e Zona de Uso | Zonas de Trabalho Individual | |
| Zonas de Colaboração Pequenas, 2 a 4 Pessoas | ||
| Zonas de Colaboração Médias, 5 a 8 Pessoas | ||
| Zonas de Colaboração Grandes, Mais de 8 Pessoas | ||
| Zonas Silenciosas, de Conversação e Sociais | ||
| Por Usuário Final | Operadores Focados em Grandes Empresas | |
| Operadores de Pequeno e Médio Porte | ||
| Operadores de Startups e Incubadoras | ||
| Por Geografia | América do Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
O que está impulsionando a demanda por móveis para espaços de coworking?
O trabalho híbrido, as novas aberturas de espaços de trabalho flexíveis, as renovações regulares de instalações e a demanda por produtos de privacidade acústica estão sustentando a demanda.
Qual é a taxa de crescimento prevista até 2031?
O setor tem previsão de crescimento a um CAGR de 8,1% de 2026 a 2031, atingindo 10,3 bilhões de USD.
Qual categoria de produto está crescendo mais rapidamente?
Cabines e Divisórias de Escritório têm previsão de crescimento a um CAGR de 9,4% até 2031, à medida que os operadores adicionam mais ambientes para trabalho focado e chamadas privadas.
Por que os móveis modulares são importantes para os operadores de coworking?
Móveis Modulares e Reconfiguráveis detinham 43,1% da receita em 2025 e permitem que os operadores adaptem os layouts à medida que a presença e o uso das salas mudam.
Qual região lidera a demanda global?
A Ásia-Pacífico detinha 36,8% da receita em 2025 e tem previsão de expansão a um CAGR de 9,6% até 2031.
Como os operadores menores afetam as oportunidades dos fornecedores?
Operadores de Pequeno e Médio Porte têm previsão de crescimento a um CAGR de 8,8% até 2031, aumentando a demanda por produtos escaláveis, entrega mais rápida e aquisição flexível.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
