
コワーキングスペース家具市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
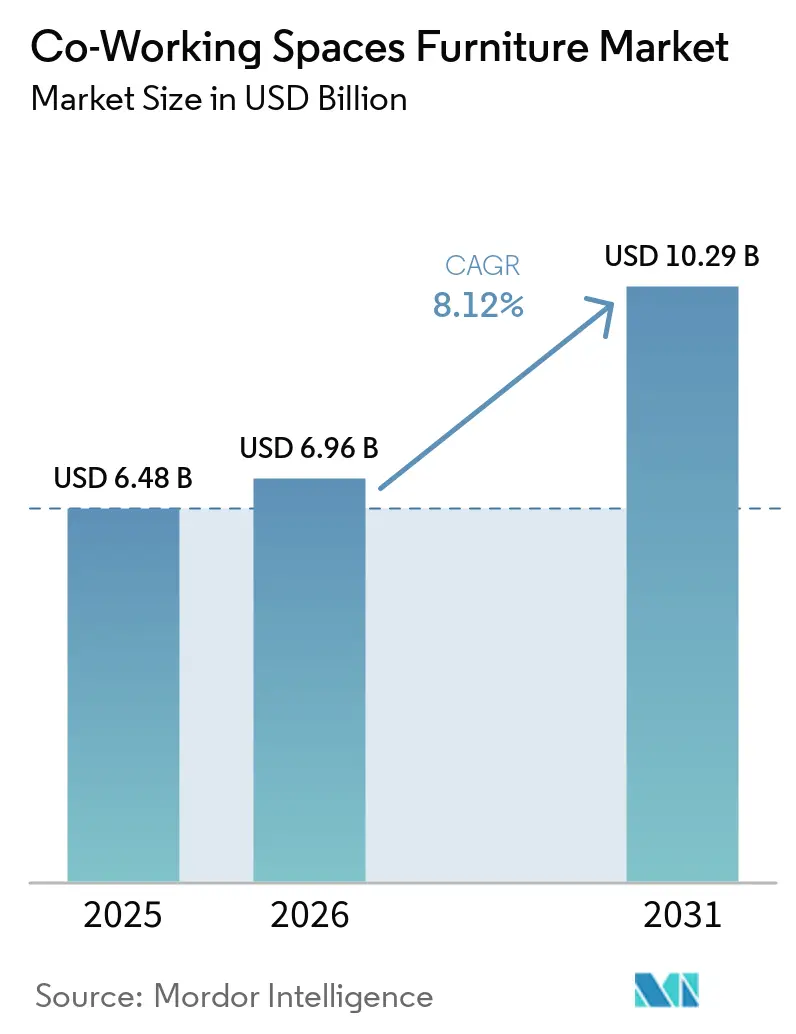
| 市場規模 (2026) | 6.96 十億米ドル |
| 市場規模 (2031) | 10.29 十億米ドル |
| 成長率 (2026 - 2031) | 8.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコワーキングスペース家具市場分析
コワーキングスペース家具市場の規模は、2025年の6.48 ビリオン 米ドル、2026年の6.96 ビリオン 米ドルから、2031年までに10.29 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 8.1%を記録すると予測されています。コワーキングスペース家具市場における需要は、オペレーターによるフィットアウト、企業ハブへの投資、およびマネージド型フレキシブルワークスペースの広範な活用と結びついています。ハイブリッドワークは、出席状況やチームの利用状況の変化に対応したレイアウトが必要なため、オペレーターによる家具の繰り返し購入を促進します。シェアオフィスは、従来のオフィスよりも座席、デスク、収納、パーティションへの負荷が大きく、交換サイクルが短縮される可能性があります。サプライヤーは、フルインストールを交換せずにレイアウトを変更できるモジュラーシステム、音響製品、およびサービスモデルで対応しています。したがって、コワーキングスペース家具市場は、新規ワークスペースの開設と既存拠点のリフレッシュの必要性の両方に依存しています。
主要レポートのポイント
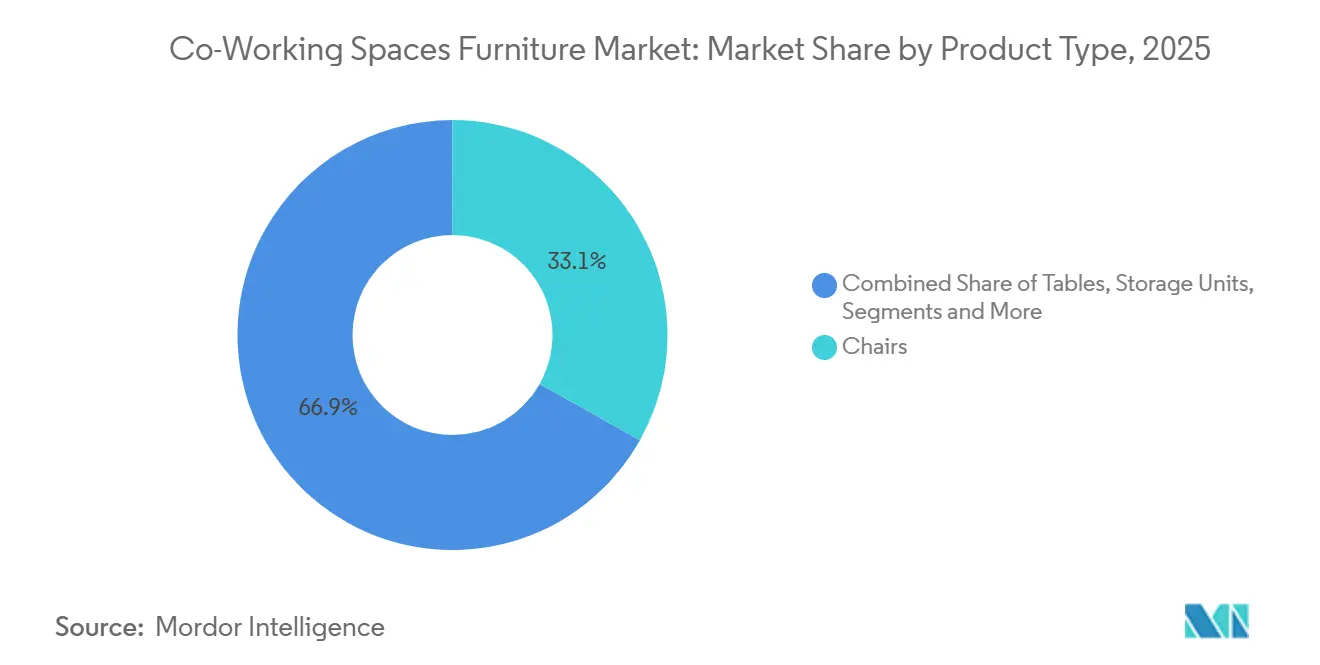
- 製品タイプ別では、椅子が2025年のコワーキングスペース家具市場シェアの33.1%を占め、ブースとオフィスディバイダーは2031年にかけてCAGR 9.4%で拡大すると予測されています。
- 素材別では、金属が2025年のコワーキングスペース家具市場シェアの38.1%を占め、プラスチックは2031年にかけてCAGR 9.1%で拡大すると予測されています。
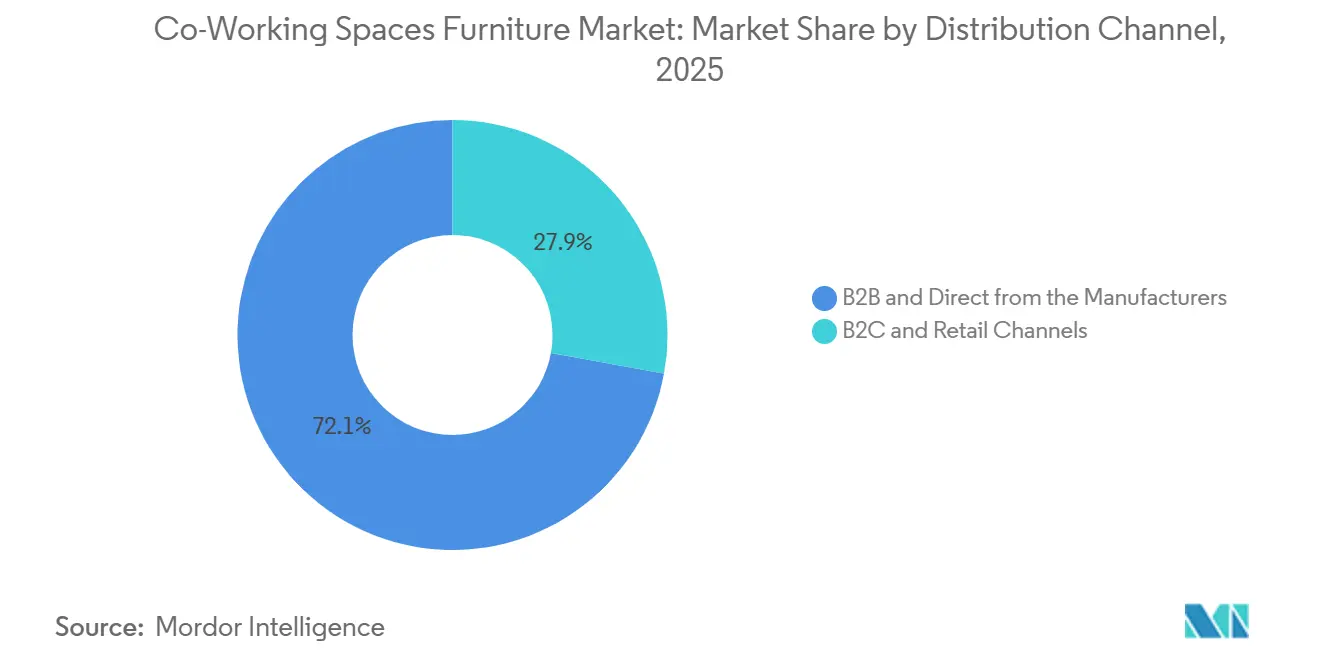
- 流通チャネル別では、B2BおよびダイレクトチャネルがCAGR 2025年の売上の72.1%を占め、B2Cおよびリテールチャネルは2031年にかけてCAGR 9.6%で拡大すると予測されています。
- モビリティと構成別では、モジュラーおよび再構成可能な家具が2025年の売上の43.1%を占め、2031年にかけてCAGR 9.0%で拡大すると予測されています。
- スペースタイプ別では、オープンコワーキングスペースが2025年の売上の32.6%を占め、ハイブリッドおよびサテライトワークハブは2031年にかけてCAGR 9.6%で拡大すると予測されています。
- 収容能力と使用ゾーン別では、個人ワークゾーンが2025年の売上の44.6%を占め、小規模コラボレーションゾーンは2031年にかけてCAGR 9.3%で成長すると予測されています。
- エンドユーザー別では、大企業向けオペレーターが2025年の売上の47.7%を占め、中小規模オペレーターは2031年にかけてCAGR 8.8%で成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年の売上の36.8%を占め、2031年にかけてCAGR 9.6%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルコワーキングスペース家具市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドワークとフレキシブルデスクの普及 | +2.5% | グローバル | 短期(2年以内) |
| デスクシェアリングによる不動産コストの最適化 | +1.8% | 北米、欧州、アジア太平洋中核地域 | 中期(2〜4年) |
| 音響プライバシーとフォーカスゾーンへの需要 | +1.2% | 北米および欧州、アジア太平洋への波及 | 中期(2〜4年) |
| 迅速な再構成と短縮されたフィットアウトサイクル | +1.0% | グローバル | 短期(2年以内) |
| エルゴノミクス、ウェルビーイング、プレミアムメンバー体験 | +0.8% | 北米、欧州、オーストラリア、日本 | 中期(2〜4年) |
| サービスとしての家具とコスト・パー・ユーセージ調達 | +0.7% | 北米および欧州、インドと韓国での早期普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドワークの定式化が安定した繰り返し可能な家具調達を生み出す
ハイブリッドワークは、変化する働き方への一時的な対応ではなく、職場計画のより明確な一部となっています。現在、組織は必要なオフィス出勤日数を設定しており、これによりオペレーターはスペース計画のための出席パターンをより明確に把握できます。この予測可能性は、コワーキングスペース家具市場全体における耐久性のある座席、デスク、収納、会議設備への投資を支援します。また、以前のインストールがメンバーの利用方法に合わなくなった場合にレイアウトをリフレッシュする理由にもなります。Frameryは、2030年までにコアオフィスポッド市場において交換販売がユニット量の約半分を占める可能性があると述べており、音響製品への繰り返し需要の重要性を裏付けています [1]。コワーキングスペース家具市場において、サイトの大部分を閉鎖せずにワークゾーンを更新できるオペレーターは、稼働率とメンバー体験を守ることができます。
不動産コストの最適化が家具アップグレードへの資本を誘導する
デスクシェアリングにより、入居者は個人およびグループ作業に適したワーク設備へのアクセスを維持しながら、専用スペースを削減できます。確保されたスペースはより多くの目的に対応する必要があり、フレキシブルテーブル、移動可能な座席、統合収納、プライバシー製品の価値が高まります。これにより、コワーキングスペース家具市場における不動産最適化と家具支出の間に実際的な関連性が生まれます。大規模オペレーターは複数のサイトにわたって仕様を標準化し、ボリュームコミットメントを活用して調達コストを削減できます。Echelon Workplacesは、WeWork向けのサプライプログラムが30カ国700棟にわたる70万セット以上のデスク・チェア・ペデスタルセットをカバーし、1億 米ドルを超える節約をもたらしたと述べています [2]。コワーキングスペース家具市場の小規模オペレーターも、固定レイアウトの代わりに適応可能なシステムを選択することで、同じ論理を限られた規模で活用できます。
音響プライバシーへの支出がオプションから業務上の必要性へと移行する
シェアードワークプレイスには、特にオープンプランの座席が一般的な場所において、プライベートな通話、集中作業、小規模会議のための場所が必要です。Genslerは、騒音と会議スペースの利用可能性が未解決の職場課題として残っており、調査対象従業員の4人に1人が独自のエルゴノミクスまたは視覚的プライバシー対策を使用していると報告しています [3]。これにより、コワーキングスペース家具市場におけるブース、ディバイダー、スクリーン、密閉型会議製品への需要が支えられています。Frameryは、FY2025の売上が2億221万 ユーロで前年比37%増加し、アジア太平洋地域の事業体売上が91.8%増加したと報告しています。オペレーターは音響製品を使用することで、シェアードスペースの密度上のメリットを損なうことなくプライバシーを向上させることができます。エルゴノミクスおよび環境認証も、企業テナントがスペース契約に健康、安全、サステナビリティ要件を含める場合、コワーキングスペース家具市場の製品選定に影響を与える可能性があります。
短縮されたフィットアウトサイクルがモジュラーおよびプレアセンブル構成を優遇する
開業の遅延は会員収入を先送りにする可能性があるため、コワーキングオペレーターは迅速に設置・再構成できる製品を重視します。モジュラーワークステーション、共有収納、コラボレーション要素、ソフトバウンダリーにより、サイトは全面的な再設計なしに用途を変更できます。これにより、初期購入コストが基本的な固定家具より高い場合でも、迅速組立製品がコワーキングスペース家具市場に関連性を持ちます。標準化された製品ラインナップは、複数拠点への展開管理も容易にします。Echelon Workplacesは、WeWorkプログラムを大規模なグローバルポートフォリオにわたる一貫した調達を支援するダイレクトサプライモデルとして説明しました。同じ業務上のニーズが、ポータブルデスク、ディバイダー、収納製品が個別の購入としてではなく、まとめて指定されるようになっている理由を説明するのにも役立ちます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアムシステムの高い初期資本コスト | -1.5% | グローバル、特にSME主導のアジア太平洋地域とアフリカでのエクスポージャーが大きい | 短期(2年以内) |
| サプライチェーン、設置、アフターセールスの複雑性 | -0.8% | グローバル、特に南米とアフリカでのエクスポージャーが大きい | 中期(2〜4年) |
| 高強度シェアード使用による摩耗と保証クレームの加速 | -0.5% | グローバル | 中期(2〜4年) |
| 防火、アクセシビリティ、避難経路、音響コードの制約によるレイアウト柔軟性の制限 | -0.4% | 北米、EU、オーストラリアを含む先進市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期資本が小規模オペレーターのプレミアムシステム採用を制約する
プレミアム座席、昇降デスク、音響パネル、収納システムは、オペレーターに多大な初期投資を要求する場合があります。完全仕様のコントラクトグレードのステーションは1ポジションあたり3,000〜5,000 米ドルです。これにより、小規模オペレーターの採用が制限される可能性があります。そのグループはコワーキングスペース家具市場全体よりも速く成長すると予測されているにもかかわらずです。サービスとしての家具は、コストの一部を資本支出から運営支出に移行できますが、プロバイダーへのアクセスは地域によって不均一です。その結果、フラッグシップ拠点と小規模センターの間で、対応できる家具仕様に差が生じることが多くなります。耐久性のあるエントリーレベルシステムと柔軟な支払い条件を提供するサプライヤーは、地方都市や新興市場へのサービス提供においてより有利な立場に置かれる可能性があります。
サプライチェーンと設置の複雑性がリードタイムを延長し、納品リスクを高める
オペレーターはメンバーがサイトを利用できるようになった時点から収益を得始めるため、納品や設置の遅延は直接的な商業リスクをもたらします。国境をまたぐプロジェクトでは、物流の調整、現地コンプライアンスチェック、設置作業、交換部品、サービスサポートが必要になる場合があります。NARBUTASは、米国の関税上昇とドイツおよびフランスの低迷した状況が、主要輸出市場での履行と価格設定を複雑にしたと報告しています。これらの状況により、製品の設置、修理、交換が困難な場合、低い購入価格の価値が低下する可能性があります。断片化した保証とサービス契約は、複数の家具サプライヤーを抱えるオペレーターにさらなる負担を加えます。これは、専任の調達チームを持たない小規模企業にとって特に困難です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:音響エンクロージャーが座席主導の支出を再形成する
椅子は2025年に33.1%の売上シェアを占め、すべての個人ワークステーションと会議設備における座席の基本的な必要性を反映しています。従業員用椅子、会議用椅子、ゲスト用椅子は、ワークスペース全体で使用されるため、最大の繰り返し購入製品グループであり続けています。テーブルは、デスク、会議室、コラボレーション設備の中核要件として続きます。収納ユニットは、オペレーターが密度の高いフロアプランを管理し、メンバーに書類や個人用品のための実用的なスペースを提供するのに役立ちます。ソファとソフトシーティングは、短い会議、休憩、コミュニティ活動に使用されるインフォーマルな設備をサポートします。レセプション製品、スツール、アクセサリーを含むその他の家具は、オペレーターが一貫した到着とホスピタリティ体験を作り出すのに役立ちます。これらのアイテムは調達合計では目立たない場合がありますが、メンバーや訪問者が拠点をどのように認識するかを形成します。レセプション設備、待合エリア、インフォーマルラウンジも、周囲のデスクや会議室と連携して機能する必要があります。したがって、オペレーターはサービス品質、視覚的一貫性、および定期的な公共利用下でのメンテナンスの必要性のたにこれらの製品を選択します。
ブースとオフィスディバイダーは2031年にかけてCAGR 9.4%で成長すると予測されており、コワーキングスペース家具市場で最も成長の速い製品タイプとなっています。このカテゴリーは、シェアードオフィスのプライバシーニーズに対応する電話ブース、会議ポッド、ファブリック張りディバイダーを組み合わせています。Frameryは、FY2025中にスマートポッドスペースで2,700万件以上の会議が開催されたと報告しています。この利用状況は、装飾的なスクリーニングから明確な機能的役割を持つ製品へのシフトを支持しています。Frameryはまた、すべての製品がGREENGUARD Gold認証を取得していると述べており、室内空気と材料基準が調達決定に影響を与える方法を示しています。音響性能と迅速な設置を組み合わせたプロバイダーは、オペレーターが密閉された部屋により多くのフロアエリアを割り当てることなくプライバシーを求めるにつれて、恩恵を受ける立場にあります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
素材別:金属の耐久性が構造的支出を支え、プラスチックがサステナビリティで台頭する
金属は2025年に38.1%の売上シェアを獲得しました。これは、デスク、座席フレーム、収納、ディバイダーの構造要件をサポートするためです。シェアードワークプレイスは家具に繰り返しの負荷をかけるため、変形や表面損傷に耐える素材が好まれます。粉体塗装スチールは、耐腐食性と耐久性のある仕上げが必要な場所で広く使用されています。木材は、構造性能と同様に視覚的な温かみと仕上げオプションが重要なコミュニティエリアやホスピタリティ主導の設備において引き続き関連性を持ちます。ガラス、ファブリック、竹、複合材ブレンドは、より専門的な仕様に対応し、プライバシー、視覚的アイデンティティ、またはプレミアム仕上げ要件をサポートできます。したがって、素材の選択は、使用強度とオペレーターが作ろうとしているスペースのタイプの両方を反映しています。
プラスチックは、軽量製品、スタッカブルフォーマット、リサイクルコンテンツおよび抗菌表面の幅広い選択肢に支えられ、2031年にかけてCAGR 9.1%で成長すると予測されています。リサイクルPETフェルトは音響スクリーンやプライバシーパネルにも使用でき、素材の選択を集中作業設備への高まるニーズと結びつけます。2026年のワークスペース素材ガイドは、粉体塗装スチール、E1グレード木材、リサイクルPETフェルトを広く使用されている商業用ワークステーション素材として特定しました [4]。オペレーターはまた、多国籍企業テナントにサービスを提供するに、ホルムアルデヒド、揮発性有機化合物、サステナビリティ基準も考慮します。プラスチックは、特にイベントスペースや小規模コラボレーションルームにおいて、家具の移動や収納に必要な労力を削減するのに役立ちます。したがって、この素材は高使用構造における金属の中心的な役割を排除することなくシェアを拡大しています。このバランスにより、コワーキングスペース家具市場は耐久性のあるフレームと軽量な移動可能製品の両方に余地を与えています。実際の選択はゾーンによって異なることが多いです。高使用デスクバンクは金属サポートを必要とする場合がありますが、会議室やイベント設備はスタッフが積み重ねたり移動したりできるピースから恩恵を受ける場合があります。これらの素材を組み合わせて機能させることができるサプライヤーは、オペレーターにより完全なソリューションを提供できます。
流通チャネル別:B2B優位性が急速に台頭するリテール層を隠す
B2BおよびダイレクトチャネルはCAGR 2025年の売上の72.1%を占め、コワーキングスペース家具市場で最大のシェアをこのチャネルに与えています。大規模契約は、標準化された仕様、ボリューム価格設定、専任アカウント管理、複数サイトにわたる計画的な納品をサポートします。企業オペレーターと複数拠点チェーンは、これらの契約を使用して一貫したメンバー体験を維持します。ダイレクトサプライは、オペレーターが成長する不動産全体で同じデスク、椅子、収納、会議製品を必要とする場合に特に有用です。Echelon Workplacesは、30カ国にわたって運営された大規模なコワーキングサプライプログラムを説明しており、ダイレクト調達が標準化されたポートフォリオに適している理由を示しています。このチャネルは、オペレーターが製品の継続性と信頼性の高いアフターセールスサポートを必要とする場合に引き続き重要です。これにより、コワーキングスペース家具市場における長期的なサプライヤー関係の役割が維持されます。
B2Cおよびリテールチャネルは、ブティックオペレーター、サブリースプロバイダー、ハイブリッドワーカーが機関的なサプライチェーン外でより多くの購入を行うにつれて、2031年にかけてCAGR 9.6%で成長すると予測されています。オンラインプラットフォームは、大規模な調達部門なしに、より小規模なバイヤーがより幅広いコントラクトグレード家具の選択肢にアクセスできるようにします。マルチブランドストア、ホームセンター、専門小売業者は低ボリューム購入に対応し、地元の家具・木工店はカスタマイズと近接性が重視される場所で引き続き重要です。このチャネルは、まだ長期的なサプライヤー関係を構築していないスタジオ、サテライトハブ、新規オペレーターに関連しています。また、オペレーターが不動産全体レベルの注文にコミットするのではなく、会員数の変化に応じて段階的に購入できるようにします。成長するリテール層はコワーキングスペース家具市場へのアクセスを広げますが、ダイレクト契約の規模上の優位性を置き換えるものではありません。
モビリティと構成別:固定レイアウトが後退する中、モジュラーシステムが主導する
モジュラーおよび再構成可能な家具は2025年に売上の43.1%を占め、2031年にかけてCAGR 9.0%で成長すると予測されています。この二重の立場は、オペレーターが変化する出席状況、グループサイズ、部屋の機能に適応できるシステムを重視していることを示しています。固定家具は、安定したレイアウトが機密性と一貫した設備をサポートするプライベートスイートやチームルームでは依然として役割を持ちます。移動可能な家具は、オペレーターがイベント、トレーニング、インフォーマルワークのためにアクティビティゾーンを調整するための低コストな方法を提供します。フラットパックおよび迅速組立家具は、現地の設置能力が限られている場合や、立ち上げタイミングが重要な場合にこれらのシステムを補完します。したがって、コワーキングスペース家具業界は、メンバーの要件が変化するにつれてサイトの有効寿命を保護する構成に向かって移行しています。
接続されたモジュラーシステムは、デスク、収納、コラボレーション要素、ソフトバウンダリーを共通のレイアウトプランに組み込むことができます。これにより、オープンエリアをチームゾーンやフォーカスエリアに変更する必要がある場合に家具を交換する必要性が減ります。モジュラーシステムのコワーキングスペース家具市場規模は、フィットアウト遅延の運営コストとロールアウト完了に利用可能な限られた時間によって支えられています。Genslerは、会議室家具を再配置する能力が、学習とコラボレーションのための効果的な職場に関連するデザイン要因の一つであることを発見しました。迅速な変更は、大規模な建築工事なしに短期的な予約パターンに対応するのにも役立ちます。製品ラインナップ全体で互換性のある追加品を提供するサプライヤーは、孤立したアイテムを販売するサプライヤーよりも多くの価値を生み出すことができます。
スペースタイプ別:サテライトハブが成長段階の投資カテゴリーとして台頭する
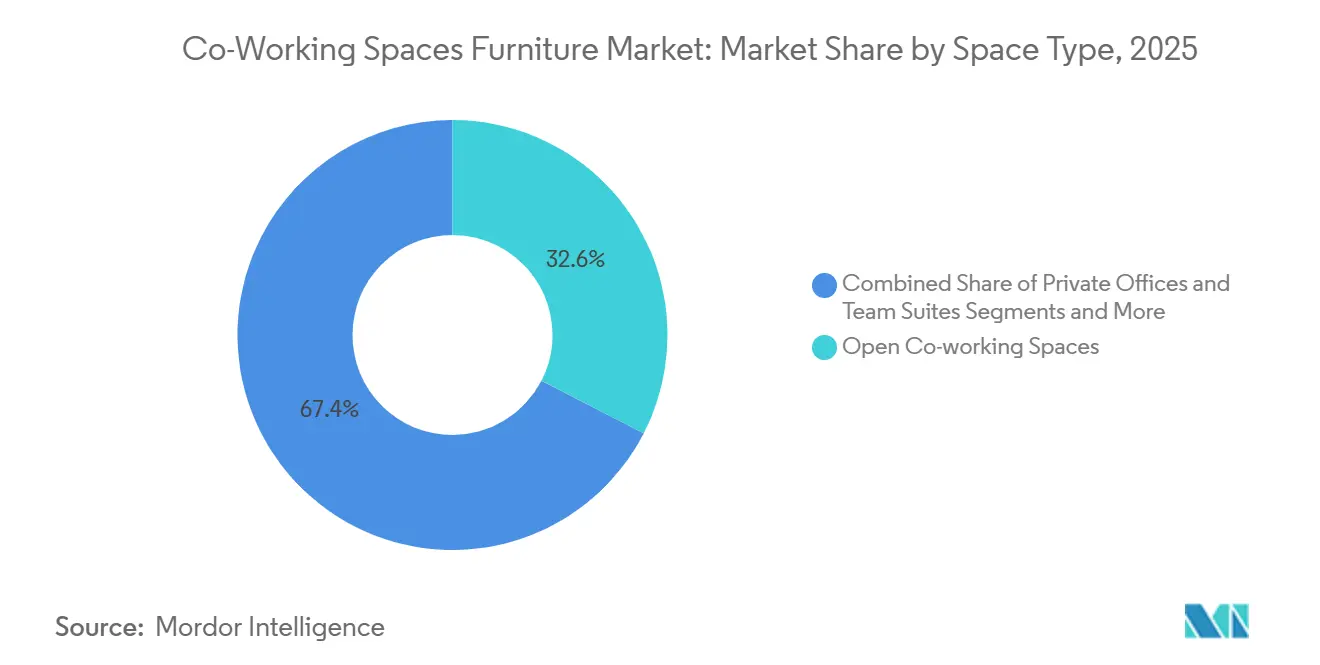
オープンコワーキングスペースは2025年に売上の32.6%を占め、ホットデスク、共有テーブル、オープンプランフロアの継続的な使用を反映しています。プロフェッショナルおよびコーポレートフレキシブルオフィスは、自社の職場基準に合致したマネージド環境を求める企業入居者にサービスを提供します。プライベートオフィスとチームスイートは、ユーザーが継続性と機密性を必要とするため、より明確な家具設備を必要とします。業界特化型コワーキングスペースは、テクノロジー、クリエイティブ、法律、またはその他の専門テナントの業務に合わせたカスタマイズされたレイアウトを必要とします。コミュニティ、イベント、クリエイティブスペースは、日常のワークスペース利用だけでなくプログラミングもサポートできる移動可能な製品を必要とします。これらの設備が合わさって、高密度、プライベート、フレキシブルな家具ソリューションの組み合わせへの需要が生まれます。
ハイブリッドおよびサテライトワークハブは2031年にかけてCAGR 9.6%で成長すると予測されており、最も成長の速いスペースタイプとなっています。これらの拠点は、ワークスペースを住宅エリアに近づけるハブアンドスポーク型不動産戦をサポートします。企業グレードのエルゴノミクス、音響、テクノロジー対応家具を必要としますが、多くの場合、中央オフィスよりも小さなスペースにあります。これにより、家具が限られたフロアプレートで複数のアクティビティをサポートする必要があるため、リフレッシュサイクルが短縮される可能性があります。スケーラブルな製品ラインナップとダイレクト納品能力を持つサプライヤーは、これらの小規模拠点をより効率的にサービスできます。サテライトハブの成長は、コワーキングスペース家具市場に中央ビジネス地区サイト以外の繰り返し需要の別の源泉を与えます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
収容能力と使用ゾーン別:個人ゾーンが売上を支え、小規模コラボレーションフォーマットが成長を牽引する
個人ワークゾーンは2025年に売上の44.6%を占めました。これは、集中したデスクワークがコワーキング設備のアクティビティの大部分を占めるためです。これらのゾーンには、タスクチェア、デスク、照明サポート、電源アクセス、収納、視覚的な区切りが必要です。静かなゾーン、会話ゾーン、ソーシャルゾーンは、ネットワーキングや休憩のためのインフォーマルなエリアを提供することで価値を加えます。5〜8人用の中規模コラボレーションゾーンと8人以上用の大規模コラボレーションゾーンは、プロジェクトチームと正式な会議に対応します。これらの大規模フォーマットはより高い予約価値を生み出す可能性がありますが、個人ワーク設備よりも使用頻度が低いです。オペレーターは、高密度座席からの収入と、メンバーに十分なコラボレーティブスペースを提供する必要性のバランスを取る必要があります。
2〜4人用の小規模コラボレーションゾーンは2031年にかけてCAGR 9.3%で成長すると予測されています。これらのフォーマットは、小チームの議論、ペアワーク、短いクライアントとの会話、短いビデオ通話に適しています。インドのフレキシブルワークスペースセクターの平均取引規模は2025年に53席に達し、小規模な予約可能なグループ設備へのより大きなニーズを支持しています。これらのスペースの家具は、同じ日にプライベートな通話と対面作業の間で切り替わる必要があることが多いです。この要件は、適応可能な座席、統合電源、音響処理、リセットが簡単なテーブルをサポートします。また、異なるアクティビティに容易に対応できない固定会議家具よりもモジュラーシステムを優遇します。
エンドユーザー別:企業規模が売上を支え、中堅市場オペレーターがシェアを獲得する
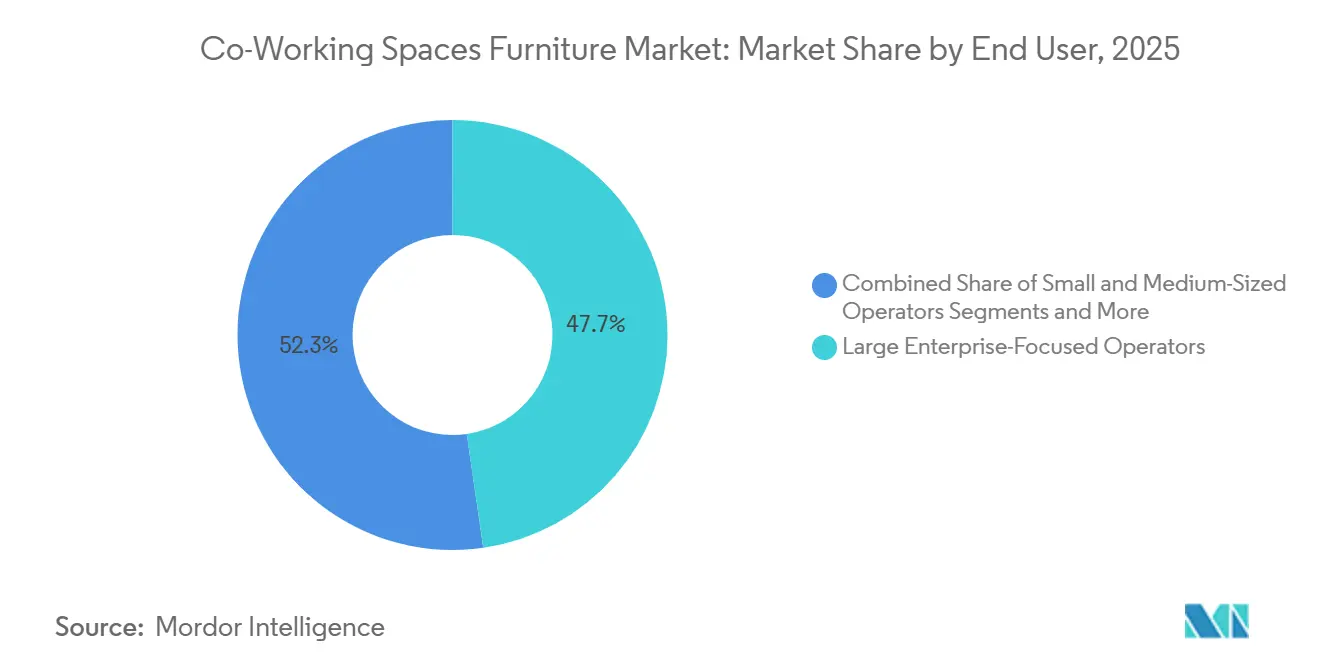
大企業向けオペレーターは2025年に売上の47.7%を占め、コワーキングスペース家具市場で主要なエンドユーザーグループとなっています。これらのオペレーターは不動産全体規模で購入し、企業グレードのフィットアウト基準を維持し、一した品質を期待するアンカーテナントにサービスを提供します。彼らの注文量は主要家具メーカーの生産計画に影響を与えます。また、大規模なポートフォリオがリフレッシュまたは拡張される際に交換需要を生み出します。スタートアップおよびインキュベーターオペレーターは、耐久性、コスト管理、高い回転率を重視した家具の選択で初期段階の企業に対応します。これらのバイヤーグループ間のコントラストは、サプライヤーがプレミアムシステムとよりシンプルな標準化製品の両方を提供する理由を説明するのに役立ちます。
中小規模オペレーターは2031年にかけてCAGR 8.8%で成長すると予測されています。ブティックコワーキングブランド、マネージドオフィスプロバイダー、サブリースオペレーターは、フレキシブルワークスペースを地方都市やより狭い顧客グループに拡大しています。彼らの購入は低ボリュームから始まる場合がありますが、ブランドがサイトを追加し、拠点全体で一貫した設備を求めるにつれて成長する可能性があります。これらのオペレーターはまた、支払いの柔軟性、より迅速な納品、新しいサイトに移動できるシステムを必要とする可能性が高いです。調達ニーズがより標準化されるにつれて、メーカーとのダイレクト契約がより魅力的になる可能性があります。このバイヤーグループは、大規模な企業契約の複雑さなしにコントラクトグレード製品を提供できるサプライヤーの顧客基盤を広げます。購買プロセスは多くの場合、正式というよりも実際的であり、オペレーターは明確な仕様、信頼性の高いリードタイム、後から追加できる製品を求めています。これにより、シンプルな製品計画と現地サービスに価値が置かれます。また、新しい拠点が開設直後にサイズや目的が変わる可能性がある場合に、耐久性があり適応可能な家具が関連性を持ちます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
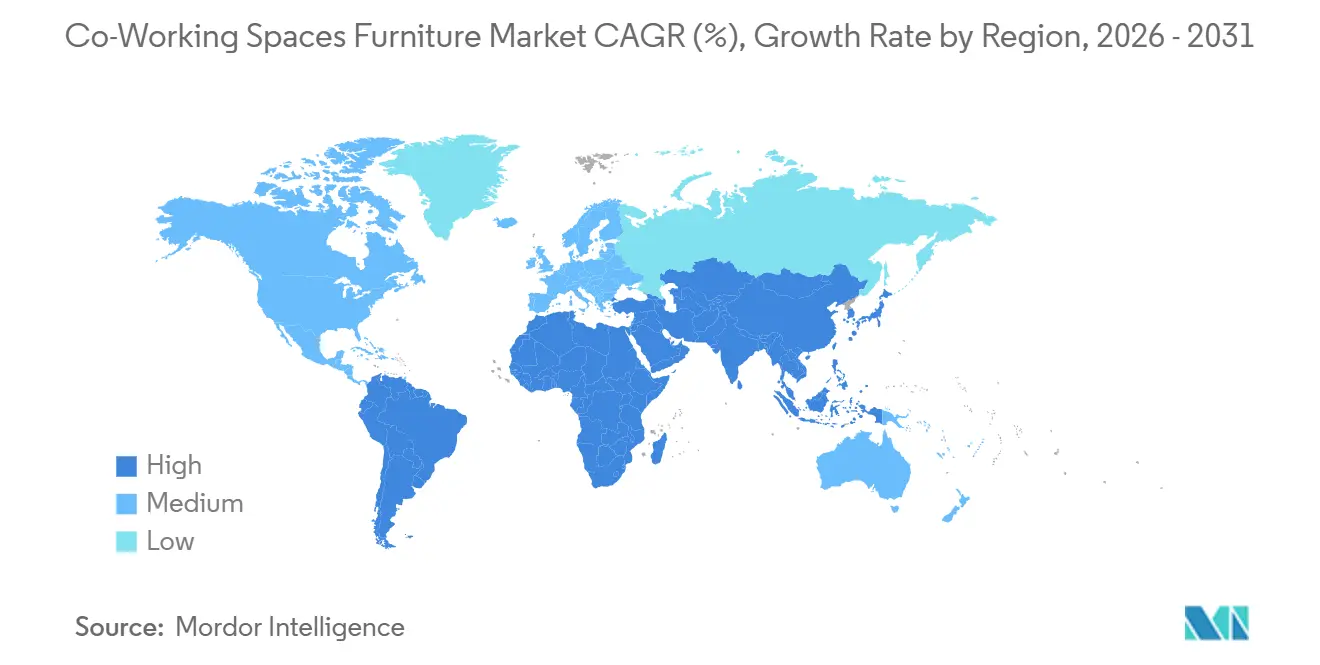
アジア太平洋地域は2025年に36.8%の売上シェアを占め、2031年にかけてCAGR 9.6%で成長すると予測されています。インドは、フレキシブルワークスペースの容量が拡大し、オペレーターが新しいサイトを追加するにつれて、地域需要の主要な源泉となっています。インドのフレキシブルワークスペースセクターは2025年に1億平方フィートを超えました。また、企業の大規模な要件が平均取引規模を増加させており、これにより複数ユニットの家具注文への需要が高まる可能性があることも指摘しています。中国は、イノベーションクラスターと郊外のサイエンスパーク開発を通じて地域基盤を支えています。日本、オーストラリア、韓国、シンガポール、ベトナム、その他の東南アジア市場は、成熟した需要と発展途上の需要の組み合わせを加えています。
Fursysは2025年中にベトナムを優先生産・販売拠点として特定しており、東南アジアが地域家具サプライヤーにとって重要でることを示しています。同社はまた、2026年にソウルにB2Bショールームを開設し、企業バイヤーが注文前にフルスケールの職場レイアウトを体験できるようにしました。北米は企業契約と職場再構成プロジェクトにとって引き続き重要であり、欧州には実質的なフレキシブルワークスペース基盤があります。欧州のサプライヤーは、エルゴノミクス、音響製品、サステナブル素材への需要に対応するために、プレゼンスと製品ポートフォリオを拡大しています。Nowy Stylは2025年にオスロに初のスカンジナビアショールームを開設し、北欧地域でのダイレクトプレゼンスを拡大しました。計画されているORGATEC 2026の発表には、音響ソリューション、スウィベルチェア、ソフトシーティング、新しい素材オプションが含まれています。
南米、中東・アフリカ、西アジアは、より小さな売上基盤から成長機会を提供しています。これらの地域の需要は、都市部のコワーキング活動の拡大、フリーゾーンフレームワーク、インフラ投資、よりフレキシブルなオフィス戦略の採用から拡大しています。一部のこれらの市場では、納品、設置、アフターセールスカバレッジの管理が難しい場合があり、現地パートナーとサービス能力を持つサプライヤーが優遇されます。ロシアは、新規開設と家具投資に対するマクロ経済的および地政学的制約のため、低成長分類となっています。オセアニアは、オーストラリアの確立されたフレキシブルワークスペースエコシステムを中心とした安定した基盤を提供します。コワーキングスペース家具市場全体において、現地製造とディーラーネットワークは引き続き重要です。これは、オペレーターが現地要件を満たし、設置後にサポートできる製品を必要とするためです。現地サプライは、輸送、設置スケジューリング、交換部品へのアクセスによって生じる困難を軽減できます。また、現地の気候、建築慣行、職場の好みに合った仕様をサポートすることもできます。これらの要因は、オペレーターが異なるサービス条件を持つ複数の都市で開設する場合に重要です。機会は立ち上げ時の家具販売に限定されず、継続的なメンテナンスと後のレイアウト変更がサプライヤーにさらなる業務を提供できます。
競合環境
コワーキングスペース家具市場には、グローバルなコントラクト家具ブランド、地域メーカー、音響製品スペシャリスト、サービスとしての家具プロバイダーが含まれます。競争は、デザインレンジ、ディーラーカバレッジ、素材認証、リードタイム、大規模および小規模オペレーターをサポートする能力を中心に展開されます。MillerKnollは2026年1月にKnoll Dividends Skylineを発表しました。これは、ワークステーション、スクリーン、ラウンジ要素、キュービーを組み合わせた職場システムです。2026年5月、同社は認定ディーラーを通じてKonzertプライベートオフィスシステムを導入しました。Herman Millerも2026年6月にAeronチェアを新色、拡張サイジング、サステナビリティの変更でアップデートしました。これらの動きは、主要サプライヤーがよりフレキシブルでインクルーシブな職場設備のためにコア製品を適応させている方法を示しています。また、製品開発が同じ物件内の複数のタイプのスペースを対象とするようになっていることも示しています。オープンデスクエリア、密閉された部屋、静かなワーク設備、ソーシャルラウンジは異なる製品を必要とする場合がありますが、バイヤーは多くの場合、調整されたレンジを好みます。したがって、幅広いポートフォリオは、オペレーターが一貫した視覚基準を維持できるようにしながら、サプライヤーがプロジェクトでより大きな役割を担うのに役立ちます。
HNIは2025年8月にSteelcaseを22億 米ドルで買収すると発表しました。この取引により、企業調達のための合併会社の製品レンジとディーラーネットワークの規模が拡大します。Haworthはまた、イタリアのデザインブランドを含み、ホスピタリティ主導の職場プロジェクトにサービスを提供するHaworth Lifecycleポートフォリオを通じてプレミアムオファーを構築しています。Frameryは、オペレーターが騒音とプライバシーに対処するにつれてより重要になったカテゴリーである音響エンクロージャーを通じて競争しています。FrameryのFY2025の売上成長とアジア太平洋地域の拡大は、集中作業と会議製品への強い需要を示しています。小規模なサテライトハブ向けの標準化されたフィットアウトキットで明確なポジションを確立したサプライヤーはなく、スペシャリストプロバイダーに余地を残しています。この分野では、コスト、品質、スピード、後から製品を追加する能力の間の慎重なバランスが必要です。小規模都市のオペレーターはフラッグシップサイトと同じレベルのパフォーマンスを望む場合がありますが、完全にカスタマイズされたソリューションに常に支払えるわけではありません。デスク、椅子、収納、音響製品、コラボレーションゾーンの明確なパッケージを提供できるサプライヤーは、コワーキングスペース家具市場のこの部分で優位性を持つ可能性があります。
地域企業は、現地製造、価格設定、国内バイヤー要件のより深い理解を通じて競争しています。Godrej InterioはFY2026の売上として4,000クロール インドルピー(4億8,000万 米ドル相当)を報告し、デジタルインフラ、オムニチャネル販売、エルゴノミクス製品への投資とともにFY2027に25%成長を目標としています。NARBUTASは2026年に新コレクションを計画しており、リトアニアでの第2工場のための投資契約を締結し、2027年第1四半期に予備建設が予定されています。Fursysは2026年にレンタル、運営、メンテナンス、回収、リサイクルを組み合わせたオフィスサブスクリプションサービスを開始しました。これらの戦略は、サービス提供、現地能力、繰り返し収益モデルが、コワーキングスペース家具市場において製品デザインと同様に関連性を持つようになっていることを示しています。
コワーキングスペース家具業界リーダー
-
Steelcase Inc.
-
MillerKnoll, Inc.
-
Haworth Inc.
-
HNI Corporation
-
Okamura Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:Nowy StylとKusch+Coが、音響ソリューション、スウィベルチェア、ソフトシーティング、新しいァブリックレンジを含むORGATEC 2026での20製品プレミアを確認。
- 2026年6月:Herman Millerが新カラーウェイ、サステナビリティの進歩、拡張サイジングオプションを備えたAeronチェアのアップデート版を発表。
- 2026年5月:KnollがロンドンのClerkenwell Design WeekでKonzertプライベートオフィスシステムをデビュー。
- 2026年5月:Fursysがレンタル、運営、メンテナンス、回収、リサイクルを統合したオフィスサブスクリプションサービスを発表。
グローバルコワーキングスペース家具市場レポートの範囲
| 椅子 | 従業員用椅子 |
| 会議用椅子 | |
| ゲスト用椅子 | |
| テーブル | 会議用テーブル |
| デスク | |
| その他のテーブル | |
| 収納ユニット | ファイリングキャビネット |
| 本棚とシェルフ | |
| ソファとソフトシーティング | |
| ブースとオフィスディバイダー | |
| その他のオフィス家具(スツール、レセプションエリア家具、アクセサリー) |
| 木材 |
| 金属 |
| プラスチック |
| その他の素材(ガラス、ファブリック、竹、その他) |
| メーカーからのB2BおよびダイレクトチャネルCAGR | |
| B2Cおよびリテールチャネル | マルチブランドストア |
| ホームセンター | |
| ハイパーマーケットおよびスーパーマーケット | |
| 専門家具店 | |
| オンライン | |
| その他の流通チャネル(デパート、倉庫型クラブ、独立系地元家具・木工店またはスタジオ) |
| 固定家具 |
| 移動可能な家具 |
| モジュラーおよび再構成可能な家具 |
| フラットパックおよび迅速組立家具 |
| オープンコワーキングスペース |
| プロフェッショナルおよびコーポレートフレキシブルオフィス |
| プライベートオフィスとチームスイート |
| 業界特化型コワーキングスペース |
| ハイブリッドおよびサテライトワークハブ |
| コミュニティ、イベント、クリエイティブスペース |
| 個人ワークゾーン |
| 小規模コラボレーションゾーン(2〜4人) |
| 中規模コラボレーションゾーン(5〜8人) |
| 大規模コラボレーションゾーン(8人以上) |
| 静かなゾーン、会話ゾーン、ソーシャルゾーン |
| 大企業向けオペレーター |
| 中小規模オペレーター |
| スタートアップおよびインキュベーターオペレーター |
| 北米 | カナダ |
| 米国 | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ別 | 椅子 | 従業員用椅子 |
| 会議用椅子 | ||
| ゲスト用椅子 | ||
| テーブル | 会議用テーブル | |
| デスク | ||
| その他のテーブル | ||
| 収納ユニット | ファイリングキャビネット | |
| 本棚とシェルフ | ||
| ソファとソフトシーティング | ||
| ブースとオフィスディバイダー | ||
| その他のオフィス家具(スツール、レセプションエリア家具、アクセサリー) | ||
| 素材別 | 木材 | |
| 金属 | ||
| プラスチック | ||
| その他の素材(ガラス、ファブリック、竹、その他) | ||
| 流通チャネル別 | メーカーからのB2BおよびダイレクトチャネルCAGR | |
| B2Cおよびリテールチャネル | マルチブランドストア | |
| ホームセンター | ||
| ハイパーマーケットおよびスーパーマーケット | ||
| 専門家具店 | ||
| オンライン | ||
| その他の流通チャネル(デパート、倉庫型クラブ、独立系地元家具・木工店またはスタジオ) | ||
| モビリティと構成別 | 固定家具 | |
| 移動可能な家具 | ||
| モジュラーおよび再構成可能な家具 | ||
| フラットパックおよび迅速組立家具 | ||
| スペースタイプ別 | オープンコワーキングスペース | |
| プロフェッショナルおよびコーポレートフレキシブルオフィス | ||
| プライベートオフィスとチームスイート | ||
| 業界特化型コワーキングスペース | ||
| ハイブリッドおよびサテライトワークハブ | ||
| コミュニティ、イベント、クリエイティブスペース | ||
| 収容能力と使用ゾーン別 | 個人ワークゾーン | |
| 小規模コラボレーションゾーン(2〜4人) | ||
| 中規模コラボレーションゾーン(5〜8人) | ||
| 大規模コラボレーションゾーン(8人以上) | ||
| 静かなゾーン、会話ゾーン、ソーシャルゾーン | ||
| エンドユーザー別 | 大企業向けオペレーター | |
| 中小規模オペレーター | ||
| スタートアップおよびインキュベーターオペレーター | ||
| 地域別 | 北米 | カナダ |
| 米国 | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
コワーキングスペース家具への需要を牽引しているものは何ですか?
ハイブリッドワーク、フレキシブルワークスペースの開設、定期的なフィットアウトのリフレッシュ、音響プライバシー製品への需要が需要を支えています。
2031年までの予測成長率はどのくらいですか?
このセクターは2026年から2031年にかけてCAGR 8.1%で成長し、103億 米ドルに達すると予測されています。
最も成長の速い製品カテゴリーはどれですか?
ブースとオフィスディバイダーは、オペレーターが集中作業とプライベートな通話のための設備を追加するにつれて、2031年にかけてCAGR 9.4%で成長すると予測されています。
モジュラー家具がコワーキングオペレーターにとって重要な理由は何ですか?
モジュラーおよび再構成可能な家具は2025年に売上の43.1%を占め、オペレーターが出席状況と部屋の使用状況の変化に応じてレイアウトを適応させることを可能にします。
グローバル需要をリードしている地域はどこですか?
アジア太平洋地域は2025年に売上の36.8%を占め、2031年にかけてCAGR 9.6%で拡大すると予測されています。
小規模オペレーターはサプライヤーの機会にどのような影響を与えますか?
中小規模オペレーターは2031年にかけてCAGR 8.8%で成長すると予測されており、スケーラブルな製品、より迅速な納品、柔軟な調達への需要が高まっています。