
Taille et Part du Marché du Mobilier pour Espaces de Co-Working
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.96 Milliards de dollars |
| Taille du Marché (2031) | 10.29 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
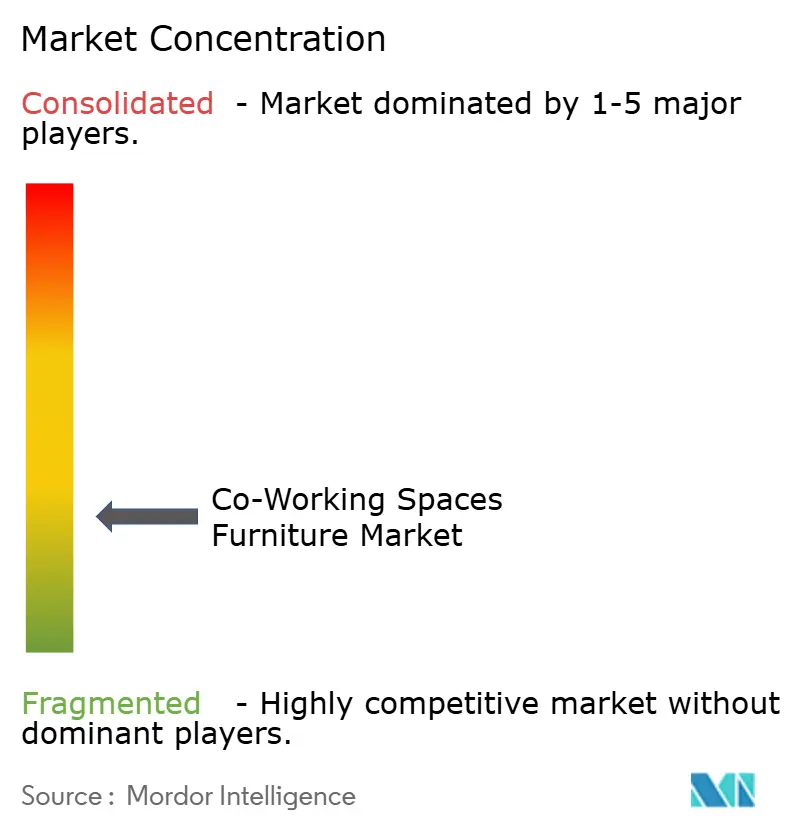
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Mobilier pour Espaces de Co-Working par Mordor Intelligence
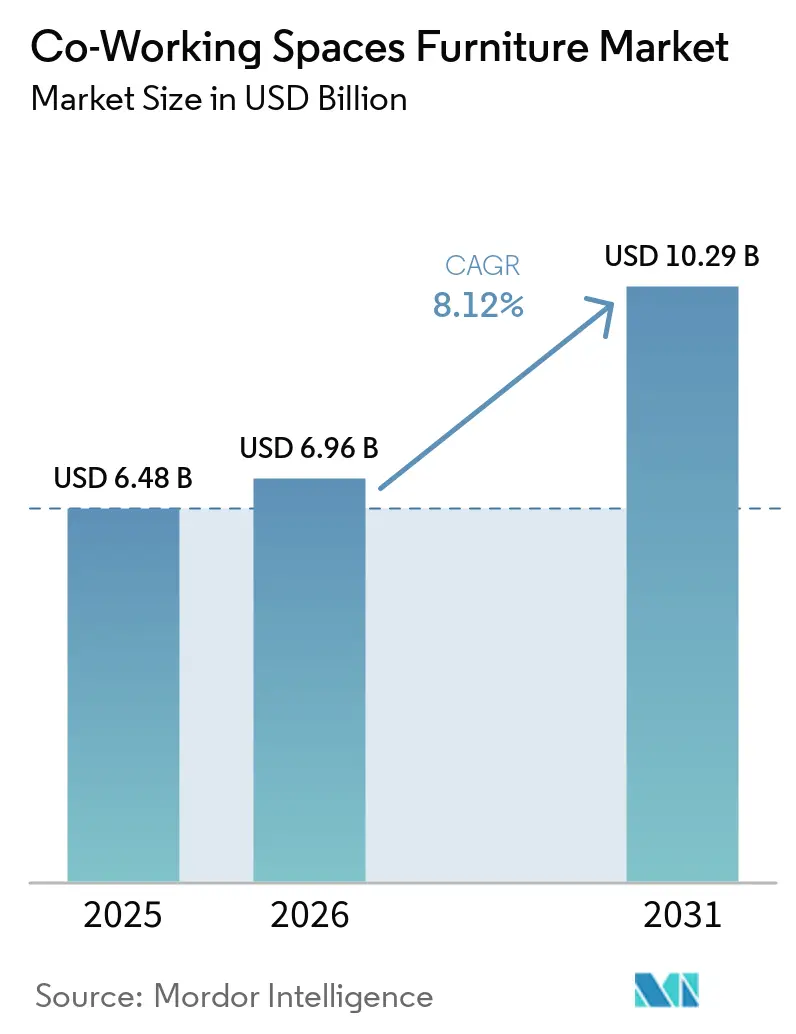
La taille du marché du mobilier pour espaces de co-working devrait s'étendre de 6,48 milliards USD en 2025 et 6,96 milliards USD en 2026 à 10,29 milliards USD d'ici 2031, enregistrant un CAGR de 8,1 % entre 2026 et 2031. La demande sur le marché du mobilier pour espaces de co-working est liée aux aménagements des opérateurs, aux investissements dans les hubs d'entreprise et à l'utilisation plus large des espaces de travail flexibles gérés. Le travail hybride soutient les achats répétés de mobilier, car les opérateurs ont besoin d'agencements pouvant s'adapter aux changements récurrents de fréquentation et d'utilisation par les équipes. Les bureaux partagés exercent également une pression plus importante sur les sièges, les bureaux, le rangement et les cloisons que les bureaux conventionnels, ce qui peut raccourcir les cycles de remplacement. Les fournisseurs répondent avec des systèmes modulaires, des produits acoustiques et des modèles de service permettant aux opérateurs de modifier les agencements sans remplacer l'intégralité d'une installation. Le marché du mobilier pour espaces de co-working dépend donc à la fois des nouvelles ouvertures d'espaces de travail et de la nécessité de rénover les sites existants.
Principaux Enseignements du Rapport
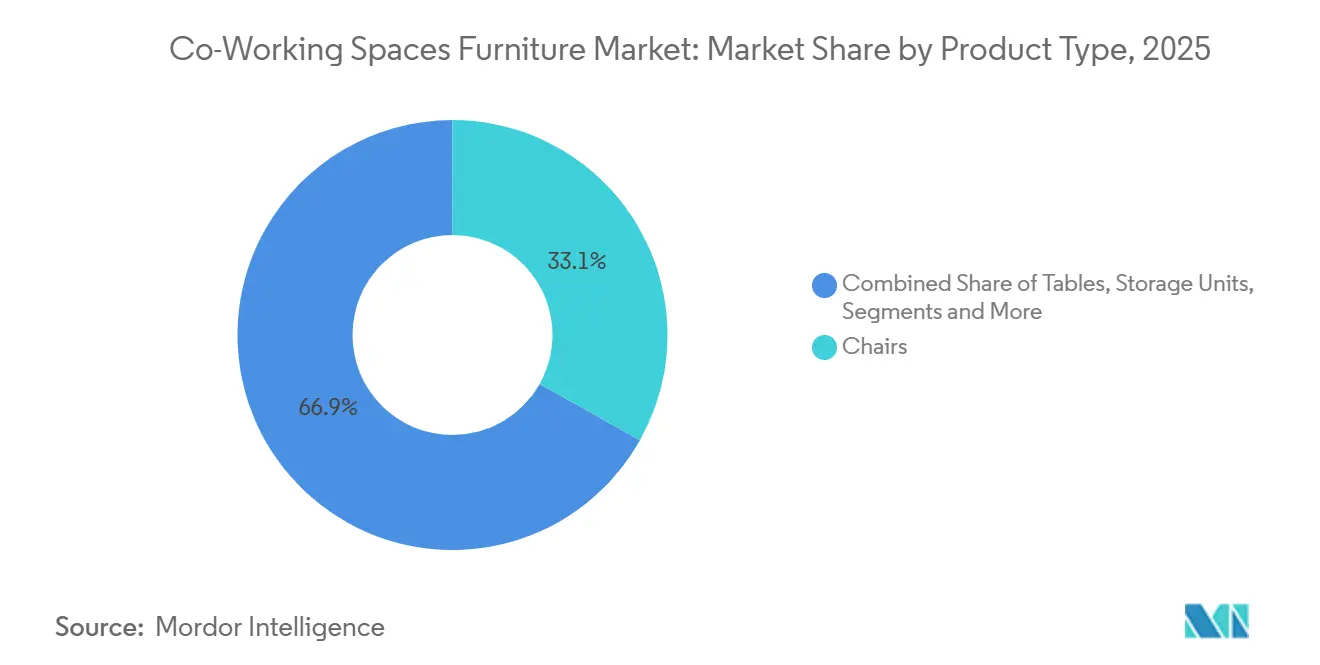
- Par type de produit, les chaises détenaient 33,1 % de la part du marché du mobilier pour espaces de co-working en 2025, tandis que les cabines et cloisons de bureau devraient se développer à un CAGR de 9,4 % jusqu'en 2031.
- Par matériau, le métal détenait 38,1 % de la part du marché du mobilier pour espaces de co-working en 2025, tandis que le plastique devrait se développer à un CAGR de 9,1 % jusqu'en 2031.
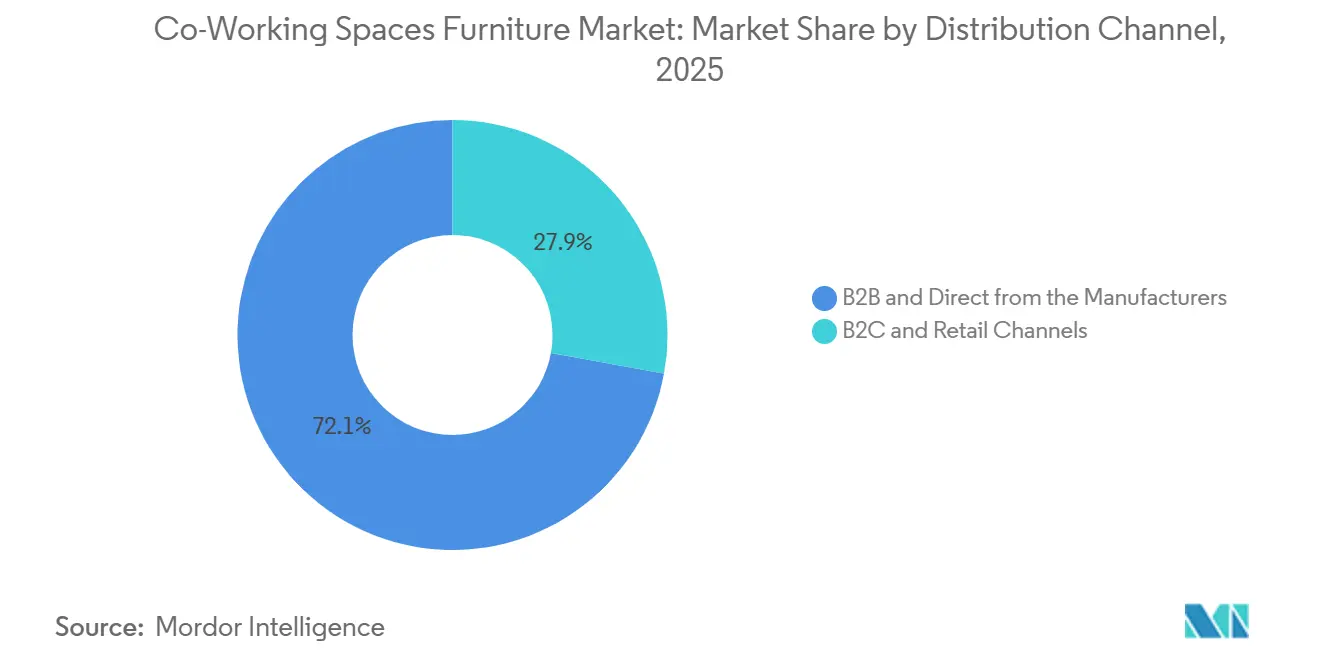
- Par canal de distribution, le B2B et la vente directe représentaient 72,1 % du chiffre d'affaires en 2025, tandis que les canaux B2C et de vente au détail devraient se développer à un CAGR de 9,6 % jusqu'en 2031.
- Par mobilité et configuration, le mobilier modulaire et reconfigurable représentait 43,1 % du chiffre d'affaires en 2025 et devrait se développer à un CAGR de 9,0 % jusqu'en 2031.
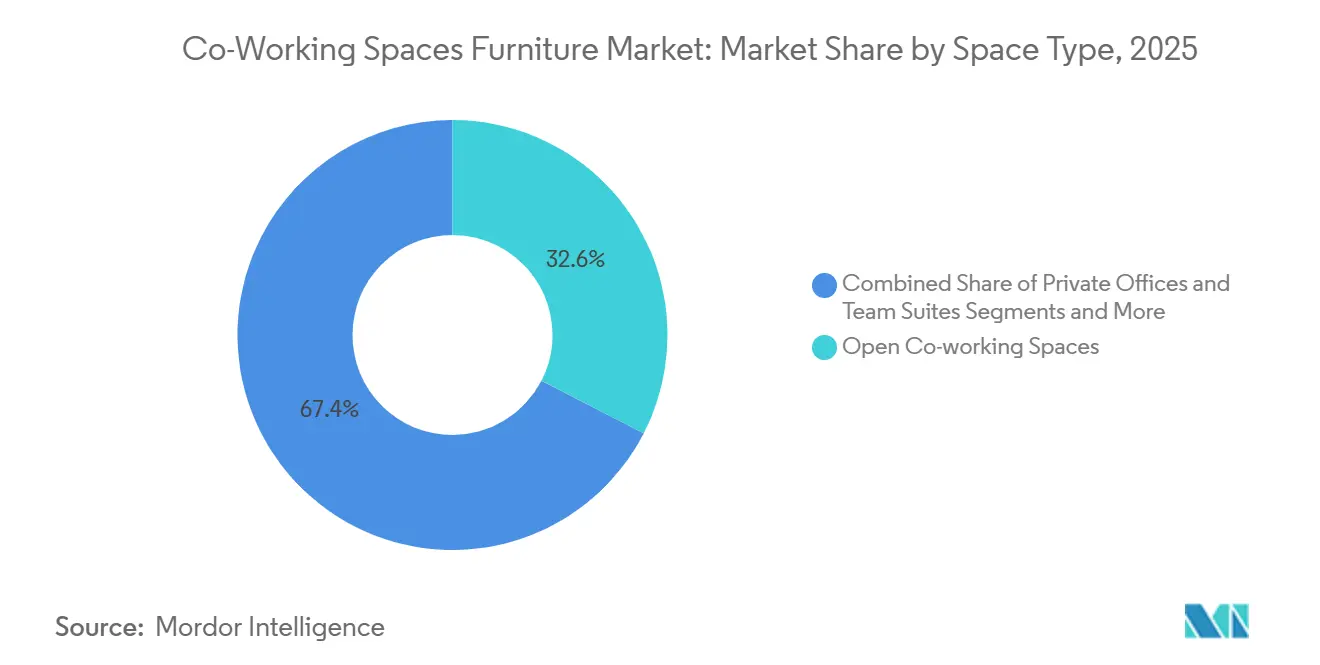
- Par type d'espace, les espaces de co-working ouverts détenaient 32,6 % du chiffre d'affaires en 2025, tandis que les hubs de travail hybrides et satellites devraient se développer à un CAGR de 9,6 % jusqu'en 2031.
- Par capacité et zone d'utilisation, les zones de travail individuelles détenaient 44,6 % du chiffre d'affaires en 2025, tandis que les petites zones de collaboration devraient croître à un CAGR de 9,3 % jusqu'en 2031.
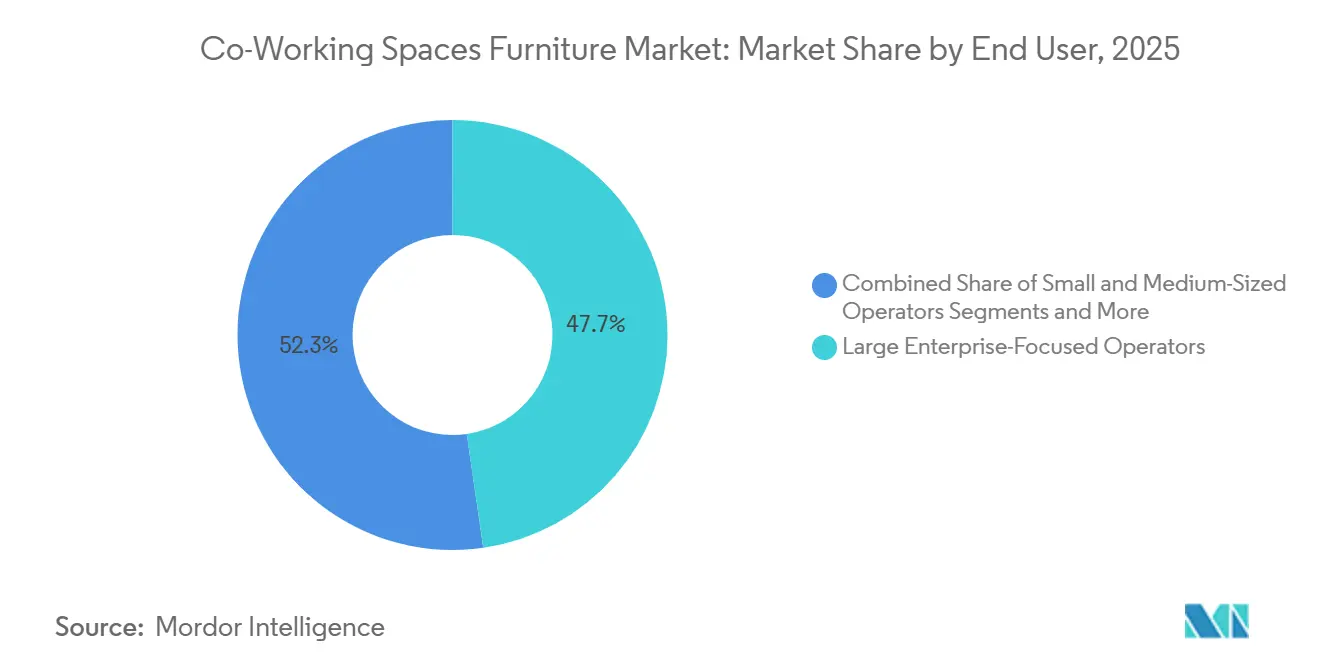
- Par utilisateur final, les opérateurs axés sur les grandes entreprises détenaient 47,7 % du chiffre d'affaires en 2025, tandis que les opérateurs de petite et moyenne taille devraient croître à un CAGR de 8,8 % jusqu'en 2031.
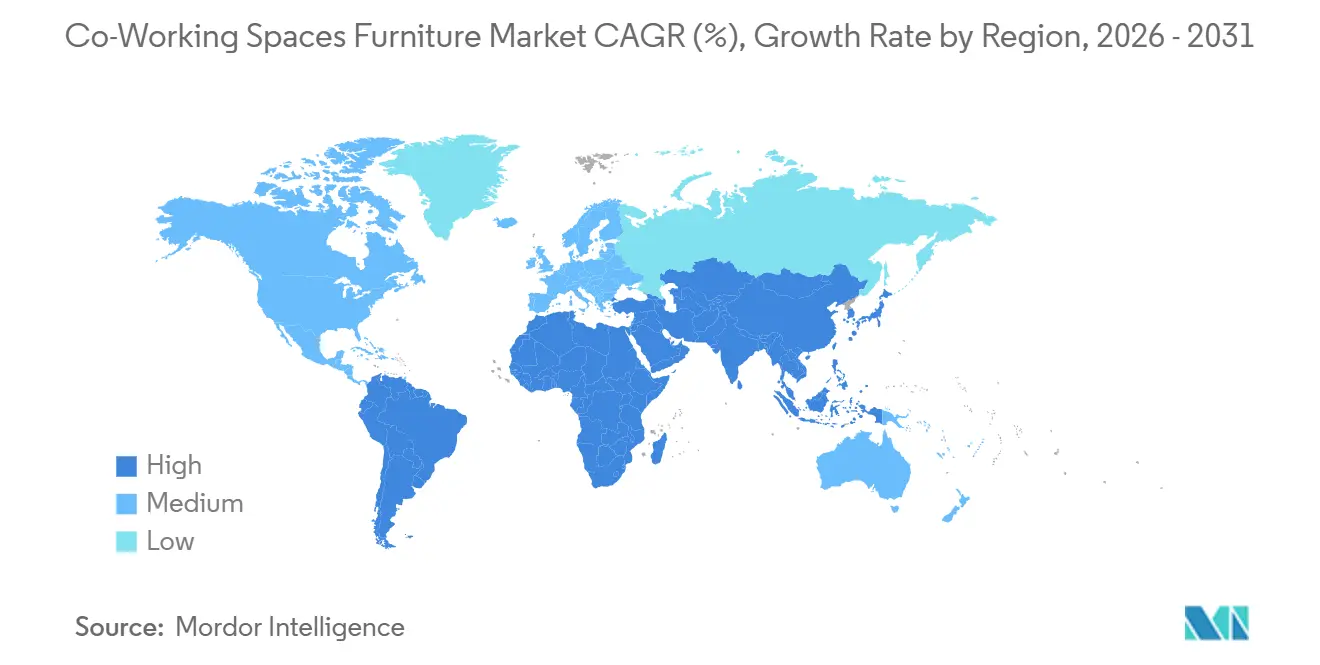
- Par géographie, l'Asie-Pacifique détenait 36,8 % du chiffre d'affaires en 2025 et devrait croître à un CAGR de 9,6 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial du Mobilier pour Espaces de Co-Working
Analyse de l'Impact des Facteurs Moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption du travail hybride et des bureaux flexibles | +2.5% | Mondial | Court terme (≤ 2 ans) |
| Optimisation des coûts immobiliers grâce au partage de bureaux | +1.8% | Amérique du Nord, Europe, cœur de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande d'intimité acoustique et de zones de concentration | +1.2% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Reconfiguration rapide et cycles d'aménagement plus courts | +1.0% | Mondial | Court terme (≤ 2 ans) |
| Ergonomie, bien-être et expérience membre premium | +0.8% | Amérique du Nord, Europe, Australie et Japon | Moyen terme (2-4 ans) |
| Mobilier en tant que service et approvisionnement au coût d'utilisation | +0.7% | Amérique du Nord et Europe, avec des gains précoces en Inde et en Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La Formalisation du Travail Hybride Crée un Approvisionnement en Mobilier Stable et Récurrent
Le travail hybride est devenu une composante plus définie de la planification des espaces de travail, plutôt qu'une réponse temporaire à l'évolution des modes de travail. Les organisations fixent désormais un nombre requis de jours de présence au bureau, ce qui donne aux opérateurs des schémas de fréquentation plus clairs pour la planification des espaces. Cette prévisibilité soutient l'investissement dans des sièges, des bureaux, des rangements et des configurations de réunion durables sur le marché du mobilier pour espaces de co-working. Elle crée également une raison de rénover les agencements lorsque les installations précédentes ne correspondent plus à la façon dont les membres utilisent un site. Framery a indiqué que les ventes de remplacement pourraient représenter près de la moitié du volume unitaire sur les marchés principaux de cabines de bureau d'ici 2030, ce qui souligne l'importance de la demande récurrente pour les produits acoustiques [1]. Les opérateurs sur le marché du mobilier pour espaces de co-working qui peuvent mettre à jour les zones de travail sans fermer de grandes parties d'un site peuvent protéger le taux d'occupation et l'expérience des membres.
L'Optimisation des Coûts Immobiliers Oriente les Capitaux vers la Modernisation du Mobilier
Le partage de bureaux permet aux occupants d'utiliser moins d'espace dédié tout en conservant l'accès à des configurations de travail adaptées aux tâches individuelles et collectives. L'espace conservé doit servir davantage d'objectifs, ce qui accroît la valeur des tables flexibles, des sièges mobiles, du rangement intégré et des produits de confidentialité. Cela crée un lien pratique entre l'optimisation immobilière et les dépenses en mobilier sur le marché du mobilier pour espaces de co-working. Les grands opérateurs peuvent standardiser les spécifications sur plusieurs sites et utiliser des engagements de volume pour réduire les coûts d'approvisionnement. Echelon Workplaces a indiqué que son programme d'approvisionnement pour WeWork couvrait plus de 700 000 ensembles bureau-chaise-caisson sur 700 bâtiments dans 30 pays et avait généré des économies supérieures à 100 millions USD [2]. Les opérateurs plus petits sur le marché du mobilier pour espaces de co-working peuvent appliquer la même logique à une échelle limitée en sélectionnant des systèmes adaptables plutôt que des agencements fixes.
Les Dépenses en Confidentialité Acoustique Passent de l'Option à la Nécessité Opérationnelle
Les espaces de travail partagés ont besoin d'endroits pour les appels privés, le travail concentré et les petites réunions, notamment là où les sièges en open space restent courants. Gensler a rapporté que le bruit et la disponibilité des salles de réunion restaient des problèmes non résolus sur les lieux de travail, et qu'1 employé sur 4 interrogé utilisait ses propres solutions ergonomiques ou de confidentialité visuelle [3]. Cela soutient la demande de cabines, de cloisons, d'écrans et de produits de réunion fermés sur le marché du mobilier pour espaces de co-working. Framery a déclaré un chiffre d'affaires de 222,1 millions EUR pour l'exercice 2025, soit une augmentation de 37 % en glissement annuel, avec un chiffre d'affaires de son entité Asie-Pacifique en hausse de 91,8 %. Les opérateurs peuvent utiliser des produits acoustiques pour améliorer la confidentialité sans renoncer aux avantages de densité des espaces partagés. Les certifications ergonomiques et environnementales peuvent également influencer la sélection des produits sur le marché du mobilier pour espaces de co-working lorsque les locataires d'entreprise incluent des exigences en matière de santé, de sécurité et de durabilité dans leurs accords d'espace.
Des Cycles d'Aménagement Plus Courts Favorisent les Configurations Modulaires et Préassemblées
Une ouverture retardée peut reporter les revenus d'adhésion, de sorte que les opérateurs de co-working accordent de la valeur aux produits pouvant être installés et reconfigurés rapidement. Les postes de travail modulaires, le rangement partagé, les éléments de collaboration et les délimitations souples permettent à un site de modifier son utilisation sans refonte complète. Cela rend les produits à assemblage rapide pertinents pour le marché du mobilier pour espaces de co-working, même lorsque le coût d'achat initial est plus élevé que celui d'un mobilier fixe de base. Les gammes de produits standardisées facilitent également la gestion des déploiements sur plusieurs sites. Echelon Workplaces a décrit son programme WeWork comme un modèle d'approvisionnement direct qui soutenait un approvisionnement cohérent sur un large portefeuille mondial. Le même besoin opérationnel explique pourquoi les bureaux portables, les cloisons et les produits de rangement sont de plus en plus spécifiés ensemble plutôt que comme des achats séparés.
Analyse de l'Impact des Facteurs Limitants*
| Facteur limitant | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital initial élevé pour les systèmes premium | -1.5% | Mondial, avec une exposition plus grande dans les marchés d'Asie-Pacifique et d'Afrique dominés par les PME | Court terme (≤ 2 ans) |
| Complexité de la chaîne d'approvisionnement, de l'installation et du service après-vente | -0.8% | Mondial, avec une exposition plus grande en Amérique du Sud et en Afrique | Moyen terme (2-4 ans) |
| L'utilisation partagée à haute intensité accélère l'usure et les réclamations sous garantie | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Les contraintes réglementaires en matière d'incendie, d'accessibilité, d'évacuation et d'acoustique limitent la flexibilité des agencements | -0.4% | Marchés développés, notamment l'Amérique du Nord, l'UE et l'Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le Capital Initial Élevé Freine l'Adoption des Systèmes Premium chez les Petits Opérateurs
Les sièges premium, les bureaux assis-debout, les panneaux acoustiques et les systèmes de rangement peuvent nécessiter un engagement initial important de la part d'un opérateur. Le poste de travail de qualité contractuelle entièrement équipé coûte entre 3 000 et 5 000 USD par position. Cela peut limiter l'adoption chez les opérateurs plus petits, même si ce groupe devrait croître plus vite que le marché global du mobilier pour espaces de co-working. Le mobilier en tant que service peut transférer une partie du coût des dépenses d'investissement vers les dépenses d'exploitation, mais l'accès aux prestataires reste inégal selon les régions. Il en résulte souvent une différence entre les sites phares et les centres plus petits dans les spécifications de mobilier qu'ils peuvent prendre en charge. Les fournisseurs qui proposent des systèmes d'entrée de gamme durables et des conditions de paiement flexibles peuvent être mieux positionnés pour servir les villes secondaires et les marchés émergents.
La Complexité de la Chaîne d'Approvisionnement et de l'Installation Allonge les Délais et Augmente le Risque de Livraison
Les opérateurs commencent à générer des revenus lorsque les membres peuvent utiliser un site, de sorte que les retards de livraison ou d'installation comportent un risque commercial direct. Les projets transfrontaliers peuvent nécessiter une logistique coordonnée, des vérifications de conformité locales, une main-d'œuvre d'installation, des pièces de rechange et un support après-vente. NARBUTAS a rapporté que la hausse des droits de douane aux États-Unis et la faiblesse des conditions en Allemagne et en France avaient compliqué l'exécution et la tarification sur les principaux marchés d'exportation. Ces conditions peuvent rendre un prix d'achat bas moins intéressant si les produits sont difficiles à installer, réparer ou remplacer. La fragmentation des garanties et des contrats de service représente un travail supplémentaire pour les opérateurs ayant plusieurs fournisseurs de mobilier. Cela est particulièrement difficile pour les petites entreprises qui ne disposent pas d'équipes d'approvisionnement dédiées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de produit : Les enceintes acoustiques redéfinissent les dépenses dominées par les sièges
Les chaises détenaient une part de chiffre d'affaires de 33,1 % en 2025, reflétant le besoin fondamental d'un siège à chaque poste de travail individuel et dans chaque configuration de réunion. Les chaises de bureau, les chaises de réunion et les chaises visiteurs restent le groupe de produits récurrents le plus important car ils sont utilisés dans tout l'espace de travail. Les tables suivent comme exigence fondamentale pour les bureaux, les salles de conférence et les configurations de collaboration. Les unités de rangement aident les opérateurs à gérer des plans d'étage denses et offrent aux membres un espace pratique pour les documents et les effets personnels. Les canapés et les sièges souples soutiennent les configurations informelles utilisées pour les courtes réunions, les pauses et les activités communautaires. Les autres meubles, notamment les produits d'accueil, les tabourets et les accessoires, aident les opérateurs à créer une expérience d'arrivée et d'hospitalité cohérente. Ces articles peuvent être moins visibles dans les totaux d'approvisionnement, mais ils façonnent la perception qu'un membre ou un visiteur a d'un site. Un espace d'accueil, une salle d'attente et un salon informel doivent également fonctionner avec les bureaux et les salles de réunion environnants. Les opérateurs sélectionnent donc ces produits pour la qualité de service, la cohérence visuelle et la nécessité de les entretenir dans le cadre d'une utilisation publique régulière.
Les cabines et cloisons de bureau devraient croître à un CAGR de 9,4 % jusqu'en 2031, ce qui en fait le type de produit à la croissance la plus rapide sur le marché du mobilier pour espaces de co-working. La catégorie combine des cabines téléphoniques, des pods de réunion et des cloisons recouvertes de tissu qui répondent aux besoins de confidentialité dans les bureaux partagés. Framery a rapporté que plus de 27 millions de réunions ont eu lieu dans ses espaces de pods intelligents au cours de l'exercice 2025. Cette utilisation soutient le passage des cloisons décoratives vers des produits ayant un rôle fonctionnel défini. Framery a également indiqué que tous ses produits bénéficient de la certification GREENGUARD Gold, ce qui montre comment les normes relatives à la qualité de l'air intérieur et aux matériaux peuvent entrer dans les décisions d'approvisionnement. Les fournisseurs qui combinent performance acoustique et installation rapide sont bien positionnés pour bénéficier de la demande des opérateurs cherchant à assurer la confidentialité sans consacrer davantage de surface au sol à des salles fermées.

Par matériau : La durabilité du métal ancre les dépenses structurelles tandis que le plastique progresse grâce à la durabilité
Le métal a capturé une part de chiffre d'affaires de 38,1 % en 2025 car il répond aux exigences structurelles des bureaux, des cadres de sièges, du rangement et des cloisons. Les espaces de travail partagés exercent des sollicitations répétées sur le mobilier, ce qui favorise les matériaux résistant à la déformation et aux dommages de surface. L'acier revêtu par poudrage est largement utilisé là où la résistance à la corrosion et une finition durable sont nécessaires. Le bois est resté pertinent dans les espaces communautaires et les configurations à dominante hospitalière, où la chaleur visuelle et les options de finition peuvent compter autant que la performance structurelle. Le verre, le tissu, le bambou et les mélanges composites servent des spécifications plus spécialisées et peuvent soutenir des exigences de confidentialité, d'identité visuelle ou de finition premium. Le choix des matériaux reflète donc à la fois l'intensité d'utilisation et le type d'espace qu'un opérateur cherche à créer.
Le plastique devrait croître à un CAGR de 9,1 % jusqu'en 2031, soutenu par des produits légers, des formats empilables et une gamme plus large de surfaces à contenu recyclé et antimicrobiennes. Le feutre en PET recyclé peut également être utilisé dans les écrans acoustiques et les panneaux de confidentialité, ce qui lie les choix de matériaux au besoin croissant de configurations de travail concentré. Le guide des matériaux pour espaces de travail 2026 a identifié l'acier revêtu par poudrage, le bois de classe E1 et le feutre en PET recyclé comme des matériaux de postes de travail commerciaux largement utilisés [4]. Les opérateurs tiennent également compte du formaldéhyde, des composés organiques volatils et des critères de durabilité lorsqu'ils servent des locataires d'entreprises multinationales. Le plastique peut aider à réduire l'effort nécessaire pour déplacer ou stocker le mobilier, notamment dans les espaces événementiels et les petites salles de collaboration. Le matériau gagne donc des parts sans supprimer le rôle central du métal dans les structures à forte utilisation. Cet équilibre donne au marché du mobilier pour espaces de co-working de la place pour des cadres durables et des produits mobiles plus légers. Le choix pratique diffère souvent selon la zone. Un ensemble de bureaux à forte utilisation peut nécessiter un support en métal, tandis qu'une salle de réunion ou un espace événementiel peut bénéficier de pièces pouvant être empilées ou déplacées par le personnel. Les fournisseurs qui font fonctionner ces matériaux ensemble peuvent offrir des solutions plus complètes aux opérateurs.
Par canal de distribution : La domination du B2B masque une couche de vente au détail en forte croissance
Le B2B et la vente directe représentaient 72,1 % du chiffre d'affaires en 2025, ce qui donne à ce canal la plus grande part du marché du mobilier pour espaces de co-working. Les grands contrats soutiennent des spécifications standardisées, une tarification par volume, une gestion de compte dédiée et une livraison planifiée sur plusieurs sites. Les opérateurs d'entreprise et les chaînes multi-sites utilisent ces accords pour maintenir une expérience membre cohérente. L'approvisionnement direct est particulièrement utile lorsqu'un opérateur a besoin des mêmes bureaux, chaises, rangements et produits de réunion sur un parc immobilier en expansion. Echelon Workplaces a décrit un programme d'approvisionnement en co-working à grande échelle opérant dans 30 pays, ce qui illustre pourquoi l'approvisionnement direct peut convenir aux portefeuilles standardisés. Le canal restera important là où les opérateurs ont besoin de continuité des produits et d'un support après-vente fiable. Cela préserve le rôle des relations fournisseurs à long terme sur le marché du mobilier pour espaces de co-working.
Les canaux B2C et de vente au détail devraient croître à un CAGR de 9,6 % jusqu'en 2031, car les opérateurs de boutiques, les prestataires de sous-location et les travailleurs hybrides effectuent davantage d'achats en dehors des chaînes d'approvisionnement institutionnelles. Les plateformes en ligne peuvent donner aux petits acheteurs accès à une sélection plus large de mobilier de qualité contractuelle sans avoir besoin d'un grand service d'approvisionnement. Les magasins multi-marques, les grandes surfaces de bricolage et les détaillants spécialisés servent les achats à faible volume, tandis que les magasins de mobilier et les ateliers de menuiserie locaux restent importants là où la personnalisation et la proximité sont valorisées. Ce canal est pertinent pour les studios, les hubs satellites et les nouveaux opérateurs qui n'ont pas encore établi de relations fournisseurs à long terme. Il permet également aux opérateurs d'effectuer des achats progressifs au fur et à mesure que l'adhésion évolue, plutôt que de s'engager dans une commande à l'échelle du parc immobilier. La couche de vente au détail en croissance élargit l'accès au marché du mobilier pour espaces de co-working, mais ne remplace pas les avantages d'échelle des contrats directs.
Par mobilité et configuration : Les systèmes modulaires en tête alors que les agencements fixes perdent du terrain
Le mobilier modulaire et reconfigurable détenait 43,1 % du chiffre d'affaires en 2025 et devrait croître à un CAGR de 9,0 % jusqu'en 2031. Cette double position indique que les opérateurs valorisent les systèmes pouvant s'adapter à l'évolution de la fréquentation, des tailles de groupes et des fonctions des salles. Le mobilier fixe a encore un rôle dans les suites privées et les salles d'équipe où des agencements stables soutiennent la confidentialité et une configuration cohérente. Le mobilier mobile offre aux opérateurs un moyen moins coûteux d'ajuster les zones d'activité pour les événements, les formations et le travail informel. Le mobilier en kit et à assemblage rapide complète ces systèmes là où la capacité d'installation locale est limitée ou où le calendrier de lancement est important. Le secteur du mobilier pour espaces de co-working évolue donc vers des configurations qui protègent la durée de vie utile d'un site à mesure que les exigences des membres évoluent.
Les systèmes modulaires connectés peuvent intégrer des bureaux, du rangement, des éléments de collaboration et des délimitations souples dans un plan d'agencement commun. Cela réduit la nécessité de remplacer le mobilier lorsqu'un espace ouvert doit devenir une zone d'équipe ou de concentration. La taille du marché du mobilier pour espaces de co-working pour les systèmes modulaires est soutenue par le coût opérationnel des aménagements retardés et le temps limité disponible pour réaliser un déploiement. Gensler a constaté que la capacité à réarranger le mobilier des salles de réunion faisait partie des facteurs de conception associés à des lieux de travail efficaces pour l'apprentissage et la collaboration. Des changements rapides peuvent également aider un site à répondre aux schémas de réservation à court terme sans travaux de construction majeurs. Les fournisseurs qui proposent des compléments compatibles dans une gamme de produits peuvent créer plus de valeur que les fournisseurs vendant des articles isolés.
Par type d'espace : Les hubs satellites émergent comme la catégorie d'investissement en phase de croissance
Les espaces de co-working ouverts détenaient 32,6 % du chiffre d'affaires en 2025, reflétant l'utilisation continue des bureaux flexibles, des tables partagées et des plateaux en open space. Les bureaux flexibles professionnels et d'entreprise servent les occupants d'entreprise qui souhaitent un environnement géré aligné sur leurs propres normes de lieu de travail. Les bureaux privés et les suites d'équipe nécessitent des configurations de mobilier plus définies car les utilisateurs ont besoin de continuité et de confidentialité. Les espaces de co-working spécifiques à un secteur nécessitent des agencements personnalisés pour le travail des locataires spécialisés en technologie, créatifs, juridiques ou autres. Les espaces communautaires, événementiels et créatifs nécessitent des produits mobiles pouvant soutenir la programmation ainsi que l'utilisation quotidienne de l'espace de travail. Ensemble, ces configurations créent une demande pour un mélange de solutions de mobilier à haute densité, privées et flexibles.
Les hubs de travail hybrides et satellites devraient croître à un CAGR de 9,6 % jusqu'en 2031, ce qui en fait le type d'espace à la croissance la plus rapide. Ces sites soutiennent les stratégies immobilières en hub-and-spoke qui rapprochent l'espace de travail des zones résidentielles. Ils nécessitent un mobilier ergonomique, acoustique et prêt pour la technologie de qualité entreprise, mais se trouvent souvent dans des espaces plus petits qu'un bureau central. Cela peut entraîner des cycles de renouvellement plus courts car le mobilier doit prendre en charge plusieurs activités dans une surface au sol limitée. Les fournisseurs disposant de gammes de produits évolutives et de capacités de livraison directe peuvent servir ces sites plus petits plus efficacement. La croissance des hubs satellites offre au marché du mobilier pour espaces de co-working une autre source de demande récurrente au-delà des sites du quartier central des affaires.
Par capacité et zone d'utilisation : Les zones individuelles ancrent le chiffre d'affaires tandis que les petits formats de collaboration stimulent la croissance
Les zones de travail individuelles détenaient 44,6 % du chiffre d'affaires en 2025 car le travail de bureau concentré représente une grande part de l'activité dans les environnements de co-working. Ces zones nécessitent des chaises de travail, des bureaux, un support d'éclairage, un accès à l'alimentation électrique, du rangement et une séparation visuelle. Les zones calmes, conversationnelles et sociales ajoutent de la valeur en fournissant des espaces informels pour le réseautage et les pauses. Les zones de collaboration moyennes pour 5 à 8 personnes et les grandes zones de collaboration pour plus de 8 personnes servent les équipes de projet et les réunions formelles. Ces formats plus grands peuvent générer une valeur de réservation plus élevée mais sont utilisés moins souvent que les configurations de travail individuelles. Les opérateurs doivent équilibrer les revenus provenant des sièges à haute densité avec la nécessité de fournir suffisamment d'espace collaboratif pour les membres.
Les petites zones de collaboration pour 2 à 4 personnes devraient croître à un CAGR de 9,3 % jusqu'en 2031. Ces formats conviennent aux discussions en petite équipe, au travail en binôme, aux courtes conversations avec des clients et aux appels vidéo rapides. La taille moyenne des transactions dans le secteur des espaces de travail flexibles en Inde a atteint 53 postes en 2025, soutenant un besoin accru de petits espaces de groupe réservables. Le mobilier pour ces espaces doit souvent passer des appels privés au travail en face-à-face dans la même journée. Cette exigence soutient des sièges adaptables, une alimentation électrique intégrée, un traitement acoustique et des tables faciles à réinitialiser. Elle favorise également les systèmes modulaires par rapport au mobilier de conférence fixe qui ne peut pas facilement accueillir différentes activités.
Par utilisateur final : L'échelle des grandes entreprises ancre le chiffre d'affaires tandis que les opérateurs du marché intermédiaire prennent des parts
Les opérateurs axés sur les grandes entreprises détenaient 47,7 % du chiffre d'affaires en 2025, ce qui en fait le principal groupe d'utilisateurs finaux sur le marché du mobilier pour espaces de co-working. Ces opérateurs achètent à l'échelle d'un parc immobilier, maintiennent des normes d'aménagement de qualité entreprise et servent des locataires principaux qui attendent une qualité constante. Leurs volumes de commandes influencent la planification de la production des principaux fabricants de mobilier. Ils créent également une demande de remplacement lorsqu'un grand portefeuille est rénové ou étendu. Les opérateurs de startups et d'incubateurs s'adressent aux entreprises en phase de démarrage avec des choix de mobilier qui mettent l'accent sur la durabilité, la maîtrise des coûts et le fort taux de rotation. Le contraste entre ces groupes d'acheteurs explique pourquoi les fournisseurs proposent à la fois des systèmes premium et des produits standardisés plus simples.
Les opérateurs de petite et moyenne taille devraient croître à un CAGR de 8,8 % jusqu'en 2031. Les marques de co-working de boutique, les prestataires de bureaux gérés et les opérateurs de sous-location étendent les espaces de travail flexibles vers les villes secondaires et des groupes de clients plus restreints. Leurs achats peuvent commencer par des volumes plus faibles mais peuvent croître à mesure que les marques ajoutent des sites et recherchent des configurations cohérentes sur plusieurs emplacements. Ces opérateurs sont également plus susceptibles d'avoir besoin de flexibilité de paiement, de délais de livraison plus courts et de systèmes pouvant être déplacés vers un nouveau site. Les arrangements directs avec les fabricants peuvent devenir plus attractifs à mesure que leurs besoins d'approvisionnement se standardisent. Ce groupe d'acheteurs élargit la base de clients pour les fournisseurs pouvant proposer des produits de qualité contractuelle sans la complexité d'un grand accord d'entreprise. Le processus d'achat est souvent plus pratique que formel, les opérateurs recherchant des spécifications claires, des délais fiables et des produits pouvant être ajoutés ultérieurement. Cela valorise une planification de produits simple et un service local. Cela rend également le mobilier durable et adaptable pertinent là où un nouveau site peut changer de taille ou d'usage peu après son ouverture.
Analyse Géographique
L'Asie-Pacifique détenait une part de chiffre d'affaires de 36,8 % en 2025 et devrait croître à un CAGR de 9,6 % jusqu'en 2031. L'Inde est une source majeure de demande régionale car la capacité des espaces de travail flexibles s'est développée et les opérateurs ont ajouté de nouveaux sites. Le secteur des espaces de travail flexibles en Inde a dépassé 100 millions de pieds carrés en 2025. Il est également noté que les exigences plus importantes des entreprises ont augmenté la taille moyenne des transactions, ce qui peut accroître la demande de commandes de mobilier multi-unités. La Chine soutient la base régionale grâce aux clusters d'innovation et au développement de parcs scientifiques en banlieue. Le Japon, l'Australie, la Corée du Sud, Singapour, le Vietnam et d'autres marchés d'Asie du Sud-Est ajoutent un mélange de demande mature et en développement.
Fursys a identifié le Vietnam comme un site de production et de vente prioritaire en 2025, ce qui indique l'importance de l'Asie du Sud-Est pour les fournisseurs de mobilier régionaux. La société a également ouvert un showroom B2B à Séoul en 2026 pour permettre aux acheteurs d'entreprise de découvrir des agencements de lieux de travail à grande échelle avant de commander. L'Amérique du Nord reste importante pour les contrats d'entreprise et les projets de reconfiguration des lieux de travail, tandis que l'Europe dispose d'une base substantielle d'espaces de travail flexibles. Les fournisseurs européens élargissent leur présence et leurs portefeuilles de produits pour répondre à la demande d'ergonomie, de produits acoustiques et de matériaux durables. Nowy Styl a ouvert son premier showroom scandinave à Oslo en 2025, élargissant sa présence directe dans la région nordique. Ses lancements prévus à l'ORGATEC 2026 comprennent des solutions acoustiques, des chaises pivotantes, des sièges souples et de nouvelles options de matériaux.
L'Amérique du Sud, le Moyen-Orient et l'Afrique, et l'Asie occidentale offrent des opportunités de croissance à partir d'une base de chiffre d'affaires plus petite. La demande dans ces zones s'étend à l'activité de co-working urbain, aux cadres de zones franches, aux investissements dans les infrastructures et à l'adoption de stratégies de bureau plus flexibles. La livraison, l'installation et la couverture après-vente peuvent être plus difficiles à gérer dans certains de ces marchés, ce qui favorise les fournisseurs disposant de partenaires locaux et d'une capacité de service. La Russie a une classification de croissance plus faible en raison des contraintes macroéconomiques et géopolitiques pesant sur les nouvelles ouvertures et les investissements en mobilier. L'Océanie fournit une base plus stable centrée sur l'écosystème d'espaces de travail flexibles établi en Australie. Sur l'ensemble du marché du mobilier pour espaces de co-working, la fabrication locale et les réseaux de distributeurs restent importants car les opérateurs ont besoin de produits répondant aux exigences locales et pouvant être pris en charge après l'installation. L'approvisionnement local peut réduire les difficultés créées par l'expédition, la planification de l'installation et l'accès aux pièces de rechange. Il peut également soutenir des spécifications correspondant au climat local, aux pratiques de construction et aux préférences en matière de lieu de travail. Ces facteurs comptent lorsqu'un opérateur ouvre dans plusieurs villes avec des conditions de service différentes. L'opportunité ne se limite pas à la vente de mobilier au lancement, car la maintenance continue et les modifications ultérieures de l'agencement peuvent fournir un travail supplémentaire aux fournisseurs.
Paysage Concurrentiel
Le marché du mobilier pour espaces de co-working comprend des marques mondiales de mobilier de contrat, des fabricants régionaux, des spécialistes des produits acoustiques et des prestataires de mobilier en tant que service. La concurrence se concentre sur la gamme de design, la couverture des distributeurs, les références en matière de matériaux, les délais de livraison et la capacité à soutenir les grands et petits opérateurs. MillerKnoll a lancé Knoll Dividends Skyline en janvier 2026 en tant que système de lieu de travail combinant des postes de travail, des écrans, des éléments de salon et des casiers. En mai 2026, la société a introduit le système de bureau privé Konzert par l'intermédiaire de distributeurs certifiés. Herman Miller a également mis à jour le fauteuil Aeron en juin 2026 avec de nouvelles couleurs, une gamme de tailles élargie et des améliorations en matière de durabilité. Ces initiatives montrent comment les principaux fournisseurs adaptent leurs produits phares à des environnements de travail plus flexibles et inclusifs. Elles montrent également comment le développement de produits vise de plus en plus plusieurs types d'espaces au sein d'une même propriété. Un espace de bureau ouvert, une salle fermée, un espace de travail calme et un salon social peuvent nécessiter des produits différents, mais les acheteurs préfèrent souvent une gamme coordonnée. Un large portefeuille peut donc aider un fournisseur à jouer un rôle plus important dans un projet tout en permettant à l'opérateur de maintenir un standard visuel cohérent.
HNI a annoncé l'acquisition de Steelcase pour 2,2 milliards USD en août 2025. L'opération augmente l'échelle de la gamme de produits et du réseau de distributeurs de la société combinée pour l'approvisionnement des entreprises. Haworth a également construit une offre premium à travers son portefeuille Haworth Lifestyle, qui comprend des marques de design italiennes et sert des projets de lieu de travail à dominante hospitalière. Framery se distingue par ses enceintes acoustiques, une catégorie devenue plus importante à mesure que les opérateurs traitent le bruit et la confidentialité. La croissance du chiffre d'affaires de Framery pour l'exercice 2025 et son expansion en Asie-Pacifique témoignent d'une forte demande pour les produits de travail concentré et de réunion. Aucun fournisseur n'a établi de position claire dans les kits d'aménagement standardisés pour les hubs satellites plus petits, laissant de la place aux prestataires spécialisés. Ce domaine nécessite un équilibre minutieux entre coût, qualité, rapidité et capacité à ajouter des produits ultérieurement. Les opérateurs dans les villes plus petites peuvent vouloir le même niveau de performance qu'un site phare, mais ne peuvent pas toujours payer pour une solution entièrement personnalisée. Les fournisseurs pouvant proposer un package clair pour les bureaux, les chaises, le rangement, les produits acoustiques et les zones de collaboration peuvent avoir un avantage dans cette partie du marché du mobilier pour espaces de co-working.
Les entreprises régionales se distinguent par la fabrication locale, la tarification et une meilleure compréhension des exigences des acheteurs nationaux. Godrej Interio a déclaré un chiffre d'affaires de 4 000 crore INR, soit l'équivalent de 480 millions USD, pour l'exercice 2026 et vise une croissance de 25 % pour l'exercice 2027, parallèlement à des investissements dans l'infrastructure numérique, les ventes omnicanales et les produits ergonomiques. NARBUTAS prévoit de nouvelles collections en 2026 et dispose d'un accord d'investissement pour une deuxième usine en Lituanie, avec un début de construction prévu au premier trimestre 2027. Fursys a lancé un service d'abonnement de bureau en 2026 combinant location, exploitation, maintenance, récupération et recyclage. Ces stratégies montrent que la prestation de services, la capacité locale et les modèles de revenus récurrents deviennent aussi pertinents que la conception de produits sur le marché du mobilier pour espaces de co-working.
Leaders du Secteur du Mobilier pour Espaces de Co-Working
-
Steelcase Inc.
-
MillerKnoll, Inc.
-
Haworth Inc.
-
HNI Corporation
-
Okamura Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Septembre 2026 : Nowy Styl et Kusch+Co confirment 20 premières de produits à l'ORGATEC 2026, notamment des solutions acoustiques, des chaises pivotantes, des sièges souples et de nouvelles gammes de tissus.
- Juin 2026 : Herman Miller a lancé une version mise à jour du fauteuil Aeron avec de nouveaux coloris, des avancées en matière de durabilité et des options de taille élargies.
- Mai 2026 : Knoll a dévoilé le système de bureau privé Konzert lors de la Clerkenwell Design Week à Londres.
- Mai 2026 : Fursys a annoncé un service d'abonnement de bureau intégrant la location, l'exploitation, la maintenance, la récupération et le recyclage.
Portée du Rapport Mondial sur le Marché du Mobilier pour Espaces de Co-Working
| Chaises | Chaises de bureau |
| Chaises de réunion | |
| Chaises visiteurs | |
| Tables | Tables de conférence |
| Bureaux | |
| Autres tables | |
| Unités de rangement | Classeurs |
| Bibliothèques et étagères | |
| Canapés et sièges souples | |
| Cabines et cloisons de bureau | |
| Autre mobilier de bureau (tabourets, mobilier d'espace d'accueil et accessoires) |
| Bois |
| Métal |
| Plastique |
| Autres matériaux (verre, tissu, bambou et autres) |
| B2B et vente directe auprès des fabricants | |
| Canaux B2C et de vente au détail | Magasins multi-marques |
| Grandes surfaces de bricolage | |
| Hypermarchés et supermarchés | |
| Magasins de mobilier spécialisés | |
| En ligne | |
| Autres canaux de distribution (grands magasins, clubs entrepôts et magasins ou ateliers de mobilier et de menuiserie locaux indépendants) |
| Mobilier fixe |
| Mobilier mobile |
| Mobilier modulaire et reconfigurable |
| Mobilier en kit et à assemblage rapide |
| Espaces de co-working ouverts |
| Bureaux flexibles professionnels et d'entreprise |
| Bureaux privés et suites d'équipe |
| Espaces de co-working spécifiques à un secteur |
| Hubs de travail hybrides et satellites |
| Espaces communautaires, événementiels et créatifs |
| Zones de travail individuelles |
| Petites zones de collaboration, 2 à 4 personnes |
| Zones de collaboration moyennes, 5 à 8 personnes |
| Grandes zones de collaboration, plus de 8 personnes |
| Zones calmes, conversationnelles et sociales |
| Opérateurs axés sur les grandes entreprises |
| Opérateurs de petite et moyenne taille |
| Opérateurs de startups et d'incubateurs |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Chaises | Chaises de bureau |
| Chaises de réunion | ||
| Chaises visiteurs | ||
| Tables | Tables de conférence | |
| Bureaux | ||
| Autres tables | ||
| Unités de rangement | Classeurs | |
| Bibliothèques et étagères | ||
| Canapés et sièges souples | ||
| Cabines et cloisons de bureau | ||
| Autre mobilier de bureau (tabourets, mobilier d'espace d'accueil et accessoires) | ||
| Par matériau | Bois | |
| Métal | ||
| Plastique | ||
| Autres matériaux (verre, tissu, bambou et autres) | ||
| Par canal de distribution | B2B et vente directe auprès des fabricants | |
| Canaux B2C et de vente au détail | Magasins multi-marques | |
| Grandes surfaces de bricolage | ||
| Hypermarchés et supermarchés | ||
| Magasins de mobilier spécialisés | ||
| En ligne | ||
| Autres canaux de distribution (grands magasins, clubs entrepôts et magasins ou ateliers de mobilier et de menuiserie locaux indépendants) | ||
| Par mobilité et configuration | Mobilier fixe | |
| Mobilier mobile | ||
| Mobilier modulaire et reconfigurable | ||
| Mobilier en kit et à assemblage rapide | ||
| Par type d'espace | Espaces de co-working ouverts | |
| Bureaux flexibles professionnels et d'entreprise | ||
| Bureaux privés et suites d'équipe | ||
| Espaces de co-working spécifiques à un secteur | ||
| Hubs de travail hybrides et satellites | ||
| Espaces communautaires, événementiels et créatifs | ||
| Par capacité et zone d'utilisation | Zones de travail individuelles | |
| Petites zones de collaboration, 2 à 4 personnes | ||
| Zones de collaboration moyennes, 5 à 8 personnes | ||
| Grandes zones de collaboration, plus de 8 personnes | ||
| Zones calmes, conversationnelles et sociales | ||
| Par utilisateur final | Opérateurs axés sur les grandes entreprises | |
| Opérateurs de petite et moyenne taille | ||
| Opérateurs de startups et d'incubateurs | ||
| Par géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de mobilier pour espaces de co-working ?
Le travail hybride, les nouvelles ouvertures d'espaces de travail flexibles, les rénovations régulières des aménagements et la demande de produits d'intimité acoustique soutiennent la demande.
Quel est le taux de croissance prévu jusqu'en 2031 ?
Le secteur devrait croître à un CAGR de 8,1 % de 2026 à 2031, pour atteindre 10,3 milliards USD.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les cabines et cloisons de bureau devraient croître à un CAGR de 9,4 % jusqu'en 2031, car les opérateurs ajoutent davantage de configurations pour le travail concentré et les appels privés.
Pourquoi le mobilier modulaire est-il important pour les opérateurs de co-working ?
Le mobilier modulaire et reconfigurable détenait 43,1 % du chiffre d'affaires en 2025 et permet aux opérateurs d'adapter les agencements à mesure que la fréquentation et l'utilisation des salles évoluent.
Quelle région est en tête de la demande mondiale ?
L'Asie-Pacifique détenait 36,8 % du chiffre d'affaires en 2025 et devrait se développer à un CAGR de 9,6 % jusqu'en 2031.
Comment les opérateurs plus petits affectent-ils les opportunités des fournisseurs ?
Les opérateurs de petite et moyenne taille devraient croître à un CAGR de 8,8 % jusqu'en 2031, augmentant la demande de produits évolutifs, de livraisons plus rapides et d'approvisionnements flexibles.