
Marktgröße und Marktanteil für Möbel in Co-Working-Spaces
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
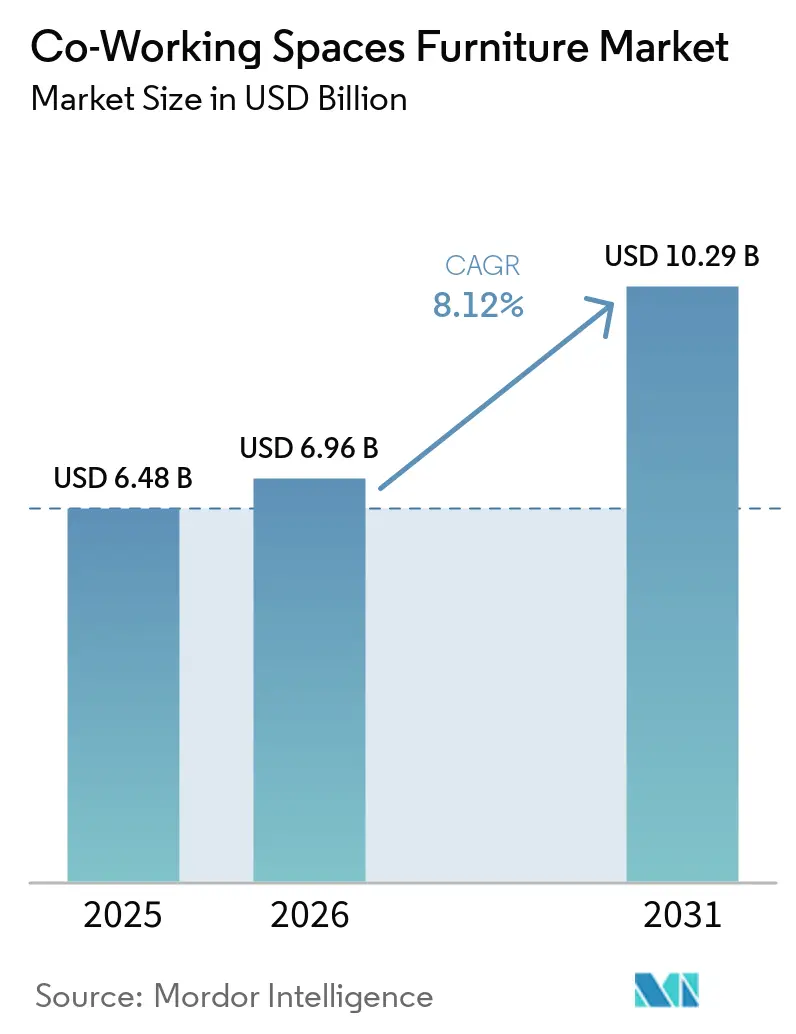
| Marktgröße (2026) | 6.96 Milliarden US-Dollar |
| Marktgröße (2031) | 10.29 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
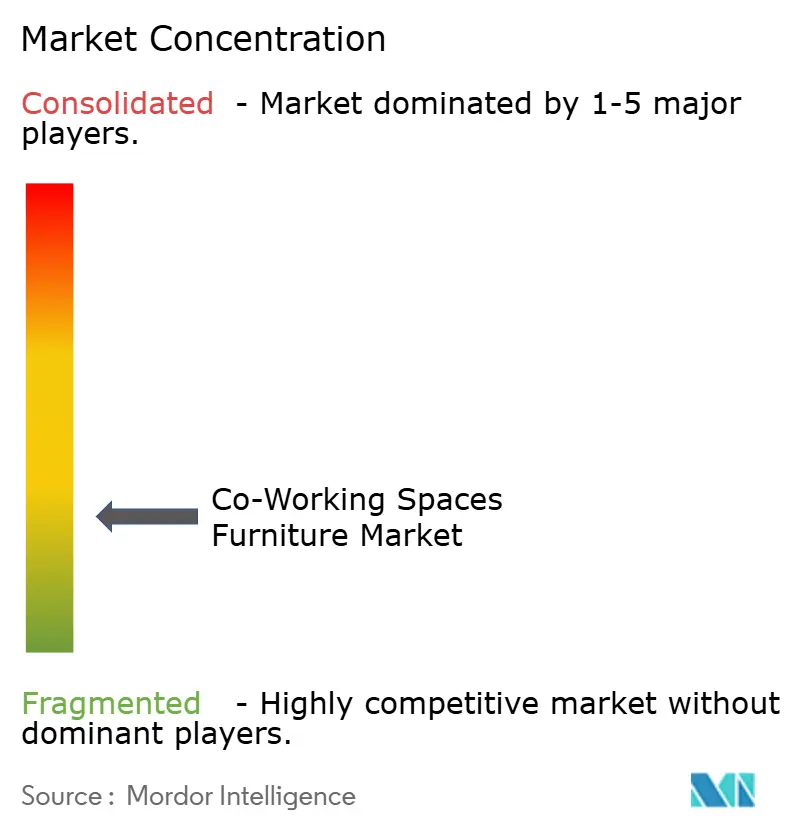
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Möbel in Co-Working-Spaces von Mordor Intelligence
Die Marktgröße für Möbel in Co-Working-Spaces wird voraussichtlich von 6,48 Milliarden USD im Jahr 2025 und 6,96 Milliarden USD im Jahr 2026 auf 10,29 Milliarden USD bis 2031 anwachsen, was einer CAGR von 8,1 % zwischen 2026 und 2031 entspricht. Die Nachfrage im Markt für Möbel in Co-Working-Spaces ist an die Ausstattung durch Betreiber, Investitionen in Unternehmens-Hubs und die breitere Nutzung verwalteter flexibler Arbeitsbereiche gebunden. Hybrides Arbeiten unterstützt wiederkehrende Möbelkäufe, da Betreiber Grundrisse benötigen, die wiederkehrende Änderungen bei Anwesenheit und Teamnutzung berücksichtigen können. Gemeinschaftsbüros belasten Sitzmöbel, Schreibtische, Stauraum und Trennwände stärker als herkömmliche Büros, was die Ersatzzyklen verkürzen kann. Lieferanten reagieren mit modularen Systemen, Akustikprodukten und Servicemodellen, die es Betreibern ermöglichen, Grundrisse zu ändern, ohne eine vollständige Installation zu ersetzen. Der Markt für Möbel in Co-Working-Spaces hängt daher sowohl von der Eröffnung neuer Arbeitsbereiche als auch von der Notwendigkeit ab, bestehende Standorte zu erneuern.
Wichtigste Erkenntnisse des Berichts
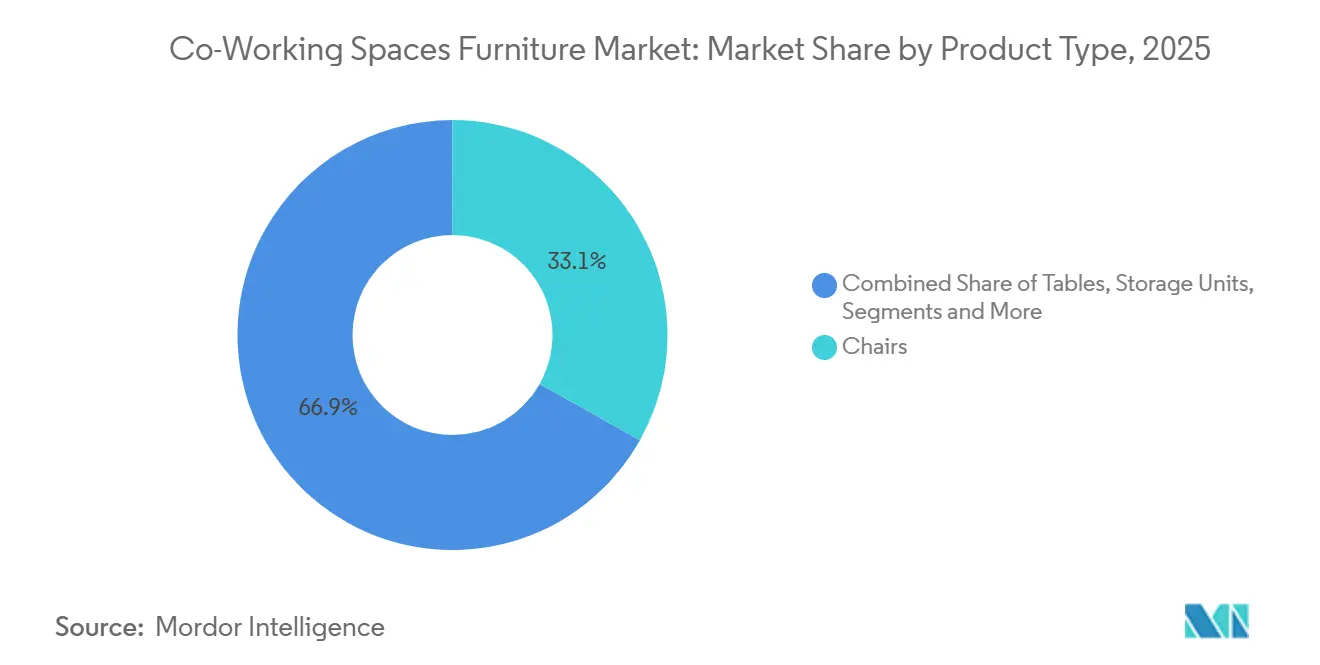
- Nach Produkttyp hielten Stühle im Jahr 2025 einen Marktanteil von 33,1 % im Markt für Möbel in Co-Working-Spaces, während Kabinen und Bürotrennwände bis 2031 voraussichtlich mit einer CAGR von 9,4 % wachsen werden.
- Nach Material hielt Metall im Jahr 2025 einen Marktanteil von 38,1 % im Markt für Möbel in Co-Working-Spaces, während Kunststoff bis 2031 voraussichtlich mit einer CAGR von 9,1 % wachsen wird.
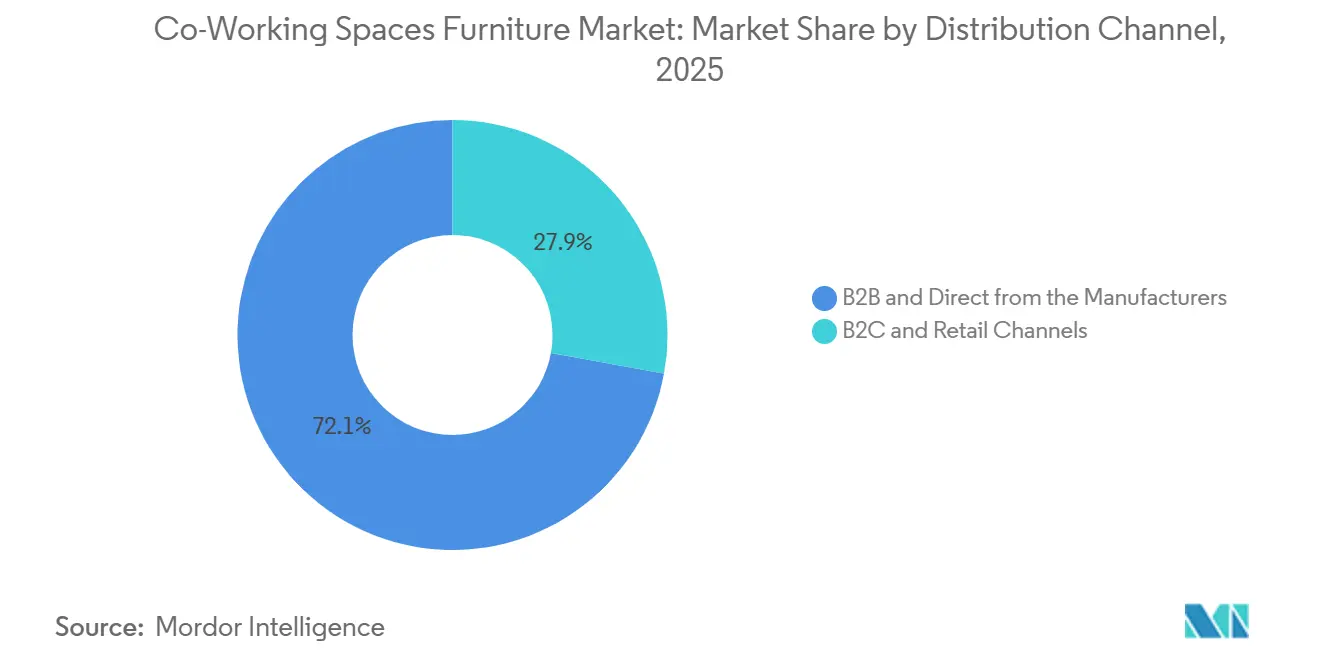
- Nach Vertriebskanal entfielen B2B und Direktvertrieb im Jahr 2025 auf 72,1 % des Umsatzes, während B2C und Einzelhandelskanäle bis 2031 voraussichtlich mit einer CAGR von 9,6 % wachsen werden.
- Nach Mobilität und Konfiguration entfielen modulare und rekonfigurierbare Möbel im Jahr 2025 auf 43,1 % des Umsatzes und werden bis 2031 voraussichtlich mit einer CAGR von 9,0 % wachsen.
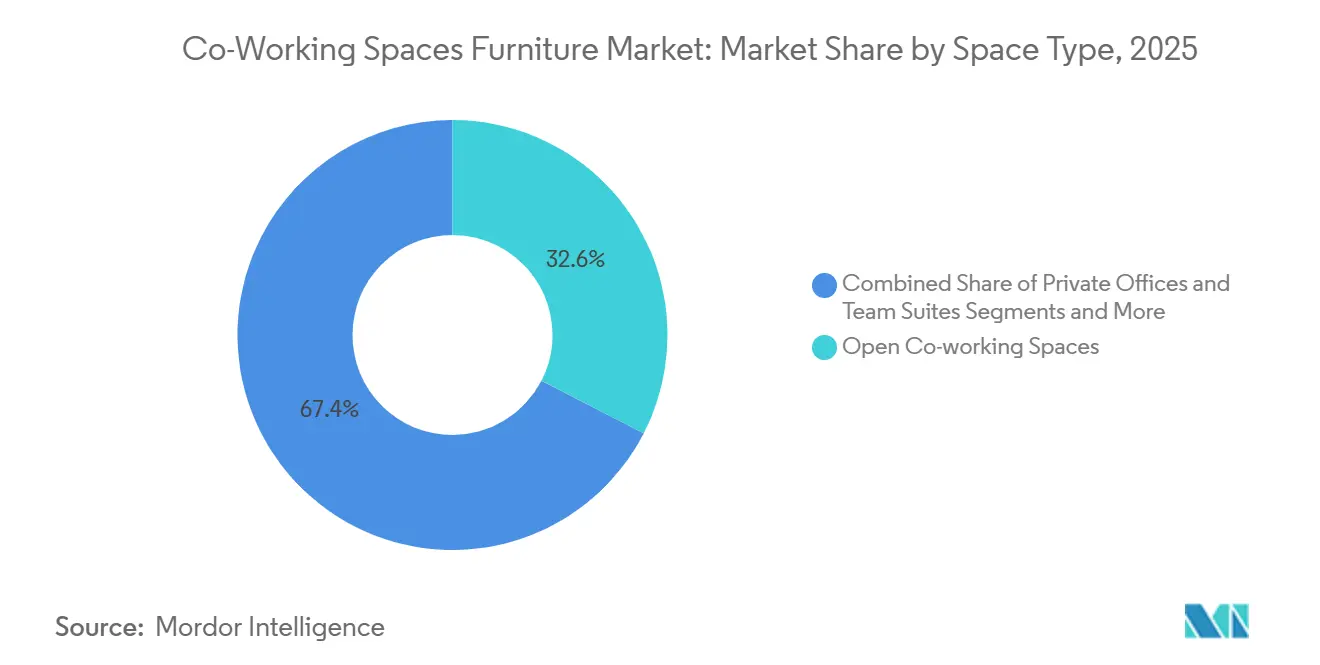
- Nach Raumtyp hielten offene Co-Working-Spaces im Jahr 2025 einen Umsatzanteil von 32,6 %, während hybride und dezentrale Arbeits-Hubs bis 2031 voraussichtlich mit einer CAGR von 9,6 % wachsen werden.
- Nach Kapazität und Nutzungszone hielten individuelle Arbeitszonen im Jahr 2025 einen Umsatzanteil von 44,6 %, während kleine Kollaborationszonen bis 2031 voraussichtlich mit einer CAGR von 9,3 % wachsen werden.
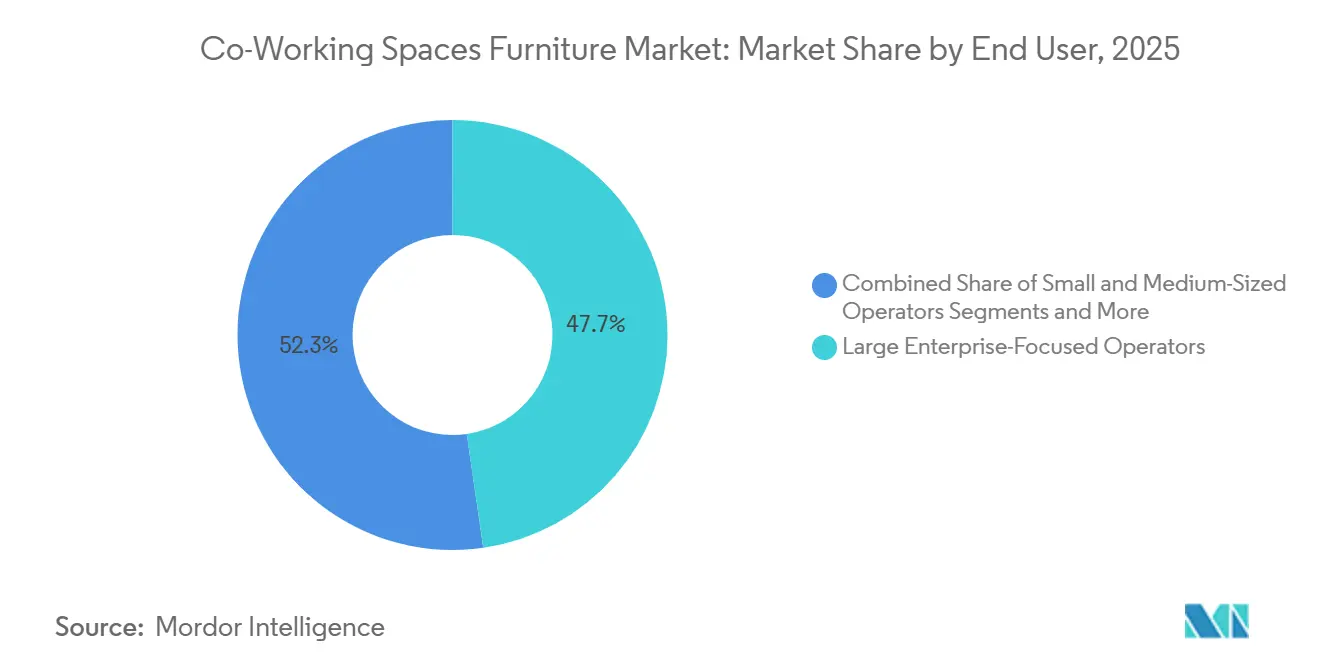
- Nach Endnutzer hielten auf Großunternehmen ausgerichtete Betreiber im Jahr 2025 einen Umsatzanteil von 47,7 %, während kleine und mittelgroße Betreiber bis 2031 voraussichtlich mit einer CAGR von 8,8 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Umsatzanteil von 36,8 % und wird bis 2031 voraussichtlich mit einer CAGR von 9,6 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Möbel in Co-Working-Spaces
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hybrides Arbeiten und Nutzung flexibler Schreibtische | +2.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Optimierung der Immobilienkosten durch Desk-Sharing | +1.8% | Nordamerika, Europa, asiatisch-pazifischer Kernraum | Mittelfristig (2–4 Jahre) |
| Nachfrage nach akustischer Privatsphäre und Fokuszonen | +1.2% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Schnelle Rekonfiguration und kürzere Ausstattungszyklen | +1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Ergonomie, Wohlbefinden und erstklassiges Mitgliedererlebnis | +0.8% | Nordamerika, Europa, Australien und Japan | Mittelfristig (2–4 Jahre) |
| Möbel als Dienstleistung und nutzungsbasierte Beschaffung | +0.7% | Nordamerika und Europa, mit frühen Gewinnen in Indien und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Die Formalisierung des hybriden Arbeitens schafft eine stabile und wiederkehrende Möbelbeschaffung
Hybrides Arbeiten ist zu einem stärker definierten Bestandteil der Arbeitsplatzplanung geworden, anstatt eine vorübergehende Reaktion auf sich ändernde Arbeitsmuster zu sein. Die Organisationen legen nun eine erforderliche Anzahl von Bürotagen fest, was Betreibern klarere Anwesenheitsmuster für die Raumplanung gibt. Diese Planbarkeit unterstützt Investitionen in langlebige Sitzmöbel, Schreibtische, Stauraum und Besprechungseinrichtungen im Markt für Möbel in Co-Working-Spaces. Sie schafft auch einen Grund, Grundrisse zu erneuern, wenn frühere Installationen nicht mehr der Art und Weise entsprechen, wie Mitglieder einen Standort nutzen. Framery erklärte, dass Ersatzverkäufe bis 2030 in den Kernmärkten für Bürokabinen nahezu die Hälfte des Stückvolumens ausmachen könnten, was die Bedeutung der wiederkehrenden Nachfrage nach Akustikprodukten unterstreicht [1]. Betreiber im Markt für Möbel in Co-Working-Spaces, die Arbeitszonen aktualisieren können, ohne große Teile eines Standorts zu schließen, können Auslastung und Mitgliedererlebnis schützen.
Optimierung der Immobilienkosten lenkt Kapital in Möbelaufrüstungen
Desk-Sharing ermöglicht es Nutzern, weniger dedizierte Fläche zu nutzen und gleichzeitig Zugang zu Arbeitsumgebungen zu behalten, die für individuelle und Gruppenaufgaben geeignet sind. Die verbleibende Fläche muss mehr Zwecken dienen, was den Wert flexibler Tische, beweglicher Sitzmöbel, integrierter Stauräume und Sichtschutzprodukte erhöht. Dies schafft eine praktische Verbindung zwischen Immobilienoptimierung und Möbelausgaben im Markt für Möbel in Co-Working-Spaces. Große Betreiber können Spezifikationen über mehrere Standorte hinweg standardisieren und Volumenverpflichtungen nutzen, um Beschaffungskosten zu senken. Echelon Workplaces erklärte, dass sein Versorgungsprogramm für WeWork mehr als 700.000 Schreibtisch-Stuhl-Rollcontainer-Sets in 700 Gebäuden in 30 Ländern umfasste und Einsparungen von über 100 Millionen USD erzielte [2]. Kleinere Betreiber im Markt für Möbel in Co-Working-Spaces können dieselbe Logik in begrenztem Umfang anwenden, indem sie anpassungsfähige Systeme anstelle fester Grundrisse wählen.
Ausgaben für akustische Privatsphäre wandeln sich von einer optionalen zu einer betrieblichen Notwendigkeit
Gemeinschaftliche Arbeitsplätze benötigen Bereiche für private Gespräche, konzentriertes Arbeiten und kleine Besprechungen, insbesondere dort, wo Großraumbüros nach wie vor verbreitet sind. Gensler berichtete, dass Lärm und die Verfügbarkeit von Besprechungsräumen ungelöste Arbeitsplatzprobleme blieben und 1 von 4 befragten Mitarbeitern eigene ergonomische oder visuelle Sichtschutzlösungen verwendete [3]. Dies unterstützt die Nachfrage nach Kabinen, Trennwänden, Sichtschutzwänden und geschlossenen Besprechungsprodukten im Markt für Möbel in Co-Working-Spaces. Framery meldete einen Umsatz von 222,1 Millionen EUR im Geschäftsjahr 2025, ein Anstieg von 37 % gegenüber dem Vorjahr, wobei der Umsatz der asiatisch-pazifischen Einheit um 91,8 % stieg. Betreiber können Akustikprodukte einsetzen, um die Privatsphäre zu verbessern, ohne die Dichtevorteile des gemeinsamen Raums aufzugeben. Ergonomische und Umweltzertifizierungen können auch die Produktauswahl im Markt für Möbel in Co-Working-Spaces beeinflussen, wenn Unternehmensmieter Gesundheits-, Sicherheits- und Nachhaltigkeitsanforderungen in ihre Raumvereinbarungen aufnehmen.
Kürzere Ausstattungszyklen begünstigen modulare, vormontierten Konfigurationen
Eine verzögerte Eröffnung kann Mitgliedschaftseinnahmen verschieben, daher schätzen Co-Working-Betreiber Produkte, die schnell installiert und rekonfiguriert werden können. Modulare Arbeitsstationen, gemeinsame Stauräume, Kollaborationselemente und weiche Raumteiler ermöglichen es einem Standort, seine Nutzung ohne eine vollständige Neugestaltung zu ändern. Dies macht schnell montierbare Produkte für den Markt für Möbel in Co-Working-Spaces relevant, auch wenn die anfänglichen Anschaffungskosten höher sind als bei einfachen festen Möbeln. Standardisierte Produktsortimente erleichtern auch die Verwaltung von Rollouts an mehreren Standorten. Echelon Workplaces beschrieb sein WeWork-Programm als ein Direktliefermodell, das eine konsistente Beschaffung über ein großes globales Portfolio hinweg unterstützte. Derselbe betriebliche Bedarf erklärt, warum tragbare Schreibtische, Trennwände und Stauraumprodukte zunehmend gemeinsam statt als separate Käufe spezifiziert werden.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für Premium-Systeme | -1.5% | Global, mit stärkerer Exposition in KMU-geführten Märkten im asiatisch-pazifischen Raum und Afrika | Kurzfristig (≤ 2 Jahre) |
| Komplexität von Lieferkette, Installation und Kundendienst | -0.8% | Global, mit stärkerer Exposition in Südamerika und Afrika | Mittelfristig (2–4 Jahre) |
| Intensiver gemeinsamer Gebrauch beschleunigt Verschleiß und Garantieansprüche | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Brand-, Zugänglichkeits-, Fluchtweg- und akustische Vorschriften schränken die Grundrissflexibilität ein | -0.4% | Entwickelte Märkte, einschließlich Nordamerika, der EU und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen schränken die Einführung von Premium-Systemen bei kleineren Betreibern ein
Premium-Sitzmöbel, höhenverstellbare Schreibtische, Akustikpaneele und Stauraumsysteme können einen erheblichen Anfangsaufwand von einem Betreiber erfordern. Die vollständig spezifizierte Vertragsarbeitsstation liegt bei 3.000 bis 5.000 USD pro Arbeitsplatz. Dies kann die Einführung bei kleineren Betreibern einschränken, obwohl diese Gruppe voraussichtlich schneller wächst als der breitere Markt für Möbel in Co-Working-Spaces. Möbel als Dienstleistung kann einen Teil der Kosten von Kapitalausgaben auf Betriebsausgaben verlagern, aber der Zugang zu Anbietern ist regional ungleichmäßig. Das Ergebnis ist oft ein Unterschied zwischen Flaggschiff-Standorten und kleineren Zentren in der Möbelausstattung, die sie unterstützen können. Lieferanten, die langlebige Einstiegssysteme und flexible Zahlungsbedingungen anbieten, sind möglicherweise besser positioniert, um Sekundärstädte und aufstrebende Märkte zu bedienen.
Komplexität von Lieferkette und Installation verlängert Lieferzeiten und erhöht das Lieferrisiko
Betreiber beginnen Einnahmen zu erzielen, wenn Mitglieder einen Standort nutzen können, daher birgt eine Verzögerung bei der Lieferung oder Installation ein direktes kommerzielles Risiko. Grenzüberschreitende Projekte können koordinierte Logistik, lokale Compliance-Prüfungen, Installationsarbeit, Ersatzteile und Serviceunterstützung erfordern. NARBUTAS berichtete, dass steigende Zölle der Vereinigten Staaten und schwächere Bedingungen in Deutschland und Frankreich die Auftragserfüllung und Preisgestaltung in wichtigen Exportmärkten erschwerten. Diese Bedingungen können einen niedrigen Kaufpreis weniger wertvoll machen, wenn Produkte schwer zu installieren, zu reparieren oder zu ersetzen sind. Fragmentierte Garantien und Serviceverträge bedeuten zusätzlichen Aufwand für Betreiber mit mehreren Möbellieferanten. Dies ist besonders herausfordernd für kleinere Unternehmen, die keine dedizierten Beschaffungsteams haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Akustische Kabinen gestalten die stuhl-dominierte Ausgabenstruktur um
Stühle hielten im Jahr 2025 einen Umsatzanteil von 33,1 %, was den grundlegenden Bedarf an einem Sitzplatz an jedem einzelnen Arbeitsplatz und jeder Besprechungsumgebung widerspiegelt. Mitarbeiterstühle, Besprechungsstühle und Gaststühle bleiben die größte wiederkehrende Produktgruppe, da sie im gesamten Arbeitsbereich genutzt werden. Tische folgen als Kernanforderung für Schreibtische, Konferenzräume und Kollaborationsumgebungen. Stauraumeinheiten helfen Betreibern, dichte Grundrisse zu verwalten und geben Mitgliedern praktischen Platz für Dokumente und persönliche Gegenstände. Sofas und Polstermöbel unterstützen informelle Umgebungen, die für kurze Besprechungen, Pausen und Gemeinschaftsaktivitäten genutzt werden. Andere Möbel, einschließlich Empfangsprodukte, Hocker und Zubehör, helfen Betreibern, ein konsistentes Ankunfts- und Gastfreundschaftserlebnis zu schaffen. Diese Artikel können in Beschaffungsgesamtbeträgen weniger sichtbar sein, aber sie prägen, wie ein Mitglied oder Besucher einen Standort wahrnimmt. Ein Empfangsbereich, ein Wartebereich und eine informelle Lounge müssen auch mit den umliegenden Schreibtischen und Besprechungsräumen harmonieren. Betreiber wählen diese Produkte daher nach Servicequalität, visueller Konsistenz und der Notwendigkeit aus, sie unter regelmäßiger öffentlicher Nutzung zu warten.
Kabinen und Bürotrennwände werden bis 2031 voraussichtlich mit einer CAGR von 9,4 % wachsen und sind damit der am schnellsten wachsende Produkttyp im Markt für Möbel in Co-Working-Spaces. Die Kategorie umfasst Telefonkabinen, Besprechungspods und stoffbespannte Trennwände, die den Bedarf an Privatsphäre in Gemeinschaftsbüros decken. Framery berichtete, dass im Geschäftsjahr 2025 mehr als 27 Millionen Besprechungen in seinen intelligenten Pod-Räumen abgehalten wurden. Diese Nutzung unterstützt den Wandel von dekorativen Sichtschutzwänden hin zu Produkten mit einer definierten funktionalen Rolle. Framery erklärte auch, dass alle seine Produkte die GREENGUARD Gold-Zertifizierung haben, was zeigt, wie Innenluft- und Materialstandards in Beschaffungsentscheidungen einfließen können. Anbieter, die akustische Leistung mit schneller Installation kombinieren, sind gut positioniert, um zu profitieren, wenn Betreiber Privatsphäre suchen, ohne mehr Grundfläche für geschlossene Räume zu widmen.


Nach Material: Metallhaltbarkeit verankert strukturelle Ausgaben, während Kunststoff durch Nachhaltigkeit gewinnt
Metall erfasste im Jahr 2025 einen Umsatzanteil von 38,1 %, da es die strukturellen Anforderungen von Schreibtischen, Sitzrahmen, Stauräumen und Trennwänden unterstützt. Gemeinschaftliche Arbeitsplätze stellen wiederholt Anforderungen an Möbel, was Materialien begünstigt, die Verformung und Oberflächenschäden widerstehen. Pulverbeschichteter Stahl wird häufig dort eingesetzt, wo Korrosionsbeständigkeit und eine langlebige Oberfläche benötigt werden. Holz blieb in Gemeinschaftsbereichen und gastfreundschaftsorientierten Umgebungen relevant, wo visuelle Wärme und Oberflächenoptionen genauso wichtig sein können wie strukturelle Leistung. Glas, Stoff, Bambus und Verbundwerkstoffe dienen spezielleren Spezifikationen und können Anforderungen an Privatsphäre, visuelle Identität oder Premium-Oberflächen unterstützen. Die Materialauswahl spiegelt daher sowohl die Nutzungsintensität als auch die Art des Raums wider, den ein Betreiber zu schaffen versucht.
Kunststoff wird bis 2031 voraussichtlich mit einer CAGR von 9,1 % wachsen, unterstützt durch leichte Produkte, stapelbare Formate und eine breitere Palette von Oberflächen mit recyceltem Inhalt und antimikrobiellen Eigenschaften. Recyceltes PET-Vlies kann auch in Akustikwänden und Sichtschutzpaneelen verwendet werden, was Materialentscheidungen mit dem wachsenden Bedarf an fokussierten Arbeitsumgebungen verknüpft. Der Arbeitsplatzmaterialleitfaden 2026 identifizierte pulverbeschichteten Stahl, Holz der Klasse E1 und recyceltes PET-Vlies als weit verbreitete kommerzielle Arbeitsstationsmaterialien [4]. Betreiber berücksichtigen auch Formaldehyd, flüchtige organische Verbindungen und Nachhaltigkeitskriterien, wenn sie multinationale Unternehmensmieter bedienen. Kunststoff kann dazu beitragen, den Aufwand für das Bewegen oder Lagern von Möbeln zu reduzieren, insbesondere in Veranstaltungsräumen und kleinen Kollaborationsräumen. Das Material gewinnt daher Marktanteile, ohne die zentrale Rolle von Metall in hochbeanspruchten Strukturen zu verdrängen. Dieses Gleichgewicht gibt dem Markt für Möbel in Co-Working-Spaces Raum für sowohl langlebige Rahmen als auch leichtere bewegliche Produkte. Die praktische Wahl unterscheidet sich oft nach Zone. Eine hochbeanspruchte Schreibtischgruppe kann Metallunterstützung erfordern, während ein Besprechungsraum oder eine Veranstaltungsumgebung von Stücken profitieren kann, die vom Personal gestapelt oder bewegt werden können. Lieferanten, die diese Materialien zusammenarbeiten lassen, können Betreibern vollständigere Lösungen anbieten.
Nach Vertriebskanal: B2B-Dominanz verdeckt eine schnell wachsende Einzelhandelsschicht
B2B und Direktvertrieb entfielen im Jahr 2025 auf 72,1 % des Umsatzes und gaben diesem Kanal den größten Anteil am Markt für Möbel in Co-Working-Spaces. Große Verträge unterstützen standardisierte Spezifikationen, Mengenpreise, dediziertes Kontomanagement und geplante Lieferungen über mehrere Standorte hinweg. Unternehmensoperatoren und Mehrstandortketten nutzen diese Vereinbarungen, um ein konsistentes Mitgliedererlebnis aufrechtzuerhalten. Der Direktvertrieb ist besonders nützlich, wenn ein Betreiber dieselben Schreibtische, Stühle, Stauräume und Besprechungsprodukte über ein wachsendes Portfolio hinweg benötigt. Echelon Workplaces beschrieb ein groß angelegtes Co-Working-Versorgungsprogramm, das in 30 Ländern betrieben wurde, was veranschaulicht, warum die Direktbeschaffung für standardisierte Portfolios geeignet sein kann. Der Kanal wird dort wichtig bleiben, wo Betreiber Produktkontinuität und zuverlässigen Kundendienst benötigen. Dies bewahrt die Rolle langfristiger Lieferantenbeziehungen im Markt für Möbel in Co-Working-Spaces.
B2C und Einzelhandelskanäle werden bis 2031 voraussichtlich mit einer CAGR von 9,6 % wachsen, da Boutique-Betreiber, Untervermietungsanbieter und hybride Arbeitnehmer mehr Käufe außerhalb institutioneller Lieferketten tätigen. Online-Plattformen können kleineren Käufern Zugang zu einer breiteren Auswahl an Vertragsmöbeln ohne eine große Beschaffungsabteilung geben. Mehrmarken-Geschäfte, Einrichtungshäuser und Facheinzelhändler bedienen Käufe mit geringerem Volumen, während lokale Möbel- und Tischlergeschäfte dort wichtig bleiben, wo Individualisierung und Nähe geschätzt werden. Dieser Kanal ist relevant für Studios, dezentrale Hubs und neue Betreiber, die noch keine langfristigen Lieferantenbeziehungen aufgebaut haben. Er ermöglicht es Betreibern auch, inkrementelle Käufe zu tätigen, wenn sich die Mitgliedschaft ändert, anstatt sich auf eine vollständige Bestellung auf Portfolioebene festzulegen. Die wachsende Einzelhandelsschicht erweitert den Zugang zum Markt für Möbel in Co-Working-Spaces, ersetzt jedoch nicht die Skalenvorteile von Direktverträgen.
Nach Mobilität und Konfiguration: Modulare Systeme führen, während feste Grundrisse an Bedeutung verlieren
Modulare und rekonfigurierbare Möbel hielten im Jahr 2025 einen Umsatzanteil von 43,1 % und werden bis 2031 voraussichtlich mit einer CAGR von 9,0 % wachsen. Diese doppelte Position zeigt, dass Betreiber Systeme schätzen, die sich an veränderte Anwesenheit, Gruppengrößen und Raumfunktionen anpassen können. Feste Möbel haben nach wie vor eine Rolle in privaten Suiten und Teamräumen, wo stabile Grundrisse Vertraulichkeit und eine konsistente Umgebung unterstützen. Mobile Möbel geben Betreibern eine kostengünstigere Möglichkeit, Aktivitätszonen für Veranstaltungen, Schulungen und informelle Arbeit anzupassen. Flachpack- und Schnellmontagemöbel ergänzen diese Systeme dort, wo die lokale Installationskapazität begrenzt ist oder der Startzeitpunkt wichtig ist. Die Branche für Möbel in Co-Working-Spaces bewegt sich daher hin zu Konfigurationen, die die Nutzungsdauer eines Standorts schützen, wenn sich die Anforderungen der Mitglieder ändern.
Vernetzte modulare Systeme können Schreibtische, Stauräume, Kollaborationselemente und weiche Raumteiler in einen gemeinsamen Grundrissplan einbringen. Dies reduziert die Notwendigkeit, Möbel zu ersetzen, wenn ein offener Bereich zu einer Teamzone oder einem Fokusbereich werden muss. Die Marktgröße für modulare Systeme im Markt für Möbel in Co-Working-Spaces wird durch die Betriebskosten verzögerter Ausstattungen und die begrenzte Zeit für die Durchführung eines Rollouts unterstützt. Gensler stellte fest, dass die Möglichkeit, Besprechungsraummöbel umzuordnen, zu den Gestaltungsfaktoren gehörte, die mit effektiven Arbeitsplätzen für Lernen und Zusammenarbeit verbunden waren. Schnelle Änderungen können einem Standort auch helfen, auf kurzfristige Buchungsmuster zu reagieren, ohne größere Bauarbeiten durchzuführen. Lieferanten, die kompatible Ergänzungen über ein Produktsortiment hinweg anbieten, können mehr Wert schaffen als Lieferanten, die isolierte Artikel verkaufen.
Nach Raumtyp: Dezentrale Hubs entwickeln sich zur Investitionskategorie der Wachstumsphase
Offene Co-Working-Spaces hielten im Jahr 2025 einen Umsatzanteil von 32,6 %, was die anhaltende Nutzung von Hot Desks, gemeinsamen Tischen und Großraumbüros widerspiegelt. Professionelle und unternehmensbezogene flexible Büros bedienen Unternehmensnutzer, die eine verwaltete Umgebung wünschen, die ihren eigenen Arbeitsplatzstandards entspricht. Private Büros und Teamsuiten benötigen stärker definierte Möbelumgebungen, da Nutzer Kontinuität und Vertraulichkeit benötigen. Branchenspezifische Co-Working-Spaces benötigen angepasste Grundrisse für die Arbeit von Technologie-, Kreativ-, Rechts- oder anderen Fachmietern. Gemeinschafts-, Veranstaltungs- und Kreativräume erfordern bewegliche Produkte, die sowohl Programmierung als auch tägliche Arbeitsplatznutzung unterstützen können. Zusammen schaffen diese Umgebungen eine Nachfrage nach einer Mischung aus hochdichten, privaten und flexiblen Möbellösungen.
Hybride und dezentrale Arbeits-Hubs werden bis 2031 voraussichtlich mit einer CAGR von 9,6 % wachsen, was sie zum am schnellsten wachsenden Raumtyp macht. Diese Standorte unterstützen Hub-and-Spoke-Immobilienstrategien, die Arbeitsbereiche näher an Wohngebiete bringen. Sie erfordern ergonomische, akustische und technologiebereite Möbel auf Unternehmensebene, befinden sich jedoch oft in kleineren Räumen als ein zentrales Büro. Dies kann zu kürzeren Erneuerungszyklen führen, da die Möbel mehrere Aktivitäten auf einer begrenzten Grundfläche unterstützen müssen. Lieferanten mit skalierbaren Produktsortimenten und Direktlieferfähigkeiten können diese kleineren Standorte effizienter bedienen. Das Wachstum dezentraler Hubs gibt dem Markt für Möbel in Co-Working-Spaces eine weitere Quelle wiederkehrender Nachfrage über zentrale Geschäftsviertelstandorte hinaus.
Nach Kapazität und Nutzungszone: Individuelle Zonen verankern den Umsatz, während kleine Kollaborationsformate das Wachstum antreiben
Individuelle Arbeitszonen hielten im Jahr 2025 einen Umsatzanteil von 44,6 %, da konzentrierte Schreibtischarbeit einen großen Anteil der Aktivitäten in Co-Working-Umgebungen ausmacht. Diese Zonen benötigen Arbeitsstühle, Schreibtische, Beleuchtungsunterstützung, Stromanschlüsse, Stauraum und visuelle Trennung. Ruhige, gesprächsorientierte und soziale Zonen schaffen Mehrwert, indem sie informelle Bereiche für Networking und Pausen bieten. Mittlere Kollaborationszonen für 5 bis 8 Personen und große Kollaborationszonen für mehr als 8 Personen dienen Projektteams und formellen Besprechungen. Diese größeren Formate können einen höheren Buchungswert erzielen, werden aber weniger häufig genutzt als individuelle Arbeitsumgebungen. Betreiber müssen die Einnahmen aus hochdichten Sitzplätzen mit der Notwendigkeit abwägen, ausreichend kollaborativen Raum für Mitglieder bereitzustellen.
Kleine Kollaborationszonen für 2 bis 4 Personen werden bis 2031 voraussichtlich mit einer CAGR von 9,3 % wachsen. Diese Formate eignen sich für kleine Teamdiskussionen, Paararbeit, kurze Kundengespräche und kurze Videoanrufe. Die durchschnittliche Auftragsgröße im indischen Sektor für flexible Arbeitsbereiche erreichte 2025 53 Arbeitsplätze, was einen größeren Bedarf an kleinen buchbaren Gruppenumgebungen unterstützt. Möbel für diese Räume müssen oft am selben Tag zwischen privaten Anrufen und persönlicher Arbeit wechseln. Diese Anforderung unterstützt anpassungsfähige Sitzmöbel, integrierte Stromversorgung, akustische Behandlung und einfach zurückzusetzende Tische. Es begünstigt auch modulare Systeme gegenüber festen Konferenzmöbeln, die verschiedene Aktivitäten nicht leicht aufnehmen können.
Nach Endnutzer: Unternehmensmaßstab verankert den Umsatz, während mittelgroße Betreiber Marktanteile gewinnen
Auf Großunternehmen ausgerichtete Betreiber hielten im Jahr 2025 einen Umsatzanteil von 47,7 % und waren damit die führende Endnutzergruppe im Markt für Möbel in Co-Working-Spaces. Diese Betreiber kaufen auf Portfolioebene ein, halten Ausstattungsstandards auf Unternehmensebene aufrecht und bedienen Ankermieter, die konsistente Qualität erwarten. Ihre Bestellvolumina beeinflussen die Produktionsplanung großer Möbelhersteller. Sie schaffen auch Ersatznachfrage, wenn ein großes Portfolio erneuert oder erweitert wird. Start-up- und Inkubator-Betreiber bedienen Frühphasenunternehmen mit Möbelentscheidungen, die Langlebigkeit, Kostenkontrolle und hohe Fluktuation betonen. Der Kontrast zwischen diesen Käufergruppen erklärt, warum Lieferanten sowohl Premium-Systeme als auch einfachere standardisierte Produkte anbieten.
Kleine und mittelgroße Betreiber werden bis 2031 voraussichtlich mit einer CAGR von 8,8 % wachsen. Boutique-Co-Working-Marken, Managed-Office-Anbieter und Untervermietungsoperatoren erweitern flexible Arbeitsbereiche in Sekundärstädte und engere Kundengruppen. Ihre Käufe können mit geringeren Volumina beginnen, aber wachsen, wenn Marken Standorte hinzufügen und konsistente Umgebungen über Standorte hinweg anstreben. Diese Betreiber benötigen auch eher Zahlungsflexibilität, schnellere Lieferung und Systeme, die an einen neuen Standort verlegt werden können. Direktvereinbarungen mit Herstellern können attraktiver werden, wenn ihre Beschaffungsbedürfnisse standardisierter werden. Diese Käufergruppe erweitert den Kundenstamm für Lieferanten, die Vertragsprodukte ohne die Komplexität einer großen Unternehmensvereinbarung bereitstellen können. Der Beschaffungsprozess ist oft eher praktisch als formal, wobei Betreiber nach klaren Spezifikationen, zuverlässigen Lieferzeiten und Produkten suchen, die später hinzugefügt werden können. Dies legt Wert auf einfache Produktplanung und lokalen Service. Es macht auch langlebige, anpassungsfähige Möbel relevant, wo ein neuer Standort kurz nach der Eröffnung möglicherweise die Größe oder den Zweck ändert.
Geografische Analyse
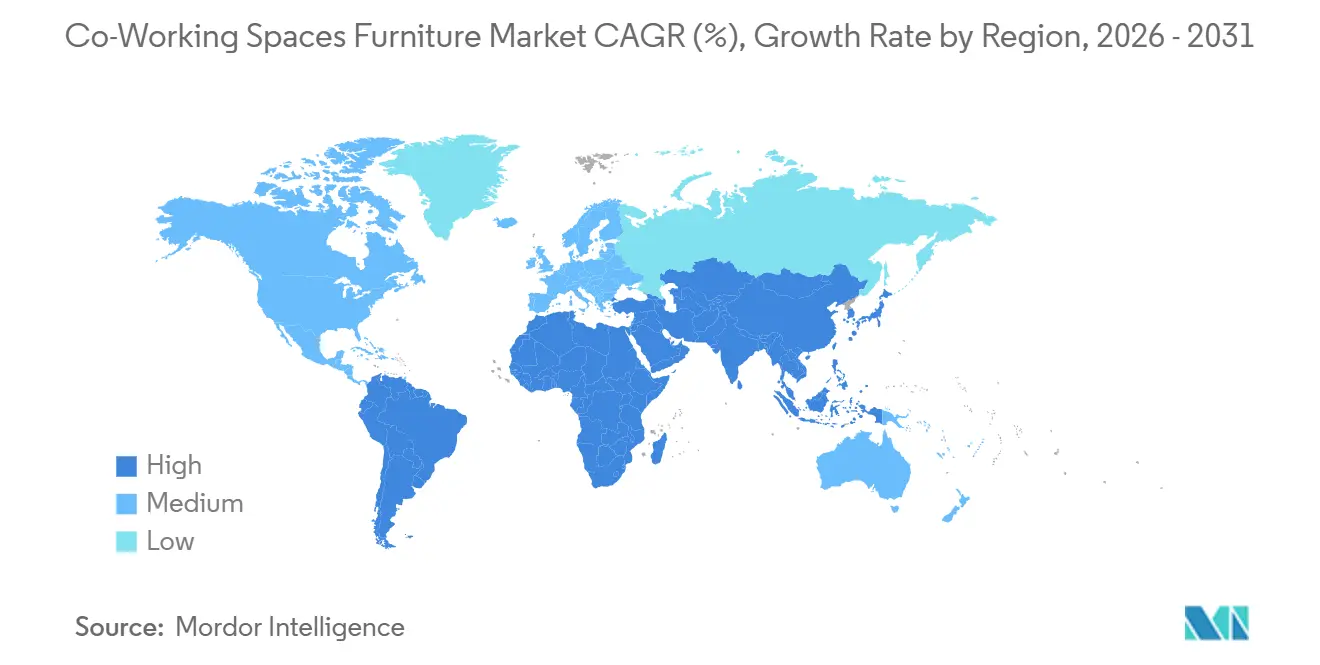
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Umsatzanteil von 36,8 % und wird bis 2031 voraussichtlich mit einer CAGR von 9,6 % wachsen. Indien ist eine wichtige Quelle der regionalen Nachfrage, da die Kapazität für flexible Arbeitsbereiche ausgebaut und Betreiber neue Standorte hinzugefügt haben. Indiens Sektor für flexible Arbeitsbereiche überschritt 2025 100 Millionen Quadratfuß. Es wird auch festgestellt, dass größere Unternehmensanforderungen die durchschnittlichen Auftragsgrößen erhöht haben, was die Nachfrage nach Möbelbestellungen mit mehreren Einheiten steigern kann. China unterstützt die regionale Basis durch Innovationscluster und die Entwicklung von Wissenschaftsparks in Vororten. Japan, Australien, Südkorea, Singapur, Vietnam und andere südostasiatische Märkte fügen eine Mischung aus reifer und sich entwickelnder Nachfrage hinzu.
Fursys identifizierte Vietnam im Jahr 2025 als prioritären Produktions- und Verkaufsstandort, was die Bedeutung Südostasiens für regionale Möbellieferanten unterstreicht. Das Unternehmen eröffnete auch 2026 einen B2B-Showroom in Seoul, damit Unternehmenskäufer vollständige Arbeitsplatzlayouts vor der Bestellung erleben können. Nordamerika bleibt wichtig für Unternehmensverträge und Arbeitsplatz-Rekonfigurationsprojekte, während Europa eine erhebliche Basis für flexible Arbeitsbereiche hat. Europäische Lieferanten erweitern ihre Präsenz und Produktportfolios, um der Nachfrage nach Ergonomie, Akustikprodukten und nachhaltigen Materialien gerecht zu werden. Nowy Styl eröffnete 2025 seinen ersten skandinavischen Showroom in Oslo und erweiterte damit seine direkte Präsenz in der nordischen Region. Zu den geplanten ORGATEC 2026-Einführungen gehören Akustiklösungen, Drehstühle, Polstermöbel und neue Materialoptionen.
Südamerika, der Nahe Osten und Afrika sowie Westasien bieten Wachstumschancen von einer kleineren Umsatzbasis aus. Die Nachfrage in diesen Gebieten wird durch expandierende städtische Co-Working-Aktivitäten, Freizonenrahmen, Infrastrukturinvestitionen und die Einführung flexiblerer Bürostrategien angetrieben. Lieferung, Installation und Kundendienst können in einigen dieser Märkte schwieriger zu verwalten sein, was Lieferanten mit lokalen Partnern und Servicekompetenz begünstigt. Russland hat eine niedrigere Wachstumsklassifizierung aufgrund makroökonomischer und geopolitischer Einschränkungen bei Neueröffnungen und Möbelinvestitionen. Ozeanien bietet eine stabilere Basis, die auf Australiens etabliertem Ökosystem für flexible Arbeitsbereiche zentriert ist. Im gesamten Markt für Möbel in Co-Working-Spaces bleiben lokale Fertigung und Händlernetzwerke wichtig, da Betreiber Produkte benötigen, die lokale Anforderungen erfüllen und nach der Installation unterstützt werden können. Lokale Versorgung kann die durch Versand, Installationsplanung und Zugang zu Ersatzteilen entstehenden Schwierigkeiten reduzieren. Sie kann auch Spezifikationen unterstützen, die dem lokalen Klima, den Baupraktiken und den Arbeitsplatzpräferenzen entsprechen. Diese Faktoren sind wichtig, wenn ein Betreiber in mehreren Städten mit unterschiedlichen Servicebedingungen eröffnet. Die Chance ist nicht auf den Verkauf von Möbeln bei der Eröffnung beschränkt, da laufende Wartung und spätere Grundrissänderungen weitere Lieferantenarbeit ermöglichen können.

Wettbewerbslandschaft
Der Markt für Möbel in Co-Working-Spaces umfasst globale Vertragsmöbelmarken, regionale Hersteller, Akustikproduktspezialisten und Anbieter von Möbeln als Dienstleistung. Der Wettbewerb konzentriert sich auf Designsortiment, Händlerabdeckung, Materialnachweise, Lieferzeiten und die Fähigkeit, große und kleine Betreiber zu unterstützen. MillerKnoll brachte im Januar 2026 Knoll Dividends Skyline als Arbeitsplatzsystem auf den Markt, das Arbeitsstationen, Sichtschutzwände, Loungeelemente und Ablagefächer kombiniert. Im Mai 2026 führte das Unternehmen das Konzert-Privatbürosystem über zertifizierte Händler ein. Herman Miller aktualisierte auch im Juni 2026 den Aeron-Stuhl mit neuen Farben, erweiterter Größenauswahl und Nachhaltigkeitsänderungen. Diese Schritte zeigen, wie führende Lieferanten Kernprodukte für flexiblere und inklusivere Arbeitsplatzumgebungen anpassen. Sie zeigen auch, wie die Produktentwicklung zunehmend auf mehrere Raumtypen innerhalb derselben Immobilie ausgerichtet ist. Ein offener Schreibtischbereich, ein geschlossener Raum, eine ruhige Arbeitsumgebung und eine soziale Lounge können unterschiedliche Produkte erfordern, aber Käufer bevorzugen oft ein koordiniertes Sortiment. Ein breites Portfolio kann daher einem Lieferanten helfen, eine größere Rolle in einem Projekt zu übernehmen und gleichzeitig dem Betreiber zu ermöglichen, einen konsistenten visuellen Standard aufrechtzuerhalten.
HNI gab im August 2025 die Übernahme von Steelcase für 2,2 Milliarden USD bekannt. Die Transaktion erhöht den Umfang des Produktsortiments und des Händlernetzwerks des kombinierten Unternehmens für die Unternehmensbeschaffung. Haworth hat auch ein Premium-Angebot durch sein Haworth Lifestyle-Portfolio aufgebaut, das italienische Designmarken umfasst und gastfreundschaftsorientierte Arbeitsplatzprojekte bedient. Framery konkurriert durch akustische Kabinen, eine Kategorie, die wichtiger geworden ist, da Betreiber Lärm und Privatsphäre angehen. Framerys Umsatzwachstum im Geschäftsjahr 2025 und die Expansion im asiatisch-pazifischen Raum deuten auf eine starke Nachfrage nach fokussierten Arbeits- und Besprechungsprodukten hin. Kein einzelner Lieferant hat eine klare Position in standardisierten Ausstattungspaketen für kleinere dezentrale Hubs etabliert, was Raum für Spezialanbieter lässt. Dieser Bereich erfordert eine sorgfältige Balance zwischen Kosten, Qualität, Geschwindigkeit und der Fähigkeit, später Produkte hinzuzufügen. Betreiber in kleineren Städten möchten möglicherweise dasselbe Leistungsniveau wie ein Flaggschiff-Standort, können aber nicht immer für eine vollständig angepasste Lösung zahlen. Lieferanten, die ein klares Paket für Schreibtische, Stühle, Stauraum, Akustikprodukte und Kollaborationszonen bereitstellen können, haben möglicherweise einen Vorteil in diesem Teil des Marktes für Möbel in Co-Working-Spaces.
Regionale Unternehmen konkurrieren durch lokale Fertigung, Preisgestaltung und ein besseres Verständnis der Anforderungen inländischer Käufer. Godrej Interio meldete 4.000 Crore INR, entsprechend 480 Millionen USD, im Umsatz des Geschäftsjahres 2026 und strebt ein Wachstum von 25 % im Geschäftsjahr 2027 an, zusammen mit Investitionen in digitale Infrastruktur, Omnichannel-Vertrieb und ergonomische Produkte. NARBUTAS plant neue Kollektionen im Jahr 2026 und hat eine Investitionsvereinbarung für eine zweite Fabrik in Litauen, wobei der vorläufige Bau im ersten Quartal 2027 erwartet wird. Fursys startete 2026 einen Büro-Abonnementservice, der Miete, Betrieb, Wartung, Rückholung und Recycling kombiniert. Diese Strategien zeigen, dass Servicebereitstellung, lokale Kapazität und wiederkehrende Umsatzmodelle im Markt für Möbel in Co-Working-Spaces genauso relevant werden wie Produktdesign.
Branchenführer im Bereich Möbel für Co-Working-Spaces
-
Steelcase Inc.
-
MillerKnoll, Inc.
-
Haworth Inc.
-
HNI Corporation
-
Okamura Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Nowy Styl und Kusch+Co bestätigen 20 Produktpremieren auf der ORGATEC 2026, darunter Akustiklösungen, Drehstühle, Polstermöbel und neue Stoffsortimente.
- Juni 2026: Herman Miller brachte einen aktualisierten Aeron-Stuhl mit neuen Farbvarianten, Nachhaltigkeitsverbesserungen und erweiterten Größenoptionen auf den Markt.
- Mai 2026: Knoll debütierte das Konzert-Privatbürosystem auf der Clerkenwell Design Week in London.
- Mai 2026: Fursys kündigte einen Büro-Abonnementservice an, der Miete, Betrieb, Wartung, Rückholung und Recycling integriert.


Globaler Berichtsumfang für den Markt für Möbel in Co-Working-Spaces
| Stühle | Mitarbeiterstühle |
| Besprechungsstühle | |
| Gaststühle | |
| Tische | Konferenztische |
| Schreibtische | |
| Sonstige Tische | |
| Stauraumeinheiten | Aktenschränke |
| Bücherregale und Regalsysteme | |
| Sofas und Polstermöbel | |
| Kabinen und Bürotrennwände | |
| Sonstige Büromöbel (Hocker, Empfangsbereichsmöbel und Zubehör) |
| Holz |
| Metall |
| Kunststoff |
| Sonstige Materialien (Glas, Stoff, Bambus und Sonstiges) |
| B2B und Direktvertrieb vom Hersteller | |
| B2C und Einzelhandelskanäle | Mehrmarken-Geschäfte |
| Einrichtungshäuser | |
| Verbrauchermärkte und Supermärkte | |
| Facheinzelhändler für Möbel | |
| Online | |
| Sonstige Vertriebskanäle (Kaufhäuser, Großhandelsclubs und unabhängige lokale Möbel- und Tischlergeschäfte oder Studios) |
| Feste Möbel |
| Mobile Möbel |
| Modulare und rekonfigurierbare Möbel |
| Flachpack- und Schnellmontagemöbel |
| Offene Co-Working-Spaces |
| Professionelle und unternehmensbezogene flexible Büros |
| Private Büros und Teamsuiten |
| Branchenspezifische Co-Working-Spaces |
| Hybride und dezentrale Arbeits-Hubs |
| Gemeinschafts-, Veranstaltungs- und Kreativräume |
| Individuelle Arbeitszonen |
| Kleine Kollaborationszonen, 2–4 Personen |
| Mittlere Kollaborationszonen, 5–8 Personen |
| Große Kollaborationszonen, mehr als 8 Personen |
| Ruhige, gesprächsorientierte und soziale Zonen |
| Auf Großunternehmen ausgerichtete Betreiber |
| Kleine und mittelgroße Betreiber |
| Start-up- und Inkubator-Betreiber |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen) | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Stühle | Mitarbeiterstühle |
| Besprechungsstühle | ||
| Gaststühle | ||
| Tische | Konferenztische | |
| Schreibtische | ||
| Sonstige Tische | ||
| Stauraumeinheiten | Aktenschränke | |
| Bücherregale und Regalsysteme | ||
| Sofas und Polstermöbel | ||
| Kabinen und Bürotrennwände | ||
| Sonstige Büromöbel (Hocker, Empfangsbereichsmöbel und Zubehör) | ||
| Nach Material | Holz | |
| Metall | ||
| Kunststoff | ||
| Sonstige Materialien (Glas, Stoff, Bambus und Sonstiges) | ||
| Nach Vertriebskanal | B2B und Direktvertrieb vom Hersteller | |
| B2C und Einzelhandelskanäle | Mehrmarken-Geschäfte | |
| Einrichtungshäuser | ||
| Verbrauchermärkte und Supermärkte | ||
| Facheinzelhändler für Möbel | ||
| Online | ||
| Sonstige Vertriebskanäle (Kaufhäuser, Großhandelsclubs und unabhängige lokale Möbel- und Tischlergeschäfte oder Studios) | ||
| Nach Mobilität und Konfiguration | Feste Möbel | |
| Mobile Möbel | ||
| Modulare und rekonfigurierbare Möbel | ||
| Flachpack- und Schnellmontagemöbel | ||
| Nach Raumtyp | Offene Co-Working-Spaces | |
| Professionelle und unternehmensbezogene flexible Büros | ||
| Private Büros und Teamsuiten | ||
| Branchenspezifische Co-Working-Spaces | ||
| Hybride und dezentrale Arbeits-Hubs | ||
| Gemeinschafts-, Veranstaltungs- und Kreativräume | ||
| Nach Kapazität und Nutzungszone | Individuelle Arbeitszonen | |
| Kleine Kollaborationszonen, 2–4 Personen | ||
| Mittlere Kollaborationszonen, 5–8 Personen | ||
| Große Kollaborationszonen, mehr als 8 Personen | ||
| Ruhige, gesprächsorientierte und soziale Zonen | ||
| Nach Endnutzer | Auf Großunternehmen ausgerichtete Betreiber | |
| Kleine und mittelgroße Betreiber | ||
| Start-up- und Inkubator-Betreiber | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen) | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Möbeln für Co-Working-Spaces an?
Hybrides Arbeiten, Eröffnungen flexibler Arbeitsbereiche, regelmäßige Ausstattungserneuerungen und die Nachfrage nach akustischen Sichtschutzprodukten unterstützen die Nachfrage.
Wie hoch ist die prognostizierte Wachstumsrate bis 2031?
Der Sektor wird voraussichtlich mit einer CAGR von 8,1 % von 2026 bis 2031 wachsen und 10,3 Milliarden USD erreichen.
Welche Produktkategorie wächst am schnellsten?
Kabinen und Bürotrennwände werden bis 2031 voraussichtlich mit einer CAGR von 9,4 % wachsen, da Betreiber mehr Umgebungen für konzentriertes Arbeiten und private Gespräche hinzufügen.
Warum sind modulare Möbel für Co-Working-Betreiber wichtig?
Modulare und rekonfigurierbare Möbel hielten im Jahr 2025 einen Umsatzanteil von 43,1 % und ermöglichen es Betreibern, Grundrisse anzupassen, wenn sich Anwesenheit und Raumnutzung ändern.
Welche Region führt die globale Nachfrage an?
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Umsatzanteil von 36,8 % und wird bis 2031 voraussichtlich mit einer CAGR von 9,6 % wachsen.
Wie beeinflussen kleinere Betreiber die Lieferantenchancen?
Kleine und mittelgroße Betreiber werden bis 2031 voraussichtlich mit einer CAGR von 8,8 % wachsen, was die Nachfrage nach skalierbaren Produkten, schnellerer Lieferung und flexibler Beschaffung erhöht.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
