
Tamaño y Participación del Mercado de Mobiliario para Espacios de Coworking
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
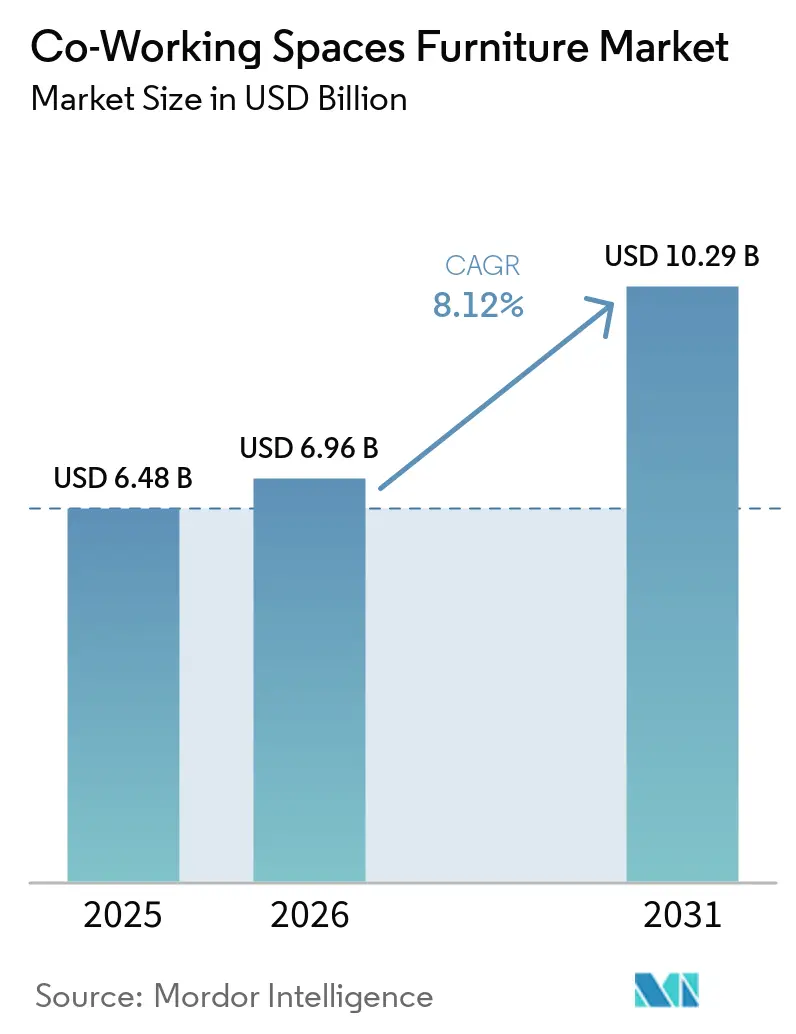
| Tamaño del Mercado (2026) | 6.96 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.29 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
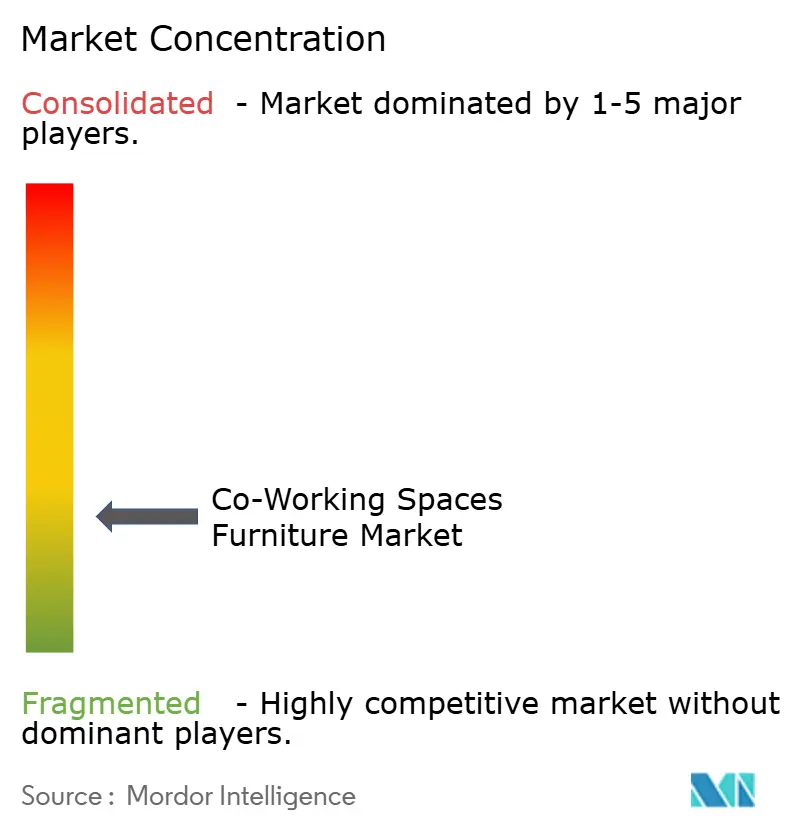
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mobiliario para Espacios de Coworking por Mordor Intelligence
Se proyecta que el tamaño del mercado de mobiliario para espacios de coworking se expanda desde 6,48 mil millones de USD en 2025 y 6,96 mil millones de USD en 2026 hasta 10,29 mil millones de USD en 2031, registrando una CAGR del 8,1% entre 2026 y 2031. La demanda en el mercado de mobiliario para espacios de coworking está vinculada a los equipamientos de operadores, las inversiones en centros empresariales y el uso más amplio de espacios de trabajo flexibles gestionados. El trabajo híbrido impulsa compras recurrentes de mobiliario porque los operadores necesitan distribuciones que puedan adaptarse a los cambios continuos en la asistencia y el uso por parte de los equipos. Las oficinas compartidas también ejercen mayor presión sobre los asientos, escritorios, almacenamiento y divisiones que las oficinas convencionales, lo que puede acortar los ciclos de reposición. Los proveedores están respondiendo con sistemas modulares, productos acústicos y modelos de servicio que permiten a los operadores cambiar las distribuciones sin reemplazar una instalación completa. El mercado de mobiliario para espacios de coworking depende, por tanto, tanto de la apertura de nuevos espacios de trabajo como de la necesidad de renovar las ubicaciones existentes.
Conclusiones Clave del Informe
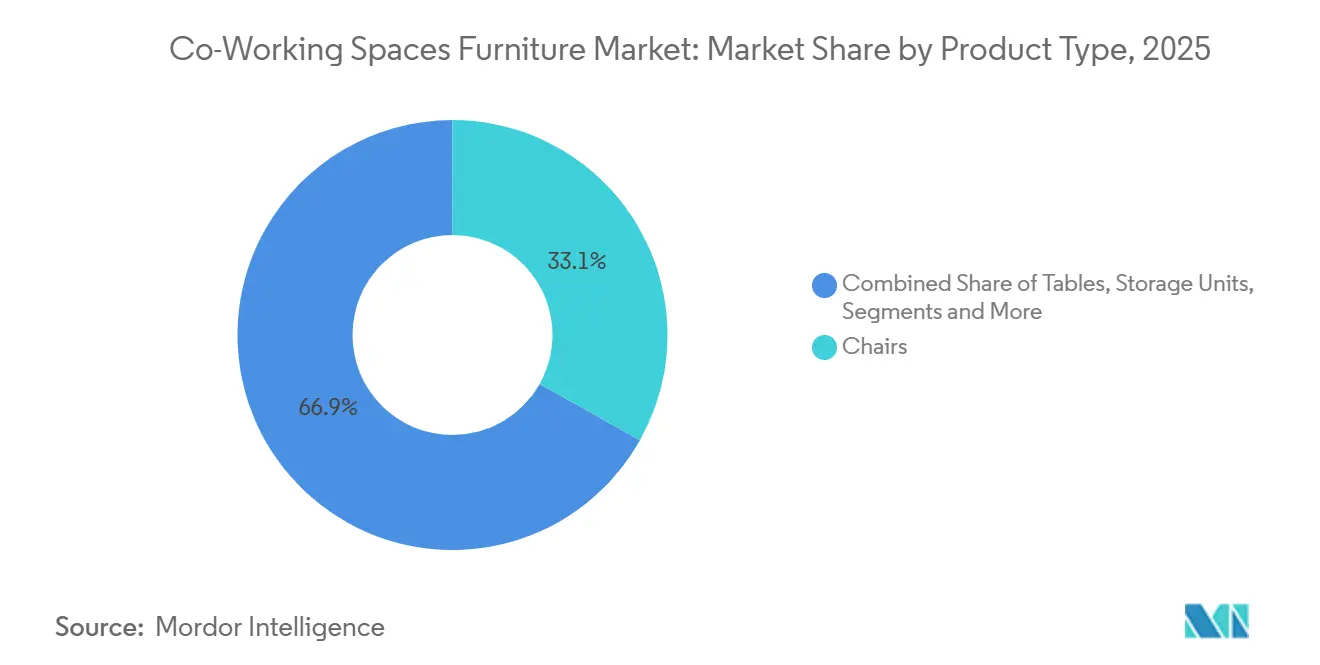
- Por tipo de producto, las Sillas representaron el 33,1% de la participación del mercado de mobiliario para espacios de coworking en 2025, mientras que se prevé que los Cabinas y Divisores de Oficina se expandan a una CAGR del 9,4% hasta 2031.
- Por material, el Metal representó el 38,1% de la participación del mercado de mobiliario para espacios de coworking en 2025, mientras que se proyecta que el Plástico se expanda a una CAGR del 9,1% hasta 2031.
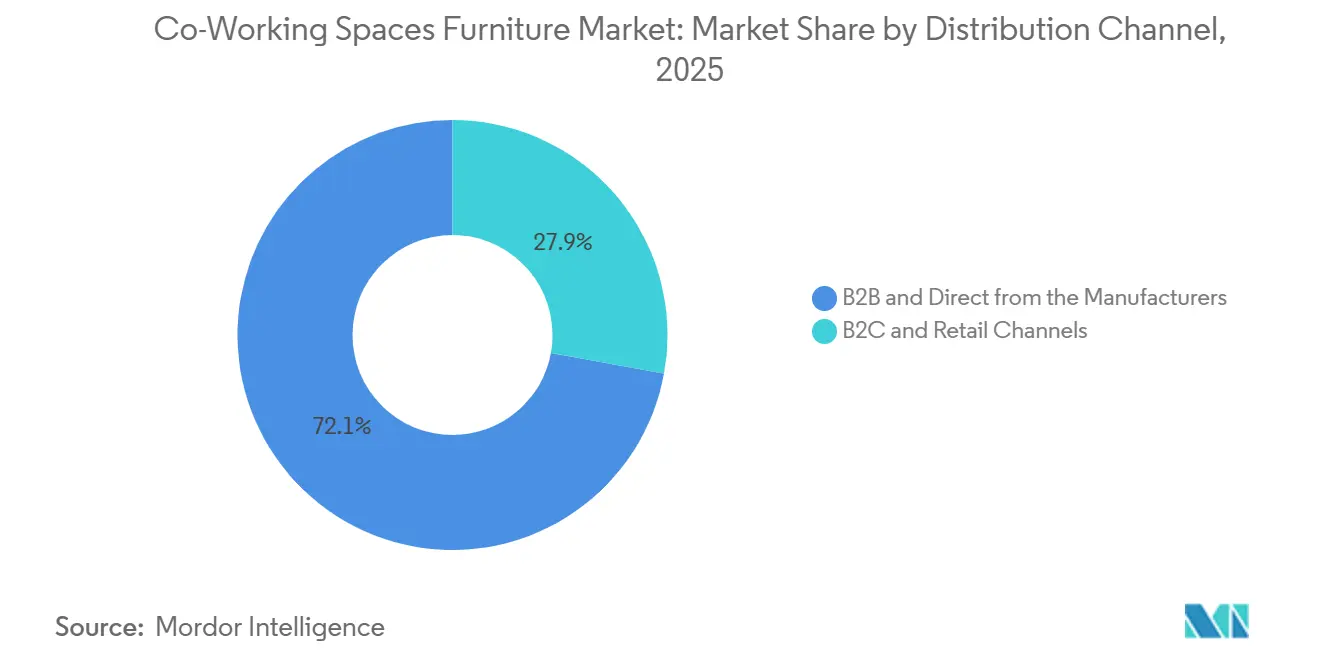
- Por canal de distribución, B2B y Directo representaron el 72,1% de los ingresos en 2025, mientras que se prevé que los Canales B2C y Minoristas se expandan a una CAGR del 9,6% hasta 2031.
- Por movilidad y configuración, el Mobiliario Modular y Reconfigurable representó el 43,1% de los ingresos en 2025 y se prevé que se expanda a una CAGR del 9,0% hasta 2031.
- Por tipo de espacio, los Espacios de Coworking Abiertos representaron el 32,6% de los ingresos en 2025, mientras que se prevé que los Centros de Trabajo Híbridos y Satelitales se expandan a una CAGR del 9,6% hasta 2031.
- Por capacidad y zona de uso, las Zonas de Trabajo Individual representaron el 44,6% de los ingresos en 2025, mientras que se prevé que las Zonas de Colaboración Pequeñas crezcan a una CAGR del 9,3% hasta 2031.
- Por usuario final, los Operadores Enfocados en Grandes Empresas representaron el 47,7% de los ingresos en 2025, mientras que se prevé que los Operadores Pequeños y Medianos crezcan a una CAGR del 8,8% hasta 2031.
- Por geografía, Asia-Pacífico representó el 36,8% de los ingresos en 2025 y se prevé que crezca a una CAGR del 9,6% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Mobiliario para Espacios de Coworking
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción del Trabajo Híbrido y Escritorios Flexibles | +2.5% | Global | Corto plazo (≤ 2 años) |
| Optimización del Costo Inmobiliario Mediante el Uso Compartido de Escritorios | +1.8% | América del Norte, Europa, núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de Privacidad Acústica y Zonas de Concentración | +1.2% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Reconfiguración Rápida y Ciclos de Equipamiento más Cortos | +1.0% | Global | Corto plazo (≤ 2 años) |
| Ergonomía, Bienestar y Experiencia Premium para los Miembros | +0.8% | América del Norte, Europa, Australia y Japón | Mediano plazo (2-4 años) |
| Mobiliario como Servicio y Adquisición por Costo de Uso | +0.7% | América del Norte y Europa, con primeras ganancias en India y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Formalización del Trabajo Híbrido Crea una Adquisición de Mobiliario Estable y Recurrente
El trabajo híbrido se ha convertido en una parte más definida de la planificación del lugar de trabajo, en lugar de ser una respuesta temporal a los cambios en los patrones laborales. Las organizaciones ahora establecen un número requerido de días en la oficina, lo que proporciona a los operadores patrones de asistencia más claros para la planificación del espacio. Esa previsibilidad respalda la inversión en asientos duraderos, escritorios, almacenamiento y configuraciones de reuniones en el mercado de mobiliario para espacios de coworking. También crea una razón para renovar las distribuciones cuando las instalaciones anteriores ya no se adaptan a la forma en que los miembros utilizan una ubicación. Framery declaró que las ventas de reposición podrían representar cerca de la mitad del volumen de unidades en los mercados principales de cabinas de oficina para 2030, lo que respalda la importancia de la demanda recurrente de productos acústicos [1]. Los operadores en el mercado de mobiliario para espacios de coworking que pueden actualizar las zonas de trabajo sin cerrar grandes partes de un sitio pueden proteger la ocupación y la experiencia de los miembros.
La Optimización del Costo Inmobiliario Canaliza Capital Hacia la Mejora del Mobiliario
El uso compartido de escritorios permite a los ocupantes utilizar menos espacio dedicado mientras mantienen el acceso a configuraciones de trabajo que se adaptan a las tareas individuales y grupales. El espacio conservado debe servir para más propósitos, lo que aumenta el valor de las mesas flexibles, los asientos móviles, el almacenamiento integrado y los productos de privacidad. Esto crea un vínculo práctico entre la optimización inmobiliaria y el gasto en mobiliario en el mercado de mobiliario para espacios de coworking. Los grandes operadores pueden estandarizar las especificaciones en varios sitios y utilizar compromisos de volumen para reducir los costos de adquisición. Echelon Workplaces declaró que su programa de suministro para WeWork abarcó más de 700.000 conjuntos de escritorio-silla-pedestal en 700 edificios en 30 países y generó ahorros superiores a los 100 millones de USD [2]. Los operadores más pequeños en el mercado de mobiliario para espacios de coworking pueden aplicar la misma lógica a escala limitada seleccionando sistemas adaptables en lugar de distribuciones fijas.
El Gasto en Privacidad Acústica Pasa de Opcional a Necesidad Operativa
Los lugares de trabajo compartidos necesitan espacios para llamadas privadas, trabajo concentrado y reuniones pequeñas, especialmente donde los asientos en planta abierta siguen siendo comunes. Gensler informó que el ruido y la disponibilidad de salas de reuniones seguían siendo problemas no resueltos en el lugar de trabajo, y 1 de cada 4 empleados encuestados utilizaba sus propias soluciones ergonómicas o de privacidad visual [3]. Esto respalda la demanda de cabinas, divisores, pantallas y productos de reunión cerrados en el mercado de mobiliario para espacios de coworking. Framery reportó 222,1 millones de EUR en ingresos para el ejercicio fiscal 2025, un incremento interanual del 37%, con los ingresos de su entidad en Asia-Pacífico aumentando un 91,8%. Los operadores pueden utilizar productos acústicos para mejorar la privacidad sin renunciar a los beneficios de densidad del espacio compartido. Las certificaciones ergonómicas y ambientales también pueden influir en la selección de productos del mercado de mobiliario para espacios de coworking cuando los inquilinos empresariales incluyen requisitos de salud, seguridad y sostenibilidad en sus acuerdos de espacio.
Los Ciclos de Equipamiento más Cortos Favorecen las Configuraciones Modulares y Preensambladas
Una apertura retrasada puede posponer los ingresos por membresía, por lo que los operadores de coworking valoran los productos que pueden instalarse y reconfigurarse rápidamente. Las estaciones de trabajo modulares, el almacenamiento compartido, los elementos de colaboración y los límites flexibles permiten que un sitio cambie su uso sin un rediseño completo. Esto hace que los productos de ensamblaje rápido sean relevantes para el mercado de mobiliario para espacios de coworking, incluso cuando el costo de compra inicial es más alto que el del mobiliario fijo básico. Los rangos de productos estandarizados también facilitan la gestión de implementaciones en múltiples ubicaciones. Echelon Workplaces describió su programa para WeWork como un modelo de suministro directo que respaldó una adquisición consistente en una gran cartera global. La misma necesidad operativa ayuda a explicar por qué los escritorios portátiles, los divisores y los productos de almacenamiento se especifican cada vez más juntos en lugar de como compras separadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital Inicial para Sistemas Premium | -1.5% | Global, con mayor exposición en Asia-Pacífico y África liderados por pymes | Corto plazo (≤ 2 años) |
| Complejidad de la Cadena de Suministro, Instalación y Servicio Posventa | -0.8% | Global, con mayor exposición en América del Sur y África | Mediano plazo (2-4 años) |
| El Uso Compartido de Alta Intensidad Acelera el Desgaste y las Reclamaciones de Garantía | -0.5% | Global | Mediano plazo (2-4 años) |
| Las Restricciones de Normativa contra Incendios, Accesibilidad, Evacuación y Acústica Limitan la Flexibilidad de Distribución | -0.4% | Mercados desarrollados, incluidos América del Norte, la UE y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Alto Capital Inicial Limita la Adopción de Sistemas Premium entre los Operadores más Pequeños
Los asientos premium, los escritorios de altura regulable, los paneles acústicos y los sistemas de almacenamiento pueden requerir un compromiso inicial significativo por parte de un operador. La estación de trabajo de grado contractual completamente especificada oscila entre 3.000 y 5.000 USD por posición. Esto puede limitar la adopción entre los operadores más pequeños, aunque se prevé que ese grupo crezca más rápido que el mercado de mobiliario para espacios de coworking en general. El mobiliario como servicio puede trasladar parte del costo del gasto de capital al gasto operativo, pero el acceso a los proveedores sigue siendo desigual entre regiones. El resultado es a menudo una diferencia entre las ubicaciones insignia y los centros más pequeños en cuanto a las especificaciones de mobiliario que pueden soportar. Los proveedores que ofrecen sistemas duraderos de nivel básico y condiciones de pago flexibles pueden estar mejor posicionados para atender a las ciudades secundarias y los mercados emergentes.
La Complejidad de la Cadena de Suministro y la Instalación Amplía los Plazos de Entrega y Aumenta el Riesgo de Entrega
Los operadores comienzan a generar ingresos cuando los miembros pueden utilizar un sitio, por lo que los retrasos en la entrega o la instalación conllevan un riesgo comercial directo. Los proyectos transfronterizos pueden requerir logística coordinada, verificaciones de cumplimiento local, mano de obra de instalación, piezas de repuesto y soporte de servicio. NARBUTAS informó que el aumento de los aranceles de los Estados Unidos y el debilitamiento de las condiciones en Alemania y Francia complicaron el cumplimiento y la fijación de precios en los principales mercados de exportación. Estas condiciones pueden hacer que un precio de compra bajo sea menos valioso si los productos son difíciles de instalar, reparar o reemplazar. Las garantías fragmentadas y los contratos de servicio añaden más trabajo para los operadores con varios proveedores de mobiliario. Esto es particularmente desafiante para las empresas más pequeñas que no cuentan con equipos de adquisición dedicados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Cabinas Acústicas Reconfiguran el Gasto Dominado por los Asientos
Las Sillas representaron una participación de ingresos del 33,1% en 2025, lo que refleja la necesidad básica de un asiento en cada estación de trabajo individual y configuración de reuniones. Las sillas para empleados, las sillas de reuniones y las sillas para visitantes siguen siendo el grupo de productos recurrentes más grande porque se utilizan en todo el espacio de trabajo. Las mesas siguen como un requisito fundamental para escritorios, salas de conferencias y configuraciones de colaboración. Las unidades de almacenamiento ayudan a los operadores a gestionar plantas densas y ofrecen a los miembros espacio práctico para documentos y artículos personales. Los sofás y los asientos blandos apoyan los entornos informales que se utilizan para reuniones cortas, descansos y actividades comunitarias. Otro mobiliario, incluidos los productos de recepción, los taburetes y los accesorios, ayuda a los operadores a crear una experiencia de llegada y hospitalidad consistente. Estos artículos pueden ser menos visibles en los totales de adquisición, pero determinan cómo un miembro o visitante percibe una ubicación. Una zona de recepción, un área de espera y un salón informal también deben funcionar con los escritorios y salas de reuniones circundantes. Los operadores, por tanto, seleccionan estos productos por la calidad del servicio, la coherencia visual y la necesidad de mantenerlos bajo uso público regular.
Se proyecta que las Cabinas y los Divisores de Oficina crezcan a una CAGR del 9,4% hasta 2031, convirtiéndolos en el tipo de producto de más rápido crecimiento en el mercado de mobiliario para espacios de coworking. La categoría combina cabinas telefónicas, módulos de reunión y divisores con revestimiento de tela que abordan las necesidades de privacidad en las oficinas compartidas. Framery informó que más de 27 millones de reuniones se celebraron en sus espacios de módulos inteligentes durante el ejercicio fiscal 2025. Ese uso respalda el cambio de las pantallas decorativas hacia productos con un papel funcional definido. Framery también declaró que todos sus productos cuentan con la certificación GREENGUARD Gold, lo que muestra cómo los estándares de calidad del aire interior y de materiales pueden influir en las decisiones de adquisición. Los proveedores que combinan rendimiento acústico con instalación rápida están posicionados para beneficiarse a medida que los operadores buscan privacidad sin dedicar más superficie a salas cerradas.


Por Material: La Durabilidad del Metal Ancla el Gasto Estructural Mientras el Plástico Gana Terreno en Sostenibilidad
El Metal capturó una participación de ingresos del 38,1% en 2025 porque satisface los requisitos estructurales de escritorios, marcos de asientos, almacenamiento y divisores. Los lugares de trabajo compartidos ejercen demandas repetidas sobre el mobiliario, lo que favorece los materiales que resisten la deformación y el daño superficial. El acero con recubrimiento en polvo se utiliza ampliamente donde se necesita resistencia a la corrosión y un acabado duradero. La Madera siguió siendo relevante en las áreas comunitarias y en los entornos orientados a la hospitalidad, donde la calidez visual y las opciones de acabado pueden importar tanto como el rendimiento estructural. El vidrio, la tela, el bambú y las mezclas compuestas sirven para especificaciones más especializadas y pueden respaldar requisitos de privacidad, identidad visual o acabado premium. La selección de materiales, por tanto, refleja tanto la intensidad de uso como el tipo de espacio que un operador intenta crear.
Se prevé que el Plástico crezca a una CAGR del 9,1% hasta 2031, respaldado por productos ligeros, formatos apilables y una gama más amplia de superficies con contenido reciclado y antimicrobianas. El fieltro de PET reciclado también puede utilizarse en pantallas acústicas y paneles de privacidad, lo que vincula las elecciones de materiales con la creciente necesidad de entornos de trabajo concentrado. La guía de materiales para espacios de trabajo de 2026 identificó el acero con recubrimiento en polvo, la madera de grado E1 y el fieltro de PET reciclado como materiales de estaciones de trabajo comerciales ampliamente utilizados [4]. Los operadores también consideran el formaldehído, los compuestos orgánicos volátiles y los criterios de sostenibilidad cuando atienden a inquilinos empresariales multinacionales. El plástico puede ayudar a reducir el esfuerzo necesario para mover o almacenar mobiliario, especialmente en espacios para eventos y salas de colaboración pequeñas. El material, por tanto, está ganando participación sin eliminar el papel central del metal en las estructuras de alto uso. Este equilibrio le da al mercado de mobiliario para espacios de coworking espacio tanto para marcos duraderos como para productos móviles más ligeros. La elección práctica a menudo difiere según la zona. Un banco de escritorios de alto uso puede requerir soporte metálico, mientras que una sala de reuniones o un espacio para eventos puede beneficiarse de piezas que el personal pueda apilar o mover. Los proveedores que hacen que estos materiales funcionen juntos pueden ofrecer soluciones más completas a los operadores.
Por Canal de Distribución: El Dominio del B2B Oculta una Capa Minorista en Rápido Crecimiento
B2B y Directo representaron el 72,1% de los ingresos en 2025, lo que le otorga a este canal la mayor participación del mercado de mobiliario para espacios de coworking. Los grandes contratos respaldan especificaciones estandarizadas, precios por volumen, gestión de cuentas dedicada y entrega programada en varios sitios. Los operadores empresariales y las cadenas de múltiples ubicaciones utilizan estos acuerdos para mantener una experiencia consistente para los miembros. El suministro directo es especialmente útil cuando un operador necesita los mismos escritorios, sillas, almacenamiento y productos de reunión en una cartera en crecimiento. Echelon Workplaces describió un programa de suministro de coworking a gran escala que operaba en 30 países, lo que ilustra por qué la adquisición directa puede adaptarse a carteras estandarizadas. El canal seguirá siendo importante donde los operadores necesiten continuidad de producto y soporte posventa confiable. Esto preserva el papel de las relaciones a largo plazo con los proveedores en el mercado de mobiliario para espacios de coworking.
Se prevé que los Canales B2C y Minoristas crezcan a una CAGR del 9,6% hasta 2031, a medida que los operadores boutique, los proveedores de subarrendamiento y los trabajadores híbridos realizan más compras fuera de las cadenas de suministro institucionales. Las plataformas en línea pueden dar a los compradores más pequeños acceso a una selección más amplia de mobiliario de grado contractual sin un gran departamento de adquisición. Las tiendas multimarca, los centros de hogar y los minoristas especializados atienden las compras de menor volumen, mientras que las tiendas locales de mobiliario y carpintería siguen siendo importantes donde se valoran la personalización y la proximidad. Este canal es relevante para estudios, centros satelitales y nuevos operadores que aún no han establecido relaciones a largo plazo con proveedores. También permite a los operadores realizar compras incrementales a medida que cambia la membresía, en lugar de comprometerse con un pedido a nivel de toda la cartera. La creciente capa minorista amplía el acceso al mercado de mobiliario para espacios de coworking, pero no reemplaza las ventajas de escala de los contratos directos.
Por Movilidad y Configuración: Los Sistemas Modulares Lideran a Medida que las Distribuciones Fijas Pierden Terreno
El Mobiliario Modular y Reconfigurable representó el 43,1% de los ingresos en 2025 y se prevé que crezca a una CAGR del 9,0% hasta 2031. Esta doble posición indica que los operadores valoran los sistemas que pueden adaptarse a los cambios en la asistencia, el tamaño de los grupos y las funciones de las salas. El mobiliario fijo sigue teniendo un papel en las suites privadas y las salas de equipo donde las distribuciones estables respaldan la confidencialidad y un entorno consistente. El mobiliario móvil ofrece a los operadores una forma de menor costo para ajustar las zonas de actividad para eventos, formación y trabajo informal. El Mobiliario Desmontable y de Ensamblaje Rápido complementa estos sistemas donde la capacidad de instalación local es limitada o el momento del lanzamiento es importante. La industria de mobiliario para espacios de coworking se está moviendo, por tanto, hacia configuraciones que protegen la vida útil de un sitio a medida que cambian los requisitos de los miembros.
Los sistemas modulares conectados pueden integrar escritorios, almacenamiento, elementos de colaboración y límites flexibles en un plan de distribución común. Esto reduce la necesidad de reemplazar mobiliario cuando un área abierta debe convertirse en una zona de equipo o de concentración. El tamaño del mercado de mobiliario para espacios de coworking para sistemas modulares está respaldado por el costo operativo de los equipamientos retrasados y el tiempo limitado disponible para completar una implementación. Gensler encontró que la capacidad de reorganizar el mobiliario de las salas de reuniones era uno de los factores de diseño asociados con lugares de trabajo efectivos para el aprendizaje y la colaboración. Los cambios rápidos también pueden ayudar a una ubicación a responder a los patrones de reserva a corto plazo sin grandes obras de construcción. Los proveedores que ofrecen adiciones compatibles en toda una gama de productos pueden crear más valor que los proveedores que venden artículos aislados.
Por Tipo de Espacio: Los Centros Satelitales Emergen como la Categoría de Inversión en Etapa de Crecimiento
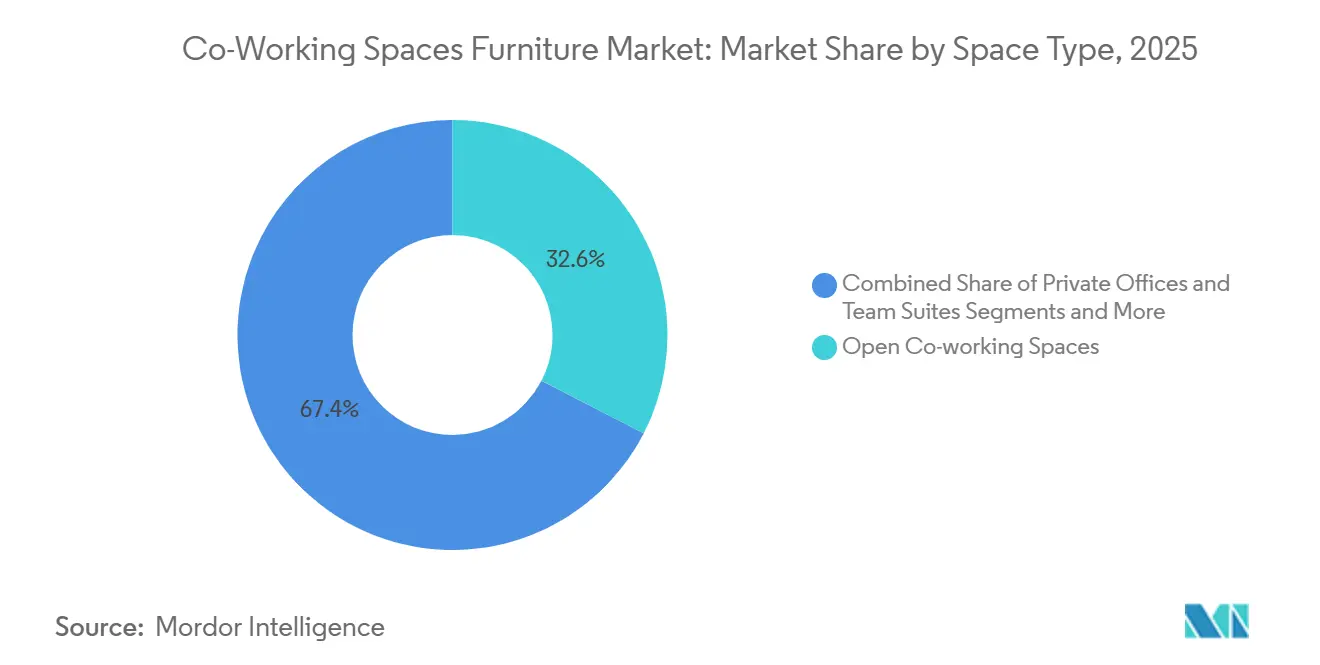
Los Espacios de Coworking Abiertos representaron el 32,6% de los ingresos en 2025, lo que refleja el uso continuo de escritorios compartidos, mesas comunes y plantas abiertas. Las Oficinas Flexibles Profesionales y Corporativas atienden a ocupantes empresariales que desean un entorno gestionado alineado con sus propios estándares de lugar de trabajo. Las Oficinas Privadas y Suites de Equipo necesitan configuraciones de mobiliario más definidas porque los usuarios requieren continuidad y confidencialidad. Los Espacios de Coworking Específicos por Industria necesitan distribuciones personalizadas para el trabajo de inquilinos especializados en tecnología, creatividad, derecho u otras áreas. Los Espacios Comunitarios, de Eventos y Creativos requieren productos móviles que puedan apoyar la programación, así como el uso diario del espacio de trabajo. En conjunto, estos entornos crean demanda de una combinación de soluciones de mobiliario de alta densidad, privadas y flexibles.
Se prevé que los Centros de Trabajo Híbridos y Satelitales crezcan a una CAGR del 9,6% hasta 2031, lo que los convierte en el tipo de espacio de más rápido crecimiento. Estas ubicaciones respaldan las estrategias inmobiliarias de tipo hub-and-spoke que acercan el espacio de trabajo a las zonas residenciales. Requieren mobiliario ergonómico, acústico y preparado para la tecnología de grado empresarial, pero a menudo se encuentran en espacios más pequeños que una oficina central. Esto puede llevar a ciclos de renovación más cortos porque el mobiliario debe soportar varias actividades en una planta de menor superficie. Los proveedores con gamas de productos escalables y capacidades de entrega directa pueden atender a estas ubicaciones más pequeñas de manera más eficiente. El crecimiento de los centros satelitales le da al mercado de mobiliario para espacios de coworking otra fuente de demanda recurrente más allá de los sitios en el distrito central de negocios.
Por Capacidad y Zona de Uso: Las Zonas Individuales Anclan los Ingresos Mientras los Formatos de Colaboración Pequeños Impulsan el Crecimiento
Las Zonas de Trabajo Individual representaron el 44,6% de los ingresos en 2025 porque el trabajo concentrado en escritorio representa una gran parte de la actividad en los entornos de coworking. Estas zonas necesitan sillas de trabajo, escritorios, soporte de iluminación, acceso a energía, almacenamiento y separación visual. Las Zonas Tranquilas, Conversacionales y Sociales añaden valor al proporcionar áreas informales para el trabajo en red y los descansos. Las Zonas de Colaboración Medianas para 5 a 8 personas y las Zonas de Colaboración Grandes para más de 8 personas atienden a equipos de proyecto y reuniones formales. Estos formatos más grandes pueden generar un mayor valor de reserva, pero se utilizan con menos frecuencia que los entornos de trabajo individual. Los operadores deben equilibrar los ingresos de los asientos de alta densidad con la necesidad de proporcionar suficiente espacio colaborativo para los miembros.
Se proyecta que las Zonas de Colaboración Pequeñas para 2 a 4 personas crezcan a una CAGR del 9,3% hasta 2031. Estos formatos se adaptan a las discusiones de equipos pequeños, el trabajo en parejas, las conversaciones rápidas con clientes y las videollamadas cortas. El tamaño promedio de los acuerdos en el sector de espacios de trabajo flexibles de India alcanzó los 53 puestos en 2025, lo que respalda una mayor necesidad de pequeños entornos grupales reservables. El mobiliario para estos espacios a menudo debe alternar entre llamadas privadas y trabajo cara a cara en el mismo día. Ese requisito respalda los asientos adaptables, la energía integrada, el tratamiento acústico y las mesas de fácil reconfiguración. También favorece los sistemas modulares sobre el mobiliario de conferencias fijo que no puede adaptarse fácilmente a diferentes actividades.
Por Usuario Final: La Escala Empresarial Ancla los Ingresos Mientras los Operadores del Mercado Medio Ganan Participación
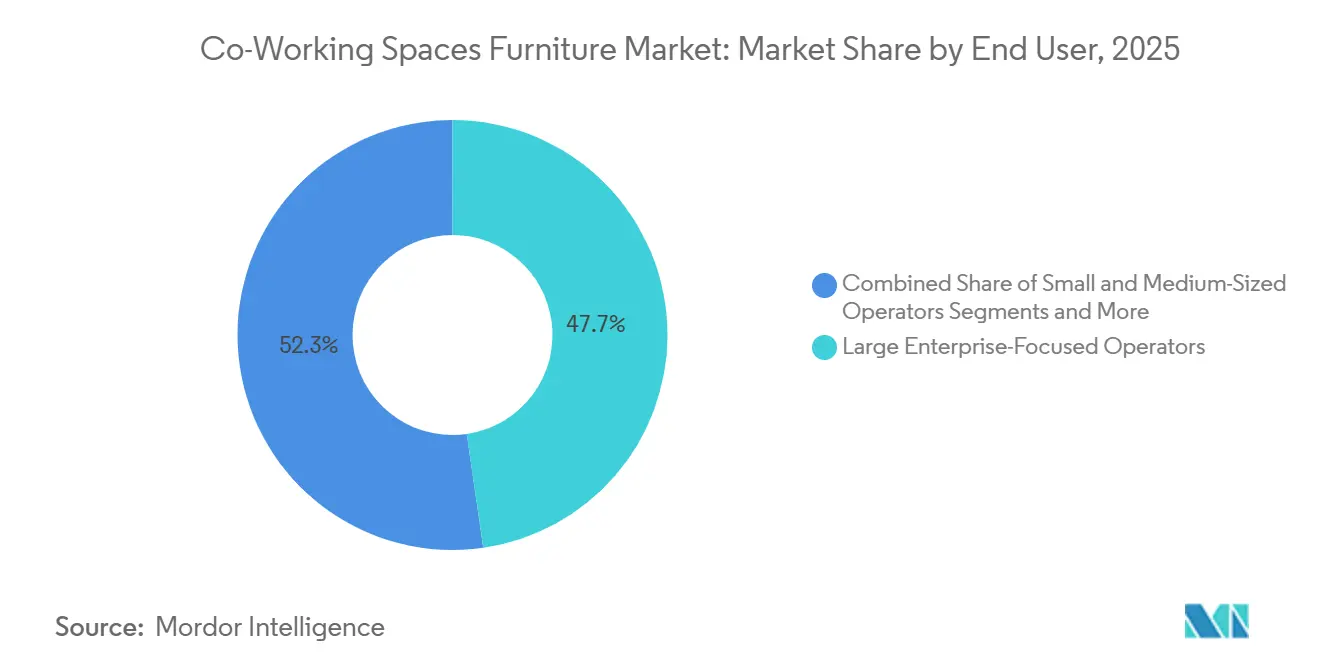
Los Operadores Enfocados en Grandes Empresas representaron el 47,7% de los ingresos en 2025, convirtiéndolos en el grupo de usuarios finales líder en el mercado de mobiliario para espacios de coworking. Estos operadores compran a escala de cartera, mantienen estándares de equipamiento de grado empresarial y atienden a inquilinos ancla que esperan una calidad consistente. Sus volúmenes de pedidos influyen en la planificación de producción de los principales fabricantes de mobiliario. También crean demanda de reposición cuando se renueva o amplía una gran cartera. Los Operadores de Startups e Incubadoras atienden a empresas en etapa inicial con opciones de mobiliario que enfatizan la durabilidad, el control de costos y la alta rotación. El contraste entre estos grupos de compradores ayuda a explicar por qué los proveedores ofrecen tanto sistemas premium como productos estandarizados más simples.
Se prevé que los Operadores Pequeños y Medianos crezcan a una CAGR del 8,8% hasta 2031. Las marcas de coworking boutique, los proveedores de oficinas gestionadas y los operadores de subarrendamiento están extendiendo los espacios de trabajo flexibles a ciudades secundarias y grupos de clientes más específicos. Sus compras pueden comenzar con volúmenes más bajos, pero pueden crecer a medida que las marcas añaden sitios y buscan entornos consistentes en todas las ubicaciones. Estos operadores también son más propensos a necesitar flexibilidad de pago, entregas más rápidas y sistemas que puedan trasladarse a un nuevo sitio. Los acuerdos directos con fabricantes pueden volverse más atractivos a medida que sus necesidades de adquisición se estandarizan más. Este grupo de compradores amplía la base de clientes para los proveedores que pueden ofrecer productos de grado contractual sin la complejidad de un gran acuerdo empresarial. El proceso de compra suele ser más práctico que formal, con operadores que buscan especificaciones claras, plazos de entrega confiables y productos que puedan añadirse posteriormente. Esto pone en valor la planificación simple de productos y el servicio local. También hace que el mobiliario duradero y adaptable sea relevante donde una nueva ubicación puede cambiar de tamaño o propósito poco después de su apertura.
Análisis Geográfico
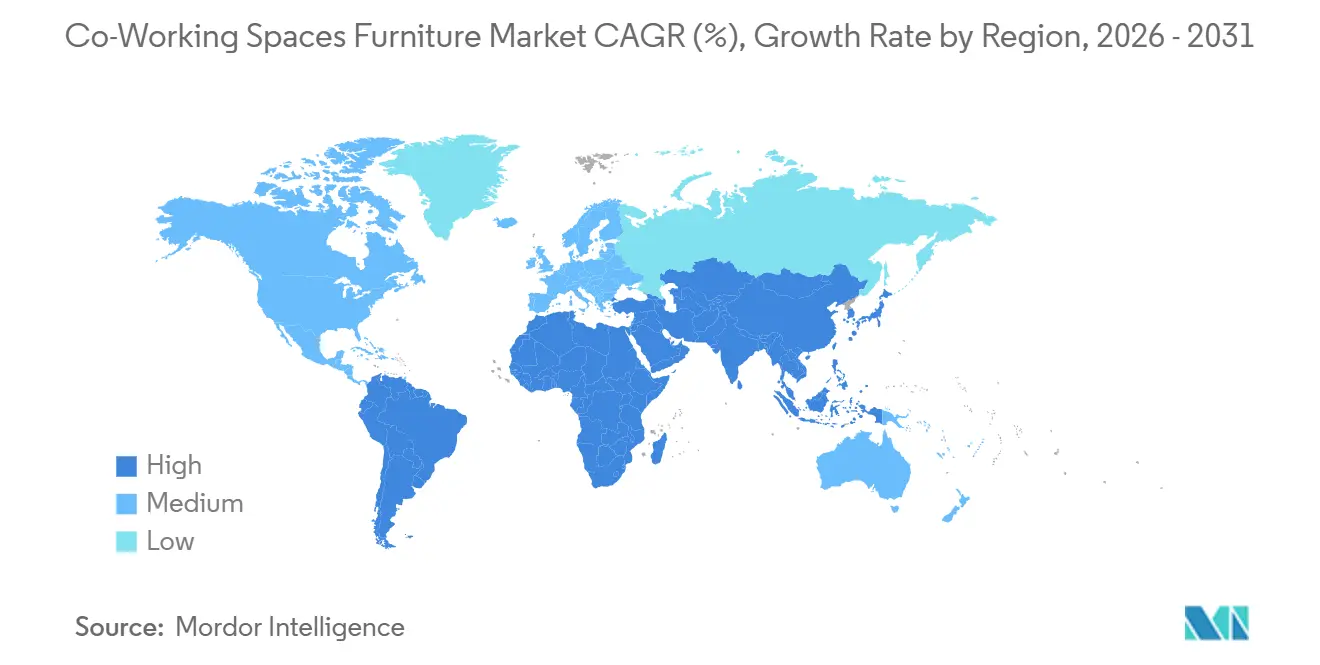
Asia-Pacífico representó una participación de ingresos del 36,8% en 2025 y se prevé que crezca a una CAGR del 9,6% hasta 2031. India es una fuente importante de demanda regional, ya que la capacidad de espacios de trabajo flexibles se ha expandido y los operadores han añadido nuevos sitios. El sector de espacios de trabajo flexibles de India superó los 100 millones de pies cuadrados en 2025. También se señala que los mayores requisitos empresariales han aumentado los tamaños promedio de los acuerdos, lo que puede incrementar la demanda de pedidos de mobiliario de múltiples unidades. China respalda la base regional a través de clústeres de innovación y el desarrollo de parques científicos suburbanos. Japón, Australia, Corea del Sur, Singapur, Vietnam y otros mercados del Sudeste Asiático añaden una combinación de demanda madura y en desarrollo.
Fursys identificó Vietnam como una ubicación prioritaria de producción y ventas durante 2025, lo que indica la importancia del Sudeste Asiático para los proveedores regionales de mobiliario. La empresa también abrió una sala de exposición B2B en Seúl en 2026 para permitir a los compradores corporativos experimentar distribuciones completas de lugares de trabajo antes de realizar pedidos. América del Norte sigue siendo importante para los contratos empresariales y los proyectos de reconfiguración de lugares de trabajo, mientras que Europa cuenta con una base sustancial de espacios de trabajo flexibles. Los proveedores europeos están ampliando su presencia y carteras de productos para atender la demanda de ergonomía, productos acústicos y materiales sostenibles. Nowy Styl abrió su primera sala de exposición escandinava en Oslo en 2025, ampliando su presencia directa en la región nórdica. Sus lanzamientos planificados en ORGATEC 2026 incluyen soluciones acústicas, sillas giratorias, asientos blandos y nuevas opciones de materiales.
América del Sur, Oriente Medio y África, y Asia Occidental ofrecen oportunidades de crecimiento desde una base de ingresos más pequeña. La demanda en estas áreas está impulsada por la expansión de la actividad de coworking urbano, los marcos de zonas francas, la inversión en infraestructura y la adopción de estrategias de oficina más flexibles. La cobertura de entrega, instalación y servicio posventa puede ser más difícil de gestionar en algunos de estos mercados, lo que favorece a los proveedores con socios locales y capacidad de servicio. Rusia tiene una clasificación de crecimiento más baja debido a las restricciones macroeconómicas y geopolíticas sobre las nuevas aperturas y la inversión en mobiliario. Oceanía proporciona una base más estable centrada en el ecosistema de espacios de trabajo flexibles consolidado de Australia. En todo el mercado de mobiliario para espacios de coworking, la fabricación local y las redes de distribuidores siguen siendo importantes porque los operadores necesitan productos que cumplan con los requisitos locales y puedan recibir soporte después de la instalación. El suministro local puede reducir las dificultades creadas por el envío, la programación de la instalación y el acceso a piezas de repuesto. También puede respaldar especificaciones que se adapten al clima local, las prácticas de construcción y las preferencias del lugar de trabajo. Estos factores importan cuando un operador está abriendo en varias ciudades con diferentes condiciones de servicio. La oportunidad no se limita a vender mobiliario en el lanzamiento, ya que el mantenimiento continuo y los cambios de distribución posteriores pueden proporcionar trabajo adicional al proveedor.

Panorama Competitivo
El mercado de mobiliario para espacios de coworking incluye marcas globales de mobiliario contractual, fabricantes regionales, especialistas en productos acústicos y proveedores de mobiliario como servicio. La competencia se centra en la gama de diseño, la cobertura de distribuidores, las credenciales de materiales, los plazos de entrega y la capacidad de atender a operadores grandes y pequeños. MillerKnoll lanzó Knoll Dividends Skyline en enero de 2026 como un sistema de lugar de trabajo que combina estaciones de trabajo, pantallas, elementos de salón y compartimentos. En mayo de 2026, la empresa introdujo el sistema de oficina privada Konzert a través de distribuidores certificados. Herman Miller también actualizó la silla Aeron en junio de 2026 con nuevos colores, tallas ampliadas y cambios de sostenibilidad. Estos movimientos muestran cómo los principales proveedores están adaptando los productos principales para entornos de trabajo más flexibles e inclusivos. También muestran cómo el desarrollo de productos está orientado cada vez más a varios tipos de espacio dentro de la misma propiedad. Un área de escritorios abierta, una sala cerrada, un entorno de trabajo tranquilo y un salón social pueden requerir productos diferentes, pero los compradores a menudo prefieren una gama coordinada. Una cartera amplia puede, por tanto, ayudar a un proveedor a desempeñar un papel más importante en un proyecto mientras permite al operador mantener un estándar visual consistente.
HNI anunció la adquisición de Steelcase por 2,2 mil millones de USD en agosto de 2025. El acuerdo aumenta la escala de la gama de productos y la red de distribuidores de la empresa combinada para la adquisición empresarial. Haworth también ha construido una oferta premium a través de su cartera Haworth Lifestyle, que incluye marcas de diseño italiano y atiende proyectos de lugares de trabajo orientados a la hospitalidad. Framery compite a través de cabinas acústicas, una categoría que se ha vuelto más importante a medida que los operadores abordan el ruido y la privacidad. El crecimiento de ingresos de Framery en el ejercicio fiscal 2025 y su expansión en Asia-Pacífico apuntan a una fuerte demanda de productos de trabajo concentrado y reuniones. Ningún proveedor ha establecido una posición clara en kits de equipamiento estandarizados para centros satelitales más pequeños, lo que deja espacio para proveedores especializados. Esta área requiere un equilibrio cuidadoso entre costo, calidad, velocidad y la capacidad de añadir productos posteriormente. Los operadores en ciudades más pequeñas pueden querer el mismo nivel de rendimiento que un sitio insignia, pero no siempre pueden pagar por una solución completamente personalizada. Los proveedores que pueden ofrecer un paquete claro para escritorios, sillas, almacenamiento, productos acústicos y zonas de colaboración pueden tener una ventaja en esta parte del mercado de mobiliario para espacios de coworking.
Las empresas regionales compiten a través de la fabricación local, los precios y una comprensión más cercana de los requisitos de los compradores nacionales. Godrej Interio reportó 4.000 crore de INR, equivalente a 480 millones de USD, en ingresos para el ejercicio fiscal 2026 y apunta a un crecimiento del 25% en el ejercicio fiscal 2027, junto con inversiones en infraestructura digital, ventas omnicanal y productos ergonómicos. NARBUTAS planea nuevas colecciones en 2026 y tiene un acuerdo de inversión para una segunda fábrica en Lituania, con construcción preliminar prevista para el primer trimestre de 2027. Fursys lanzó un servicio de suscripción de oficina en 2026 que combina alquiler, operación, mantenimiento, recuperación y reciclaje. Estas estrategias muestran que la prestación de servicios, la capacidad local y los modelos de ingresos recurrentes se están volviendo tan relevantes como el diseño de productos en el mercado de mobiliario para espacios de coworking.
Líderes de la Industria de Mobiliario para Espacios de Coworking
-
Steelcase Inc.
-
MillerKnoll, Inc.
-
Haworth Inc.
-
HNI Corporation
-
Okamura Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Nowy Styl y Kusch+Co confirman 20 estrenos de productos en ORGATEC 2026, incluidas soluciones acústicas, sillas giratorias, asientos blandos y nuevas gamas de telas.
- Junio de 2026: Herman Miller lanzó una silla Aeron actualizada con nuevos colores, avances en sostenibilidad y opciones de tallas ampliadas.
- Mayo de 2026: Knoll presentó el sistema de oficina privada Konzert en la Semana de Diseño de Clerkenwell en Londres.
- Mayo de 2026: Fursys anunció un servicio de suscripción de oficina que integra alquiler, operación, mantenimiento, recuperación y reciclaje.


Alcance del Informe Global del Mercado de Mobiliario para Espacios de Coworking
| Sillas | Sillas para Empleados |
| Sillas de Reuniones | |
| Sillas para Visitantes | |
| Mesas | Mesas de Conferencias |
| Escritorios | |
| Otras Mesas | |
| Unidades de Almacenamiento | Archivadores |
| Librerías y Estanterías | |
| Sofás y Asientos Blandos | |
| Cabinas y Divisores de Oficina | |
| Otro Mobiliario de Oficina (Taburetes, Mobiliario para Área de Recepción y Accesorios) |
| Madera |
| Metal |
| Plástico |
| Otros Materiales (Vidrio, Tela, Bambú y Otros) |
| B2B y Directo de los Fabricantes | |
| Canales B2C y Minoristas | Tiendas Multimarca |
| Centros de Hogar | |
| Hipermercados y Supermercados | |
| Tiendas Especializadas en Mobiliario | |
| En Línea | |
| Otros Canales de Distribución (Grandes Almacenes, Clubes de Almacén y Tiendas Locales Independientes de Mobiliario y Carpintería o Estudios) |
| Mobiliario Fijo |
| Mobiliario Móvil |
| Mobiliario Modular y Reconfigurable |
| Mobiliario Desmontable y de Ensamblaje Rápido |
| Espacios de Coworking Abiertos |
| Oficinas Flexibles Profesionales y Corporativas |
| Oficinas Privadas y Suites de Equipo |
| Espacios de Coworking Específicos por Industria |
| Centros de Trabajo Híbridos y Satelitales |
| Espacios Comunitarios, de Eventos y Creativos |
| Zonas de Trabajo Individual |
| Zonas de Colaboración Pequeñas, 2-4 Personas |
| Zonas de Colaboración Medianas, 5-8 Personas |
| Zonas de Colaboración Grandes, Más de 8 Personas |
| Zonas Tranquilas, Conversacionales y Sociales |
| Operadores Enfocados en Grandes Empresas |
| Operadores Pequeños y Medianos |
| Operadores de Startups e Incubadoras |
| América del Norte | Canadá |
| Estados Unidos | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Sillas | Sillas para Empleados |
| Sillas de Reuniones | ||
| Sillas para Visitantes | ||
| Mesas | Mesas de Conferencias | |
| Escritorios | ||
| Otras Mesas | ||
| Unidades de Almacenamiento | Archivadores | |
| Librerías y Estanterías | ||
| Sofás y Asientos Blandos | ||
| Cabinas y Divisores de Oficina | ||
| Otro Mobiliario de Oficina (Taburetes, Mobiliario para Área de Recepción y Accesorios) | ||
| Por Material | Madera | |
| Metal | ||
| Plástico | ||
| Otros Materiales (Vidrio, Tela, Bambú y Otros) | ||
| Por Canal de Distribución | B2B y Directo de los Fabricantes | |
| Canales B2C y Minoristas | Tiendas Multimarca | |
| Centros de Hogar | ||
| Hipermercados y Supermercados | ||
| Tiendas Especializadas en Mobiliario | ||
| En Línea | ||
| Otros Canales de Distribución (Grandes Almacenes, Clubes de Almacén y Tiendas Locales Independientes de Mobiliario y Carpintería o Estudios) | ||
| Por Movilidad y Configuración | Mobiliario Fijo | |
| Mobiliario Móvil | ||
| Mobiliario Modular y Reconfigurable | ||
| Mobiliario Desmontable y de Ensamblaje Rápido | ||
| Por Tipo de Espacio | Espacios de Coworking Abiertos | |
| Oficinas Flexibles Profesionales y Corporativas | ||
| Oficinas Privadas y Suites de Equipo | ||
| Espacios de Coworking Específicos por Industria | ||
| Centros de Trabajo Híbridos y Satelitales | ||
| Espacios Comunitarios, de Eventos y Creativos | ||
| Por Capacidad y Zona de Uso | Zonas de Trabajo Individual | |
| Zonas de Colaboración Pequeñas, 2-4 Personas | ||
| Zonas de Colaboración Medianas, 5-8 Personas | ||
| Zonas de Colaboración Grandes, Más de 8 Personas | ||
| Zonas Tranquilas, Conversacionales y Sociales | ||
| Por Usuario Final | Operadores Enfocados en Grandes Empresas | |
| Operadores Pequeños y Medianos | ||
| Operadores de Startups e Incubadoras | ||
| Por Geografía | América del Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de mobiliario para espacios de coworking?
El trabajo híbrido, la apertura de nuevos espacios de trabajo flexibles, las renovaciones periódicas de equipamiento y la demanda de productos de privacidad acústica están respaldando la demanda.
¿Cuál es la tasa de crecimiento prevista hasta 2031?
Se prevé que el sector crezca a una CAGR del 8,1% de 2026 a 2031, alcanzando los 10,3 mil millones de USD.
¿Qué categoría de producto crece más rápido?
Se prevé que las Cabinas y los Divisores de Oficina crezcan a una CAGR del 9,4% hasta 2031, a medida que los operadores añaden más entornos para el trabajo concentrado y las llamadas privadas.
¿Por qué el mobiliario modular es importante para los operadores de coworking?
El Mobiliario Modular y Reconfigurable representó el 43,1% de los ingresos en 2025 y permite a los operadores adaptar las distribuciones a medida que cambian la asistencia y el uso de las salas.
¿Qué región lidera la demanda global?
Asia-Pacífico representó el 36,8% de los ingresos en 2025 y se prevé que se expanda a una CAGR del 9,6% hasta 2031.
¿Cómo afectan los operadores más pequeños a las oportunidades de los proveedores?
Se prevé que los Operadores Pequeños y Medianos crezcan a una CAGR del 8,8% hasta 2031, aumentando la demanda de productos escalables, entregas más rápidas y adquisición flexible.


 Sus datos están seguros y nunca se venden ni se comparten.
