
Tamanho e Participação do Mercado de Equipamentos para Processamento de Minerais do Canadá
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
| Tamanho do Mercado (2026) | 524.81 Milhões de dólares |
| Tamanho do Mercado (2031) | 697.69 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.86 % |
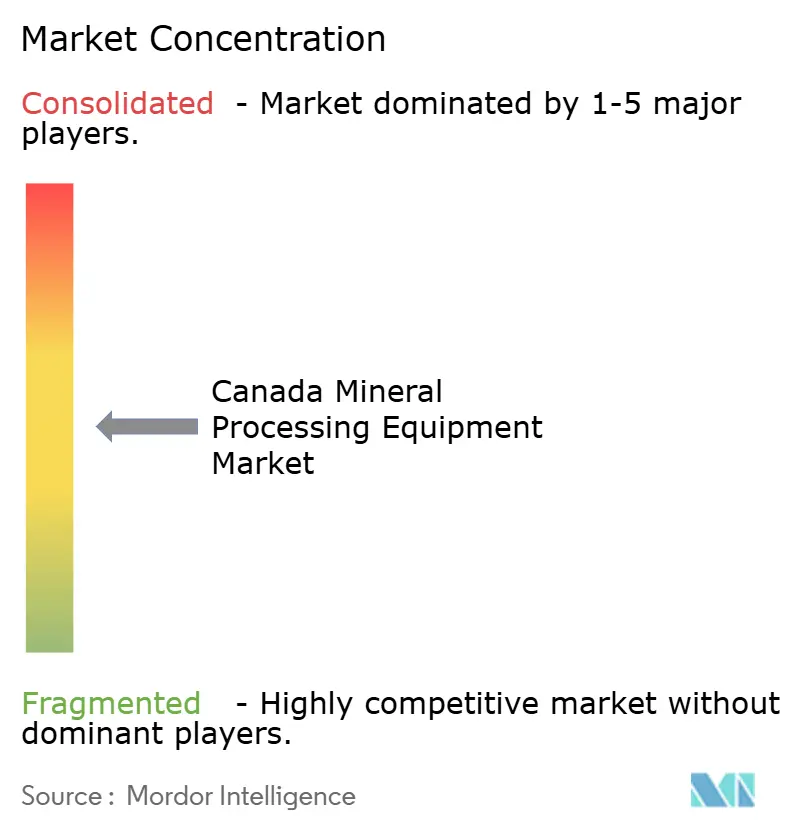
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Equipamentos para Processamento de Minerais do Canadá por Mordor Intelligence
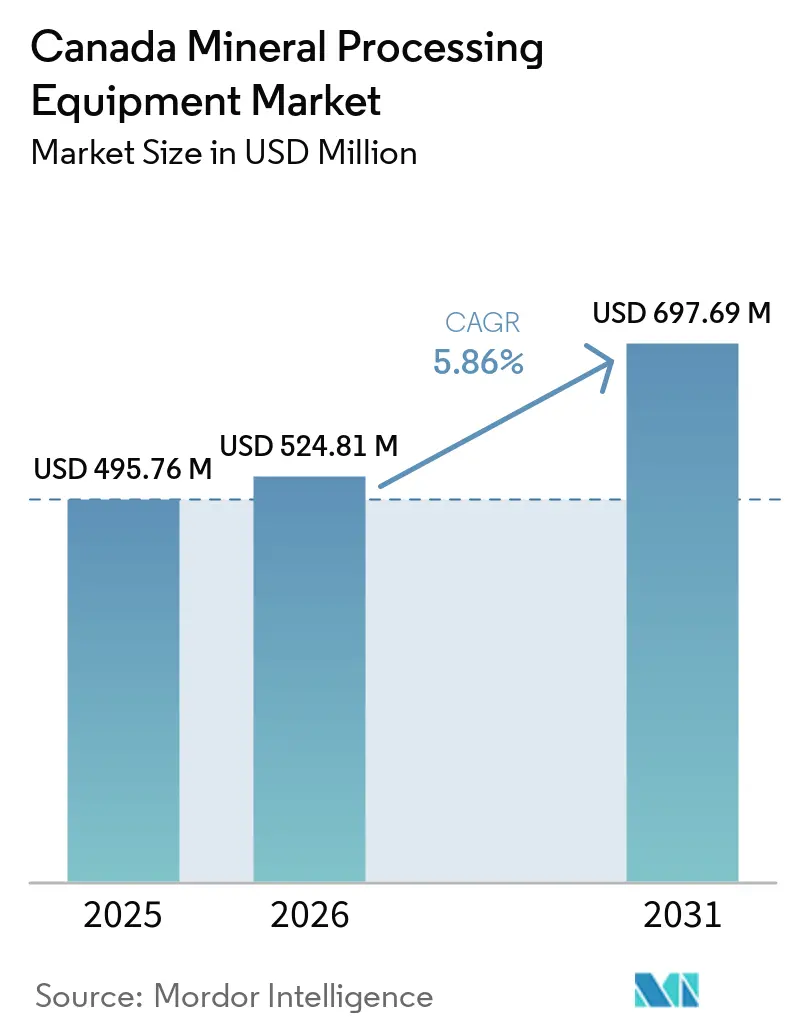
O mercado canadense de equipamentos para processamento mineral deve crescer de 495,76 milhões de USD em 2025 para 524,81 milhões de USD em 2026, atingindo 697,69 milhões de USD até 2031. Espera-se que o mercado registre um CAGR de 5,86% durante o período de previsão (2026–2031). Incentivos federais que favorecem projetos de minerais críticos, uma onda de automação voltada a compensar a escassez de mão de obra e o impulso à eletrificação por parte dos fabricantes de baterias mantêm coletivamente o mercado canadense de equipamentos para processamento mineral em uma trajetória estável de expansão. A demanda está se inclinando para britadores, moinhos e células de flotação ricos em sensores que se comunicam com plataformas em nuvem, uma mudança facilitada por programas de financiamento de fornecedores vinculados a créditos fiscais governamentais. Os fabricantes de equipamentos também estão adaptando camadas de cibersegurança reforçadas após violações publicamente relatadas que expuseram vulnerabilidades em sistemas de plantas conectadas. Ao mesmo tempo, os marcos de participação acionária indígena encurtam os ciclos de licenciamento para minas greenfield, direcionando capital incremental para linhas de processamento de lítio, níquel e cobre.
Principais Conclusões do Relatório
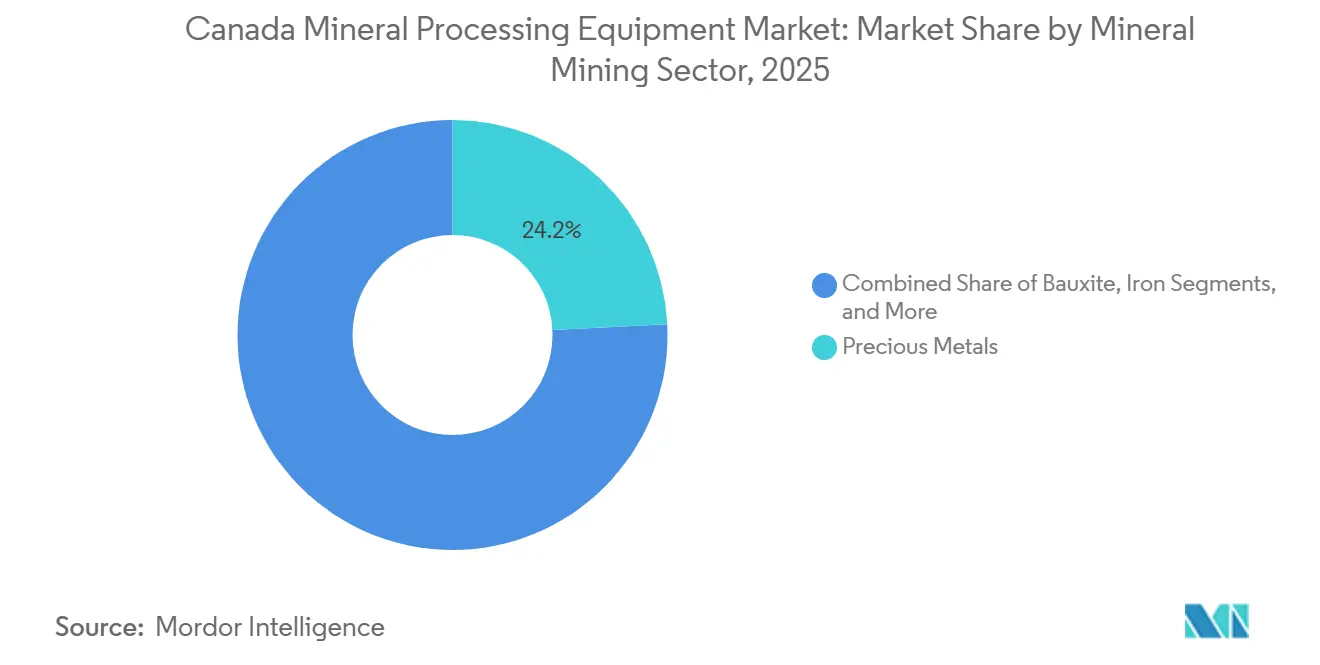
- No setor de mineração mineral, os metais preciosos lideraram com 24,16% da participação do mercado canadense de equipamentos para processamento mineral em 2025, enquanto o processamento de lítio deve crescer a um CAGR de 6,97% até 2031.
- Por tipo de equipamento, os britadores responderam por 21,83% do tamanho do mercado em 2025; os sistemas de controle de processos e automação representam o segmento de crescimento mais rápido, com um CAGR de 6,88% até 2031.
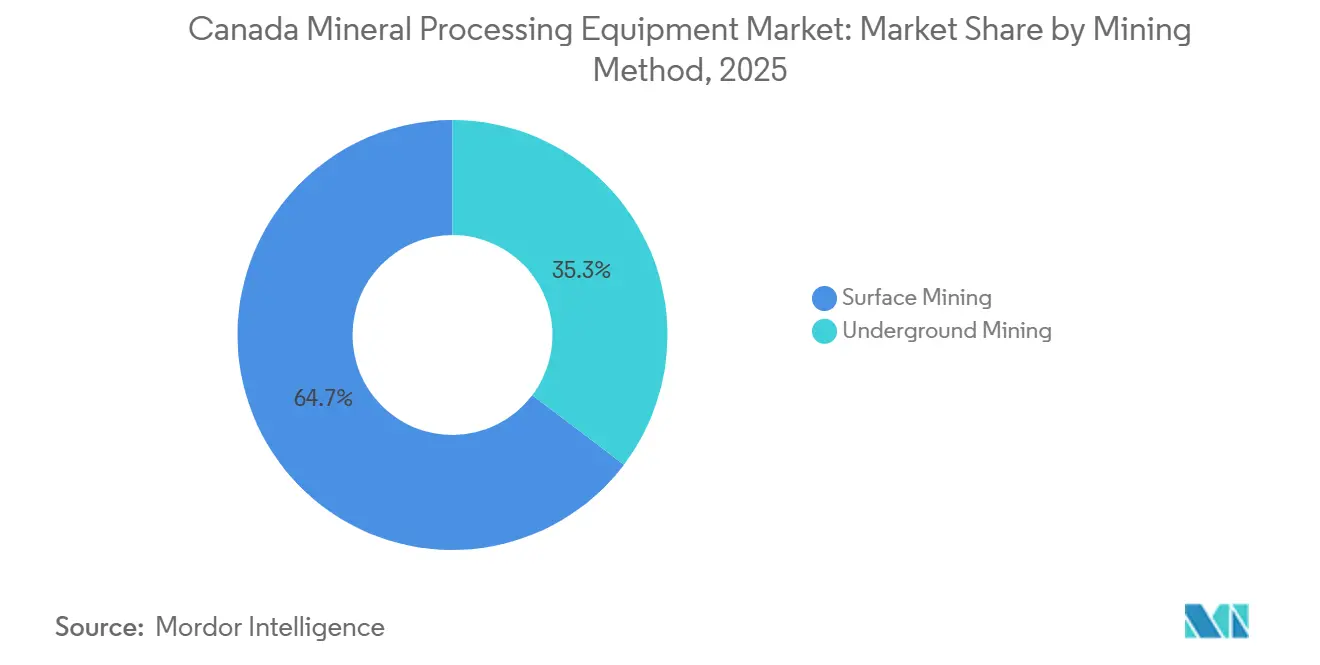
- Por método de mineração, as operações de superfície comandaram 64,72% da participação do mercado canadense de equipamentos para processamento mineral em 2025, mas os projetos subterrâneos devem crescer a um CAGR de 6,02% no mesmo horizonte.
- Por nível de automação, as plataformas semiautomatizadas responderam por 46,28% das remessas em 2025, enquanto os sistemas totalmente automatizados apresentaram o maior impulso, com um CAGR de 6,04% em direção a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Equipamentos para Processamento de Minerais do Canadá
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incentivos da Estratégia Federal de Minerais Críticos | +1.4% | Ontário, Quebec, Colúmbia Britânica, Saskatchewan | Médio prazo (2-4 anos) |
| Gigafábricas de Baterias para Veículos Elétricos | +1.3% | Ontário, Quebec | Médio prazo (2 a 4 anos) |
| Aumento da Demanda por Minerais Críticos | +1.1% | Ontário, Quebec, Colúmbia Britânica | Longo prazo (≥ 4 anos) |
| Automação e Digitalização | +0.9% | Ontário, Quebec, Colúmbia Britânica, Saskatchewan | Curto prazo (≤ 2 anos) |
| Marcos de Participação Acionária Indígena | +0.6% | Ontário, Quebec, Colúmbia Britânica, Saskatchewan, Manitoba | Médio prazo (2-4 anos) |
| Construção de Plantas-Piloto de Hidrometalurgia no Oeste do Canadá | +0.5% | Colúmbia Britânica, Saskatchewan | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos da Estratégia Federal de Minerais Críticos de 3,8 bilhões de CAD
As subvenções do Fundo de Infraestrutura para Minerais Críticos reduzem o limite de desembolso de capital que antes desencorajava exploradores juniores de encomendar grandes pacotes de equipamentos[1]"Fundo de Infraestrutura para Minerais Críticos – Financiamento por contribuição", Governo do Canadá, canada.ca. O coinvestimento soberano aumenta a capacidade de endividamento de ativos greenfield, permitindo que as aquisições prossigam antes da viabilidade plena. Créditos fiscais acumulados que cobrem desde a exploração até a fabricação de tecnologia limpa tornam as taxas internas de retorno ainda mais atrativas. Os fornecedores, em resposta, estruturam contratos de serviço baseados em resultados que alinham o pagamento à produção, permitindo que minas com balanços patrimoniais enxutos convertam custo de capital em custo operacional. O efeito líquido mantém o mercado canadense de equipamentos para processamento mineral em um ciclo de contratação ascendente de vários anos, mesmo quando os preços das commodities recuam brevemente.
Gigafábricas de Baterias para Veículos Elétricos Impulsionam o CAPEX de Processamento Intermediário
A matéria-prima de grau bateria exige janelas estreitas de impurezas, forçando os concentradores legados a modernizar circuitos de moagem mais finos e controles de flotação precisos. Os cronogramas de construção das gigafábricas comprimem as janelas de desenvolvimento das minas, gerando pedidos antecipados de britadores, moinhos e reatores que tradicionalmente aguardavam a viabilidade bancável. Os atrasos nos equipamentos, portanto, se estendem até o final da década, um amortecedor de visibilidade que incentiva os fornecedores a localizar depósitos de peças e ampliar os prazos de crédito. As linhas de processamento vinculadas à reciclagem de massa negra diversificam ainda mais a demanda, à medida que as cláusulas de economia circular se tornam padrão nos acordos de financiamento provinciais. As instalações das gigafábricas também forçam as regiões anfitriãs a ampliar a infraestrutura de energia, ferrovias e portos, um benefício indireto para os projetos de mineração que entram em construção no mesmo período.
Aumento da Demanda por Minerais Críticos para Baterias de Veículos Elétricos
Os produtores automotivos firmaram acordos de offtake de longo prazo, garantindo aos mineradores um fluxo de caixa previsível e incentivando-os a se comprometer com expansões de concentradores mais cedo no ciclo do projeto. O hidróxido de lítio, o sulfato de níquel e os intermediários de cobalto agora comandam estruturas de preços premium que valorizam a confiabilidade química em detrimento dos descontos spot. Os desenvolvedores especificam cada vez mais fluxogramas de baixo consumo de água e sem sulfato para passar nas avaliações ambientais na primeira tentativa, uma tendência que proporciona aos fornecedores de controle de processos uma receita valiosa de personalização. Os principais complexos de baterias em Ontário e Quebec também se comprometeram com a transparência do ciclo de vida[2]"O Canadá investe em projetos de inovação em baterias no Quebec", Governo do Canadá, canada.ca, pressionando as minas a comprovar a proveniência dos materiais por meio de sensores de rastreabilidade incorporados nas linhas de britagem, moagem e flotação. Em conjunto, esses fatores tecem um piso de demanda confiável que protege o mercado canadense de equipamentos para processamento mineral das oscilações típicas de expansão e retração.
Automação e Digitalização para Aliviar a Escassez de Mão de Obra Qualificada
Um abismo demográfico se aproxima à medida que os operadores veteranos se aposentam mais rapidamente do que o pipeline de treinamento preenche as vagas. Os gerentes de minas, portanto, passaram de projetos-piloto de automação incremental para estratégias de frota completa que integram perfuração autônoma, transporte e software de rastreamento de minério em uma sala de controle integrada. Os dados em tempo real permitem a manutenção preditiva, adiando grandes reconstruções e reduzindo o risco de falhas catastróficas nos moinhos. Os fornecedores de equipamentos agora incluem módulos de treinamento que capacitam as comunidades locais, cumprindo obrigações de licença social e evitando mão de obra contratada externamente. À medida que o diferencial de produtividade entre frotas automatizadas e manuais se amplia, os alocadores de capital veem as plataformas digitais como infraestrutura essencial de planta, e não como complementos opcionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços das Commodities | -0.8% | Ontário, Quebec, Colúmbia Britânica, Saskatchewan | Curto prazo (≤ 2 anos) |
| Precificação de Carbono e Limites de Emissões | -0.6% | Ontário, Quebec, Colúmbia Britânica, Alberta | Médio prazo (2-4 anos) |
| Longos Prazos de Avaliação de Impacto | -0.4% | Ontário, Quebec, Colúmbia Britânica, Saskatchewan | Médio prazo (2 a 4 anos) |
| Lacunas de Segurança Cibernética | -0.2% | Ontário, Quebec, Colúmbia Britânica | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços das Commodities e Alta Intensidade de Capital
As oscilações nas cotações de lítio e cobre forçam regularmente os diretores financeiros a pausar ou redimensionar os planos de expansão, reduzindo o mercado secundário de revestimentos de moinhos e bombas sobressalentes. Quando os metais caem abaixo dos preços de incentivo, os exploradores juniores têm dificuldade em fechar o financiamento de projetos, prolongando os prazos de entrega para novas construções de concentradores. Os altos custos iniciais de britadores, moinhos e células de flotação, aliados a longos períodos de retorno, amplificam a exposição às quedas de preços. Os fornecedores com modelos de arrendamento flexíveis baseados em resultados amenizam parcialmente essa restrição, mas os subscritores de crédito ainda exigem carteiras de hedge robustas antes de liberar os fundos. Até que as curvas de preços se estabilizem, os departamentos de compras se concentram em equipamentos modulares que escalam a produção de forma incremental, em vez de plantas de linha única de megatoneladas.
Precificação Federal de Carbono e Limites de Emissões
O aumento das taxas de carbono torna a perfuração ou o transporte movidos a diesel antieconômicos em várias bacias, empurrando os operadores em direção a frotas eletrificadas ou com assistência de trólebus que têm preços mais elevados. As minas localizadas longe de redes de alta tensão precisam orçar corredores de transmissão, uma despesa não essencial que compete com as atualizações de plantas. A incerteza regulatória em torno dos tetos de emissões mantém os estudos de engenharia em rascunho enquanto os proprietários aguardam os benchmarks finais. Os fornecedores respondem introduzindo sistemas de combustível duplo ou troca de baterias que oferecem flexibilidade de transição. No entanto, a precificação de carbono adiciona pressão sobre os custos operacionais, o que pode adiar gastos em melhorias opcionais, limitando o potencial de crescimento do mercado canadense de equipamentos para processamento mineral até que as tecnologias de baixo carbono amadureçam.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor de Mineração Mineral: O Lítio Avança Rapidamente Enquanto os Metais Preciosos Proporcionam Estabilidade
As operações de metais preciosos detinham 24,16% da participação do mercado canadense de equipamentos para processamento mineral em 2025, proporcionando um piso de receita confiável para os fornecedores. Os mineradores de ouro e prata, concentrados em Ontário e Quebec, preferem atualizações de equipamentos que desbloqueiam recuperação incremental em vez de substituições de plantas inteiras, um padrão que gera contratos de serviço do tipo anuidade. Seu throughput relativamente baixo permite a adoção antecipada de classificação de minério baseada em sensores e monitoramento de polpa em tempo real, tecnologias que têm preços premium, mas retorno rápido. Essas minas também são pioneiras em modelos de aquisição indígena que incorporam equipes de manutenção locais, um recurso que aumenta o tempo de atividade dos equipamentos ao alinhar os interesses econômicos.
O lítio está se expandindo a um CAGR de 6,97% até 2031, o ritmo mais rápido no mercado canadense de equipamentos para processamento mineral, impulsionado por compromissos de gigafábricas que criam um offtake doméstico cativo. Novos projetos de salmoura e rocha dura contornam as lagoas de evaporação em favor de reatores hidrometalúrgicos de extração direta, encurtando os prazos de geração de caixa. Essa revolução no fluxograma favorece reatores modulares, espessadores fechados e cristalizadores dimensionados para aumentos de capacidade em fases. Os fornecedores buscam vínculos no mercado secundário incorporando algoritmos proprietários de controle químico que ajustam a dosagem de reagentes em tempo real, fidelizando os clientes em licenças de plataforma de longo prazo. À medida que a cadeia de valor do lítio se localiza, os gerentes de compras atribuem maior peso à garantia de entrega, recompensando os OEMs que mantêm peças em estoque em Ontário e Quebec.


Por Tipo de Equipamento: Os Britadores Dominam a Base Instalada Enquanto os Conjuntos de Controle de Processos Lideram o Crescimento
Os britadores responderam por 21,83% do tamanho do mercado canadense de equipamentos para processamento mineral em 2025, refletindo a dependência histórica do país na mineração a céu aberto, onde o minério bruto requer redução rápida de tamanho em alta tonelagem. Os giratórios primários de planta fixa ficam ao lado de unidades de mandíbula móveis que acompanham as cavas satélites, garantindo alimentação contínua para os moinhos a jusante. Os fornecedores de peças de desgaste, portanto, garantem fluxos de receita recorrentes ancorados em cronogramas previsíveis de troca de revestimentos. As atualizações agora giram em torno de alívio hidráulico de sobrecarga e acionamentos de velocidade variável que equilibram o throughput com o consumo de energia, um atributo valorizado sob as regras de carbono cada vez mais rígidas.
Os sistemas de controle de processos e automação registram o crescimento mais rápido, com um CAGR de 6,88% até 2031, impulsionando o mercado canadense de equipamentos para processamento mineral em direção à produtividade definida por software. As plataformas conectadas à nuvem coletam sinais de vibração, temperatura e composição química, convertendo-os em ordens de trabalho despacháveis para as equipes de manutenção. As minas combinam esses sistemas com gêmeos digitais que simulam a variabilidade do minério, otimizando as configurações do circuito horas antes de uma escavadeira descarregar o próximo balde de material. Os OEMs incluem o reforço de cibersegurança como módulo padrão, dado o aumento nas violações de tecnologia operacional. O resultado é um ecossistema onde a análise de dados, e não o aço, sustenta a criação de novo valor.
Por Método de Mineração: Os Projetos de Superfície Ainda Dominam Enquanto a Mineração Subterrânea Ganha Impulso
As operações de superfície retiveram 64,72% da participação do mercado canadense de equipamentos para processamento mineral em 2025, refletindo as vastas minas a céu aberto de cobre, ouro e ferro espalhadas pela Colúmbia Britânica, Ontário e Quebec. Sua escala monumental exige transportadores de alta capacidade, recuperadores de pilhas e britadores primários capazes de absorver tamanhos de alimentação variáveis. O escrutínio ambiental, no entanto, pressiona os operadores a reduzir as pegadas de perturbação por meio de britagem e transporte dentro da cava, deslocando o transporte de caminhões a diesel para correias elétricas. Essa evolução eleva o papel dos sistemas de alto ângulo que reduzem drasticamente a poeira das estradas de transporte e o consumo de energia.
Os projetos subterrâneos, registrando um CAGR de 6,02% até 2031, capturam participação incremental à medida que corpos de minério mais profundos empurram os poços abaixo da cobertura de recife fóssil. Os carregadores autônomos operam em galerias confinadas onde as operações manuais enfrentam restrições tanto de segurança quanto de disponibilidade de mão de obra. As minas equipadas com redes de malha sem fio monitoram continuamente a qualidade do ar e a integridade dos repetidores, permitindo ventilação sob demanda que reduz as contas de energia. Como a intensidade de capital subterrâneo é maior por tonelada de minério, os proprietários preferem máquinas robustas e prontas para reconstrução em vez de frotas descartáveis, prolongando o gasto total no mercado secundário. Os contratantes de EPC empacotam sistemas de refúgio, drenagem e suporte de terreno junto com as linhas de processamento principais, simplificando os fluxos de trabalho de aquisição.
Por Nível de Automação: As Frotas Semiautomatizadas Fazem a Ponte em Direção à Autonomia Total
As máquinas semiautomatizadas detinham 46,28% da participação do mercado canadense de equipamentos para processamento mineral em 2025, oferecendo às minas uma rampa de acesso acessível às operações digitais sem o choque cultural de plantas sem tripulação. A perfuração por tele-controle remoto melhora a utilização em condições climáticas adversas, enquanto as plataformas de carregamento com assistência ao operador reduzem os tempos de ciclo, mas mantêm os motoristas em cabines de supervisão. Esse meio-termo permite que sindicatos e reguladores avaliem os dados de segurança antes de aprovar o transporte totalmente autônomo que remove o pessoal das cavas ativas.
Os sistemas totalmente autônomos, com previsão de crescimento a um CAGR de 6,04% até 2031, dependem de fusão de sensores e algoritmos de inteligência artificial que validam a detecção de obstáculos em tempo real. As minas que adotam tal frota reestruturarão o quadro de trabalho para se concentrar em analistas de dados e técnicos de software, em vez de operadores de equipamentos pesados. Essa mudança amplia o pipeline de talentos para incluir graduados de departamentos de ciência da computação, mitigando a crônica escassez de mão de obra. Os fornecedores estabelecem relacionamentos de serviço de longo prazo oferecendo centros de operações remotas que gerenciam vários locais a partir de um único painel, redefinindo ainda mais os limites do setor canadense de equipamentos para processamento mineral.
Análise Geográfica
Ontário e Quebec formam o coração industrial do mercado canadense de equipamentos para processamento mineral, graças à sua densa rede de depósitos de níquel, ouro e lítio emergente. Os corredores estabelecidos de fundição e refino simplificam a logística de concentrados, reduzindo o risco do projeto para novos entrantes. As subvenções provinciais para estradas que conectam concessões isoladas a cabeças de ferrovia melhoram o caso econômico para plantas de britagem modulares. As parcerias de participação acionária indígena também encontram terreno fértil aqui, criando centros de manutenção comunitários que aumentam o tempo de atividade dos equipamentos. A rede de alta tensão existente na região suporta britadores eletrificados e transporte com assistência de trólebus, alinhando os projetos de plantas com as futuras restrições de carbono.
A Colúmbia Britânica e Saskatchewan juntas ancoram a participação do Oeste do Canadá no mercado canadense de equipamentos para processamento mineral. No terreno montanhoso da Colúmbia Britânica, o transporte em inclinação acentuada e os rolos de moagem de alta pressão lidam com pórfiros complexos de cobre-ouro, minimizando as vibrações de detonação perto de ecossistemas sensíveis. Saskatchewan acrescenta uma camada de expertise em urânio e potassa, atraindo projetos-piloto de automação que testam carregadores elétricos a bateria em galerias controladas por radiação. As campanhas-piloto de hidrometalurgia em ambas as províncias fornecem dados valiosos que pré-selecionam fornecedores para futuras construções comerciais. As empresas de equipamentos respondem situando depósitos de serviço mais próximos dessas províncias, reduzindo drasticamente o tempo de resposta para o despacho de peças.
Alberta e Manitoba, embora contribuintes menores, exercem importância estratégica por acelerar estudos de caso de automação subterrânea. Os produtores de calcário e metais de base em Alberta são pioneiros em jumbos semiautônomos que um supervisor pode gerenciar a partir de um bunker seguro, reduzindo a contagem de turnos sem sacrificar a produção. Os poços polimetálicos profundos de Manitoba servem como campos de treinamento para carregadores elétricos a bateria que reduzem pela metade a demanda de ventilação, uma vantagem sob a precificação federal de carbono. Os fornecedores obtêm receita incremental no mercado secundário com a reforma de frotas a diesel em transportadores híbridos destinados a galerias secundárias. Coletivamente, essas províncias adicionam profundidade e resiliência ao mercado canadense de equipamentos para processamento mineral ao diversificar os fatores regionais de demanda.
Cenário Competitivo
Os fornecedores de primeiro nível, Metso Outotec, Sandvik, FLSmidth, Caterpillar e Sepro Mineral Systems, moldam um mercado canadense de equipamentos para processamento mineral moderadamente concentrado, mas nenhum player único domina todas as classes de equipamentos. Cada líder mitiga o risco de concentração forjando alianças com especialistas em software que fornecem monitoramento em nuvem e gêmeos digitais. Essa rede de parcerias transforma as vendas discretas de maquinário em modelos de assinatura de dados que agrupam análises, peças e solução remota de problemas. À medida que os contratos migram de valores globais para estruturas baseadas em resultados, a previsibilidade da receita melhora mesmo quando o capital inicial diminui.
Os desafiantes de médio porte exploram nichos abertos em classificação de minério baseada em sensores e reatores hidrometalúrgicos de lítio. Seus ciclos de P&D giram mais rápido do que os dos OEMs diversificados, permitindo rápida adaptação ao feedback dos clientes sobre controle de elementos traço ou consumo de reagentes. Os distribuidores de propriedade indígena fragmentam ainda mais o mercado secundário ao aproveitar as permissões de aquisição nas regras de financiamento federal. Esses distribuidores frequentemente co-marcam com fornecedores globais, fornecendo treinamento localizado que atende aos convênios de emprego comunitário e protegendo as licenças sociais.
Os integradores de segurança digital entram em campo à medida que as minas estendem Wi-Fi, LTE e 5G privado para frentes e câmaras. Violações recentes que paralisaram moinhos por dias prepararam os proprietários para alocar orçamentos de cibersegurança anteriormente ausentes do OPEX das plantas. Os fornecedores de equipamentos que incorporam controladores seguros por design ganham preferência sobre soluções retroadaptadas. Os incumbentes do mercado, portanto, aceleram as aquisições de empresas de segurança de nicho para fechar essa lacuna, consolidando mais uma camada de valor dentro do setor canadense de equipamentos para processamento mineral.
Líderes do Setor de Equipamentos para Processamento de Minerais do Canadá
-
Metso Outotec
-
Sandvik AB
-
FLSmidth A/S
-
Caterpillar Inc.
-
Sepro Mineral Systems
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Janeiro de 2025: A Metso apresentou seu analisador de granulometria RockSense na mina Blackwater, permitindo a otimização do moinho em tempo real que alimenta controles de moagem adaptativos.
- Outubro de 2025: A Metso lançou um nível de Serviços de Ciclo de Vida baseado em resultados para concentradores canadenses, prometendo compromissos de tempo de atividade a preço fixo vinculados à análise de sensores.
- Maio de 2025: O Canada Growth Fund comprometeu 111 milhões de USD com o projeto McIlvenna Bay da Foran Mining, acelerando as aquisições de equipamentos de planta.
- Março de 2025: A Metso apresentou um processo de lixiviação de concentrado de sulfeto de cobre que oferece altas recuperações de cobre com menor impacto ambiental.


Escopo do Relatório do Mercado de Equipamentos para Processamento de Minerais do Canadá
O mercado canadense de equipamentos para processamento mineral é analisado nos segmentos de setor de mineração mineral, tipo de equipamento, método de mineração e nível de automação.
Por Setor de Mineração Mineral, o mercado é segmentado em Bauxita, Ferro, Lítio, Cobre, Níquel, Metais Preciosos e Outros. Por Tipo de Equipamento, o mercado é segmentado em Britadores, Moinhos de Moagem, Alimentadores e Transportadores, Perfuratrizes e Rompedores, Peneiras e Classificadores, Células de Flotação, Hidrociclones, Espessamento e Desaguamento, Controle de Processos e Outros. Por Método de Mineração, o mercado é segmentado em Mineração de Superfície e Mineração Subterrânea. Por Nível de Automação, o mercado é segmentado em Manual, Semiautônomo e Totalmente Autônomo.
As previsões de mercado são fornecidas em termos de Valor (USD) e Volume (Unidades).
| Bauxita |
| Ferro |
| Lítio |
| Cobre |
| Níquel |
| Metais Preciosos (Ouro, Prata, Metais do Grupo da Platina) |
| Outros |
| Britadores |
| Moinhos de Moagem |
| Alimentadores e Transportadores |
| Perfuratrizes e Rompedores |
| Peneiras e Classificadores |
| Células de Flotação |
| Hidrociclones e Bombas |
| Espessamento e Desidratação |
| Sistemas de Controle de Processos e Automação |
| Outros |
| Mineração a Céu Aberto |
| Mineração Subterrânea |
| Manual |
| Semiautomatizado |
| Totalmente Automatizado |
| Por Setor de Mineração de Minerais | Bauxita |
| Ferro | |
| Lítio | |
| Cobre | |
| Níquel | |
| Metais Preciosos (Ouro, Prata, Metais do Grupo da Platina) | |
| Outros | |
| Por Tipo de Equipamento | Britadores |
| Moinhos de Moagem | |
| Alimentadores e Transportadores | |
| Perfuratrizes e Rompedores | |
| Peneiras e Classificadores | |
| Células de Flotação | |
| Hidrociclones e Bombas | |
| Espessamento e Desidratação | |
| Sistemas de Controle de Processos e Automação | |
| Outros | |
| Por Método de Mineração | Mineração a Céu Aberto |
| Mineração Subterrânea | |
| Por Nível de Automação | Manual |
| Semiautomatizado | |
| Totalmente Automatizado |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado canadense de equipamentos para processamento mineral em 2026?
O mercado canadense de equipamentos para processamento mineral deve crescer de 495,76 milhões de USD em 2025 para 524,81 milhões de USD em 2026, atingindo 697,69 milhões de USD até 2031. Espera-se que o mercado registre um CAGR de 5,86% durante o período de previsão (2026–2031).
Qual categoria de equipamento apresenta o maior impulso de crescimento?
Os conjuntos de controle de processos e automação lideram o crescimento, expandindo-se a um CAGR de 6,88% à medida que os operadores priorizam o software de produtividade em detrimento de novo aço.
Por que os operadores estão implantando frotas autônomas e semiautônomas?
A automação ajuda a compensar uma iminente escassez de mão de obra qualificada e melhora a segurança, enquanto a análise de dados reduz o tempo de inatividade não planejado e prolonga a vida útil dos componentes.
Onde estão sendo desenvolvidos a maioria dos projetos de processamento de lítio?
Ontário e Quebec abrigam a maior parte dos centros emergentes de lítio, impulsionados por fluxogramas de extração direta que abastecem as plantas de células de bateria próximas.
Página atualizada pela última vez em:



