
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
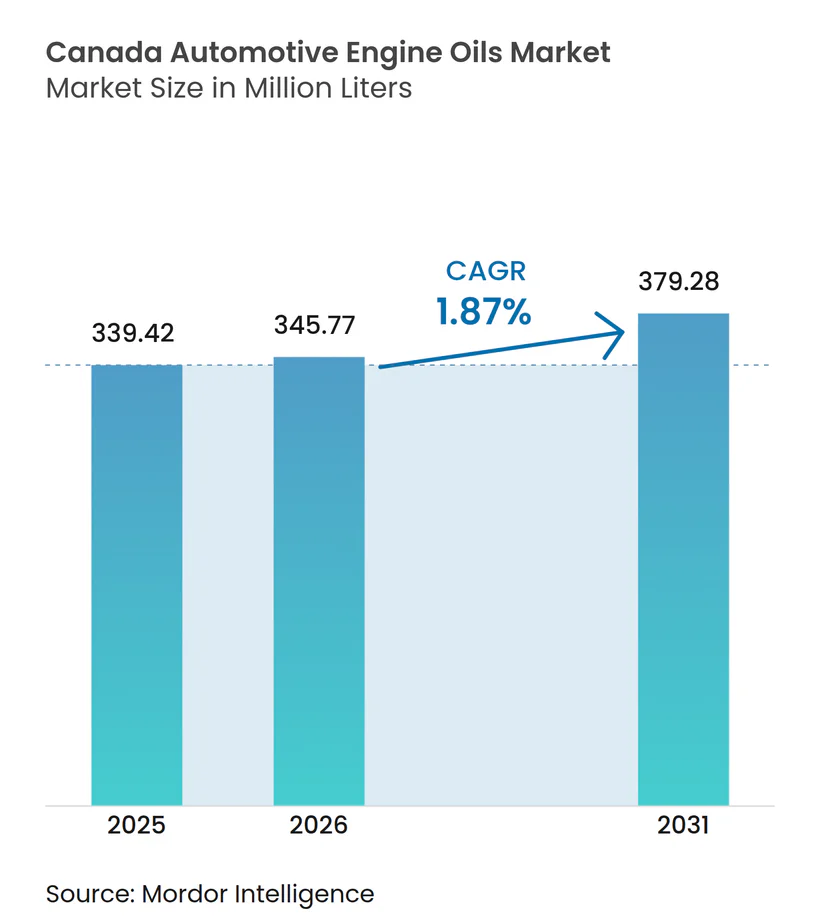
| Tamanho do mercado no ano base (2025) | 339.42 Milhões de litros |
| Volume do Mercado (2026) | 345.77 Milhões de litros |
| Volume do Mercado (2031) | 379.28 Milhões de litros |
| Taxa de crescimento (2026 - 2031) | 1.87 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
- África
- África do Sul
- Alemanha
- América do Norte
- América do Sul
- Arábia Saudita
- Argentina
- Ásia
- Brasil
- Bulgária
- Catar
- China
- Colômbia
- Coreia do Sul
- Egito
- Emirados Árabes Unidos
- Espanha
- Estados Unidos
- Europa
- Filipinas
- França
- Índia
- Indonésia
- Irã
- Itália
- Japão
- Malásia
- Marrocos
- México
- Nigéria
- Noruega
- Oriente Médio
- Polônia
- Reino Unido
- Rússia
- Singapura
- Tailândia
- Turquia
- Vietnã
Análise do Mercado de Óleos de Motor Automotivos do Canadá por Mordor Intelligence
Espera-se que o tamanho do Mercado de Óleos de Motor Automotivos do Canadá cresça de 339,42 milhões de litros em 2025 para 345,77 milhões de litros em 2026, com previsão de atingir 379,28 milhões de litros até 2031 a um CAGR de 1,87% no período 2026-2031. A crescente demanda por graus sintéticos de baixa viscosidade, a resiliência da atividade de veículos pesados e os requisitos de viscosidade impulsionados pelo clima sustentam a expansão gradual do mercado de óleos de motor automotivos do Canadá. Enquanto a eletrificação começa a reduzir o consumo de lubrificantes nos Estados Unidos e no México, o clima mais frio do Canadá, a maior idade média dos veículos e os extensos corredores de extração de recursos retardam o efeito de substituição. Os fornecedores multinacionais estão ampliando a capacidade de produção sintética para atender às Regulamentações de Combustíveis Limpos que favorecem as formulações 0W-20 e 5W-20. Ao mesmo tempo, o crescimento do comércio eletrônico impulsiona as frotas comerciais leves a operar em ciclos urbanos de partida e parada que elevam os níveis de estresse do óleo e aceleram a frequência de abastecimento, compensando parcialmente o volume perdido pela adoção de veículos elétricos de passeio. A dinâmica competitiva continua moldada por grandes empresas verticalmente integradas que aproveitam o acesso upstream ao petróleo bruto de Alberta, a presença de refinarias em Ontário e Quebec e uma ampla rede varejista nacional, sustentando alta visibilidade de marca e eficiências de escala.
Principais Conclusões do Relatório
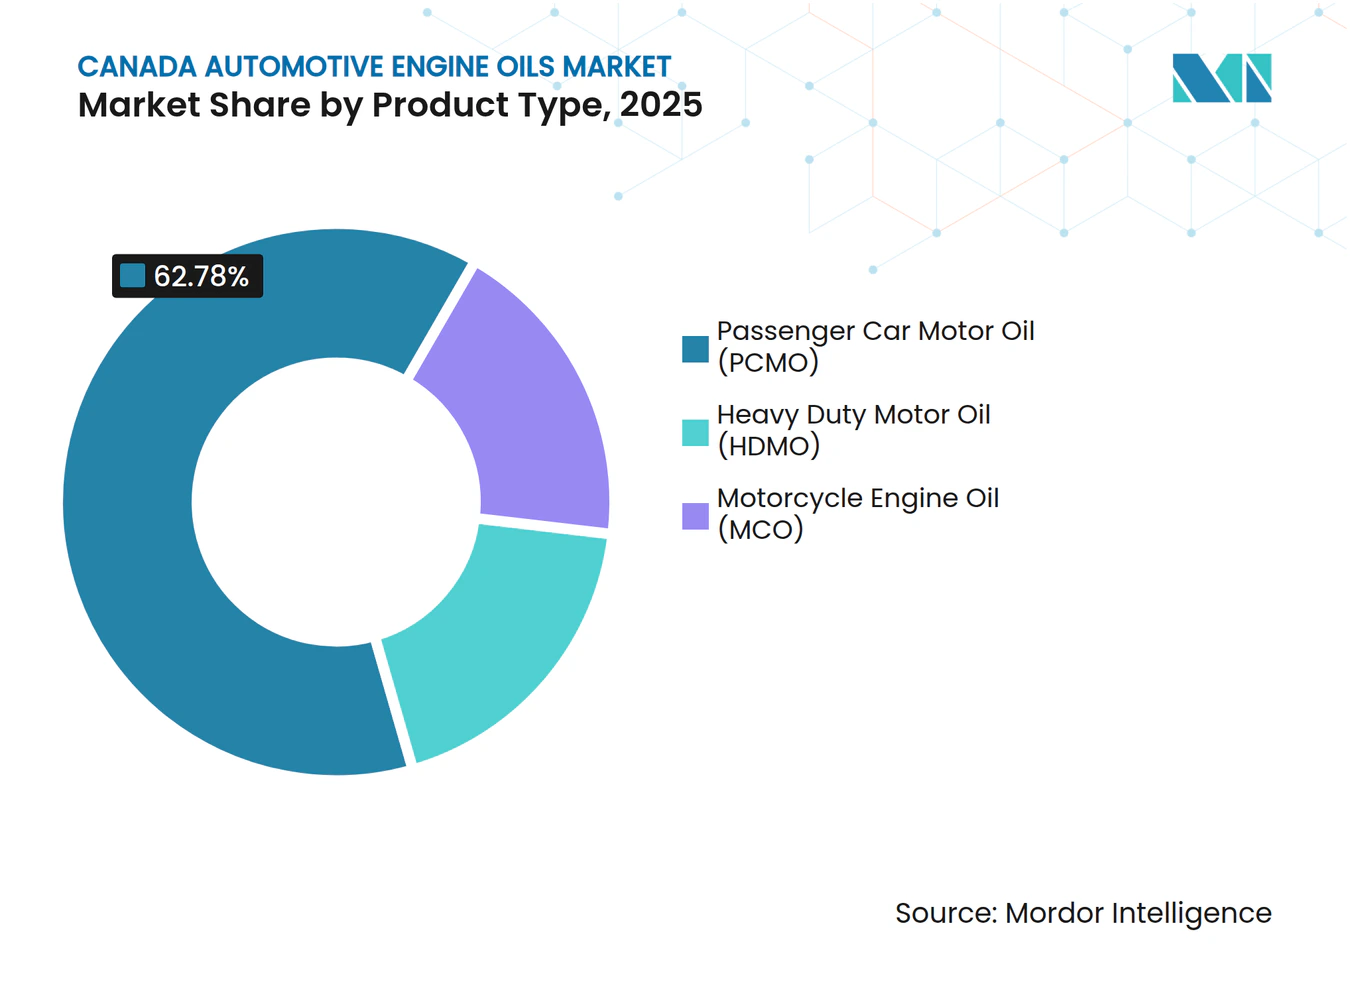
- Por tipo de produto, o óleo de motor para veículos de passeio representou uma participação de 62,78% no tamanho do mercado de óleos de motor automotivos do Canadá em 2025, enquanto o óleo de motor para veículos pesados tem previsão de avançar a um CAGR de 2,02% até 2031.
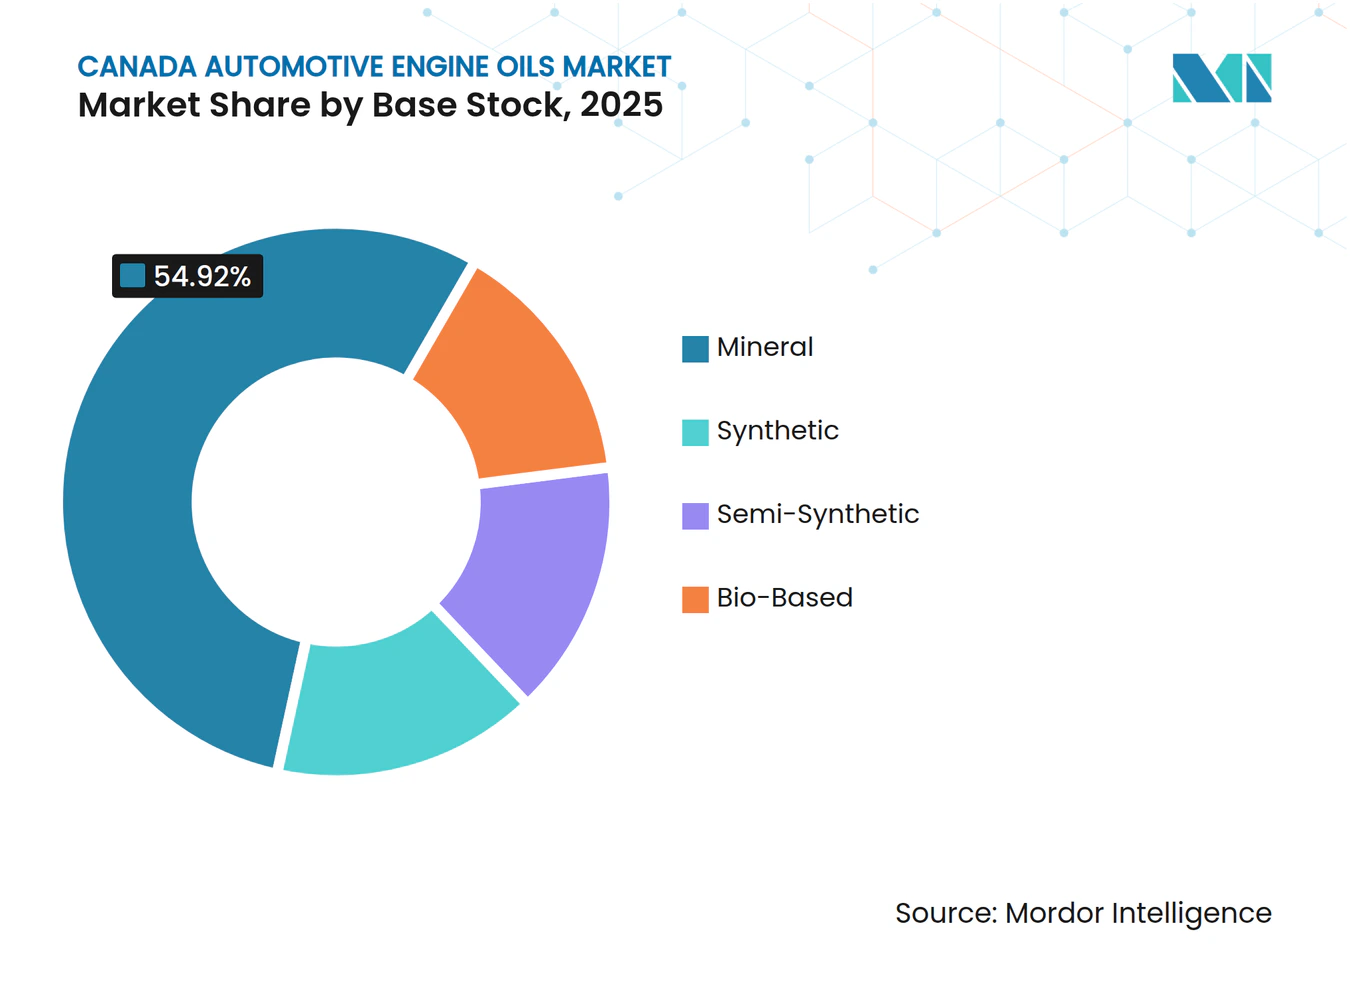
- Por base de estoque, os óleos minerais detinham 54,92% da participação no mercado de óleos de motor automotivos do Canadá em 2025, enquanto os graus sintéticos têm projeção de expansão a um CAGR de 2,14% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Óleos de Motor Automotivos do Canadá
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Rápido crescimento das frotas de entrega de última milha | +0.40% | Nacional, concentrado nas áreas metropolitanas de Toronto, Vancouver e Montreal | Médio prazo (2-4 anos) |
| Aumento de veículos em plataformas de transporte por aplicativo e acordos de serviço em volume | +0.30% | Centros urbanos, expandindo-se para cidades de médio porte | Curto prazo (≤ 2 anos) |
| Endurecimento das normas de emissão equivalentes ao CO₂ / Euro 6, impulsionando sintéticos premium | +0.20% | Nacional, com adoção antecipada na Colúmbia Britânica e em Ontário | Longo prazo (≥ 4 anos) |
| Intervalos de troca estendidos mandatados pelos fabricantes de equipamentos originais, elevando o valor por abastecimento | +0.10% | Nacional, liderado pelos segmentos de veículos premium | Médio prazo (2-4 anos) |
| Cultura do entusiasmo por motocicletas impulsionando óleos de alta performance | +0.10% | Regional, mais forte em Alberta e na Colúmbia Britânica | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Rápido Crescimento das Frotas de Entrega de Última Milha
Os registros de veículos comerciais cresceram 8,3% em 2024, e grande parte desse aumento veio de vans leves atendendo ao cumprimento de pedidos do comércio eletrônico[1]. Cada veículo desse grupo experimenta partidas frequentes a frio, longos períodos de marcha lenta e operação densa com muitas paradas, o que degrada rapidamente os óleos convencionais. Os gestores de frotas agora especificam formulações semissintéticas ou totalmente sintéticas para manter a viscosidade em temperaturas elevadas do cárter e garantir a conformidade com a garantia em frotas de marcas mistas. A atividade concentrada em Toronto, Vancouver e Montreal gera picos localizados na demanda por lubrificantes, que os atacadistas devem atender com programas flexíveis de gestão de estoque. O mercado de óleos de motor automotivos do Canadá se beneficia porque essas frotas favorecem trocas a cada 10.000 km ou menos, apesar das orientações dos fabricantes de equipamentos originais, optando pela manutenção preventiva para reduzir o tempo de inatividade. Os fornecedores que combinam monitoramento de óleo baseado em telemática com contratos de entrega a granel estão fortalecendo a fidelização de clientes de longo prazo nesse nicho de rápido crescimento.
Aumento de Veículos em Plataformas de Transporte por Aplicativo e Acordos de Serviço em Volume
A Uber e outras plataformas de mobilidade formalizaram acordos de manutenção de frota em 2024 que permitem aos operadores adquirir sintéticos premium a preços negociados. Os veículos típicos de transporte por aplicativo acumulam mais de 200.000 km anualmente, impulsionando a penetração do óleo sintético à medida que as plataformas impõem métricas rigorosas de disponibilidade dos veículos. Esses canais B2B agora capturam uma parcela considerável do volume urbano de óleo de motor para veículos de passeio que anteriormente transitava pelos postos de troca rápida de óleo. A concentração da demanda em grandes áreas metropolitanas permite que os fornecedores programem entregas otimizadas e reduzam os custos de logística de última milha. O mercado de óleos de motor automotivos do Canadá registra, portanto, preços médios de venda mais altos mesmo quando os quilômetros totais de veículos de passeio se estabilizam. Os novos entrantes que não possuem relacionamentos B2B enfrentam um caminho mais árduo, pois os custos de mudança de marca caíram para os proprietários de frotas que compram com base no custo total de propriedade em vez do preço unitário.
Endurecimento das Normas de Emissão Equivalentes ao CO₂ / Euro 6 Impulsionando Sintéticos Premium
As Regulamentações de Combustíveis Limpos impõem reduções graduais na intensidade de carbono, pressionando os fabricantes de automóveis a adotar motores calibrados para óleos mais finos. Os manuais de serviço dos fabricantes de equipamentos originais prescrevem cada vez mais sintéticos 0W-20 e 5W-20 com bases de alto índice de viscosidade que minimizam o arrasto hidrodinâmico. Os óleos minerais frequentemente falham nas simulações de partida a frio a -30 °C, comuns nas províncias das pradarias, forçando uma migração para estoques do Grupo III ou Grupo IV. As províncias que vinculam taxas provinciais de carbono às emissões pelo cano de escape aceleraram a adoção, com a Colúmbia Britânica liderando devido aos seus agressivos créditos de veículos de emissão zero. À medida que a redução do tamanho dos motores e o turboalimentador se proliferam, os especialistas em formulação incorporam modificadores de viscosidade estáveis ao cisalhamento e pacotes de aditivos com baixo teor de sulfato, cinzas e fósforo para proteger os dispositivos de pós-tratamento. A mudança regulatória em direção aos sintéticos sustenta o volume mesmo com o prolongamento dos intervalos de troca, mantendo a resiliência de receita para o mercado de óleos de motor automotivos do Canadá.
Intervalos de Troca Estendidos Mandatados pelos Fabricantes de Equipamentos Originais Elevando o Valor por Abastecimento
O boletim da Ford de 2024 moveu as trocas programadas para determinados modelos de 8.000 km para 16.000 km, condicionado ao uso de sintéticos certificados. Essa tática transfere o custo de manutenção de rotina para os consumidores, mas também eleva o valor por abastecimento, pois os sintéticos totais comandam prêmios de preço de 40-60% em relação às alternativas minerais. As frotas ganham produtividade com menos paradas para manutenção, mas os comerciantes de lubrificantes compensam a redução de litros com margens mais ricas. As casas de aditivos investem em químicas de boro e molibdênio que proporcionam retenção de número básico total ao longo de ciclos mais longos. O mercado de óleos de motor automotivos do Canadá, portanto, se inclina para unidades de manutenção de estoque de alto valor, protegendo os fornecedores da atenuação de volume impulsionada pela eletrificação. As trocas estendidas também estão estimulando painéis digitais de frotas que preveem o momento ideal para a troca de óleo, criando oportunidades de receita centradas em dados para os prestadores de serviço.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Consolidação da mobilidade compartilhada reduzindo os quilômetros percorridos por veículos privados | -0.20% | Centros urbanos, particularmente Toronto, Vancouver e Montreal | Médio prazo (2-4 anos) |
| Lubrificantes importados por canais paralelos erodindo os volumes de marcas consolidadas | -0.10% | Regiões de fronteira, canais de varejo online | Curto prazo (≤ 2 anos) |
| Aumento dos intervalos de troca reduzindo a frequência de manutenção | -0.10% | Nacional, acelerado pelos mandatos dos fabricantes de equipamentos originais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Consolidação da Mobilidade Compartilhada Reduzindo os Quilômetros Percorridos por Veículos Privados
A posse de veículos por domicílio estabilizou-se em 1,4 veículo em 2024, à medida que os domicílios urbanos optaram por assinaturas de compartilhamento de veículos[2]. Cada unidade compartilhada registra maior quilometragem anual, mas a quilometragem nacional agregada total de veículos encolhe à medida que veículos privados redundantes deixam as estradas. O mercado de óleos de motor automotivos do Canadá perde transações convencionais no varejo porque os depósitos profissionais de frotas fazem a manutenção desses veículos compartilhados e frequentemente adotam sintéticos de troca estendida. Os investimentos municipais em transporte multimodal e zonas de emissão zero aprofundarão essa tendência até 2027. Os fornecedores respondem deslocando os orçamentos promocionais dos canais ao consumidor para a gestão de contas de frota, mas o reconhecimento de marca entre os motoristas individuais declina, tornando a retenção futura mais difícil caso a posse de veículos se recupere.
Lubrificantes Importados por Canais Paralelos Erodindo os Volumes de Marcas Consolidadas
As importações paralelas por meio de sites de comércio eletrônico aumentaram durante 2024, à medida que as oscilações cambiais ampliaram as diferenças de preço entre as prateleiras de varejo dos EUA e do Canadá. Os canais não oficiais oferecem embalagens de marcas com descontos de 20-30%, subcotando os distribuidores autorizados. As cláusulas de garantia raramente bloqueiam esses óleos porque eles atendem aos rótulos API e ILSAC, portanto os consumidores que fazem a manutenção eles mesmos e são sensíveis ao preço os adotam. O mercado de óleos de motor automotivos do Canadá enfrenta, assim, pressão descendente de preços mesmo nas categorias premium. Os reguladores estão revisando a fiscalização do cumprimento de rótulos, mas o policiamento de milhares de pequenas encomendas é desafiador. Os fornecedores autorizados respondem com autenticação por código QR e programas de fidelidade, mas o fosso competitivo continua se estreitando nas regiões próximas à fronteira com os EUA.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Frotas Comerciais Impulsionam o Momentum do Óleo de Motor para Veículos Pesados
O Óleo de Motor para Veículos Pesados representou uma base menor, mas tem previsão de crescer a um CAGR de 2,02% até 2031 dentro do mercado de óleos de motor automotivos do Canadá. A extração de recursos em Alberta, Saskatchewan e na Colúmbia Britânica expõe os motores a partículas abrasivas e variações de temperatura de 40 °C, obrigando os operadores a especificar sintéticos de alto número básico total. Os fabricantes de equipamentos originais recomendam formulações 10W-30 CK-4 que prometem ganhos de 3% em eficiência de combustível, uma vantagem que repercute quando os custos do diesel sobem. Os testes em frotas mostram que trocas a 20.000 km são viáveis sob programas de análise de óleo, reduzindo as paradas de manutenção em locais remotos de mineração. Entre os transportadores rodoviários, o congestionamento nas fronteiras e longos períodos de marcha lenta elevam os níveis de fuligem, tornando a detergência premium essencial. Os fornecedores que oferecem kits de coleta de amostras em laboratório de campo melhoram a percepção de valor e garantem a renovação de contratos.
O Óleo de Motor para Veículos de Passeio manteve uma participação dominante de 62,78% no tamanho do mercado de óleos de motor automotivos do Canadá em 2025. No entanto, o crescimento desacelera à medida que os veículos elétricos reduzem a participação dos motores de combustão interna nos centros urbanos. Os veículos restantes com motor de combustão interna envelhecem, com uma mediana de 10,6 anos, o que sustenta a demanda por formulações 5W-30 para alta quilometragem que expandem as vedações e combatem a passagem de gases. Ainda assim, a pressão dos fabricantes de equipamentos originais por sintéticos 0W-20 em novos modelos está mudando o mix, elevando a receita por litro. As redes de troca rápida de óleo se adaptam promovendo atualizações para sintéticos combinadas com filtros de cabine e rodízio de pneus para manter os valores de serviço estáveis. Os aventureiros fora de estrada e os entusiastas de performance preservam a demanda por graus de nicho 5W-50 e 10W-60 que carregam margens premium.
O Óleo de Motor para Motocicletas permanece um nicho, mas de alto valor dentro do mercado de óleos de motor automotivos do Canadá. Os condutores sazonais em Alberta e na Colúmbia Britânica preferem sintéticos ricos em éster que resistem ao cisalhamento em transmissões de cárter compartilhado, e a demanda aumenta entre abril e julho. As concessionárias de esportes motorizados estocam unidades de manutenção de estoque em embalagens pequenas com atraentes rendimentos por litro em dólares, embora o total de litros seja modesto. A parceria da LIQUI MOLY com a Parts Canada expande a presença nas prateleiras em 1.200 locais e exemplifica a oportunidade para misturadores especializados de criar microsegmentos lucrativos.



Por Base de Estoque: Liderança Sintética se Fortalece
Espera-se que as formulações sintéticas registrem um CAGR de 2,14% até 2031, superando todas as outras categorias de base de estoque no mercado de óleos de motor automotivos do Canadá. Os estoques do Grupo III e do Grupo IV entregam pontos de fluidez abaixo de -40 °C, um atributo crítico para partidas confiáveis nos invernos das pradarias. Os prêmios de preço estreitam-se à medida que as multinacionais ampliam a capacidade — a expansão de CAD 15 milhões da Shell em Sarnia sendo um exemplo primordial — comprimindo a economia unitária das misturas minerais convencionais. Os cálculos de custo total de propriedade de frotas favorecem os sintéticos quando os intervalos de troca excedem 12.000 km, inclinando as políticas de aquisição mesmo entre pequenos operadores com consciência de custo.
Os óleos minerais ainda detinham 54,92% da participação no mercado de óleos de motor automotivos do Canadá em 2025, refletindo hábitos arraigados entre proprietários de veículos legados fabricados antes de 2015. Os consumidores que fazem a manutenção eles mesmos e compram galões de 4 litros em grandes varejistas permanecem fiéis ao óleo convencional SN 5W-30 que atende à cobertura mínima de garantia ao menor custo inicial. No entanto, os padrões mais rígidos de volatilidade e desempenho em partida a frio sob a norma ILSAC GF-6 tornam mais difícil para as formulações minerais permanecerem em conformidade sem onerosos reforços de aditivos. As misturas semissintéticas surgem como uma solução de compromisso, conquistando consumidores que sobem na curva de qualidade enquanto reduzem o choque de preço.
Os lubrificantes biobásicos permanecem incipientes, limitados a implantações piloto em frotas municipais que buscam reduções de emissões de Escopo 3. A aquisição da Interlube pela Earth Alive a posiciona para escalar fluidos hidráulicos biodegradáveis, mas os volumes de cárter automotivo permanecerão pequenos até que os obstáculos de estabilidade à oxidação da ASTM sejam superados. Não obstante, as Regulamentações de Combustíveis Limpos atribuem valor de carbono às emissões do ciclo de vida, de modo que os primeiros adotantes poderiam obter apoio de subsídios e garantir potencial futuro se os incentivos de política se fortalecerem.

Análise Geográfica
Ontário e Quebec juntos representam mais da metade da demanda nacional de lubrificantes por volume, auxiliados por 18,2 milhões de veículos registrados e densas redes de concessionárias que garantem a disponibilidade do produto. O corredor de montagem automotiva de Ontário impulsiona os requisitos de abastecimento de fábrica dos fabricantes de equipamentos originais para veículos destinados à exportação, apoiando uma absorção constante de sintéticos 0W-20. O clima de inverno em Quebec faz com que os varejistas estoem graus de alto índice de viscosidade que fluem a -35 °C, gerando um mix sintético acima da média. As estratégias de eletrificação urbana em Toronto e Montreal limitarão o crescimento, mas as frotas de vans de última milha concentradas em torno de centros de distribuição suburbanos mantêm o consumo de base.
O Canadá Ocidental entrega os litros incrementais mais rápidos para o mercado de óleos de motor automotivos do Canadá. Os caminhões de transporte de areia de óleo de Alberta usam óleo de motor para veículos pesados 5W-40 com pacotes avançados de dispersantes que mantêm a viscosidade sob severa carga de fuligem. Os setores de silvicultura e mineração da Colúmbia Britânica dependem de equipamentos de fraturamento hidráulico e exploração madeireira que exigem aditivos de extrema pressão. A cultura de veículos recreativos sustenta vendas robustas de óleos para motocicletas e quadriciclos, especialmente durante o degelo da primavera, quando o acesso às trilhas fora de estrada se abre. Os fornecedores enfrentam obstáculos logísticos para mover estoque até cidades remotas do norte, portanto os embarques a granel por ferrovia para os terminais de Edmonton e Calgary são seguidos de redistribuição por caminhão-tanque rodoviário.
O Canadá Atlântico registra uma demanda modesta, mas estável. Seu parque de veículos mais antigo tende para os óleos minerais, e os invernos rigorosos com spray salino encurtam a vida útil dos veículos, mantendo a tecnologia média dos motores desatualizada. Os custos de distribuição entre as dispersas comunidades costeiras elevam os preços nas prateleiras, empurrando alguns consumidores para compras transfronteiriças online que alimentam o canal de importação paralela. Não obstante, as frotas de pesca comercial estão cada vez mais testando óleos de engrenagem biodegradáveis sob programas de subsídios federais, apontando para um potencial papel de primeiro adotante para lubrificantes de cárter biobásicos caso as barreiras técnicas sejam superadas.
Panorama regulatório
A regulamentação que afeta os óleos de motor automotivos no Canadá está ancorada na Canadian Environmental Protection Act, 1999 (CEPA), que rege a avaliação de substâncias químicas e a gestão de riscos para ingredientes usados em lubrificantes e pacotes de aditivos. A Environment and Climate Change Canada (ECCC) também administra as Clean Fuel Regulations (SOR/2022-140), vinculando a conformidade de intensidade de carbono do ciclo de vida às práticas de documentação de formulação e aditivos, que moldam a demanda por óleos de motor de menor viscosidade e orientados para a eficiência, alinhados aos requisitos das OEMs.
As obrigações de conformidade também se estendem aos relatórios de combustíveis e aditivos por meio das Fuels Information Regulations, No. 1, que exigem relatórios de empresas que produzem ou importam mais de 400 metros cúbicos de combustível líquido contendo aditivos. Na supervisão de normas, o Canadian General Standards Board (CGSB) publicou a norma CAN/CGSB-3.517-2025 para diesel em fevereiro de 2025, e o CGSB deixou de oferecer serviços de desenvolvimento de normas e avaliação de conformidade a partir de 1º de abril de 2026, mantendo o acesso ao seu catálogo de normas, o que altera a forma como os participantes do mercado consultam e adquirem documentação normativa.
Análise da cadeia de valor
A cadeia de valor começa com o fornecimento e o refino de petróleo bruto, apoiados pela presença petrolífera integrada do Canadá em diversas províncias, incluindo Alberta (matéria-prima) e centros de refino em Ontário e Quebec. Os óleos-base seguem então para a fabricação e mistura de lubrificantes no mercado interno, onde produtores de grande escala como a Petro-Canada Lubricants, em Mississauga, Ontário, operam uma instalação importante que produz cerca de 15.600 barris por dia de óleos-base e produtos lubrificantes especiais; o trabalho de formulação combina óleos-base com pacotes de aditivos projetados para atender aos requisitos de viscosidade e desempenho das OEMs para operação em clima frio.
Rio abaixo, a embalagem e a distribuição dependem de uma rede nacional de terminais, rotas de venda por atacado e canais de varejo e serviço. A infraestrutura do setor é representada pela Canadian Fuels Association, cuja base de membros inclui 16 refinarias, 76 terminais de distribuição de combustível e cerca de 12.000 pontos de venda no varejo, apoiando a disponibilidade tanto de embalagens de varejo para uso próprio quanto o fornecimento em volume para frotas, concessionárias e operadores de troca rápida de óleo. A CEPA e as normas relacionadas a combustíveis adicionam etapas de conformidade e documentação que influenciam o abastecimento (seleção de aditivos, rastreabilidade) e a estratégia de estoque, enquanto ativos de mistura no mercado interno, como a planta de lubrificantes da Shell em Brockville, Ontário, apoiam a continuidade do fornecimento entre as formulações para veículos de passageiros e de uso pesado.
Cenário Competitivo
Concentração do Mercado
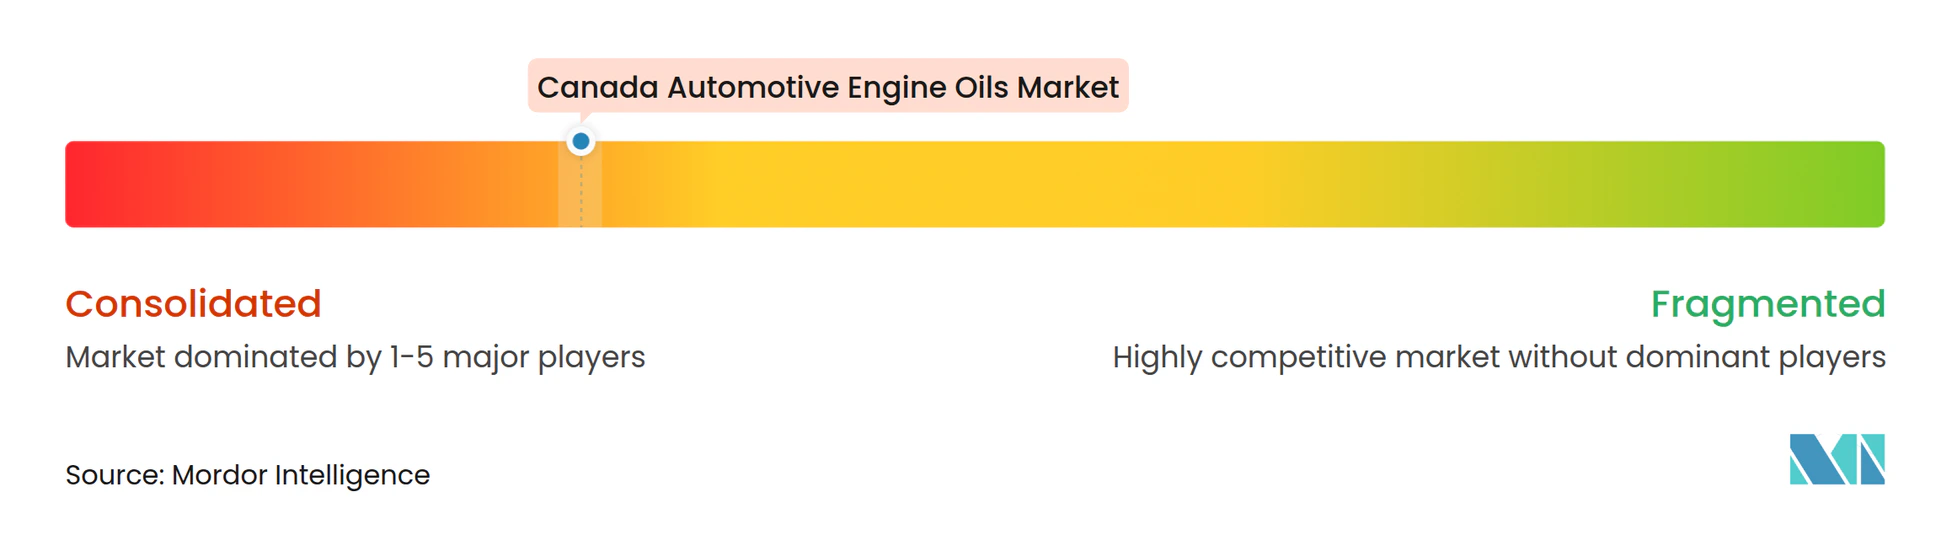
O mercado de óleos de motor automotivos do Canadá exibe concentração consolidada. As vantagens de escala garantem matéria-prima estável, permitindo que as grandes empresas amortizem a pesquisa e desenvolvimento de aditivos em volumes maiores e sustentem promoções de preço agressivas. As marcas próprias de lojas adquirem bases de óleo no mercado spot e terceirizam a mistura, limitando sua capacidade de corresponder a formulações específicas de fabricantes de equipamentos originais ou de garantir acordos de abastecimento de fábrica.
A transformação digital está remodelando o poder dos canais. As redes de troca rápida de óleo implantam aplicativos de assinatura que recomendam janelas de manutenção com base em dados de telemática, fidelizando os clientes a ecossistemas de marcas. As plataformas B2B negociam contratos de fornecimento de vários anos com frotas de transporte por aplicativo ou de entrega de encomendas, agrupando serviços de lubrificante, filtro e diagnóstico. As grandes empresas que podem garantir entrega just-in-time para depósitos urbanos a preços competitivos ganham participação, enquanto misturadores regionais menores se voltam para produtos de nicho, como fórmulas ricas em zinco para veículos vintage ou óleos hidráulicos biodegradáveis.
O foco de inovação centra-se em sintéticos de menor viscosidade capazes de atender aos padrões GF-7 e API SP+ que serão lançados antes de 2030. As empresas investem em antidesgaste à base de molibdênio e detergentes ricos em cálcio para proteger os filtros de partículas de gasolina turboalimentados. A plataforma de manual digital da Petro-Canada simplifica a seleção de viscosidade para gestores de frota que enfrentam problemas de gelificação no inverno, aumentando a retenção de clientes. A Castrol, a Valvoline e a Mobil aproveitam as parcerias varejistas para colocar embalagens 0W-20 em grandes lojas, reforçando o patrimônio de marca mesmo quando os litros totais de veículos de passeio diminuem gradualmente.
Líderes do Setor de Óleos de Motor Automotivos do Canadá
-
BP p.l.c.
-
HF Sinclair Corporation (Petro-Canada lubricants)
-
Imperial Oil Limited
-
Shell Plc
-
Saudi Arabian Oil Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
Está se formando um espaço em branco em torno de sintéticos premium de baixa viscosidade que se encaixam nas recomendações das OEMs (notadamente 0W-20 e 5W-20) e se combinam com programas de conformidade de intensidade de carbono que recompensam melhorias de eficiência. As Clean Fuel Regulations, sob a ECCC, fornecem uma ancoragem de política até 2030, e em julho de 2026 o governo federal registrou as Regulations Amending the Sulphur in Gasoline Regulations, reinstituindo um sistema temporário de comercialização de unidades de conformidade para 2026-2030, que preserva a flexibilidade operacional para as cadeias de fornecimento de combustíveis e aditivos. Isso mantém a atenção sobre o desempenho, a documentação e a compatibilidade dos aditivos, o que, por sua vez, alimenta a formulação e o posicionamento dos óleos de motor.
A expansão da distribuição e dos modelos de serviço continua sendo uma alavanca prática, com a consolidação e a expansão de plataformas regionais de distribuição melhorando o acesso a frotas e oficinas independentes. Um exemplo específico é o acordo de maio de 2024 entre a Harnois Energies e a Michaud Petroleum para criar uma nova entidade focada na distribuição de combustíveis, lubrificantes e produtos especiais em todo o Canadá, o que reforça a influência dos distribuidores midstream na ampliação da disponibilidade além dos principais corredores metropolitanos. A oportunidade também está na circularidade e na gestão de riscos, pois a volatilidade da cadeia de fornecimento e o escrutínio regulatório de ingredientes químicos impulsionam a diversificação do abastecimento de óleos-base e aditivos, além da expansão dos caminhos de coleta e reciclagem de óleos usados. Isso apoia ofertas orientadas a serviços, como programas de análise de óleo e logística em volume adaptada a operações de uso pesado e corredores de recursos.
Desenvolvimentos recentes do setor
- Julho de 2026: A Environment and Climate Change Canada registrou as Regulations Amending the Sulphur in Gasoline Regulations, reinstituindo um sistema temporário de comercialização de unidades de conformidade para 2026-2030. A emenda oferece flexibilidade operacional para refinarias e importadores que gerenciam a conformidade de combustíveis e aditivos, influenciando o planejamento do fornecimento de aditivos e da documentação em todo o ecossistema mais amplo de lubrificantes e combustíveis.
- Abril de 2025: A Petro-Canada Lubricants lançou uma linha renovada de óleo de motor para veículos de passageiros SUPREME, alinhada aos parâmetros de desempenho emergentes ILSAC GF-7 e API SQ. A reformulação e a atualização da embalagem apoiam a premiumização do portfólio e oferecem aos distribuidores e canais de serviço um conjunto de SKUs renovado para incentivar os clientes a migrarem para ofertas sintéticas e de mistura sintética de maior valor.
- Maio de 2024: Acordo de maio de 2024 entre a Harnois Energies e a Michaud Petroleum para criar uma nova entidade corporativa focada na distribuição de combustíveis, lubrificantes e produtos especiais em todo o Canadá. A combinação fortalece o alcance da distribuição regional e pode melhorar a disponibilidade de produtos e a cobertura de serviços para fornecedores de óleo de motor que visam frotas e oficinas independentes.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange os óleos de motor automotivos consumidos no Canadá para veículos rodoviários, contabilizados como o volume de óleo vendido para lubrificação de motores em automóveis de passeio, veículos comerciais e motocicletas, nos canais de varejo e de oficinas.
Exclusões de escopo: Excluímos lubrificantes industriais, óleos hidráulicos e de transmissão, fluidos de arrefecimento, graxas e volumes de abastecimento de fábrica que não são registrados como consumo de óleo de motor no Canadá.
Visão Geral da Segmentação
- Por Tipo de Produto
- Óleo de Motor para Veículos de Passeio (PCMO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monograus
- Outros Graus
- Óleo de Motor para Veículos Pesados (HDMO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monograus
- Outros Graus
- Óleo de Motor para Motocicletas (MCO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monograus
- Outros Graus
- Óleo de Motor para Veículos de Passeio (PCMO)
- Por Base de Estoque
- Mineral
- Sintético
- Semissintético
- Biobásico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para ancorar o conjunto de demanda e manter nossas premissas vinculadas a sinais públicos que podem ser verificados. Consultamos tendências de frota de veículos e registros, contexto de quilômetros percorridos e comportamento de reparos e manutenção a partir de fontes como Statistics Canada, Natural Resources Canada e Transport Canada, que ajudam a explicar a frequência provável de troca de óleo e os volumes implícitos por esses padrões de serviço.
Também analisamos sinais técnicos e regulatórios que afetam a viscosidade e a composição do óleo base, uma vez que estes alteram os litros por drenagem e a seleção de produtos. As fontes ilustrativas incluíram documentação da SAE e da API sobre graus de viscosidade e categorias de serviço, normais climáticas canadenses do Environment and Climate Change Canada, além de orientações de fabricantes de equipamentos originais e de oficinas compartilhadas por meio de boletins públicos e páginas de associações. Insumos secundários gerais, como registros públicos de empresas e apresentações a investidores, foram utilizados para compreender a ênfase nos canais e o mix de produtos, enquanto uma assinatura paga voltada a lubrificantes e um banco de dados de importações e exportações em nível de remessa foram utilizados seletivamente para verificar o fornecimento e a direção do comércio. As fontes documentais listadas são meramente indicativas, e muitas outras referências públicas foram utilizadas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário foi utilizado para testar o que as fontes documentais no conseguem confirmar com clareza, especialmente intervalos de drenagem, penetração de sintéticos e como a demanda se desloca entre o varejo do tipo faça-você-mesmo e os canais conduzidos por instaladores. Conversamos com misturadores, distribuidores, redes de serviço, equipes de manutenção de frotas e oficinas independentes em todo o Canadá, para que as premissas sobre litros por serviço e o mix de produtos de óleo de motor pudessem ser ajustadas antes da finalização dos totais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | CXOs: 14% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 33% |
| Participantes menores: 19% | Gerentes: 53% |
Dimensionamento de Mercado e Previsão
O dimensionamento parte de uma reconstrução de demanda de cima para baixo, na qual a frota de veículos em uso no Canadá é combinada com o comportamento de serviço para estimar o consumo anual de óleo de motor. A construção central utiliza indicadores de mercado como a divisão da frota entre gasolina e diesel, tamanhos médios do cárter por tipo de veículo, intervalos de drenagem observados (e como variam para uso severo no inverno), a participação de óleos sintéticos e semissintéticos, e a mudança de mix em direção a graus de viscosidade mais baixos, que podem reduzir os litros por troca.
Uma vez definido o conjunto de demanda, ele é corroborado por verificações seletivas de baixo para cima, de modo que os totais permaneçam práticos. Essas verificações incluem amostragem em nível de canal de tamanhos de embalagem típicos e giro, consolidações de fornecedores e distribuidores para um conjunto limitado de rotas representativas para o mercado, e verificações de sanidade em relação aos fluxos comerciais onde as importações representam uma parte significativa do fornecimento. Quando surge uma lacuna de dados (por exemplo, relatórios mistos de canais ou cobertura parcial de volumes de motocicletas), o modelo utiliza intervalos conservadores que são então reduzidos por meio de feedback primário.
Para a previsão, a análise de cenários é utilizada porque os fatores determinantes não se movem em linha reta, e pequenas mudanças nas premissas de frota e intervalo de drenagem podem deslocar os litros de forma significativa. A previsão está vinculada à evolução esperada da frota de veículos, ao ritmo de eletrificação dos veículos leves, às perspectivas de atividade de veículos pesados e à progressão esperada na participação de sintéticos, com os intervalos finais alinhados ao que os respondentes do setor consideram realista para os próximos cinco anos.
Ciclo de Validação de Dados e Atualização
Os resultados são verificados em diversas etapas para que saltos incomuns não se infiltrem na série de mercado final. Comparamos os litros implícitos por veículo com sinais independentes, revisamos a variância por tipo de veículo e canal e, em seguida, verificamos novamente quaisquer valores discrepantes em relação à premissa original que os gerou.
Antes da aprovação final, um segundo analista revisa a cadeia de cálculo e testa a sensibilidade dos principais insumos, como intervalo de drenagem e penetração de sintéticos, para confirmar que a direção faz sentido. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes mudanças regulatórias, interrupções no fornecimento ou mudanças claras na frota de veículos. Imediatamente antes da entrega, uma verificação final de atualidade é concluída para que a visão publicada reflita os insumos mais recentes disponíveis.
Tamanho do Mercado Canadense de Óleos de Motor Automotivos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os totais de mercado para óleos de motor automotivos no Canadá podem variar entre publicações, mesmo quando parecem cobrir o mesmo tema. Na prática, as diferenças geralmente decorrem de como o mercado é delimitado (apenas óleo de motor versus lubrificantes automotivos mais amplos), se os resultados são apresentados em litros ou convertidos em receita, e de como os intervalos de drenagem e o mix de sintéticos são tratados ao longo do tempo.
Ao acompanhar as mudanças nos intervalos de drenagem, o mix de viscosidade impulsionado pelo inverno e as atualizações de penetração de sintéticos, a Mordor Intelligence mantém a estimativa de 2025 vinculada aos litros consumidos no Canadá, em vez de incorporar categorias de lubrificantes não relacionadas a motores ou premissas de inflação baseadas em preços. A dispersão também é influenciada pelo fato de um estudo aplicar premissas agressivas sobre premiumização ou utilizar dados de frota mais antigos que não refletem a trajetória atual da frota em uso.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 339,42 M litros (2025) | |
| Publicação Especializada A | 3,40 bilhões de USD (2026) | Esta estimativa parece abranger a receita de lubrificantes automotivos mais amplos, em vez do volume de óleos de motor, o que expande o escopo e introduz premissas de precificação que não são comparáveis aos litros consumidos. |
| Editora do Setor B | 9,02 bilhões de USD (2023) | Este total está alinhado ao mercado completo de lubrificantes (industrial mais automotivo), e o ano é diferente, de modo que o número é inflacionado por categorias de produtos adjacentes e uma conversão cambial de período base diferente. |
Em conjunto, a comparação indica que as maiores lacunas decorrem do escopo e da escolha da unidade, seguidas pelas diferenças no ano base. Quando o limite é mantido nos óleos de motor e os principais fatores determinantes são declarados em termos simples (frota, drenagens, mix e clima), o tamanho de mercado resultante é mais fácil de auditar e reproduzir em atualizações futuras.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de óleos de motor automotivos do Canadá em 2026?
O tamanho do mercado de óleos de motor automotivos do Canadá atingiu 345,77 milhões de litros em 2026.
Qual CAGR é esperado para óleos de motor no Canadá até 2031?
A demanda tem previsão de crescer a um CAGR de 1,87%, levando o volume a 379,28 milhões de litros até 2031.
Qual segmento está crescendo mais rapidamente nos óleos de motor canadenses?
O Óleo de Motor para Veículos Pesados lidera o crescimento com um CAGR de 2,02%, impulsionado pela atividade de recursos e de frete.
Por que os óleos sintéticos estão ganhando participação no Canadá?
As Regulamentações de Combustíveis Limpos, o desempenho em climas frios e os mandatos de troca estendida dos fabricantes de equipamentos originais estão impulsionando a adoção de sintéticos de baixa viscosidade.
Quais províncias consomem mais óleos de motor?
Ontário e Quebec juntos respondem por mais da metade da demanda nacional devido às suas grandes frotas de veículos e bases industriais.
Como as frotas de transporte por aplicativo estão afetando as vendas de lubrificantes?
Os acordos de compra em volume com plataformas de mobilidade deslocam o volume para os canais B2B e elevam o mix sintético, aumentando o valor por litro apesar de menos transações no varejo.