
Taille et part du marché des camions électriques au Brésil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 49.80 Millions de dollars américains |
| Taille du Marché (2026) | 55.01 Millions de dollars américains |
| Taille du Marché (2031) | 165.01 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 24.57 % |
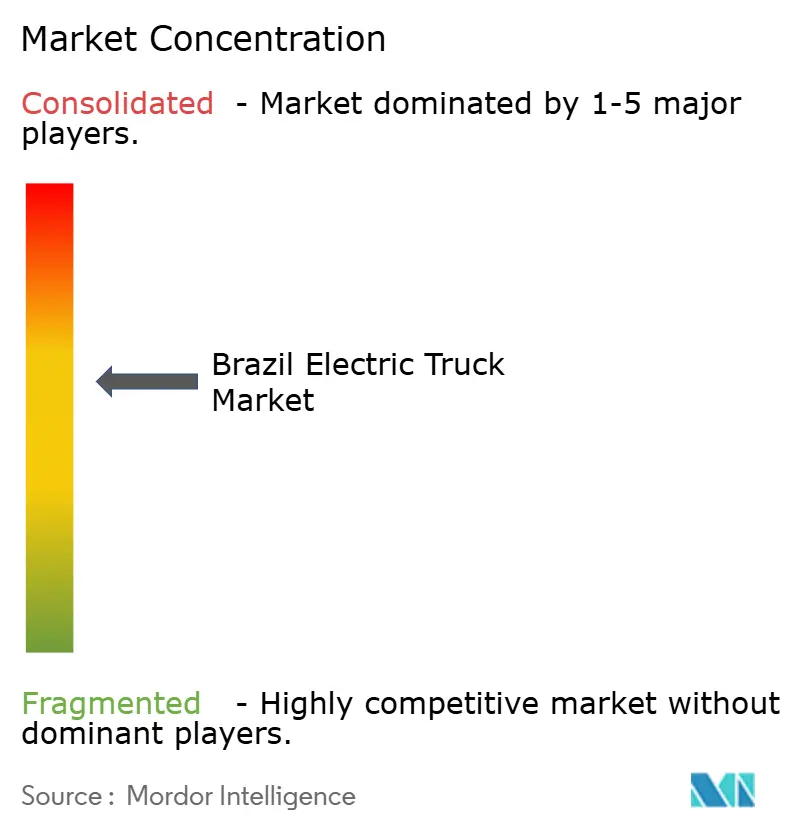
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des camions électriques au Brésil par Mordor Intelligence
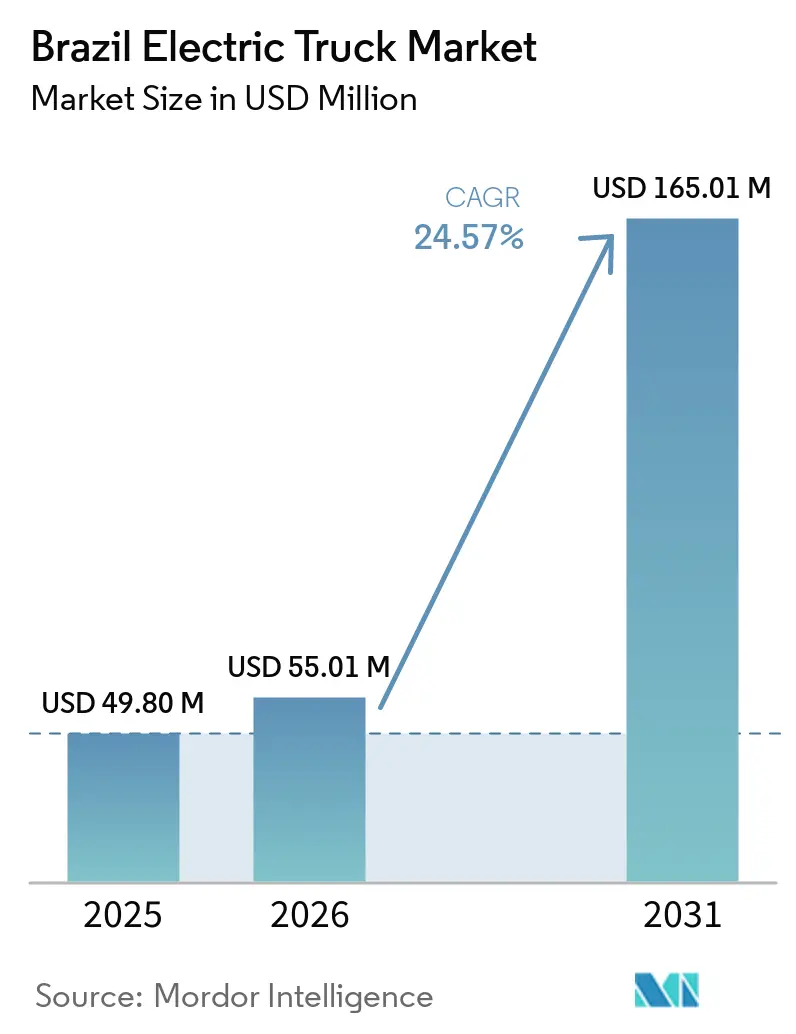
La taille du marché des camions électriques au Brésil était évaluée à 49,80 millions USD en 2025, est estimée à 55,01 millions USD en 2026, et devrait atteindre 165,01 millions USD d'ici 2031, avec un CAGR de 24,57 % de 2026 à 2031. Le mix d'électricité renouvelable du Brésil soutient la réduction des émissions opérationnelles des véhicules commerciaux chargés, ce qui renforce l'argument en faveur des flottes électriques sur les trajets urbains réguliers. Les ventes de véhicules lourds à zéro émission ont atteint 1 265 unités en 2025, en hausse de 48 % par rapport à l'année précédente, bien que les camions électriques ne représentaient que 0,4 % du total des ventes de camions[1]"Marché des bus et camions à zéro émission au Brésil 2025," Conseil international pour un transport propre, theicct.org . Ce schéma favorise les opérations contrôlées en dépôt, où la prévisibilité des itinéraires, la planification énergétique et l'utilisation des véhicules peuvent être gérées conjointement. Le marché des camions électriques au Brésil reste donc centré sur les usages commerciaux précoces, tandis que la continuité des politiques, l'accès aux bornes de recharge et la production locale détermineront la rapidité avec laquelle il atteindra les itinéraires de fret plus longs.
Points clés du rapport
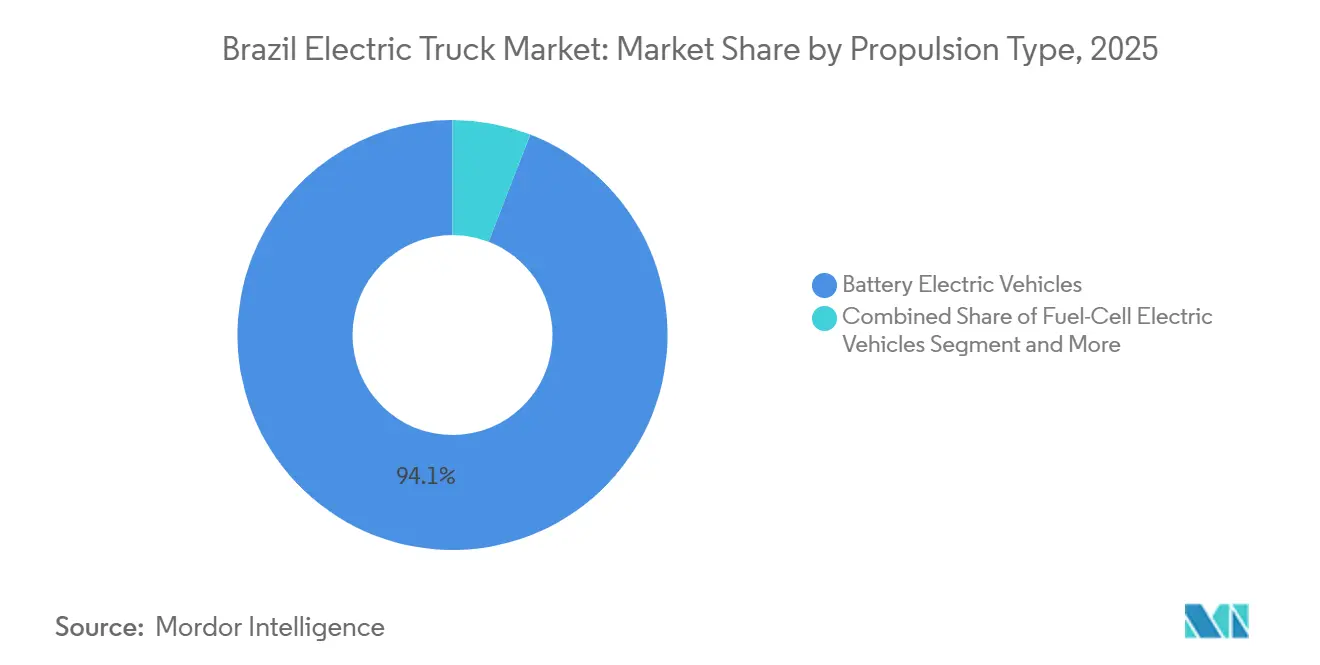
- Par type de propulsion, les véhicules électriques à batterie détenaient 94,12 % de la part du marché des camions électriques au Brésil en 2025, tandis que les véhicules électriques à pile à combustible devraient croître à un CAGR de 30,64 % jusqu'en 2031.
- Par type de camion, les camions lourds représentaient 44,26 % de la taille du marché des camions électriques au Brésil en 2025, tandis que les camions de moyenne capacité devraient croître à un CAGR de 28,17 % jusqu'en 2031.
- Par application, la logistique et la livraison de colis détenaient 48,01 % de la part du marché des camions électriques au Brésil en 2025, tandis que la construction et l'exploitation minière devraient se développer à un CAGR de 26,34 % jusqu'en 2031.
- Par autonomie de conduite, la catégorie 150-300 km détenait 45,33 % de la part du marché des camions électriques au Brésil en 2025, tandis que la catégorie supérieure à 500 km devrait croître à un CAGR de 31,26 % jusqu'en 2031.
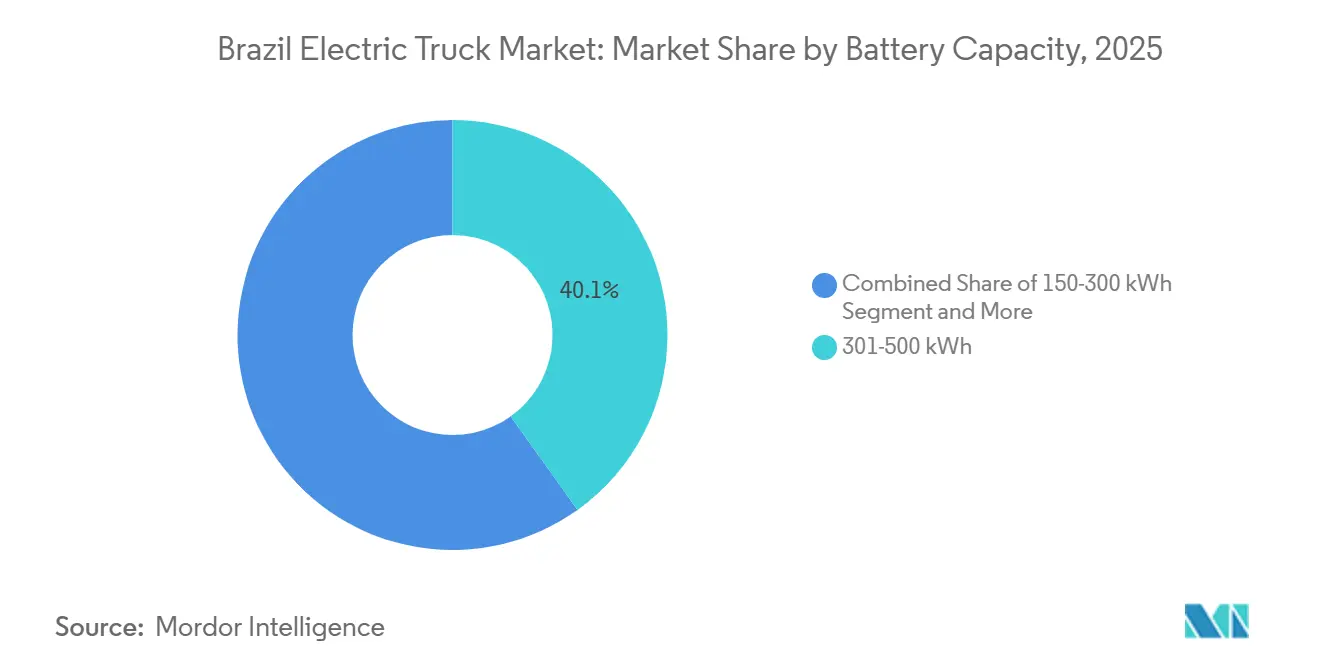
- Par capacité de batterie, la catégorie 301-500 kWh détenait 40,12 % de la part du marché des camions électriques au Brésil en 2025, tandis que la catégorie supérieure à 500 kWh devrait croître à un CAGR de 29,33 % jusqu'en 2031.
- Par architecture moteur, les configurations à double moteur détenaient 43,22 % de la part du marché des camions électriques au Brésil en 2025, tandis que les configurations à trois et quatre moteurs devraient croître à un CAGR de 25,18 % jusqu'en 2031.
- Par géographie, le Brésil du Sud-Est détenait 65,05 % de la part du marché des camions électriques au Brésil en 2025, tandis que le Brésil du Centre-Ouest devrait croître à un CAGR de 26,85 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des camions électriques au Brésil
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Incitations fédérales et étatiques | +4.5% | National, avec une activité étatique à São Paulo, Minas Gerais et Bahia | Moyen terme (2-4 ans) |
| Électrification de la livraison du dernier kilomètre | +4.0% | Brésil du Sud-Est, avec expansion vers le Brésil du Sud | Court terme (≤ 2 ans) |
| Engagements de décarbonation des flottes | +3.5% | National, avec une activité précoce à São Paulo et Minas Gerais | Court terme (≤ 2 ans) |
| Assemblage local et concurrence par les prix | +3.0% | National, avec une activité manufacturière à São Paulo, Rio de Janeiro, Bahia et Minas Gerais | Moyen terme (2-4 ans) |
| Volatilité du prix du diesel et avantage de l'électricité | +2.8% | National, avec un effet plus marqué dans les États à coût de diesel élevé | Moyen terme (2-4 ans) |
| Recharge sur itinéraires urbains prévisibles | +2.3% | Brésil du Sud-Est et du Sud, avec une utilisation émergente au Brésil du Centre-Ouest | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Incitations fédérales et étatiques à l'électromobilité
Le programme MOVER du Brésil, établi en vertu de la Lei 14.902/2024 et réglementé par le Decreto 12.435/2025, a remplacé Rota 2030 par des exigences de réduction du dioxyde de carbone et des incitations fiscales liées à la recherche. Le programme comprenait 4,8 milliards USD de crédits d'impôt jusqu'en 2028 et avait soutenu plus de 26 milliards USD d'investissements automobiles annoncés d'ici 2025 [2]"Incitations automobiles au Brésil pour la compétitivité et l'innovation dans les véhicules électriques," Administration du commerce international, trade.gov . L'exigence de dépenses en recherche encourage les fabricants à adapter le conditionnement des batteries et la gestion thermique aux conditions locales, ce qui est important pour la fiabilité des flottes dans les températures élevées et peut rendre les véhicules électriques plus adaptés à un plus large éventail de modes d'exploitation commerciale. Ces mesures réduisent l'incertitude autour de la planification des investissements, bien que les projets de flotte individuels dépendent encore de la capacité du réseau local et des conditions de financement. Le marché des camions électriques au Brésil bénéficie lorsque les normes réglementaires, le traitement fiscal, l'investissement dans la recharge, les engagements de recherche nationaux et le financement des véhicules progressent sur des calendriers similaires plutôt que de laisser les transporteurs gérer chaque élément séparément.
Électrification de la livraison urbaine du dernier kilomètre
Les flottes de livraison urbaine à São Paulo sont les premières à évoluer parce que leurs véhicules retournent à des dépôts fixes et opèrent sur des itinéraires répétables. Amazon Brasil a étendu ses opérations de livraison électrique en 2025, avec des stations à zéro émission desservant plusieurs villes de São Paulo et Minas Gerais. Carrefour Brasil a électrifié sa flotte logistique Express dans le Grand São Paulo en 2026, signalant une augmentation de 33 % de la productivité et des économies annuelles significatives [3]"Carrefour Électrifie la Flotte Express dans le Grand São Paulo," ABRALOG, abralog.com.br. Le programme a également supprimé un volume significatif d'équivalent dioxyde de carbone de l'opération, reliant la performance de livraison à la décarbonation de la flotte et montrant pourquoi les grands opérateurs urbains peuvent évaluer les véhicules électriques à travers les résultats de service et leurs engagements d'émissions plus larges. Les grands chargeurs recherchent de plus en plus des options de transport à faible émission de carbone auprès des transporteurs, rendant l'électrification des véhicules pertinente pour le renouvellement des contrats et les coûts de carburant. Ces conditions d'exploitation font des flottes du dernier kilomètre un point d'entrée pratique dans le marché des camions électriques au Brésil, notamment lorsque les mises à niveau de l'alimentation en dépôt, les calendriers de remplacement des véhicules, les affectations d'itinéraires et les fenêtres de recharge peuvent être planifiés comme une seule décision opérationnelle.
Engagements de décarbonation des flottes d'entreprise
Les grands chargeurs des secteurs de la distribution, de l'alimentation et des boissons, de la pâte à papier et du papier, et de l'acier intègrent des réductions d'émissions vérifiées dans leurs contrats logistiques à long terme. L'objectif de Bracell de réduire les émissions de carbone par tonne de cellulose de 75 % accroît la demande de camions électriques à haute capacité dans ses opérations logistiques. L'accès à l'électricité renouvelable et la volatilité des prix du diesel intensifient encore les pressions sur les achats, incitant les opérateurs de flotte à évaluer l'économie de la flotte sur la durée de vie opérationnelle du véhicule plutôt que de se concentrer uniquement sur le prix d'achat. Des émissions opérationnelles plus faibles permettent également aux opérateurs de répondre aux exigences des grands clients.
Assemblage local et concurrence par les prix des constructeurs d'équipements d'origine chinois
Les fabricants chinois ont élargi la gamme de camions électriques disponibles au Brésil et ont mis davantage l'accent sur la tarification. Foton a lié ses plans de production locale à une production approchant 220 unités par mois, indiquant un dépassement de la simple activité d'importation limitée. En mai 2026, XCMG a annoncé des plans pour assembler des camions électriques à Pouso Alegre, Minas Gerais, entre fin 2026 et début 2027. L'assemblage local peut améliorer l'accès aux lignes de financement nationales qui exigent un contenu national. Par conséquent, le lieu de fabrication est un facteur clé dans le secteur des camions électriques au Brésil, influençant les tarifs douaniers, la disponibilité du crédit, le soutien au service, la disponibilité des pièces, l'adaptation thermique et les coûts totaux de la flotte. Ces facteurs sont particulièrement importants pour les clients qui ont besoin de financement, d'une maintenance fiable, de pièces de rechange et d'un soutien technique pratique tout au long de la durée de vie opérationnelle d'un véhicule pour maintenir la disponibilité commerciale.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts des véhicules et des systèmes de recharge | -2.1% | National, en particulier les petites flottes et les sites en dehors de São Paulo | Moyen terme (2-4 ans) |
| Couverture limitée de la recharge pour les camions lourds | -1.6% | Nord, Nord-Est, Centre-Ouest et corridors de fret ruraux | Long terme (≥ 4 ans) |
| Raccordement au réseau et mise à niveau des dépôts | -1.2% | National, avec des délais d'approbation plus longs dans le Nord et le Nord-Est du Brésil | Moyen terme (2-4 ans) |
| Dégradation de la batterie sous la chaleur et les charges lourdes | -1.0% | Nord du Brésil, Nord-Est tropical du Brésil et itinéraires exigeants | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des véhicules et des systèmes de recharge
Les camions électriques coûtent encore plus cher que les véhicules diesel comparables, en particulier dans les configurations lourdes avec des batteries supérieures à 400 kWh. La prime s'est considérablement réduite dans les segments léger et moyen, reflétant les évolutions des coûts des batteries et l'intensification de la concurrence. Les projets de recharge ajoutent des mises à niveau du réseau, des travaux de génie civil, le remplacement de transformateurs, les autorisations, la conception du site et la coordination avec les services publics à la décision d'achat du véhicule. Par conséquent, l'argument commercial dépend autant de l'exécution de l'infrastructure que des spécifications du camion lui-même. Les petits transporteurs peuvent ne pas disposer de l'échelle de flotte nécessaire pour répartir ces coûts fixes sur de nombreux véhicules. Les délais d'approbation de 8 à 14 mois en dehors des grandes villes peuvent également retarder les projets de recharge après qu'une décision de flotte a déjà été prise, ralentissant le marché des camions électriques au Brésil, même là où la demande est présente et où un opérateur dispose d'itinéraires adaptés, de clients engagés et de livraisons de véhicules planifiées.
Couverture limitée de la recharge pour les camions lourds en dehors des pôles urbains
Le réseau de fret brésilien transporte des volumes substantiels de marchandises sur des itinéraires dépourvus d'infrastructure de recharge dédiée aux camions lourds. Le corridor e-Dutra São Paulo-Rio de Janeiro est le premier itinéraire de fret à zéro émission structuré, démontrant la planification nécessaire pour que les itinéraires régionaux puissent se développer. La chaleur tropicale et les charges lourdes peuvent accélérer le vieillissement des batteries, augmentant l'importance de la gestion thermique dans les batteries commerciales et obligeant les opérateurs à prendre en compte l'état de la batterie, les pratiques de maintenance et l'intensité d'utilisation du véhicule sur toute la durée de vie opérationnelle. Ces conditions augmentent les exigences techniques et financières pour les opérateurs en dehors des pôles urbains établis. Jusqu'à ce que la recharge sur les corridors et les systèmes de batteries durables se développent, le diesel conservera une position forte sur les itinéraires au-delà de 300 km, en particulier là où les horaires de fret sont serrés, les charges utiles sont élevées et un véhicule ne peut pas rester inactif pendant de longues périodes de recharge.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de propulsion : les véhicules électriques à batterie dominent le déploiement actuel tandis que les modèles à pile à combustible ciblent les itinéraires plus longs
Les véhicules électriques à batterie représentaient 94,12 % de la part du marché des camions électriques au Brésil en 2025, reflétant la disponibilité de modèles pour les travaux urbains et régionaux. Leur avance est soutenue par la recharge en dépôt, la distance quotidienne contrôlée et la capacité à retourner à la base pour une recharge planifiée, évitant ainsi de dépendre d'un réseau public qui reste inégalement distribué sur les corridors de fret brésiliens et les villes régionales. L'iEV1200T et les modèles E-JT 12,5 tonnes de JAC, ainsi que l'iBlue de Foton, intensifient la concurrence dans la catégorie 5-14 tonnes. Ces véhicules sont bien adaptés aux itinéraires où les opérateurs peuvent planifier la recharge sans perturber les livraisons. Les véhicules électriques à batterie restent donc la principale option commerciale pour le marché des camions électriques au Brésil à court terme, car leur argument commercial est le plus clair là où les flottes peuvent contrôler les heures de départ, la distance quotidienne, l'accès au dépôt et la rotation des véhicules.
Les véhicules électriques à pile à combustible constituent la catégorie de propulsion à la croissance la plus rapide, avec un CAGR de 30,64 % prévu jusqu'en 2031. La catégorie part d'une base réduite, de sorte que les premières démonstrations ont un poids significatif dans son profil de croissance. En août 2026, GWM Hydrogen a réalisé le premier transport de marchandises en Amérique du Sud à l'aide d'un camion à pile à combustible. Le véhicule de 544 ch affiche une autonomie déclarée de 500 km et utilise de l'hydrogène vert produit au SENAI Cimatec Park à Camaçari, Bahia. Les modèles hybrides rechargeables restent une option transitoire limitée, tandis que l'infrastructure de recharge limitée contraint l'adoption plus large des véhicules entièrement électriques à batterie. Le cadre général à zéro émission de MOVER soutient à la fois les systèmes à batterie et à pile à combustible, plutôt que de traiter une technologie comme un remplacement de l'autre, permettant aux opérateurs de sélectionner la propulsion en fonction de la longueur de l'itinéraire, de l'accès au ravitaillement, de la charge utile et du cycle d'utilisation.


Par type de camion : les camions lourds occupent la position la plus importante tandis que les camions de moyenne capacité se développent plus rapidement
Les camions lourds représentaient 44,26 % du marché des camions électriques au Brésil en 2025, soutenus par des opérations industrielles, minières, de pâte à papier et de logistique de distribution contrôlées. Ces environnements ont des distances définies, des dépôts établis et des propriétaires de flotte qui peuvent gérer l'infrastructure de recharge, permettant de surveiller la demande d'énergie, la maintenance, la disponibilité des véhicules et le calendrier des itinéraires au sein d'une seule opération industrielle ou logistique. L'adoption des camions lourds restera limitée par la charge utile, le temps de recharge, les exigences d'itinéraires plus longs et la nécessité d'une infrastructure de dépôt ou de corridor fiable, même lorsque les propriétaires de flotte opèrent depuis des sites industriels gérés.
Les camions de moyenne capacité constituent le type de camion à la croissance la plus rapide, avec un CAGR de 28,17 % attendu jusqu'en 2031. Cette catégorie s'aligne étroitement sur les cycles de distribution urbaine, qui offrent un kilométrage prévisible et une recharge au retour au dépôt. Les camions légers continuent de servir la livraison du dernier kilomètre et les opérations municipales, où des batteries plus petites peuvent réduire les coûts d'achat. Le H9E de Farizon et le T35 de BYD ont ajouté des options pour les opérateurs axés sur les tâches urbaines. Les tracteurs-remorques restent plus difficiles à électrifier car les poids totaux en charge dépassent 40 tonnes et les itinéraires s'étendent souvent au-delà de l'infrastructure de recharge disponible. Le tracteur 60 tonnes prévu par BYD pour les itinéraires portuaires a montré l'intérêt concurrentiel pour ce segment restant. Les objectifs PROCONVE P8 et MOVER affectent le renouvellement des flottes dans chaque catégorie de camions. Néanmoins, leur impact commercial est le plus fort là où les modes d'utilisation sont bien définis, où la recharge peut être installée à un emplacement connu et où les temps d'arrêt des véhicules peuvent être intégrés dans la planification des expéditions.
Par application : la logistique et la livraison de colis en tête ; la construction et l'exploitation minière gagnent du terrain
La logistique et la livraison de colis représentaient 48,01 % de la part du marché des camions électriques au Brésil en 2025, ce qui en fait le plus grand segment d'application. Les volumes du commerce électronique et les flottes d'entreprise soutiennent la demande pour des itinéraires urbains et de hub à hub prévisibles. En janvier 2026, Grupo DPSP a lancé un partenariat EVMOB à São Paulo et Rio de Janeiro, couvrant plus de 6 millions de kilomètres sur six ans en utilisant de l'énergie renouvelable provenant de ses centres de distribution. Mercado Livre a signalé des coûts opérationnels plus faibles pour les camions électriques sur des itinéraires urbains prévisibles. Les livraisons de détail et de produits de grande consommation partagent des conditions similaires, tandis que les applications municipales et utilitaires restent à un stade plus précoce en raison de différentes exigences en matière d'approvisionnement, de fiabilité et d'itinéraires.
La construction et l'exploitation minière émergeront comme l'application à la croissance la plus rapide, avec un CAGR prévu de 26,34 % jusqu'en 2031. La catégorie progresse grâce à des projets pilotes qui testent la capacité de charge utile, les performances en terrain varié et la récupération d'énergie dans des conditions spécifiques au site. Cedro Mineração est prévu de commencer des essais de camions-bennes électriques à Nova Lima, Minas Gerais, en avril 2026. Le déploiement industriel dépend de la planification des itinéraires, de l'infrastructure de recharge et de la durabilité des véhicules. L'application est la plus pertinente pour les itinéraires contrôlés où les opérateurs peuvent récupérer de l'énergie en descente, intégrer la recharge dans les opérations du site et évaluer les performances des véhicules avant d'étendre les flottes pilotes.
Par autonomie de conduite : la catégorie 150-300 km domine l'utilisation actuelle tandis que les systèmes longue portée se développent
La catégorie d'autonomie de conduite de 150-300 km détenait 45,33 % de la part du marché des camions électriques au Brésil en 2025. Cette autonomie correspond aux opérations de dépôt à dépôt, à la logistique municipale et aux mouvements de centres de distribution au sein des zones métropolitaines. C'est la plage opérationnelle où les calendriers de recharge sont les plus gérables et le risque d'itinéraire quotidien est le plus faible, car les flottes peuvent retourner à des installations connues plutôt que de dépendre de chargeurs publics pendant les livraisons ou de prendre des décisions d'itinéraire autour d'une disponibilité de recharge incertaine. Le 30G de Scania offrait une autonomie en charge de 250 km, le plaçant dans cette plage opérationnelle établie. Les véhicules couvrant moins de 150 km gèrent les livraisons urbaines courtes et les opérations du dernier kilomètre. La catégorie d'autonomie de 301-500 km gagne en utilisation à mesure que les fabricants proposent des batteries plus grandes et que la recharge privée se développe sur des itinéraires sélectionnés. Le choix de l'autonomie reste lié à la certitude de l'itinéraire, aux exigences de charge utile, au temps disponible pour la recharge, à l'emplacement des arrêts des véhicules et au degré auquel une flotte peut ajuster les calendriers de livraison autour des périodes de recharge.
La catégorie supérieure à 500 km devrait croître à un CAGR de 31,26 % jusqu'en 2031. Cette autonomie représente le seuil pour une plus grande part de l'activité de fret interétatique et longue distance. Le camion à pile à combustible de GWM a déclaré une autonomie allant jusqu'à 500 km avec un temps de ravitaillement de 20 minutes. La capacité déclarée crée une alternative à la recharge longue durée des batteries sur les itinéraires de fret où les temps d'arrêt sont difficiles à accommoder. Mercedes-Benz a documenté un trajet de 476 km en charge unique de l'eActros 400 entre São Bernardo do Campo et Curitiba. Les camions lourds à nouvelle énergie importés sont également soumis aux exigences locales de test de batteries en vertu de l'INMETRO Portaria 142/2026. Ces exigences renforcent l'importance de la durabilité sous la chaleur et l'humidité. Le marché des camions électriques au Brésil aura besoin d'une recharge ou d'un ravitaillement sur les corridors plus fiables avant que cette plage d'autonomie puisse servir les volumes de fret à grande échelle, car la logistique interétatique nécessite un accès prévisible à l'énergie entre les nœuds de fret ainsi que des performances fiables en opération chargée.
Par capacité de batterie : 301-500 kWh est la norme tandis que les batteries plus grandes gagnent en adoption
La catégorie 301-500 kWh détenait 40,12 % de la part du marché des camions électriques au Brésil en 2025. Elle représente une plage de capacité praticable pour les camions électriques à batterie de moyenne à lourde capacité utilisés dans des environnements urbains et régionaux, équilibrant le besoin d'une autonomie de conduite utilisable avec le coût supplémentaire, la masse, les exigences de recharge et la charge de gestion thermique associés aux batteries plus grandes. Le 30G de Scania utilise une batterie NMC de 416 kWh, positionnant le véhicule dans cette plage. Les modèles Volkswagen Caminhões e Ônibus e-Delivery 17 et Mercedes-Benz eActros 300 correspondent également au profil opérationnel associé à cette plage de capacité. La catégorie 150-300 kWh sert les camions urbains légers et les fourgons de livraison où le prix reste important. Les modèles inférieurs à 150 kWh servent les itinéraires du dernier kilomètre et de micro-logistique avec des besoins énergétiques quotidiens plus faibles. Les offres de 64 kWh et 107 kWh de JAC restent pertinentes là où des batteries plus petites sont suffisantes pour les cycles d'utilisation locaux. Le choix de la capacité de la batterie est donc façonné par le poids du véhicule, la longueur de l'itinéraire, la charge utile, l'accès à la recharge, l'utilisation quotidienne, les conditions thermiques et la volonté d'accepter un coût initial plus élevé pour une flexibilité opérationnelle supplémentaire.
La catégorie supérieure à 500 kWh est la catégorie de capacité de batterie à la croissance la plus rapide, avec un CAGR de 29,33 % prévu jusqu'en 2031. Des recherches menées dans des conditions équatoriales indiquent que des températures plus élevées accélèrent le vieillissement des batteries lithium-ion, renforçant la nécessité de systèmes de gestion thermique à refroidissement liquide. Les exigences de certification locales font également de la durabilité thermique une considération critique avant que les véhicules à haute capacité n'entrent en service commercial. Bien que des batteries plus grandes puissent élargir le potentiel d'application, leur coût, leur poids, leurs exigences de gestion thermique, leurs besoins de certification et leur impact sur la conception des véhicules restent des contraintes importantes pour les opérateurs évaluant les cycles d'utilisation de fret lourd et industriel.
Par architecture moteur : les véhicules à double moteur en tête tandis que les systèmes à trois et quatre moteurs répondent aux itinéraires exigeants
Les configurations à double moteur détenaient 43,22 % de la part du marché des camions électriques au Brésil en 2025. L'architecture offre un équilibre de couple, de contrôle du véhicule et de redondance pour les travaux urbains de moyenne capacité, où les véhicules accélèrent, freinent, gèrent des charges utiles variables de manière répétée et doivent rester disponibles pour les itinéraires commerciaux avec une tolérance limitée aux perturbations mécaniques. Le moteur de deuxième génération e-Delivery de Volkswagen délivrait 280 kW et 2 300 Nm à partir de l'arrêt. Les systèmes à double moteur sont bien adaptés à la logistique en stop-and-go car ils offrent des performances réactives à basse vitesse. Les configurations à moteur unique restent pertinentes pour les camions légers où les exigences de couple sont plus faibles. Elles servent également les acheteurs qui accordent plus d'importance au coût initial du véhicule. Les choix d'architecture moteur diffèrent donc selon la charge utile, le terrain, la fréquence des itinéraires, les exigences de maintenance, la récupération d'énergie en descente attendue et le degré de contrôle de traction nécessaire lors de l'exploitation commerciale quotidienne.
Les configurations à trois et quatre moteurs devraient croître à un CAGR de 25,18 % jusqu'en 2031. La demande est liée aux applications minières, de construction et d'itinéraires en forte pente qui nécessitent une traction puissante et un freinage par récupération. Le camion à pile à combustible de GWM fournit 400 kW et 2 700 Nm grâce à son système multi-moteurs. La configuration peut également récupérer de l'énergie lors du freinage sur les itinéraires en descente, ce qui est pertinent pour les escarpements côtiers du Brésil. Le contrôle indépendant des moteurs peut soutenir la maniabilité du véhicule dans des terrains plus exigeants que les conditions de livraison urbaine. Ces systèmes resteront probablement axés sur les tâches industrielles à haute valeur ajoutée car leur valeur est la plus grande là où la complexité opérationnelle est élevée. Leur croissance devrait donc accompagner des essais de véhicules spécifiques au site plutôt qu'une utilisation large dans toutes les catégories de camions, car le bénéfice opérationnel est le plus évident là où les pentes, les charges, les événements de freinage et les conditions de surface créent une exigence de performance claire.
Analyse géographique
Le Brésil du Sud-Est détenait 65,05 % de la part du marché des camions électriques au Brésil en 2025, ce qui en fait la principale base régionale. La région combine la densité logistique de São Paulo, la pression de conformité des entreprises, un réseau autoroutier concentré et une forte concentration d'opérateurs de flotte qui peuvent tester de nouveaux véhicules sur des itinéraires répétés tout en coordonnant la recharge en dépôt, le soutien au service et les exigences de reporting client, ce qui fournit une base précoce durable pour le déploiement commercial. La coalition e-Dutra relie São Paulo et Rio de Janeiro et vise à atteindre 1 000 trajets quotidiens de camions électriques d'ici 2030.
L'Espírito Santo est un centre d'activité industrielle au sein du Sud-Est car Suzano a testé des camions électriques lourds à Aracruz. Le Brésil du Sud occupe une position secondaire, soutenu par la demande industrielle et sa connexion avec la fabrication et la logistique du Sud-Est. Le programme Electric Route de Santa Catarina est passé de 35 à 100 stations de recharge. Cette infrastructure est pertinente pour le fret industriel régional. Cependant, elle ne supprime pas les contraintes de recharge sur chaque itinéraire interurbain ni n'élimine le besoin d'une planification spécifique à la flotte autour de l'autonomie des véhicules, du calendrier des livraisons et de la capacité du réseau local.
Le Brésil du Nord-Est combine un potentiel de production de véhicules avec une couverture de recharge limitée au-delà des grandes zones urbaines. L'usine de Camaçari de BYD à Bahia, inaugurée en octobre 2025, a une capacité de production annuelle de 150 000 véhicules électrifiés. Les activités de GWM à Camaçari ajoutent la production d'hydrogène et les essais de camions à la base de mobilité propre de la région. Le Brésil du Centre-Ouest devrait croître à un CAGR de 26,85 % jusqu'en 2031, porté par le fret agro-industriel associé à la production de soja, de bœuf et de sucre-éthanol. Cependant, l'adoption précoce devrait rester concentrée dans les opérations de courte distance sur les sites agro-industriels plutôt que sur les itinéraires de marchandises longue distance. Des délais d'approbation du réseau plus longs et des températures ambiantes plus élevées continuent d'augmenter les exigences pour un déploiement fiable de camions électriques dans le Nord, où l'adaptation technique, l'investissement dans la recharge et la confiance des flottes doivent se développer ensemble.
Paysage concurrentiel
Le marché des camions électriques au Brésil est modérément concentré au sein des catégories individuelles de camions, mais la concurrence s'intensifie sur l'ensemble de la gamme de produits. JAC Motors, Volkswagen, Daimler Truck, AB Volvo et Foton dominaient le marché. Cette structure concurrentielle met en évidence la progression rapide des marques chinoises, qui ont introduit des modèles électriques supplémentaires, des stratégies localisées et des offres à prix compétitifs sur le marché des véhicules commerciaux encore restreint du Brésil. Le paysage reflète également l'adoption précoce dans les applications de construction et industrielles, où la disponibilité des véhicules et le soutien spécifique au site sont essentiels. Dans ces applications, les acheteurs peuvent évaluer les performances des véhicules dans des conditions d'exploitation définies plutôt que d'exiger une couverture immédiate sur l'ensemble du réseau de fret autoroutier vaste et diversifié du Brésil. La livraison commerciale du camion électrique 30G de Scania à Reiter Log a marqué l'entrée d'un tracteur électrique lourd européen dans la phase commerciale du marché.
BYD a avancé plusieurs initiatives simultanément, notamment en testant des tracteurs lourds 6×2, en développant le châssis urbain T35 et en préparant un camion à pile à combustible de 60 tonnes. Volkswagen a élargi les classes de poids de l'e-Delivery en 2026, tandis que Scania prépare son usine de São Bernardo do Campo pour une future production nationale. Ces développements indiquent que la fabrication locale, les portefeuilles de produits et l'accès au financement sont des facteurs concurrentiels de plus en plus interconnectés. Les entreprises disposant de réseaux de service adaptés et de capacités techniques locales sont mieux positionnées pour soutenir les flottes opérant dans des conditions tropicales, en particulier lorsque les clients exigent des batteries durables, une réponse rapide à la maintenance, une coordination de la recharge sur les sites opérationnels et un soutien pratique pour les nouvelles technologies de véhicules.
Le secteur des camions électriques au Brésil offre des opportunités pour les camions à pile à combustible de moyenne et longue distance et les véhicules spécialement conçus pour l'agro-industrie et l'exploitation minière. Ces applications se situent en dehors du corridor de fret urbain São Paulo-Rio de Janeiro le plus établi. Les camions à nouvelle énergie importés doivent satisfaire aux exigences locales de test de batteries, renforçant ainsi la valeur des véhicules adaptés localement et des partenariats de test. L'environnement concurrentiel favorise donc les entreprises capables de combiner l'approvisionnement en véhicules avec la planification de l'infrastructure, l'accès au financement national, l'adaptation thermique, les tests locaux, la disponibilité des pièces et le soutien après-vente pour les flottes qui ne peuvent pas accepter de perturbations dans leurs opérations de fret quotidiennes, en particulier lorsque de nouvelles technologies de camions sont déployées au-delà des corridors logistiques métropolitains les plus établis.
Leaders du secteur des camions électriques au Brésil
Volkswagen Trucks & Buses
BYD Auto Co., Ltd.
JAC Motors
Daimler Truck Holding AG
AB Volvo
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : le tracteur électrique 30G 4×2 de Scania est entré en exploitation commerciale dans la flotte de Reiter Log dans la région métropolitaine de São Paulo. Le camion est équipé d'une batterie NMC de 416 kWh, délivre 410 ch et offre une autonomie en charge de 250 km.
- Août 2026 : Tonly a livré des camions miniers hybrides DTH145 avec une capacité de charge utile de 91 tonnes à R&D Mineração e Construção, une entreprise minière et de construction basée à Juiz de Fora, Minas Gerais. La livraison a étendu le déploiement de la technologie de camions miniers hybrides dans les opérations de l'entreprise dans la région.
- Mai 2026 : BYD a testé 10 tracteurs électriques lourds 6×2 dans son usine de Camaçari à Bahia, faisant progresser son expansion dans le fret routier lourd électrifié. Le programme de test a évalué les performances et les capacités opérationnelles des véhicules pour les applications de fret commercial, soutenant la stratégie de BYD pour renforcer sa présence dans le segment du transport lourd électrifié au Brésil.


Périmètre du rapport sur le marché des camions électriques au Brésil
Le périmètre comprend la segmentation par type de propulsion (véhicules électriques à batterie, véhicules électriques à pile à combustible et véhicules hybrides rechargeables), type de camion (camion léger (inférieur ou égal à 3,5 t de PTAC), camion de moyenne capacité (3,6–12 t), camion lourd (supérieur à 12 t) et tracteur-remorque), application (logistique et livraison de colis), services municipaux (déchets, balayage des rues), construction et exploitation minière, livraison de détail et de produits de grande consommation, et utilitaire et autre industriel), autonomie de conduite (moins de 150 km, 150-300 km, 301-500 km et plus de 500 km), capacité de batterie (moins de 150 kWh, 150-300 kWh, 301-500 kWh et plus de 500 kWh), architecture moteur (moteur unique, double moteur et trois/quatre moteurs). L'analyse couvre également la segmentation au niveau régional, notamment le Brésil du Sud-Est, le Brésil du Sud, le Brésil du Nord-Est, le Brésil du Centre-Ouest et le Brésil du Nord. La taille du marché et les prévisions de croissance sont présentées par valeur en USD et par volume en unités.
| Véhicules électriques à batterie |
| Véhicules électriques à pile à combustible |
| Véhicules hybrides rechargeables |
| Camion léger (inférieur ou égal à 3,5 t de PTAC) |
| Camion de moyenne capacité (3,6–12 t) |
| Camion lourd (supérieur à 12 t) |
| Tracteur-remorque |
| Logistique et livraison de colis |
| Services municipaux (déchets, balayage des rues) |
| Construction et exploitation minière |
| Livraison de détail et de produits de grande consommation |
| Utilitaire et autre industriel |
| Moins de 150 km |
| 150-300 km |
| 301-500 km |
| Plus de 500 km |
| Moins de 150 kWh |
| 150-300 kWh |
| 301-500 kWh |
| Plus de 500 kWh |
| Moteur unique |
| Double moteur |
| Trois/quatre moteurs |
| Brésil du Sud-Est |
| Brésil du Sud |
| Brésil du Nord-Est |
| Brésil du Centre-Ouest |
| Brésil du Nord |
| Par type de propulsion | Véhicules électriques à batterie |
| Véhicules électriques à pile à combustible | |
| Véhicules hybrides rechargeables | |
| Par type de camion | Camion léger (inférieur ou égal à 3,5 t de PTAC) |
| Camion de moyenne capacité (3,6–12 t) | |
| Camion lourd (supérieur à 12 t) | |
| Tracteur-remorque | |
| Par application | Logistique et livraison de colis |
| Services municipaux (déchets, balayage des rues) | |
| Construction et exploitation minière | |
| Livraison de détail et de produits de grande consommation | |
| Utilitaire et autre industriel | |
| Par autonomie de conduite | Moins de 150 km |
| 150-300 km | |
| 301-500 km | |
| Plus de 500 km | |
| Par capacité de batterie | Moins de 150 kWh |
| 150-300 kWh | |
| 301-500 kWh | |
| Plus de 500 kWh | |
| Par architecture moteur | Moteur unique |
| Double moteur | |
| Trois/quatre moteurs | |
| Par géographie | Brésil du Sud-Est |
| Brésil du Sud | |
| Brésil du Nord-Est | |
| Brésil du Centre-Ouest | |
| Brésil du Nord |


Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent l'adoption des camions électriques au Brésil ?
Les flottes en dépôt urbain, les engagements de décarbonation des entreprises, l'électricité renouvelable et le soutien aux investissements liés à MOVER font progresser l'adoption.
Quelle est la taille du marché des camions électriques au Brésil en 2026 ?
Le marché des camions électriques au Brésil est évalué à 55,01 millions USD en 2026 et devrait atteindre 165,01 millions USD d'ici 2031.
Quel système de propulsion de camion électrique est en tête au Brésil ?
Les véhicules électriques à batterie étaient en tête avec 94,12 % du chiffre d'affaires en 2025 car ils conviennent aux itinéraires de dépôt urbains et régionaux prévisibles.
Quelle application de camion connaît la croissance la plus rapide ?
La construction et l'exploitation minière devraient croître à un CAGR de 26,34 % jusqu'en 2031 à mesure que les projets pilotes industriels se développent.
Dernière mise à jour de la page le:



