
Marktgröße und Marktanteile des brasilianischen Elektro-Lkw-Markts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
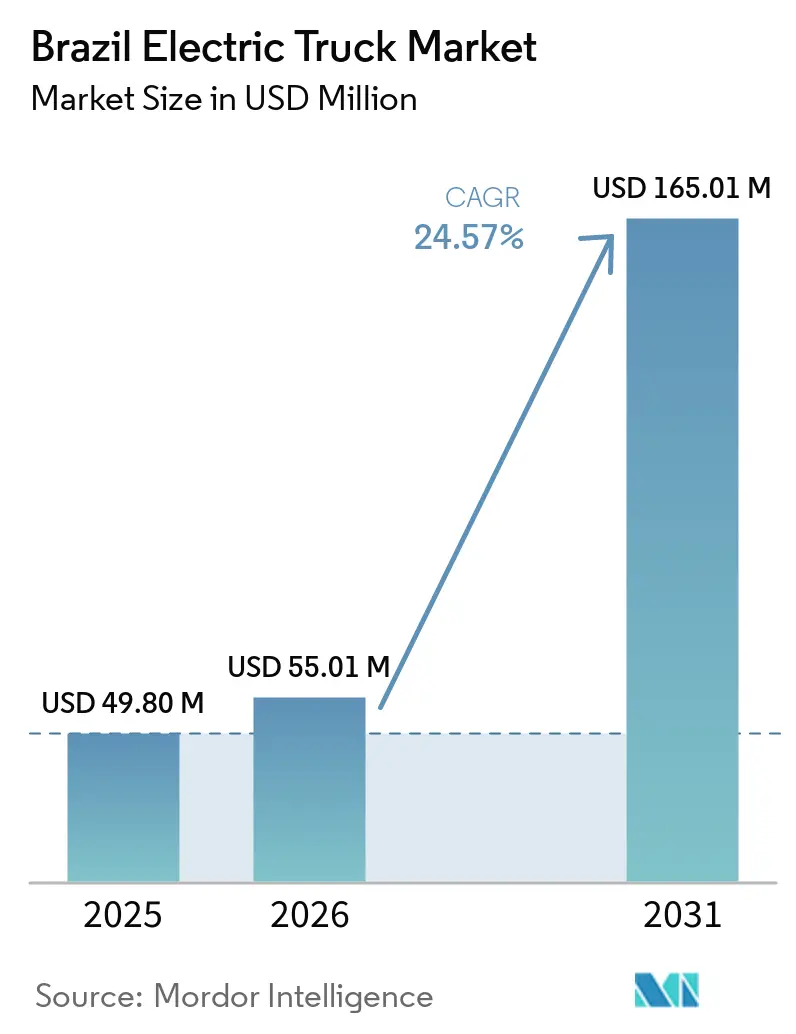
| Marktgröße im Basisjahr (2025) | 49.80 Millionen US-Dollar |
| Marktgröße (2026) | 55.01 Millionen US-Dollar |
| Marktgröße (2031) | 165.01 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 24.57 % |
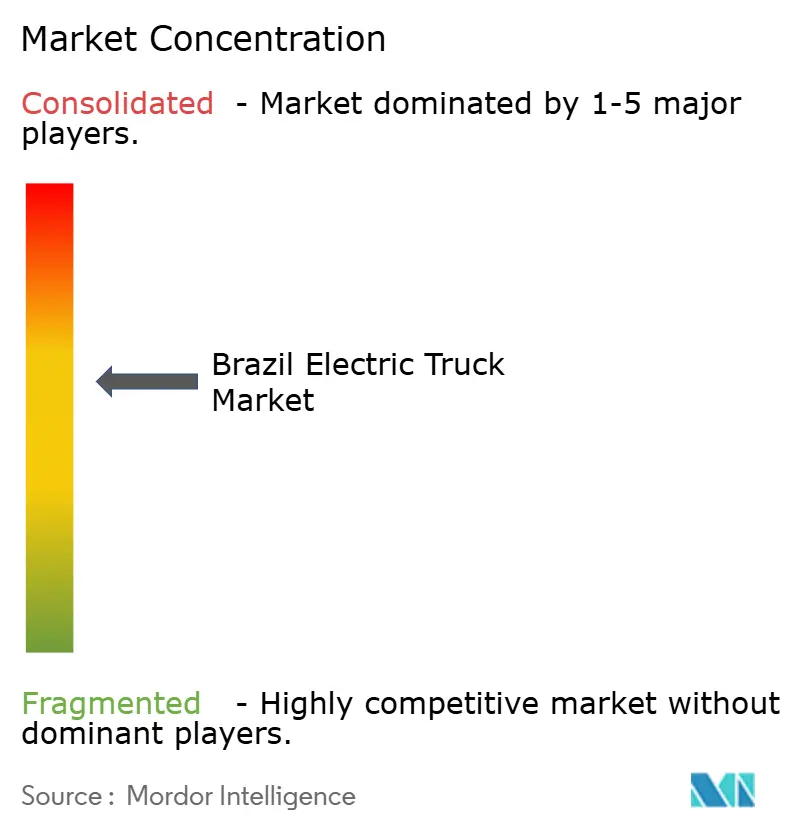
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen Elektro-Lkw-Markts von Mordor Intelligence
Die Marktgröße des brasilianischen Elektro-Lkw-Markts wurde im Jahr 2025 auf 49,80 Millionen USD geschätzt, wird im Jahr 2026 auf 55,01 Millionen USD beziffert und soll bis 2031 auf 165,01 Millionen USD anwachsen, mit einer CAGR von 24,57 % von 2026 bis 2031. Brasiliens erneuerbarer Strommix unterstützt niedrigere Betriebsemissionen für aufgeladene Nutzfahrzeuge, was den Einsatz von Elektroflotten auf regelmäßigen städtischen Routen attraktiver macht. Die Verkäufe emissionsfreier schwerer Nutzfahrzeuge erreichten im Jahr 2025 1.265 Einheiten und stiegen damit um 48 % gegenüber dem Vorjahr, obwohl Elektro-Lkw nur 0,4 % der gesamten Lkw-Verkäufe ausmachten[1]„Zero-Emission Bus and Truck Market in Brazil 2025,” Internationaler Rat für sauberen Verkehr, theicct.org . Dieses Muster begünstigt kontrollierte Depotbetriebe, bei denen Routenvorhersehbarkeit, Energieplanung und Fahrzeugauslastung gemeinsam gesteuert werden können. Der brasilianische Elektro-Lkw-Markt bleibt daher auf frühe kommerzielle Anwendungen ausgerichtet, während politische Kontinuität, Ladeinfrastruktur und lokale Produktion darüber entscheiden werden, wie schnell er längere Frachtrouten erschließt.
Wichtigste Erkenntnisse des Berichts
- Nach Antriebsart hielten batterieelektrische Fahrzeuge im Jahr 2025 einen Marktanteil von 94,12 % am brasilianischen Elektro-Lkw-Markt, während brennstoffzellenelektrische Fahrzeuge bis 2031 mit einer CAGR von 30,64 % wachsen sollen.
- Nach Lkw-Typ entfielen im Jahr 2025 44,26 % der Marktgröße des brasilianischen Elektro-Lkw-Markts auf schwere Lkw, während mittelschwere Lkw bis 2031 voraussichtlich mit einer CAGR von 28,17 % wachsen werden.
- Nach Anwendung hielt Logistik und Paketzustellung im Jahr 2025 einen Marktanteil von 48,01 % am brasilianischen Elektro-Lkw-Markt, während Bau und Bergbau bis 2031 voraussichtlich mit einer CAGR von 26,34 % expandieren werden.
- Nach Reichweite hielt die Kategorie 150–300 km im Jahr 2025 einen Marktanteil von 45,33 % am brasilianischen Elektro-Lkw-Markt, während die Kategorie über 500 km bis 2031 voraussichtlich mit einer CAGR von 31,26 % wachsen wird.
- Nach Batteriekapazität hielt die Kategorie 301–500 kWh im Jahr 2025 einen Marktanteil von 40,12 % am brasilianischen Elektro-Lkw-Markt, während die Kategorie über 500 kWh bis 2031 voraussichtlich mit einer CAGR von 29,33 % wachsen wird.
- Nach Motorarchitektur hielten Zweimotorkonfigurationen im Jahr 2025 einen Marktanteil von 43,22 % am brasilianischen Elektro-Lkw-Markt, während Drei- und Viermotorkonfigurationen bis 2031 voraussichtlich mit einer CAGR von 25,18 % wachsen werden.
- Nach Geografie hielt Südostbrasilien im Jahr 2025 einen Marktanteil von 65,05 % am brasilianischen Elektro-Lkw-Markt, während Zentralwestbrasilien bis 2031 mit einer CAGR von 26,85 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des brasilianischen Elektro-Lkw-Markts
Analyse der Treiber und ihrer Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bundes- und staatliche Anreize | +4.5% | National, mit staatlicher Aktivität in São Paulo, Minas Gerais und Bahia | Mittelfristig (2–4 Jahre) |
| Elektrifizierung der Zustellung auf der letzten Meile | +4.0% | Südostbrasilien, mit Ausweitung auf Südbrasilien | Kurzfristig (≤ 2 Jahre) |
| Dekarbonisierungsverpflichtungen von Flottenbetreibern | +3.5% | National, mit früher Aktivität in São Paulo und Minas Gerais | Kurzfristig (≤ 2 Jahre) |
| Lokale Montage und Preiswettbewerb | +3.0% | National, mit Fertigungsaktivitäten in São Paulo, Rio de Janeiro, Bahia und Minas Gerais | Mittelfristig (2–4 Jahre) |
| Dieselpreisvolatilität und Stromkostenvorteil | +2.8% | National, mit stärkerem Effekt in Bundesstaaten mit hohen Dieselkosten | Mittelfristig (2–4 Jahre) |
| Vorhersehbares Laden auf städtischen Routen | +2.3% | Südost- und Südbrasilien, mit aufkommendem Einsatz in Zentralwestbrasilien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektromobilitätsanreize auf Bundes- und Staatsebene
Brasiliens MOVER-Programm, eingeführt durch Lei 14.902/2024 und geregelt durch Decreto 12.435/2025, ersetzte Rota 2030 durch Anforderungen zur Reduzierung von Kohlendioxidemissionen und forschungsgebundene Steueranreize. Das Programm umfasste Steuergutschriften in Höhe von 4,8 Milliarden USD bis 2028 und hatte bis 2025 angekündigte Automobilinvestitionen von mehr als 26 Milliarden USD unterstützt [2]„Brazil Automotive Incentives for EV Competition and Innovation,” Internationale Handelsverwaltung, trade.gov . Die Anforderung an Forschungsausgaben ermutigt Hersteller, Batteriekonditionierung und Wärmemanagement an lokale Bedingungen anzupassen, was für die Zuverlässigkeit von Flotten bei hohen Temperaturen wichtig ist und Elektrofahrzeuge für ein breiteres Spektrum kommerzieller Betriebsmuster geeigneter machen kann. Diese Maßnahmen verringern die Unsicherheit bei der Investitionsplanung, obwohl einzelne Flottenprojekte weiterhin von der lokalen Netzkapazität und den Finanzierungsbedingungen abhängen. Der brasilianische Elektro-Lkw-Markt profitiert, wenn regulatorische Standards, steuerliche Behandlung, Ladeinvestitionen, inländische Forschungsverpflichtungen und Fahrzeugfinanzierung auf ähnlichen Zeitplänen voranschreiten, anstatt Transportunternehmen zu überlassen, jedes Element separat zu managen.
Elektrifizierung der städtischen Zustellung auf der letzten Meile
Städtische Lieferflotten in São Paulo machen den ersten Schritt, weil ihre Fahrzeuge zu festen Depots zurückkehren und auf wiederholbaren Routen betrieben werden. Amazon Brasil weitete seine elektrischen Lieferbetriebe im Jahr 2025 aus, mit emissionsfreien Stationen in mehreren Städten in São Paulo und Minas Gerais. Carrefour Brasil elektrifizierte seine Express-Logistikflotte in Groß-São Paulo im Jahr 2026 und berichtete von einem Produktivitätszuwachs von 33 % sowie erheblichen jährlichen Einsparungen [3]„Carrefour Eletrifica Frota do Express na Grande São Paulo,” ABRALOG, abralog.com.br. Das Programm entfernte auch eine erhebliche Menge an Kohlendioxidäquivalent aus dem Betrieb, verknüpfte Lieferleistung mit Flottendekarbonisierung und zeigte, warum große städtische Betreiber Elektrofahrzeuge sowohl anhand von Serviceergebnissen als auch ihrer weiteren Emissionsverpflichtungen bewerten können. Große Verlader suchen zunehmend nach kohlenstoffarmen Transportoptionen bei Spediteuren, was die Fahrzeugelektrifizierung für die Vertragsverlängerung und Kraftstoffkosten relevant macht. Diese Betriebsbedingungen machen Flotten auf der letzten Meile zu einem praktischen Einstiegspunkt in den brasilianischen Elektro-Lkw-Markt, insbesondere wenn Depot-Stromaufrüstungen, Fahrzeugerneuerungspläne, Routenzuweisungen und Ladefenster als eine einzige Betriebsentscheidung geplant werden können.
Dekarbonisierungsverpflichtungen von Unternehmensflotten
Große Verlader aus dem Einzel- und Lebensmittelhandel, der Zellstoff- und Papierindustrie sowie der Stahlindustrie integrieren verifizierte Emissionsreduzierungen in langfristige Logistikverträge. Bracells Ziel, die Kohlenstoffemissionen pro Tonne Zellulose um 75 % zu reduzieren, steigert die Nachfrage nach Hochleistungs-Elektro-Lkw in seinen Logistikbetrieben. Der Zugang zu erneuerbarem Strom und volatile Dieselpreise verstärken den Beschaffungsdruck zusätzlich und veranlassen Flottenbetreiber, die Flottenökonomie über die gesamte Fahrzeuglebensdauer zu bewerten, anstatt sich ausschließlich auf den Kaufpreis zu konzentrieren. Niedrigere Betriebsemissionen ermöglichen es Betreibern zudem, die Anforderungen großer Kunden zu erfüllen.
Lokale Montage und Preiswettbewerb chinesischer Erstausrüster
Chinesische Hersteller haben das Angebot an in Brasilien verfügbaren Elektro-Lkw erweitert und legen größeren Wert auf die Preisgestaltung. Foton verknüpfte seine lokalen Produktionspläne mit einer Produktion von annähernd 220 Einheiten pro Monat, was auf eine Abkehr von begrenzter Importtätigkeit hindeutet. Im Mai 2026 kündigte XCMG Pläne an, Elektro-Lkw in Pouso Alegre, Minas Gerais, zwischen Ende 2026 und Anfang 2027 zu montieren. Lokale Montage kann den Zugang zu inländischen Finanzierungslinien verbessern, die nationalen Inhalt erfordern. Daher ist der Fertigungsstandort ein entscheidender Faktor in der brasilianischen Elektro-Lkw-Branche, der Zölle, Kreditverfügbarkeit, Serviceunterstützung, Teilverfügbarkeit, thermische Anpassung und Gesamtflottenkosten beeinflusst. Diese Faktoren sind besonders wichtig für Kunden, die Finanzierung, zuverlässige Wartung, Ersatzteile und praktischen technischen Support über die gesamte Betriebslebensdauer eines Fahrzeugs benötigen, um die kommerzielle Betriebszeit aufrechtzuerhalten.
Analyse der Hemmnisse und ihrer Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fahrzeug- und Ladeinfrastrukturkosten | -2.1% | National, insbesondere kleinere Flotten und Standorte außerhalb von São Paulo | Mittelfristig (2–4 Jahre) |
| Begrenzte Ladeinfrastruktur für schwere Lkw | -1.6% | Nord-, Nordost-, Zentralwestbrasilien und ländliche Frachtkorridore | Langfristig (≥ 4 Jahre) |
| Netzanschluss und Depot-Aufrüstung | -1.2% | National, mit längeren Genehmigungszeiten in Nord- und Nordostbrasilien | Mittelfristig (2–4 Jahre) |
| Batteriedegradation durch Hitze und schwere Lasten | -1.0% | Nordbrasilien, tropisches Nordostbrasilien und anspruchsvolle Routen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für Fahrzeuge und Ladeinfrastruktur
Elektro-Lkw kosten immer noch mehr als vergleichbare Dieselfahrzeuge, insbesondere in schweren Konfigurationen mit Batteriepaketen über 400 kWh. Der Aufpreis hat sich im leichten und mittleren Segment deutlich verringert, was auf Veränderungen bei den Batteriekosten und verstärkten Wettbewerb zurückzuführen ist. Ladeprojekte fügen dem Fahrzeugkaufentscheid Netzaufrüstungen, Tiefbauarbeiten, Transformatoraustausch, Genehmigungen, Standortplanung und Abstimmung mit dem Versorgungsunternehmen hinzu. Daher hängt der kommerzielle Nutzen ebenso sehr von der Infrastrukturausführung ab wie von der Lkw-Spezifikation selbst. Kleinere Transportunternehmen verfügen möglicherweise nicht über die Flottenkapazität, um diese Fixkosten auf viele Fahrzeuge zu verteilen. Genehmigungszeiten von 8–14 Monaten außerhalb der großen Städte können Ladeprojekte auch verzögern, nachdem eine Flottenentscheidung bereits getroffen wurde, was den brasilianischen Elektro-Lkw-Markt verlangsamt, selbst wenn Nachfrage vorhanden ist und ein Betreiber geeignete Routen, engagierte Kunden und geplante Fahrzeuglieferungen hat.
Begrenzte Ladeinfrastruktur für schwere Lkw außerhalb städtischer Zentren
Das brasilianische Frachtstreckennetz transportiert erhebliche Warenmengen auf Routen, denen eine dedizierte Ladeinfrastruktur für schwere Lkw fehlt. Der São Paulo-Rio de Janeiro e-Dutra-Korridor ist die erste strukturierte emissionsfreie Frachtroute und zeigt den Planungsaufwand, der für die Skalierung regionaler Routen erforderlich ist. Tropische Hitze und schwere Beladung können die Batterialterung beschleunigen, was die Bedeutung des Wärmemanagements in kommerziellen Batteriepaketen erhöht und Betreiber dazu zwingt, Batteriezustand, Wartungspraktiken und Fahrzeugnutzungsintensität über die gesamte Betriebslebensdauer zu berücksichtigen. Diese Bedingungen erhöhen die technischen und finanziellen Anforderungen für Betreiber außerhalb etablierter städtischer Zentren. Bis die Korridorladung und langlebige Batteriesysteme ausgebaut sind, wird Diesel auf Routen über 300 km eine starke Position behalten, insbesondere dort, wo Frachtpläne eng sind, Nutzlasten hoch sind und ein Fahrzeug nicht für längere Ladezeiten stillstehen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
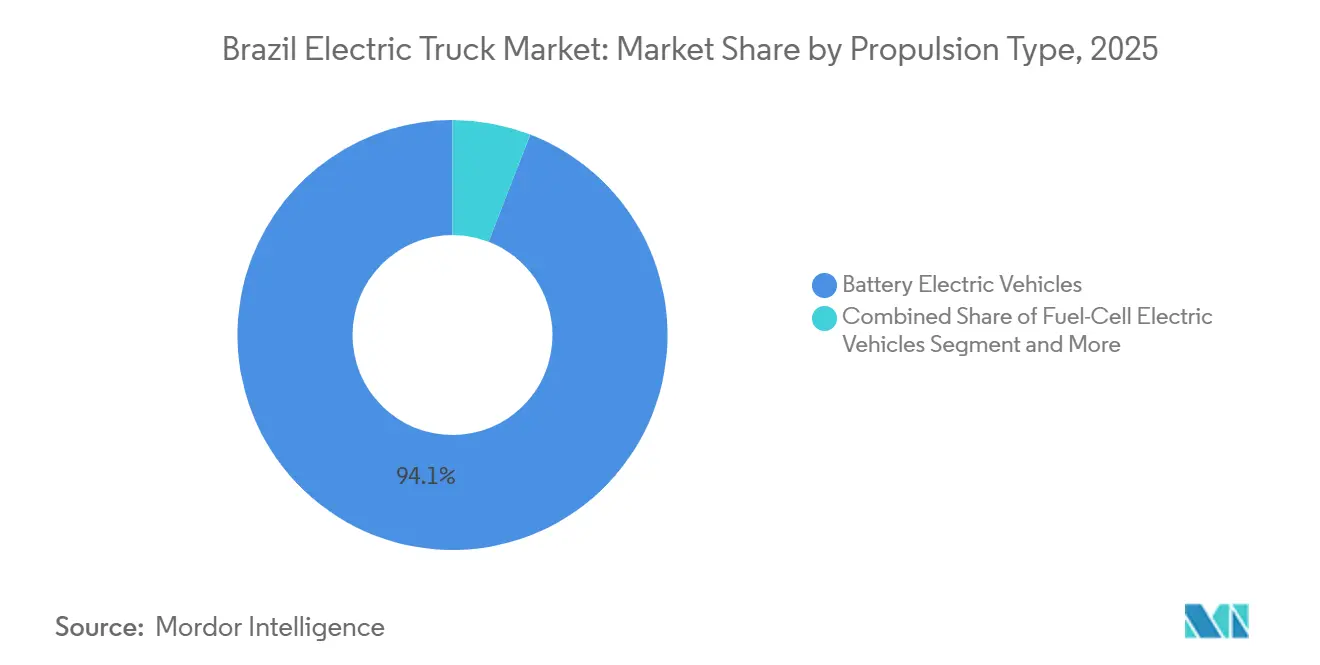
Nach Antriebsart: Batterieelektrische Fahrzeuge führen die aktuelle Marktdurchdringung an, während Brennstoffzellenmodelle auf längere Routen abzielen
Batterieelektrische Fahrzeuge machten im Jahr 2025 94,12 % des brasilianischen Elektro-Lkw-Marktanteils aus, was die Verfügbarkeit von Modellen für städtische und regionale Einsätze widerspiegelt. Ihre Führungsposition wird durch Depotladung, kontrollierte Tagesreichweite und die Möglichkeit, zur Basis für geplantes Laden zurückzukehren, gestützt, wodurch die Abhängigkeit von einem öffentlichen Netz vermieden wird, das über brasilianische Frachtkorridore und Regionalstädte hinweg ungleichmäßig verteilt bleibt. JACs iEV1200T- und E-JT-12,5-Tonnen-Modelle sowie Fotons iBlue intensivieren den Wettbewerb in der 5–14-Tonnen-Kategorie. Diese Fahrzeuge eignen sich gut für Routen, auf denen Betreiber das Laden planen können, ohne Lieferungen zu unterbrechen. Batterieelektrische Fahrzeuge bleiben daher kurzfristig die wichtigste kommerzielle Option für den brasilianischen Elektro-Lkw-Markt, da ihr kommerzieller Nutzen am deutlichsten ist, wo Flotten Abfahrtszeiten, Tagesreichweite, Depotnutzung und Fahrzeugumschlag kontrollieren können.
Brennstoffzellenelektrische Fahrzeuge sind die am schnellsten wachsende Antriebskategorie und sollen bis 2031 mit einer CAGR von 30,64 % wachsen. Die Kategorie beginnt von einer kleinen Basis aus, sodass frühe Demonstrationen in ihrem Wachstumsprofil erhebliches Gewicht haben. Im August 2026 absolvierte GWM Hydrogen Südamerikas ersten Gütertransport mit einem Brennstoffzellen-Lkw. Das 544-PS-Fahrzeug hat eine angegebene Reichweite von 500 km und verwendet grünen Wasserstoff, der im SENAI Cimatec Park in Camaçari, Bahia, produziert wird. Plug-in-Hybridmodelle bleiben eine begrenzte Übergangsoption, während begrenzte Ladeinfrastruktur die breitere Einführung vollständig batterieelektrischer Fahrzeuge einschränkt. MOVERs breiter Rahmen für emissionsfreie Fahrzeuge unterstützt sowohl Batterie- als auch Brennstoffzellensysteme, anstatt eine Technologie als Ersatz für die andere zu behandeln, sodass Betreiber den Antrieb basierend auf Routenlänge, Betankungszugang, Nutzlast und Einsatzprofil wählen können.


Nach Lkw-Typ: Schwere Lkw halten die größte Position, während mittelschwere Lkw schneller wachsen
Schwere Lkw machten im Jahr 2025 44,26 % des brasilianischen Elektro-Lkw-Markts aus, unterstützt durch kontrollierte Industrie-, Bergbau-, Zellstoff- und Einzelhandelslogistikbetriebe. Diese Umgebungen haben definierte Distanzen, etablierte Depots und Flottenbesitzer, die Ladeinfrastruktur verwalten können, sodass Energiebedarf, Wartung, Fahrzeugverfügbarkeit und Routentiming innerhalb eines einzigen Industrie- oder Logistikbetriebs überwacht werden können. Die Einführung schwerer Lkw wird durch Nutzlast, Ladezeit, längere Routenanforderungen und den Bedarf an zuverlässiger Depot- oder Korridorinfrastruktur begrenzt bleiben, selbst wenn Flottenbesitzer von verwalteten Industriestandorten aus operieren.
Mittelschwere Lkw sind der am schnellsten wachsende Lkw-Typ mit einer bis 2031 erwarteten CAGR von 28,17 %. Diese Kategorie passt gut zu städtischen Verteilungszyklen, die vorhersehbare Kilometerleistung und Rückkehr-zum-Depot-Ladung bieten. Leichte Lkw bedienen weiterhin die letzte Meile und kommunale Betriebe, wo kleinere Batteriepakete die Anschaffungskosten senken können. Farizons H9E und BYDs T35 boten Betreibern, die sich auf städtische Aufgaben konzentrieren, zusätzliche Optionen. Sattelzüge bleiben schwieriger zu elektrifizieren, da das zulässige Gesamtgewicht 40 Tonnen übersteigt und Routen oft über die verfügbare Ladeinfrastruktur hinausgehen. BYDs geplanter 60-Tonnen-Sattelzug für Hafenrouten zeigte das Wettbewerbsinteresse an dieser verbleibenden Lücke. PROCONVE P8 und MOVER-Ziele beeinflussen die Flottenerneuerung in jeder Lkw-Kategorie. Dennoch ist ihre kommerzielle Wirkung am stärksten, wo Nutzungsmuster klar definiert sind, Ladung an einem bekannten Standort installiert werden kann und Fahrzeugausfallzeiten in die Einsatzplanung integriert werden können.
Nach Anwendung: Logistik und Paketzustellung führen; Bau und Bergbau gewinnen an Dynamik
Logistik und Paketzustellung machten im Jahr 2025 48,01 % des brasilianischen Elektro-Lkw-Marktanteils aus und sind damit das größte Anwendungssegment. E-Commerce-Volumina und Unternehmensflotten unterstützen die Nachfrage nach vorhersehbaren städtischen und Hub-zu-Hub-Routen. Im Januar 2026 startete Grupo DPSP eine EVMOB-Partnerschaft in São Paulo und Rio de Janeiro, die über sechs Jahre mehr als 6 Millionen Kilometer unter Nutzung erneuerbarer Energie aus seinen Verteilzentren abdeckt. Mercado Livre berichtete von niedrigeren Betriebskosten für Elektro-Lkw auf vorhersehbaren städtischen Routen. Einzelhandels- und FMCG-Lieferungen teilen ähnliche Bedingungen, während kommunale und Versorgungsanwendungen aufgrund unterschiedlicher Beschaffungs-, Zuverlässigkeits- und Routenanforderungen noch in einem früheren Stadium verbleiben.
Bau und Bergbau werden als die am schnellsten wachsende Anwendung hervorgehen, mit einer prognostizierten CAGR von 26,34 % bis 2031. Die Kategorie entwickelt sich durch Pilotprojekte, die Nutzlastkapazität, Geländeleistung und Energierückgewinnung unter standortspezifischen Bedingungen testen. Cedro Mineração soll im April 2026 Versuche mit elektrischen Muldenkippern in Nova Lima, Minas Gerais, beginnen. Der industrielle Einsatz hängt von Routenplanung, Ladeinfrastruktur und Fahrzeugbeständigkeit ab. Die Anwendung ist am relevantesten für kontrollierte Routen, auf denen Betreiber Energie bergab zurückgewinnen, Laden in den Standortbetrieb integrieren und die Fahrzeugleistung bewerten können, bevor Pilotflotten erweitert werden.
Nach Reichweite: Die Kategorie 150–300 km führt den aktuellen Einsatz an, während Langstreckensysteme entwickelt werden
Die Reichweitenkategorie 150–300 km hielt im Jahr 2025 einen Marktanteil von 45,33 % am brasilianischen Elektro-Lkw-Markt. Diese Reichweite entspricht Depot-zu-Depot-Betrieben, kommunaler Logistik und Verteilzentrumsfahrten innerhalb von Ballungsräumen. Es ist der Betriebsbereich, in dem Ladepläne am besten handhabbar und das tägliche Routenrisiko am geringsten sind, da Flotten zu bekannten Einrichtungen zurückkehren können, anstatt während der Lieferungen auf öffentliche Ladestationen angewiesen zu sein oder Routenentscheidungen um unsichere Ladeverfügbarkeit herum zu treffen. Scanias 30G bot eine beladene Reichweite von 250 km und liegt damit in diesem etablierten Betriebsbereich. Fahrzeuge mit weniger als 150 km Reichweite bedienen kurze städtische Lieferungen und Zustellungen auf der letzten Meile. Die Reichweitenkategorie 301–500 km gewinnt an Nutzung, da Hersteller größere Batteriepakete anbieten und das private Laden entlang ausgewählter Routen zunimmt. Die Reichweitenwahl bleibt an Routensicherheit, Nutzlastanforderungen, die für das Laden verfügbare Zeit, den Standort der Fahrzeugstopps und den Grad gebunden, in dem eine Flotte Lieferpläne um Ladezeiten herum anpassen kann.
Die Kategorie über 500 km soll bis 2031 mit einer CAGR von 31,26 % wachsen. Diese Reichweite stellt die Schwelle für einen größeren Anteil an zwischenstaatlichen und Langstreckenfrachtaktivitäten dar. GWMs Brennstoffzellen-Lkw meldete eine Reichweite von bis zu 500 km bei einer Betankungszeit von 20 Minuten. Die angegebene Leistungsfähigkeit schafft eine Alternative zum Langzeit-Batterieladen auf Frachtrouten, wo Ausfallzeiten schwer zu bewältigen sind. Mercedes-Benz dokumentierte eine 476 km lange Einzelladungsfahrt des eActros 400 zwischen São Bernardo do Campo und Curitiba. Importierte schwere Nutzfahrzeuge mit neuer Energietechnologie unterliegen auch lokalen Batterietestanforderungen gemäß INMETRO Portaria 142/2026. Diese Anforderungen erhöhen die Bedeutung der Beständigkeit unter Hitze und Feuchtigkeit. Der brasilianische Elektro-Lkw-Markt wird zuverlässigere Korridorladung oder -betankung benötigen, bevor diese Reichweitenkategorie Frachtvolumina in großem Maßstab bedienen kann, da die zwischenstaatliche Logistik vorhersehbaren Energiezugang zwischen Frachtknoten sowie zuverlässige Leistung im beladenen Betrieb erfordert.
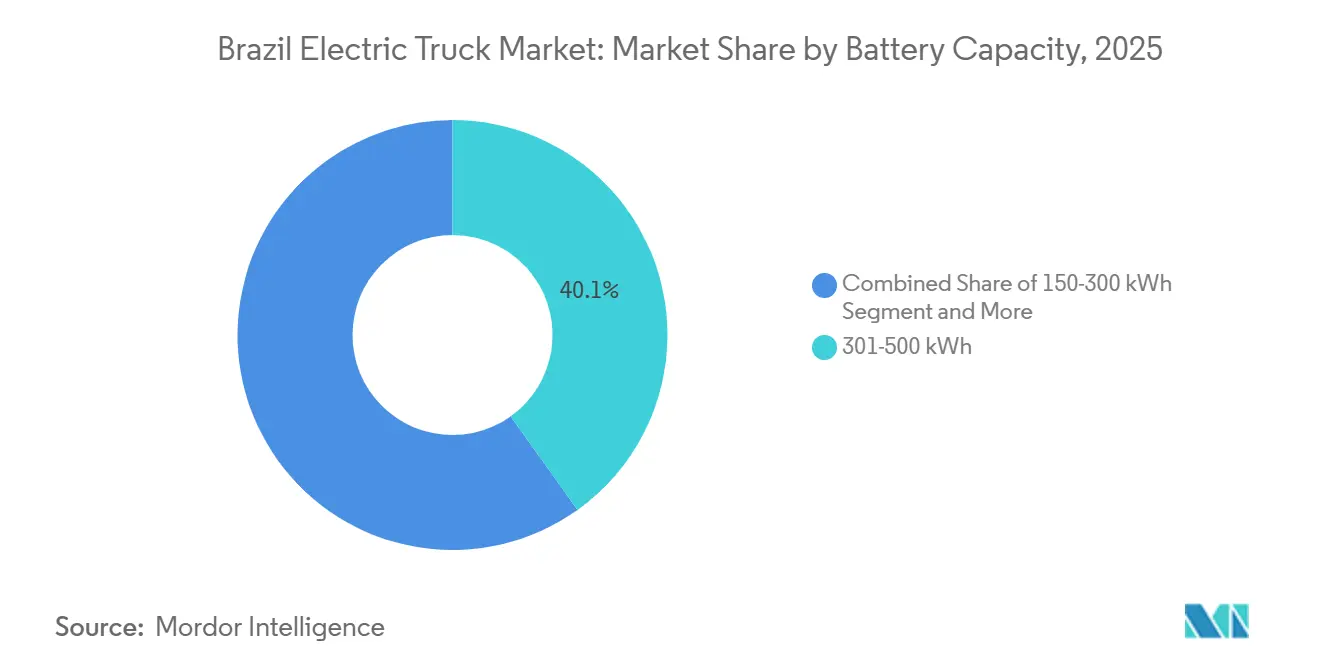
Nach Batteriekapazität: 301–500 kWh ist der Standard, während größere Batteriepakete an Akzeptanz gewinnen
Die Kategorie 301–500 kWh hielt im Jahr 2025 einen Marktanteil von 40,12 % am brasilianischen Elektro-Lkw-Markt. Sie stellt einen praktikablen Kapazitätsbereich für mittelschwere bis schwere batterieelektrische Lkw dar, die in städtischen und regionalen Umgebungen eingesetzt werden, und balanciert den Bedarf an nutzbarer Reichweite mit den zusätzlichen Kosten, dem Gewicht, dem Ladebedarf und dem Wärmemanagementaufwand, die mit größeren Batteriepaketen verbunden sind. Scanias 30G verwendet eine 416-kWh-NMC-Batterie und positioniert das Fahrzeug in diesem Bereich. Volkswagen Caminhões e Ônibus e-Delivery 17 und Mercedes-Benz eActros 300 Modelle passen ebenfalls zum Betriebsprofil, das mit diesem Kapazitätsbereich verbunden ist. Die Kategorie 150–300 kWh bedient leichtere städtische Lkw und Lieferwagen, bei denen der Preis wichtig bleibt. Modelle unter 150 kWh bedienen Zustellungen auf der letzten Meile und Mikrologistikrouten mit geringerem täglichen Energiebedarf. JACs 64-kWh- und 107-kWh-Angebote bleiben relevant, wo kleinere Batteriepakete für lokale Einsatzprofile ausreichen. Die Auswahl der Batteriekapazität wird daher durch Fahrzeuggewicht, Routenlänge, Nutzlast, Ladezugang, tägliche Auslastung, thermische Bedingungen und die Bereitschaft geprägt, höhere Anschaffungskosten für zusätzliche Betriebsflexibilität zu akzeptieren.
Über 500 kWh ist die am schnellsten wachsende Batteriekapazitätskategorie mit einer bis 2031 prognostizierten CAGR von 29,33 %. Unter äquatorialen Bedingungen durchgeführte Forschungen zeigen, dass höhere Temperaturen die Alterung von Lithium-Ionen-Batterien beschleunigen, was den Bedarf an flüssigkeitsgekühlten Wärmemanagement-Systemen verstärkt. Lokale Zertifizierungsanforderungen machen die thermische Beständigkeit auch zu einer kritischen Überlegung, bevor Hochkapazitätsfahrzeuge in den kommerziellen Betrieb eintreten. Obwohl größere Batteriepakete das Anwendungspotenzial erweitern können, bleiben ihre Kosten, ihr Gewicht, ihre Wärmemanagementanforderungen, Zertifizierungsanforderungen und ihre Auswirkungen auf das Fahrzeugdesign erhebliche Einschränkungen für Betreiber, die schwere Fracht- und industrielle Einsatzprofile bewerten.
Nach Motorarchitektur: Zweimotorfahrzeuge führen, während Drei- und Viermotorsysteme anspruchsvolle Routen bedienen
Zweimotorkonfigurationen hielten im Jahr 2025 einen Marktanteil von 43,22 % am brasilianischen Elektro-Lkw-Markt. Die Architektur bietet eine Balance aus Drehmoment, Fahrzeugsteuerung und Redundanz für mittelschwere städtische Einsätze, bei denen Fahrzeuge wiederholt beschleunigen, bremsen, unterschiedliche Nutzlasten handhaben und für kommerzielle Routen mit begrenzter Toleranz für mechanische Störungen verfügbar bleiben müssen. Volkswagens zweite Generation des e-Delivery-Motors lieferte 280 kW und 2.300 Nm aus dem Stand. Zweimotorsysteme eignen sich gut für Stop-and-Go-Logistik, da sie bei niedrigen Geschwindigkeiten reaktionsschnelle Leistung liefern. Einmotorkonfigurationen bleiben für leichte Lkw relevant, wo die Drehmomanforderungen geringer sind. Sie bedienen auch Käufer, die den anfänglichen Fahrzeugkosten mehr Gewicht beimessen. Die Wahl der Motorarchitektur unterscheidet sich daher je nach Nutzlast, Gelände, Routenhäufigkeit, Wartungsanforderungen, erwartetem Energierückgewinn bergab und dem Grad der Traktionskontrolle, der während des täglichen kommerziellen Betriebs benötigt wird.
Drei- und Viermotorkonfigurationen sollen bis 2031 mit einer CAGR von 25,18 % wachsen. Die Nachfrage ist mit Bergbau-, Bau- und Steilstreckenanwendungen verbunden, die starke Traktion und regeneratives Bremsen erfordern. GWMs Brennstoffzellen-Lkw liefert 400 kW und 2.700 Nm über sein Mehrmotorsystem. Die Konfiguration kann auch Energie beim Bremsen auf Bergabstrecken zurückgewinnen, was für Brasiliens Küstenabfälle relevant ist. Unabhängige Motorsteuerung kann die Fahrzeughandhabung in anspruchsvolleren Geländearten als städtische Lieferbedingungen unterstützen. Diese Systeme werden wahrscheinlich auf hochwertige industrielle Einsätze ausgerichtet bleiben, da ihr Wert am größten ist, wo die betriebliche Komplexität hoch ist. Ihr Wachstum sollte daher standortspezifische Fahrzeugversuche begleiten, anstatt eine breite Nutzung in allen Lkw-Kategorien, da der betriebliche Nutzen am deutlichsten ist, wo Steigungen, Lasten, Bremsereignisse und Oberflächenbedingungen eine klare Leistungsanforderung schaffen.
Geografische Analyse
Südostbrasilien hielt im Jahr 2025 einen Marktanteil von 65,05 % am brasilianischen Elektro-Lkw-Markt und ist damit die führende regionale Basis. Die Region kombiniert São Paulos Logistikdichte, unternehmerischen Compliance-Druck, ein konzentriertes Autobahnnetz und eine hohe Konzentration von Flottenbetreibern, die neue Fahrzeuge auf Wiederholungsrouten testen können, während sie Depotladung, Serviceunterstützung und Kundenberichtsanforderungen koordinieren, was eine dauerhafte frühe Basis für den kommerziellen Einsatz bietet. Die e-Dutra-Koalition verbindet São Paulo und Rio de Janeiro und zielt darauf ab, bis 2030 täglich 1.000 elektrische Lkw-Fahrten zu erreichen.
Espírito Santo ist ein industrielles Aktivitätszentrum innerhalb des Südostens, da Suzano schwere Elektro-Lkw in Aracruz getestet hat. Südbrasilien hält eine sekundäre Position, unterstützt durch industrielle Nachfrage und seine Verbindung mit der südöstlichen Fertigung und Logistik. Das Programm „Elektrische Route” Santa Catarinas wurde von 35 auf 100 Ladestationen erweitert. Diese Infrastruktur ist für den regionalen Industriefracht relevant. Sie beseitigt jedoch nicht die Ladeeinschränkungen auf jeder Überlandroute und eliminiert nicht den Bedarf an flottenspezifischer Planung rund um Fahrzeugreichweite, Liefertiming und lokale Netzkapazität.
Nordostbrasilien kombiniert Fahrzeugproduktionspotenzial mit begrenzter Ladeabdeckung außerhalb der großen städtischen Gebiete. BYDs Camaçari-Werk in Bahia, das im Oktober 2025 eingeweiht wurde, hat eine jährliche Produktionskapazität von 150.000 elektrifizierten Fahrzeugen. GWMs Aktivitäten in Camaçari fügen der sauberen Mobilitätsbasis der Region Wasserstoffproduktion und Lkw-Tests hinzu. Zentralwestbrasilien soll bis 2031 mit einer CAGR von 26,85 % wachsen, angetrieben durch Agrarfrachtaufkommen im Zusammenhang mit Soja-, Rind- und Zuckerrohr-Ethanol-Produktion. Die frühe Einführung wird jedoch voraussichtlich auf Kurzstreckenbetriebe an agro-industriellen Standorten konzentriert bleiben, anstatt auf Langstrecken-Warenrouten. Längere Netzgenehmigungszeiten und höhere Umgebungstemperaturen erhöhen weiterhin die Anforderungen für einen zuverlässigen Elektro-Lkw-Einsatz im Norden, wo technische Anpassung, Ladeinvestitionen und Flottenvertrauen gemeinsam entwickelt werden müssen.
Wettbewerbslandschaft
Der brasilianische Elektro-Lkw-Markt ist innerhalb einzelner Lkw-Kategorien mäßig konzentriert, aber der Wettbewerb nimmt über das gesamte Produktspektrum zu. JAC Motors, Volkswagen, Daimler Truck, AB Volvo und Foton dominierten den Markt. Diese Wettbewerbsstruktur unterstreicht den raschen Fortschritt chinesischer Marken, die zusätzliche Elektromodelle, lokalisierte Strategien und wettbewerbsfähig bepreiste Angebote auf Brasiliens noch kleinem Nutzfahrzeugmarkt eingeführt haben. Die Landschaft spiegelt auch die frühe Einführung in Bau- und Industrieanwendungen wider, wo Fahrzeugverfügbarkeit und standortspezifischer Support entscheidend sind. In diesen Anwendungen können Käufer die Fahrzeugleistung unter definierten Betriebsbedingungen bewerten, anstatt sofortige Abdeckung über Brasiliens umfangreiches und vielfältiges Autobahn-Frachtstreckennetz zu benötigen. Scanias kommerzielle Lieferung seines elektrischen 30G-Lkw an Reiter Log markierte den Eintritt eines europäischen schweren elektrischen Sattelzugs in die kommerzielle Phase des Markts.
BYD verfolgte mehrere Initiativen gleichzeitig, darunter das Testen schwerer 6×2-Sattelzüge, die Entwicklung des T35-Stadtchassis und die Vorbereitung eines 60-Tonnen-Brennstoffzellen-Lkw. Volkswagen erweiterte die e-Delivery-Gewichtsklassen im Jahr 2026, während Scania sein Werk in São Bernardo do Campo für die künftige inländische Produktion vorbereitet. Diese Entwicklungen zeigen, dass lokale Fertigung, Produktportfolios und Zugang zu Finanzierungen zunehmend miteinander verbundene Wettbewerbsfaktoren sind. Unternehmen mit maßgeschneiderten Servicenetzwerken und lokalen technischen Fähigkeiten sind besser positioniert, um Flotten zu unterstützen, die unter tropischen Bedingungen betrieben werden, insbesondere da Kunden langlebige Batterien, schnelle Wartungsreaktionen, Ladekoordination an Betriebsstandorten und praktischen Support für neue Fahrzeugtechnologien benötigen.
Die brasilianische Elektro-Lkw-Branche bietet Möglichkeiten für mittel- und langstreckige Brennstoffzellen-Lkw sowie zweckgebaute Fahrzeuge für Agrarwirtschaft und Bergbau. Diese Anwendungen liegen außerhalb des etabliertesten São Paulo-Rio de Janeiro-Stadtfrachtkorridors. Importierte Nutzfahrzeuge mit neuer Energietechnologie müssen lokale Batterietestanforderungen erfüllen, was den Wert lokal angepasster Fahrzeuge und Testpartnerschaften stärkt. Das Wettbewerbsumfeld begünstigt daher Unternehmen, die Fahrzeugversorgung mit Infrastrukturplanung, inländischem Finanzierungszugang, thermischer Anpassung, lokalen Tests, Teilverfügbarkeit und Kundendienst für Flotten kombinieren können, die keine Unterbrechungen des täglichen Frachtbetriebs akzeptieren können, insbesondere wenn neue Lkw-Technologie über die etabliertesten städtischen Logistikkorridore hinaus eingesetzt wird.
Marktführer der brasilianischen Elektro-Lkw-Branche
Volkswagen Trucks & Buses
BYD Auto Co., Ltd.
JAC Motors
Daimler Truck Holding AG
AB Volvo
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Scanias elektrischer 30G-4×2-Sattelzug nahm den kommerziellen Betrieb in der Flotte von Reiter Log in der Metropolregion São Paulo auf. Der Lkw verfügt über eine 416-kWh-NMC-Batterie, liefert 410 PS und bietet eine beladene Reichweite von 250 km.
- August 2026: Tonly lieferte DTH145-Hybrid-Bergbaukipper mit einer Nutzlastkapazität von 91 Tonnen an R&D Mineração e Construção, ein Bergbau- und Bauunternehmen mit Sitz in Juiz de Fora, Minas Gerais. Die Lieferung erweiterte den Einsatz der Hybrid-Bergbaukipper-Technologie in den Betrieben des Unternehmens in der Region.
- Mai 2026: BYD testete 10 schwere 6×2-Elektrosattelzüge in seinem Camaçari-Werk in Bahia und trieb damit seine Expansion in den elektrifizierten schweren Straßengüterverkehr voran. Das Testprogramm bewertete die Leistung und Betriebsfähigkeiten der Fahrzeuge für kommerzielle Frachtanwendungen und unterstützte BYDs Strategie, seine Präsenz im elektrifizierten schweren Transportsegment Brasiliens zu stärken.


Berichtsumfang des brasilianischen Elektro-Lkw-Markts
Der Umfang umfasst die Segmentierung nach Antriebsart (batterieelektrische Fahrzeuge, brennstoffzellenelektrische Fahrzeuge und Plug-in-Hybridfahrzeuge), Lkw-Typ (leichter Lkw (bis einschließlich 3,5 t zGG), mittelschwerer Lkw (3,6–12 t), schwerer Lkw (mehr als 12 t) und Sattelzug), Anwendung (Logistik und Paketzustellung), kommunale Dienste (Abfall, Straßenreinigung), Bau und Bergbau, Einzelhandels- und FMCG-Lieferung sowie Versorgung und sonstige Industrie), Reichweite (weniger als 150 km, 150–300 km, 301–500 km und mehr als 500 km), Batteriekapazität (weniger als 150 kWh, 150–300 kWh, 301–500 kWh und mehr als 500 kWh), Motorarchitektur (Einmotor, Zweimotor und Drei-/Viermotor). Die Analyse umfasst auch die Segmentierung auf regionaler Ebene, einschließlich Südostbrasilien, Südbrasilien, Nordostbrasilien, Zentralwestbrasilien und Nordbrasilien. Marktgröße und Wachstumsprognosen werden nach Wert in USD und Volumen in Einheiten dargestellt.
| Batterieelektrische Fahrzeuge |
| Brennstoffzellenelektrische Fahrzeuge |
| Plug-in-Hybridfahrzeuge |
| Leichter Lkw (bis einschließlich 3,5 t zGG) |
| Mittelschwerer Lkw (3,6–12 t) |
| Schwerer Lkw (mehr als 12 t) |
| Sattelzug |
| Logistik und Paketzustellung |
| Kommunale Dienste (Abfall, Straßenreinigung) |
| Bau und Bergbau |
| Einzelhandels- und FMCG-Lieferung |
| Versorgung und sonstige Industrie |
| Weniger als 150 km |
| 150–300 km |
| 301–500 km |
| Mehr als 500 km |
| Weniger als 150 kWh |
| 150–300 kWh |
| 301–500 kWh |
| Mehr als 500 kWh |
| Einmotor |
| Zweimotor |
| Drei-/Viermotor |
| Südostbrasilien |
| Südbrasilien |
| Nordostbrasilien |
| Zentralwestbrasilien |
| Nordbrasilien |
| Nach Antriebsart | Batterieelektrische Fahrzeuge |
| Brennstoffzellenelektrische Fahrzeuge | |
| Plug-in-Hybridfahrzeuge | |
| Nach Lkw-Typ | Leichter Lkw (bis einschließlich 3,5 t zGG) |
| Mittelschwerer Lkw (3,6–12 t) | |
| Schwerer Lkw (mehr als 12 t) | |
| Sattelzug | |
| Nach Anwendung | Logistik und Paketzustellung |
| Kommunale Dienste (Abfall, Straßenreinigung) | |
| Bau und Bergbau | |
| Einzelhandels- und FMCG-Lieferung | |
| Versorgung und sonstige Industrie | |
| Nach Reichweite | Weniger als 150 km |
| 150–300 km | |
| 301–500 km | |
| Mehr als 500 km | |
| Nach Batteriekapazität | Weniger als 150 kWh |
| 150–300 kWh | |
| 301–500 kWh | |
| Mehr als 500 kWh | |
| Nach Motorarchitektur | Einmotor |
| Zweimotor | |
| Drei-/Viermotor | |
| Nach Geografie | Südostbrasilien |
| Südbrasilien | |
| Nordostbrasilien | |
| Zentralwestbrasilien | |
| Nordbrasilien |


Im Bericht beantwortete Schlüsselfragen
Was treibt die Einführung von Elektro-Lkw in Brasilien voran?
Städtische Depotflotten, Dekarbonisierungsverpflichtungen von Unternehmen, erneuerbare Energie und MOVER-bezogene Investitionsunterstützung fördern die Einführung.
Wie groß ist der brasilianische Elektro-Lkw-Markt im Jahr 2026?
Der brasilianische Elektro-Lkw-Markt wird im Jahr 2026 auf 55,01 Millionen USD geschätzt und soll bis 2031 165,01 Millionen USD erreichen.
Welches Elektro-Lkw-Antriebssystem führt in Brasilien?
Batterieelektrische Fahrzeuge führten im Jahr 2025 mit einem Umsatzanteil von 94,12 %, da sie sich für vorhersehbare städtische und regionale Depotrouten eignen.
Welche Lkw-Anwendung wächst am schnellsten?
Bau und Bergbau soll bis 2031 mit einer CAGR von 26,34 % wachsen, da industrielle Pilotprojekte ausgeweitet werden.
Seite zuletzt aktualisiert am:



