
Tamanho e Participação do Mercado de Orquestração de Autenticação
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 299.27 Milhões de dólares |
| Tamanho do Mercado (2031) | 797.49 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 21.66 % |
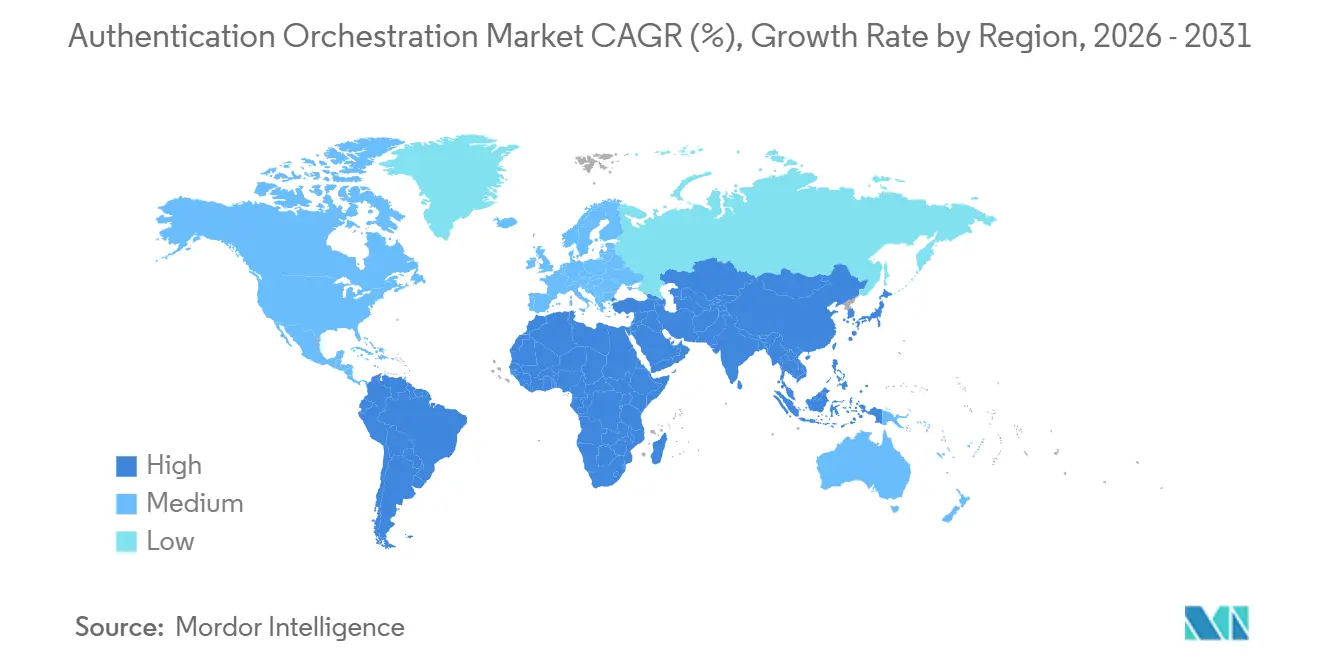
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
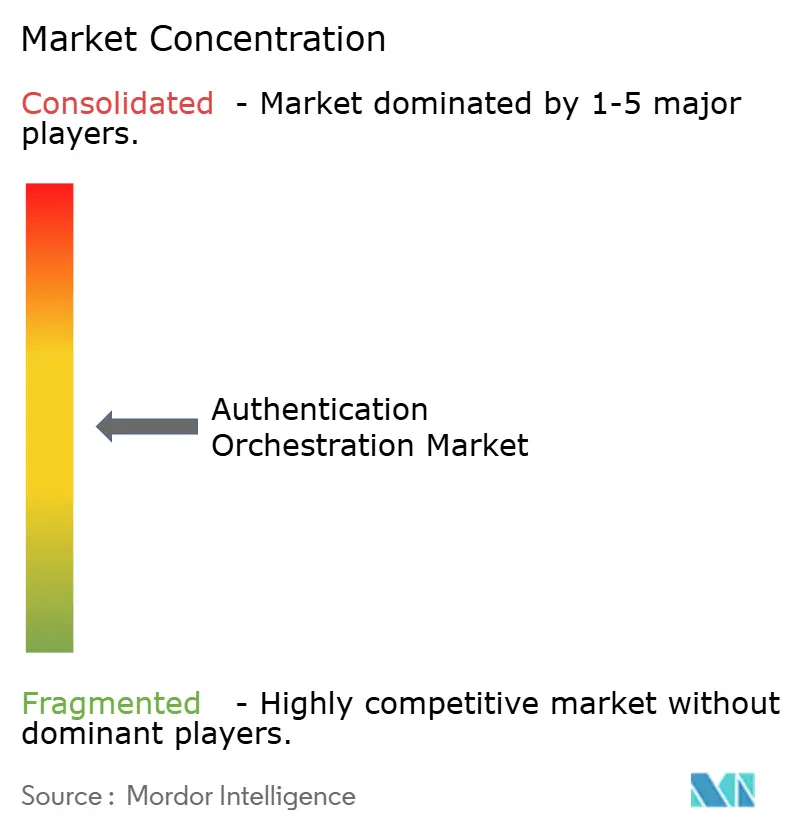
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Orquestração de Autenticação por Mordor Intelligence
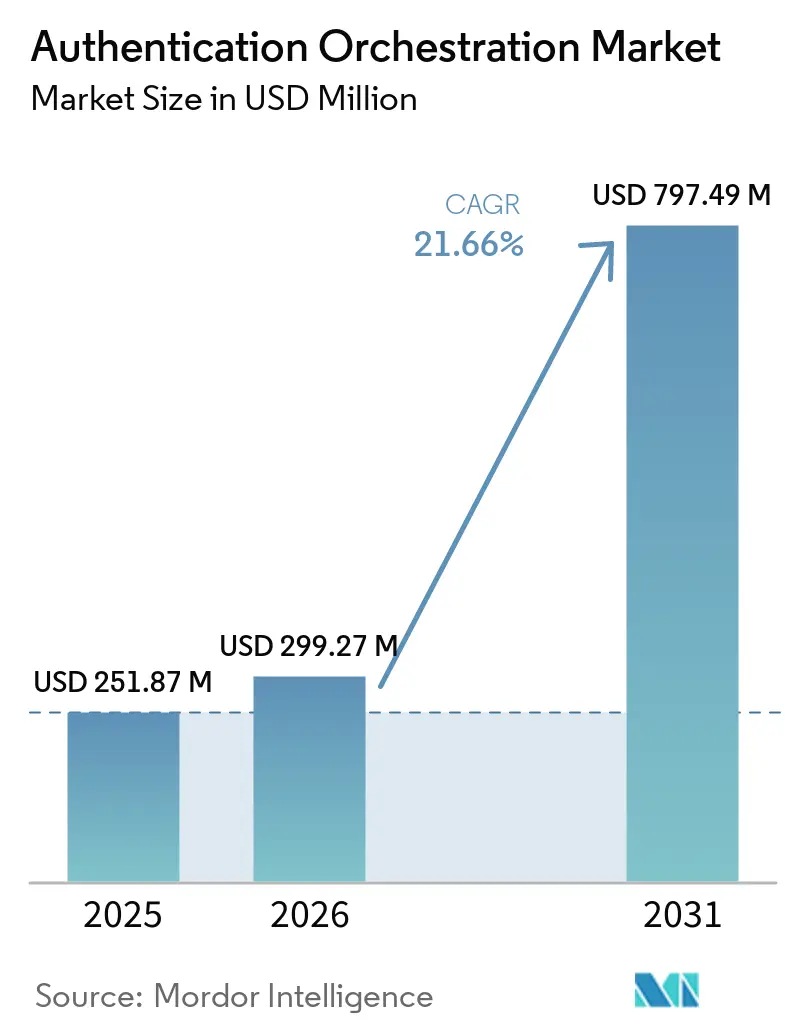
O tamanho do mercado de orquestração de autenticação foi de 251,87 milhões de USD em 2025 e estima-se que cresça de 299,27 milhões de USD em 2026 para atingir 797,49 milhões de USD até 2031, a um CAGR de 21,66% durante o período de previsão 2026-2031. O mercado de orquestração de autenticação está em expansão à medida que organizações regulamentadas substituem ferramentas de autenticação desconectadas por camadas de política gerenciadas centralmente. Essas plataformas podem selecionar etapas de autenticação usando contexto de risco, comportamento do usuário e detalhes do canal de acesso. A demanda é mais forte onde vários provedores de identidade, diretórios legados e aplicações em nuvem precisam operar em conjunto. As estratégias dos fornecedores combinam cada vez mais jornadas de autenticação configuráveis com sinais de ameaça e inteligência de dispositivos. A transição para chaves de acesso também aumenta a necessidade de controles no nível do servidor que validem a verificação do usuário e previnam a repetição de sessões.
Principais Conclusões do Relatório
- Por componente, o software detinha 67,33% da participação do mercado de orquestração de autenticação em 2025, enquanto os serviços devem expandir a um CAGR de 23,71% até 2031.
- Por modo de implantação, a nuvem representou 59,89% da participação do mercado de orquestração de autenticação em 2025, enquanto a implantação híbrida deve crescer a um CAGR de 23,02% até 2031.
- Por tamanho de organização, as grandes empresas detinham 68,05% da receita do mercado de orquestração de autenticação em 2025, enquanto as pequenas e médias empresas devem crescer a um CAGR de 23,30% até 2031.
- Por vertical do setor, o BFSI representou 22,41% da receita do mercado de orquestração de autenticação em 2025, enquanto saúde e ciências da vida devem crescer a um CAGR de 22,39% até 2031.
- Por geografia, a América do Norte detinha 35,16% do mercado de orquestração de autenticação em 2025, enquanto a Ásia-Pacífico deve expandir a um CAGR de 22,67% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Orquestração de Autenticação
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de Confiança Zero Centrada em Identidade | +5.8% | Global | Longo prazo (≥ 4 anos) |
| Requisitos de Autenticação Resistente a Phishing | +4.2% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escalada de Fraude de Tomada de Conta e Fraude em Transações | +3.9% | Global, mais forte na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Complexidade da Pilha de Identidade em Nuvem e Híbrida | +3.1% | Global, concentrado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Jornadas de Identidade de Agentes de IA e Acesso Não Humano | +2.7% | América do Norte e Europa, com crescimento inicial na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Portabilidade de Política de Autenticação entre Provedores de Identidade | +1.9% | Global, com crescimento inicial em grandes centros empresariais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Adoção de Confiança Zero Centrada em Identidade Ancora os Gastos Empresariais com Autenticação
Os programas de confiança zero estão passando de planos de segurança para requisitos de aquisição ativos em muitas organizações, particularmente aquelas que lidam com dados regulamentados e acesso complexo da força de trabalho. A verificação contínua requer verificações em sessões, dispositivos, aplicações e solicitações de acesso. O mercado de orquestração de autenticação se beneficia do fato de que um único mecanismo de autenticação não consegue gerenciar de forma confiável múltiplos provedores de identidade e sinais de risco. Os programas em estágio inicial usam software de orquestração para aplicar autenticação multifator de forma consistente em ambientes separados, em vez de manter controles diferentes em cada aplicação. Os programas mais maduros adicionam verificações contínuas de sessão e pontuação comportamental a essas bases, o que expande o escopo da política após a implantação inicial. A Agência de Segurança Nacional emitiu as Diretrizes de Implementação de Confiança Zero para Sistemas de Segurança Nacional em janeiro de 2026, apoiando a aquisição baseada em padrões nas cadeias de suprimentos governamentais.
Os Requisitos de Autenticação Resistente a Phishing Encurtam os Ciclos de Aquisição
Os requisitos regulatórios estão tornando a autenticação resistente a phishing uma questão de aquisição mais imediata para organizações com risco de acesso digital relevante. O Artigo 21 da NIS2 exige autenticação multifator ou contínua para entidades essenciais. O mercado de orquestração de autenticação pode apoiar a conformidade ao permitir que as organizações usem FIDO2, chaves de acesso e métodos de autenticação legados em uma única jornada de acesso. O NIST finalizou o SP 800-63-4 em julho de 2025 e reconheceu as chaves de acesso sincronizáveis no Nível de Garantia do Autenticador 2. Em 2026, o Centro Nacional de Segurança Cibernética do Reino Unido declarou que recomenda o uso de chaves de acesso sempre que os serviços as suportem. Esses prazos podem reduzir o tempo entre a avaliação de tecnologia e a aquisição para organizações de serviços financeiros regulamentados com obrigações sobrepostas.
A Escalada de Fraude de Tomada de Conta e Fraude em Transações Força a Modernização da Autenticação
A fraude de tomada de conta oferece às equipes de segurança e antifraude uma razão direta para modernizar a autenticação, especialmente quando ataques automatizados contornam verificações básicas de credenciais. A TransUnion relatou que a suspeita de fraude digital de tomada de conta aumentou 37% de 2024 para 2025 em sua análise, mesmo com o declínio geral da suspeita de fraude digital para 3,8% em 2025. A LexisNexis Risk Solutions relatou uma taxa geral de ataque de login de 1,2% em 2025, um aumento de 89% em relação ao ano anterior. Os ataques de tomada de conta em computadores de mesa aumentaram mais de 200% à medida que as campanhas automatizadas se expandiram além do preenchimento de credenciais com foco em dispositivos móveis. As plataformas de orquestração de autenticação podem usar sinais de dispositivo e comportamentais antes de aprovar um login, em vez de depender exclusivamente de um desafio de autenticação fixo. Isso oferece às equipes de fraude e identidade uma plataforma compartilhada para reduzir riscos, em vez de apenas registrar eventos após uma violação.
A Complexidade da Pilha de Identidade em Nuvem e Híbrida Cria Demanda por Camadas de Orquestração
As organizações operam cada vez mais diretórios locais, provedores de identidade em nuvem e aplicações SaaS simultaneamente, muitas vezes sob diferentes equipes administrativas. Esses ambientes podem deixar lacunas que um serviço de identidade de provedor único não fecha. O mercado de orquestração de autenticação aborda esse problema por meio de uma camada de política que funciona em aplicações e métodos de autenticação. Protocolos mais antigos, como Kerberos, LDAP, RACF PassTickets e SOAP, não se alinham diretamente com asserções SAML e tokens OpenID Connect. Uma camada desenvolvida especificamente pode traduzir esses protocolos sem exigir alterações em cada aplicação ou longos trabalhos de middleware personalizado. Fornecedores com conectores para protocolos mais antigos podem estar bem posicionados em organizações regulamentadas onde a substituição de aplicações leva vários anos.
Análise de Impacto das Restrições*
| Restriço | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo de Integração de Aplicações e Protocolos Legados | -1.5% | Global, mais forte em manufatura, governo e serviços financeiros | Longo prazo (≥ 4 anos) |
| Restrições de Privacidade e Governança de Dados Biométricos | -0.8% | Europa e Reino Unido, com repercussão na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Lacunas na Recuperação de Chaves de Acesso e no Ciclo de Vida de Credenciais | -0.6% | Global | Curto prazo (≤ 2 anos) |
| Explicabilidade do Modelo de Risco e Exposição a Falsos Positivos | -0.4% | América do Norte e Europa, com interesse regulatório inicial na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Custo de Integração de Aplicações e Protocolos Legados Atrasa a Implantação
A integração legada continua sendo uma barreira relevante para organizações que substituem processos de autenticação, particularmente em aplicações internas altamente personalizadas. Aplicações construídas em torno de RACF, LDAP ou SOAP frequentemente precisam de trabalho de descoberta antes que novas políticas possam entrar em vigor. Os modelos de autenticação baseados em sessão também podem conflitar com os designs atuais de token de atualização OAuth 2.0. O mercado de orquestração de autenticação pode enfrentar adoção mais lenta no curto prazo onde os clientes gerenciam grandes ambientes locais e fluxos de acesso não documentados. Essas organizações podem operar sistemas híbridos por 12 a 36 meses antes que a cobertura de política se torne consistente em suas aplicações. Fornecedores que oferecem conectores pré-certificados para protocolos mais antigos podem reduzir o esforço de implantação e melhorar sua posição em longos ciclos de substituição.
As Restrições de Privacidade e Governança de Dados Biométricos Elevam os Custos de Conformidade
A autenticação biométrica introduz requisitos adicionais de conformidade em jurisdições com leis de privacidade rígidas e controles rigorosos sobre dados pessoais sensíveis. O Artigo 9 do GDPR trata os dados biométricos usados para identificação única como dados de categoria especial.[1]Parlamento Europeu e Conselho da União Europeia, "Regulamento Geral sobre a Proteção de Dados," EUR-Lex, eur-lex.europa.eu O processamento em larga escala pode exigir uma Avaliação de Impacto sobre a Proteção de Dados antes da implantação. A Lei de IA da UE também adiciona obrigações onde os fluxos de trabalho de identificação biométrica se qualificam como sistemas de alto risco. A Índia e a Coreia do Sul têm requisitos semelhantes de consentimento e tratamento de dados que complicam os fluxos de dados de autenticação transfronteiriços e a análise centralizada. Essas condições favorecem a correspondência biométrica no dispositivo, onde os dados biométricos brutos não saem do dispositivo do usuário.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: As Plataformas de Software Lideram o Gerenciamento de Políticas entre Métodos de Autenticação
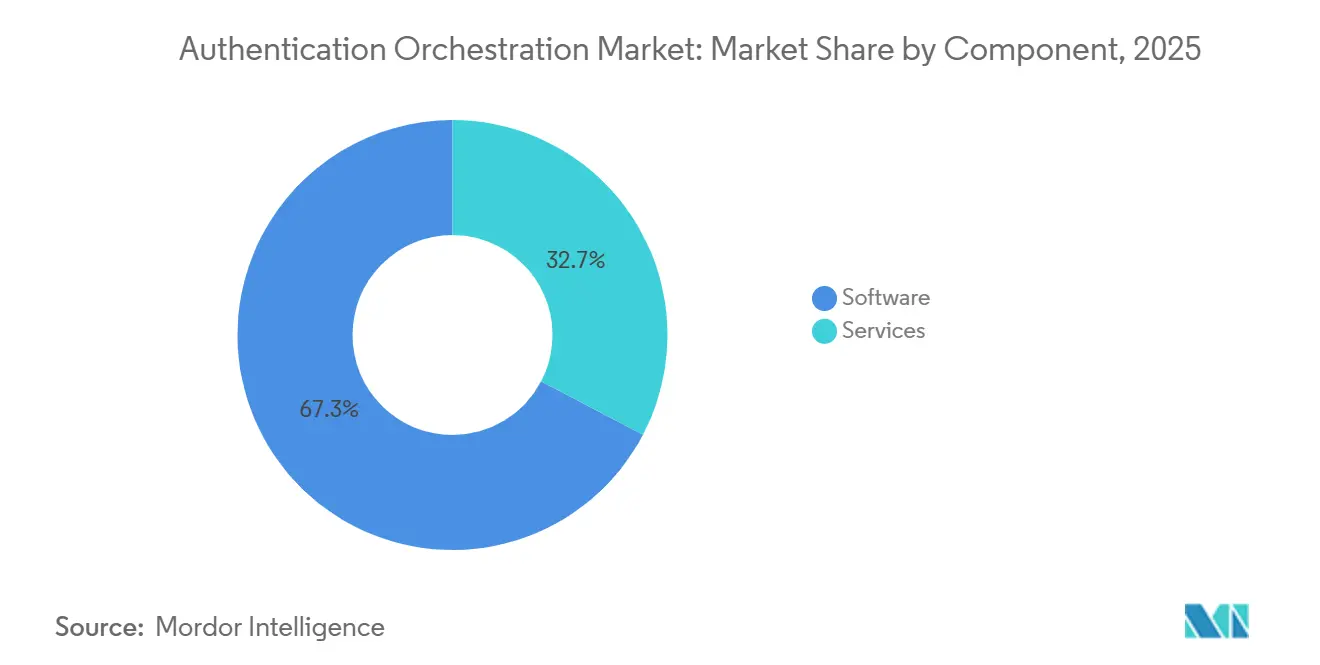
O software detinha 67,33% da participação do mercado de orquestração de autenticação em 2025. A posição de liderança reflete a demanda por mecanismos de política programáveis em diferentes canais e métodos de autenticação. As organizações usam essas plataformas para selecionar o autenticador apropriado com base no contexto de risco, comportamento do usuário e regras de conformidade. Essa abordagem afasta as aquisições do foco em tokens individuais ou sensores biométricos. Também evita atualizações de hardware e reimplantações repetidas de aplicações. O software pode ajudar as equipes a manter uma lógica de política consistente à medida que os provedores de identidade e os canais de acesso mudam.
Os serviços devem crescer a um CAGR de 23,71% de 2026 a 2031. A implementação profissional, os serviços gerenciados e o suporte especializado estão se tornando importantes à medida que as implantações abrangem mais provedores de identidade, mecanismos de risco e jornadas de autenticação específicas por canal. Os compradores precisam de ajuda para configurar jornadas de autenticação, ajustar limites de risco adaptativo e manter uma governança clara sobre as mudanças de política. Eles também precisam de conectores atualizados à medida que os protocolos mudam e as aplicações adicionam novos requisitos de integração. A Okta expandiu suas capacidades de orquestração no início de 2026 por meio do SDK da Plataforma Mosaic e dos recursos da plataforma Auth0 para agentes de IA e credenciais digitais.[2]Okta, "Okta Brings First-Class Identity to AI Agents with Agent SSO," Okta, okta.com Esses lançamentos mostram por que a expertise em implementação continua sendo importante ao lado das assinaturas de software no mercado de orquestração de autenticação.


Por Modo de Implantação: A Nuvem Lidera Enquanto a Implantação Híbrida Cresce Mais Rapidamente
A nuvem representou 59,89% do mercado de orquestração de autenticação em 2025. A entrega em nuvem se alinha com ambientes de aplicações distribuídas e modelos operacionais de identidade como serviço. Pode suportar autenticação em múltiplas aplicações sem exigir que os clientes mantenham toda a infraestrutura por conta própria. A implantação local permanece relevante em ambientes de dados soberanos e redes governamentais classificadas. Também atende bancos que precisam de implantações de locatário único sob os requisitos do PCI DSS e HIPAA. Sua posição relativa está se estreitando à medida que os modelos operacionais gerenciados em nuvem e auto-hospedados se tornam mais fáceis de gerenciar.
A implantação híbrida deve crescer a um CAGR de 23,02% até 2031. Organizações com ambientes locais legados e aplicações nativas em nuvem nem sempre podem adotar rapidamente um modelo totalmente baseado em nuvem. Elas precisam de uma camada de identidade que emita tokens aceitos tanto por serviços em nuvem quanto por aplicações internas, governados por regras de política comuns. Isso suporta a modernização sem exigir que o ambiente legado se reautentique em um provedor de nuvem para cada solicitação. A Microsoft adicionou perfis de chave de acesso e suporte ao Linux para credenciais de autenticação multifator resistentes a phishing em seus lançamentos do Entra de março de 2026. Essas capacidades refletem o investimento contínuo dos fornecedores em ambientes híbridos e no mercado de orquestração de autenticação.
Por Tamanho de Organização: Grandes Empresas Lideram Enquanto as PMEs Ampliam o Acesso
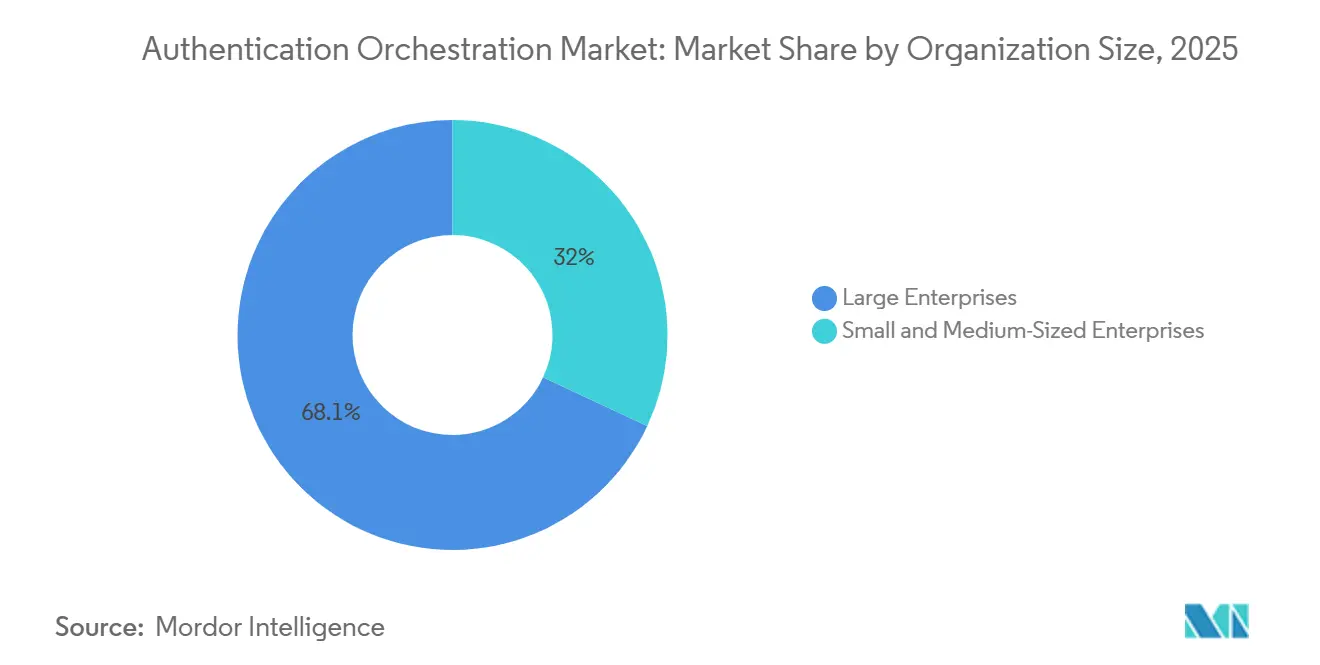
As grandes empresas detinham 68,05% da receita de orquestração de autenticação em 2025. Seus ambientes de identidade frequentemente incluem milhares de aplicações e vários provedores de identidade. Essa escala torna a orquestração centralizada um requisito operacional, e não uma atualização de segurança discricionária. As grandes organizações também enfrentam maior exposição regulatória e podem financiar integrações complexas. Suas implantações criam arquiteturas de referência para conectores e designs de política. Esses projetos continuam sendo centrais para a receita dos fornecedores empresariais no setor de orquestração de autenticação.
As pequenas e médias empresas devem crescer a um CAGR de 23,30% até 2031. Os preços baseados em consumo e os conectores pré-construídos reduzem a barreira de entrada para organizações com menos de 500 funcionários e recursos especializados limitados. Os editores de jornada sem código podem reduzir a necessidade de grandes equipes de engenharia de identidade e encurtar o trabalho de configuração. Fornecedores como Descope, Authsignal e Stytch oferecem ferramentas voltadas para essas implantações com menos recursos. As organizações podem configurar fluxos de autenticação de produção em semanas, em vez de trimestres, usando fluxos reutilizáveis para aplicações SaaS comuns. O trabalho de implementação em grandes empresas também produz padrões de conectores que os fornecedores podem posteriormente empacotar para clientes menores no mercado de orquestração de autenticação.
Por Vertical do Setor: O BFSI Lidera os Gastos Enquanto Saúde e Ciências da Vida Aceleram
O BFSI representou 22,41% do mercado de orquestração de autenticação em 2025. O segmento enfrenta altos volumes de transações, tentativas sofisticadas de fraude e vários requisitos de conformidade. O PCI DSS v4.0.1 estendeu os requisitos de autenticação multifator para acesso a ambientes de dados de titulares de cartão em março de 2025. As empresas europeias também devem abordar o Artigo 9 da DORA, enquanto as instituições dos EUA seguem as orientações de autenticação em camadas do FFIEC. A OneSpan lançou o DigipassONE em julho de 2026 para ajudar as instituições financeiras a coordenar vários métodos de autenticação sem substituir a infraestrutura existente. A empresa identificou a prontidão para o PSD3 e o lançamento da Carteira de Identidade Digital Europeia como impulsionadores comerciais para a plataforma.
Saúde e ciências da vida devem crescer a um CAGR de 22,39% até 2031. As mudanças propostas na Regra de Segurança HIPAA anunciadas em janeiro de 2025 tornariam a autenticação multifator um requisito explícito para sistemas que lidam com informações de saúde eletrônicas protegidas. O padrão de verificação de identidade e autenticação do NHS England também adicionou pressão de conformidade no Reino Unido a partir de dezembro de 2025. A Ping Identity e a OLOID fizeram parceria em maio de 2026 para fornecer autenticação sem senha e de confiança verificada para a força de trabalho clínica dos EUA. Governo, TI e telecomunicações, varejo e comércio eletrônico, energia e serviços públicos, e educação também contribuem para a demanda no mercado de orquestração de autenticação. A TransUnion relatou que a suspeita de fraude digital na criação de contas atingiu 8,3% das tentativas no varejo em 2025.
Análise Geográfica
A América do Norte detinha 35,16% da participação do mercado de orquestração de autenticação em 2025. A região combina extensos orçamentos de segurança empresarial, regulamentação ativa e uma base de fornecedores concentrada. Os requisitos federais de confiança zero dos EUA apoiaram a aquisição de autenticação multifator resistente a phishing em agências e redes de contratados. O NIST SP 800-63-4 estabelece uma estrutura atual de identidade digital para sistemas federais e organizações privadas regulamentadas.[3]Instituto Nacional de Padrões e Tecnologia, "Diretrizes de Identidade Digital," NIST, nist.gov A Microsoft exigiu autenticação multifator para logins no Azure em todos os locatários, com prazos de conformidade estendidos continuando até julho de 2026.
A Europa é o segundo maior mercado regional no mercado de orquestração de autenticação. A NIS2, a DORA e o eIDAS 2.0 criam requisitos de conformidade paralelos em serviços financeiros, saúde e grandes plataformas digitais. Todos os 27 estados membros da União Europeia devem fornecer uma Carteira de Identidade Digital Europeia até dezembro de 2026. A Aliança FIDO declarou em setembro de 2025 que uma chave de acesso FIDO registrada em uma Carteira EUDI pode atender aos requisitos de autenticação de partes confiantes em altos níveis de garantia do eIDAS. Alemanha, Reino Unido, França e os países do Benelux lideram as aquisições regionais. A recomendação do NCSC para chaves de acesso oferece aos compradores um ponto de referência mais claro e alinhado ao governo. A América do Sul permanece em estágio mais inicial de adoção, com Brasil e Argentina demonstrando demanda de instituições financeiras maiores.
A Ásia-Pacífico deve crescer a um CAGR de 22,67% até 2031. A Interface de Pagamentos Unificada da Índia registrou 102 bilhões de chamadas de autenticação em 2025, adicionando escala e complexidade à infraestrutura de autenticação. A Razorpay lançou uma solução de chave de acesso biométrica em conformidade com o Banco de Reserva da Índia com a Mastercard em março de 2026 para transações com cartão online. A Fujitsu implantou seu serviço de chave de acesso FIDO2 para a SMBC Nikko Securities em fevereiro de 2026 para negociação online. O Oriente Médio também está se tornando mais ativo, após a seleção da BIO-key International pelo Banco Central da Jordânia para uma iniciativa nacional de autenticação biométrica em julho de 2026. Esses programas estendem o mercado de orquestração de autenticação além de sua base estabelecida na América do Norte e Europa.

Cenário Competitivo
O mercado de orquestração de autenticação é moderadamente fragmentado. Okta, Microsoft e Ping Identity têm posições fortes porque estão integradas em ambientes de identidade da força de trabalho. Provedores especializados, incluindo Transmit Security, Descope, Strata Identity e Authsignal, competem por meio de editores de jornada configuráveis e entradas de risco em tempo real. Os grandes fornecedores podem se beneficiar dos relacionamentos existentes com clientes e das ferramentas de administração estabelecidas. Os especialistas podem competir sem exigir que os clientes substituam uma plataforma de identidade da força de trabalho já estabelecida.
A identidade de agentes de IA tornou-se uma área-chave de competição de produtos no mercado de orquestração de autenticação em 2026, permitindo que os fornecedores atendam às cargas de trabalho de IA sem exigir que os clientes substituam seu sistema principal. A Okta lançou o Okta for AI Agents em abril de 2026 e disponibilizou o Agent SSO para uso geral em agosto de 2026. A oferta trata os agentes de IA como identidades que requerem gerenciamento de ciclo de vida e acesso controlado. A Microsoft disponibilizou o Entra Agent ID para uso geral a fim de estender o acesso condicional, a governança do ciclo de vida e os fluxos OAuth para cargas de trabalho de IA.[4]Microsoft, "Autenticação Multifator Obrigatória para Azure e Portais de Administração," Microsoft Learn, microsoft.com Também suporta organizações que mantêm o Ping Identity ou outros sistemas de força de trabalho. Essas iniciativas permitem que os fornecedores atendam às cargas de trabalho de IA sem pedir aos clientes que substituam seus principais sistemas de identidade.
As organizações menores continuam sendo uma oportunidade importante porque têm menor acesso a grandes equipes de engenharia de identidade. Modelos de conformidade pré-configurados e preços baseados em resultados podem reduzir os custos de implementação para esses compradores. A Descope e a Strata Identity usam editores visuais e conectores baseados em padrões para conquistar projetos de identidade do cliente ao lado de sistemas de força de trabalho já estabelecidos. A CyberArk e a Transmit Security formaram uma aliança tecnológica que combinou gerenciamento de acesso privilegiado com orquestração de identidade do cliente e prevenção de fraudes. As parcerias podem ajudar os fornecedores a reunir capacidades mais amplas de risco e acesso sem precisar construir cada componente internamente. O mercado de orquestração de autenticação, portanto, combina integração de plataforma, funcionalidade especializada e alianças entre categorias.
Líderes do Setor de Orquestração de Autenticação
Microsoft Corporation
IBM Corporation
Cisco Systems, Inc.
Okta, Inc.
Ping Identity Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Okta anunciou a disponibilidade geral do Agent SSO em 24 de agosto de 2026, introduzindo o padrão Cross App Access em seu produto de identidade usado por mais de 20.000 clientes, tratando os agentes de IA como identidades de primeira classe com governança centralizada do ciclo de vida, substituindo chaves de API estáticas e concessões OAuth amplas por fluxos de token auditados, de curta duração e com privilégio mínimo.
- Agosto de 2026: A Transmit Security lançou o SDK 2.5.0 da Plataforma Mosaic em 4 de agosto de 2026, introduzindo reconhecimento de IA agêntica em inteligência de dispositivos, proteção contra repetição para tokens de sessão seguros e conectores expandidos do Integration Hub para orquestração de identidade e prevenção de fraudes, permitindo que as organizações distingam o tráfego de agentes de IA das sessões humanas em uma jornada de orquestração unificada.
- Julho de 2026: A BIO-key International foi selecionada pelo Banco Central da Jordânia em 28 de julho de 2026 para uma iniciativa nacional de autenticação biométrica, atendendo mais de 30 milhões de clientes bancários em mais de 850 agências, tornando-se uma das maiores implantações de autenticação biométrica no Oriente Médio e África.
- Junho de 2026: A Okta expandiu seu ecossistema Cross App Access para mais de 25 integrações em 23 de junho de 2026, fornecendo uma estrutura de governança padronizada para conexões de agente de IA para aplicação e de aplicação para aplicação com aplicação centralizada de política de identidade, registro completo de ações e acesso com escopo restrito por meio da Rede de Integração da Okta a partir de agosto de 2026.


Escopo do Relatório Global do Mercado de Orquestração de Autenticação
O Mercado de Orquestração de Autenticação compreende plataformas de software e serviços associados que permitem às organizações projetar, gerenciar e otimizar fluxos de trabalho de autenticação em múltiplos provedores de identidade, métodos de autenticação, aplicações, dispositivos e jornadas de usuário por meio de uma camada de orquestração centralizada. Essas soluções facilitam a integração perfeita de autenticação sem senha, autenticação multifator (MFA), biometria, chaves de acesso, autenticação adaptativa baseada em risco, verificação de identidade e serviços de identidade de terceiros, ao mesmo tempo em que melhoram a segurança, a experiência do usuário, a conformidade regulatória e a eficiência operacional em identidades de força de trabalho, clientes, parceiros e máquinas.
O Relatório do Mercado de Orquestração de Autenticação é Segmentado por Componente (Software e Serviços), Modo de Implantação (Nuvem, Local e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Vertical do Setor (Governo e Administração Pública, Manufatura Industrial, Varejo e Comércio Eletrônico, Transporte e Logística, Energia e Serviços Públicos, Petróleo e Gás, TI e Telecomunicações, Mídia e Entretenimento, Instituições de Educação e Pesquisa, Saúde e Ciências da Vida, Serviços Bancários, Financeiros e de Seguros [BFSI] e Outros Verticais do Setor) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Software |
| Serviços |
| Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Governo e Administração Pública |
| Varejo e Comércio Eletrônico |
| Transporte e Logística |
| Energia e Serviços Públicos |
| TI e Telecomunicações |
| Mídia e Entretenimento |
| Saúde e Ciências da Vida |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Outros Verticais do Setor |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| BENELUX | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
| Por Componente | Software | ||
| Serviços | |||
| Por Modo de Implantação | Nuvem | ||
| Local | |||
| Híbrido | |||
| Por Tamanho de Organização | Grandes Empresas | ||
| Pequenas e Médias Empresas | |||
| Por Vertical do Setor | Governo e Administração Pública | ||
| Varejo e Comércio Eletrônico | |||
| Transporte e Logística | |||
| Energia e Serviços Públicos | |||
| TI e Telecomunicações | |||
| Mídia e Entretenimento | |||
| Saúde e Ciências da Vida | |||
| Serviços Bancários, Financeiros e de Seguros (BFSI) | |||
| Outros Verticais do Setor | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| BENELUX | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Egito | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de orquestração de autenticação?
O mercado de orquestração de autenticação foi de 299,27 milhões de USD em 2026 e deve atingir 797,49 milhões de USD até 2031 a um CAGR de 21,66%.
Para que é utilizada a orquestração de autenticação?
Ela coordena métodos de autenticação, provedores de identidade, sinais de risco e políticas de acesso em aplicações e canais.
Qual componente lidera os gastos com orquestração de autenticação?
O software liderou com 67,33% de participação em 2025 porque as organizações precisam de gerenciamento de política programável entre métodos de autenticação.
Qual modelo de implantação está crescendo mais rapidamente?
A implantação híbrida deve crescer a um CAGR de 23,02% até 2031, à medida que as organizações operam ambientes legados e em nuvem simultaneamente.
Qual setor de usuário final tem a maior participação nos gastos?
O BFSI detinha 22,41% de participação em 2025 devido à exposição a fraudes, ao volume de transações e aos requisitos de conformidade.
Qual região está crescendo mais rapidamente em orquestração de autenticação?
A Ásia-Pacífico deve crescer a um CAGR de 22,67% até 2031, apoiada por ecossistemas de identidade digital e pagamento móvel.
Página atualizada pela última vez em:



