
Tamanho e Participação do Mercado de Gestão de Senhas de Autoatendimento
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
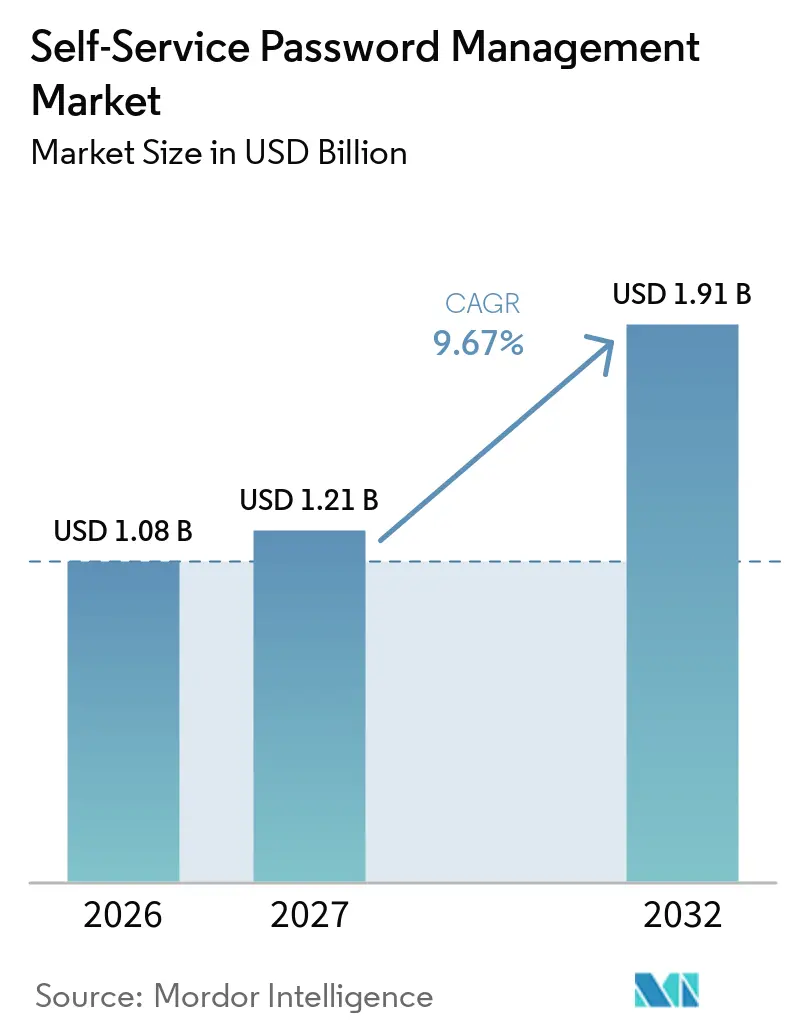
| Tamanho do Mercado (2027) | 1.21 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.91 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.67 % |
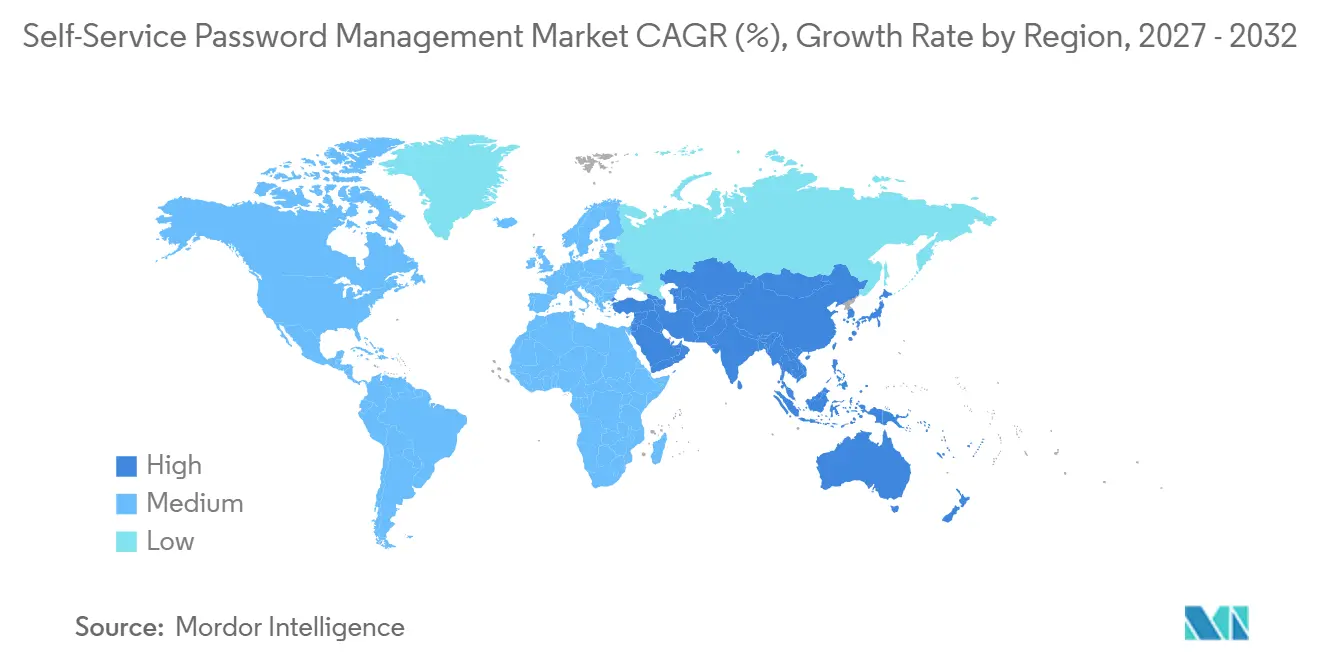
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Senhas de Autoatendimento por Mordor Intelligence
O tamanho do mercado de gestão de senhas de autoatendimento foi avaliado em 1,08 bilhões de USD em 2026 e estima-se que se expanda de 1,21 bilhões de USD em 2027 para atingir 1,91 bilhões de USD até 2032, a um CAGR de 9,67% durante o período de previsão 2027-2032. O roubo de credenciais, phishing e a tomada de controle de contas estão tornando a recuperação de senhas um controle de segurança em vez de uma simples função de central de serviços. As empresas também buscam menores volumes de redefinição, recuperação mais rápida dos funcionários e registros de auditoria que mostrem como os eventos de autenticação foram tratados. A adoção da nuvem está aumentando a necessidade de gerenciar credenciais em diretórios, aplicações de software e contas de prestadores de serviços sem depender de um único ambiente local. A adoção de chaves de acesso muda o papel do mercado de gestão de senhas de autoatendimento, pois muitas organizações operarão métodos com senha e sem senha simultaneamente durante a transição. Os fornecedores estão respondendo combinando fluxos de trabalho de redefinição com verificações de identidade mais robustas, suporte ao registro de chaves de acesso, sincronização de diretórios e funções de relatório.
Principais Conclusões do Relatório
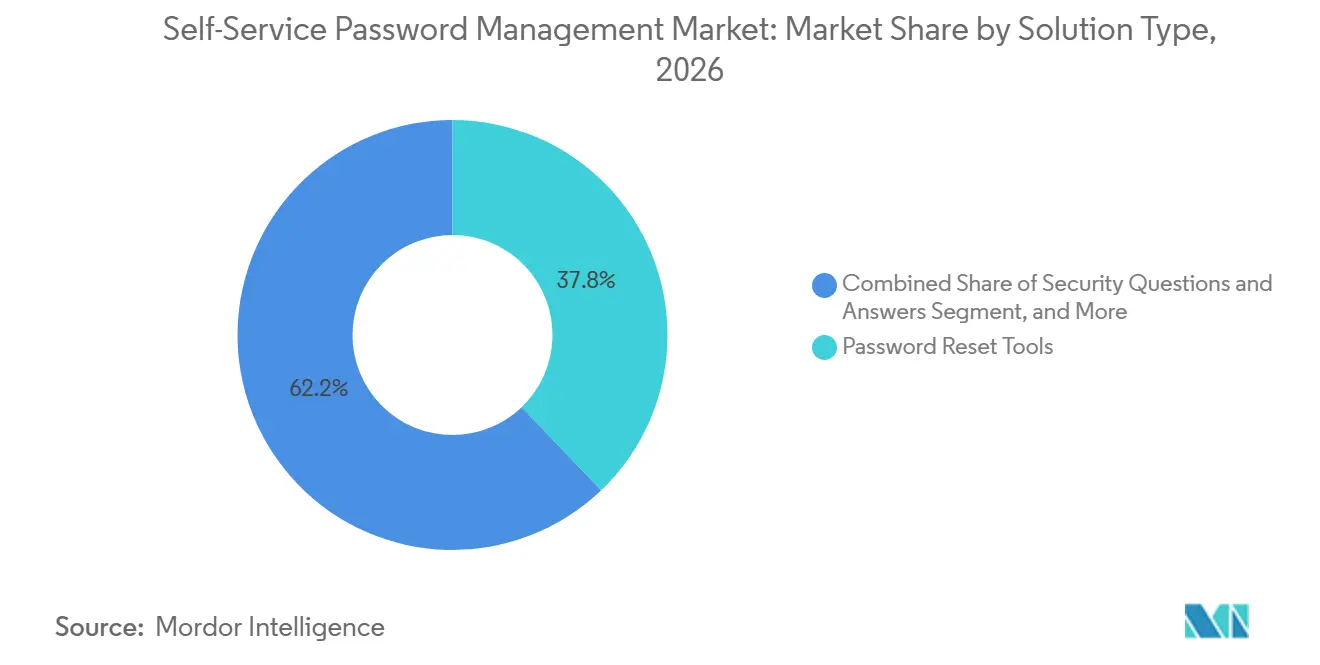
- Por tipo de solução, as Ferramentas de Redefinição de Senha detinham 37,84% da participação do mercado de gestão de senhas de autoatendimento em 2026, enquanto a Integração de Autenticação Multifator está projetada para se expandir a um CAGR de 10,67% até 2032.
- Por modo de implantação, a implantação Baseada em Nuvem representou 59,49% da receita em 2026 e está projetada para se expandir a um CAGR de 10,26% até 2032.
- Por tamanho da organização, as Grandes Empresas detinham 69,31% da receita em 2026, enquanto as Pequenas e Médias Empresas estão projetadas para se expandir a um CAGR de 10,08% até 2032.
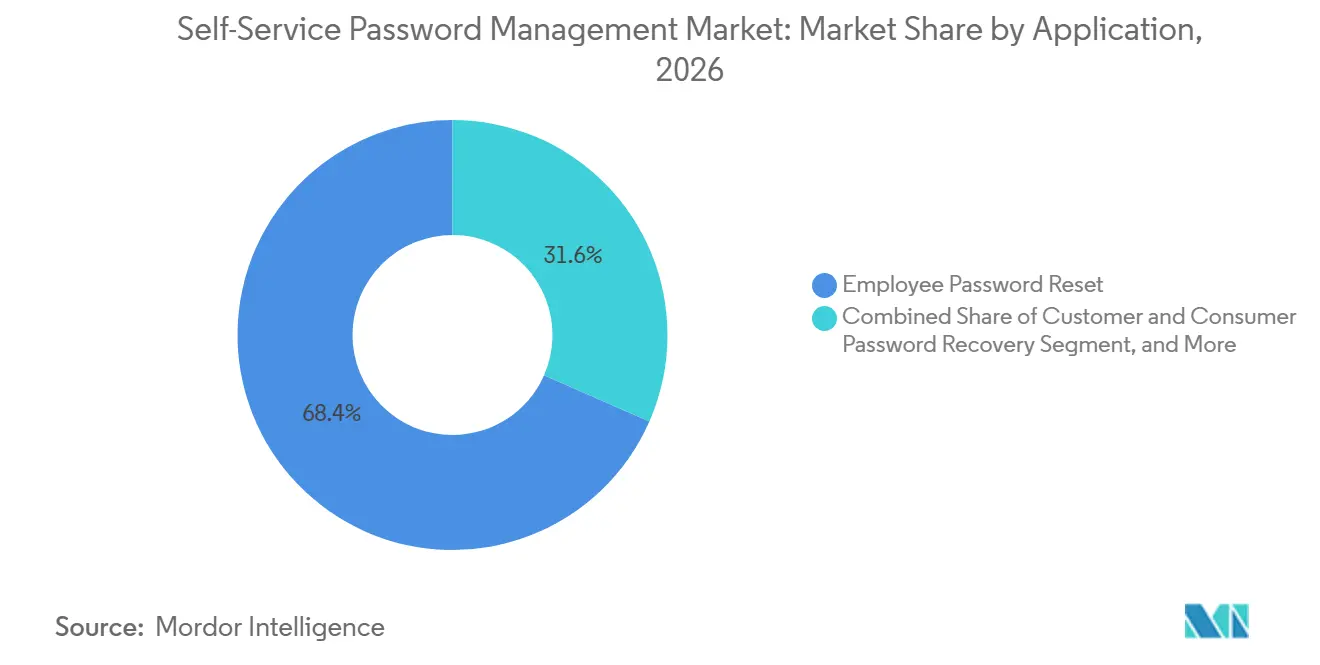
- Por aplicação, a Redefinição de Senha de Funcionários representou 68,42% da receita em 2026, enquanto a Recuperação de Senha de Clientes e Consumidores está projetada para se expandir a um CAGR de 10,66% até 2032.
- Por vertical de usuário final, o BFSI detinha 22,14% da receita em 2026, enquanto Tecnologia da Informação e Telecomunicações estão projetadas para se expandir a um CAGR de 11,03% até 2032.
- Por geografia, a América do Norte detinha 41,03% da receita em 2026, enquanto a Ásia-Pacífico está projetada para se expandir a um CAGR de 10,09% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Risco de Roubo de Credenciais, Phishing e Tomada de Controle de Contas | +3.2% | Global | Curto prazo (≤ 2 anos) |
| Redução de Custos da Central de Serviços e Recuperação Mais Rápida do Usuário | +2.4% | Global | Curto prazo (≤ 2 anos) |
| Expansão de Aplicações em Nuvem e Forças de Trabalho Híbridas | +1.8% | Núcleo Ásia-Pacífico, com extensão para Oriente Médio e África | Médio prazo (2-4 anos) |
| Pressão Regulatória por Controles de Identidade Auditáveis | +1.2% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Defesa Contra Engenharia Social na Central de Serviços | +0.6% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Proliferação de Diretórios e Convergência de Identidades de Máquinas | +0.4% | Global, com ganhos iniciais na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Risco de Roubo de Credenciais, Phishing e Tomada de Controle de Contas
Os ataques a credenciais continuam sendo uma razão central para o investimento no mercado de gestão de senhas de autoatendimento. A SpyCloud relatou 5,3 bilhões de pares de credenciais em circulação criminosa em 2026 e uma taxa de reutilização de senhas de 65% entre contas de consumidores.[1] A reutilização de senhas permite que um evento em um sistema represente um risco para serviços empresariais não relacionados. A Kaspersky relatou um aumento de 59% nas detecções de infostealers em PCs de 2024 a 2025, com mais de 1 milhão de contas bancárias nos 100 maiores bancos comprometidas. Essas condições conferem maior valor aos processos de redefinição que verificam credenciais contra exposições conhecidas e exigem verificação robusta. O mercado de gestão de senhas de autoatendimento, portanto, favorece plataformas que tratam uma solicitação de redefinição como um potencial evento de fraude, em vez de apenas como uma solicitação de suporte ao usuário.
Redução de Custos da Central de Serviços e Recuperação Mais Rápida do Usuário
As redefinições de senha continuam a criar carga de trabalho evitável para as centrais de serviços, especialmente em organizações com grandes populações de funcionários. Um provedor de energia canadense relatou uma redução de 85% nas chamadas à central de serviços relacionadas a senhas após adotar ferramentas de autoatendimento e automação. Esse resultado torna a recuperação mais rápida do usuário relevante para a produtividade, não apenas para os custos de tecnologia da informação. Também mostra por que os compradores avaliam se um sistema de recuperação pode reduzir solicitações rotineiras sem enfraquecer os controles de autenticação. O mercado de gestão de senhas de autoatendimento se beneficia quando os compradores combinam redução de custos com aplicação de políticas, trilhas de auditoria e validação de identidade mais segura.
Expansão de Aplicações em Nuvem e Forças de Trabalho Híbridas
O software em nuvem e o trabalho híbrido expandiram o número de repositórios de identidade que uma organização deve gerenciar. Os funcionários podem usar o Active Directory, o Microsoft Entra ID, diretórios de software como serviço e sistemas de prestadores de serviços no mesmo dia de trabalho. Esse ambiente torna a recuperação sincronizada de credenciais um requisito prático para muitos compradores no mercado de gestão de senhas de autoatendimento. A HENNGE lançou o HENNGE Password Manager em outubro de 2026 para lidar com credenciais usadas em aplicações de software e sistemas internos que não suportam logon único nativo. A oferta reflete uma lacuna contínua entre aplicações federadas e sistemas mais antigos que mantêm credenciais separadas. À medida que o número de aplicações conectadas aumenta, os fornecedores que suportam diretórios tanto em nuvem quanto locais podem atender a uma gama mais ampla de ambientes operacionais.
Pressão Regulatória por Controles de Identidade Auditáveis
As regras de identidade enfatizam cada vez mais a autenticação confiável, a gestão de senhas e os controles de acesso documentados. O Instituto Nacional de Padrões e Tecnologia publicou a SP 800-63B-4 em julho de 2025, atualizando suas diretrizes sobre autenticação e gestão de autenticadores. As diretrizes apoiam o uso de gerenciadores de senhas e reconhecem os processos de redefinição de autoatendimento dentro de um ciclo de vida de autenticação. Essa orientação é importante para compradores do setor público e organizações privadas que alinham suas políticas com as diretrizes do Instituto Nacional de Padrões e Tecnologia. Também aumenta a demanda por ferramentas que registrem etapas de verificação, decisões de política e ações administrativas. O mercado de gestão de senhas de autoatendimento é, portanto, moldado por plataformas que podem demonstrar como a recuperação foi concluída e se o processo atendeu aos controles declarados da organização.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Verificação de Identidade Fraca Pode Criar Caminhos de Ataque na Redefinição | -1.8% | Global | Curto prazo (≤ 2 anos) |
| Complexidade de Integração com Diretórios e Aplicações Legados | -1.4% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Adoção de Chaves de Acesso Reduzindo a Demanda de Longo Prazo Centrada em Senhas | -1.0% | Global, impacto inicial na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Preocupações com Residência de Dados, Confiança e Migração na Entrega em Nuvem | -0.6% | Núcleo Europa e Ásia-Pacífico | Médio prazo ( |
| Fonte: Mordor Intelligence | |||
Verificação de Identidade Fraca Pode Criar Caminhos de Ataque na Redefinição
Um fluxo de redefinição de autoatendimento pode criar risco quando as verificações de identidade são fracas ou facilmente contornadas. Perguntas de conhecimento estático são vulneráveis porque as respostas podem ser obtidas de exposições anteriores de dados ou por meio de engenharia social. A verificação de identidade moderna precisa de sinais mais robustos, como informações do dispositivo, autenticadores registrados ou verificações de documentos e vivacidade onde adequado. A Imprivata declarou que está desenvolvendo verificação de vivacidade de identificação governamental para fluxos de trabalho de redefinição de senha de autoatendimento.[2] A mudança mostra por que os compradores avaliam cada vez mais a qualidade da validação de identidade antes de avaliar a conveniência da redefinição. O mercado de gestão de senhas de autoatendimento enfrenta uma restrição, pois implantações fracas podem corroer a confiança na categoria mais ampla e criar trabalho adicional de revisão de segurança.
Complexidade de Integração com Diretórios e Aplicações Legados
Muitas grandes organizações operam sistemas de identidade que foram implementados antes de as ferramentas de identidade baseadas em nuvem se tornarem comuns. Esses ambientes podem incluir mainframes, diretórios LDAP personalizados, aplicações de planejamento de recursos empresariais, sistemas de tecnologia operacional e repositórios de autenticação especializados. Os conectores padrão nem sempre cobrem esses sistemas sem configuração e testes. O resultado é uma implantação mais lenta e uma maior probabilidade de que alguns usuários permaneçam fora do processo de recuperação automatizado. A complexidade também aumenta quando contas de serviço, credenciais de aplicações e identidades de bots estão sujeitas a processos de governança relacionados. Os compradores podem atrasar uma implantação mais ampla até que a sincronização de diretórios, o mapeamento de políticas e os requisitos de auditoria tenham sido testados. Isso limita a velocidade de implantação de curto prazo no mercado de gestão de senhas de autoatendimento, particularmente para organizações regulamentadas com longos processos de certificação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Solução:
A Integração de AMF Redefine a Proposta de Valor do SSPRAs Ferramentas de Redefinição de Senha representaram 37,84% da receita de soluções em 2026, refletindo sua adoção inicial e uso estabelecido nas operações de suporte empresarial. O tamanho do mercado de gestão de senhas de autoatendimento para Ferramentas de Redefinição de Senha é sustentado por implantações instaladas e atividade de renovação recorrente. As organizações continuam a usar essas ferramentas como meio direto de reduzir o envolvimento da central de serviços com problemas de credenciais padrão. As Soluções de Recuperação de Senha de Autoatendimento ampliam esse papel combinando fluxos de trabalho de recuperação com verificação de identidade e controles de política. Perguntas e Respostas de Segurança estão se tornando menos adequadas para ambientes de alto risco porque informações pessoais estáticas são mais fáceis de obter ou manipular. Aplicações Móveis de Gestão de Senhas atendem funcionários que precisam de recursos de recuperação fora de estações de trabalho gerenciadas. Essas opções permanecem relevantes onde trabalhadores em turnos, funcionários em viagem e equipes distribuídas não podem depender de um dispositivo de escritório fixo. O setor de gestão de senhas de autoatendimento está se movendo em direção a soluções que combinam recuperação com maior garantia, em vez de separar funções básicas de redefinição dos controles de segurança, porque um único caminho de recuperação fraco pode comprometer regras de autenticação de outra forma robustas aplicadas durante a atividade normal de login.
A Integração de Autenticação Multifator está projetada para se expandir a um CAGR de 10,67% até 2032, tornando-a a categoria de solução de crescimento mais rápido. Os compradores esperam cada vez mais que um evento de redefinição inclua uma segunda etapa de verificação, em vez de depender de uma pergunta pessoal ou de um único e-mail. A FIDO Alliance relatou em outubro de 2026 que mais de 1 em cada 3 logins empresariais usou uma chave de acesso, em comparação com 26% em 2025. Essa mudança requer sistemas de recuperação que possam suportar o registro de chaves de acesso, a substituição de autenticadores e a restauração de contas sem retornar a métodos mais fracos. A Specops declarou que verifica mais de 5,5 bilhões de credenciais comprometidas conhecidas durante os processos de criação e redefinição de senhas. A Integração de Autenticação Multifator, portanto, ganha importância porque conecta a recuperação à política de autenticação mais ampla. As plataformas maduras precisarão suportar métodos com senha e sem senha enquanto as organizações mantêm populações de usuários mistas, particularmente quando os usuários têm acesso a dispositivos diferentes, locais de trabalho, opções de recuperação e históricos de registro que exigem que as decisões de política permaneçam consistentes em aplicações conectadas, por meio de transferências para a central de serviços quando a verificação automatizada não atende a um padrão exigido, e por meio de supervisão administrativa que preserva um registro de auditoria claro de cada decisão de recuperação ao longo de todo o ciclo de vida da conta e em todos os canais de autenticação suportados.



Por Modo de Implantação:
O Domínio da Nuvem é Moldado por Arquiteturas SaaS-FirstA implantação Baseada em Nuvem representou 59,49% da receita em 2026 e está projetada para se expandir a um CAGR de 10,26% até 2032. A participação do mercado de gestão de senhas de autoatendimento detida pela implantação em nuvem reflete a demanda dos compradores por administração centralizada em forças de trabalho distribuídas. A entrega em nuvem pode reduzir a dependência de infraestrutura local e pode suportar mudanças de política em múltiplos locais. Também se adequa a organizações que já usam aplicações de software como serviço e diretórios em nuvem para operações diárias. A implantação Híbrida permanece importante para compradores que mantêm diretórios locais, aplicações especializadas ou requisitos de processamento local. A implantação Local continua a atender organizações que precisam de controle rigoroso sobre a localização dos dados e o acesso à rede. Esses modelos mostram que as escolhas de implantação dependem tanto da arquitetura de identidade existente quanto de uma preferência por um formato de entrega específico, especialmente onde uma falha de recuperação poderia interromper sistemas operacionais, suporte ao cliente ou acesso diário da força de trabalho.
A adoção da nuvem não elimina todos os desafios de implementação. As organizações ainda precisam alinhar objetos de diretório, políticas de autenticação, métodos de recuperação e registros de auditoria em seus sistemas. A Microsoft retirou os painéis legados de gestão de AMF e SSPR em setembro de 2025 e consolidou a governança dentro da Política de Métodos de Autenticação do Entra ID. Esse tipo de mudança de produto incentiva os clientes a revisitar configurações mais antigas e avaliar se seus fluxos de trabalho atuais estão alinhados com sua arquitetura de identidade mais ampla. A Specops expandiu sua solução uReset em 2025 para ambientes exclusivos do Entra ID, visando clientes que concluíram sua migração do Active Directory local. Os provedores de nuvem podem obter vantagem simplificando essas transições, mas os compradores ainda avaliarão residência de dados, profundidade de integração e controle operacional. O mercado de gestão de senhas de autoatendimento continuará a suportar ambientes em nuvem, locais e híbridos porque os caminhos de migração diferem entre setores e países, e porque a continuidade operacional frequentemente exige que uma empresa mantenha alguns sistemas de identidade ou aplicações de negócios fora de um modelo de administração totalmente baseado em nuvem.
Por Tamanho da Organização:
As PMEs Tornam-se a Próxima Área de CrescimentoAs Grandes Empresas detinham 69,31% da receita em 2026 porque gerenciam extensas populações de identidade, múltiplos diretórios e obrigações complexas de conformidade. Suas forças de trabalho globais e o alto número de aplicações criam necessidades frequentes de recuperação de credenciais. As grandes organizações também tendem a ter equipes formais de controle de acesso e processos estabelecidos de central de serviços. Essas condições tornam o valor da automação mais fácil de medir. Elas podem exigir suporte para prestadores de serviços, usuários privilegiados e sistemas especializados, além de contas de funcionários. As implantações em Grandes Empresas frequentemente priorizam relatórios, integração de diretórios e consistência de políticas entre unidades de negócios. Esse grupo de clientes permanece importante para o mercado de gestão de senhas de autoatendimento porque seus requisitos moldam as capacidades dos produtos e os critérios de compra empresarial, incluindo a capacidade de aplicar diferentes métodos de verificação para usuários de alto risco, parceiros externos e contas da força de trabalho sem criar processos manuais separados.
As Pequenas e Médias Empresas estão projetadas para se expandir a um CAGR de 10,08% até 2032. Os menores custos de entrada para ferramentas em nuvem tornam a gestão formal de senhas mais acessível a organizações sem grandes equipes de identidade. A HENNGE e a Passpack anunciaram uma aliança estratégica de negócios em novembro de 2025 para expandir as ofertas de gestão de credenciais para pequenas e médias empresas no Japão e em outros mercados. Organizações menores operam cada vez mais várias aplicações em nuvem apesar de terem equipes internas de segurança limitadas. O trabalho remoto e híbrido também as expõe aos mesmos desafios de reutilização de senhas e recuperação que as grandes empresas enfrentam. Implantação simples, preços previsíveis e configurações de política gerenciáveis são especialmente importantes neste segmento. O setor de gestão de senhas de autoatendimento pode alcançar esse grupo quando os fornecedores tornam a autenticação mais robusta e a recuperação controlada práticas sem exigir uma equipe dedicada de administração de identidade, enquanto apresentam opções de configuração de uma forma que os administradores de negócios possam gerenciar e os funcionários possam seguir sem solicitações de suporte repetidas, bloqueios de conta prolongados, projetos complexos de conector ou a necessidade de escolher entre controles de segurança e eficiência operacional rotineira.
Por Aplicação:
A Recuperação de Consumidores se Aproxima dos Requisitos de Recuperação EmpresarialA Redefinição de Senha de Funcionários representou 68,42% da receita de aplicações em 2026, tornando-a o principal caso de uso para soluções implantadas. As contas de funcionários normalmente incluem registros de diretório, dispositivos registrados e métodos de autenticação estabelecidos que suportam um processo de recuperação controlado. A demanda por redefinição também é visível para os gerentes da central de serviços por meio de volumes de tickets e tempos de resposta. Isso torna o caso de uso de funcionários um ponto de partida comum para adoção. As organizações podem aplicar regras de política de forma consistente porque conhecem a população de usuários e podem vincular a recuperação aos requisitos de acesso da força de trabalho. Os sistemas de autoatendimento reduzem a interrupção quando os funcionários não conseguem fazer login em aplicações de colaboração, negócios ou segurança. O mercado de gestão de senhas de autoatendimento permanece ancorado por essa carga de trabalho porque os funcionários precisam de recuperação de acesso ao longo do dia de trabalho, e as organizações podem conectar os resultados de recuperação às práticas estabelecidas de integração, revisão de acesso, dispositivo e resposta a incidentes.
A Recuperação de Senha de Clientes e Consumidores está projetada para se expandir a um CAGR de 10,66% até 2032. A recuperação de consumidores é mais difícil de proteger porque as organizações podem ter menos informações sobre o usuário e menos dispositivos confiáveis ou autenticadores registrados. As diretrizes do Instituto Nacional de Padrões e Tecnologia sobre garantia de identidade ajudam as organizações a considerar a força necessária dos métodos de autenticação e recuperação remota. Verificações de documentos, detecção de vivacidade e substituição segura de autenticadores podem se tornar importantes onde uma conta fornece acesso a serviços sensíveis. A Recuperação de Conta de Prestadores de Serviços e Parceiros também permanece menos madura porque as identidades externas podem não ser gerenciadas no mesmo diretório ou estrutura de política. As organizações estão começando a aplicar controles mais robustos ao acesso de terceiros à medida que as abordagens de confiança zero se estendem além dos funcionários internos. O mercado de gestão de senhas de autoatendimento pode abordar essa oportunidade permitindo que as plataformas gerenciem a recuperação para diferentes populações de identidade sem aplicar o mesmo processo de verificação a cada usuário, permitindo que as organizações distingam a atividade de recuperação rotineira de solicitações que exigem uma etapa adicional de verificação ou um processo de escalonamento assistido.

Por Vertical de Usuário Final:
Tecnologia da Informação e Telecomunicações Lidera no Crescimento enquanto o BFSI Ancora a DemandaO BFSI representou 22,14% da receita em 2026, sustentado por investimentos de longa data em autenticação, proteção ao cliente e governança de acesso. A posição de receita do BFSI reflete o requisito do setor por recuperação controlada e registros de atividade de autenticação. As instituições financeiras lidam com acesso privilegiado de funcionários, contas de consumidores e conexões de terceiros, cada uma das quais cria riscos distintos de recuperação. Elas também operam em ambientes regulatórios que exigem políticas claras de segurança da informação. Os processos de recuperação auditáveis podem ajudar a reduzir a intervenção manual enquanto preservam um registro do caminho de aprovação ou verificação. Este setor pode continuar a usar implantação híbrida porque plataformas mais antigas e requisitos locais permanecem comuns. Os fornecedores que atendem ao BFSI precisam demonstrar verificações de identidade robustas, integração confiável e suporte para grupos de usuários grandes e variados, incluindo equipes que devem restaurar o acesso rapidamente enquanto evitam um processo de exceção inconsistente para sistemas sensíveis e serviços voltados ao cliente.
Tecnologia da Informação e Telecomunicações está projetada para se expandir a um CAGR de 11,03% até 2032. Este setor tem ambientes de identidade complexos que podem incluir prestadores de serviços, equipes técnicas distribuídas, aplicações em nuvem e contas de administração privilegiada. Seus compradores são frequentemente usuários iniciais de sistemas de identidade em nuvem e tecnologias de chaves de acesso, o que cria demanda por métodos de recuperação que cubram múltiplos modelos de autenticação. Saúde e Ciências da Vida também oferecem uma oportunidade significativa durante a transição para acesso sem senha. A Imprivata relatou em janeiro de 2026 que 85% dos líderes de tecnologia da informação em saúde dos Estados Unidos consideravam a autenticação sem senha muito importante ou de missão crítica, enquanto apenas 7% a haviam implementado totalmente. Governo e Setor Público, Manufatura, Varejo e Comércio Eletrônico cada um requer recuperação segura de acesso para seus próprios sistemas de força de trabalho e clientes. O mercado de gestão de senhas de autoatendimento, portanto, atende verticais com diferentes perfis de risco, mas uma necessidade comum de restaurar o acesso sem comprometer a garantia de identidade, seja a conta afetada pertencente a um funcionário, um cliente, um fornecedor, um prestador de serviços ou um administrador técnico altamente privilegiado, e seja o usuário precisando de recuperação durante o horário normal de operação, um turno remoto, um incidente de segurança ou uma interrupção de serviço sensível ao tempo.
Análise Geográfica
Mercado de Gestão de Senhas de Autoatendimento na América do Norte
A América do Norte deteve 41,03% da receita em 2026, ocupando a posição de liderança no mercado de gestão de senhas de autoatendimento. A região possui uma grande base instalada de sistemas de identidade corporativa, uma alta concentração de fornecedores de recuperação e gestão de acesso, além de ambientes complexos de acesso para colaboradores, clientes e governo. A Keeper Security recebeu a Autorização FedRAMP High para sua plataforma Government Cloud em fevereiro de 2026, habilitando-a a atender aos requisitos de aquisição do governo federal dos Estados Unidos para sistemas não classificados de alto impacto. Esse ambiente competitivo incentiva os fornecedores a adicionar verificação de identidade mais robusta, suporte a chaves de acesso e opções de integração mais amplas.
Mercado de Gestão de Senhas de Autoatendimento na APAC
A Ásia-Pacífico deve expandir-se a um CAGR de 10,09% até 2032, a maior taxa regional no mercado de gestão de senhas de autoatendimento. A adoção é impulsionada pela expansão da nuvem, pelo desenvolvimento de ecossistemas de serviços digitais e por um foco crescente em controles de identidade entre instituições financeiras e empresas. O Japão é um centro visível para produtos desenvolvidos localmente que atendem a contas de software como serviço e sistemas legados, enquanto a HENNGE lançou o HENNGE Password Manager em outubro de 2026 para aplicações sem logon único nativo. Índia, Coreia do Sul e Austrália também ampliam a demanda à medida que as empresas formalizam os controles de segurança e atualizam suas práticas de cibersegurança. Os fornecedores regionais podem competir oferecendo suporte a idiomas locais, implantação, conformidade e necessidades de integração.
Mercado de Gestão de Senhas de Autoatendimento na EMEA e América do Sul
A Europa ocupa uma posição de receita significativa porque suas organizações operam sob requisitos sobrepostos de proteção de dados, cibersegurança e setoriais. Alemanha e França são mercados nacionais importantes, e a preferência da Alemanha pelo processamento local sustenta a demanda contínua por implantação local e híbrida. A Specops expandiu sua oferta em nuvem para ambientes exclusivos do Entra ID em 2025, atendendo às organizações que concluíram sua migração para a nuvem.[3] América do Sul, Oriente Médio e África permanecem regiões em estágio inicial, onde serviços digitais, modernização do setor financeiro, residência de dados e necessidades de implementação local determinam o ritmo de adoção. Brasil, Arábia Saudita e África do Sul são importantes centros de adoção em nível nacional.
Cenário Competitivo
Concentração do Mercado
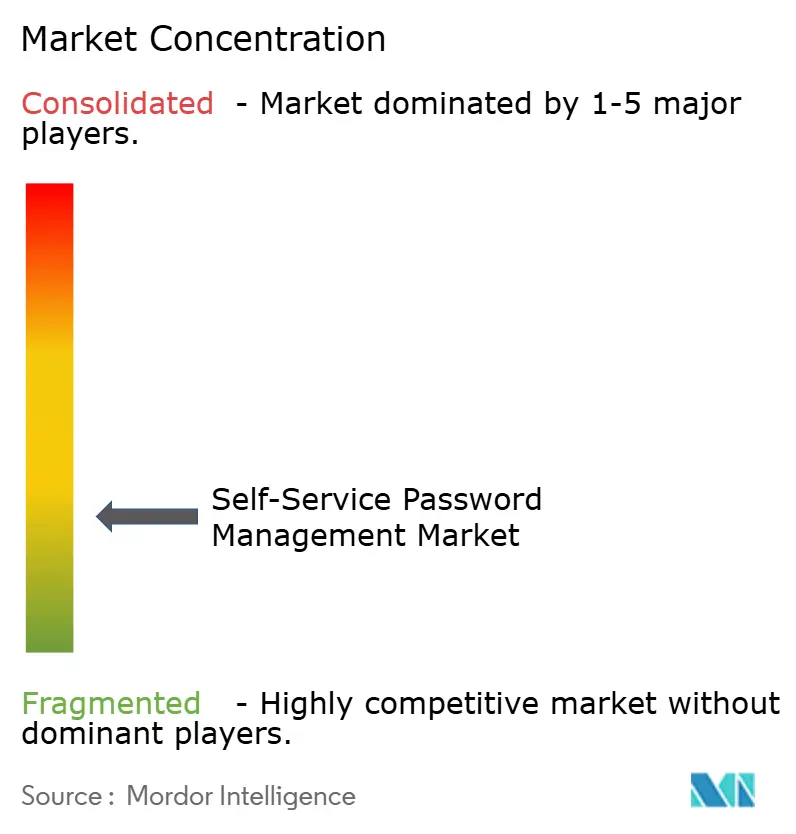
O mercado de gestão de senhas de autoatendimento é fragmentado, com fornecedores especializados competindo contra plataformas mais amplas de identidade, acesso privilegiado e governança de identidade. Os compradores comparam integração de diretórios, verificação de identidade, confiabilidade de recuperação, suporte a senhas e chaves de acesso, e adequação para estações de trabalho compartilhadas e populações de identidade variadas. Os fornecedores estabelecidos podem agrupar a recuperação em portfólios de identidade mais amplos, enquanto os fornecedores especializados podem competir oferecendo controles de redefinição aprofundados, implementação rápida e suporte a diretórios complexos. A Keeper Security relatou mais de 100.000 clientes empresariais e mais de 240 milhões de USD em receita recorrente anual em outubro de 2026, ilustrando a vantagem da expansão de plataforma. Essa pressão torna uma oferta básica de redefinição de senha menos competitiva.
As estratégias competitivas agora incluem serviços de transição sem senha e controles mais robustos no evento de recuperação de identidade. A Specops expandiu o uReset para ambientes exclusivos do Entra ID em 2025, e a Avatier descreveu detecção de anomalias comportamentais que identifica solicitações de recuperação potencialmente suspeitas. O acordo da HID Global para adquirir a IDmelon oferece outro exemplo de expansão para capacidades de chaves de acesso FIDO2. Esses movimentos tratam recuperação, autenticação e governança de acesso como partes conectadas da segurança de identidade. Eles também tornam a competição baseada apenas em preço menos eficaz.
A demanda por espaços inexplorados permanece em análise comportamental, recuperação FIDO2 sem dispositivo para funcionários de linha de frente e rotação de autoatendimento para identidades de máquinas. A QuickLaunch lançou um Agente de Insights com inteligência artificial em outubro de 2026 para analisar volumes de redefinição de senha, registro de AMF e eventos de provisionamento de contas. Esses relatórios podem tornar uma plataforma uma fonte de informações de governança de identidade em vez de apenas uma ferramenta transacional.
Líderes do Setor de Gestão de Senhas de Autoatendimento
-
Avatier Corporation
-
Hitachi ID Systems, Inc.
-
Specops Software AB
-
Tools4ever B.V.
-
FastPassCorp A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Senhas de Autoatendimento Empresas cobertas neste relatório
- Avatier Corporation
- Hitachi ID Systems, Inc.
- Specops Software AB
- Tools4ever B.V.
- FastPassCorp A/S
- nFront Security, Inc.
- Enzoic, Inc.
- CionSystems, Inc.
- JiJi Technologies Pvt. Ltd.
- Anixis, Inc.
- StealthINTERCEPT, LLC
- safepass.me Ltd.
- OmniSharp, Inc.
- Ilantus Technologies Private Limited
- Securden, Inc.
- EmpowerID, Inc.
- QuickLaunch, Inc.
- ReACT Software Corporation
- Password Reset Pro, LLC
- Core Security SDI Corporation
- GateKeeper Enterprise, Inc.
- Siber Systems, Inc.
- AgileBits Inc.
- Keeper Security, Inc.
- Password Boss, Inc.
Desenvolvimentos industriais recentes em Mercado de Gestão de Senhas de Autoatendimento
- Outubro de 2026: A Keeper Security ultrapassou 100.000 clientes empresariais globalmente e superou 240 milhões de USD em receita recorrente anual, impulsionada pelo KeeperAI, monitoramento de sessões privilegiadas em tempo real reduzindo o tempo de detecção de ameaças em 99%, e a expansão do KeeperPAM para governança de inteligência artificial agêntica com certificação de servidor de Protocolo de Contexto de Modelo, posicionando a empresa como uma plataforma unificada de segurança de identidade além da gestão de senhas independente.
- Outubro de 2026: A HENNGE K.K. lançou o HENNGE Password Manager em 1º de outubro de 2026, dentro de sua plataforma HENNGE One, permitindo o gerenciamento seguro em nível individual de credenciais compartilhadas em aplicações SaaS e sistemas internos sem suporte nativo a SSO, visando especificamente a lacuna estrutural no mercado de gestão de credenciais empresariais do Japão para aplicações não federáveis.
- Outubro de 2026: A QuickLaunch lançou seu Agente de Insights com inteligência artificial, permitindo que administradores de IAM do ensino superior consultem volumes de redefinição de senha, registro de AMF e eventos de provisionamento de contas por meio de análises conversacionais, expandindo a capacidade de relatórios de governança da plataforma além dos fluxos de trabalho de autenticação transacional.
- Fevereiro de 2026: A plataforma Government Cloud da Keeper Security obteve a Autorização FedRAMP High, abrindo acesso à aquisição de agências civis federais dos Estados Unidos para sistemas não classificados de alto impacto e marcando a qualificação de cibersegurança federal mais rigorosa para uma plataforma de senha e PAM.
Escopo do Relatório Global do Mercado de Gestão de Senhas de Autoatendimento
O Mercado de Gestão de Senhas de Autoatendimento refere-se ao mercado global de soluções e aplicações de software que permitem aos usuários redefinir, recuperar e gerenciar suas senhas de forma independente, sem exigir assistência direta de equipes de suporte de tecnologia da informação ou representantes de atendimento ao cliente. Essas soluções incluem ferramentas de redefinição de senha, plataformas de recuperação de senha de autoatendimento, integração de autenticação multifator, perguntas e respostas de segurança e aplicações móveis de gestão de senhas projetadas para simplificar a gestão de credenciais enquanto mantêm a segurança e o controle de acesso. O mercado abrange modelos de implantação baseados em nuvem, locais e híbridos que suportam redefinições de senha de funcionários, recuperação de senha de clientes e consumidores, e recuperação de conta de prestadores de serviços e parceiros. Essas soluções ajudam as organizações a reduzir as cargas de trabalho da central de serviços, minimizar os custos de suporte relacionados a senhas, melhorar a produtividade dos usuários, fortalecer a segurança de autenticação e manter a continuidade dos negócios.
O Relatório do Mercado de Gestão de Senhas de Autoatendimento é Segmentado por Tipo de Solução (Ferramentas de Redefinição de Senha, Soluções de Recuperação de Senha de Autoatendimento, Integração de Autenticação Multifator, Perguntas e Respostas de Segurança e Aplicações Móveis de Gestão de Senhas), Modo de Implantação (Baseado em Nuvem, Local e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Aplicação (Redefinição de Senha de Funcionários, Recuperação de Senha de Clientes e Consumidores, e Recuperação de Conta de Prestadores de Serviços e Parceiros), Vertical de Usuário Final (BFSI, Saúde e Ciências da Vida, Tecnologia da Informação e Telecomunicações, Governo e Setor Público, Manufatura, Varejo e Comércio Eletrônico e Outros Verticais de Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Ferramentas de Redefinição de Senha |
| Soluções de Recuperação de Senha de Autoatendimento |
| Integração de Autenticação Multifator |
| Perguntas e Respostas de Segurança |
| Aplicações Móveis de Gestão de Senhas |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Redefinição de Senha de Funcionários |
| Recuperação de Senha de Clientes e Consumidores |
| Recuperação de Conta de Prestadores de Serviços e Parceiros |
| BFSI |
| Saúde e Ciências da Vida |
| Tecnologia da Informação e Telecomunicações |
| Governo e Setor Público |
| Manufatura |
| Varejo e Comércio Eletrônico |
| Outros Verticais de Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| Austrália | |
| Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Quênia | |
| Restante da África |
| Por Tipo de Solução | Ferramentas de Redefinição de Senha | |
| Soluções de Recuperação de Senha de Autoatendimento | ||
| Integração de Autenticação Multifator | ||
| Perguntas e Respostas de Segurança | ||
| Aplicações Móveis de Gestão de Senhas | ||
| Por Modo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Aplicação | Redefinição de Senha de Funcionários | |
| Recuperação de Senha de Clientes e Consumidores | ||
| Recuperação de Conta de Prestadores de Serviços e Parceiros | ||
| Por Vertical de Usuário Final | BFSI | |
| Saúde e Ciências da Vida | ||
| Tecnologia da Informação e Telecomunicações | ||
| Governo e Setor Público | ||
| Manufatura | ||
| Varejo e Comércio Eletrônico | ||
| Outros Verticais de Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Austrália | ||
| Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Quênia | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de gestão de senhas de autoatendimento?
O mercado foi avaliado em 1,08 bilhões de USD em 2026, estimado em 1,21 bilhões de USD em 2027 e projetado para atingir 1,91 bilhões de USD até 2032 a um CAGR de 9,67%.
O que está impulsionando a demanda por gestão de senhas de autoatendimento?
Roubo de credenciais, risco de phishing, redução de custos da central de serviços, expansão de aplicações em nuvem e requisitos de controles de autenticação auditáveis são os principais fatores de demanda.
Qual solução de gestão de senhas de autoatendimento está se expandindo mais rapidamente?
A Integração de Autenticação Multifator está projetada para se expandir a um CAGR de 10,67% até 2032, à medida que os compradores buscam verificação mais robusta durante a recuperação de credenciais.
Por que a implantação em nuvem é importante para ferramentas de recuperação de senha?
As ferramentas baseadas em nuvem suportam administração centralizada em equipes distribuídas, aplicações de software como serviço e múltiplos diretórios de identidade.
Qual vertical de usuário final tem o maior CAGR projetado?
Tecnologia da Informação e Telecomunicações está projetada para se expandir a um CAGR de 11,03% até 2032 devido às suas forças de trabalho distribuídas, uso de prestadores de serviços, ambientes em nuvem e necessidades de acesso privilegiado.
Como as chaves de acesso afetam a gestão de senhas de autoatendimento?
As chaves de acesso reduzem a dependência de senhas, mas as organizações ainda precisam de processos de recuperação para ambientes de autenticação mistos, dispositivos perdidos, estações de trabalho compartilhadas e mudanças de registro.