
Tamaño y Participación del Mercado de Orquestación de Autenticación
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 299.27 Millones de dólares |
| Tamaño del Mercado (2031) | 797.49 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 21.66 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Orquestación de Autenticación por Mordor Intelligence
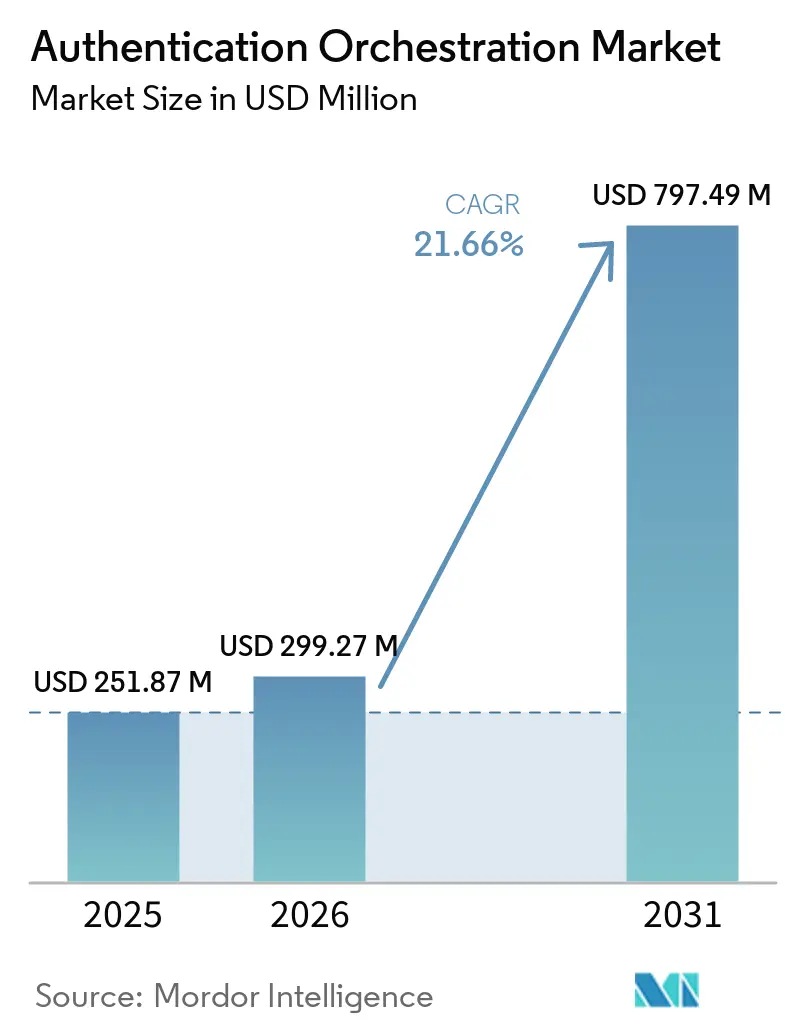
El tamaño del mercado de orquestación de autenticación fue de 251,87 millones de USD en 2025 y se estima que crecerá desde 299,27 millones de USD en 2026 hasta alcanzar 797,49 millones de USD en 2031, a una CAGR del 21,66% durante el período de pronóstico 2026-2031. El mercado de orquestación de autenticación se está expandiendo a medida que las organizaciones reguladas reemplazan las herramientas de autenticación desconectadas por capas de políticas gestionadas de forma centralizada. Estas plataformas pueden seleccionar los pasos de autenticación utilizando el contexto de riesgo, el comportamiento del usuario y los detalles del canal de acceso. La demanda es más fuerte donde varios proveedores de identidad, directorios heredados y aplicaciones en la nube deben operar conjuntamente. Las estrategias de los proveedores combinan cada vez más recorridos de autenticación configurables con señales de amenazas e inteligencia de dispositivos. El cambio hacia las claves de acceso también incrementa la necesidad de controles a nivel de servidor que validen la verificación del usuario y prevengan la reproducción de sesiones.
Conclusiones Clave del Informe
- Por componente, el software representó el 67,33% de la participación del mercado de orquestación de autenticación en 2025, mientras que se proyecta que los servicios se expandirán a una CAGR del 23,71% hasta 2031.
- Por modo de implementación, la nube representó el 59,89% de la participación del mercado de orquestación de autenticación en 2025, mientras que se proyecta que la implementación híbrida crecerá a una CAGR del 23,02% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 68,05% de los ingresos del mercado de orquestación de autenticación en 2025, mientras que se proyecta que las pequeñas y medianas empresas crecerán a una CAGR del 23,30% hasta 2031.
- Por vertical industrial, el sector BFSI representó el 22,41% de los ingresos del mercado de orquestación de autenticación en 2025, mientras que se proyecta que la salud y las ciencias de la vida crecerán a una CAGR del 22,39% hasta 2031.
- Por geografía, América del Norte representó el 35,16% del mercado de orquestación de autenticación en 2025, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 22,67% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Orquestación de Autenticación
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Confianza Cero Centrada en la Identidad | +5.8% | Global | Largo plazo (≥ 4 años) |
| Requisitos de Autenticación Resistente al Phishing | +4.2% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Escalada del Fraude por Apropiación de Cuentas y Transacciones | +3.9% | Global, más fuerte en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Complejidad de la Pila de Identidad en la Nube e Híbrida | +3.1% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Recorridos de Identidad de Agentes de IA y Acceso No Humano | +2.7% | América del Norte y Europa, con crecimiento temprano en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Portabilidad de Políticas de Autenticación entre Proveedores de Identidad | +1.9% | Global, con crecimiento temprano en centros de grandes empresas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Adopción de Confianza Cero Centrada en la Identidad Ancla el Gasto Empresarial en Autenticación
Los programas de confianza cero están pasando de los planes de seguridad a los requisitos de adquisición activos para muchas organizaciones, en particular aquellas que manejan datos regulados y acceso complejo de la fuerza laboral. La verificación continua requiere comprobaciones en sesiones, dispositivos, aplicaciones y solicitudes de acceso. El mercado de orquestación de autenticación se beneficia del hecho de que un único motor de autenticación no puede gestionar de manera confiable múltiples proveedores de identidad y señales de riesgo. Los programas en etapa inicial utilizan software de orquestación para aplicar la autenticación multifactor de manera consistente en entornos separados, en lugar de mantener controles diferentes en cada aplicación. Los programas más maduros añaden comprobaciones continuas de sesión y puntuación de comportamiento a esas bases, lo que amplía el alcance de las políticas tras la implementación inicial. La Agencia de Seguridad Nacional emitió las Directrices de Implementación de Confianza Cero para Sistemas de Seguridad Nacional en enero de 2026, respaldando la adquisición basada en estándares en las cadenas de suministro gubernamentales.
Los Requisitos de Autenticación Resistente al Phishing Acortan los Ciclos de Adquisición
Los requisitos regulatorios están convirtiendo la autenticación resistente al phishing en un problema de adquisición más inmediato para las organizaciones con riesgo de acceso digital material. El Artículo 21 de NIS2 exige autenticación multifactor o continua para las entidades esenciales. El mercado de orquestación de autenticación puede apoyar el cumplimiento al permitir que las organizaciones utilicen FIDO2, claves de acceso y métodos de autenticación heredados dentro de un único recorrido de acceso. El NIST finalizó la SP 800-63-4 en julio de 2025 y reconoció las claves de acceso sincronizables en el Nivel de Garantía del Autenticador 2. En 2026, el Centro Nacional de Ciberseguridad del Reino Unido declaró que recomienda el uso de claves de acceso siempre que los servicios las admitan. Estos plazos pueden reducir el tiempo entre la evaluación tecnológica y la adquisición para las organizaciones de servicios financieros regulados con obligaciones superpuestas.
La Escalada del Fraude por Apropiación de Cuentas y Transacciones Impulsa la Modernización de la Autenticación
El fraude por apropiación de cuentas brinda a los equipos de seguridad y fraude una razón directa para modernizar la autenticación, especialmente cuando los ataques automatizados eluden las comprobaciones básicas de credenciales. TransUnion informó que el fraude digital sospechoso por apropiación de cuentas aumentó un 37% entre 2024 y 2025 en su análisis, incluso cuando el fraude digital sospechoso general disminuyó al 3,8% en 2025. LexisNexis Risk Solutions informó una tasa de ataque de inicio de sesión general del 1,2% en 2025, un aumento del 89% interanual. Los ataques de apropiación de cuentas en escritorio aumentaron más del 200% a medida que las campañas automatizadas se expandieron más allá del relleno de credenciales centrado en dispositivos móviles. Las plataformas de orquestación de autenticación pueden utilizar señales de dispositivos y comportamiento antes de aprobar un inicio de sesión, en lugar de depender únicamente de un desafío de autenticación fijo. Esto proporciona a los equipos de fraude e identidad una plataforma compartida para reducir el riesgo, en lugar de solo registrar eventos después de una brecha.
La Complejidad de la Pila de Identidad en la Nube e Híbrida Crea Demanda de Capas de Orquestación
Las organizaciones operan cada vez más con directorios locales, proveedores de identidad en la nube y aplicaciones de software como servicio simultáneamente, a menudo bajo diferentes equipos administrativos. Estos entornos pueden dejar brechas que un servicio de identidad de un único proveedor no cierra. El mercado de orquestación de autenticación aborda este problema mediante una capa de políticas que funciona en todas las aplicaciones y métodos de autenticación. Los protocolos más antiguos como Kerberos, LDAP, RACF PassTickets y SOAP no se alinean directamente con las aserciones SAML y los tokens de OpenID Connect. Una capa diseñada específicamente para este fin puede traducir estos protocolos sin requerir cambios en cada aplicación ni largos trabajos de middleware personalizado. Los proveedores con conectores para protocolos más antiguos pueden estar bien posicionados en organizaciones reguladas donde el reemplazo de aplicaciones lleva varios años.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo de Integración de Aplicaciones y Protocolos Heredados | -1.5% | Global, más fuerte en manufactura, gobierno y servicios financieros | Largo plazo (≥ 4 años) |
| Restricciones de Privacidad y Gobernanza de Datos Biométricos | -0.8% | Europa y el Reino Unido, con repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Brechas en la Recuperación de Claves de Acceso y el Ciclo de Vida de Credenciales | -0.6% | Global | Corto plazo (≤ 2 años) |
| Explicabilidad del Modelo de Riesgo y Exposición a Falsos Positivos | -0.4% | América del Norte y Europa, con interés regulatorio temprano en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Costo de Integración de Aplicaciones y Protocolos Heredados Retrasa la Implementación
La integración heredada sigue siendo una barrera material para las organizaciones que reemplazan procesos de autenticación, en particular en aplicaciones internas altamente personalizadas. Las aplicaciones construidas en torno a RACF, LDAP o SOAP a menudo requieren trabajo de descubrimiento antes de que las nuevas políticas puedan entrar en vigor. Los modelos de autenticación basados en sesiones también pueden entrar en conflicto con los diseños actuales de tokens de actualización de OAuth 2.0. El mercado de orquestación de autenticación puede enfrentar una adopción más lenta a corto plazo donde los clientes gestionan grandes entornos locales y flujos de acceso no documentados. Estas organizaciones pueden operar sistemas híbridos durante 12 a 36 meses antes de que la cobertura de políticas sea consistente en todas sus aplicaciones. Los proveedores que ofrecen conectores precertificados para protocolos más antiguos pueden reducir el esfuerzo de implementación y mejorar su posición en ciclos de reemplazo prolongados.
Las Restricciones de Privacidad y Gobernanza de Datos Biométricos Elevan los Costos de Cumplimiento
La autenticación biométrica introduce requisitos de cumplimiento adicionales en jurisdicciones con leyes de privacidad estrictas y controles rigurosos sobre datos personales sensibles. El Artículo 9 del RGPD trata los datos biométricos utilizados para la identificación única como datos de categoría especial.[1]Parlamento Europeo y Consejo de la Unión Europea, "Reglamento General de Protección de Datos," EUR-Lex, eur-lex.europa.eu El procesamiento a gran escala puede requerir una Evaluación de Impacto sobre la Protección de Datos antes de la implementación. La Ley de IA de la UE también añade obligaciones cuando los flujos de trabajo de identificación biométrica califican como sistemas de alto riesgo. India y Corea del Sur tienen requisitos similares de consentimiento y manejo de datos que complican los flujos transfronterizos de datos de autenticación y los análisis centralizados. Estas condiciones favorecen la coincidencia biométrica en el dispositivo, donde los datos biométricos sin procesar no salen del dispositivo del usuario.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Las Plataformas de Software Lideran la Gestión de Políticas en los Métodos de Autenticación
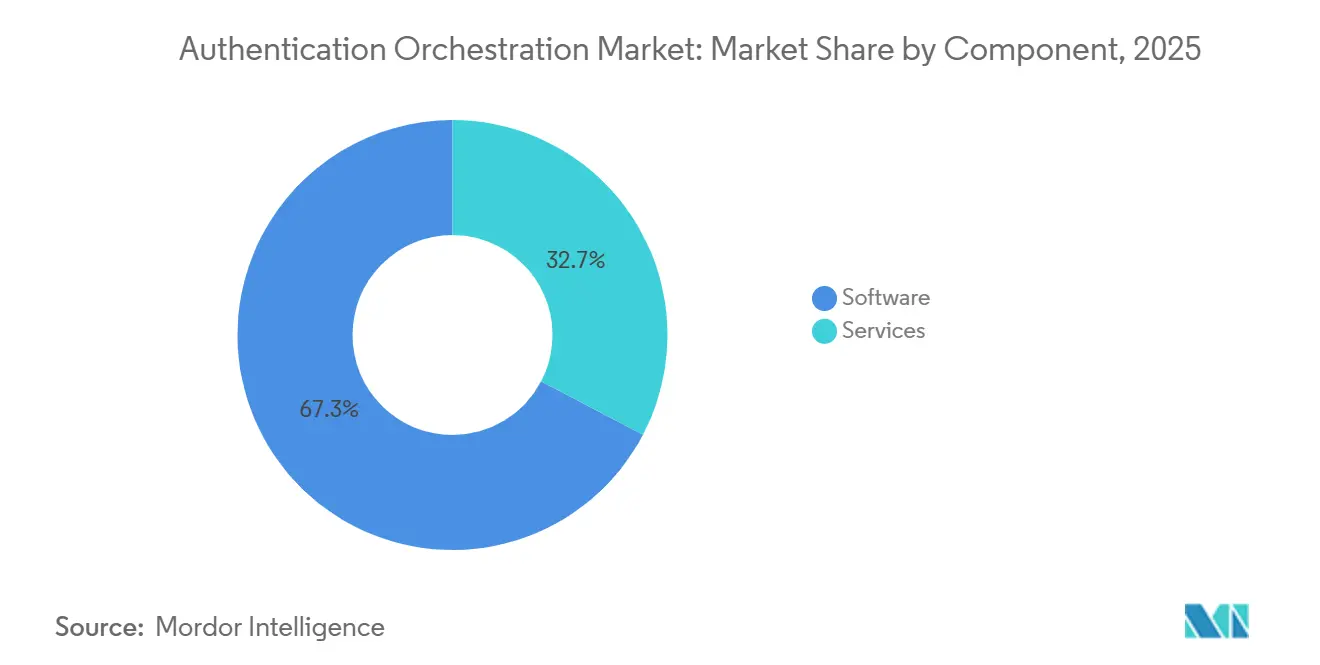
El software representó el 67,33% de la participación del mercado de orquestación de autenticación en 2025. La posición de liderazgo refleja la demanda de motores de políticas programables en diferentes canales y métodos de autenticación. Las organizaciones utilizan estas plataformas para seleccionar el autenticador apropiado según el contexto de riesgo, el comportamiento del usuario y las reglas de cumplimiento. Este enfoque aleja las adquisiciones del enfoque en tokens individuales o sensores biométricos. También evita las actualizaciones de hardware y la reimplementación repetida de aplicaciones. El software puede ayudar a los equipos a mantener una lógica de políticas consistente a medida que cambian los proveedores de identidad y los canales de acceso.
Se proyecta que los servicios crecerán a una CAGR del 23,71% de 2026 a 2031. La implementación profesional, los servicios gestionados y el soporte especializado están adquiriendo importancia a medida que las implementaciones abarcan más proveedores de identidad, motores de riesgo y recorridos de autenticación específicos por canal. Los compradores necesitan ayuda para configurar los recorridos de autenticación, ajustar los umbrales de riesgo adaptativo y mantener una gobernanza clara sobre los cambios de políticas. También necesitan que los conectores se actualicen a medida que cambian los protocolos y que las aplicaciones añadan nuevos requisitos de integración. Okta amplió sus capacidades de orquestación a principios de 2026 a través de su SDK de la Plataforma Mosaic y las funciones de la plataforma Auth0 para agentes de IA y credenciales digitales.[2]Okta, "Okta Brings First-Class Identity to AI Agents with Agent SSO," Okta, okta.com Estas versiones muestran por qué la experiencia en implementación sigue siendo importante junto con las suscripciones de software en el mercado de orquestación de autenticación.


Por Modo de Implementación: La Nube Lidera Mientras la Implementación Híbrida Crece Más Rápido
La nube representó el 59,89% del mercado de orquestación de autenticación en 2025. La entrega en la nube se alinea con los entornos de aplicaciones distribuidas y los modelos operativos de identidad como servicio. Puede admitir la autenticación en múltiples aplicaciones sin requerir que los clientes mantengan toda la infraestructura por sí mismos. La implementación local sigue siendo relevante en entornos de datos soberanos y redes gubernamentales clasificadas. También sirve a los bancos que necesitan implementaciones de un solo inquilino bajo los requisitos de PCI DSS e HIPAA. Su posición relativa se está reduciendo a medida que los modelos operativos gestionados en la nube y autoalojados se vuelven más fáciles de gestionar.
Se proyecta que la implementación híbrida crecerá a una CAGR del 23,02% hasta 2031. Las organizaciones con entornos locales heredados y aplicaciones nativas de la nube no siempre pueden adoptar rápidamente un modelo completamente basado en la nube. Necesitan una capa de identidad que emita tokens aceptados tanto por los servicios en la nube como por las aplicaciones internas, gobernados por reglas de políticas comunes. Esto respalda la modernización sin requerir que el entorno heredado se reautentique contra un proveedor de nube para cada solicitud. Microsoft añadió perfiles de claves de acceso y soporte para Linux para credenciales de autenticación multifactor resistentes al phishing en sus versiones de Entra de marzo de 2026. Estas capacidades reflejan la inversión continua de los proveedores en entornos híbridos y el mercado de orquestación de autenticación.
Por Tamaño de Organización: Las Grandes Empresas Lideran Mientras las Pymes Amplían el Acceso
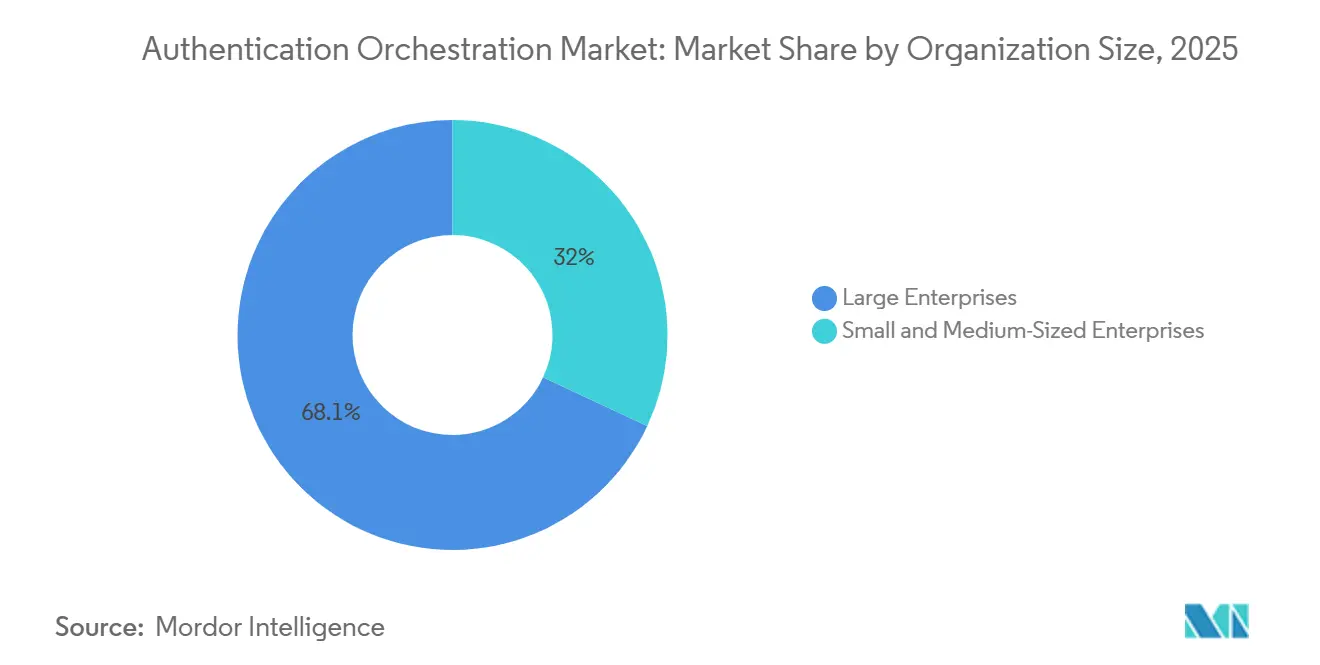
Las grandes empresas representaron el 68,05% de los ingresos de orquestación de autenticación en 2025. Sus entornos de identidad a menudo incluyen miles de aplicaciones y varios proveedores de identidad. Esta escala convierte la orquestación centralizada en un requisito operativo en lugar de una actualización de seguridad discrecional. Las grandes organizaciones también enfrentan una mayor exposición regulatoria y pueden financiar integraciones complejas. Sus implementaciones crean arquitecturas de referencia para conectores y diseños de políticas. Estos proyectos siguen siendo fundamentales para los ingresos de los proveedores empresariales en la industria de orquestación de autenticación.
Se proyecta que las pequeñas y medianas empresas crecerán a una CAGR del 23,30% hasta 2031. Los precios basados en el consumo y los conectores prediseñados reducen la barrera de entrada para las organizaciones con menos de 500 empleados y recursos especializados limitados. Los editores de recorridos sin código pueden reducir la necesidad de grandes equipos de ingeniería de identidad y acortar el trabajo de configuración. Proveedores como Descope, Authsignal y Stytch ofrecen herramientas orientadas a estas implementaciones con menos recursos. Las organizaciones pueden configurar flujos de autenticación de producción en semanas en lugar de trimestres, utilizando flujos reutilizables para aplicaciones de software como servicio comunes. El trabajo de implementación en grandes empresas también produce patrones de conectores que los proveedores pueden empaquetar posteriormente para clientes más pequeños en el mercado de orquestación de autenticación.
Por Vertical Industrial: El Sector BFSI Lidera el Gasto Mientras la Salud y las Ciencias de la Vida se Aceleran
El sector BFSI representó el 22,41% del mercado de orquestación de autenticación en 2025. El segmento enfrenta altos volúmenes de transacciones, intentos de fraude sofisticados y varios requisitos de cumplimiento. PCI DSS v4.0.1 amplió los requisitos de autenticación multifactor para el acceso a entornos de datos de titulares de tarjetas en marzo de 2025. Las empresas europeas también deben abordar el Artículo 9 de DORA, mientras que las instituciones estadounidenses siguen la guía de autenticación por capas del FFIEC. OneSpan lanzó DigipassONE en julio de 2026 para ayudar a las instituciones financieras a coordinar varios métodos de autenticación sin reemplazar la infraestructura existente. La empresa identificó la preparación para PSD3 y el despliegue de la Cartera de Identidad Digital Europea como impulsores comerciales de la plataforma.
Se proyecta que la salud y las ciencias de la vida crecerán a una CAGR del 22,39% hasta 2031. Los cambios propuestos a la Regla de Seguridad de HIPAA anunciados en enero de 2025 convertirían la autenticación multifactor en un requisito explícito para los sistemas que manejan información de salud electrónica protegida. El estándar de verificación de identidad y autenticación de NHS England también añadió presión de cumplimiento en el Reino Unido a partir de diciembre de 2025. Ping Identity y OLOID se asociaron en mayo de 2026 para proporcionar autenticación sin contraseña y de confianza verificada para la fuerza laboral clínica de los Estados Unidos. El gobierno, las tecnologías de la información y las telecomunicaciones, el comercio minorista y electrónico, la energía y los servicios públicos, y la educación también contribuyen a la demanda en el mercado de orquestación de autenticación. TransUnion informó que el fraude digital sospechoso de creación de cuentas alcanzó el 8,3% de los intentos en el comercio minorista en 2025.
Análisis Geográfico
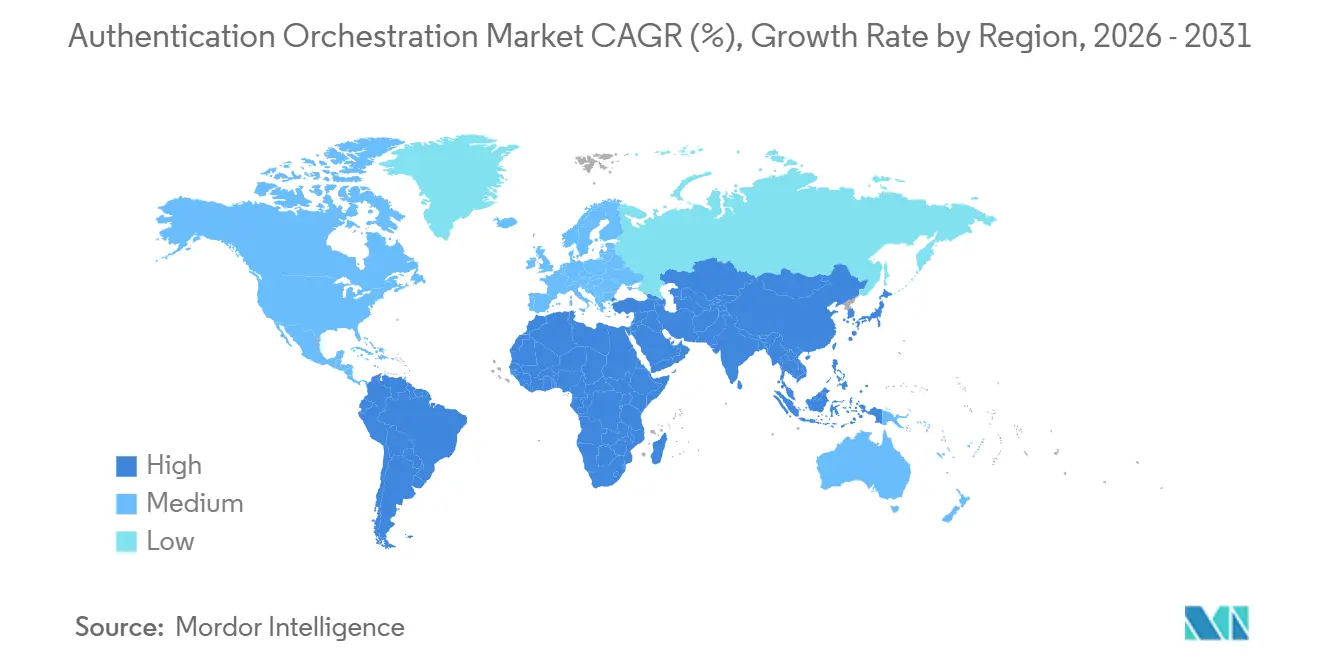
América del Norte representó el 35,16% de la participación del mercado de orquestación de autenticación en 2025. La región combina amplios presupuestos de seguridad empresarial, regulación activa y una base de proveedores concentrada. Los requisitos federales de confianza cero de los Estados Unidos han respaldado la adquisición de autenticación multifactor resistente al phishing en agencias y redes de contratistas. La SP 800-63-4 del NIST establece un marco de identidad digital actual para los sistemas federales y las organizaciones privadas reguladas.[3]Instituto Nacional de Estándares y Tecnología, "Directrices de Identidad Digital," NIST, nist.gov Microsoft exigió la autenticación multifactor para los inicios de sesión de Azure en todos los inquilinos, con plazos de cumplimiento extendidos que continúan hasta julio de 2026.
Europa es el segundo mercado regional más grande en el mercado de orquestación de autenticación. NIS2, DORA y eIDAS 2.0 crean requisitos de cumplimiento paralelos en servicios financieros, salud y grandes plataformas digitales. Los 27 estados miembros de la Unión Europea deben proporcionar una Cartera de Identidad Digital Europea para diciembre de 2026. La Alianza FIDO declaró en septiembre de 2025 que una clave de acceso FIDO inscrita en una Cartera EUDI puede cumplir los requisitos de autenticación de la parte que confía en los niveles de garantía eIDAS altos. Alemania, el Reino Unido, Francia y los países del Benelux lideran la adquisición regional. La recomendación del NCSC sobre las claves de acceso proporciona a los compradores un punto de referencia más claro y alineado con el gobierno. América del Sur sigue en una etapa más temprana de adopción, con Brasil y Argentina mostrando demanda de instituciones financieras más grandes.
Se proyecta que Asia-Pacífico crecerá a una CAGR del 22,67% hasta 2031. La Interfaz de Pagos Unificada de India registró 102 mil millones de llamadas de autenticación en 2025, añadiendo escala y complejidad a la infraestructura de autenticación. Razorpay lanzó una solución de clave de acceso biométrica conforme con el Banco de la Reserva de India con Mastercard en marzo de 2026 para transacciones con tarjeta en línea. Fujitsu desplegó su servicio de clave de acceso FIDO2 para SMBC Nikko Securities en febrero de 2026 para operaciones bursátiles en línea. Oriente Medio también se está volviendo más activo, tras la selección de BIO-key International por parte del Banco Central de Jordania para una iniciativa nacional de autenticación biométrica en julio de 2026. Estos programas extienden el mercado de orquestación de autenticación más allá de su base establecida en América del Norte y Europa.

Panorama Competitivo
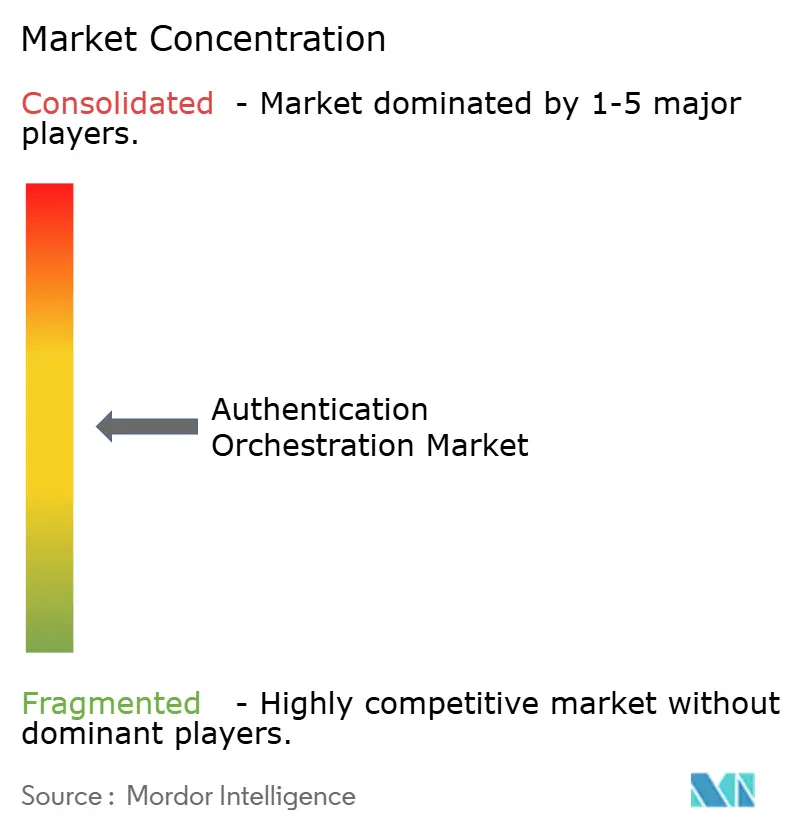
El mercado de orquestación de autenticación está moderadamente fragmentado. Okta, Microsoft y Ping Identity tienen posiciones sólidas porque están integrados en los entornos de identidad de la fuerza laboral. Los proveedores especializados, incluidos Transmit Security, Descope, Strata Identity y Authsignal, compiten a través de editores de recorridos configurables y entradas de riesgo en tiempo real. Los grandes proveedores pueden beneficiarse de las relaciones existentes con los clientes y las herramientas de administración establecidas. Los especialistas pueden competir sin requerir que los clientes reemplacen una plataforma de identidad de fuerza laboral titular.
La identidad de los agentes de IA se ha convertido en un área clave de competencia de productos en el mercado de orquestación de autenticación en 2026, lo que permite a los proveedores abordar las cargas de trabajo de IA sin requerir que los clientes reemplacen su plataforma principal. Okta lanzó Okta para Agentes de IA en abril de 2026 e hizo que Agent SSO estuviera disponible de forma general en agosto de 2026. La oferta trata a los agentes de IA como identidades que requieren gestión del ciclo de vida y acceso controlado. Microsoft hizo que Entra Agent ID estuviera disponible de forma general para extender el acceso condicional, la gobernanza del ciclo de vida y los flujos de OAuth a las cargas de trabajo de IA.[4]Microsoft, "Autenticación Multifactor Obligatoria para Azure y Portales de Administración," Microsoft Learn, microsoft.com También apoya a las organizaciones que mantienen Ping Identity u otros sistemas de fuerza laboral. Estos movimientos permiten a los proveedores abordar las cargas de trabajo de IA sin pedir a los clientes que reemplacen sus principales sistemas de identidad.
Las organizaciones más pequeñas siguen siendo una oportunidad importante porque tienen menor acceso a grandes equipos de ingeniería de identidad. Las plantillas de cumplimiento preconfiguradas y los precios basados en resultados pueden reducir los costos de implementación para esos compradores. Descope y Strata Identity utilizan editores visuales y conectores basados en estándares para ganar proyectos de identidad de clientes junto con los sistemas de fuerza laboral titulares. CyberArk y Transmit Security formaron una alianza tecnológica que combinó la gestión de acceso privilegiado con la orquestación de identidad de clientes y la prevención del fraude. Las asociaciones pueden ayudar a los proveedores a reunir capacidades más amplias de riesgo y acceso sin tener que construir cada componente internamente. El mercado de orquestación de autenticación, por lo tanto, combina integración de plataformas, funcionalidad especializada y alianzas entre categorías.
Líderes de la Industria de Orquestación de Autenticación
Microsoft Corporation
IBM Corporation
Cisco Systems, Inc.
Okta, Inc.
Ping Identity Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Okta anunció la disponibilidad general de Agent SSO el 24 de agosto de 2026, introduciendo el estándar de Acceso entre Aplicaciones en su producto de identidad utilizado por más de 20.000 clientes, tratando a los agentes de IA como identidades de primera clase con gobernanza centralizada del ciclo de vida, reemplazando las claves de API estáticas y las concesiones amplias de OAuth con flujos de tokens auditados, de corta duración y con privilegios mínimos.
- Agosto de 2026: Transmit Security lanzó el SDK de la Plataforma Mosaic 2.5.0 el 4 de agosto de 2026, introduciendo el reconocimiento de IA agéntica en la inteligencia de dispositivos, protección contra reproducción de sesiones para tokens de sesión seguros, y conectores ampliados del Centro de Integración para la orquestación de identidad y la prevención del fraude, permitiendo a las organizaciones distinguir el tráfico de agentes de IA de las sesiones humanas dentro de un recorrido de orquestación unificado.
- Julio de 2026: BIO-key International fue seleccionada por el Banco Central de Jordania el 28 de julio de 2026 para una iniciativa nacional de autenticación biométrica, dando soporte a más de 30 millones de clientes bancarios en más de 850 sucursales, convirtiéndola en una de las implementaciones de autenticación biométrica más grandes de Oriente Medio y África.
- Junio de 2026: Okta amplió su ecosistema de Acceso entre Aplicaciones a más de 25 integraciones el 23 de junio de 2026, proporcionando un marco de gobernanza estandarizado para las conexiones de agente de IA a aplicación y de aplicación a aplicación con aplicación centralizada de políticas de identidad, registro completo de acciones y acceso de alcance restringido a través de la Red de Integración de Okta a partir de agosto de 2026.


Alcance del Informe del Mercado Global de Orquestación de Autenticación
El Mercado de Orquestación de Autenticación comprende plataformas de software y servicios asociados que permiten a las organizaciones diseñar, gestionar y optimizar los flujos de trabajo de autenticación en múltiples proveedores de identidad, métodos de autenticación, aplicaciones, dispositivos y recorridos de usuario a través de una capa de orquestación centralizada. Estas soluciones facilitan la integración fluida de la autenticación sin contraseña, la autenticación multifactor (MFA), la biometría, las claves de acceso, la autenticación adaptativa basada en riesgos, la verificación de identidad y los servicios de identidad de terceros, al tiempo que mejoran la seguridad, la experiencia del usuario, el cumplimiento normativo y la eficiencia operativa en las identidades de la fuerza laboral, los clientes, los socios y las máquinas.
El Informe del Mercado de Orquestación de Autenticación está Segmentado por Componente (Software y Servicios), Modo de Implementación (Nube, Local e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Vertical Industrial (Gobierno y Administración Pública, Manufactura Industrial, Comercio Minorista y Electrónico, Transporte y Logística, Energía y Servicios Públicos, Petróleo y Gas, Tecnologías de la Información y Telecomunicaciones, Medios de Comunicación y Entretenimiento, Instituciones de Educación e Investigación, Salud y Ciencias de la Vida, Banca, Servicios Financieros y Seguros [BFSI], y Otros Verticales Industriales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software |
| Servicios |
| Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Gobierno y Administración Pública |
| Comercio Minorista y Electrónico |
| Transporte y Logística |
| Energía y Servicios Públicos |
| Tecnologías de la Información y Telecomunicaciones |
| Medios de Comunicación y Entretenimiento |
| Salud y Ciencias de la Vida |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Otros Verticales Industriales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Benelux | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
| Por Componente | Software | ||
| Servicios | |||
| Por Modo de Implementación | Nube | ||
| Local | |||
| Híbrido | |||
| Por Tamaño de Organización | Grandes Empresas | ||
| Pequeñas y Medianas Empresas | |||
| Por Vertical Industrial | Gobierno y Administración Pública | ||
| Comercio Minorista y Electrónico | |||
| Transporte y Logística | |||
| Energía y Servicios Públicos | |||
| Tecnologías de la Información y Telecomunicaciones | |||
| Medios de Comunicación y Entretenimiento | |||
| Salud y Ciencias de la Vida | |||
| Banca, Servicios Financieros y Seguros (BFSI) | |||
| Otros Verticales Industriales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| Benelux | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de orquestación de autenticación?
El mercado de orquestación de autenticación fue de 299,27 millones de USD en 2026 y se proyecta que alcanzará 797,49 millones de USD en 2031 a una CAGR del 21,66%.
¿Para qué se utiliza la orquestación de autenticación?
Coordina los métodos de autenticación, los proveedores de identidad, las señales de riesgo y las políticas de acceso en aplicaciones y canales.
¿Qué componente lidera el gasto en orquestación de autenticación?
El software lideró con una participación del 67,33% en 2025 porque las organizaciones necesitan una gestión de políticas programable en los métodos de autenticación.
¿Qué modelo de implementación está creciendo más rápido?
Se proyecta que la implementación híbrida crecerá a una CAGR del 23,02% hasta 2031 a medida que las organizaciones operan entornos heredados y en la nube conjuntamente.
¿Qué sector de usuario final tiene la mayor participación en el gasto?
El sector BFSI representó el 22,41% de la participación en 2025 debido a la exposición al fraude, el volumen de transacciones y los requisitos de cumplimiento.
¿Qué región está creciendo más rápido en orquestación de autenticación?
Se proyecta que Asia-Pacífico crecerá a una CAGR del 22,67% hasta 2031, respaldado por los ecosistemas de identidad digital y pagos móviles.
Última actualización de la página el:



