
Taille et part du marché de l'orchestration de l'authentification
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 299.27 Millions de dollars américains |
| Taille du Marché (2031) | 797.49 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 21.66 % |
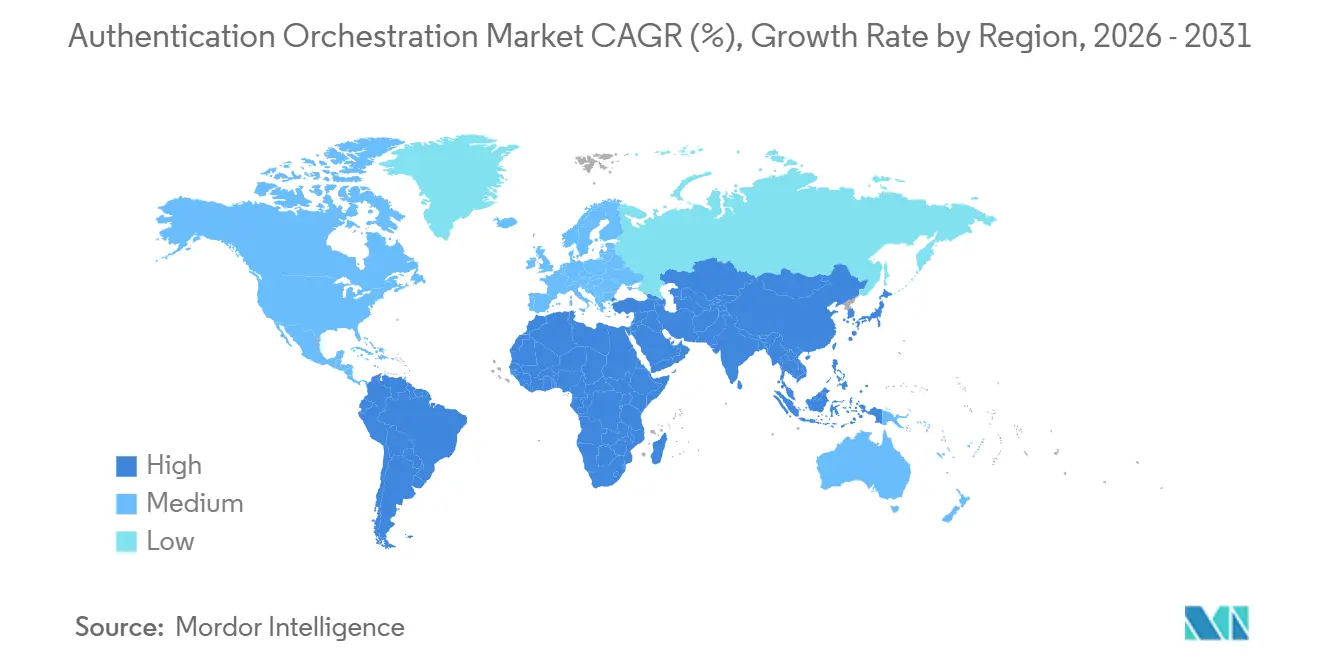
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'orchestration de l'authentification par Mordor Intelligence
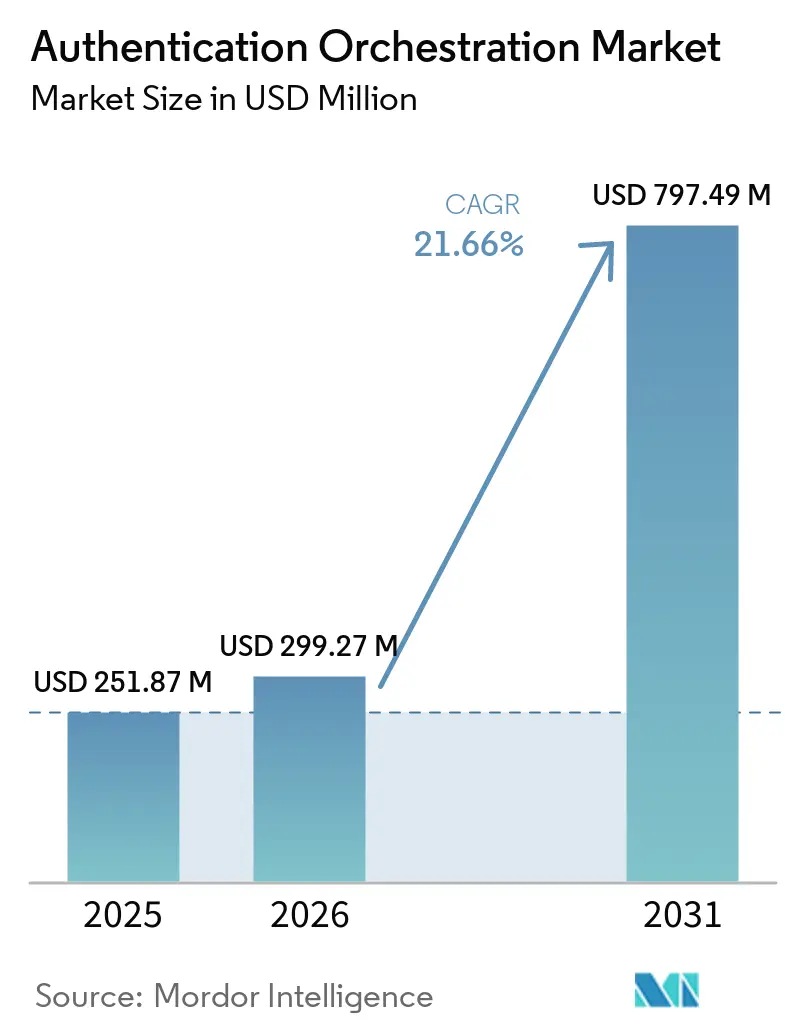
La taille du marché de l'orchestration de l'authentification était de 251,87 millions USD en 2025 et devrait croître de 299,27 millions USD en 2026 pour atteindre 797,49 millions USD d'ici 2031, à un CAGR de 21,66 % durant la période de prévision 2026-2031. Le marché de l'orchestration de l'authentification se développe à mesure que les organisations réglementées remplacent les outils d'authentification déconnectés par des couches de politique gérées de manière centralisée. Ces plateformes peuvent sélectionner les étapes d'authentification en utilisant le contexte de risque, le comportement des utilisateurs et les détails du canal d'accès. La demande est la plus forte là où plusieurs fournisseurs d'identité, répertoires hérités et applications cloud doivent fonctionner ensemble. Les stratégies des fournisseurs combinent de plus en plus des parcours d'authentification configurables avec des signaux de menace et une intelligence des appareils. L'évolution vers les clés d'accès accroît également le besoin de contrôles au niveau du serveur qui valident la vérification des utilisateurs et préviennent la réexécution des sessions.
Principaux enseignements du rapport
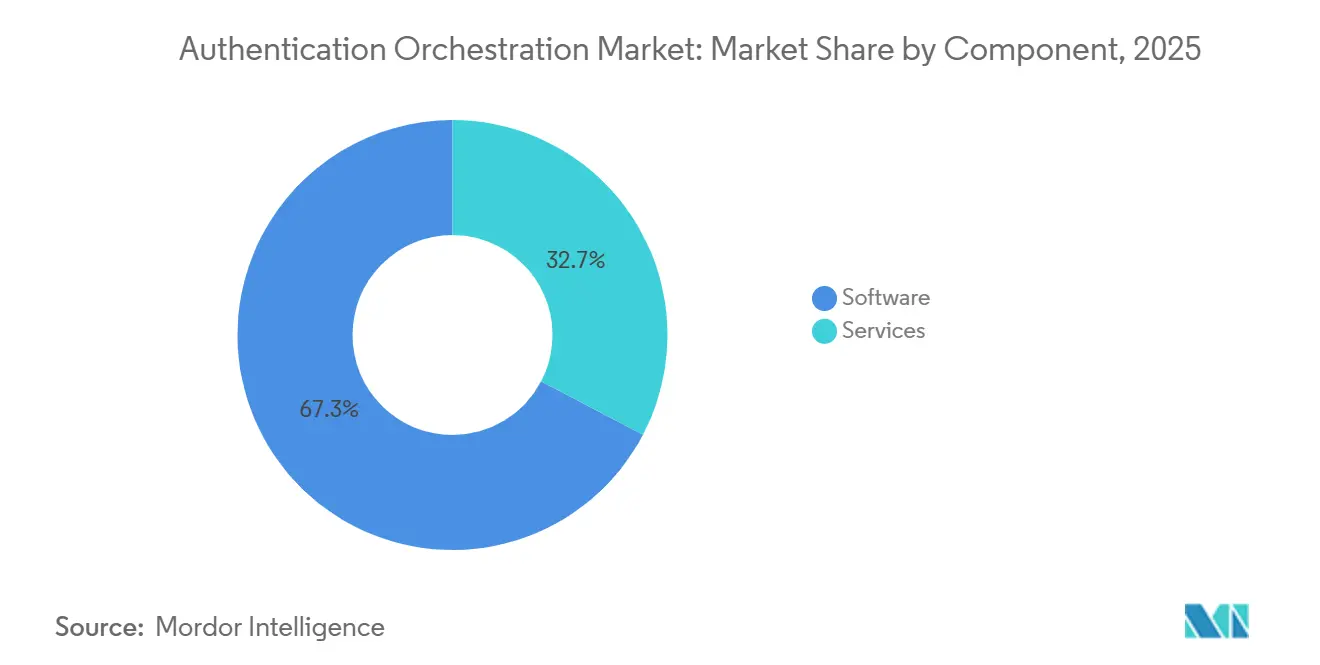
- Par composant, les logiciels détenaient 67,33 % de la part du marché de l'orchestration de l'authentification en 2025, tandis que les services devraient se développer à un CAGR de 23,71 % jusqu'en 2031.
- Par mode de déploiement, le cloud représentait 59,89 % de la part du marché de l'orchestration de l'authentification en 2025, tandis que le déploiement hybride devrait croître à un CAGR de 23,02 % jusqu'en 2031.
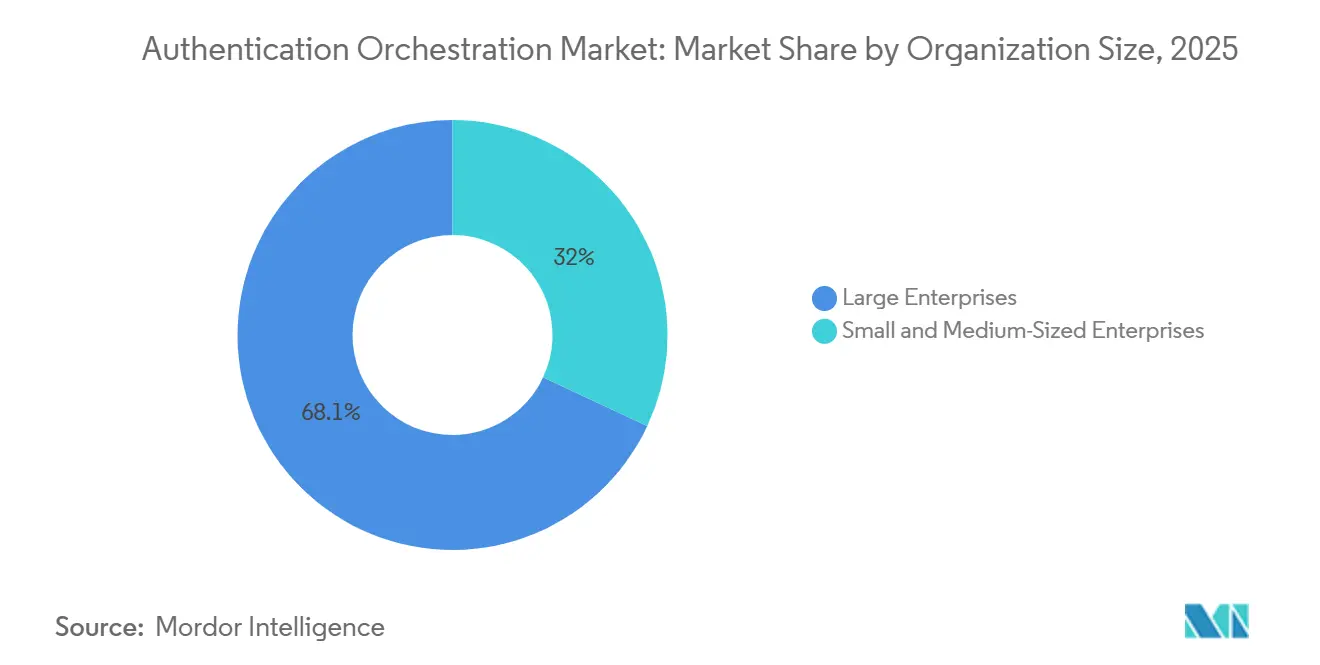
- Par taille d'organisation, les grandes entreprises détenaient 68,05 % des revenus du marché de l'orchestration de l'authentification en 2025, tandis que les petites et moyennes entreprises devraient croître à un CAGR de 23,30 % jusqu'en 2031.
- Par secteur d'activité, le BFSI représentait 22,41 % des revenus du marché de l'orchestration de l'authentification en 2025, tandis que la santé et les sciences de la vie devraient croître à un CAGR de 22,39 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 35,16 % du marché de l'orchestration de l'authentification en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 22,67 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption du modèle zéro confiance centré sur l'identité | +5.8% | Mondial | Long terme (≥ 4 ans) |
| Exigences d'authentification résistante au hameçonnage | +4.2% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Escalade de la fraude à la prise de contrôle de compte et à la transaction | +3.9% | Mondial, plus fort en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Complexité des infrastructures d'identité cloud et hybrides | +3.1% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Parcours d'identité des agents IA et accès non humain | +2.7% | Amérique du Nord et Europe, avec une croissance précoce en Asie-Pacifique | Long terme (≥ 4 ans) |
| Portabilité des politiques d'authentification entre les fournisseurs d'identité | +1.9% | Mondial, avec une croissance précoce dans les grands pôles d'entreprises | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'adoption du modèle zéro confiance centré sur l'identité ancre les dépenses d'authentification des entreprises
Les programmes zéro confiance passent des plans de sécurité aux exigences d'achat actives pour de nombreuses organisations, en particulier celles qui traitent des données réglementées et des accès complexes pour les effectifs. La vérification continue nécessite des contrôles sur les sessions, les appareils, les applications et les demandes d'accès. Le marché de l'orchestration de l'authentification bénéficie du fait qu'un seul moteur d'authentification ne peut pas gérer de manière fiable plusieurs fournisseurs d'identité et signaux de risque. Les programmes en phase initiale utilisent des logiciels d'orchestration pour appliquer l'authentification multifacteur de manière cohérente dans des environnements distincts, au lieu de maintenir des contrôles différents dans chaque application. Les programmes plus matures ajoutent des vérifications continues de session et des scores comportementaux à ces fondations, ce qui élargit la portée des politiques après le déploiement initial. L'Agence de sécurité nationale a publié des directives de mise en œuvre du modèle zéro confiance pour les systèmes de sécurité nationale en janvier 2026, soutenant les achats basés sur des normes dans les chaînes d'approvisionnement gouvernementales.
Les exigences d'authentification résistante au hameçonnage raccourcissent les cycles d'approvisionnement
Les exigences réglementaires font de l'authentification résistante au hameçonnage un enjeu d'achat plus immédiat pour les organisations présentant un risque d'accès numérique significatif. L'article 21 de NIS2 exige une authentification multifacteur ou continue pour les entités essentielles. Le marché de l'orchestration de l'authentification peut soutenir la conformité en permettant aux organisations d'utiliser FIDO2, les clés d'accès et les méthodes d'authentification héritées dans un seul parcours d'accès. Le NIST a finalisé SP 800-63-4 en juillet 2025 et a reconnu les clés d'accès synchronisables au niveau d'assurance de l'authentificateur 2. En 2026, le Centre national de cybersécurité du Royaume-Uni a déclaré qu'il recommande l'utilisation des clés d'accès chaque fois que les services les prennent en charge. Ces échéances peuvent réduire le délai entre l'évaluation technologique et l'achat pour les organisations de services financiers réglementés ayant des obligations qui se chevauchent.
L'escalade de la fraude à la prise de contrôle de compte et à la transaction force la modernisation de l'authentification
La fraude par prise de contrôle de compte donne aux équipes de sécurité et de lutte contre la fraude une raison directe de moderniser l'authentification, surtout lorsque des attaques automatisées contournent les vérifications de base des identifiants. TransUnion a signalé que la fraude suspectée par prise de contrôle de compte numérique a augmenté de 37 % entre 2024 et 2025 dans son analyse, même si la fraude numérique suspectée globale a diminué à 3,8 % en 2025. LexisNexis Risk Solutions a signalé un taux global d'attaque à la connexion de 1,2 % en 2025, en hausse de 89 % d'une année sur l'autre. Les attaques par prise de contrôle de compte sur ordinateur de bureau ont augmenté de plus de 200 % à mesure que les campagnes automatisées se sont étendues au-delà du bourrage d'identifiants axé sur le mobile. Les plateformes d'orchestration de l'authentification peuvent utiliser des signaux d'appareil et comportementaux avant d'approuver une connexion, plutôt que de s'appuyer uniquement sur un défi d'authentification fixe. Cela donne aux équipes de lutte contre la fraude et d'identité une plateforme commune pour réduire les risques, plutôt que de simplement enregistrer les événements après une violation.
La complexité des infrastructures d'identité cloud et hybrides crée une demande pour des couches d'orchestration
Les organisations exploitent de plus en plus simultanément des répertoires sur site, des fournisseurs d'identité cloud et des applications SaaS, souvent sous différentes équipes administratives. Ces environnements peuvent laisser des lacunes qu'un service d'identité à fournisseur unique ne comble pas. Le marché de l'orchestration de l'authentification répond à ce problème grâce à une couche de politique qui fonctionne sur toutes les applications et méthodes d'authentification. Les protocoles plus anciens tels que Kerberos, LDAP, RACF PassTickets et SOAP ne s'alignent pas directement avec les assertions SAML et les jetons OpenID Connect. Une couche dédiée peut traduire ces protocoles sans nécessiter de modifications de chaque application ni de longs travaux de middleware personnalisé. Les fournisseurs disposant de connecteurs pour les protocoles plus anciens peuvent être bien positionnés dans les organisations réglementées où le remplacement des applications prend plusieurs années.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'intégration des applications et protocoles hérités | -1.5% | Mondial, plus fort dans la fabrication, le gouvernement et les services financiers | Long terme (≥ 4 ans) |
| Contraintes de confidentialité et de gouvernance des données biométriques | -0.8% | Europe et Royaume-Uni, avec des répercussions vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Lacunes dans la récupération des clés d'accès et le cycle de vie des identifiants | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Explicabilité des modèles de risque et exposition aux faux positifs | -0.4% | Amérique du Nord et Europe, avec un intérêt réglementaire précoce en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le coût d'intégration des applications et protocoles hérités retarde le déploiement
L'intégration des systèmes hérités reste un obstacle significatif pour les organisations qui remplacent leurs processus d'authentification, en particulier dans les applications internes fortement personnalisées. Les applications construites autour de RACF, LDAP ou SOAP nécessitent souvent un travail de découverte avant que de nouvelles politiques puissent être mises en œuvre. Les modèles d'authentification basés sur les sessions peuvent également entrer en conflit avec les conceptions actuelles de jetons d'actualisation OAuth 2.0. Le marché de l'orchestration de l'authentification peut faire face à une adoption plus lente à court terme là où les clients grent de grands parcs sur site et des flux d'accès non documentés. Ces organisations peuvent exploiter des systèmes hybrides pendant 12 à 36 mois avant que la couverture des politiques ne devienne cohérente dans leurs applications. Les fournisseurs qui proposent des connecteurs pré-certifiés pour les protocoles plus anciens peuvent réduire l'effort de déploiement et améliorer leur position dans les longs cycles de remplacement.
Les contraintes de confidentialité et de gouvernance des données biométriques augmentent les coûts de conformité
L'authentification biométrique introduit des exigences de conformité supplémentaires dans les juridictions dotées de lois strictes sur la confidentialité et de contrôles rigoureux sur les données personnelles sensibles. L'article 9 du RGPD traite les données biométriques utilisées pour l'identification unique comme des données de catégorie spéciale.[1] Le traitement à grande échelle peut nécessiter une analyse d'impact relative à la protection des données avant le déploiement. La loi européenne sur l'IA ajoute également des obligations lorsque les flux de travail d'identification biométrique sont qualifiés de systèmes à haut risque. L'Inde et la Corée du Sud ont des exigences similaires en matière de consentement et de traitement des données qui compliquent les flux de données d'authentification transfrontaliers et les analyses centralisées. Ces conditions favorisent la correspondance biométrique sur l'appareil, où les données biométriques brutes ne quittent pas l'appareil de l'utilisateur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les plateformes logicielles dominent la gestion des politiques sur l'ensemble des méthodes d'authentificationLes logiciels détenaient 67,33 % de la part du marché de l'orchestration de l'authentification en 2025. La position dominante reflète la demande de moteurs de politique programmables sur différents canaux et méthodes d'authentification. Les organisations utilisent ces plateformes pour sélectionner l'authentificateur approprié en fonction du contexte de risque, du comportement des utilisateurs et des règles de conformité. Cette approche déplace les achats d'une focalisation sur les jetons individuels ou les capteurs biométriques. Elle évite également les mises à niveau matérielles et les redéploiements répétés d'applications. Les logiciels peuvent aider les équipes à maintenir une logique de politique cohérente à mesure que les fournisseurs d'identité et les canaux d'accès évoluent.
Les services devraient croître à un CAGR de 23,71 % de 2026 à 2031. La mise en œuvre professionnelle, les services gérés et le support spécialisé deviennent importants à mesure que les déploiements couvrent davantage de fournisseurs d'identité, de moteurs de risque et de parcours d'authentification spécifiques aux canaux. Les acheteurs ont besoin d'aide pour configurer les parcours d'authentification, ajuster les seuils de risque adaptatifs et maintenir une gouvernance claire sur les changements de politique. Ils ont également besoin que les connecteurs soient mis à jour à mesure que les protocoles évoluent et que les applications ajoutent de nouvelles exigences d'intégration. Okta a étendu ses capacités d'orchestration début 2026 grâce à son SDK de la plateforme Mosaic et aux fonctionnalités de la plateforme Auth0 pour les agents IA et les identifiants numériques.[2] Ces publications montrent pourquoi l'expertise en mise en œuvre reste importante aux côtés des abonnements logiciels sur le marché de l'orchestration de l'authentification.


Par mode de déploiement :
le cloud domine tandis que le déploiement hybride connaît la croissance la plus rapideLe cloud représentait 59,89 % du marché de l'orchestration de l'authentification en 2025. La livraison cloud s'aligne sur les parcs d'applications distribués et les modèles d'exploitation d'identité en tant que service. Il peut prendre en charge l'authentification sur plusieurs applications sans que les clients aient à maintenir toute l'infrastructure eux-mêmes. Le déploiement sur site reste pertinent dans les environnements de données souveraines et les réseaux gouvernementaux classifiés. Il sert également les banques qui ont besoin de déploiements à locataire unique conformes aux exigences PCI DSS et HIPAA. Sa position relative se réduit à mesure que les modèles d'exploitation cloud gérés et auto-hébergés deviennent plus faciles à gérer.
Le déploiement hybride devrait croître à un CAGR de 23,02 % jusqu'en 2031. Les organisations disposant de parcs sur site hérités et d'applications cloud natives ne peuvent pas toujours adopter rapidement un modèle entièrement basé sur le cloud. Elles ont besoin d'une couche d'identité qui émet des jetons acceptés à la fois par les services cloud et les applications internes, régis par des règles de politique communes. Cela soutient la modernisation sans exiger que l'environnement hérité se réauthentifie auprès d'un fournisseur cloud pour chaque demande. Microsoft a ajouté des profils de clés d'accès et la prise en charge de Linux pour les identifiants d'authentification multifacteur résistants au hameçonnage dans ses versions Entra de mars 2026. Ces capacités reflètent l'investissement continu des fournisseurs dans les environnements hybrides et le marché de l'orchestration de l'authentification.
Par taille d'organisation :
les grandes entreprises dominent tandis que les PME élargissent leur accèsLes grandes entreprises détenaient 68,05 % des revenus de l'orchestration de l'authentification en 2025. Leurs parcs d'identité comprennent souvent des milliers d'applications et plusieurs fournisseurs d'identité. Cette échelle fait de l'orchestration centralisée une exigence opérationnelle plutôt qu'une mise à niveau de sécurité discrétionnaire. Les grandes organisations sont également exposées à une plus grande réglementation et peuvent financer des intégrations complexes. Leurs déploiements créent des architectures de référence pour les connecteurs et les conceptions de politiques. Ces projets restent au cœur des revenus des fournisseurs d'entreprise dans le secteur de l'orchestration de l'authentification.
Les petites et moyennes entreprises devraient croître à un CAGR de 23,30 % jusqu'en 2031. La tarification basée sur la consommation et les connecteurs préconfigurés abaissent la barrière à l'entrée pour les organisations de moins de 500 employés et aux ressources spécialisées limitées. Les éditeurs de parcours sans code peuvent réduire le besoin de grandes équipes d'ingénierie d'identité et raccourcir le travail de configuration. Des fournisseurs tels que Descope, Authsignal et Stytch proposent des outils destinés à ces déploiements à ressources limitées. Les organisations peuvent configurer des flux d'authentification de production en quelques semaines plutôt qu'en quelques trimestres, en utilisant des flux réutilisables pour les applications SaaS courantes. Le travail de mise en œuvre dans les grandes entreprises produit également des modèles de connecteurs que les fournisseurs peuvent ensuite conditionner pour les clients plus petits sur le marché de l'orchestration de l'authentification.

Par secteur d'activité :
le BFSI domine les dépenses tandis que la santé et les sciences de la vie accélèrentLe BFSI représentait 22,41 % du marché de l'orchestration de l'authentification en 2025. Le segment fait face à des volumes de transactions élevés, des tentatives de fraude sophistiquées et plusieurs exigences de conformité. PCI DSS v4.0.1 a étendu les exigences d'authentification multifacteur pour l'accès aux environnements de données des titulaires de cartes en mars 2025. Les entreprises européennes doivent également se conformer à l'article 9 de DORA, tandis que les institutions américaines suivent les directives d'authentification en couches du FFIEC. OneSpan a lancé DigipassONE en juillet 2026 pour aider les institutions financières à coordonner plusieurs méthodes d'authentification sans remplacer l'infrastructure existante. La société a identifié la préparation à PSD3 et le déploiement du portefeuille d'identité numérique européen comme moteurs commerciaux de la plateforme.
La santé et les sciences de la vie devraient croître à un CAGR de 22,39 % jusqu'en 2031. Les modifications proposées à la règle de sécurité HIPAA annoncées en janvier 2025 feraient de l'authentification multifacteur une exigence explicite pour les systèmes traitant des informations de santé électroniques protégées. La norme de vérification d'identité et d'authentification de NHS England a également ajouté une pression de conformité au Royaume-Uni à partir de décembre 2025. Ping Identity et OLOID se sont associés en mai 2026 pour fournir une authentification sans mot de passe et à confiance vérifiée pour le personnel clinique américain. Le gouvernement, les technologies de l'information et les télécommunications, le commerce de détail et l'e-commerce, l'énergie et les services publics, et l'éducation contribuent également à la demande sur le marché de l'orchestration de l'authentification. TransUnion a signalé que la fraude suspectée à la création de compte numérique a atteint 8,3 % des tentatives dans le commerce de détail en 2025.
Analyse géographique
Marché de l'orchestration de l'authentification en Amérique du Nord
L'Amérique du Nord détenait 35,16 % de la part de marché de l'orchestration de l'authentification en 2025. La région combine d'importants budgets de sécurité d'entreprise, une réglementation active et une base de fournisseurs concentrée. Les exigences fédérales américaines en matière de confiance zéro ont soutenu l'acquisition d'une authentification multifacteur résistante au hameçonnage au sein des agences et des réseaux de sous-traitants. Le NIST SP 800-63-4 établit le cadre actuel d'identité numérique pour les systèmes fédéraux et les organisations privées réglementées.[3] Microsoft a rendu obligatoire l'authentification multifacteur pour les connexions Azure sur l'ensemble des locataires, avec des délais de conformité prolongés jusqu'en juillet 2026.
Marché de l'orchestration de l'authentification en Europe et en Amérique du Sud
L'Europe est le deuxième marché régional en importance dans le marché de l'orchestration de l'authentification. NIS2, DORA et eIDAS 2.0 créent des exigences de conformité parallèles dans les services financiers, la santé et les grandes plateformes numériques. Les 27 États membres de l'Union européenne doivent mettre à disposition un portefeuille d'identité numérique européen d'ici décembre 2026. L'Alliance FIDO a déclaré en septembre 2025 qu'une clé d'accès FIDO inscrite dans un portefeuille EUDI peut satisfaire aux exigences d'authentification des parties utilisatrices aux niveaux d'assurance eIDAS élevés. L'Allemagne, le Royaume-Uni, la France et les pays du Benelux sont en tête des achats régionaux. La recommandation du NCSC en faveur des clés d'accès offre aux acheteurs un point de référence plus clair, aligné sur les orientations gouvernementales. L'Amérique du Sud en est encore aux premières étapes d'adoption, le Brésil et l'Argentine affichant une demande de la part des grandes institutions financières.
Marché de l'orchestration de l'authentification en Asie-Pacifique et au Moyen-Orient
L'Asie-Pacifique devrait croître à un CAGR de 22,67 % jusqu'en 2031. L'interface de paiements unifiés de l'Inde a enregistré 102 milliards d'appels d'authentification en 2025, ajoutant de l'ampleur et de la complexité à l'infrastructure d'authentification. Razorpay a lancé en mars 2026 une solution de clé d'accès biométrique conforme à la Banque de réserve de l'Inde, en partenariat avec Mastercard, pour les transactions par carte en ligne. Fujitsu a déployé son service de clé d'accès FIDO2 pour SMBC Nikko Securities en février 2026 pour le trading en ligne. Le Moyen-Orient devient également plus actif, à la suite de la sélection par la Banque centrale de Jordanie de BIO-key International pour une initiative nationale d'authentification biométrique en juillet 2026. Ces programmes étendent le marché de l'orchestration de l'authentification au-delà de sa base établie en Amérique du Nord et en Europe.
Paysage concurrentiel
Concentration du Marché
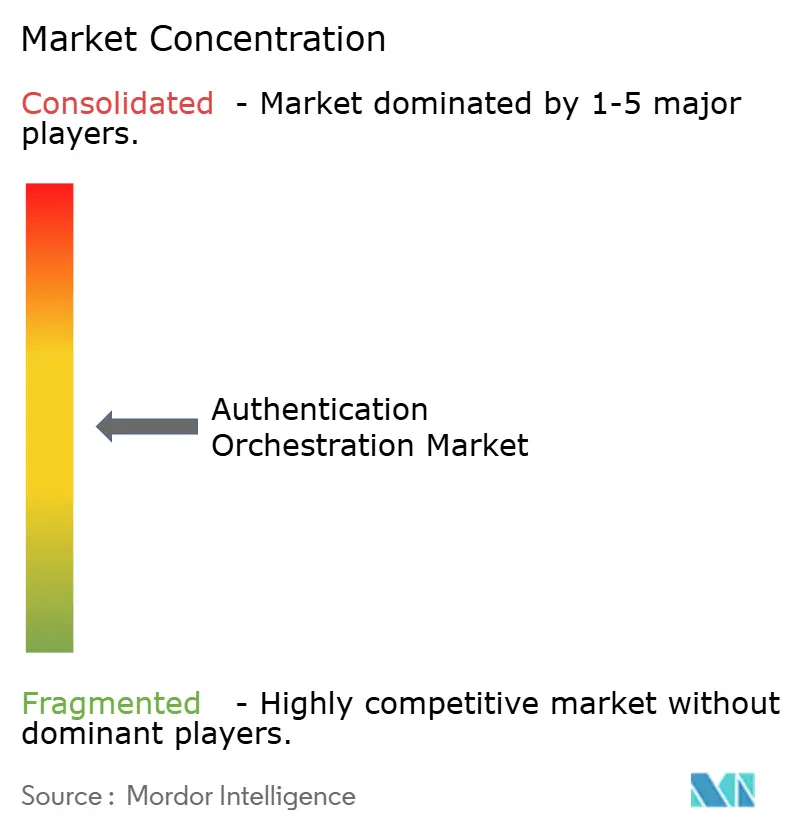
Le marché de l'orchestration de l'authentification est modérément fragmenté. Okta, Microsoft et Ping Identity occupent des positions solides car ils sont intégrés dans les environnements d'identité des effectifs. Les fournisseurs spécialisés, notamment Transmit Security, Descope, Strata Identity et Authsignal, se démarquent grâce à des éditeurs de parcours configurables et des entrées de risque en temps réel. Les grands fournisseurs peuvent bénéficier des relations existantes avec les clients et des outils d'administration établis. Les spécialistes peuvent concurrencer sans exiger des clients qu'ils remplacent une plateforme d'identité de personnel en place.
L'identité des agents IA est devenue un domaine clé de concurrence produit sur le marché de l'orchestration de l'authentification en 2026, permettant aux fournisseurs de répondre aux charges de travail IA sans exiger des clients qu'ils remplacent leur principal système. Okta a lancé Okta for AI Agents en avril 2026 et a rendu Agent SSO généralement disponible en août 2026. L'offre traite les agents IA comme des identités nécessitant une gestion du cycle de vie et un accès contrôlé. Microsoft a rendu Entra Agent ID généralement disponible pour étendre l'accès conditionnel, la gouvernance du cycle de vie et les flux OAuth aux charges de travail IA.[4] Il prend également en charge les organisations qui conservent Ping Identity ou d'autres systèmes de personnel. Ces initiatives permettent aux fournisseurs de répondre aux charges de travail IA sans demander aux clients de remplacer leurs principaux systèmes d'identité.
Les organisations plus petites restent une opportunité importante car elles ont un accès limité aux grandes équipes d'ingénierie d'identité. Les modèles de conformité préconfigurés et la tarification basée sur les résultats peuvent réduire les coûts de mise en œuvre pour ces acheteurs. Descope et Strata Identity utilisent des éditeurs visuels et des connecteurs basés sur des normes pour remporter des projets d'identité client aux côtés des systèmes de personnel en place. CyberArk et Transmit Security ont formé une alliance technologique combinant la gestion des accès privilégiés avec l'orchestration de l'identité client et la prévention de la fraude. Les partenariats peuvent aider les fournisseurs à assembler des capacités de risque et d'accès plus larges sans avoir à construire chaque composant en interne. Le marché de l'orchestration de l'authentification combine donc intégration de plateformes, fonctionnalités spécialisées et alliances inter-catégories.
Leaders du secteur de l'orchestration de l'authentification
-
Microsoft Corporation
-
IBM Corporation
-
Cisco Systems, Inc.
-
Okta, Inc.
-
Ping Identity Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'orchestration de l'authentification Entreprises couvertes dans ce rapport
- Okta, Inc.
- Microsoft Corporation
- Ping Identity Corporation
- IBM Corporation
- Transmit Security, Inc.
- Cisco Systems, Inc.
- Thales
- CyberArk Software Ltd.
- RSA Security LLC
- ForgeRock, Inc.
- Entrust Corporation
- OneSpan Inc.
- HID Global Corporation
- Yubico AB
- SecureAuth Corporation
- OneLogin, Inc.
- Descope, Inc.
- Stytch, Inc.
- Strata Identity, Inc.
- Monokee S.r.l.
- Cross Identity
- Authsignal Limited
- Veriff OÜ
- BioCatch Ltd.
- IDEMIA Identity and Security France S.A.S.
- NEC Corporation
Développements industriels récents dans Marché de l'orchestration de l'authentification
- Août 2026 : Okta a annoncé la disponibilité générale d'Agent SSO le 24 août 2026, introduisant la norme Cross App Access dans son produit d'identité utilisé par plus de 20 000 clients, traitant les agents IA comme des identités de premier ordre avec une gouvernance centralisée du cycle de vie, remplaçant les clés API statiques et les autorisations OAuth larges par des flux de jetons audités à courte durée de vie et à moindres privilèges.
- Août 2026 : Transmit Security a publié le SDK de la plateforme Mosaic 2.5.0 le 4 août 2026, introduisant la reconnaissance IA agentique dans l'intelligence des appareils, la protection contre la réexécution pour les jetons de session sécurisés, et des connecteurs Integration Hub étendus pour l'orchestration de l'identité et la prévention de la fraude, permettant aux organisations de distinguer le trafic des agents IA des sessions humaines dans un parcours d'orchestration unifié.
- Juillet 2026 : BIO-key International a été sélectionné par la Banque centrale de Jordanie le 28 juillet 2026 pour une initiative nationale d'authentification biométrique, soutenant plus de 30 millions de clients bancaires dans plus de 850 agences, ce qui en fait l'un des plus grands déploiements d'authentification biométrique au Moyen-Orient et en Afrique.
- Juin 2026 : Okta a étendu son écosystème Cross App Access à plus de 25 intégrations le 23 juin 2026, fournissant un cadre de gouvernance standardisé pour les connexions agent IA vers application et application vers application avec une application centralisée des politiques d'identité, une journalisation complète des actions et un accès étroitement délimité via le réseau d'intégration Okta à partir d'août 2026.
Portée du rapport mondial sur le marché de l'orchestration de l'authentification
Le marché de l'orchestration de l'authentification comprend des plateformes logicielles et des services associés qui permettent aux organisations de concevoir, gérer et optimiser les flux de travail d'authentification sur plusieurs fournisseurs d'identité, méthodes d'authentification, applications, appareils et parcours utilisateurs grâce à une couche d'orchestration centralisée. Ces solutions facilitent l'intégration transparente de l'authentification sans mot de passe, de l'authentification multifacteur (MFA), de la biométrie, des clés d'accès, de l'authentification adaptative basée sur le risque, de la vérification d'identité et des services d'identité tiers, tout en améliorant la sécurité, l'expérience utilisateur, la conformité réglementaire et l'efficacité opérationnelle pour les identités des effectifs, des clients, des partenaires et des machines.
Le rapport sur le marché de l'orchestration de l'authentification est segmenté par composant (logiciels et services), mode de déploiement (cloud, sur site et hybride), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'activité (gouvernement et administration publique, fabrication industrielle, commerce de détail et e-commerce, transport et logistique, énergie et services publics, pétrole et gaz, technologies de l'information et télécommunications, médias et divertissement, établissements d'enseignement et de recherche, santé et sciences de la vie, banque, services financiers et assurance [BFSI], et autres secteurs d'activité), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Logiciels |
| Services |
| Cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Gouvernement et administration publique |
| Commerce de détail et e-commerce |
| Transport et logistique |
| Énergie et services publics |
| Technologies de l'information et télécommunications |
| Médias et divertissement |
| Santé et sciences de la vie |
| Banque, services financiers et assurance (BFSI) |
| Autres secteurs d'activité |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Benelux | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
| Par composant | Logiciels | ||
| Services | |||
| Par mode de déploiement | Cloud | ||
| Sur site | |||
| Hybride | |||
| Par taille d'organisation | Grandes entreprises | ||
| Petites et moyennes entreprises | |||
| Par secteur d'activité | Gouvernement et administration publique | ||
| Commerce de détail et e-commerce | |||
| Transport et logistique | |||
| Énergie et services publics | |||
| Technologies de l'information et télécommunications | |||
| Médias et divertissement | |||
| Santé et sciences de la vie | |||
| Banque, services financiers et assurance (BFSI) | |||
| Autres secteurs d'activité | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Benelux | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Égypte | |||
| Reste de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'orchestration de l'authentification ?
Le marché de l'orchestration de l'authentification était de 299,27 millions USD en 2026 et devrait atteindre 797,49 millions USD d'ici 2031 à un CAGR de 21,66 %.
À quoi sert l'orchestration de l'authentification ?
Elle coordonne les méthodes d'authentification, les fournisseurs d'identité, les signaux de risque et les politiques d'accès sur les applications et les canaux.
Quel composant domine les dépenses en orchestration de l'authentification ?
Les logiciels ont dominé avec une part de 67,33 % en 2025, car les organisations ont besoin d'une gestion de politique programmable sur l'ensemble des méthodes d'authentification.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Le déploiement hybride devrait croître à un CAGR de 23,02 % jusqu'en 2031, car les organisations exploitent simultanément des environnements hérités et cloud.
Quel secteur d'utilisateurs finaux détient la plus grande part des dépenses ?
Le BFSI détenait une part de 22,41 % en 2025 en raison de l'exposition à la fraude, du volume des transactions et des exigences de conformité.
Quelle région connaît la croissance la plus rapide pour l'orchestration de l'authentification ?
L'Asie-Pacifique devrait croître à un CAGR de 22,67 % jusqu'en 2031, soutenue par les écosystèmes d'identité numérique et de paiement mobile.