
Tamanho e Participação do Mercado de Fabricação de Têxteis Técnicos da China
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
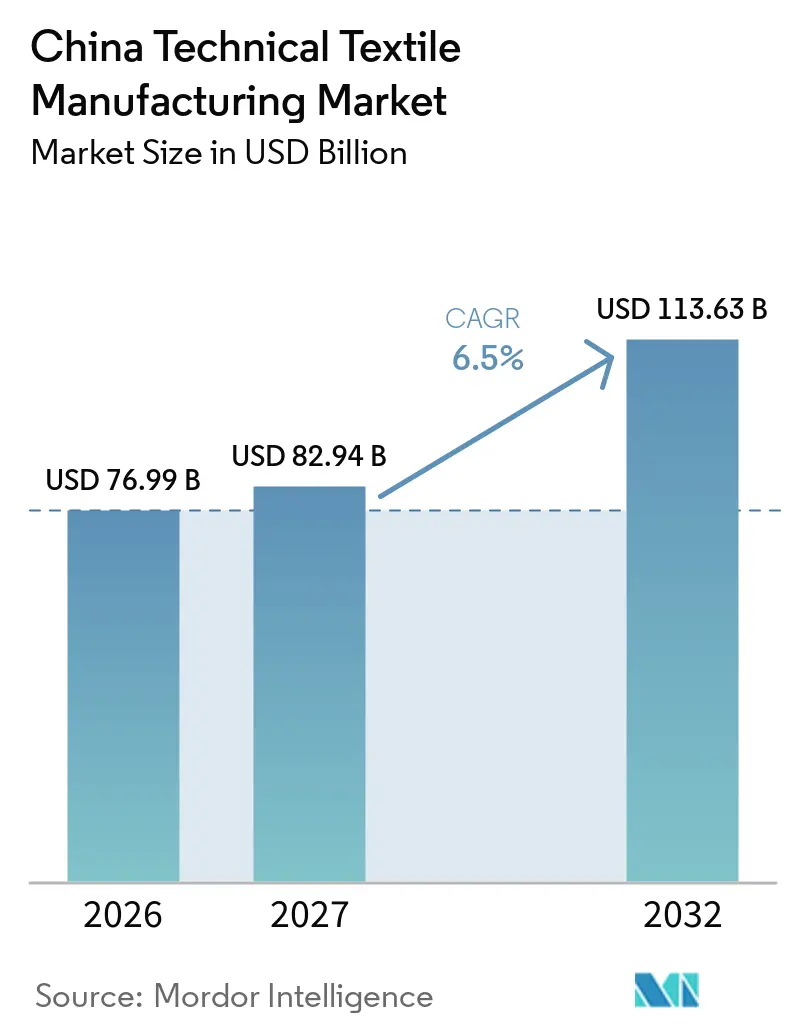
| Tamanho do mercado no ano base (2026) | 76.99 Bilhões de dólares |
| Tamanho do Mercado (2027) | 82.94 Bilhões de dólares |
| Tamanho do Mercado (2032) | 113.63 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.50 % |
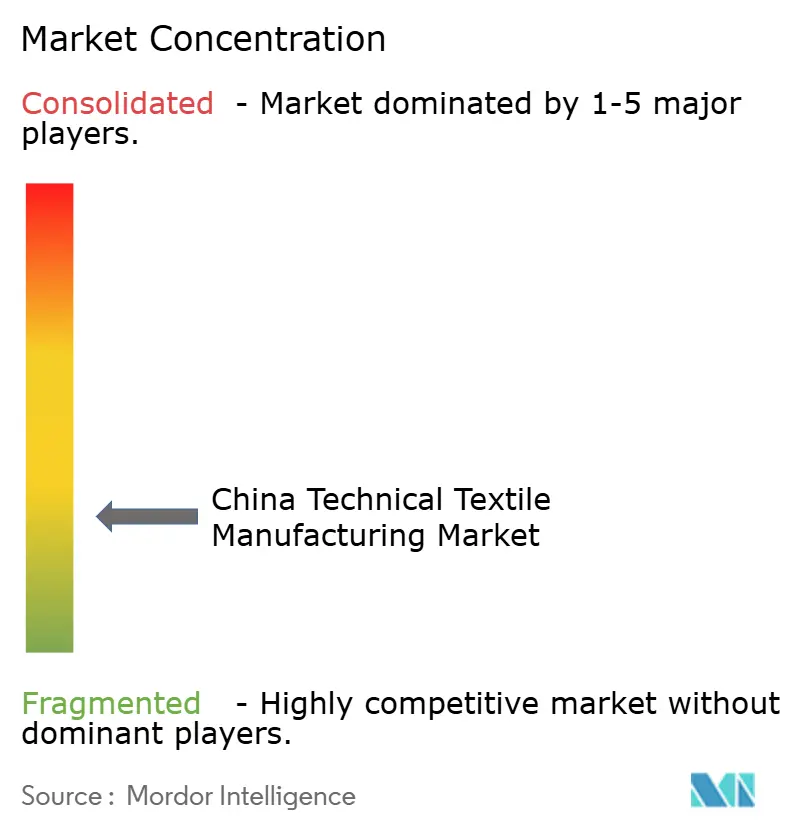
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fabricação de Têxteis Técnicos da China pela Mordor Intelligence
O tamanho do Mercado de Fabricação de Têxteis Técnicos da China tem projeção de expansão de 76,99 bilhões de USD em 2026 e 82,94 bilhões de USD em 2027 para 113,63 bilhões de USD até 2032, registrando um CAGR de 6,5% entre 2027 e 2032.
O mercado de fabricação de têxteis técnicos da China está sendo moldado pela demanda proveniente de veículos de nova energia, saúde, higiene, infraestrutura e aplicações ambientais. Especificações mais elevadas para isolamento de baterias, filtração, roupas de proteção e materiais geotécnicos estão direcionando a demanda para produtos que necessitam de certificação e desempenho consistente. Essa mudança oferece aos fabricantes integrados uma rota mais clara para defender margens do que aos produtores de não tecidos convencionais e fios sintéticos padrão. Ao mesmo tempo, o excesso de capacidade, os preços voláteis de polímeros e as barreiras comerciais continuam a pressionar os fornecedores orientados para commodities. A demanda de exportação das economias da Iniciativa Cinturão e Rota oferece uma saída para alguns produtores, embora as aplicações médicas, aeroespaciais e de defesa de alta especificação ainda exijam longos ciclos de qualificação.
Principais Conclusões do Relatório
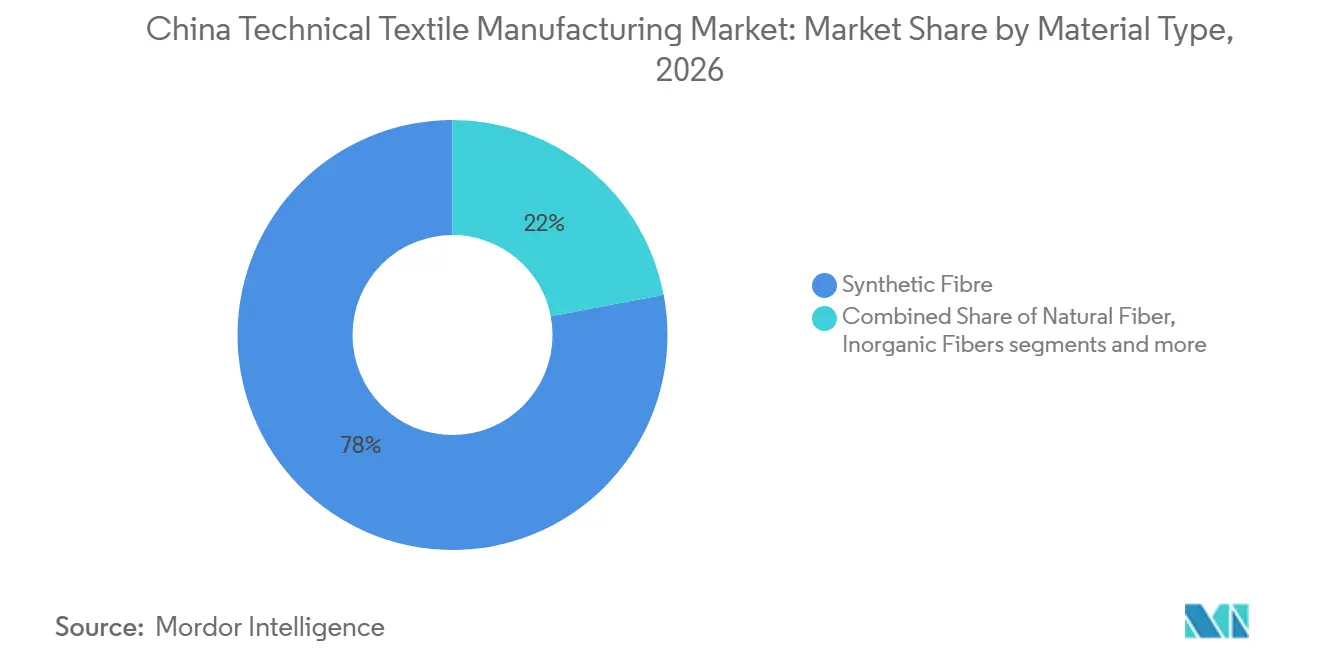
- Por tipo de material, a fibra sintética deteve 78% da participação do mercado de fabricação de têxteis técnicos da China em 2026, enquanto as fibras regeneradas e outras fibras têm previsão de expansão a um CAGR de 7,4% até 2032.
- Por forma e estrutura, os têxteis técnicos não tecidos representaram 44% do tamanho do mercado de fabricação de têxteis técnicos da China em 2026 e têm previsão de crescimento a um CAGR de 6,9% até 2032.
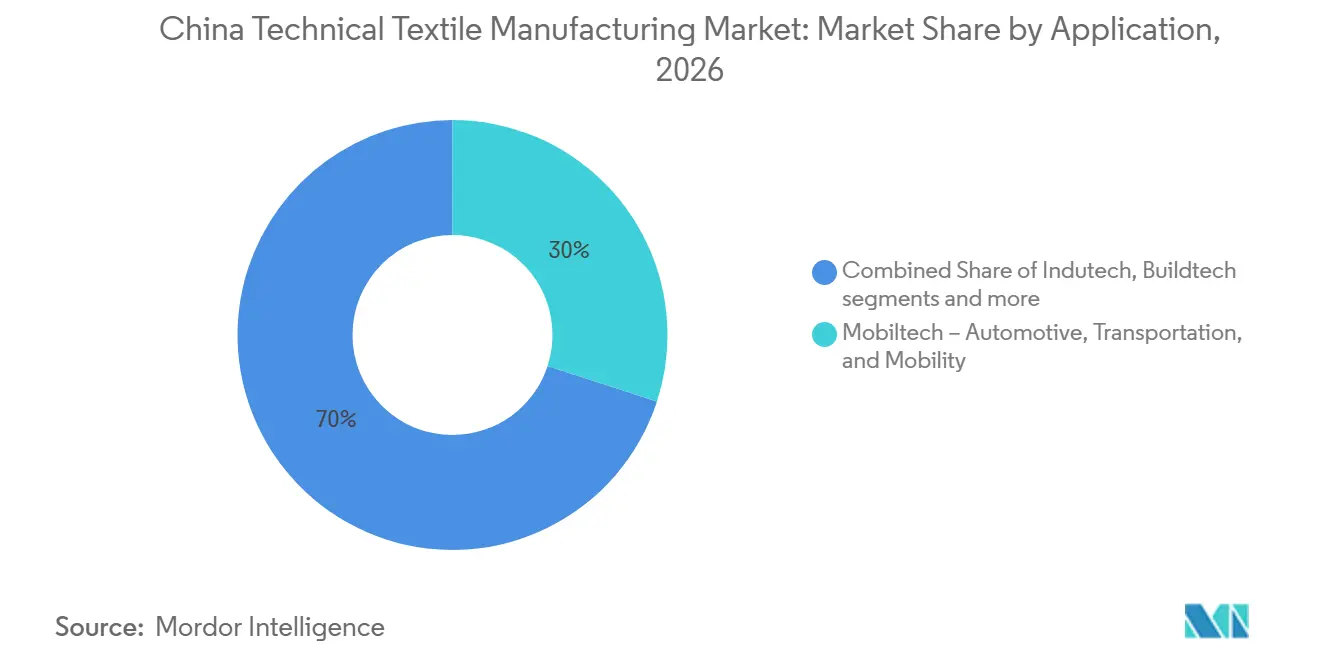
- Por aplicação, o mobiltech deteve 30% da participação do mercado de fabricação de têxteis técnicos da China em 2026 e tem projeção de crescimento a um CAGR de 8,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Fabricação de Têxteis Técnicos da China
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Materiais para Veículos de Nova Energia, Baterias e Mobilidade | +1.5% | Nacional, com ganhos concentrados nos clusters de veículos de nova energia de Guangdong, Jiangsu, Anhui e Sichuan | Curto prazo (≤ 2 anos) |
| Modernização de Infraestrutura e Demanda Geotécnica | +1.2% | Nacional, concentrado nos corredores de infraestrutura central, ocidental e costeiro. | Médio prazo (2-4 anos) |
| Expansão de Não Tecidos Médicos, de Higiene e para Saúde | +1% | Nacional, mais forte em Jiangsu, Zhejiang, Fujian e Shandong | Curto prazo (≤ 2 anos) |
| Competitividade nas Exportações e Cadeias de Suprimento Integradas de Fibra ao Artigo | +0.8% | Províncias costeiras, especialmente Jiangsu, Zhejiang, Guangdong e Fujian, com transbordamento para bases de relocalização na ASEAN | Médio prazo (2-4 anos) |
| Substituição Doméstica de Materiais Técnicos de Alta Especificação Importados | +0.6% | Nacional, liderado pelos polos de manufatura de Jiangsu, Zhejiang e Shandong | Longo prazo (≥ 4 anos) |
| Rastreabilidade Digital e Personalização em Pequenos Lotes para Compradores Industriais | +0.4% | Nacional, com ganhos iniciais nas províncias costeiras orientadas à exportação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Materiais para Veículos de Nova Energia, Baterias e Mobilidade
A expansão dos veículos de nova energia da China está elevando tanto o volume quanto os requisitos de desempenho para os têxteis técnicos. Os materiais utilizados em pacotes de baterias necessitam de proteção térmica, isolamento, separação, controle acústico e desempenho estrutural leve. O mercado de fabricação de têxteis técnicos da China se beneficia à medida que os fabricantes de veículos exigem maior conteúdo de material em veículos elétricos do que em veículos convencionais. Os fabricantes de veículos também estão prestando mais atenção a materiais rastreáveis e informações consistentes sobre o ciclo de vida. O papel de isolamento de aramida doméstico pode oferecer uma vantagem de custo em relação às alternativas importadas. A oportunidade, portanto, permanece mais forte para os fornecedores que conseguem qualificar produtos de grau para baterias e documentar o desempenho de seus materiais.
Modernização de Infraestrutura e Demanda Geotécnica
O transporte, a gestão de recursos hídricos e a construção urbana continuam a sustentar a demanda por geotêxteis e materiais relacionados. O primeiro ano do 15º Plano Quinquenal é 2026, mantendo o cenário de políticas para investimentos em rodovias, ferrovias de alta velocidade, controle de inundações e drenagem municipal. A Associação de Têxteis Industriais da China relatou que a demanda por produtos de limpeza, produtos de suporte automotivo e aplicações de energia eólica cresceu mais de 10% em 2025. O mercado de fabricação de têxteis técnicos da China pode se beneficiar de requisitos de aquisição mais elevados para geocompósitos duráveis e certificados. Mais de 1.200 produtores operam em materiais de construção geotécnica, o que mantém a concorrência de preços intensa em produtos padrão. Os fornecedores que atendem aos requisitos de produtos recicláveis ou de base biológica podem estar melhor posicionados à medida que os compradores de infraestrutura elevam os padrões de materiais.
Expansão de Não Tecidos Médicos, de Higiene e para Saúde
Os não tecidos médicos e de higiene estão menos expostos à pressão de preços que afeta muitos graus industriais. Os dados do Departamento Nacional de Estatísticas mostraram que a produção de tecidos não tecidos aumentou 8,9% em relação ao ano anterior no primeiro trimestre de 2025, impulsionada pela demanda de saúde.[1] A aprovação de mais de 2.400 projetos hospitalares entre 2023 e 2025 aponta para uma demanda contínua por campos cirúrgicos, aventais, embalagens de esterilização e substratos para cuidados de feridas, embora essa contagem histórica não seja utilizada como nova previsão. O mercado de fabricação de têxteis técnicos da China também possui uma base endereçável maior para consumíveis premium à medida que a reforma da saúde avança. A norma de avaliação funcional T/CNHAW 0017-2025 foi emitida em outubro de 2025 e eleva as expectativas de desempenho para têxteis de saúde. Isso favorece os produtores que conseguem distinguir produtos de grau clínico de materiais de uso geral.
Competitividade nas Exportações e Cadeias de Suprimento Integradas de Fibra ao Artigo
A produção integrada desde a fibra até os artigos acabados continua sendo uma grande vantagem para os fornecedores chineses. Essa estrutura pode encurtar os prazos de entrega e reduzir o custo de coordenação de fio, tecido, revestimento, conversão e entrega final. As exportações de têxteis técnicos para a União Europeia aumentaram 3,8%, as exportações para a América Latina cresceram 5,3% e as exportações para a África cresceram 11,6% em 2025, mesmo com as remessas para a América do Norte enfrentando pressão tarifária. As exportações para as economias da Iniciativa Cinturão e Rota atingiram 23,43 bilhões de USD em 2025, equivalente a 60,7% das exportações do setor e um aumento de 4,2% em relação ao ano anterior. O mercado de fabricação de têxteis técnicos da China pode utilizar a demanda do Sudeste Asiático, Ásia Central, Oriente Médio e África para sustentar as vendas de infraestrutura, higiene e filtração. A fábrica de tecido para reforço de pneus da Zhejiang Hailide no Vietnã demonstra como a capacidade no exterior pode ajudar os fornecedores a atender à demanda automotiva regional por meio de uma base de produção local.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Excesso de Capacidade e Compressão de Margens em Não Tecidos de Commodities | -1.2% | Nacional, mais agudo nos clusters de não tecidos de commodities de Shandong, Jiangsu e Zhejiang | Curto prazo (≤ 2 anos) |
| Volatilidade nos Custos de Insumos de Polímeros, Energia e Produtos Químicos | -0.9% | Nacional, amplificado nas regiões de produção intensivas em polipropileno e poliéster. | Curto prazo (≤ 2 anos) |
| Tarifas de Exportação, Fragmentação Comercial e Custos de Conformidade | -0.7% | Províncias costeiras exportadoras, com transbordamento para cadeias de suprimento voltadas para a América do Norte | Médio prazo (2-4 anos) |
| Ciclos de Qualificação Desiguais para Aplicações de Alta Especificação | -0.5% | Nacional, mais agudo para cadeias de suprimento médicas, aeroespaciais e de defesa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Excesso de Capacidade e Compressão de Margens em Não Tecidos de Commodities
Os não tecidos de commodities apresentam o maior risco de margem no mercado de fabricação de têxteis técnicos da China. Os dados do Departamento Nacional de Estatísticas mostraram que os lucros no setor têxtil da China caíram 12% em 2025. Os dados da pesquisa da Associação de Têxteis Industriais da China situaram as margens operacionais do setor em 4,1% em 2025, queda de 0,2 pontos percentuais em relação a 2024, enquanto a receita e o lucro total entre as empresas acima do porte designado caíram 2,4% e 7%, respectivamente. Mais de 700.000 toneladas de capacidade de não tecidos foram contratadas em 2025, incluindo 140 linhas agulhadas e 70 linhas de spunbond ou meltblown. Apenas 36% das empresas pesquisadas operaram acima de 80% de utilização, enquanto a utilização média foi de 73,5%. Esse ambiente favorece a consolidação e torna as aplicações diferenciadas mais importantes para sustentar a rentabilidade.
Volatilidade nos Custos de Insumos de Polímeros, Energia e Produtos Químicos
Os custos de polímeros e energia podem reduzir as margens quando os preços sobem e podem aprofundar o excesso de oferta quando os preços permanecem fracos. Os dados do Departamento Nacional de Estatísticas mostraram que o material de trefilação de polipropileno caiu de CNY 7.290 (USD 1.041,2) por tonelada métrica no início de abril de 2025 para CNY 6.115 (USD 873,4) por tonelada métrica no final de dezembro de 2025. O índice de preços ao produtor industrial registrou uma queda média de 2,7% em relação ao ano anterior de janeiro a outubro de 2025. Os relatórios da Associação de Fibras Químicas da China mostraram que a receita do setor de fibras químicas caiu 7,31% em 2025, com o lucro do poliéster caindo 18,72% e o lucro do nylon caindo 37,64%.[2] Os grupos integrados podem gerenciar a exposição a matérias-primas de forma mais eficaz do que os conversores independentes. A maioria dos produtores, no entanto, permanece exposta a mudanças nos mercados de polímeros e nos spreads de conversão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material: Fibras Sintéticas Lideram, Enquanto Fibras Especiais Crescem Mais Rapidamente
A fibra sintética representou 78% do valor do setor em 2026. Ela fornece a base de volume para poliéster, poliamida, UHMWPE, fibras inorgânicas e outros materiais de desempenho utilizados em transporte, proteção, construção, aeroespacial e filtração. O mercado de fabricação de têxteis técnicos da China continua a depender de materiais sintéticos para escala, enquanto os requisitos de certificação separam cada vez mais os produtos especializados dos graus padrão. A poliamida e o UHMWPE estão ganhando importância onde as aplicações de proteção e defesa exigem desempenho verificado.
As fibras regeneradas e outras fibras são a categoria de material de crescimento mais rápido, com um CAGR previsto de 7,4% até 2032. Esse grupo inclui Lyocell, fibras de base biológica, insumos reciclados e outras alternativas especiais que podem atender aos requisitos de sustentabilidade e rastreabilidade. Os dados da Associação de Fibras Químicas da China mostraram que os lucros das fibras químicas de base biológica cresceram 88,28% em 2025. Os programas de avaliação de fábricas verdes e de circularidade incentivam os produtores orientados à exportação a utilizar insumos rastreáveis e de origem biológica, particularmente para compradores exigentes no exterior. As fibras sintéticas permanecerão essenciais para muitos usos finais, mas os fornecedores que combinam desempenho, matérias-primas documentadas e qualidade consistente têm uma proposta mais sólida.

Por Forma e Estrutura: Não Tecidos Lideram Enquanto Produtos de Reforço Retêm Valor Estratégico
Os têxteis técnicos não tecidos detiveram 44% do tamanho do mercado de fabricação de têxteis técnicos da China em 2026 e têm previsão de crescimento a um CAGR de 6,9% até 2032. Seu uso abrange higiene, produtos médicos, filtração, componentes automotivos e geotêxteis, conferindo-lhes uma base de demanda excepcionalmente ampla. As linhas de spunbond, meltblown, agulhamento e spunlace atendem a diferentes usos finais e permitem que os produtores ajustem seu mix de produtos. Essa flexibilidade não elimina o risco de excesso de capacidade nos graus de não tecidos de commodities. Os produtores com produtos médicos, de filtração, de baterias ou outros produtos qualificados têm uma base mais sólida para precificação do que as empresas focadas em materiais padrão.
Os relatórios do Departamento Nacional de Estatísticas mostraram que a produção de tecido de cordas aumentou 3,8% nos primeiros 5 meses de 2026. A integração vertical desde a fiação até a tecelagem e a impregnação é importante na indústria de fabricação de têxteis técnicos da China porque a consistência do produto afeta a qualificação do cliente. Os têxteis técnicos tecidos atendem a aplicações exigentes, como reforço de geogrelhas e proteção balística, onde a consistência de desempenho é central para a seleção de fornecedores. A classificação de produtos e os requisitos de aquisição tornam a capacidade de conformidade um ponto-chave de diferenciação entre os fornecedores.
Por Aplicação: Mobiltech Lidera o Crescimento Enquanto Outras Aplicações Estabilizam a Demanda
O mobiltech deteve 30% do valor do setor em 2026 e tem previsão de expansão a um CAGR de 8,5% até 2032. Os veículos elétricos exigem mais não tecidos e materiais especializados para isolamento de baterias, barreiras térmicas, camadas acústicas e estruturas leves. A aplicação combina o aumento da produção de veículos com maior conteúdo de têxteis técnicos por veículo. O mercado de fabricação de têxteis técnicos da China também é sustentado pelo Medtech e pelo Geotech, que se beneficiam da capacidade hospitalar, da demanda por higiene e dos investimentos em infraestrutura. Buildtech, Indutech, Protech e Oekotech formam uma ampla camada intermediária de demanda por filtração, roupas de proteção e limpeza ambiental.
Agrotech, Packtech, Hometech, Clothtech e Sporttech são áreas de aplicação menores, mas estáveis. Acabamentos funcionais, durabilidade, recursos de segurança e personalização podem criar poder de precificação seletivo nessas categorias. Os fornecedores precisam alinhar as decisões de investimento aos requisitos específicos de cada aplicação, em vez de depender de adições amplas de capacidade. As aplicações médicas, aeroespaciais e de defesa podem oferecer margens mais elevadas, mas exigem ciclos de validação mais longos, o que pode atrasar o crescimento para novos entrantes. Essa diferença separa a expansão baseada em capacidade do crescimento baseado em qualificação em todo o mercado de fabricação de têxteis técnicos da China.
Análise Geográfica
O cluster costeiro oriental, liderado por Jiangsu, Zhejiang e Fujian, é a principal base de manufatura do mercado de fabricação de têxteis técnicos da China. Dentro do mercado de fabricação de têxteis técnicos da China, a concentração de empresas ajuda os fornecedores costeiros a coordenar a produção de fibras, conversão, testes, logística de exportação e acesso a cadeias de suprimento de alta especificação. O Grupo Hengli assinou um acordo de projeto de CNY 12 bilhões (USD 1,7 bilhão) em Wujiang, Suzhou, em fevereiro de 2026, para um cluster de manufatura avançada que inclui 500.000 toneladas de capacidade de fibra de poliéster de alto desempenho e uma sede de P&D.[3] Os produtores de Zhejiang estão avançando na industrialização de fibras LCP e PPS para eletrônicos de alta frequência e usos industriais especiais, onde o fornecimento doméstico pode reduzir a dependência de materiais importados. Portos como Ningbo-Zhoushan e Xangai fortalecem os vínculos com os mercados de exportação, clientes automotivos e compradores de eletrônicos, ajudando os fornecedores a combinar a demanda doméstica com as vendas internacionais.
O norte da China, incluindo Shandong, Hebei e Tianjin, é uma importante base para meios de filtração, geotêxteis industriais, não tecidos e roupas de proteção. As exportações de têxteis técnicos para a África aumentaram 11,6% em 2025, criando condições de demanda que se adequam às capacidades de geotêxteis e filtração da região. A zona industrial de materiais limpos da Tianjin TEDA apoia a capacidade avançada de filtração e o acesso a projetos de infraestrutura no norte, onde a entrega local e o suporte técnico podem ser relevantes nas aquisições. A região também possui capacidade substancial de não tecidos de commodities, o que aumenta sua exposição à pressão de margens quando a utilização cai. Os produtores que atendem a especificações mais elevadas de filtração e proteção podem reduzir sua dependência da concorrência baseada em preço e melhorar seu acesso a clientes especializados.
As províncias centrais e do sudoeste, incluindo Hubei, Sichuan, Chongqing e Anhui, estão emergindo como centros de produção secundários. Sua posição próxima aos clusters de veículos de nova energia vincula os fornecedores regionais à demanda por materiais de bateria e mobilidade, incluindo isolamento, reforço e produtos não tecidos relacionados. Custos mais baixos de mão de obra e energia podem sustentar a produção no interior, enquanto a demanda local pode reduzir a dependência das rotas de transporte costeiras e encurtar as distâncias de entrega. Essa mudança regional é consistente com o foco do 15º Plano Quinquenal no desenvolvimento coordenado e pode reduzir a concentração logística à medida que as redes de fornecimento de veículos se expandem.
Cenário Competitivo
O mercado de fabricação de têxteis técnicos da China apresenta um baixo nível de concentração de mercado. Grandes empresas domésticas com operações integradas competem em fibra de poliéster, fio industrial, tecido de cordas e materiais especiais, enquanto fabricantes menores frequentemente competem por preço em graus padrão. A Jiangsu Hengli Chemical Fiber Co., Ltd. possui uma capacidade anual de 600.000 toneladas de fibra de poliéster. A Zhejiang Hailide New Material Co., Ltd. é outro importante participante doméstico em fio industrial, tecido de cordas e especificações especiais. O contraste entre esses grupos mostra por que a qualificação técnica e a integração vertical estão se tornando mais importantes do que a capacidade isoladamente.
O investimento de CNY 12 bilhões (USD 1,7 bilhão) do Grupo Hengli em Wujiang, em fevereiro de 2026, é um movimento notável em direção a uma capacidade de capital intensivo e de maior especificação. A fábrica de tecido para reforço de pneus da Zhejiang Hailide New Material Co., Ltd. no valor de USD 52 milhões em Tay Ninh, Vietnã, entrou na fase de instalação e comissionamento de equipamentos em 2026, apoiando seu plano de atender aos clientes automotivos do Sudeste Asiático e preservar uma opção de origem em conformidade para as vendas destinadas aos Estados Unidos. Fabricantes internacionais como TORAY INDUSTRIES, INC., Freudenberg Group, Asahi Kasei Corporation, Ahlstrom, Berry Global Inc. e DuPont mantêm operações na China em filtração, não tecidos automotivos e médicos, onde a produção local pode encurtar as cadeias de suprimento. A DuPont realizou a cerimônia de inauguração de uma fábrica de lubrificantes especiais MOLYKOTE em Zhangjiagang em novembro de 2025, o que apoia as cadeias de valor de manufatura avançada na China. As ações de portfólio da Ahlstrom em 2025 enfatizaram filtração, ciências da vida e materiais de proteção, com relevância para a demanda de não tecidos industriais e médicos.
A capacidade de qualificação permanece a principal linha divisória competitiva nas cadeias de suprimento aeroespacial, de dispositivos médicos e de defesa. As importações de materiais técnicos de alta especificação cresceram 3,8% para 5,51 bilhões de USD em 2025, evidenciando a dependência estrangeira contínua em produtos clinicamente qualificados e de grau aeroespacial. Os fornecedores domésticos estão buscando fechar essas lacunas por meio do desenvolvimento de fibras especiais, patentes, pedidos piloto e investimentos em P&D, mas a validação pelos clientes pode levar tempo. Isso favorece os produtores estabelecidos que podem financiar o desenvolvimento, os testes e o trabalho de qualificação repetido antes do início das vendas em volume.
Líderes do Setor de Fabricação de Têxteis Técnicos da China
-
Jiangsu Hengli Chemical Fiber Co., Ltd.
-
Zhejiang Hailide New Material Co., Ltd.
-
Shanghai Shenda Co., Ltd.
-
Zhejiang Unifull Industrial Fibre Co., Ltd.
-
Shandong Helon Polytex Chemical Fibre Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Fevereiro de 2026: O Grupo Hengli assinou um acordo de CNY 12 bilhões (USD 1,7 bilhão) para o Cluster Industrial de Manufatura Inteligente Avançada Hengli em Wujiang, Suzhou, abrangendo uma base de fibra de poliéster de alto desempenho de 500.000 toneladas, uma base de P&D e manufatura de geradores marinhos de alto padrão e uma sede de P&D. O investimento consolida a liderança técnica da Hengli na manufatura de poliéster de alto padrão, ao mesmo tempo em que estabelece capacidade autóctone em componentes de grau marinho.
- Novembro de 2025: A DuPont realizou uma cerimônia de inauguração para uma fábrica de lubrificantes especiais MOLYKOTE em Zhangjiagang, Província de Jiangsu, com início operacional previsto para o início de 2027. O investimento apoia a crescente demanda por lubrificantes avançados nos setores de transporte, industrial, energia e manufatura de eletrônicos atendidos pelas cadeias de produção de têxteis técnicos da China.
- Outubro de 2025: A Ahlstrom concluiu a venda de seu negócio de Abrasivos e adquiriu a EBF, sediada nos Estados Unidos, para expandir sua posição em laboratório e ciências da vida, financiada pela racionalização do portfólio. Essa mudança reflete uma mudança deliberada para longe de meios abrasivos comoditizados em direção a materiais de filtração e especiais, reforçando os segmentos de Filtração e Ciências da Vida e Materiais de Proteção da Ahlstrom com relevância direta para os mercados de não tecidos industriais e médicos da China.
Escopo do Relatório do Mercado de Fabricação de Têxteis Técnicos da China
O Relatório do Mercado de Fabricação de Têxteis Técnicos da China é Segmentado por Tipo de Material (Fibra Natural, Fibra Sintética e Outros), por Forma e Estrutura (Têxteis Técnicos Tecidos, Têxteis Técnicos Não Tecidos e Outros) e por Aplicação (Mobiltech – Automotivo, Transporte e Mobilidade, Indutech – Aplicações Industriais e de Manufatura e Outros). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Fibra Natural | Algodão |
| Juta | |
| Outros - Linho, Lã, Cânhamo, Coco, etc. | |
| Fibra Sintética | Poliéster |
| Poliamida / Nylon | |
| Polipropileno | |
| Polietileno / UHMWPE | |
| Aramida e Outras Fibras Sintéticas Especiais | |
| Fibra Regenerada - Viscose, Lyocell e Modal | |
| Fibras Inorgânicas (Vidro, Carbono, Basalto, etc.) | |
| Outros (Fibras Metálicas, Condutoras e Outras Fibras Especiais) |
| Têxteis Técnicos Tecidos |
| Têxteis Técnicos Não Tecidos |
| Têxteis Técnicos de Malha |
| Têxteis Técnicos Trançados |
| Outras Estruturas Têxteis Técnicas (Fios Técnicos, Cordas, Rovings, etc.) |
| Mobiltech - Automotivo, Transporte e Mobilidade |
| Indutech - Aplicações Industriais e de Manufatura |
| Buildtech - Construção Civil e Edificações |
| Medtech - Médico e Higiene |
| Protech - Proteção Pessoal e Patrimonial |
| Agrotech - Agricultura, Horticultura, Silvicultura e Pesca |
| Geotech - Geotêxteis e Engenharia Civil |
| Packtech - Embalagem e Contenção |
| Oekotech - Proteção Ambiental |
| Hometech - Mobiliário, Revestimentos de Piso e Aplicações Técnicas Domésticas |
| Clothtech - Componentes Funcionais para Vestuário e Calçados |
| Sporttech - Aplicações Esportivas e de Lazer |
| Por Tipo de Material | Fibra Natural | Algodão |
| Juta | ||
| Outros - Linho, Lã, Cânhamo, Coco, etc. | ||
| Fibra Sintética | Poliéster | |
| Poliamida / Nylon | ||
| Polipropileno | ||
| Polietileno / UHMWPE | ||
| Aramida e Outras Fibras Sintéticas Especiais | ||
| Fibra Regenerada - Viscose, Lyocell e Modal | ||
| Fibras Inorgânicas (Vidro, Carbono, Basalto, etc.) | ||
| Outros (Fibras Metálicas, Condutoras e Outras Fibras Especiais) | ||
| Por Forma e Estrutura | Têxteis Técnicos Tecidos | |
| Têxteis Técnicos Não Tecidos | ||
| Têxteis Técnicos de Malha | ||
| Têxteis Técnicos Trançados | ||
| Outras Estruturas Têxteis Técnicas (Fios Técnicos, Cordas, Rovings, etc.) | ||
| Por Aplicação | Mobiltech - Automotivo, Transporte e Mobilidade | |
| Indutech - Aplicações Industriais e de Manufatura | ||
| Buildtech - Construção Civil e Edificações | ||
| Medtech - Médico e Higiene | ||
| Protech - Proteção Pessoal e Patrimonial | ||
| Agrotech - Agricultura, Horticultura, Silvicultura e Pesca | ||
| Geotech - Geotêxteis e Engenharia Civil | ||
| Packtech - Embalagem e Contenção | ||
| Oekotech - Proteção Ambiental | ||
| Hometech - Mobiliário, Revestimentos de Piso e Aplicações Técnicas Domésticas | ||
| Clothtech - Componentes Funcionais para Vestuário e Calçados | ||
| Sporttech - Aplicações Esportivas e de Lazer | ||
Principais Questões Respondidas no Relatório
Qual é a previsão para a fabricação de têxteis técnicos da China até 2032?
O mercado de fabricação de têxteis técnicos da China tem previsão de atingir 113,63 bilhões de USD até 2032, partindo de 76,99 bilhões de USD em 2026, crescendo a um CAGR de 6,5% de 2027 a 2032. O crescimento está vinculado à mobilidade, usos médicos, de infraestrutura e industriais de maior valor.
Qual aplicação tem as perspectivas de crescimento mais fortes na China?
O mobiltech lidera as aplicações com uma participação de 30% em 2026 e o maior CAGR previsto de 8,5% até 2032. Os sistemas de baterias para veículos elétricos, isolamento, camadas acústicas e componentes leves sustentam essa posição.
Por que os não tecidos são importantes nos têxteis técnicos da China?
Os não tecidos detiveram 44% do valor em 2026 e têm projeção de crescimento a um CAGR de 6,9%. Eles atendem a aplicações de higiene, médicas, de filtração, automotivas e geotécnicas, embora os graus padrão enfrentem pressão de capacidade e preços.
O que está impulsionando a demanda por fibras especiais na China?
As aplicações de baterias, produtos médicos, filtração, equipamentos de proteção e requisitos de sustentabilidade estão aumentando a demanda por materiais especiais qualificados. As fibras regeneradas e outras fibras são a categoria de material de crescimento mais rápido, com um CAGR de 7,4% projetado até 2032.
Quais são os principais riscos enfrentados pelos fabricantes de têxteis técnicos na China?
O excesso de capacidade em não tecidos de commodities, os custos voláteis de polímeros, as tarifas, os custos de conformidade e os longos ciclos de qualificação continuam a limitar a rentabilidade. Em 2025, a margem operacional do setor foi de 4,1% e a utilização média entre as empresas pesquisadas foi de 73,5%.
Quais regiões chinesas são mais importantes para a produção?
Jiangsu, Zhejiang e Fujian formam o principal cluster costeiro, enquanto Shandong, Hebei, Tianjin, Hubei, Sichuan, Chongqing e Anhui são centros de produção significativos ou emergentes. As regiões costeiras mantêm vínculos de exportação mais fortes, enquanto as localizações no interior se beneficiam da proximidade com as cadeias de suprimento de mobilidade.