
Tamanho e Participação do Mercado de Inteligência Geral Artificial
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
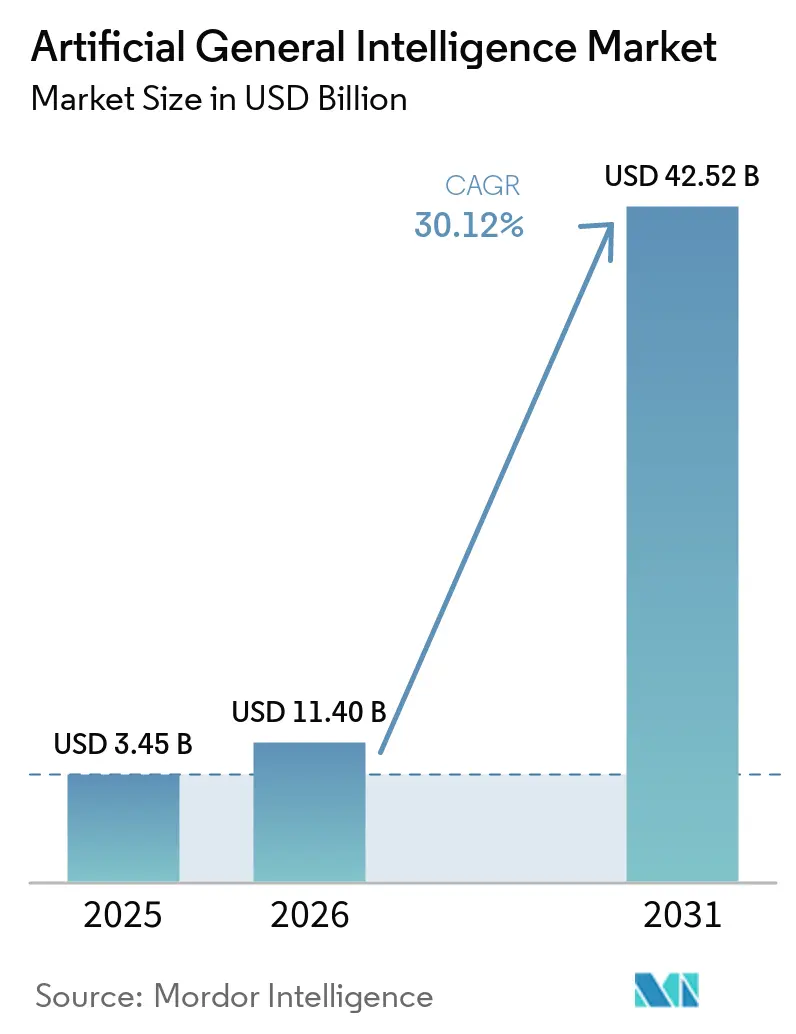
| Tamanho do Mercado (2026) | 11.40 Bilhões de dólares |
| Tamanho do Mercado (2031) | 42.52 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 30.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
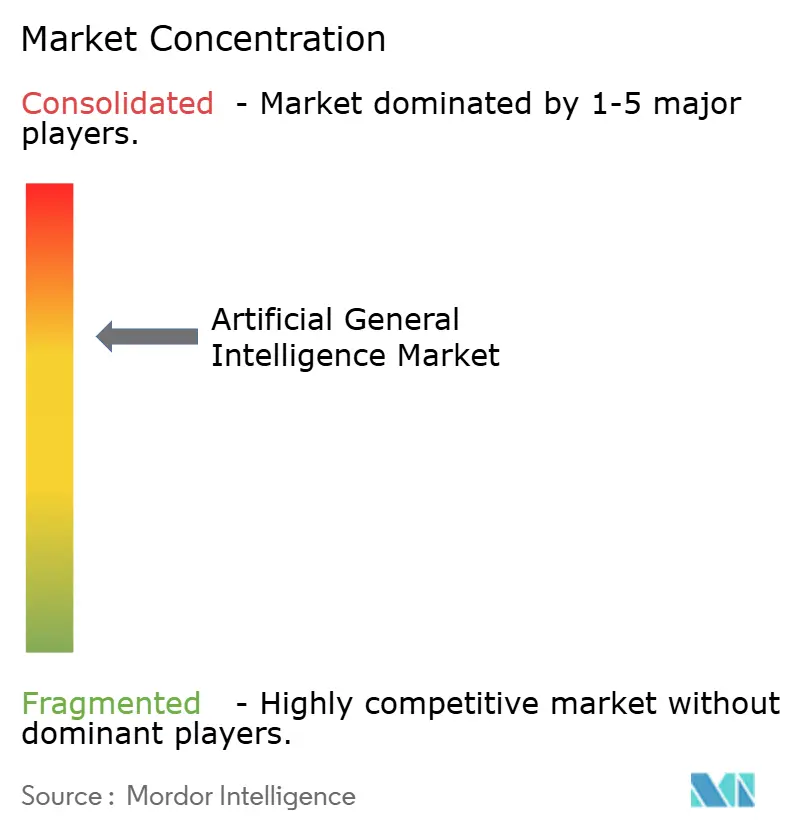
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Inteligência Geral Artificial por Mordor Intelligence
O tamanho do Mercado de Inteligência Geral Artificial deve crescer de 3,45 bilhões de USD em 2025 para 11,40 bilhões de USD em 2026 e está previsto para atingir 42,52 bilhões de USD até 2031 a um CAGR de 30,12% no período de 2026 a 2031.
O mercado de Inteligência Geral Artificial está migrando do uso experimental para a implantação empresarial, à medida que os fornecedores de modelos empacotam raciocínio, orquestração e monitoramento em ofertas integradas. A demanda está cada vez mais vinculada a sistemas capazes de lidar com trabalhos de múltiplas etapas, em vez de prompts isolados ou automação de propósito único. Grandes investimentos em computação sustentam essa transição, mas também elevam o custo de desenvolvimento e operação de sistemas avançados. Os fornecedores estão respondendo por meio de plataformas em nuvem, hardware especializado e ferramentas que ajudam as organizações a gerenciar os resultados dos modelos. O mercado de Inteligência Geral Artificial também enfrenta uma divisão prática entre plataformas amplas e implantações projetadas para ambientes regulados ou sensíveis a dados.
Principais Conclusões do Relatório
- Por tecnologia, a AGI Baseada em Modelo Fundacional detinha 61,23% do mercado de Inteligência Geral Artificial em 2025, enquanto a AGI Agêntica deve expandir a um CAGR de 31,17% até 2031.
- Por componente, as soluções de plataforma detinham 67,93% do mercado de Inteligência Geral Artificial em 2025 e devem expandir a um CAGR de 30,78% até 2031.
- Por implantação, os Sistemas AGI Baseados em Nuvem detinham 76,27% do mercado de Inteligência Geral Artificial em 2025, enquanto as Implantações AGI Híbridas devem expandir a um CAGR de 30,54% até 2031.
- Por setor de usuário final, Tecnologia da Informação e Telecomunicações detinha 31,79% do mercado de Inteligência Geral Artificial em 2025, enquanto Saúde e Ciências da Vida deve expandir a um CAGR de 31,09% até 2031.
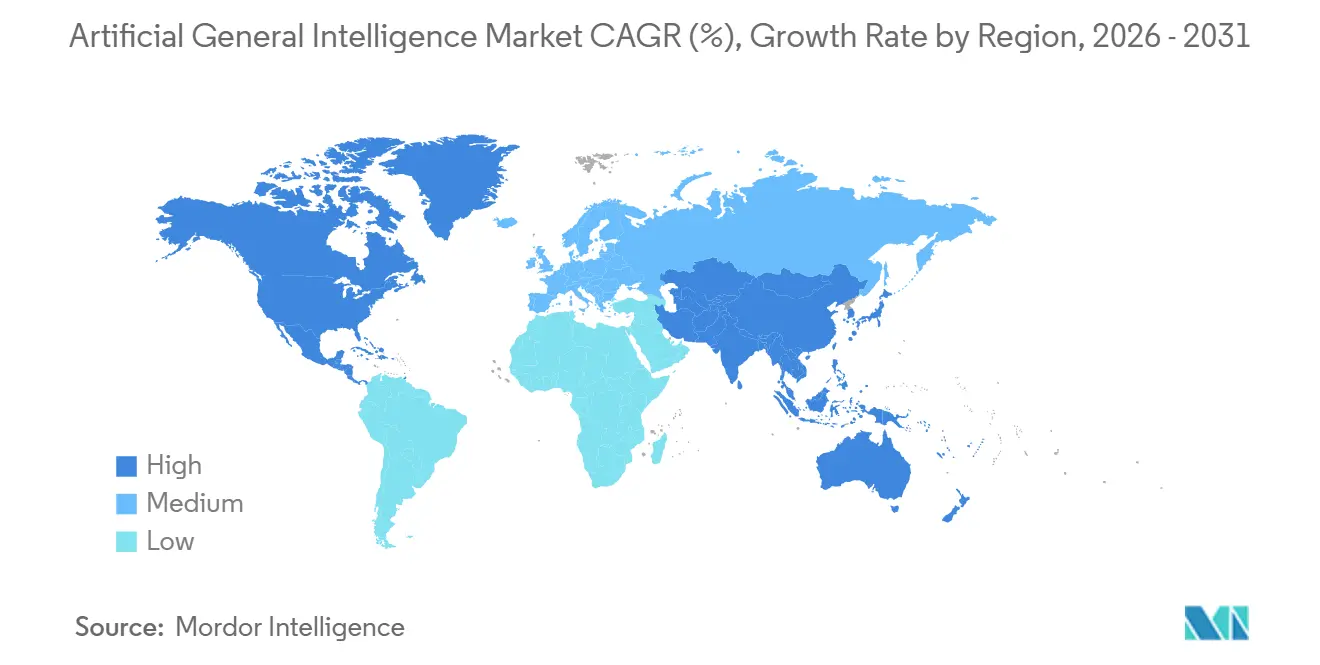
- Por geografia, a América do Norte detinha 52,76% da participação global de AGI em 2025, enquanto a Ásia-Pacífico deve expandir a um CAGR de 31,67% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Inteligência Geral Artificial
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Escalabilidade de Modelos Fundacionais e de Raciocínio | +5.2% | Global, concentrado na América do Norte e na China | Curto prazo (≤ 2 anos) |
| Demanda Empresarial por Trabalho Autônomo do Conhecimento | +4.8% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Investimento em Infraestrutura de IA Hiperescalável e Soberana | +4.5% | Global, liderado pela América do Norte, Oriente Médio e Europa | Médio prazo (2 a 4 anos) |
| Expansão de Capacidades Multimodais e Agênticas | +4.0% | Global, liderado pela América do Norte e Leste Asiático | Médio prazo (2 a 4 anos) |
| Redução do Custo de Inferência por Meio de Computação Especializada | +3.5% | Global, ganhos iniciais na América do Norte | Curto prazo (≤ 2 anos) |
| Ambientes Sintéticos para Treinamento de Agentes em Ciclo Fechado | +2.5% | América do Norte e Leste Asiático | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalabilidade de Modelos Fundacionais e de Raciocínio
O mercado de Inteligência Geral Artificial se beneficia de melhorias contínuas no raciocínio dos modelos e no uso de ferramentas. Os desenvolvedores podem aprimorar o desempenho adicionando computação adicional durante a inferência, em vez de depender exclusivamente de um novo ciclo de treinamento. Isso torna os sistemas avançados mais úteis para tarefas que exigem planejamento, revisão e várias ações dependentes. O anúncio do Maia 200 pela Microsoft demonstrou que os fornecedores estão projetando infraestrutura tanto para cargas de trabalho de inferência quanto de treinamento.[1] Esses desenvolvimentos favorecem relacionamentos de plataforma baseados em serviços, pois as melhorias de capacidade podem chegar aos clientes durante a vigência de um contrato. Eles também aumentam o valor das ferramentas de avaliação e governança que ajudam as organizações a avaliar o comportamento mutável dos modelos, comparar resultados entre versões, documentar limitações e decidir quais tarefas podem migrar do uso supervisionado para a autonomia controlada.
Demanda Empresarial por Trabalho Autônomo do Conhecimento
O interesse empresarial migrou da assistência em aplicações individuais para fluxos de trabalho capazes de coordenar ferramentas e concluir várias etapas de trabalho. A Microsoft relatou que os agentes ativos em seu ecossistema Microsoft 365 aumentaram 15 vezes em termos anuais entre março de 2025 e março de 2026. Essa mudança amplia os casos de uso endereçáveis para o mercado de Inteligência Geral Artificial em trabalhos administrativos, técnicos e analíticos. As organizações precisam de permissões claras, trilhas de auditoria e caminhos de escalonamento humano antes de atribuir agentes autônomos a processos consequentes. As decisões de aquisição, portanto, cobrem cada vez mais orquestração e governança, além do acesso ao modelo. Os fornecedores que suportam integração com sistemas de negócios existentes estão melhor posicionados para atender a essa demanda, pois os compradores precisam que os agentes trabalhem com registros, permissões, etapas de aprovação e procedimentos de escalonamento já estabelecidos, em vez de operar como ferramentas experimentais separadas.
Investimento em Infraestrutura de IA Hiperescalável e Soberana
O investimento em infraestrutura permanece uma força central no mercado de Inteligência Geral Artificial, pois os modelos avançados exigem extensa capacidade computacional. Programas nacionais e provedores de nuvem privada estão ambos construindo capacidade, o que cria demanda além dos gastos comuns de TI empresarial. NVIDIA, NAVER e Brookfield anunciaram uma expansão proposta da fábrica de IA soberana da Coreia do Sul para 200 MW, com um caminho de longo prazo para 1 GW.[2] O SoftBank também comprometeu até 75 bilhões de EUR (83 bilhões de USD) para 5 GW de capacidade de data center de IA na França até 2031.[3] Tais compromissos podem apoiar o acesso doméstico à computação e reduzir a dependência de um pequeno grupo de provedores externos. Eles também podem prolongar o tempo antes que desenvolvedores menores possam competir na fronteira, pois os requisitos de capital e energia permanecem elevados, a entrega de projetos depende de equipamentos escassos e operadores qualificados, e o acesso a capacidade confiável pode determinar os cronogramas de lançamento de produtos.
Expansão de Capacidades Multimodais e Agênticas
Os sistemas multimodais podem combinar texto com imagens, áudio, vídeo e informações estruturadas em um único fluxo de trabalho. Essa capacidade é importante onde os trabalhadores precisam interpretar várias formas de evidência antes de tomar uma decisão. O Google introduziu seu protocolo Agent2Agent e o Protocolo de Pagamentos de Agentes para ajudar agentes construídos em diferentes estruturas a interagir e realizar transações.[4] O mercado de Inteligência Geral Artificial pode se beneficiar desses padrões, pois a interoperabilidade reduz a necessidade de reconstruir conexões para cada implementação de agente. Na descoberta de medicamentos, pesquisas descreveram a IA agêntica e a automação laboratorial como um caminho para fluxos de trabalho contínuos de design-fabricação-teste-análise. As organizações ainda precisarão de controles sobre acesso a dados, instruções de modelos, permissões de ferramentas e aprovações de transações antes de usar esses sistemas em escala, especialmente quando um agente pode recuperar registros internos ou iniciar ações em aplicações empresariais conectadas.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Altos Custos de Computação, Energia e Data Center | -3.8% | Global, mais agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Lacunas de Confiabilidade, Alucinação e Avaliação | -2.9% | Global | Curto prazo (≤ 2 anos) |
| Risco de Controle de Capacidade e Alinhamento | -2.5% | Global, foco regulatório na Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Segurança de Modelos de Fronteira e Exposição à Exfiltração de Pesos | -1.8% | Global, maior risco em mercados concentrados em hiperescaladores | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Computação, Energia e Data Center
O custo de computação, energia e construção de data centers restringe o mercado de Inteligência Geral Artificial, especialmente para organizações sem grandes orçamentos de capital. A Casa Branca relatou que os custos de computação em nuvem aumentaram a uma taxa média de 2,5 vezes por ano de 2016 a 2024 e citou um custo estimado de 490 milhões de USD em treinamento para o Grok 4. Os custos continuam após o treinamento, pois os sistemas de produção precisam de capacidade de inferência, monitoramento, armazenamento e recursos de rede. Esses requisitos podem concentrar o desenvolvimento avançado entre desenvolvedores de modelos bem financiados e provedores de nuvem. Eles também podem atrasar a adoção em setores e regiões sensíveis a custos. Hardware de inferência eficiente e gerenciamento de carga de trabalho podem mitigar essa restrição, mas não eliminam a necessidade de infraestrutura física substancial, planejamento de energia de longo prazo e orçamentos operacionais que possam ser sustentados além de um piloto inicial ou lançamento de modelo.
Lacunas de Confiabilidade, Alucinação e Avaliação
O comportamento confiável permanece essencial quando os sistemas são usados em finanças, saúde, trabalho jurídico e administração pública. Resultados alucinados ou sem suporte podem criar riscos operacionais, de conformidade e de segurança, mesmo quando um modelo tem bom desempenho em testes gerais. Um estudo revisado por pares sobre agentes de IA médica autônoma descreveu a importância de avaliar agentes em espaços de ação clínica, incluindo testes, diagnósticos e decisões de tratamento. O mercado de Inteligência Geral Artificial deve, portanto, desenvolver métodos de avaliação que meçam o comportamento do sistema de ponta a ponta, não apenas pontuações isoladas de referência. As organizações podem inicialmente usar esses sistemas para tarefas de menor risco, mantendo a revisão humana para decisões sensíveis. Essa abordagem pode retardar o caminho para a autonomia plena, mas pode estabelecer as evidências e os controles necessários para uma implantação mais ampla, incluindo processos de revisão documentados, registros de desempenho do sistema e responsabilidade clara quando um fluxo de trabalho produz um resultado incorreto ou incompleto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: Modelos Fundacionais Lideram enquanto Sistemas Agênticos Aceleram
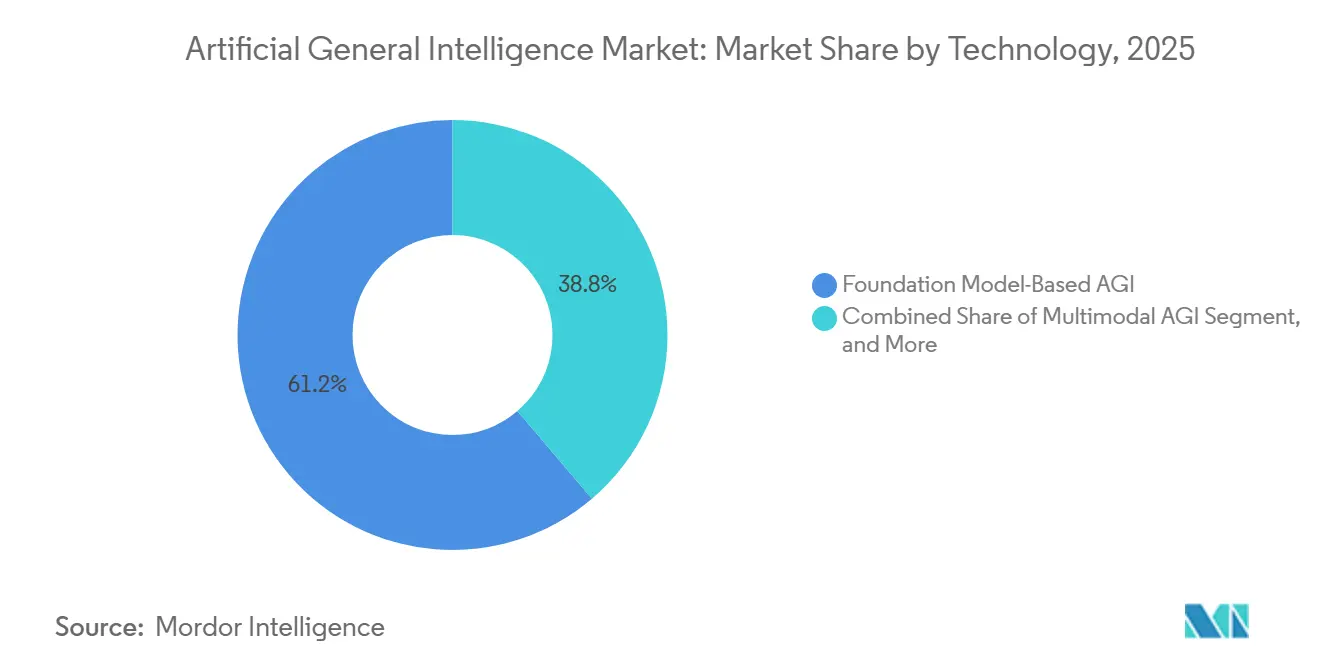
A AGI baseada em modelo fundacional deve representar 61,23% do mercado de Inteligência Geral Artificial em 2025, enquanto a AGI agêntica deve expandir a um CAGR de 31,17% até 2031. Os modelos fundacionais lideram o mercado porque fornecem uma base flexível para linguagem, código, visão e outras aplicações. As principais famílias de modelos oferecem ferramentas de desenvolvedor estabelecidas, interfaces de modelo e ecossistemas de integração, reduzindo o tempo necessário para levar os primeiros casos de uso empresarial à produção. Avanços em métodos de raciocínio, processamento de contexto mais longo e uso de ferramentas ampliam ainda mais o valor das arquiteturas de modelos existentes.
Os sistemas agênticos enfatizam planejamento, seleção de ferramentas, memória e execução de tarefas em múltiplas etapas. Seu crescimento projetado reflete a crescente demanda por sistemas capazes de realizar tarefas além da geração de conteúdo e resposta a perguntas. O protocolo Agent2Agent do Google demonstra esforços para habilitar a interoperabilidade entre agentes construídos em diferentes estruturas. A adoção dependerá da capacidade dos usuários de estabelecer limites para o uso de ferramentas, inspecionar ações de agentes e se recuperar de erros. A AGI Multimodal também suporta fluxos de trabalho envolvendo documentos, imagens, vídeo, áudio e dados estruturados.


Por Componente: Plataformas Lideram por Meio da Economia Integrada de Pilha de IA
As soluções de plataforma devem representar 67,93% do mercado de Inteligência Geral Artificial em 2025 e expandir a um CAGR de 30,78% até 2031. As empresas geralmente preferem plataformas que combinam inferência, ajuste fino, orquestração, monitoramento e controles de identidade, em vez de montar ferramentas separadas. As plataformas integradas podem simplificar a aquisição, as revisões de segurança e as operações diárias entre as unidades de negócios. Elas também podem criar custos de migração uma vez que as organizações configuram fluxos de trabalho, permissões, conexões de dados e controles internos. Esses fatores sustentam o papel de liderança das plataformas durante a fase inicial de implantação.
Os serviços suportam integração de sistemas, personalização, adaptação de modelos, governança e treinamento para equipes operacionais. Eles são particularmente importantes em ambientes regulados, onde as organizações exigem controles documentados e suporte especializado de implementação. Os provedores de serviços ajudam os clientes a fazer a transição de iniciativas de prova de conceito para processos de produção com propriedade definida e requisitos operacionais mensuráveis. Com o tempo, as organizações podem precisar de menos suporte inicial de configuração e maior assistência com orquestração, gestão de riscos e otimização específica de domínio. O setor de Inteligência Geral Artificial depende de ambos os componentes, pois as capacidades de software por si só não garantem uma implantação empresarial utilizável.
Por Implantação: Liderança da Nuvem Diminui à Medida que Modelos Híbridos Ganham Tração
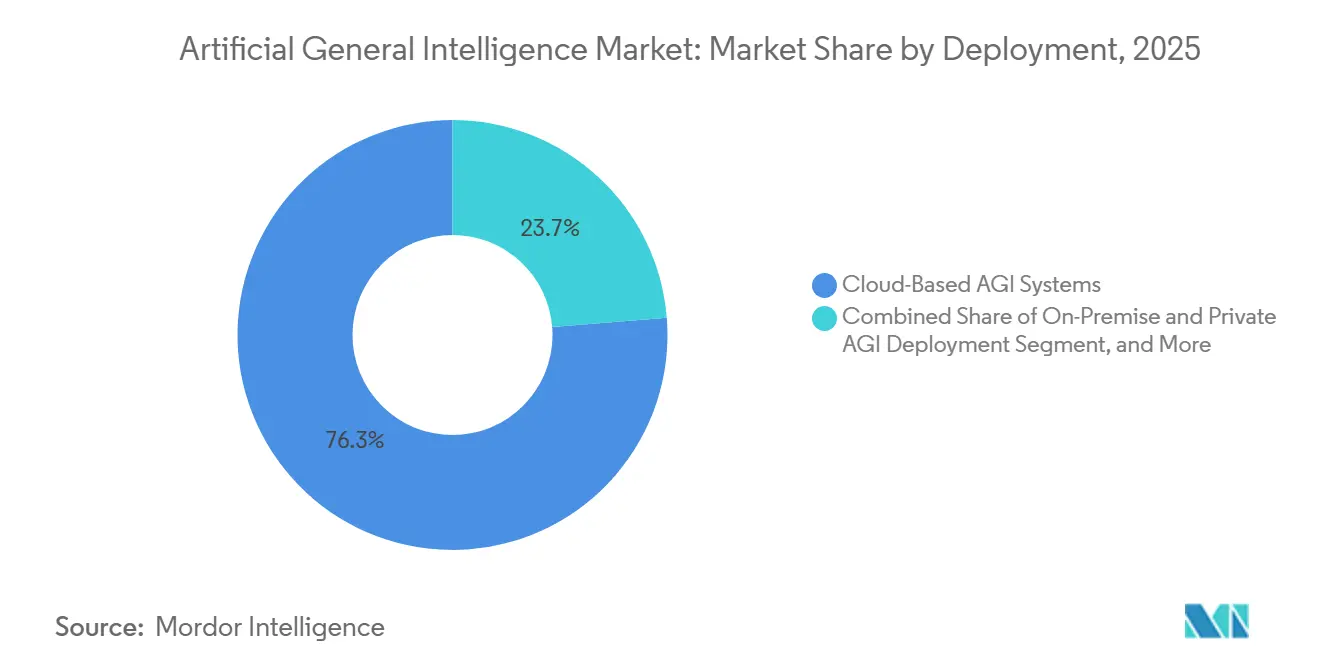
Os sistemas AGI baseados em nuvem devem representar 76,27% do segmento de implantação em 2025. A entrega em nuvem fornece às organizações acesso a recursos computacionais escaláveis sem exigir que construam sua própria infraestrutura de inferência. Também permite que as equipes lancem projetos rapidamente usando segurança gerenciada, modelo, monitoramento, armazenamento e serviços de rede. Essas capacidades são valiosas quando as operações internas de IA permanecem limitadas ou precisam acomodar demandas variáveis. Como resultado, os sistemas baseados em nuvem servem como o principal ponto de entrada para muitas implantações iniciais.
As implantações AGI híbridas devem expandir a um CAGR de 30,54% até 2031. Uma abordagem híbrida permite que as organizações retenham informações sensíveis em ambientes privados enquanto direcionam cargas de trabalho adequadas para serviços em nuvem. Essa estrutura atende aos requisitos de soberania de dados, latência, resiliência e controle interno. As implantações locais e privadas permanecem relevantes para aplicações governamentais, de defesa e de serviços financeiros. O mercado de Inteligência Geral Artificial suporta uma combinação de modelos de implantação, em vez de uma simples transição de ambientes privados para a nuvem pública.
Por Setor de Usuário Final: TI Lidera enquanto Saúde e Ciências da Vida Avançam
Tecnologia da informação e telecomunicações devem representar 31,79% do segmento de usuário final em 2025. As organizações nesses setores adotam IA avançada para desenvolvimento de software, operações de rede, suporte interno e atendimento ao cliente. Elas também atuam como parceiras de entrega para clientes em outros setores que precisam de suporte de implementação. Suas capacidades técnicas e acesso à infraestrutura de dados permitem uma implementação mais precoce do que em muitos outros setores. Essas organizações podem testar fluxos de trabalho agênticos em suas próprias operações antes de oferecer capacidades semelhantes aos clientes.
Saúde e ciências da vida devem expandir a um CAGR de 31,09% até 2031. De acordo com a pesquisa de saúde de 2026 da NVIDIA, a descoberta e o desenvolvimento de medicamentos representam o principal caso de uso para 57% das organizações farmacêuticas e de biotecnologia. A pesquisa da NVIDIA sobre IA agêntica e automação laboratorial destaca o potencial para um ciclo experimental contínuo. Serviços bancários, financeiros e de seguros, manufatura, governo, defesa, varejo e comércio eletrônico também apresentam casos de uso onde o gerenciamento de dados e os controles de fluxo de trabalho são críticos. Em todos os setores, a implantação permanece sujeita às condições de custo, confiabilidade e governança que cercam o mercado de Inteligência Geral Artificial.
Análise Geográfica
Espera-se que a América do Norte detenha uma participação de 52,76% do mercado de inteligência geral artificial em 2025. A região combina desenvolvedores de modelos de fronteira, infraestrutura de nuvem, capital de risco e usuários empresariais com fortes capacidades de adoção precoce. Espera-se que o Índice de IA 2026 da Universidade de Stanford relate que o investimento privado em IA nos EUA atingirá 285,9 bilhões de USD em 2025 e que 1.953 empresas de IA recém-financiadas serão incorporadas nos Estados Unidos durante o ano. Espera-se que esse ecossistema apoie testes rápidos, comercialização e expansão de infraestrutura. A posição da América do Norte também reflete a concentração de capital hiperescalável e recursos computacionais.
A Ásia-Pacífico deve expandir a um CAGR de 31,67% até 2031. Os programas de infraestrutura digital da China, a atividade de investimento do Japão, a base de empresas digitais da Índia e os planos de computação soberana da Coreia do Sul devem apoiar esse crescimento. NVIDIA, NAVER e Brookfield anunciaram um caminho proposto para desenvolver uma fábrica de IA de 1 GW na Coreia do Sul. Esse investimento poderia aumentar a disponibilidade de modelos e serviços adaptados às necessidades regionais e gradualmente reduzir as lacunas de infraestrutura com os provedores norte-americanos.
Europa, América do Sul, Oriente Médio e África respondem pela demanda restante no mercado de inteligência geral artificial. O plano do SoftBank de desenvolver 5 GW de capacidade de data center de IA na França indica crescente interesse em infraestrutura regional de grande escala. O Oriente Médio está usando investimentos em IA para apoiar programas mais amplos de diversificação econômica. América do Sul e África permanecem em estágios mais iniciais de adoção, onde serviços de nuvem acessíveis podem ser mais práticos do que projetos de computação soberana.

Cenário Competitivo
O mercado de inteligência geral artificial está concentrado entre um grupo limitado de fornecedores de modelos de fronteira, enquanto as atividades de plataforma, aplicação e serviços permanecem mais dispersas. OpenAI, Google DeepMind e Anthropic competem no segmento de modelos de fronteira de uso geral. A NVIDIA ocupa uma posição distinta ao combinar hardware de computação acelerada, software e ofertas de infraestrutura de IA. Microsoft, Amazon Web Services e Google integram o acesso a modelos em portfólios mais amplos de serviços em nuvem. As empresas líderes se beneficiam de recursos de capital substanciais, talento técnico, acesso a data centers e canais de clientes estabelecidos.
Espera-se que a OpenAI conclua uma rodada de financiamento de 122 bilhões de USD a uma avaliação pós-investimento de 852 bilhões de USD em março de 2026. A empresa também deve lançar a API de Agentes em versão beta pública, fornecendo aos desenvolvedores acesso a memória persistente, uso de ferramentas e capacidades de planejamento em múltiplas etapas. NVIDIA, NAVER e Brookfield estão avançando em um plano de fábrica de IA soberana sul-coreana que conecta a infraestrutura de modelos à capacidade computacional nacional. Espera-se que a Microsoft introduza o Maia 200, um acelerador de inferência de IA construído especificamente para esse fim. Esses desenvolvimentos indicam que as empresas estão competindo por meio de financiamento, infraestrutura, acesso a desenvolvedores e eficiência de hardware.
Fornecedores especializados podem atender aos custos de implantação, privacidade, idioma e requisitos específicos de domínio que podem não ser o foco principal de grandes plataformas de uso geral. Mistral AI, Cohere Inc., DeepSeek, Meta Platforms e IBM representam diferentes abordagens para modelos de peso aberto, implantação empresarial e ferramentas de governança. O mercado de inteligência geral artificial pode favorecer fornecedores que se integrem efetivamente com os sistemas empresariais existentes e forneçam responsabilidade clara pelos resultados dos modelos.
Líderes do Setor de Inteligência Geral Artificial
-
OpenAI
-
Microsoft Corporation
-
NVIDIA Corporation
-
Amazon Web Services, Inc.
-
Meta Platforms, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: NAVER, NVIDIA e Brookfield anunciaram uma expansão proposta da infraestrutura da fábrica de IA soberana da Coreia do Sul para 200 MW, com um caminho planejado de longo prazo para 1 GW. A Brookfield concordou em financiar até 9 bilhões de USD, e a NVIDIA planeja investir 1 bilhão de USD na NAVER Corp., na maior construção de fábrica de IA soberana anunciada até o momento no Nordeste Asiático.
- Julho de 2026: A OpenAI lançou a API de Agentes em versão beta pública, fornecendo aos desenvolvedores acesso versionado à infraestrutura de orquestração de agentes, incluindo memória persistente, uso de ferramentas e planejamento em múltiplas etapas. A API foi construída sobre o framework de código aberto Codex e forneceu aos desenvolvedores empresariais uma interface estável para implantar agentes autônomos sem precisar reconstruir sistemas de orquestração após cada atualização de modelo.
- Maio de 2026: O SoftBank Group anunciou um compromisso de investir até 75 bilhões de EUR (83 bilhões de USD) para desenvolver 5 GW de capacidade de data center de IA na região de Hauts-de-France, na França, até 2031, representando o maior compromisso de infraestrutura de IA na Europa anunciado por uma única entidade até o momento.
- Março de 2026: A OpenAI fechou uma rodada de financiamento de 122 bilhões de USD a uma avaliação pós-investimento de 852 bilhões de USD, ancorada pela Amazon (50 bilhões de USD), NVIDIA (30 bilhões de USD) e SoftBank (30 bilhões de USD), juntamente com a Microsoft e investidores institucionais adicionais. A rodada foi o maior evento de financiamento privado na história do Vale do Silício no momento do fechamento.


Escopo do Relatório Global do Mercado de Inteligência Geral Artificial
O Relatório do Mercado de Inteligência Geral Artificial é Segmentado por Tecnologia (AGI Baseada em Modelo Fundacional, AGI Agêntica, AGI Multimodal e Outras Tecnologias), Componente (Plataformas e Serviços), Implantação (Baseada em Nuvem, Local e Híbrida), Usuário Final (Tecnologia da Informação e Telecomunicações, Serviços Bancários, Financeiros e de Seguros, Saúde e Ciências da Vida, Manufatura e Automação Industrial, Governo e Defesa, Varejo e Comércio Eletrônico e Outros Setores de Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Valor (USD).
| AGI Baseada em Modelo Fundacional |
| AGI Agêntica |
| AGI Multimodal |
| Outras Tecnologias |
| Plataformas |
| Serviços |
| Sistemas AGI Baseados em Nuvem |
| Implantação AGI Local e Privada |
| Implantações AGI Híbridas |
| Tecnologia da Informação e Telecomunicações |
| Serviços Bancários, Financeiros e de Seguros |
| Saúde e Ciências da Vida |
| Manufatura e Automação Industrial |
| Governo e Defesa |
| Varejo e Comércio Eletrônico |
| Outros Setores de Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Israel | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Restante da África |
| Por Tecnologia | AGI Baseada em Modelo Fundacional | |
| AGI Agêntica | ||
| AGI Multimodal | ||
| Outras Tecnologias | ||
| Por Componente | Plataformas | |
| Serviços | ||
| Por Implantação | Sistemas AGI Baseados em Nuvem | |
| Implantação AGI Local e Privada | ||
| Implantações AGI Híbridas | ||
| Por Setor de Usuário Final | Tecnologia da Informação e Telecomunicações | |
| Serviços Bancários, Financeiros e de Seguros | ||
| Saúde e Ciências da Vida | ||
| Manufatura e Automação Industrial | ||
| Governo e Defesa | ||
| Varejo e Comércio Eletrônico | ||
| Outros Setores de Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Israel | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de Inteligência Geral Artificial?
O mercado de Inteligência Geral Artificial foi avaliado em 11,40 bilhões de USD em 2026 e deve atingir 42,52 bilhões de USD até 2031 a um CAGR de 30,12%. A previsão reflete a expansão do uso empresarial de plataformas, agentes e capacidades computacionais gerenciadas em fluxos de trabalho empresariais que anteriormente dependiam de ferramentas separadas e coordenação manual.
Qual segmento de tecnologia lidera a adoção de Inteligência Geral Artificial?
A AGI Baseada em Modelo Fundacional liderou o segmento de tecnologia em 2025 com 61,23%, enquanto a AGI Agêntica deve expandir a um CAGR de 31,17% até 2031. Os modelos fundacionais mantêm uma vantagem por meio de suas ferramentas maduras, ecossistemas de desenvolvedores estabelecidos e sua capacidade de suportar aplicações variadas em linguagens, código, raciocínio e processamento de informações.
Por que as implantações AGI híbridas estão ganhando atenção?
As implantações híbridas devem expandir a um CAGR de 30,54% porque podem separar o processamento sensível da inferência em nuvem de uso geral. Elas permitem que as organizações gerenciem soberania de dados, latência, resiliência e requisitos de controle interno em diferentes cargas de trabalho, mantendo o acesso à capacidade em nuvem para tarefas menos sensíveis.
Qual setor de usuário final está se expandindo mais rapidamente para soluções de AGI?
Saúde e Ciências da Vida devem expandir a um CAGR de 31,09% até 2031, apoiadas por casos de uso em descoberta de medicamentos, automação laboratorial e suporte à decisão clínica. A implantação em saúde ainda requer testes rigorosos de confiabilidade, supervisão humana clara e controles que correspondam às consequências clínicas de cada caso de uso.
Qual região tem a maior presença de AGI?
A América do Norte detinha 52,76% da demanda global em 2025, apoiada por desenvolvedores de modelos líderes, infraestrutura de nuvem e adoção empresarial precoce. A Ásia-Pacífico deve registrar o CAGR regional mais rápido de 31,67% até 2031, apoiada por planos de infraestrutura regional e uma base empresarial digital em expansão.
O que limita a implementação empresarial de sistemas AGI?
Altos custos de computação e energia, riscos de confiabilidade, métodos de avaliação limitados, preocupações com alinhamento e exposição à segurança de modelos podem atrasar uma implantação autônoma mais ampla. As organizações geralmente começam com fluxos de trabalho controlados antes de atribuir aos sistemas uma autoridade mais ampla, usando implantação em etapas para confirmar desempenho, segurança, governança e prontidão operacional.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
