
汎用人工知能市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
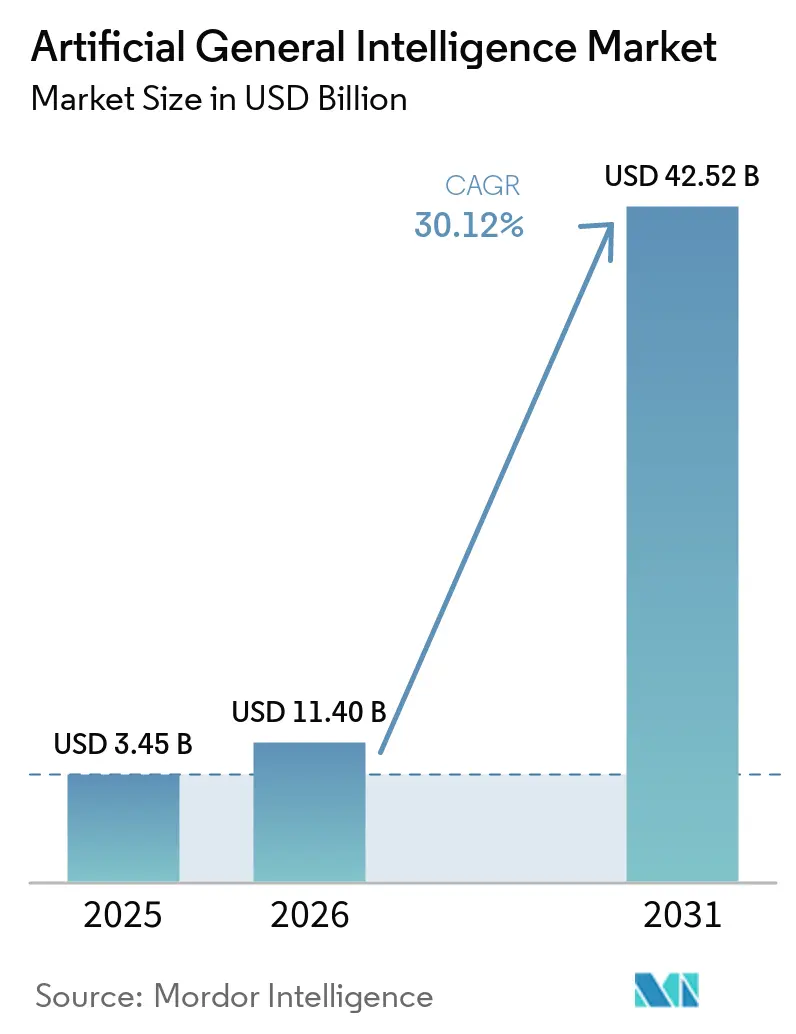
| 市場規模 (2026) | 11.40 十億米ドル |
| 市場規模 (2031) | 42.52 十億米ドル |
| 成長率 (2026 - 2031) | 30.12 % |
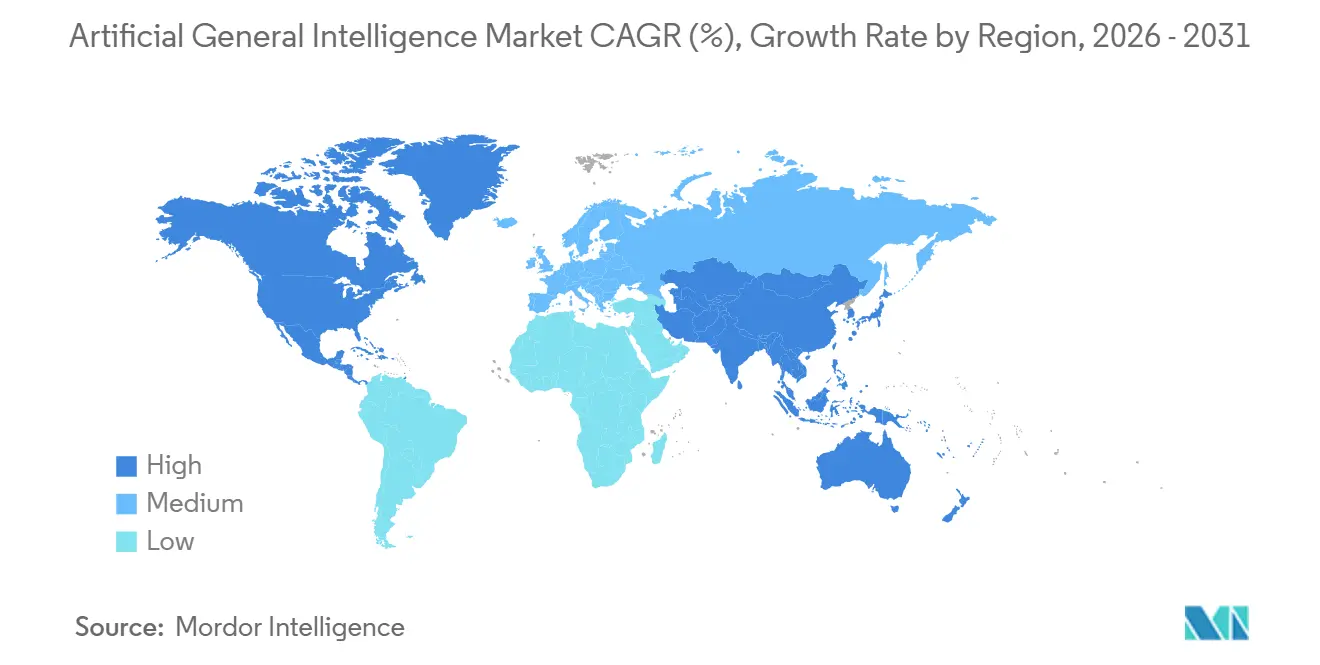
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
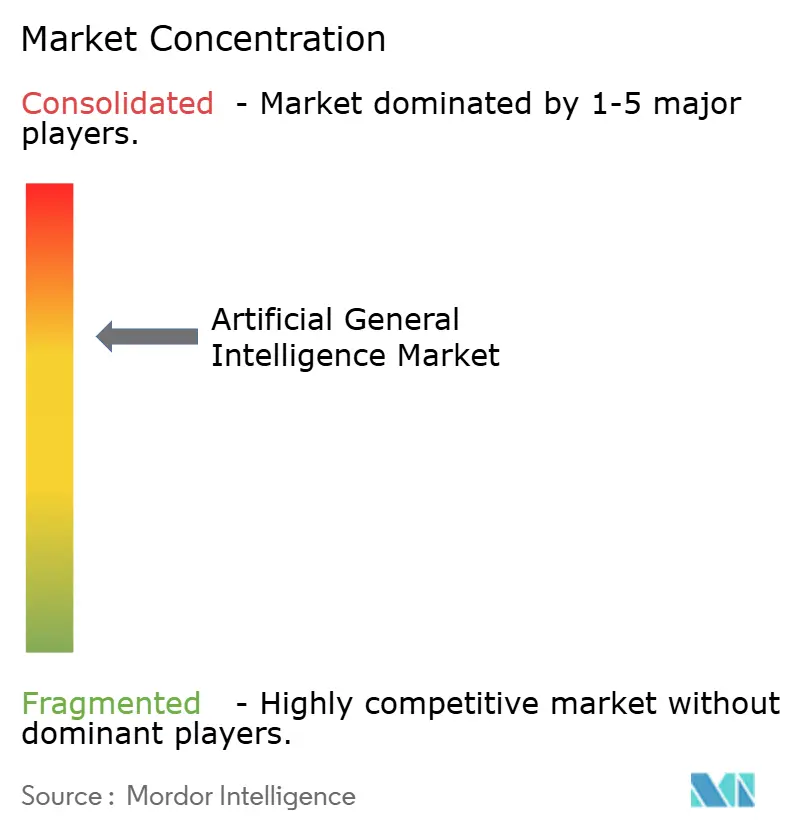
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる汎用人工知能市場分析
汎用人工知能市場規模は、2025年の3.45 ビリオン 米ドルから2026年には11.40 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 30.12%で2031年までに42.52 ビリオン 米ドルに達すると予測されています。
汎用人工知能市場は、モデルプロバイダーが推論、オーケストレーション、モニタリングを統合的なオファリングとしてパッケージ化するにつれ、実験的な利用からエンタープライズ展開へと移行しています。需要は、孤立したプロンプトや単一目的の自動化ではなく、複数ステップの作業を処理できるシステムに対してますます結びついています。大規模なコンピューティング投資がこの移行を支えていますが、同時に高度なシステムの開発・運用コストも引き上げています。ベンダーはクラウドプラットフォーム、専用ハードウェア、組織がモデル出力を管理するためのツールを通じて対応しています。汎用人工知能市場はまた、広範なプラットフォームと、規制された環境やデータに敏感な設定向けに設計された展開との間に実際的な分断を抱えています。
主要レポートのポイント
- 技術別では、基盤モデル型AGIが2025年の汎用人工知能市場において61.23%のシェアを占め、エージェント型AGIは2031年にかけてCAGR 31.17%で拡大する見込みです。
- コンポーネント別では、プラットフォームソリューションが2025年の汎用人工知能市場において67.93%のシェアを占め、2031年にかけてCAGR 30.78%で拡大する見込みです。
- 展開形態別では、クラウドベースAGIシステムが2025年の汎用人工知能市場において76.27%のシェアを占め、ハイブリッドAGI展開は2031年にかけてCAGR 30.54%で拡大する見込みです。
- エンドユーザー産業別では、情報技術および通信が2025年の汎用人工知能市場において31.79%のシェアを占め、ヘルスケアおよびライフサイエンスは2031年にかけてCAGR 31.09%で拡大する見込みです。
- 地域別では、北米が2025年のグローバルAGIシェアの52.76%を占め、アジア太平洋地域は2031年にかけてCAGR 31.67%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル汎用人工知能市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 基盤モデルおよび推論モデルのスケーリング | +5.2% | グローバル、北米および中国に集中 | 短期(2年以内) |
| 自律的ナレッジワークに対するエンタープライズ需要 | +4.8% | 北米およびヨーロッパ、アジア太平洋地域への波及 | 短期(2年以内) |
| ハイパースケーラーおよびソブリンAIインフラへの投資 | +4.5% | グローバル、北米・中東・ヨーロッパが主導 | 中期(2〜4年) |
| マルチモーダルおよびエージェント機能の拡張 | +4.0% | グローバル、北米および東アジアが主導 | 中期(2〜4年) |
| 専用コンピュートによる推論コストの低下 | +3.5% | グローバル、北米での早期利益 | 短期(2年以内) |
| クローズドループエージェントトレーニングのための合成環境 | +2.5% | 北米および東アジア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
基盤モデルおよび推論モデルのスケーリング
汎用人工知能市場は、モデルの推論能力とツール使用における継続的な改善から恩恵を受けています。開発者は、新たなトレーニングサイクルのみに依存するのではなく、推論時に追加のコンピューティングを加えることでパフォーマンスを向上させることができます。これにより、計画、レビュー、および複数の依存するアクションを必要とするタスクに対して高度なシステムがより有用になります。MicrosoftのMaia 200の発表は、プロバイダーが推論とトレーニングの両方のワークロード向けにインフラを設計していることを示しました。[1] これらの進展は、能力の向上が契約期間中に顧客に届けられるため、サービスベースのプラットフォーム関係を有利にします。また、組織が変化するモデルの動作を評価し、リリース間の結果を比較し、制限を文書化し、どのタスクが監督下の使用から制御された自律性へ移行できるかを判断するための評価・ガバナンスツールの価値も高めます。
自律的ナレッジワークに対するエンタープライズ需要
エンタープライズの関心は、個々のアプリケーション内での支援から、ツールを調整し複数の作業段階を完了できるワークフローへとシフトしています。Microsoftは、Microsoft 365エコシステム内のアクティブエージェントが2025年3月から2026年3月にかけて前年比15倍に増加したと報告しました。この変化により、汎用人工知能市場の対応可能なユースケースが、管理業務、技術業務、分析業務にわたって広がっています。組織は、重要なプロセスに自律エージェントを割り当てる前に、明確な権限、監査証跡、および人間へのエスカレーションパスを必要とします。そのため、調達の意思決定はモデルアクセスに加えてオーケストレーションとガバナンスをますます包含するようになっています。既存のビジネスシステムとの統合をサポートするベンダーは、この需要に対応するうえで有利な立場にあります。なぜなら、購入者はエージェントが独立した実験的ツールとして動作するのではなく、確立された記録、権限、承認ステップ、エスカレーション手順と連携して機能することを求めているからです。
ハイパースケーラーおよびソブリンAIインフラへの投資
インフラへの投資は、高度なモデルが広範なコンピューティング能力を必要とするため、汎用人工知能市場における中心的な力であり続けています。国家プログラムと民間クラウドプロバイダーの両方が能力を構築しており、これにより通常のエンタープライズIT支出を超えた需要が生まれています。NVIDIA、NAVER、およびBrookfieldは、韓国のソブリンAIファクトリーを200MWに拡張し、長期的には1GWへの道筋を持つ提案を発表しました。[2] SoftBankもまた、2031年までにフランスで5GWのAIデータセンター能力を整備するために最大750 ビリオン ユーロ(830 ビリオン 米ドル)を投じることを約束しました。[3] このようなコミットメントは、コンピューティングへの国内アクセスを支援し、少数の外部プロバイダーへの依存を低減する可能性があります。また、資本と電力の要件が依然として高く、プロジェクトの実施が希少な設備と熟練したオペレーターに依存し、信頼性の高い能力へのアクセスが製品リリーススケジュールを左右する可能性があるた、小規模な開発者がフロンティアで競争できるまでの時間を延ばす可能性もあります。
マルチモーダルおよびエージェント機能の拡張
マルチモーダルシステムは、単一のワークフロー内でテキストと画像、音声、動画、および構造化情報を組み合わせることができます。この機能は、意思決定を行う前に複数の形式の証拠を解釈しなければならない場面で重要です。Google DeepMindはAgent2AgentプロトコルとAgent Payments Protocolを導入し、異なるフレームワーク上に構築されたエージェントが相互作用し取引できるようにしました。[4] 汎用人工知能市場はこれらの標準から恩恵を受けることができます。なぜなら、相互運用性によりすべてのエージェント実装に対して接続を再構築する必要性が低減されるからです。創薬においては、エージェント型AIと実験室自動化が継続的な設計・製造・試験・分析ワークフローへの道筋として研究で説明されています。組織は、特にエージェントが内部記録を取得したり接続されたエンタープライズアプリケーションでアクションを開始したりできる場合、これらのシステムを大規模に使用する前に、データアクセス、モデルの指示、ツールの権限、および取引承認に関する管理を必要とします。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いコンピュート・エネルギー・データセンターコスト | -3.8% | グローバル、北米およびヨーロッパで最も深刻 | 短期(2年以内) |
| 信頼性、ハルシネーション、および評価のギャップ | -2.9% | グローバル | 短期(2年以内) |
| 能力制御とアライメントリスク | -2.5% | グローバル、ヨーロッパおよび北米での規制上の焦点 | 中期(2〜4年) |
| フロンティアモデルのセキュリティとモデルウェイト流出リスク | -1.8% | グローバル、ハイパースケーラー集中市場で最高リスク | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高いコンピュート・エネルギー・データセンターコスト
コンピュート、電力、データセンター建設のコストは、特に大規模な資本予算を持たない組織にとって、汎用人工知能市場を制約しています。ホワイトハウスは、クラウドコンピューティングのコストが2016年から2024年にかけて年平均2.5倍のペースで増加したと報告し、Grok 4のトレーニングコストとして推定4.90 ビリオン 米ドルを挙げました。コストはトレーニング後も続きます。なぜなら、本番システムには推論能力、モニタリング、ストレージ、およびネットワークリソースが必要だからです。これらの要件は、高度な開発を資金力のあるモデル開発者とクラウドプロバイダーに集中させる可能性があります。また、コストに敏感なセクターや地域での採用を遅らせる可能性もあります。効率的な推論ハードウェアとワークロード管理はこの制約を緩和できますが、相当な物理インフラ、長期的な電力計画、および初期パイロットやモデルローンチを超えて維持できる運用予算の必要性を排除するものではありません。
信頼性、ハルシネーション、および評価のギャップ
システムが金融、医療、法務、および行政で使用される場、信頼性の高い動作は不可欠です。ハルシネーションや根拠のない出力は、モデルが一般的なテストで良好なパフォーマンスを発揮する場合でも、運用上、コンプライアンス上、および安全上のリスクを生じさせる可能性があります。自律的な医療AIエージェントに関する査読済み研究は、検査、診断、治療の決定を含む臨床アクション空間でエージェントを評価することの重要性を説明しました。したがって、汎用人工知能市場は、孤立したベンチマークスコアだけでなく、エンドツーエンドのシステム動作を測定する評価方法を開発しなければなりません。組織は当初、これらのシステムをリスクの低いタスクに使用しながら、機密性の高い決定については人間によるレビューを維持する場合があります。このアプローチは完全な自律性への道筋を遅らせる可能性がありますが、文書化されたレビュープロセス、システムパフォーマンスの記録、およびワークフローが誤った結果や不完全な結果を生じさせた場合の明確な説明責任を含む、より広範な展開に必要な証拠と管理を確立することができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:基盤モデルが主導し、エージェントシステムが加速
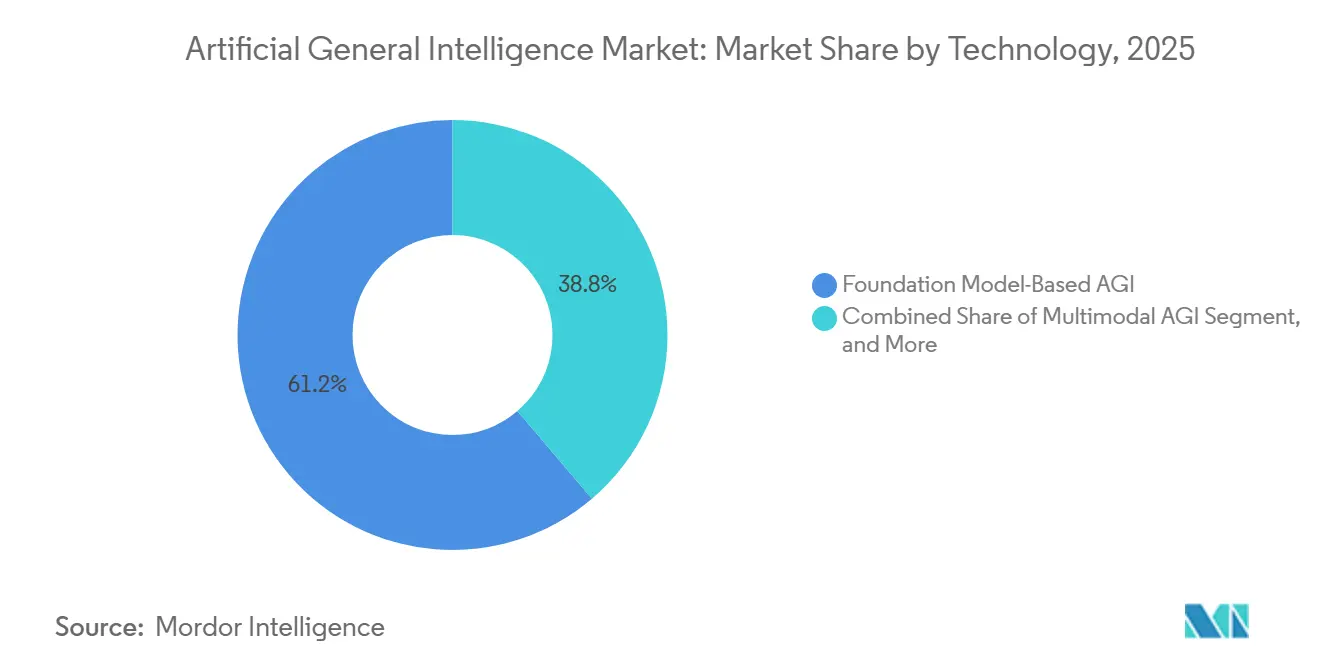
基盤モデル型AGIは2025年の汎用人工知能市場において61.23%を占めると予測され、エージェント型AGIは2031年にかけてCAGR 31.17%で拡大すると予測されています。基盤モデルは、言語、コード、ビジョン、その他のアプリケーションに対して柔軟な基盤を提供するため、市場をリードしています。主要なモデルファミリーは確立された開発者ツール、モデルインターフェース、および統合エコシステムを提供しており、初期のエンタープライズユースケースを本番環境に移行するために必要な時間を短縮しています。推論手法、より長いコンテキスト処理、およびツール使用の進歩により、既存のモデルアーキテクチャの価値がさらに拡張されています。
エージェントシステムは計画、ツール選択、メモリ、および複数ステップのタスク実行を重視しています。その予測される成長は、コンテンツ生成と質問応答を超えたタスクを実行できるシステムへの需要の高まりを反映しています。Google DeepMindのAgent2Agentプロトコルは、異なるフレームワーク上に構築されたエージェント間の相互運用性を実現するための取り組みを示しています。採用は、ユーザーがツール使用の境界を設定し、エージェントのアクションを検査し、エラーから回復する能力に依存します。マルチモーダルAGIもまた、文書、画像、動画、音声、および構造化データを含むワークフローをサポートします。
注記: すべての個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
コンポーネント別:統合AIスタック経済性によりプラットフォームが主導
プラットフォームソリューションは2025年の汎用人工知能市場において67.93%を占め、2031年にかけてCAGR 30.78%で拡大すると予測されています。エンタープライズは、個別のツールを組み合わせるのではなく、推論、ファインチューニング、オーケストレーション、モニタリング、およびアイデンティティ管理を組み合わせたプラットフォームを好む傾向があります。統合プラットフォームは、事業部門全体での調達、セキュリティレビュー、および日常業務を簡素化できます。また、組織がワークフロー、権限、データ接続、および内部管理を設定した後には、スイッチングコストを生み出すこともできます。これらの要因は、初期展開フェーズにおけるプラットフォームの主導的役割を支えています。
サービスは、システム統合、カスタマイズ、モデル適応、ガバナンス、および運用チームのトレーニングをサポートします。サービスは、文書化された管理と専門的な実装サポートを必要とする規制された環境において特に重要です。サービスプロバイダーは、顧客が概念実証の取り組みから、明確なオーナーシップと測定可能な運用要件を持つ本番プロセスへと移行するのを支援します。時間の経過とともに、組織は初期セットアップサポートの必要性が減り、オーケストレーション、リスク管理、およびドメイン固有の最適化に関するより多くの支援を必要とするようになる可能性があります。汎用人工知能産業は両方のコンポーネントに依存しており、ソフトウェア機能だけでは使用可能なエンタープライズ展開を保証するものではありません。
展開形態別:クラウドのリーダーシップが縮小し、ハイブリッドモデルが牽引力を獲得
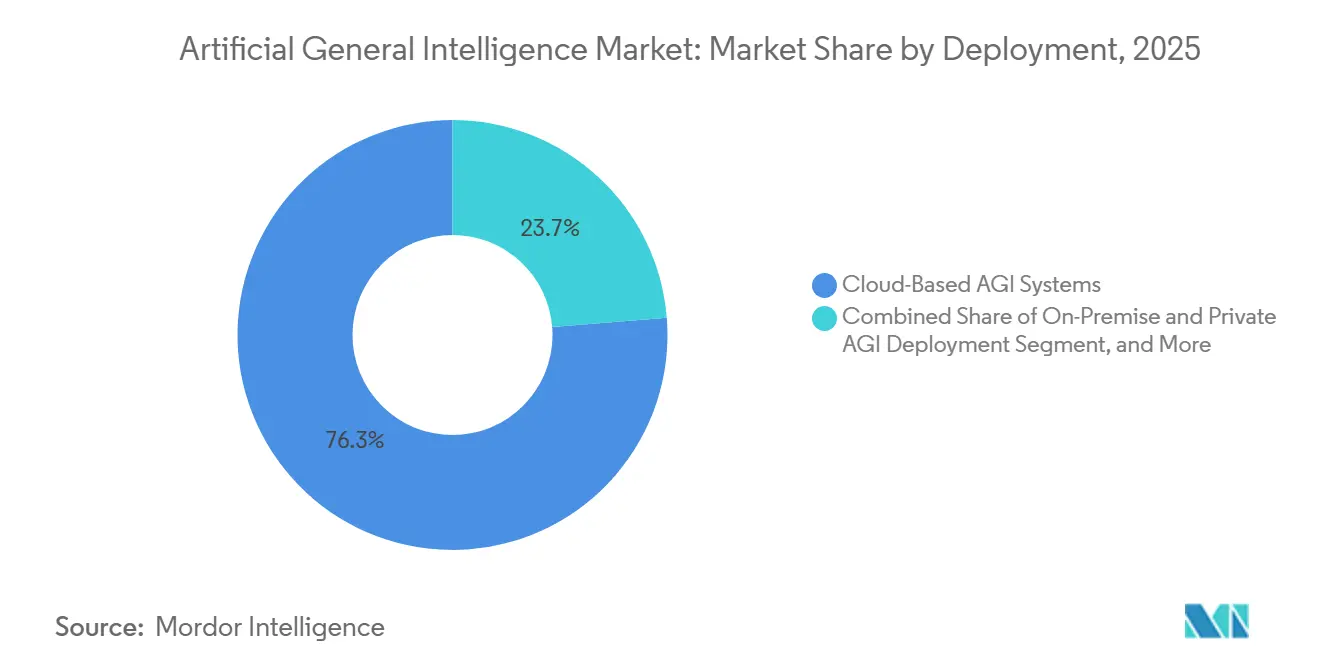
クラウドベースAGIシステムは2025年の展開セグメントにおいて76.27%を占めると予測されています。クラウド提供により、組織は独自の推論インフラを構築することなく、スケーラブルなコンピューティングリソースにアクセスできます。また、管理されたセキュリティ、モデル、モニタリング、ストレージ、およびネットワークサービスを使用しながら、チームが迅速にプロジェクトを立ち上げることも可能にします。これらの機能は、内部AI運用が限られている場合や変化する需要に対応しなければならない場合に価値があります。その結果、クラウドベースシステムは多くの初期展開の主要な入口として機能しています。
ハイブリッドAGI展開は2031年にかけてCAGR 30.54%で拡大すると予測されています。ハイブリッドアプローチにより、組織は機密情報をプライベート環境に保持しながら、適切なワークロードをクラウドサービスに振り向けることができます。この構造は、データ主権、レイテンシ、レジリエンス、および内部管理の要件に対応します。オンプレミスおよびプライベート展開は、政府、防衛、および金融サービスアプリケーションに対して引き続き関連性を持ちます。汎用人工知能市場は、プライベート環境からパブリッククラウドへの単純な移行ではなく、複数の展開モデルの組み合わせをサポートしています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
エンドユーザー産業別:ITが主導し、ヘルスケアおよびライフサインスが前進
情報技術および通信は2025年のエンドユーザーセグメントにおいて31.79%を占めると予測されています。これらの産業の組織は、ソフトウェア開発、ネットワーク運用、内部サポート、および顧客サービスのために高度なAIを採用しています。また、実装サポートを必要とする他のセクターのクライアントに対する提供パートナーとしても機能しています。技術的な能力とデータインフラへのアクセスにより、他の多くの産業よりも早期の実装が可能になります。これらの組織は、顧客に同様の機能を提供する前に、自社の業務内でエージェント型ワークフローをテストすることができます。
ヘルスケアおよびライフサイエンスは2031年にかけてCAGR 31.09%で拡大すると予測されています。NVIDIAの2026年ヘルスケア調査によると、創薬と開発は製薬・バイオテクノロジー組織の57%にとって主要なユースケースを代表しています。エージェント型AIと実験室自動化に関するNVIDIAの研究は、継続的な実験サイクルの可能性を強調しています。銀行、金融サービス、保険、製造業、政府、防衛、小売、およびeコマースもまた、データ管理とワークフロー管理が重要なユースケースを提示しています。すべての産業において、展開は汎用人工知能市場を取り巻くコスト、信頼性、およびガバナンスの条件に引き続き左右されます。
地域分析
北米は2025年の汎用人工知能市場において52.76%のシェアを占めると予測されています。この地域は、フロンティアモデル開発者、クラウドインフラ、ベンチャーキャピタル資金、および強力な早期採用能力を持つエンタープライズユーザーを組み合わせています。スタンフォード大学の2026年AIインデックスは、米国の民間AI投資が2025年に2,859 ビリオン 米ドルに達し、その年に1,953社の新たに資金調達されたAI企業が米国で設立されると報告する見込みです。このエコシステムは、迅速なテスト、商業化、およびインフラ拡張を支援すると期待されています。北米の地位はまた、ハイパースケーラーの資本とコンピューティングリソースの集中を反映しています。
アジア太平洋地域は2031年にかけてCAGR 31.67%で拡大すると予測されています。中国のデジタルインフラプログラム、日本の投資活動、インドのデジタルエンタープライズ基盤、および韓国のソブリンコンピューティング計画がこの成長を支援すると期待されています。NVIDIA、NAVER、およびBrookfieldは、韓国に1GWのAIファクトリーを開発する提案された道筋を発表しました。この投資は、地域の要件に合わせたモデルとサービスの利用可能性を高め、北米プロバイダーとのインフラギャップを徐々に縮小する可能性があります。
ヨーロッパ、南米、中東、およびアフリカが汎用人工知能市場の残りの需要を占めています。SoftBankがフランスで5GWのAIデータセンター能力を開発する計画は、大規模な地域インフラへの関心の高まりを示しています。中東はAI投資を利用して、より広範な経済多様化プログラムを支援しています。南米とアフリカは採用の初期段階にあり、ソブリンコンピューティングプロジェクトよりもアクセスしやすいクラウドサービスの方が実用的である可能性があります。
競合環境
汎用人工知能市場は少数のフロンティアモデルプロバイダーに集中しており、プラットフォーム、アプリケーション、およびサービス活動はより分散しています。OpenAI、Google DeepMind、およびAnthropic PBCは汎用フロンティアモデルセグメントで競合しています。NVIDIAは、加速コンピューティングハードウェア、ソフトウェア、およびAIインフラオファリングを組み合わせることで独自の地位を占めています。Microsoft、Amazon Web Services、およびGoogle DeepMindはモデルアクセスをより広範なクラウドサービスポートフォリオに統合しています。主要企業は、相当な資本リソース、技術的人材、データセンターへのアクセス、および確立された顧客チャネルから恩恵を受けています。
OpenAIは2026年3月に8,520 ビリオン 米ドルのポストマネーバリュエーションで1,220 ビリオン 米ドルの資金調達ラウンドを完了する見込みです。同社はまた、Agents APIをパブリックベータで立ち上げ、開発者に永続的なメモリ、ツール使用、および複数ステップの計画機能へのアクセスを提供する見込みです。NVIDIA、NAVER、およびBrookfieldは、モデルインフラと国家コンピューティング能力を結びつける韓国のソブリンAIファクトリー計画を推進しています。Microsoftは専用AIインフラアクセラレーターであるMaia 200を導入する見込みです。これらの動向は、企業が資金調達、インフラ、開発者アクセス、およびハードウェア効率を通じて競争していることを示しています。
専門プロバイダーは、大規模な汎用プラットフォームの主要な焦点ではない可能性のある展開コスト、プライバシー、言語、およびドメイン固有の要件に対応できます。Mistral AI、Cohere Inc.、DeepSeek、Meta Platforms, Inc.、およびInternational Business Machines Corporationは、オープンウェイトモデル、エンタープライズ展開、およびガバナンスツールに対する異なるアプローチを代表しています。汎用人工知能市場は、既存のエンタープライズシステムと効果的に統合し、モデル出力に対する明確な説明責任を提供するベンダーを優遇する可能性があります。
汎用人工知能産業のリーダー企業
-
OpenAI
-
Microsoft Corporation
-
NVIDIA Corporation
-
Amazon Web Services, Inc.
-
Meta Platforms, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:NAVER、NVIDIA、およびBrookfieldは、韓国のソブリンAIファクトリーインフラを200MWに拡張し、長期的には1GWへの計画された道筋を持つ提案を発表しました。Brookfieldは最大90 ビリオン 米ドルを資提供することに合意し、NVIDIAはNAVER Corp.に10 ビリオン 米ドルを投資する計画です。これは北東アジアでこれまでに発表された最大のソブリンAIファクトリー整備です。
- 2026年7月:OpenAIはAgents APIをパブリックベータで立ち上げ、開発者に永続的なメモリ、ツール使用、および複数ステップの計画を含むエージェントオーケストレーションインフラへのバージョン管理されたアクセスを提供しました。このAPIはオープンソースのCodexハーネス上に構築され、エンタープライズ開発者にモデルアップデートのたびにオーケストレーションシステムを再構築することなく自律エージェントを展開するための安定したインターフェースを提供しました。
- 2026年5月:SoftBank Groupは、2031年までにフランスのオー=ド=フランス地域に5GWのAIデータセンター能力を開発するために最大750 ビリオン ユーロ(830 ビリオン 米ドル)を投資するコミットメントを発表しました。これは単一の事業体によってヨーロッパで発表された最大のAIインフラコミットメントです。
- 2026年3月:OpenAIは、Amazon(500 ビリオン 米ドル)、NVIDIA(300 ビリオン 米ドル)、SoftBank(300 ビリオン 米ドル)を中心に、Microsoftおよびその他の機関投資家とともに、8,520 ビリオン 米ドルのポストマネーバリュエーションで1,220 ビリオン 米ドルの資金調達ラウンドをクローズしました。このラウンドはクローズ時点でシリコンバレー史上最大の民間資金調達イベントでした。
グローバル汎用人工知能市場レポートの範囲
汎用人工知能市場レポートは、技術(基盤モデル型AGI、エージェント型AGI、マルチモーダルAGI、その他の技術)、コンポーネント(プラットフォーム、サービス)、展開形態(クラウドベース、オンプレミス、ハイブリッド)、エンドユーザー(情報技術および通信、銀行・金融サービス・保険、ヘルスケアおよびライフサイエンス、製造業および産業オートメーション、政府および防衛、小売およびeコマース、その他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 基盤モデル型AGI |
| エージェント型AGI |
| マルチモーダルAGI |
| その他の技術 |
| プラットフォーム |
| サービス |
| クラウドベースAGIシステム |
| オンプレミスおよびプライベートAGI展開 |
| ハイブリッドAGI展開 |
| 情報技術および通信 |
| 銀行・金融サービス・保険 |
| ヘルスケアおよびライフサイエンス |
| 製造業および産業オートメーション |
| 政府および防衛 |
| 小売およびeコマース |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| その他のアフリカ |
| 技術別 | 基盤モデル型AGI | |
| エージェント型AGI | ||
| マルチモーダルAGI | ||
| その他の技術 | ||
| コンポーネント別 | プラットフォーム | |
| サービス | ||
| 展開形態別 | クラウドベースAGIシステム | |
| オンプレミスおよびプライベートAGI展開 | ||
| ハイブリッドAGI展開 | ||
| エンドユーザー産業別 | 情報技術および通信 | |
| 銀行・金融サービス・保険 | ||
| ヘルスケアおよびライフサイエンス | ||
| 製造業および産業オートメーション | ||
| 政府および防衛 | ||
| 小売およびeコマース | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
レポートで回答される主要な質問
汎用人工知能市場の規模はどのくらいですか?
汎用人工知能市場は2026年に11.40 ビリオン 米ドルと評価され、CAGR 30.12%で2031年までに42.52 ビリオン 米ドルに達すると予測されています。この予測は、以前は個別のツールと手動調整に依存していたエンタープライズワークフロー全体にわたるプラットフォーム、エージェント、および管理されたコンピューティング能力のエンタープライズ利用の拡大を反映しています。
どの技術セグメントが汎用人工知能の採用をリードしていますか?
基盤モデル型AGIは2025年の技術セグメントにおいて61.23%でリードし、エージェント型AGIは2031年にかけてCAGR 31.17%で拡大すると予測されています。基盤モデルは、成熟したツール、確立された開発者エコシステム、および言語、コード、推論、情報処理にわたる多様なアプリケーションをサポートする能力を通じて優位性を維持しています。
なぜハイブリッドAGI展開が注目を集めているのですか?
ハイブリッド展開は、機密処理を汎用クラウド推論から分離できるため、CAGR 30.54%で拡大すると予測されています。組織は、機密性の低いタスクのためにクラウド能力へのアクセスを維持しながら、異なるワークロードにわたってデータ主権、レイテンシ、レジリエンス、および内部管理の要件を管理することができます。
AGIソリューションにおいて最も急速に拡大しているエンドユーザーセクターはどこですか?
ヘルスケアおよびライフサイエンスは、創薬、実験室自動化、および臨床意思決定支援のユースケースに支えられ、2031年にかけてCAGR 31.09%で拡大すると予測されています。ヘルスケアの展開には依然として厳格な信頼性テスト、明確な人間による監督、および各ユースケースの臨床的影響に見合った管理が必要です。
AGIの存在感が最も大きい地域はどこですか?
北米は2025年のグローバル需要の52.76%を占め、主要なモデル開発者、クラウドインフラ、および早期のエンタープライズ採用に支えられています。アジア太平洋地域は、地域インフラ計画と拡大するデジタルエンタープライズ基盤に支えられ、2031年にかけてCAGR 31.67%で最も速い地域CAGRを記録すると予測されています。
AGIシステムのエンタープライズ実装を制限するものは何ですか?
高いコンピュートおよびエネルギーコスト、信頼性リスク、限られた評価方法、アライメントへの懸念、およびモデルセキュリティリスクが、より広範な自律展開を遅らせる可能性があります。組織はしばしば、パフォーマンス、セキュリティ、ガバナンス、および運用準備を確認するために段階的な展開を使用しながら、システムにより広い権限を与える前に管理れたワークフローから始めます。