
Taille et part du marché de l'intelligence artificielle générale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 11.40 Milliards de dollars |
| Taille du Marché (2031) | 42.52 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 30.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
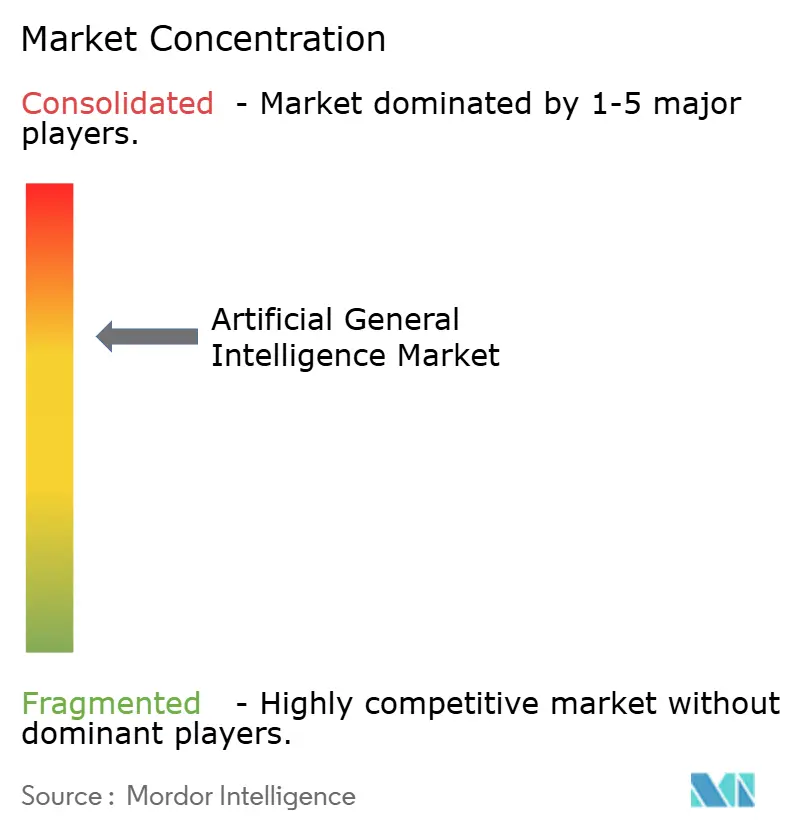
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'intelligence artificielle générale par Mordor Intelligence
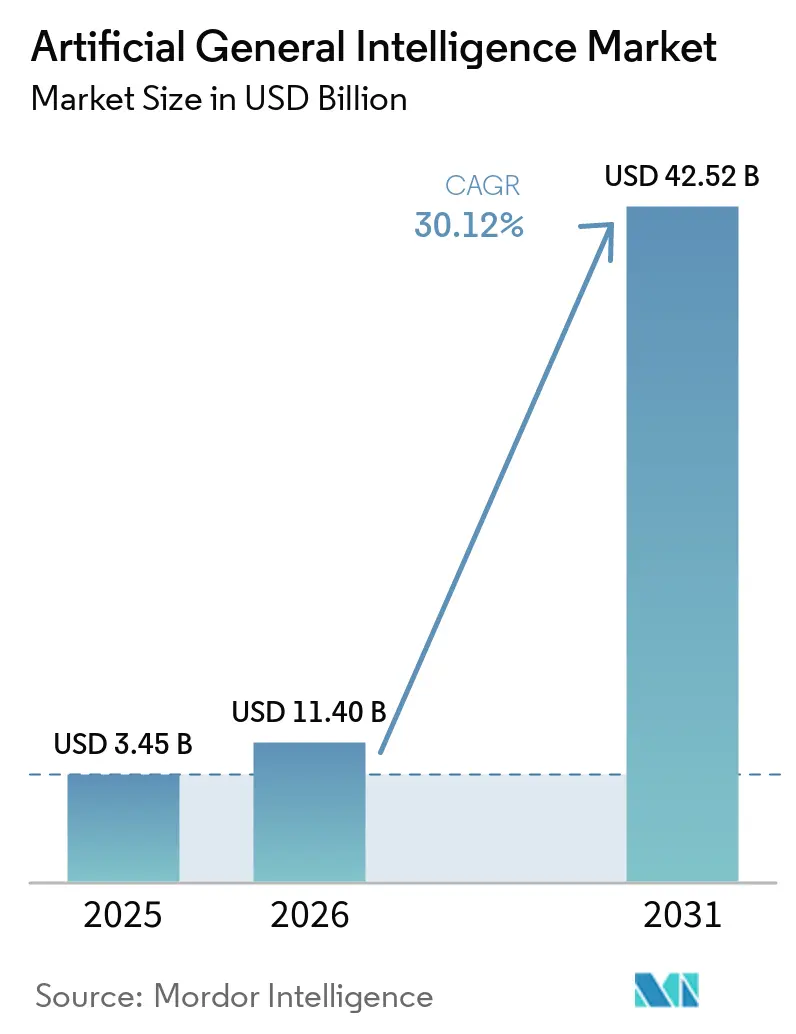
La taille du marché de l'intelligence artificielle générale devrait croître de 3,45 milliards USD en 2025 à 11,40 milliards USD en 2026 et devrait atteindre 42,52 milliards USD d'ici 2031 à un CAGR de 30,12 % sur la période 2026-2031.
Le marché de l'intelligence artificielle générale évolue de l'usage expérimental vers le déploiement en entreprise, les fournisseurs de modèles intégrant le raisonnement, l'orchestration et la surveillance dans des offres intégrées. La demande est de plus en plus liée aux systèmes capables de gérer des tâches en plusieurs étapes plutôt que des requêtes isolées ou une automatisation à usage unique. D'importants investissements en calcul informatique soutiennent cette transition, mais ils augmentent également le coût de développement et d'exploitation des systèmes avancés. Les fournisseurs répondent par des plateformes cloud, du matériel spécialisé et des outils aidant les organisations à gérer les sorties des modèles. Le marché de l'intelligence artificielle générale est également confronté à un fossé pratique entre les plateformes générales et les déploiements conçus pour des environnements réglementés ou sensibles aux données.
Points clés du rapport
- Par technologie, l'AGI basée sur les modèles de fondation détenait 61,23 % du marché de l'intelligence artificielle générale en 2025, tandis que l'AGI agentique devrait se développer à un CAGR de 31,17 % jusqu'en 2031.
- Par composant, les solutions de plateforme détenaient 67,93 % du marché de l'intelligence artificielle générale en 2025 et devraient se développer à un CAGR de 30,78 % jusqu'en 2031.
- Par déploiement, les systèmes AGI basés sur le cloud détenaient 76,27 % du marché de l'intelligence artificielle générale en 2025, tandis que les déploiements AGI hybrides devraient se développer à un CAGR de 30,54 % jusqu'en 2031.
- Par secteur d'utilisateur final, les technologies de l'information et les télécommunications détenaient 31,79 % du marché de l'intelligence artificielle générale en 2025, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 31,09 % jusqu'en 2031.
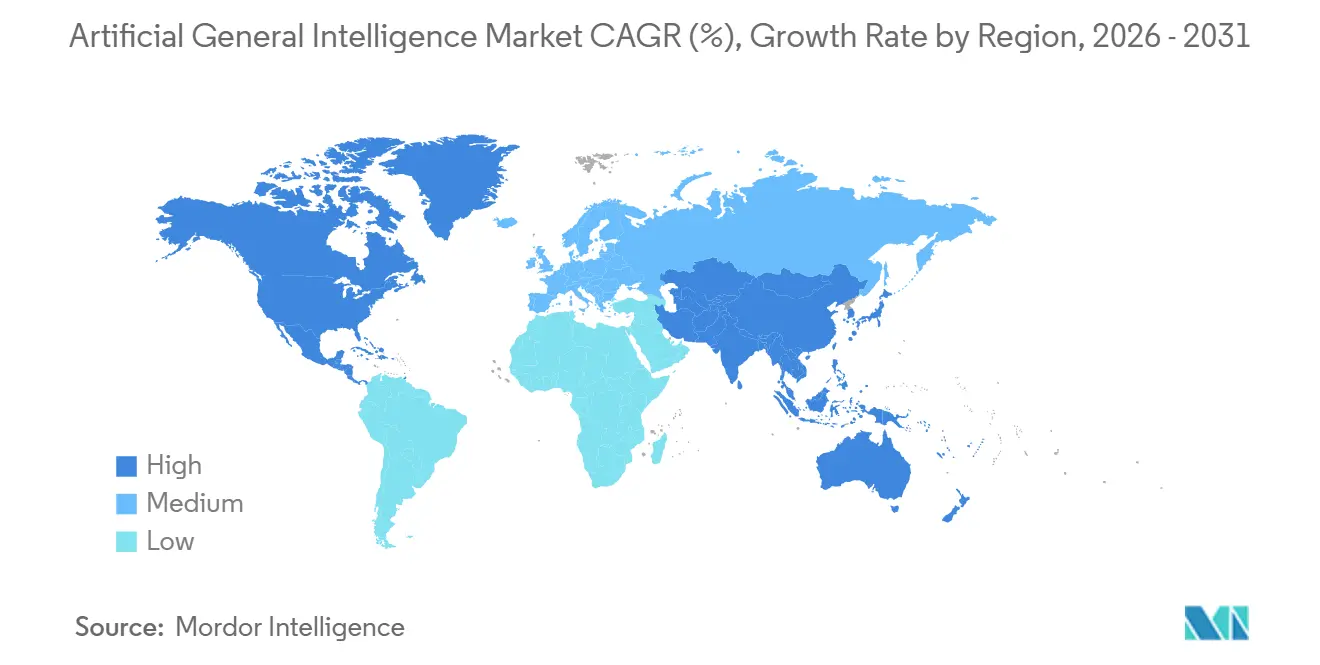
- Par géographie, l'Amérique du Nord détenait 52,76 % de la part mondiale de l'AGI en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 31,67 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de l'intelligence artificielle générale
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Mise à l'échelle des modèles de fondation et de raisonnement | +5.2% | Mondial, concentré en Amérique du Nord et en Chine | Court terme (≤ 2 ans) |
| Demande des entreprises pour le travail de connaissance autonome | +4.8% | Amérique du Nord et Europe, avec des retombées vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Investissement des hyperscalers et des États dans l'infrastructure d'IA souveraine | +4.5% | Mondial, porté par l'Amérique du Nord, le Moyen-Orient et l'Europe | Moyen terme (2-4 ans) |
| Expansion des capacités multimodales et agentiques | +4.0% | Mondial, porté par l'Amérique du Nord et l'Asie de l'Est | Moyen terme (2-4 ans) |
| Réduction du coût d'inférence grâce au calcul spécialisé | +3.5% | Mondial, premiers gains en Amérique du Nord | Court terme (≤ 2 ans) |
| Environnements synthétiques pour l'entraînement d'agents en boucle fermée | +2.5% | Amérique du Nord et Asie de l'Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Mise à l'échelle des modèles de fondation et de raisonnement
Le marché de l'intelligence artificielle générale bénéficie des améliorations continues du raisonnement des modèles et de l'utilisation des outils. Les développeurs peuvent améliorer les performances en ajoutant du calcul supplémentaire lors de l'inférence, plutôt que de s'appuyer uniquement sur un nouveau cycle d'entraînement. Cela rend les systèmes avancés plus utiles pour les tâches nécessitant une planification, une révision et plusieurs actions dépendantes. L'annonce du Maia 200 de Microsoft a montré que les fournisseurs conçoivent des infrastructures pour les charges de travail d'inférence et d'entraînement.[1] Ces développements favorisent les relations de plateforme basées sur les services, car les améliorations de capacité peuvent atteindre les clients pendant la durée d'un contrat. Ils augmentent également la valeur des outils d'évaluation et de gouvernance qui aident les organisations à évaluer l'évolution du comportement des modèles, à comparer les résultats entre les versions, à documenter les limites et à décider quelles tâches peuvent passer d'un usage supervisé à une autonomie contrôlée.
Demande des entreprises pour le travail de connaissance autonome
L'intérêt des entreprises s'est déplacé de l'assistance au sein d'applications individuelles vers des flux de travail capables de coordonner des outils et d'accomplir plusieurs étapes de travail. Microsoft a rapporté que les agents actifs dans son écosystème Microsoft 365 ont été multipliés par 15 d'une année sur l'autre entre mars 2025 et mars 2026. Ce changement élargit les cas d'usage adressables pour le marché de l'intelligence artificielle générale dans les domaines administratif, technique et analytique. Les organisations ont besoin d'autorisations claires, de pistes d'audit et de procédures d'escalade humaine avant de pouvoir confier des processus conséquents à des agents autonomes. Les décisions d'achat couvrent donc de plus en plus l'orchestration et la gouvernance en plus de l'accès aux modèles. Les fournisseurs qui prennent en charge l'intégration avec les systèmes d'entreprise existants sont mieux placés pour répondre à cette demande, car les acheteurs ont besoin que les agents fonctionnent avec des enregistrements, des autorisations, des étapes d'approbation et des procédures d'escalade établis, plutôt que d'opérer comme des outils expérimentaux distincts.
Investissement des hyperscalers et des États dans l'infrastructure d'IA souveraine
L'investissement dans les infrastructures reste une force centrale du marché de l'intelligence artificielle générale, car les modèles avancés nécessitent une capacité de calcul étendue. Les programmes nationaux et les fournisseurs de cloud privés développent tous deux leurs capacités, ce qui crée une demande au-delà des dépenses informatiques ordinaires des entreprises. NVIDIA, NAVER et Brookfield ont annoncé une expansion proposée de l'usine d'IA souveraine de Corée du Sud à 200 MW, avec une trajectoire à long terme vers 1 GW.[2] SoftBank s'est également engagé à investir jusqu'à 75 milliards EUR (83 milliards USD) pour 5 GW de capacité de centres de données d'IA en France d'ici 2031.[3] De tels engagements peuvent soutenir l'accès domestique au calcul et réduire la dépendance à l'égard d'un petit groupe de fournisseurs externes. Ils peuvent également allonger le délai avant que les développeurs plus petits puissent concurrencer à la frontière, car les exigences en capital et en énergie restent élevées, la livraison des projets dépend d'équipements rares et d'opérateurs qualifiés, et l'accès à une capacité fiable peut déterminer les calendriers de lancement des produits.
Expansion des capacités multimodales et agentiques
Les systèmes multimodaux peuvent combiner du texte avec des images, de l'audio, de la vidéo et des informations structurées au sein d'un seul flux de travail. Cette capacité est importante lorsque les travailleurs doivent interpréter plusieurs formes de données probantes avant de prendre une décision. Google a introduit son protocole Agent2Agent et son protocole de paiement des agents pour aider les agents construits sur différents cadres à interagir et à effectuer des transactions.[4] Le marché de l'intelligence artificielle générale peut bénéficier de ces normes, car l'interopérabilité réduit la nécessité de reconstruire les connexions pour chaque implémentation d'agent. Dans la découverte de médicaments, des recherches ont décrit l'IA agentique et l'automatisation de laboratoire comme une voie vers des flux de travail continus de conception-fabrication-test-analyse. Les organisations auront toujours besoin de contrôles sur l'accès aux données, les instructions des modèles, les autorisations des outils et les approbations des transactions avant d'utiliser ces systèmes à grande échelle, en particulier lorsqu'un agent peut récupérer des enregistrements internes ou initier des actions dans des applications d'entreprise connectées.
Analyse de l'impact des contraintes*
| CONTRAINTE | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Coûts élevés de calcul, d'énergie et de centres de données | -3.8% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Lacunes en matière de fiabilité, d'hallucination et d'évaluation | -2.9% | Mondial | Court terme (≤ 2 ans) |
| Risque de contrôle des capacités et d'alignement | -2.5% | Mondial, accent réglementaire en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Sécurité des modèles frontières et exposition à l'exfiltration des poids | -1.8% | Mondial, risque le plus élevé sur les marchés concentrés en hyperscalers | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de calcul, d'énergie et de centres de données
Le coût du calcul, de l'énergie et de la construction de centres de données contraint le marché de l'intelligence artificielle générale, en particulier pour les organisations sans budgets d'investissement importants. La Maison Blanche a rapporté que les coûts du cloud computing ont augmenté à un taux moyen de 2,5 fois par an de 2016 à 2024 et a cité un coût d'entraînement estimé à 490 millions USD pour Grok 4. Les coûts se poursuivent après l'entraînement, car les systèmes de production nécessitent une capacité d'inférence, une surveillance, un stockage et des ressources réseau. Ces exigences peuvent concentrer le développement avancé parmi les développeurs de modèles bien financés et les fournisseurs de cloud. Elles peuvent également retarder l'adoption dans les secteurs et les régions sensibles aux coûts. Le matériel d'inférence efficace et la gestion des charges de travail peuvent atténuer cette contrainte, mais ils n'éliminent pas le besoin d'une infrastructure physique substantielle, d'une planification énergétique à long terme et de budgets d'exploitation pouvant être maintenus au-delà d'un projet pilote initial ou d'un lancement de modèle.
Lacunes en matière de fiabilité, d'hallucination et d'évaluation
Un comportement fiable reste essentiel lorsque les systèmes sont utilisés dans la finance, les soins de santé, le travail juridique et l'administration publique. Les sorties hallucinées ou non étayées peuvent créer des risques opérationnels, de conformité et de sécurité, même lorsqu'un modèle fonctionne bien dans des tests généraux. Une étude évaluée par des pairs sur les agents d'IA médicale autonomes a décrit l'importance d'évaluer les agents dans des espaces d'action clinique, y compris les tests, les diagnostics et les décisions de traitement. Le marché de l'intelligence artificielle générale doit donc développer des méthodes d'évaluation qui mesurent le comportement du système de bout en bout, et pas seulement les scores de référence isolés. Les organisations peuvent initialement utiliser ces systèmes pour des tâches à moindre risque tout en conservant une révision humaine pour les décisions sensibles. Cette approche peut ralentir la voie vers une pleine autonomie, mais elle peut établir les preuves et les contrôles nécessaires à un déploiement plus large, y compris des processus de révision documentés, des enregistrements des performances du système et une responsabilité claire lorsqu'un flux de travail produit un résultat incorrect ou incomplet.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie : les modèles de fondation en tête tandis que les systèmes agentiques s'accélèrent
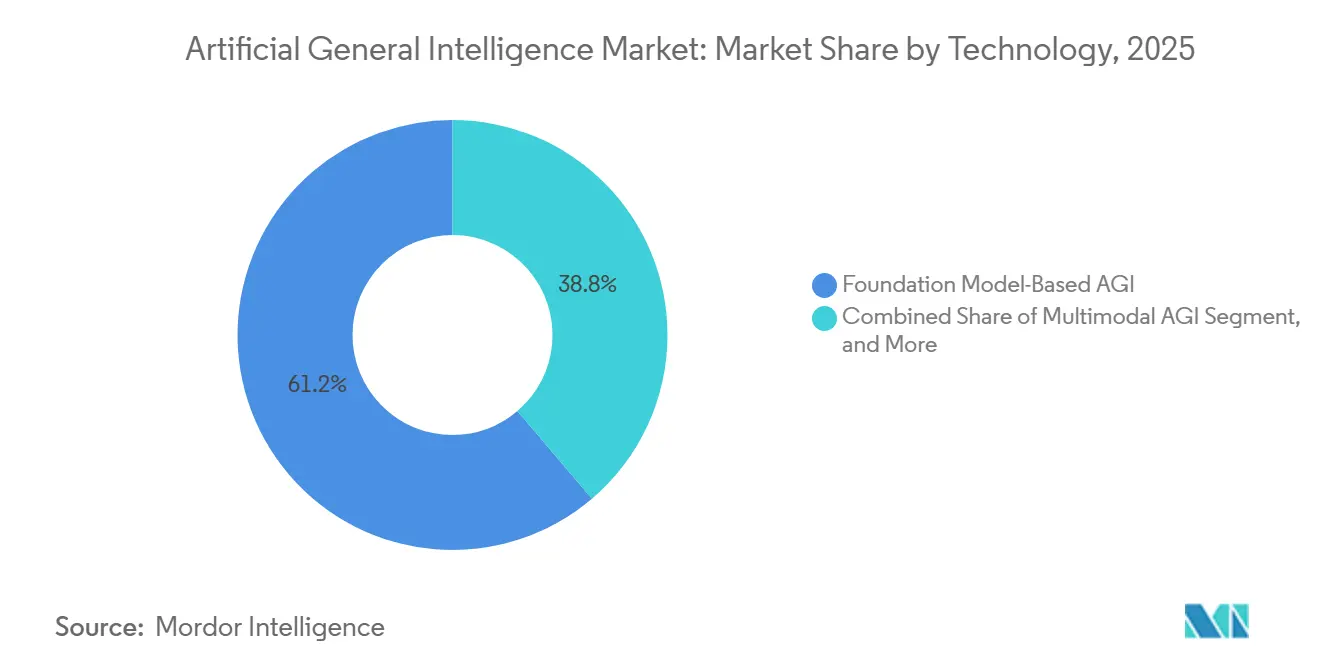
L'AGI basée sur les modèles de fondation devrait représenter 61,23 % du marché de l'intelligence artificielle générale en 2025, tandis que l'AGI agentique devrait se développer à un CAGR de 31,17 % jusqu'en 2031. Les modèles de fondation dominent le marché car ils fournissent une base flexible pour le langage, le code, la vision et d'autres applications. Les principales familles de modèles offrent des outils de développement établis, des interfaces de modèles et des écosystèmes d'intégration, réduisant le temps nécessaire pour faire passer les premiers cas d'usage en entreprise en production. Les avancées dans les méthodes de raisonnement, le traitement de contextes plus longs et l'utilisation des outils étendent encore la valeur des architectures de modèles existantes.
Les systèmes agentiques mettent l'accent sur la planification, la sélection des outils, la mémoire et l'exécution de tâches en plusieurs étapes. Leur croissance projetée reflète une demande croissante pour des systèmes capables d'effectuer des tâches au-delà de la génération de contenu et des réponses aux questions. Le protocole Agent2Agent de Google démontre les efforts visant à permettre l'interopérabilité entre les agents construits sur différents cadres. L'adoption dépendra de la capacité des utilisateurs à établir des limites pour l'utilisation des outils, à inspecter les actions des agents et à se remettre des erreurs. L'AGI multimodale prend également en charge les flux de travail impliquant des documents, des images, de la vidéo, de l'audio et des données structurées.

Par composant : les plateformes en tête grâce à l'économie de la pile d'IA intégrée
Les solutions de plateforme devraient représenter 67,93 % du marché de l'intelligence artificielle générale en 2025 et se développer à un CAGR de 30,78 % jusqu'en 2031. Les entreprises préfèrent souvent les plateformes qui combinent l'inférence, l'affinage, l'orchestration, la surveillance et les contrôles d'identité plutôt que d'assembler des outils séparés. Les plateformes intégrées peuvent simplifier les achats, les révisions de sécurité et les opérations quotidiennes dans les unités commerciales. Elles peuvent également créer des coûts de changement une fois que les organisations configurent les flux de travail, les autorisations, les connexions de données et les contrôles internes. Ces facteurs soutiennent le rôle de premier plan des plateformes pendant la phase de déploiement précoce.
Les services soutiennent l'intégration des systèmes, la personnalisation, l'adaptation des modèles, la gouvernance et la formation des équipes opérationnelles. Ils sont particulièrement importants dans les environnements réglementés, où les organisations ont besoin de contrôles documentés et d'un support de mise en œuvre spécialisé. Les prestataires de services aident les clients à passer des initiatives de preuve de concept aux processus de production avec une propriété définie et des exigences opérationnelles mesurables. Au fil du temps, les organisations peuvent nécessiter moins de support de configuration initial et une assistance accrue en matière d'orchestration, de gestion des risques et d'optimisation spécifique au domaine. Le secteur de l'intelligence artificielle générale s'appuie sur les deux composants, car les capacités logicielles seules ne garantissent pas un déploiement en entreprise utilisable.
Par déploiement : la domination du cloud se réduit à mesure que les modèles hybrides gagnent du terrain
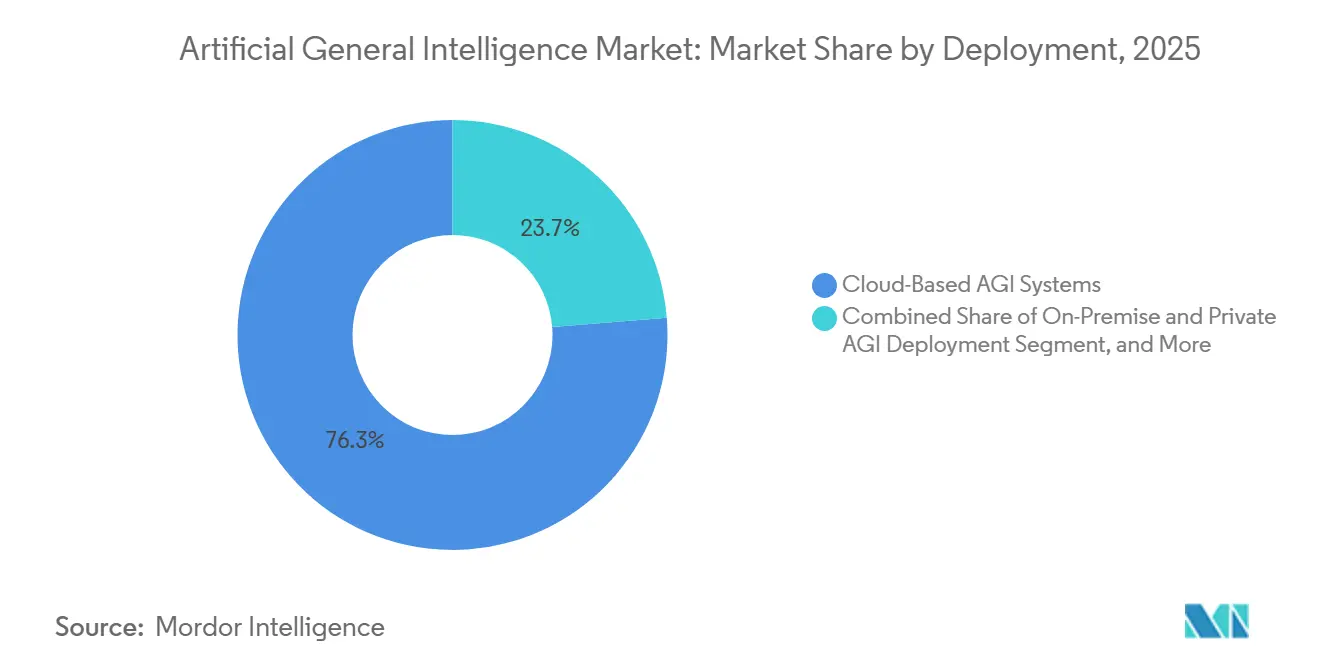
Les systèmes AGI basés sur le cloud devraient représenter 76,27 % du segment de déploiement en 2025. La livraison via le cloud offre aux organisations un accès à des ressources de calcul évolutives sans qu'elles aient à construire leur propre infrastructure d'inférence. Elle permet également aux équipes de lancer des projets rapidement tout en utilisant des services gérés de sécurité, de modèles, de surveillance, de stockage et de réseau. Ces capacités sont précieuses lorsque les opérations d'IA internes restent limitées ou doivent s'adapter à une demande changeante. Par conséquent, les systèmes basés sur le cloud servent de point d'entrée principal pour de nombreux déploiements précoces.
Les déploiements AGI hybrides devraient se développer à un CAGR de 30,54 % jusqu'en 2031. Une approche hybride permet aux organisations de conserver les informations sensibles dans des environnements privés tout en dirigeant les charges de travail appropriées vers les services cloud. Cette structure répond aux exigences de souveraineté des données, de latence, de résilience et de contrôle interne. Les déploiements sur site et privés restent pertinents pour les applications gouvernementales, de défense et de services financiers. Le marché de l'intelligence artificielle générale prend en charge un mélange de modèles de déploiement plutôt qu'une simple transition des environnements privés vers le cloud public.
Par secteur d'utilisateur final : l'informatique en tête tandis que la santé et les sciences de la vie progressent
Les technologies de l'information et les télécommunications devraient représenter 31,79 % du segment des utilisateurs finaux en 2025. Les organisations de ces secteurs adoptent l'IA avancée pour le développement de logiciels, les opérations réseau, le support interne et le service client. Elles servent également de partenaires de livraison pour les clients d'autres secteurs qui nécessitent un support de mise en œuvre. Leurs capacités techniques et leur accès à l'infrastructure de données permettent une mise en œuvre plus précoce que dans de nombreux autres secteurs. Ces organisations peuvent tester des flux de travail agentiques au sein de leurs propres opérations avant d'offrir des capacités similaires à leurs clients.
La santé et les sciences de la vie devraient se développer à un CAGR de 31,09 % jusqu'en 2031. Selon l'enquête de NVIDIA sur la santé en 2026, la découverte et le développement de médicaments représentent le principal cas d'usage pour 57 % des organisations pharmaceutiques et biotechnologiques. La recherche de NVIDIA sur l'IA agentique et l'automatisation de laboratoire met en évidence le potentiel d'un cycle expérimental continu. Les services bancaires, les services financiers, les assurances, la fabrication, le gouvernement, la défense, le commerce de détail et le commerce électronique présentent également des cas d'usage où la gestion des données et les contrôles des flux de travail sont essentiels. Dans tous les secteurs, le déploiement reste soumis aux conditions de coût, de fiabilité et de gouvernance entourant le marché de l'intelligence artificielle générale.
Analyse géographique
L'Amérique du Nord devrait détenir une part de 52,76 % du marché de l'intelligence artificielle générale en 2025. La région combine des développeurs de modèles frontières, une infrastructure cloud, des financements en capital-risque et des utilisateurs en entreprise dotés de solides capacités d'adoption précoce. L'Indice d'IA 2026 de l'Université Stanford devrait indiquer que l'investissement privé américain dans l'IA atteindra 285,9 milliards USD en 2025 et que 1 953 entreprises d'IA nouvellement financées seront constituées aux États-Unis au cours de l'année. Cet écosystème devrait soutenir des tests rapides, la commercialisation et l'expansion des infrastructures. La position de l'Amérique du Nord reflète également la concentration du capital des hyperscalers et des ressources de calcul.
L'Asie-Pacifique devrait se développer à un CAGR de 31,67 % jusqu'en 2031. Les programmes d'infrastructure numérique de la Chine, l'activité d'investissement du Japon, la base d'entreprises numériques de l'Inde et les plans de calcul souverain de la Corée du Sud devraient soutenir cette croissance. NVIDIA, NAVER et Brookfield ont annoncé une voie proposée pour développer une usine d'IA de 1 GW en Corée du Sud. Cet investissement pourrait accroître la disponibilité de modèles et de services adaptés aux exigences régionales et réduire progressivement les écarts d'infrastructure avec les fournisseurs nord-américains.
L'Europe, l'Amérique du Sud, le Moyen-Orient et l'Afrique représentent la demande restante sur le marché de l'intelligence artificielle générale. Le plan de SoftBank de développer 5 GW de capacité de centres de données d'IA en France indique un intérêt croissant pour les infrastructures régionales à grande échelle. Le Moyen-Orient utilise les investissements dans l'IA pour soutenir des programmes de diversification économique plus larges. L'Amérique du Sud et l'Afrique en sont à des stades d'adoption plus précoces, où les services cloud accessibles peuvent être plus pratiques que les projets de calcul souverain.
Paysage concurrentiel
Le marché de l'intelligence artificielle générale est concentré parmi un groupe limité de fournisseurs de modèles frontières, tandis que les activités de plateforme, d'application et de services restent plus dispersées. OpenAI, Google DeepMind et Anthropic sont en concurrence dans le segment des modèles frontières à usage général. NVIDIA occupe une position distincte en combinant du matériel de calcul accéléré, des logiciels et des offres d'infrastructure d'IA. Microsoft, Amazon Web Services et Google intègrent l'accès aux modèles dans des portefeuilles de services cloud plus larges. Les entreprises leaders bénéficient de ressources en capital substantielles, de talents techniques, d'un accès aux centres de données et de canaux clients établis.
OpenAI devrait finaliser un tour de financement de 122 milliards USD à une valorisation post-money de 852 milliards USD en mars 2026. La société devrait également lancer l'API Agents en version bêta publique, offrant aux développeurs un accès à la mémoire persistante, à l'utilisation des outils et aux capacités de planification en plusieurs étapes. NVIDIA, NAVER et Brookfield font avancer un plan d'usine d'IA souveraine en Corée du Sud qui connecte l'infrastructure de modèles à la capacité de calcul nationale. Microsoft devrait introduire le Maia 200, un accélérateur d'inférence d'IA conçu à cet effet. Ces développements indiquent que les entreprises sont en concurrence par le financement, l'infrastructure, l'accès aux développeurs et l'efficacité du matériel.
Les fournisseurs spécialisés peuvent répondre aux coûts de déploiement, à la confidentialité, au langage et aux exigences spécifiques au domaine qui ne sont peut-être pas l'objectif principal des grandes plateformes à usage général. Mistral AI, Cohere Inc., DeepSeek, Meta Platforms et IBM représentent différentes approches des modèles à poids ouverts, du déploiement en entreprise et des outils de gouvernance. Le marché de l'intelligence artificielle générale peut favoriser les fournisseurs qui s'intègrent efficacement aux systèmes d'entreprise existants et fournissent une responsabilité claire pour les sorties des modèles.
Leaders du secteur de l'intelligence artificielle générale
-
OpenAI
-
Microsoft Corporation
-
NVIDIA Corporation
-
Amazon Web Services, Inc.
-
Meta Platforms, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : NAVER, NVIDIA et Brookfield ont annoncé une expansion proposée de l'infrastructure de l'usine d'IA souveraine de Corée du Sud à 200 MW, avec une trajectoire à long terme planifiée vers 1 GW. Brookfield a accepté de financer jusqu'à 9 milliards USD, et NVIDIA prévoit d'investir 1 milliard USD dans NAVER Corp., dans le plus grand déploiement d'usine d'IA souveraine annoncé à ce jour en Asie du Nord-Est.
- Juillet 2026 : OpenAI a lancé l'API Agents en version bêta publique, offrant aux développeurs un accès versionné à l'infrastructure d'orchestration des agents, y compris la mémoire persistante, l'utilisation des outils et la planification en plusieurs étapes. L'API a été construite sur le harnais open source Codex et a fourni aux développeurs d'entreprise une interface stable pour déployer des agents autonomes sans avoir à reconstruire les systèmes d'orchestration après chaque mise à jour de modèle.
- Mai 2026 : SoftBank Group a annoncé un engagement d'investir jusqu'à 75 milliards EUR (83 milliards USD) pour développer 5 GW de capacité de centres de données d'IA dans la région Hauts-de-France d'ici 2031, représentant le plus grand engagement en matière d'infrastructure d'IA en Europe annoncé par une seule entité à ce jour.
- Mars 2026 : OpenAI a clôturé un tour de financement de 122 milliards USD à une valorisation post-money de 852 milliards USD, ancré par Amazon (50 milliards USD), NVIDIA (30 milliards USD) et SoftBank (30 milliards USD), aux côtés de Microsoft et d'investisseurs institutionnels supplémentaires. Ce tour a été le plus grand événement de financement privé de l'histoire de la Silicon Valley au moment de sa clôture.
Portée du rapport mondial sur le marché de l'intelligence artificielle générale
Le rapport sur le marché de l'intelligence artificielle générale est segmenté par technologie (AGI basée sur les modèles de fondation, AGI agentique, AGI multimodale, et autres technologies), composant (plateformes et services), déploiement (basé sur le cloud, sur site et hybride), utilisateur final (technologies de l'information et télécommunications, services bancaires, financiers et d'assurance, santé et sciences de la vie, fabrication et automatisation industrielle, gouvernement et défense, commerce de détail et commerce électronique, et autres secteurs d'utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en valeur (USD).
| AGI basée sur les modèles de fondation |
| AGI agentique |
| AGI multimodale |
| Autres technologies |
| Plateformes |
| Services |
| Systèmes AGI basés sur le cloud |
| Déploiement AGI sur site et privé |
| Déploiements AGI hybrides |
| Technologies de l'information et télécommunications |
| Services bancaires, financiers et d'assurance |
| Santé et sciences de la vie |
| Fabrication et automatisation industrielle |
| Gouvernement et défense |
| Commerce de détail et commerce électronique |
| Autres secteurs d'utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Israël | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Reste de l'Afrique |
| Par technologie | AGI basée sur les modèles de fondation | |
| AGI agentique | ||
| AGI multimodale | ||
| Autres technologies | ||
| Par composant | Plateformes | |
| Services | ||
| Par déploiement | Systèmes AGI basés sur le cloud | |
| Déploiement AGI sur site et privé | ||
| Déploiements AGI hybrides | ||
| Par secteur d'utilisateur final | Technologies de l'information et télécommunications | |
| Services bancaires, financiers et d'assurance | ||
| Santé et sciences de la vie | ||
| Fabrication et automatisation industrielle | ||
| Gouvernement et défense | ||
| Commerce de détail et commerce électronique | ||
| Autres secteurs d'utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Israël | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'intelligence artificielle générale ?
Le marché de l'intelligence artificielle générale était évalué à 11,40 milliards USD en 2026 et devrait atteindre 42,52 milliards USD d'ici 2031 à un CAGR de 30,12 %. Les prévisions reflètent l'utilisation croissante en entreprise des plateformes, des agents et des capacités de calcul gérées dans les flux de travail d'entreprise qui reposaient auparavant sur des outils séparés et une coordination manuelle.
Quel segment technologique mène l'adoption de l'intelligence artificielle générale ?
L'AGI basée sur les modèles de fondation a dominé le segment technologique en 2025 avec 61,23 %, tandis que l'AGI agentique devrait se développer à un CAGR de 31,17 % jusqu'en 2031. Les modèles de fondation conservent un avantage grâce à leurs outils matures, leurs écosystèmes de développeurs établis et leur capacité à prendre en charge des applications variées dans les domaines du langage, du code, du raisonnement et du traitement de l'information.
Pourquoi les déploiements AGI hybrides attirent-ils l'attention ?
Les déploiements hybrides devraient se développer à un CAGR de 30,54 % car ils peuvent séparer le traitement sensible de l'inférence cloud à usage général. Ils permettent aux organisations de gérer la souveraineté des données, la latence, la résilience et les exigences de contrôle interne pour différentes charges de travail, tout en conservant l'accès à la capacité cloud pour les tâches moins sensibles.
Quel secteur d'utilisateur final se développe le plus rapidement pour les solutions AGI ?
La santé et les sciences de la vie devraient se développer à un CAGR de 31,09 % jusqu'en 2031, soutenues par des cas d'usage dans la découverte de médicaments, l'automatisation de laboratoire et l'aide à la décision clinique. Le déploiement dans le domaine de la santé nécessite encore des tests de fiabilité rigoureux, une surveillance humaine claire et des contrôles adaptés aux conséquences cliniques de chaque cas d'usage.
Quelle région a la plus grande présence en matière d'AGI ?
L'Amérique du Nord détenait 52,76 % de la demande mondiale en 2025, soutenue par les principaux développeurs de modèles, l'infrastructure cloud et l'adoption précoce en entreprise. L'Asie-Pacifique devrait enregistrer le CAGR régional le plus rapide à 31,67 % jusqu'en 2031, soutenue par les plans d'infrastructure régionaux et une base d'entreprises numériques en expansion.
Qu'est-ce qui limite la mise en œuvre en entreprise des systèmes AGI ?
Les coûts élevés de calcul et d'énergie, les risques de fiabilité, les méthodes d'évaluation limitées, les préoccupations d'alignement et l'exposition à la sécurité des modèles peuvent retarder un déploiement autonome plus large. Les organisations commencent souvent par des flux de travail contrôlés avant d'accorder aux systèmes une autorité plus large, en utilisant un déploiement par étapes pour confirmer les performances, la sécurité, la gouvernance et la préparation opérationnelle.