
Tamaño y Participación del Mercado de Inteligencia Artificial General
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 11.40 Mil millones de dólares |
| Tamaño del Mercado (2031) | 42.52 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 30.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
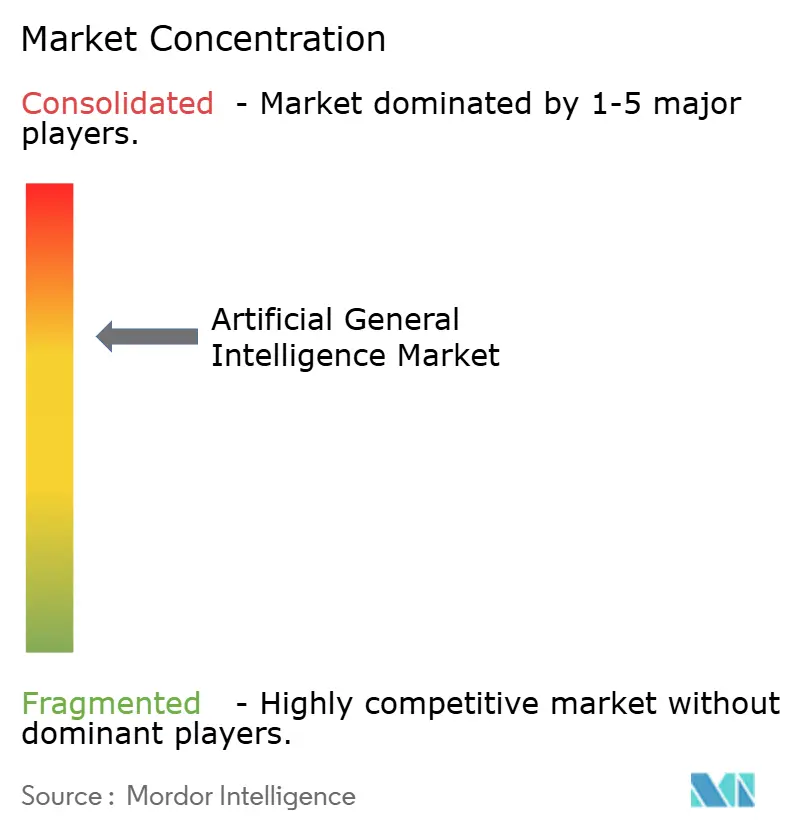
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Inteligencia Artificial General por Mordor Intelligence
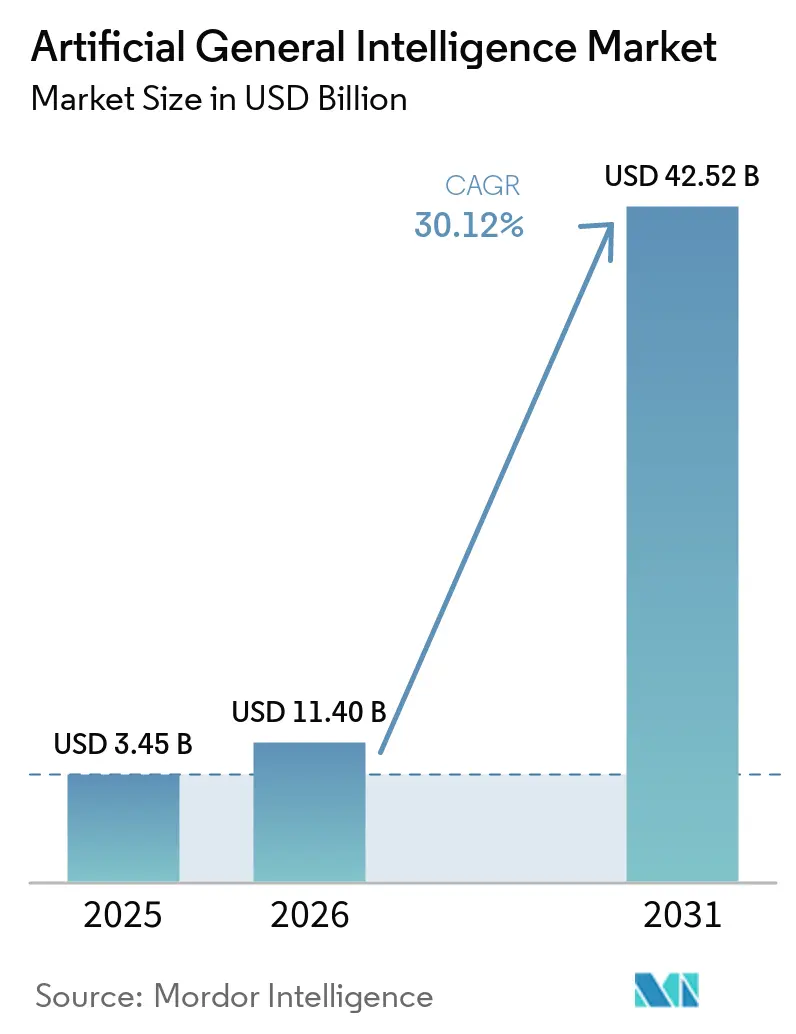
Se espera que el tamaño del Mercado de Inteligencia Artificial General crezca de 3,45 mil millones de USD en 2025 a 11,40 mil millones de USD en 2026 y se prevé que alcance los 42,52 mil millones de USD en 2031 a una CAGR del 30,12% durante 2026-2031.
El mercado de Inteligencia Artificial General está pasando del uso experimental hacia la implementación empresarial a medida que los proveedores de modelos empaquetan el razonamiento, la orquestación y el monitoreo en ofertas integradas. La demanda está cada vez más vinculada a sistemas capaces de gestionar trabajos de múltiples pasos en lugar de indicaciones aisladas o automatización de propósito único. Las grandes inversiones en computación respaldan esta transición, pero también elevan el costo de desarrollar y operar sistemas avanzados. Los proveedores están respondiendo a través de plataformas en la nube, hardware especializado y herramientas que ayudan a las organizaciones a gestionar los resultados de los modelos. El mercado de Inteligencia Artificial General también enfrenta una brecha práctica entre las plataformas amplias y las implementaciones diseñadas para entornos regulados o sensibles a los datos.
Conclusiones Clave del Informe
- Por tecnología, la AGI Basada en Modelos Fundacionales representó el 61,23% del mercado de Inteligencia Artificial General en 2025, mientras que se proyecta que la AGI Agéntica se expanda a una CAGR del 31,17% hasta 2031.
- Por componente, las soluciones de plataforma representaron el 67,93% del mercado de Inteligencia Artificial General en 2025 y se proyecta que se expandan a una CAGR del 30,78% hasta 2031.
- Por implementación, los Sistemas AGI Basados en la Nube representaron el 76,27% del mercado de Inteligencia Artificial General en 2025, mientras que se proyecta que las Implementaciones AGI Híbridas se expandan a una CAGR del 30,54% hasta 2031.
- Por industria de usuario final, Tecnología de la Información y Telecomunicaciones representó el 31,79% del mercado de Inteligencia Artificial General en 2025, mientras que se proyecta que Salud y Ciencias de la Vida se expanda a una CAGR del 31,09% hasta 2031.
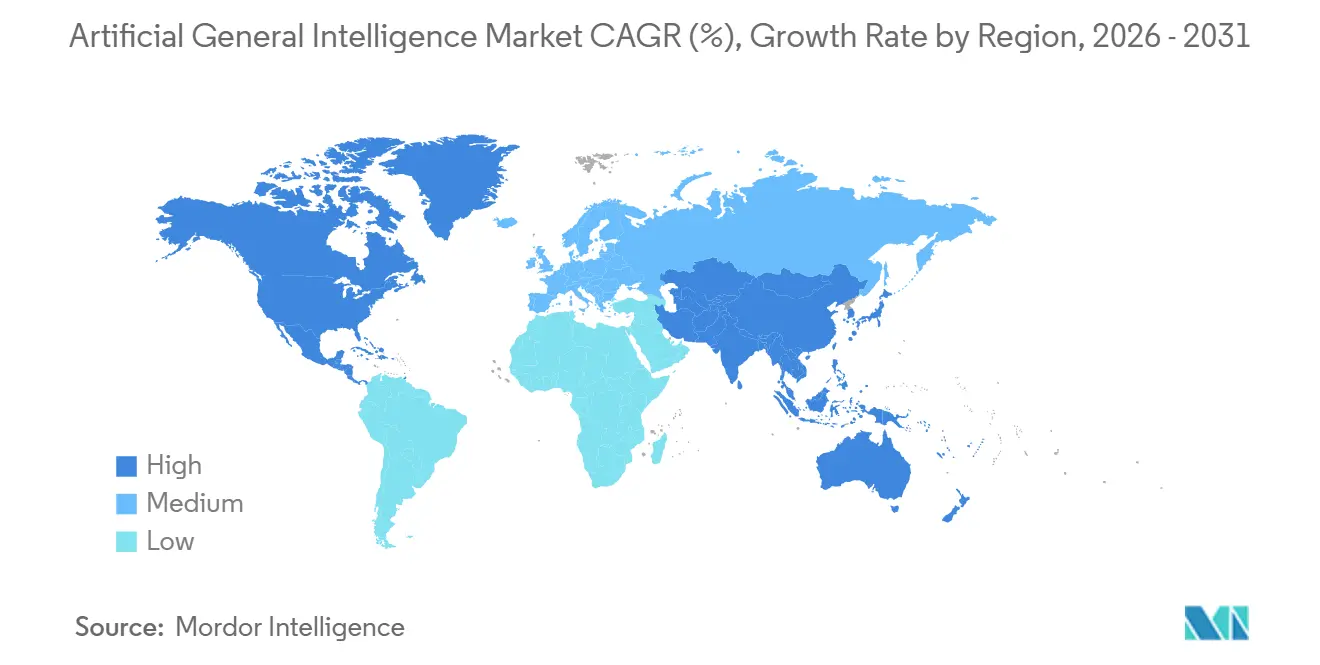
- Por geografía, América del Norte representó el 52,76% de la participación global de AGI en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 31,67% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Inteligencia Artificial General
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Escalado de Modelos Fundacionales y de Razonamiento | +5.2% | Global, concentrado en América del Norte y China | Corto plazo (≤ 2 años) |
| Demanda Empresarial de Trabajo del Conocimiento Autónomo | +4.8% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Inversión en Infraestructura de IA Hiperescalada y Soberana | +4.5% | Global, liderado por América del Norte, Oriente Medio y Europa | Mediano plazo (2-4 años) |
| Expansión de Capacidades Multimodales y Agénticas | +4.0% | Global, liderado por América del Norte y Asia Oriental | Mediano plazo (2-4 años) |
| Reducción del Costo de Inferencia Mediante Cómputo Especializado | +3.5% | Global, con ganancias tempranas en América del Norte | Corto plazo (≤ 2 años) |
| Entornos Sintéticos para el Entrenamiento de Agentes en Bucle Cerrado | +2.5% | América del Norte y Asia Oriental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escalado de Modelos Fundacionales y de Razonamiento
El mercado de Inteligencia Artificial General se beneficia de las mejoras continuas en el razonamiento de modelos y el uso de herramientas. Los desarrolladores pueden mejorar el rendimiento añadiendo cómputo adicional durante la inferencia, en lugar de depender únicamente de un nuevo ciclo de entrenamiento. Esto hace que los sistemas avanzados sean más útiles para tareas que requieren planificación, revisión y varias acciones dependientes. El anuncio del Maia 200 de Microsoft demostró que los proveedores están diseñando infraestructura tanto para cargas de trabajo de inferencia como de entrenamiento.[1] Estos desarrollos favorecen las relaciones de plataforma basadas en servicios porque las mejoras de capacidad pueden llegar a los clientes durante la vigencia de un contrato. También aumentan el valor de las herramientas de evaluación y gobernanza que ayudan a las organizaciones a evaluar el comportamiento cambiante de los modelos, comparar resultados entre versiones, documentar limitaciones y decidir qué tareas pueden pasar del uso supervisado a la autonomía controlada.
Demanda Empresarial de Trabajo del Conocimiento Autónomo
El interés empresarial ha pasado de la asistencia dentro de aplicaciones individuales a flujos de trabajo que pueden coordinar herramientas y completar varias etapas de trabajo. Microsoft informó que los agentes activos en su ecosistema Microsoft 365 aumentaron 15 veces interanualmente entre marzo de 2025 y marzo de 2026. Este cambio amplía los casos de uso abordables para el mercado de Inteligencia Artificial General en el trabajo administrativo, técnico y analítico. Las organizaciones necesitan permisos claros, registros de auditoría y rutas de escalada humana antes de poder asignar agentes autónomos a procesos de consecuencias significativas. Las decisiones de adquisición, por lo tanto, cubren cada vez más la orquestación y la gobernanza junto con el acceso al modelo. Los proveedores que respaldan la integración con los sistemas empresariales existentes están mejor posicionados para atender esta demanda, porque los compradores necesitan que los agentes trabajen con registros, permisos, pasos de aprobación y procedimientos de escalada establecidos, en lugar de operar como herramientas experimentales separadas.
Inversión en Infraestructura de IA Hiperescalada y Soberana
La inversión en infraestructura sigue siendo una fuerza central en el mercado de Inteligencia Artificial General porque los modelos avanzados requieren una capacidad de cómputo extensa. Los programas nacionales y los proveedores de nube privada están construyendo capacidad, lo que genera demanda más allá del gasto ordinario en TI empresarial. NVIDIA, NAVER y Brookfield anunciaron una propuesta de expansión de la fábrica de IA soberana de Corea del Sur a 200 MW, con una trayectoria a largo plazo hacia 1 GW.[2] SoftBank también se comprometió a invertir hasta 75 mil millones de EUR (83 mil millones de USD) para 5 GW de capacidad de centros de datos de IA en Francia para 2031.[3] Tales compromisos pueden respaldar el acceso doméstico al cómputo y reducir la dependencia de un pequeño grupo de proveedores externos. También pueden prolongar el tiempo antes de que los desarrolladores más pequeños puedan competir en la frontera, porque los requisitos de capital y energía siguen siendo elevados, la entrega de proyectos depende de equipos escasos y operadores calificados, y el acceso a capacidad confiable puede determinar los calendarios de lanzamiento de productos.
Expansión de Capacidades Multimodales y Agénticas
Los sistemas multimodales pueden combinar texto con imágenes, audio, video e información estructurada dentro de un único flujo de trabajo. Esta capacidad es importante cuando los trabajadores deben interpretar varias formas de evidencia antes de tomar una decisión. Google introdujo su protocolo Agent2Agent y el Protocolo de Pagos de Agentes para ayudar a los agentes construidos sobre diferentes marcos a interactuar y realizar transacciones.[4] El mercado de Inteligencia Artificial General puede beneficiarse de estos estándares porque la interoperabilidad reduce la necesidad de reconstruir conexiones para cada implementación de agentes. En el descubrimiento de fármacos, la investigación describió la IA agéntica y la automatización de laboratorio como una ruta hacia flujos de trabajo continuos de diseño-fabricación-prueba-análisis. Las organizaciones aún requerirán controles sobre el acceso a datos, las instrucciones del modelo, los permisos de herramientas y las aprobaciones de transacciones antes de utilizar estos sistemas a escala, especialmente cuando un agente puede recuperar registros internos o iniciar acciones en aplicaciones empresariales conectadas.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Altos Costos de Cómputo, Energía y Centros de Datos | -3.8% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Brechas de Confiabilidad, Alucinación y Evaluación | -2.9% | Global | Corto plazo (≤ 2 años) |
| Riesgo de Control de Capacidades y Alineación | -2.5% | Global, con enfoque regulatorio en Europa y América del Norte | Mediano plazo (2-4 años) |
| Seguridad de Modelos de Frontera y Exposición a la Exfiltración de Pesos | -1.8% | Global, mayor riesgo en mercados concentrados en hiperescaladores | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Cómputo, Energía y Centros de Datos
El costo del cómputo, la energía y la construcción de centros de datos limita el mercado de Inteligencia Artificial General, especialmente para las organizaciones sin grandes presupuestos de capital. La Casa Blanca informó que los costos de computación en la nube aumentaron a una tasa promedio de 2,5 veces por año entre 2016 y 2024, y citó un costo estimado de entrenamiento de 490 millones de USD para Grok 4. Los costos continúan después del entrenamiento porque los sistemas en producción necesitan capacidad de inferencia, monitoreo, almacenamiento y recursos de red. Estos requisitos pueden concentrar el desarrollo avanzado entre los desarrolladores de modelos bien financiados y los proveedores de nube. También pueden retrasar la adopción en sectores y regiones sensibles a los costos. El hardware de inferencia eficiente y la gestión de cargas de trabajo pueden mitigar esta restricción, pero no eliminan la necesidad de infraestructura física sustancial, planificación energética a largo plazo y presupuestos operativos que puedan sostenerse más allá de un piloto inicial o lanzamiento de modelo.
Brechas de Confiabilidad, Alucinación y Evaluación
El comportamiento confiable sigue siendo esencial cuando los sistemas se utilizan en finanzas, atención médica, trabajo legal y administración pública. Los resultados alucinados o sin respaldo pueden crear riesgos operativos, de cumplimiento y de seguridad incluso cuando un modelo funciona bien en pruebas generales. Un estudio revisado por pares sobre agentes de IA médica autónoma describió la importancia de evaluar a los agentes en espacios de acción clínica, incluidas pruebas, diagnósticos y decisiones de tratamiento. El mercado de Inteligencia Artificial General debe, por lo tanto, desarrollar métodos de evaluación que midan el comportamiento del sistema de extremo a extremo, no solo puntuaciones de referencia aisladas. Las organizaciones pueden utilizar inicialmente estos sistemas para tareas de menor riesgo mientras mantienen la revisión humana para decisiones sensibles. Este enfoque puede ralentizar el camino hacia la plena autonomía, pero puede establecer la evidencia y los controles necesarios para una implementación más amplia, incluidos procesos de revisión documentados, registros del rendimiento del sistema y responsabilidad clara cuando un flujo de trabajo produce un resultado incorrecto o incompleto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología: Los Modelos Fundacionales Lideran mientras los Sistemas Agénticos se Aceleran
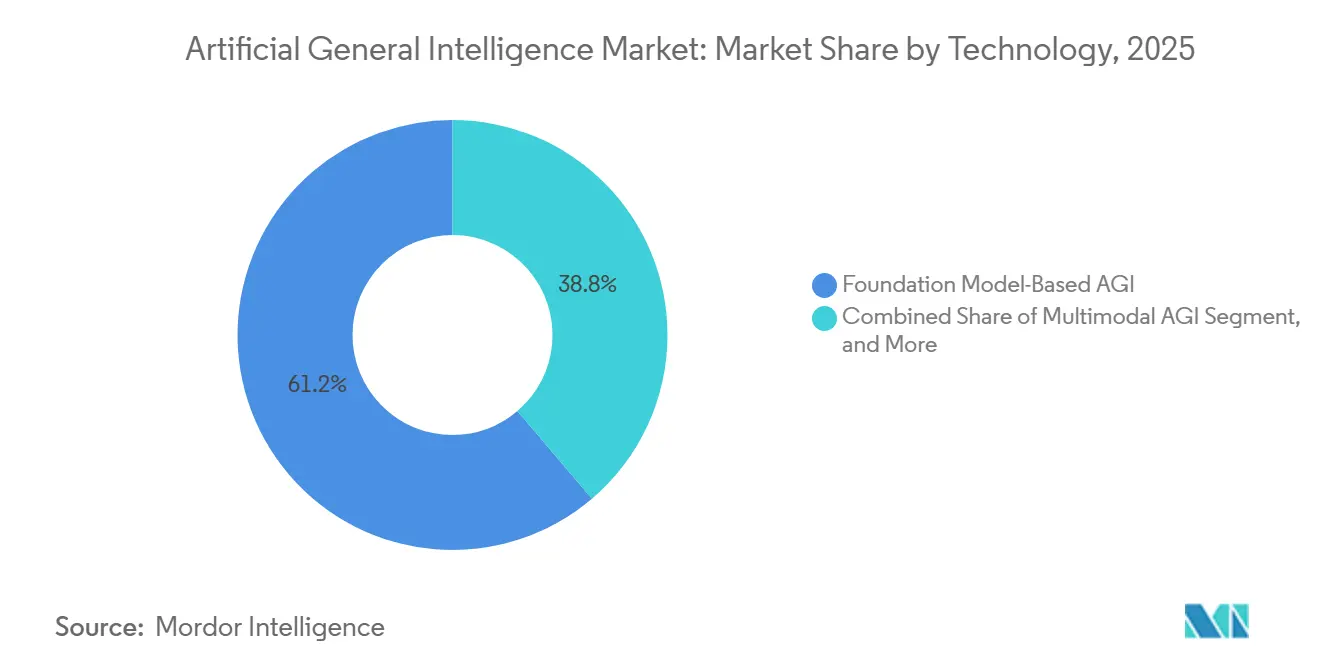
Se proyecta que la AGI basada en modelos fundacionales represente el 61,23% del mercado de Inteligencia Artificial General en 2025, mientras que se prevé que la AGI agéntica se expanda a una CAGR del 31,17% hasta 2031. Los modelos fundacionales lideran el mercado porque proporcionan una base flexible para el lenguaje, el código, la visión y otras aplicaciones. Las principales familias de modelos ofrecen herramientas de desarrollo establecidas, interfaces de modelo y ecosistemas de integración, lo que reduce el tiempo necesario para llevar los primeros casos de uso empresarial a producción. Los avances en métodos de razonamiento, el procesamiento de contextos más largos y el uso de herramientas amplían aún más el valor de las arquitecturas de modelos existentes.
Los sistemas agénticos enfatizan la planificación, la selección de herramientas, la memoria y la ejecución de tareas de múltiples pasos. Su crecimiento proyectado refleja la creciente demanda de sistemas capaces de realizar tareas más allá de la generación de contenido y la respuesta a preguntas. El protocolo Agent2Agent de Google demuestra los esfuerzos para habilitar la interoperabilidad entre agentes construidos sobre diferentes marcos. La adopción dependerá de la capacidad de los usuarios para establecer límites para el uso de herramientas, inspeccionar las acciones de los agentes y recuperarse de los errores. La AGI multimodal también respalda flujos de trabajo que involucran documentos, imágenes, video, audio y datos estructurados.


Por Componente: Las Plataformas Lideran a través de la Economía de la Pila de IA Integrada
Se proyecta que las soluciones de plataforma representen el 67,93% del mercado de Inteligencia Artificial General en 2025 y se expandan a una CAGR del 30,78% hasta 2031. Las empresas a menudo prefieren plataformas que combinen inferencia, ajuste fino, orquestación, monitoreo y controles de identidad en lugar de ensamblar herramientas separadas. Las plataformas integradas pueden simplificar la adquisición, las revisiones de seguridad y las operaciones cotidianas en todas las unidades de negocio. También pueden crear costos de cambio una vez que las organizaciones configuran flujos de trabajo, permisos, conexiones de datos y controles internos. Estos factores respaldan el papel líder de las plataformas durante la fase inicial de implementación.
Los servicios respaldan la integración de sistemas, la personalización, la adaptación de modelos, la gobernanza y la capacitación de los equipos operativos. Son particularmente importantes en entornos regulados, donde las organizaciones requieren controles documentados y soporte de implementación especializado. Los proveedores de servicios ayudan a los clientes a pasar de iniciativas de prueba de concepto a procesos de producción con propiedad definida y requisitos operativos medibles. Con el tiempo, las organizaciones pueden requerir menos soporte de configuración inicial y mayor asistencia con la orquestación, la gestión de riesgos y la optimización específica del dominio. La industria de Inteligencia Artificial General depende de ambos componentes, ya que las capacidades de software por sí solas no garantizan una implementación empresarial utilizable.
Por Implementación: El Liderazgo en la Nube se Reduce a Medida que los Modelos Híbridos Ganan Terreno
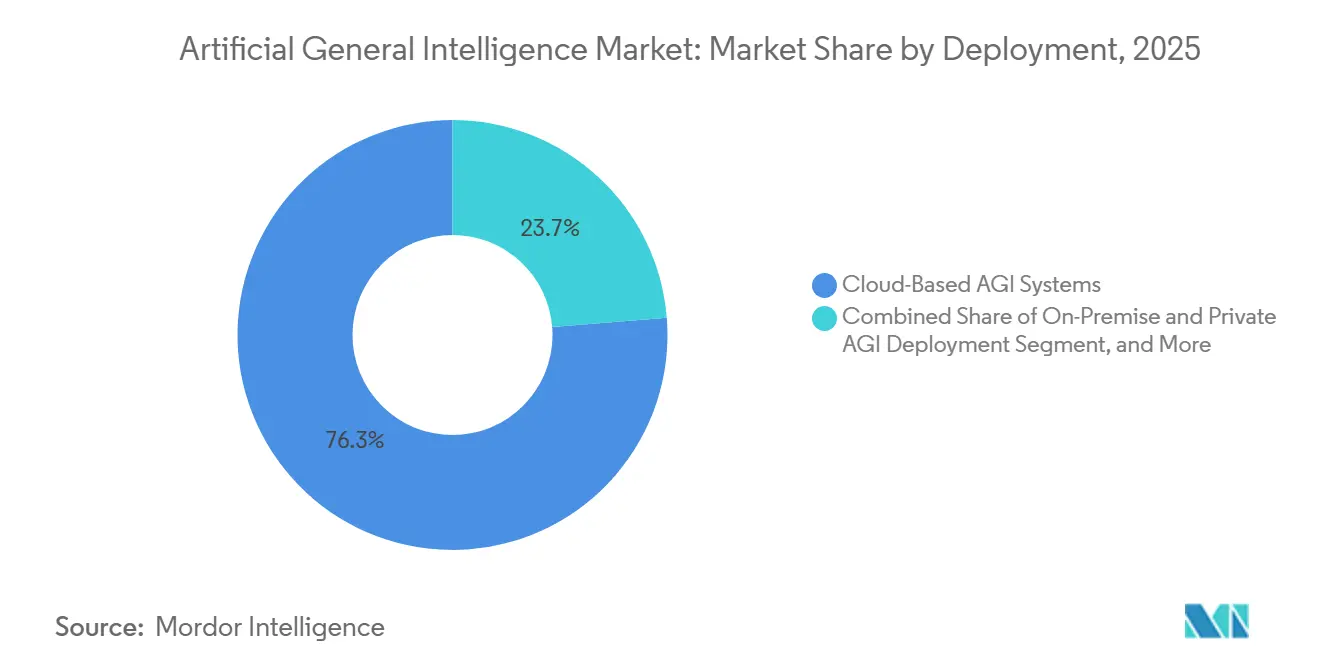
Se proyecta que los sistemas AGI basados en la nube representen el 76,27% del segmento de implementación en 2025. La entrega en la nube proporciona a las organizaciones acceso a recursos de cómputo escalables sin necesidad de construir su propia infraestructura de inferencia. También permite a los equipos lanzar proyectos rápidamente utilizando servicios gestionados de seguridad, modelo, monitoreo, almacenamiento y red. Estas capacidades son valiosas cuando las operaciones internas de IA siguen siendo limitadas o deben adaptarse a una demanda cambiante. Como resultado, los sistemas basados en la nube sirven como el principal punto de entrada para muchas implementaciones tempranas.
Se prevé que las implementaciones AGI híbridas se expandan a una CAGR del 30,54% hasta 2031. Un enfoque híbrido permite a las organizaciones retener información sensible en entornos privados mientras dirigen las cargas de trabajo adecuadas a los servicios en la nube. Esta estructura aborda los requisitos de soberanía de datos, latencia, resiliencia y control interno. Las implementaciones en premisas y privadas siguen siendo relevantes para aplicaciones gubernamentales, de defensa y de servicios financieros. El mercado de Inteligencia Artificial General admite una combinación de modelos de implementación en lugar de una simple transición de entornos privados a la nube pública.
Por Industria de Usuario Final: TI Lidera mientras Salud y Ciencias de la Vida Avanzan
Se proyecta que la tecnología de la información y las telecomunicaciones representen el 31,79% del segmento de usuarios finales en 2025. Las organizaciones de estas industrias adoptan IA avanzada para el desarrollo de software, las operaciones de red, el soporte interno y el servicio al cliente. Tambin actúan como socios de entrega para clientes en otros sectores que requieren soporte de implementación. Sus capacidades técnicas y acceso a infraestructura de datos permiten una implementación más temprana que en muchas otras industrias. Estas organizaciones pueden probar flujos de trabajo agénticos dentro de sus propias operaciones antes de ofrecer capacidades similares a los clientes.
Se prevé que la salud y las ciencias de la vida se expandan a una CAGR del 31,09% hasta 2031. Según la encuesta de salud 2026 de NVIDIA, el descubrimiento y desarrollo de fármacos representa el caso de uso líder para el 57% de las organizaciones farmacéuticas y de biotecnología. La investigación de NVIDIA sobre IA agéntica y automatización de laboratorio destaca el potencial de un ciclo experimental continuo. La banca, los servicios financieros, los seguros, la manufactura, el gobierno, la defensa, el comercio minorista y el comercio electrónico también presentan casos de uso donde la gestión de datos y los controles de flujo de trabajo son críticos. En todas las industrias, la implementación sigue sujeta a las condiciones de costo, confiabilidad y gobernanza que rodean al mercado de Inteligencia Artificial General.
Análisis Geográfico
Se espera que América del Norte tenga una participación del 52,76% del mercado de inteligencia artificial general en 2025. La región combina desarrolladores de modelos de frontera, infraestructura en la nube, financiamiento de capital de riesgo y usuarios empresariales con sólidas capacidades de adopción temprana. Se espera que el Índice de IA 2026 de la Universidad de Stanford informe que la inversión privada en IA de Estados Unidos alcanzará los 285,9 mil millones de USD en 2025 y que 1.953 empresas de IA recién financiadas se incorporarán en los Estados Unidos durante el año. Se espera que este ecosistema respalde las pruebas rápidas, la comercialización y la expansión de infraestructura. La posición de América del Norte también refleja la concentración de capital hiperescalado y recursos de cómputo.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 31,67% hasta 2031. Se espera que los programas de infraestructura digital de China, la actividad de inversión de Japón, la base de empresas digitales de India y los planes de cómputo soberano de Corea del Sur respalden este crecimiento. NVIDIA, NAVER y Brookfield han anunciado una trayectoria propuesta para desarrollar una fábrica de IA de 1 GW en Corea del Sur. Esta inversión podría aumentar la disponibilidad de modelos y servicios adaptados a los requisitos regionales y reducir gradualmente las brechas de infraestructura con los proveedores de América del Norte.
Europa, América del Sur, Oriente Medio y África representan la demanda restante en el mercado de inteligencia artificial general. El plan de SoftBank para desarrollar 5 GW de capacidad de centros de datos de IA en Francia indica un creciente interés en infraestructura regional a gran escala. Oriente Medio está utilizando inversiones en IA para respaldar programas más amplios de diversificación económica. América del Sur y África se encuentran en etapas más tempranas de adopción, donde los servicios en la nube accesibles pueden ser más prácticos que los proyectos de cómputo soberano.

Panorama Competitivo
El mercado de inteligencia artificial general está concentrado entre un grupo limitado de proveedores de modelos de frontera, mientras que las actividades de plataforma, aplicación y servicios permanecen más dispersas. OpenAI, Google DeepMind y Anthropic compiten en el segmento de modelos de frontera de propósito general. NVIDIA ocupa una posición distinta al combinar hardware de cómputo acelerado, software y ofertas de infraestructura de IA. Microsoft, Amazon Web Services y Google integran el acceso a modelos en carteras de servicios en la nube más amplias. Las empresas líderes se benefician de recursos de capital sustanciales, talento técnico, acceso a centros de datos y canales de clientes establecidos.
Se espera que OpenAI complete una ronda de financiamiento de 122 mil millones de USD a una valoración post-dinero de 852 mil millones de USD en marzo de 2026. También se espera que la empresa lance la API de Agentes en versión beta pública, proporcionando a los desarrolladores acceso a memoria persistente, uso de herramientas y capacidades de planificación de múltiples pasos. NVIDIA, NAVER y Brookfield están avanzando en un plan de fábrica de IA soberana en Corea del Sur que conecta la infraestructura de modelos con la capacidad de cómputo nacional. Se espera que Microsoft introduzca el Maia 200, un acelerador de inferencia de IA de propósito especfico. Estos desarrollos indican que las empresas compiten a través del financiamiento, la infraestructura, el acceso a desarrolladores y la eficiencia del hardware.
Los proveedores especializados pueden abordar los costos de implementación, la privacidad, el idioma y los requisitos específicos del dominio que pueden no ser el enfoque principal de las grandes plataformas de propósito general. Mistral AI, Cohere Inc., DeepSeek, Meta Platforms e IBM representan diferentes enfoques hacia los modelos de pesos abiertos, la implementación empresarial y las herramientas de gobernanza. El mercado de inteligencia artificial general puede favorecer a los proveedores que se integran eficazmente con los sistemas empresariales existentes y proporcionan una responsabilidad clara por los resultados del modelo.
Líderes de la Industria de Inteligencia Artificial General
-
OpenAI
-
Microsoft Corporation
-
NVIDIA Corporation
-
Amazon Web Services, Inc.
-
Meta Platforms, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: NAVER, NVIDIA y Brookfield anunciaron una propuesta de expansión de la infraestructura de la fábrica de IA soberana de Corea del Sur a 200 MW, con una trayectoria planificada a largo plazo hacia 1 GW. Brookfield acordó financiar hasta 9 mil millones de USD, y NVIDIA planea invertir 1 mil millones de USD en NAVER Corp., en la mayor construcción de fábrica de IA soberana anunciada hasta la fecha en el noreste de Asia.
- Julio de 2026: OpenAI lanzó la API de Agentes en versión beta pública, proporcionando a los desarrolladores acceso versionado a la infraestructura de orquestación de agentes, incluida la memoria persistente, el uso de herramientas y la planificación de múltiples pasos. La API fue construida sobre el arnés de código abierto Codex y proporcionó a los desarrolladores empresariales una interfaz estable para implementar agentes autónomos sin tener que reconstruir los sistemas de orquestación después de cada actualización del modelo.
- Mayo de 2026: SoftBank Group anunció un compromiso de invertir hasta 75 mil millones de EUR (83 mil millones de USD) para desarrollar 5 GW de capacidad de centros de datos de IA en la región de Altos de Francia para 2031, lo que representa el mayor compromiso de infraestructura de IA en Europa anunciado por una sola entidad hasta la fecha.
- Marzo de 2026: OpenAI cerró una ronda de financiamiento de 122 mil millones de USD a una valoración post-dinero de 852 mil millones de USD, anclada por Amazon (50 mil millones de USD), NVIDIA (30 mil millones de USD) y SoftBank (30 mil millones de USD), junto con Microsoft e inversores institucionales adicionales. La ronda fue el mayor evento de financiamiento privado en la historia de Silicon Valley en el momento del cierre.


Alcance del Informe Global del Mercado de Inteligencia Artificial General
El Informe del Mercado de Inteligencia Artificial General está Segmentado por Tecnología (AGI Basada en Modelos Fundacionales, AGI Agéntica, AGI Multimodal y Otras Tecnologías), Componente (Plataformas y Servicios), Implementación (Basada en la Nube, En Premisas e Híbrida), Usuario Final (Tecnología de la Información y Telecomunicaciones, Banca, Servicios Financieros y Seguros, Salud y Ciencias de la Vida, Manufactura y Automatización Industrial, Gobierno y Defensa, Comercio Minorista y Comercio Electrónico, y Otras Industrias de Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Valor (USD).
| AGI Basada en Modelos Fundacionales |
| AGI Agéntica |
| AGI Multimodal |
| Otras Tecnologías |
| Plataformas |
| Servicios |
| Sistemas AGI Basados en la Nube |
| Implementación AGI En Premisas y Privada |
| Implementaciones AGI Híbridas |
| Tecnología de la Información y Telecomunicaciones |
| Banca, Servicios Financieros y Seguros |
| Salud y Ciencias de la Vida |
| Manufactura y Automatización Industrial |
| Gobierno y Defensa |
| Comercio Minorista y Comercio Electrónico |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Resto de África |
| Por Tecnología | AGI Basada en Modelos Fundacionales | |
| AGI Agéntica | ||
| AGI Multimodal | ||
| Otras Tecnologías | ||
| Por Componente | Plataformas | |
| Servicios | ||
| Por Implementación | Sistemas AGI Basados en la Nube | |
| Implementación AGI En Premisas y Privada | ||
| Implementaciones AGI Híbridas | ||
| Por Industria de Usuario Final | Tecnología de la Información y Telecomunicaciones | |
| Banca, Servicios Financieros y Seguros | ||
| Salud y Ciencias de la Vida | ||
| Manufactura y Automatización Industrial | ||
| Gobierno y Defensa | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Inteligencia Artificial General?
El mercado de Inteligencia Artificial General fue valorado en 11,40 mil millones de USD en 2026 y se proyecta que alcance los 42,52 mil millones de USD en 2031 a una CAGR del 30,12%. El pronóstico refleja la expansión del uso empresarial de plataformas, agentes y capacidades de cómputo gestionadas en flujos de trabajo empresariales que anteriormente dependían de herramientas separadas y coordinación manual.
¿Qué segmento tecnológico lidera la adopción de Inteligencia Artificial General?
La AGI Basada en Modelos Fundacionales lideró el segmento tecnológico en 2025 con el 61,23%, mientras que se proyecta que la AGI Agéntica se expanda a una CAGR del 31,17% hasta 2031. Los modelos fundacionales mantienen una ventaja a través de sus herramientas maduras, ecosistemas de desarrolladores establecidos y su capacidad para respaldar aplicaciones variadas en lenguajes, código, razonamiento y procesamiento de información.
¿Por qué las implementaciones AGI híbridas están ganando atención?
Se proyecta que las implementaciones híbridas se expandan a una CAGR del 30,54% porque pueden separar el procesamiento sensible de la inferencia en la nube de propósito general. Permiten a las organizaciones gestionar los requisitos de soberanía de datos, latencia, resiliencia y control interno en diferentes cargas de trabajo, mientras mantienen acceso a la capacidad en la nube para tareas menos sensibles.
¿Qué sector de usuarios finales se está expandiendo más rápido para las soluciones de AGI?
Se proyecta que Salud y Ciencias de la Vida se expanda a una CAGR del 31,09% hasta 2031, respaldada por casos de uso en descubrimiento de fármacos, automatización de laboratorio y soporte de decisiones clínicas. La implementación en salud aún requiere pruebas de confiabilidad rigurosas, supervisión humana clara y controles que se correspondan con las consecuencias clínicas de cada caso de uso.
¿Qué región tiene la mayor presencia de AGI?
América del Norte representó el 52,76% de la demanda global en 2025, respaldada por los principales desarrolladores de modelos, infraestructura en la nube y adopción empresarial temprana. Se proyecta que Asia-Pacífico registre la CAGR regional más rápida del 31,67% hasta 2031, respaldada por planes de infraestructura regional y una base empresarial digital en expansión.
¿Qué limita la implementación empresarial de los sistemas AGI?
Los altos costos de cómputo y energía, los riesgos de confiabilidad, los métodos de evaluación limitados, las preocupaciones de alineación y la exposición a la seguridad del modelo pueden retrasar una implementación autónoma más amplia. Las organizaciones a menudo comienzan con flujos de trabajo controlados antes de asignar a los sistemas una autoridad más amplia, utilizando la implementación por etapas para confirmar el rendimiento, la seguridad, la gobernanza y la preparación operativa.


 Sus datos están seguros y nunca se venden ni se comparten.
