
Marktgröße und Marktanteil der Künstlichen Allgemeinen Intelligenz
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 11.40 Milliarden US-Dollar |
| Marktgröße (2031) | 42.52 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 30.12 % |
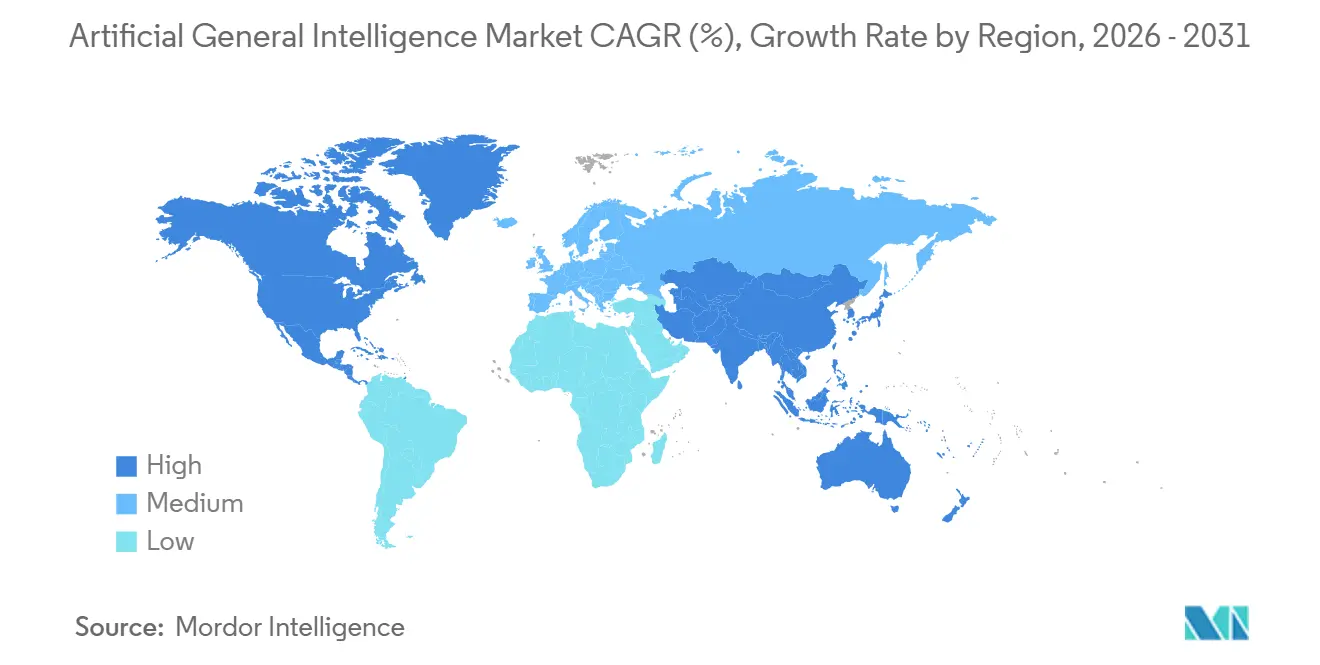
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
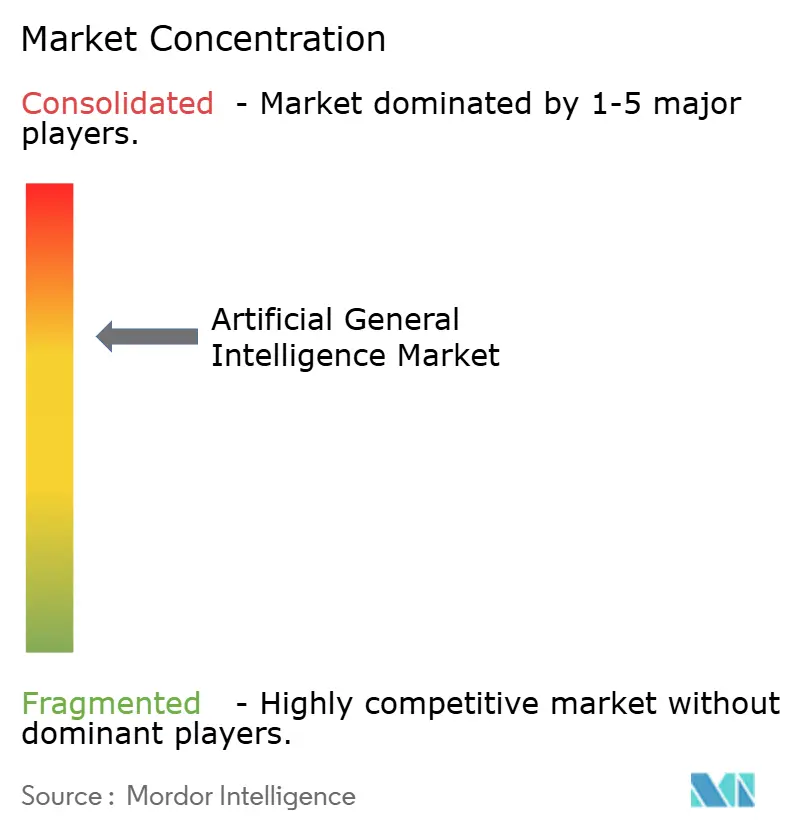
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Künstliche Allgemeine Intelligenz von Mordor Intelligence
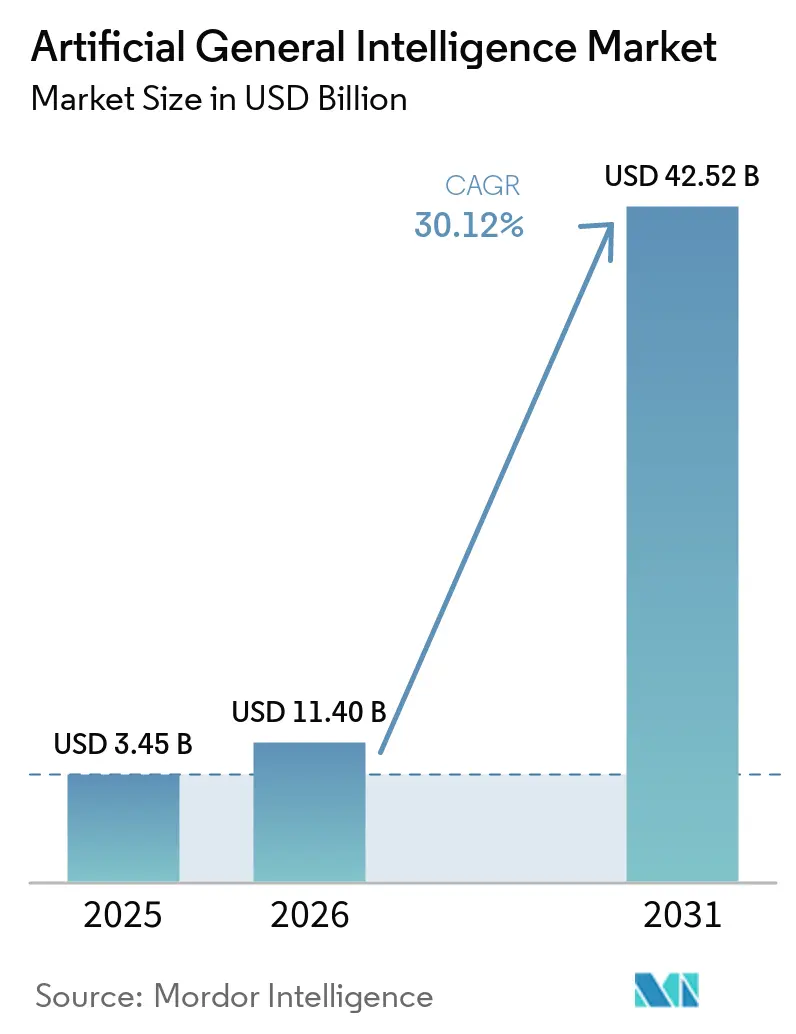
Die Marktgröße für Künstliche Allgemeine Intelligenz soll von 3,45 Milliarden USD im Jahr 2025 auf 11,40 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 30,12 % über den Zeitraum 2026–2031 einen Wert von 42,52 Milliarden USD erreichen.
Der Markt für Künstliche Allgemeine Intelligenz entwickelt sich von der experimentellen Nutzung hin zur unternehmensweiten Bereitstellung, da Modellanbieter Reasoning, Orchestrierung und Monitoring in integrierten Angeboten bündeln. Die Nachfrage ist zunehmend an Systeme geknüpft, die mehrstufige Aufgaben bewältigen können, anstatt isolierte Eingabeaufforderungen oder Einzelzweck-Automatisierungen zu verarbeiten. Umfangreiche Recheninvestitionen unterstützen diesen Übergang, erhöhen jedoch auch die Kosten für die Entwicklung und den Betrieb fortschrittlicher Systeme. Anbieter reagieren darauf mit Cloud-Plattformen, spezialisierter Hardware und Tools, die Organisationen bei der Verwaltung von Modellausgaben unterstützen. Der Markt für Künstliche Allgemeine Intelligenz steht zudem vor einer praktischen Kluft zwischen breiten Plattformen und Bereitstellungen, die für regulierte oder datensensible Umgebungen konzipiert sind.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie hielt Foundation-Modell-basierte KAI im Jahr 2025 einen Anteil von 61,23 % am Markt für Künstliche Allgemeine Intelligenz, während Agentische KAI bis 2031 voraussichtlich mit einer CAGR von 31,17 % wachsen wird.
- Nach Komponente hielten Plattformlösungen im Jahr 2025 einen Anteil von 67,93 % am Markt für Künstliche Allgemeine Intelligenz und sollen bis 2031 mit einer CAGR von 30,78 % wachsen.
- Nach Bereitstellung hielten Cloud-basierte KAI-Systeme im Jahr 2025 einen Anteil von 76,27 % am Markt für Künstliche Allgemeine Intelligenz, während Hybride KAI-Bereitstellungen bis 2031 voraussichtlich mit einer CAGR von 30,54 % wachsen werden.
- Nach Endnutzerbranche hielt Informationstechnologie und Telekommunikation im Jahr 2025 einen Anteil von 31,79 % am Markt für Künstliche Allgemeine Intelligenz, während Gesundheitswesen und Biowissenschaften bis 2031 voraussichtlich mit einer CAGR von 31,09 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 52,76 % am globalen KAI-Markt, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 31,67 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse zur Künstlichen Allgemeinen Intelligenz
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Skalierung von Foundation- und Reasoning-Modellen | +5.2% | Global, konzentriert in Nordamerika und China | Kurzfristig (≤ 2 Jahre) |
| Unternehmensnachfrage nach autonomer Wissensarbeit | +4.8% | Nordamerika und Europa, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Investitionen von Hyperscalern und souveräner KI-Infrastruktur | +4.5% | Global, angeführt von Nordamerika, dem Nahen Osten und Europa | Mittelfristig (2–4 Jahre) |
| Ausbau multimodaler und agentischer Fähigkeiten | +4.0% | Global, angeführt von Nordamerika und Ostasien | Mittelfristig (2–4 Jahre) |
| Sinkende Inferenzkosten durch spezialisierte Rechenkapazität | +3.5% | Global, frühe Gewinne in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Synthetische Umgebungen für geschlossenes Agenten-Training | +2.5% | Nordamerika und Ostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Skalierung von Foundation- und Reasoning-Modellen
Der Markt für Künstliche Allgemeine Intelligenz profitiert von anhaltenden Verbesserungen beim Modell-Reasoning und der Werkzeugnutzung. Entwickler können die Leistung verbessern, indem sie während der Inferenz zusätzliche Rechenkapazität einsetzen, anstatt sich ausschließlich auf einen neuen Trainingszyklus zu verlassen. Dies macht fortschrittliche Systeme nützlicher für Aufgaben, die Planung, Überprüfung und mehrere abhängige Aktionen erfordern. Microsofts Ankündigung des Maia 200 zeigte, dass Anbieter Infrastruktur sowohl für Inferenz- als auch für Trainingsworkloads konzipieren.[1] Diese Entwicklungen begünstigen dienstleistungsbasierte Plattformbeziehungen, da Leistungsverbesserungen die Kunden während der Laufzeit eines Vertrags erreichen können. Sie erhöhen auch den Wert von Evaluierungs- und Governance-Tools, die Organisationen dabei helfen, sich änderndes Modellverhalten zu bewerten, Ergebnisse über verschiedene Versionen hinweg zu vergleichen, Einschränkungen zu dokumentieren und zu entscheiden, welche Aufgaben von der überwachten Nutzung zur kontrollierten Autonomie übergehen können.
Unternehmensnachfrage nach autonomer Wissensarbeit
Das Unternehmensinteresse hat sich von der Unterstützung innerhalb einzelner Anwendungen hin zu Workflows verlagert, die Tools koordinieren und mehrere Arbeitsphasen abschließen können. Microsoft berichtete, dass aktive Agenten in seinem Microsoft 365-Ökosystem zwischen März 2025 und März 2026 um das 15-Fache im Jahresvergleich zugenommen haben. Diese Veränderung erweitert die adressierbaren Anwendungsfälle für den Markt für Künstliche Allgemeine Intelligenz in den Bereichen Verwaltung, Technik und Analytik. Organisationen benötigen klare Berechtigungen, Prüfpfade und menschliche Eskalationswege, bevor sie autonome Agenten für folgenreiche Prozesse einsetzen können. Beschaffungsentscheidungen umfassen daher zunehmend Orchestrierung und Governance neben dem Modellzugang. Anbieter, die die Integration mit bestehenden Geschäftssystemen unterstützen, sind besser positioniert, um diese Nachfrage zu bedienen, da Käufer Agenten benötigen, die mit etablierten Datensätzen, Berechtigungen, Genehmigungsschritten und Eskalationsverfahren arbeiten, anstatt als separate experimentelle Tools zu fungieren.
Investitionen von Hyperscalern und souveräner KI-Infrastruktur
Infrastrukturinvestitionen bleiben eine zentrale Kraft im Markt für Künstliche Allgemeine Intelligenz, da fortschrittliche Modelle umfangreiche Rechenkapazitäten erfordern. Nationale Programme und private Cloud-Anbieter bauen beide Kapazitäten auf, was eine Nachfrage jenseits der gewöhnlichen IT-Ausgaben von Unternehmen erzeugt. NVIDIA, NAVER und Brookfield kündigten eine geplante Erweiterung der souveränen KI-Fabrik Südkoreas auf 200 MW an, mit einem langfristigen Pfad zu 1 GW.[2] SoftBank verpflichtete sich außerdem zu bis zu 75 Milliarden EUR (83 Milliarden USD) für 5 GW KI-Rechenzentrumskapazität in Frankreich bis 2031.[3] Solche Verpflichtungen können den inländischen Zugang zu Rechenkapazitäten unterstützen und die Abhängigkeit von einer kleinen Gruppe externer Anbieter verringern. Sie können auch den Zeitraum verlängern, bevor kleinere Entwickler an der Frontier konkurrieren können, da Kapital- und Stromanforderungen hoch bleiben, die Projektabwicklung von knapper Ausrüstung und qualifizierten Betreibern abhängt und der Zugang zu zuverlässiger Kapazität die Produktveröffentlichungspläne bestimmen kann.
Ausbau multimodaler und agentischer Fähigkeiten
Multimodale Systeme können Text mit Bildern, Audio, Video und strukturierten Informationen innerhalb eines einzigen Workflows kombinieren. Diese Fähigkeit ist wichtig, wenn Mitarbeiter mehrere Formen von Belegen interpretieren müssen, bevor sie eine Entscheidung treffen. Google führte sein Agent2Agent-Protokoll und das Agent Payments Protocol ein, um Agenten, die auf verschiedenen Frameworks aufgebaut sind, die Interaktion und Transaktion zu ermöglichen.[4] Der Markt für Künstliche Allgemeine Intelligenz kann von diesen Standards profitieren, da Interoperabilität die Notwendigkeit reduziert, Verbindungen für jede Agentenimplementierung neu aufzubauen. In der Arzneimittelforschung wurde agentische KI und Laborautomatisierung als Weg zu kontinuierlichen Design-Herstellung-Test-Analyse-Workflows beschrieben. Organisationen werden weiterhin Kontrollen über Datenzugriff, Modellanweisungen, Tool-Berechtigungen und Transaktionsgenehmigungen benötigen, bevor sie diese Systeme in großem Maßstab einsetzen, insbesondere wenn ein Agent interne Datensätze abrufen oder Aktionen in verbundenen Unternehmensanwendungen initiieren kann.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Rechen-, Energie- und Rechenzentrumskosten | -3.8% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Zuverlässigkeits-, Halluzinations- und Evaluierungslücken | -2.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Risiken bei Fähigkeitskontrolle und Ausrichtung | -2.5% | Global, regulatorischer Fokus in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Sicherheit von Frontier-Modellen und Risiko der Gewichtsexfiltration | -1.8% | Global, höchstes Risiko in hyperscaler-konzentrierten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Rechen-, Energie- und Rechenzentrumskosten
Die Kosten für Rechenkapazität, Energie und den Bau von Rechenzentren schränken den Markt für Künstliche Allgemeine Intelligenz ein, insbesondere für Organisationen ohne große Kapitalbudgets. Das Weiße Haus berichtete, dass die Cloud-Computing-Kosten von 2016 bis 2024 durchschnittlich um das 2,5-Fache pro Jahr gestiegen sind, und nannte geschätzte Trainingskosten von 490 Millionen USD für Grok 4. Die Kosten fallen auch nach dem Training an, da Produktionssysteme Inferenzkapazität, Monitoring, Speicher und Netzwerkressourcen benötigen. Diese Anforderungen können die fortschrittliche Entwicklung auf gut finanzierte Modellanbieter und Cloud-Anbieter konzentrieren. Sie können auch die Einführung in kostensensiblen Sektoren und Regionen verzögern. Effiziente Inferenzhardware und Workload-Management können dieses Hemmnis abmildern, beseitigen jedoch nicht die Notwendigkeit einer erheblichen physischen Infrastruktur, einer langfristigen Stromplanung und von Betriebsbudgets, die über einen anfänglichen Piloten oder Modellstart hinaus aufrechterhalten werden können.
Zuverlässigkeits-, Halluzinations- und Evaluierungslücken
Zuverlässiges Verhalten bleibt unerlässlich, wenn Systeme im Finanzwesen, im Gesundheitswesen, in der Rechtsarbeit und in der öffentlichen Verwaltung eingesetzt werden. Halluzinierte oder nicht belegte Ausgaben können operative, Compliance- und Sicherheitsrisiken erzeugen, selbst wenn ein Modell in allgemeinen Tests gut abschneidet. Eine von Fachleuten begutachtete Studie über autonome medizinische KI-Agenten beschrieb die Bedeutung der Evaluierung von Agenten in klinischen Aktionsräumen, einschließlich Tests, Diagnosen und Behandlungsentscheidungen. Der Markt für Künstliche Allgemeine Intelligenz muss daher Evaluierungsmethoden entwickeln, die das End-to-End-Systemverhalten messen, nicht nur isolierte Benchmark-Werte. Organisationen können diese Systeme zunächst für Aufgaben mit geringerem Risiko einsetzen und dabei die menschliche Überprüfung für sensible Entscheidungen beibehalten. Dieser Ansatz kann den Weg zur vollständigen Autonomie verlangsamen, kann jedoch die Nachweise und Kontrollen schaffen, die für eine breitere Bereitstellung erforderlich sind, einschließlich dokumentierter Überprüfungsprozesse, Aufzeichnungen der Systemleistung und klarer Verantwortlichkeit, wenn ein Workflow ein falsches oder unvollständiges Ergebnis liefert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Foundation-Modelle führen, während agentische Systeme beschleunigen
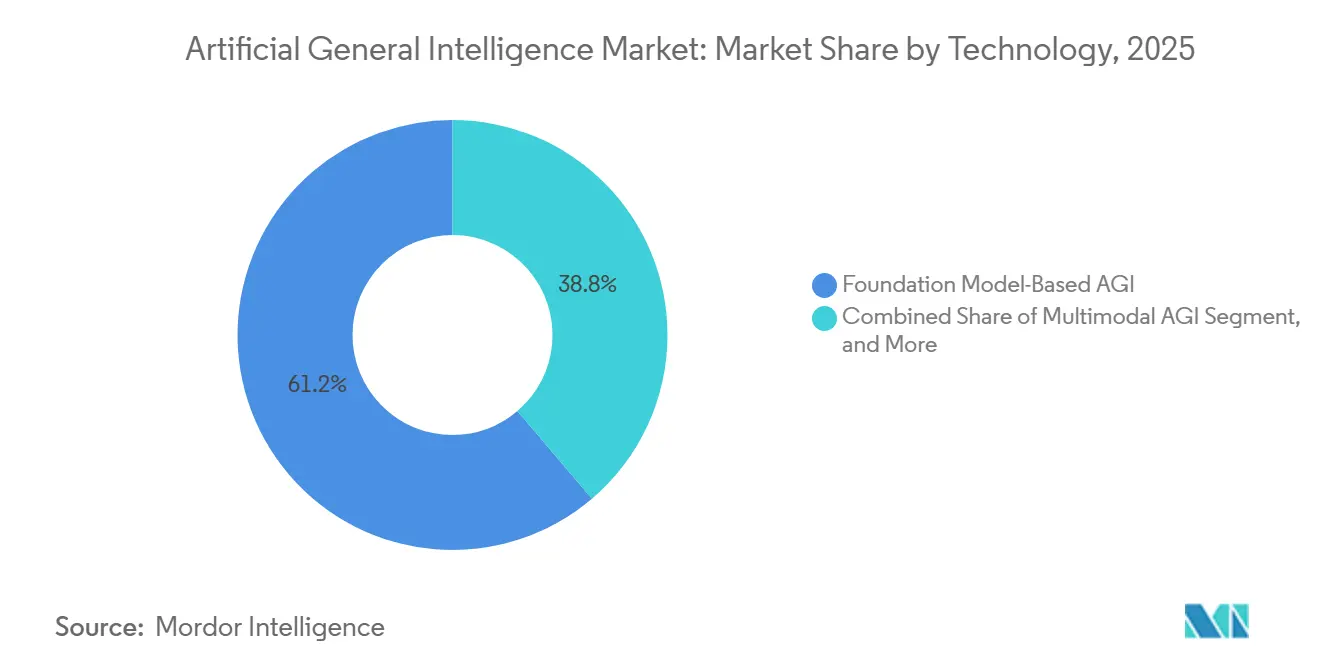
Foundation-Modell-basierte KAI soll im Jahr 2025 voraussichtlich 61,23 % des Marktes für Künstliche Allgemeine Intelligenz ausmachen, während Agentische KAI bis 2031 mit einer CAGR von 31,17 % wachsen soll. Foundation-Modelle führen den Markt an, da sie eine flexible Grundlage für Sprache, Code, Vision und andere Anwendungen bieten. Wichtige Modellfamilien bieten etablierte Entwicklertools, Modellschnittstellen und Integrationsökosysteme, die den Zeitaufwand für die Überführung früher Unternehmensanwendungsfälle in die Produktion reduzieren. Fortschritte bei Reasoning-Methoden, der Verarbeitung längerer Kontexte und der Werkzeugnutzung erweitern den Wert bestehender Modellarchitekturen weiter.
Agentische Systeme betonen Planung, Werkzeugauswahl, Gedächtnis und die Ausführung mehrstufiger Aufgaben. Ihr prognostiziertes Wachstum spiegelt die steigende Nachfrage nach Systemen wider, die in der Lage sind, Aufgaben über die Inhaltsgenerierung und Beantwortung von Fragen hinaus zu erfüllen. Googles Agent2Agent-Protokoll demonstriert Bemühungen, die Interoperabilität zwischen Agenten zu ermöglichen, die auf verschiedenen Frameworks aufgebaut sind. Die Einführung wird davon abhängen, ob Nutzer in der Lage sind, Grenzen für die Werkzeugnutzung festzulegen, Agentenaktionen zu überprüfen und sich von Fehlern zu erholen. Multimodale KAI unterstützt auch Workflows mit Dokumenten, Bildern, Video, Audio und strukturierten Daten.


Nach Komponente: Plattformen führen durch integrierte KI-Stack-Ökonomie
Plattformlösungen sollen im Jahr 2025 voraussichtlich 67,93 % des Marktes für Künstliche Allgemeine Intelligenz ausmachen und bis 2031 mit einer CAGR von 30,78 % wachsen. Unternehmen bevorzugen häufig Plattformen, die Inferenz, Feinabstimmung, Orchestrierung, Monitoring und Identitätskontrollen kombinieren, anstatt separate Tools zusammenzustellen. Integrierte Plattformen können Beschaffung, Sicherheitsüberprüfungen und den täglichen Betrieb über Geschäftsbereiche hinweg vereinfachen. Sie können auch Wechselkosten erzeugen, sobald Organisationen Workflows, Berechtigungen, Datenverbindungen und interne Kontrollen konfiguriert haben. Diese Faktoren unterstützen die führende Rolle von Plattformen in der frühen Bereitstellungsphase.
Dienstleistungen unterstützen Systemintegration, Anpassung, Modelladaption, Governance und Schulung für operative Teams. Sie sind besonders wichtig in regulierten Umgebungen, in denen Organisationen dokumentierte Kontrollen und spezialisierte Implementierungsunterstützung benötigen. Dienstleister helfen Kunden beim Übergang von Proof-of-Concept-Initiativen zu Produktionsprozessen mit definierter Verantwortung und messbaren Betriebsanforderungen. Im Laufe der Zeit benötigen Organisationen möglicherweise weniger anfängliche Einrichtungsunterstützung und mehr Hilfe bei Orchestrierung, Risikomanagement und domänenspezifischer Optimierung. Die Branche der Künstlichen Allgemeinen Intelligenz ist auf beide Komponenten angewiesen, da Softwarefähigkeiten allein keine nutzbare Unternehmensbereitstellung gewährleisten.
Nach Bereitstellung: Cloud-Führerschaft nimmt ab, während hybride Modelle an Bedeutung gewinnen
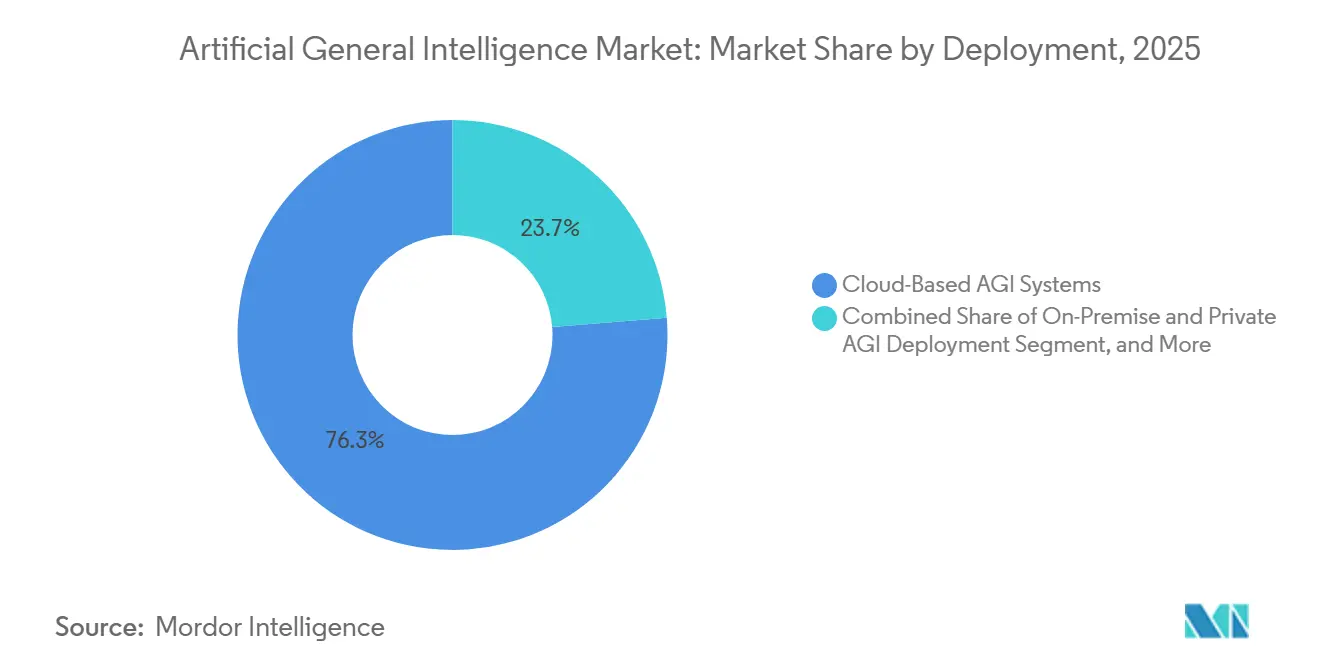
Cloud-basierte KAI-Systeme sollen im Jahr 2025 voraussichtlich 76,27 % des Bereitstellungssegments ausmachen. Die Cloud-Bereitstellung bietet Organisationen Zugang zu skalierbaren Rechenressourcen, ohne dass sie eine eigene Inferenzinfrastruktur aufbauen müssen. Sie ermöglicht es Teams auch, Projekte schnell zu starten und dabei verwaltete Sicherheits-, Modell-, Monitoring-, Speicher- und Netzwerkdienste zu nutzen. Diese Fähigkeiten sind wertvoll, wenn interne KI-Operationen begrenzt sind oder eine sich ändernde Nachfrage berücksichtigen müssen. Infolgedessen dienen Cloud-basierte Systeme als primärer Einstiegspunkt für viele frühe Bereitstellungen.
Hybride KAI-Bereitstellungen sollen bis 2031 mit einer CAGR von 30,54 % wachsen. Ein hybrider Ansatz ermöglicht es Organisationen, sensible Informationen in privaten Umgebungen zu behalten und gleichzeitig geeignete Workloads an Cloud-Dienste weiterzuleiten. Diese Struktur adressiert Anforderungen an Datensouveränität, Latenz, Resilienz und interne Kontrolle. On-Premise- und private Bereitstellungen bleiben für Anwendungen in Regierung, Verteidigung und Finanzdienstleistungen relevant. Der Markt für Künstliche Allgemeine Intelligenz unterstützt eine Mischung von Bereitstellungsmodellen anstatt eines einfachen Übergangs von privaten Umgebungen zur öffentlichen Cloud.
Nach Endnutzerbranche: IT führt, während Gesundheitswesen und Biowissenschaften aufholen
Informationstechnologie und Telekommunikation sollen im Jahr 2025 voraussichtlich 31,79 % des Endnutzersegments ausmachen. Organisationen in diesen Branchen setzen fortschrittliche KI für Softwareentwicklung, Netzwerkbetrieb, internen Support und Kundenservice ein. Sie fungieren auch als Bereitstellungspartner für Kunden in anderen Sektoren, die Implementierungsunterstützung benötigen. Ihre technischen Fähigkeiten und der Zugang zu Dateninfrastruktur ermöglichen eine frühere Implementierung als in vielen anderen Branchen. Diese Organisationen können agentische Workflows in ihren eigenen Betrieben testen, bevor sie ähnliche Fähigkeiten Kunden anbieten.
Gesundheitswesen und Biowissenschaften sollen bis 2031 mit einer CAGR von 31,09 % wachsen. Laut NVIDIAs Gesundheitsumfrage 2026 stellt die Arzneimittelforschung und -entwicklung den führenden Anwendungsfall für 57 % der Pharma- und Biotechnologieorganisationen dar. NVIDIAs Forschung zu agentischer KI und Laborautomatisierung hebt das Potenzial für einen kontinuierlichen experimentellen Zyklus hervor. Bankwesen, Finanzdienstleistungen, Versicherungen, Fertigung, Regierung, Verteidigung, Einzelhandel und E-Commerce bieten ebenfalls Anwendungsfälle, bei denen Datenverwaltung und Workflow-Kontrollen entscheidend sind. Branchenübergreifend bleibt die Bereitstellung den Kosten-, Zuverlässigkeits- und Governance-Bedingungen des Marktes für Künstliche Allgemeine Intelligenz unterworfen.
Geografische Analyse
Nordamerika soll im Jahr 2025 voraussichtlich einen Anteil von 52,76 % am Markt für Künstliche Allgemeine Intelligenz halten. Die Region vereint Frontier-Modellanbieter, Cloud-Infrastruktur, Risikokapitalfinanzierung und Unternehmensnutzer mit starken Fähigkeiten zur frühen Einführung. Der KI-Index 2026 der Stanford University soll berichten, dass private KI-Investitionen in den USA im Jahr 2025 einen Wert von 285,9 Milliarden USD erreichen werden und dass 1.953 neu finanzierte KI-Unternehmen im Laufe des Jahres in den Vereinigten Staaten gegründet werden. Dieses Ökosystem soll schnelles Testen, Kommerzialisierung und Infrastrukturausbau unterstützen. Nordamerikas Position spiegelt auch die Konzentration von Hyperscaler-Kapital und Rechenressourcen wider.
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 31,67 % wachsen. Chinas Programme für digitale Infrastruktur, Japans Investitionstätigkeit, Indiens digitale Unternehmensbasis und Südkoreas souveräne Rechenpläne sollen dieses Wachstum unterstützen. NVIDIA, NAVER und Brookfield haben einen geplanten Weg zur Entwicklung einer 1-GW-KI-Fabrik in Südkorea angekündigt. Diese Investition könnte die Verfügbarkeit von Modellen und Diensten erhöhen, die auf regionale Anforderungen zugeschnitten sind, und die Infrastrukturlücken gegenüber nordamerikanischen Anbietern schrittweise verringern.
Europa, Südamerika, der Nahe Osten und Afrika machen die verbleibende Nachfrage im Markt für Künstliche Allgemeine Intelligenz aus. SoftBanks Plan zur Entwicklung von 5 GW KI-Rechenzentrumskapazität in Frankreich deutet auf ein wachsendes Interesse an groß angelegter regionaler Infrastruktur hin. Der Nahe Osten nutzt KI-Investitionen zur Unterstützung breiterer wirtschaftlicher Diversifizierungsprogramme. Südamerika und Afrika befinden sich noch in früheren Phasen der Einführung, in denen zugängliche Cloud-Dienste möglicherweise praktischer sind als souveräne Rechenprojekte.

Wettbewerbslandschaft
Der Markt für Künstliche Allgemeine Intelligenz ist auf eine begrenzte Gruppe von Frontier-Modellanbietern konzentriert, während Plattform-, Anwendungs- und Dienstleistungsaktivitäten stärker verteilt sind. OpenAI, Google DeepMind und Anthropic konkurrieren im Segment der allgemeinen Frontier-Modelle. NVIDIA nimmt eine besondere Position ein, indem es beschleunigte Rechenhardware, Software und KI-Infrastrukturangebote kombiniert. Microsoft, Amazon Web Services und Google integrieren den Modellzugang in breitere Cloud-Service-Portfolios. Führende Unternehmen profitieren von erheblichen Kapitalressourcen, technischen Talenten, Rechenzentrumszugang und etablierten Kundenkanälen.
OpenAI soll im März 2026 eine Finanzierungsrunde von 122 Milliarden USD bei einer Post-Money-Bewertung von 852 Milliarden USD abschließen. Das Unternehmen soll außerdem die Agents API in der öffentlichen Beta-Phase einführen und Entwicklern Zugang zu persistentem Gedächtnis, Werkzeugnutzung und mehrstufigen Planungsfähigkeiten bieten. NVIDIA, NAVER und Brookfield treiben einen Plan für eine souveräne KI-Fabrik in Südkorea voran, der Modellinfrastruktur mit nationaler Rechenkapazität verbindet. Microsoft soll den Maia 200 einführen, einen zweckgebauten KI-Inferenzbeschleuniger. Diese Entwicklungen zeigen, dass Unternehmen durch Finanzierung, Infrastruktur, Entwicklerzugang und Hardware-Effizienz konkurrieren.
Spezialisierte Anbieter können Bereitstellungskosten, Datenschutz, Sprach- und domänenspezifische Anforderungen adressieren, die möglicherweise nicht im Mittelpunkt großer allgemeiner Plattformen stehen. Mistral AI, Cohere Inc., DeepSeek, Meta Platforms und IBM vertreten unterschiedliche Ansätze für Open-Weight-Modelle, Unternehmensbereitstellung und Governance-Tools. Der Markt für Künstliche Allgemeine Intelligenz könnte Anbieter bevorzugen, die sich effektiv in bestehende Unternehmenssysteme integrieren und eine klare Verantwortlichkeit für Modellausgaben bieten.
Branchenführer im Bereich Künstliche Allgemeine Intelligenz
-
OpenAI
-
Microsoft Corporation
-
NVIDIA Corporation
-
Amazon Web Services, Inc.
-
Meta Platforms, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: NAVER, NVIDIA und Brookfield kündigten eine geplante Erweiterung der souveränen KI-Fabrikinfrastruktur Südkoreas auf 200 MW an, mit einem geplanten langfristigen Pfad zu 1 GW. Brookfield stimmte zu, bis zu 9 Milliarden USD zu finanzieren, und NVIDIA plant, 1 Milliarde USD in NAVER Corp. zu investieren, was den bisher größten angekündigten Ausbau einer souveränen KI-Fabrik in Nordostasien darstellt.
- Juli 2026: OpenAI startete die Agents API in der öffentlichen Beta-Phase und bot Entwicklern versionierten Zugang zur Agenten-Orchestrierungsinfrastruktur, einschließlich persistentem Gedächtnis, Werkzeugnutzung und mehrstufiger Planung. Die API wurde auf dem Open-Source-Codex-Framework aufgebaut und bot Unternehmensentwicklern eine stabile Schnittstelle für die Bereitstellung autonomer Agenten, ohne Orchestrierungssysteme nach jedem Modell-Update neu aufbauen zu müssen.
- Mai 2026: SoftBank Group kündigte eine Verpflichtung an, bis zu 75 Milliarden EUR (83 Milliarden USD) zu investieren, um bis 2031 5 GW KI-Rechenzentrumskapazität in der französischen Region Hauts-de-France zu entwickeln, was die bisher größte von einer einzelnen Einheit angekündigte KI-Infrastrukturverpflichtung in Europa darstellt.
- März 2026: OpenAI schloss eine Finanzierungsrunde von 122 Milliarden USD bei einer Post-Money-Bewertung von 852 Milliarden USD ab, verankert durch Amazon (50 Milliarden USD), NVIDIA (30 Milliarden USD) und SoftBank (30 Milliarden USD), neben Microsoft und weiteren institutionellen Investoren. Die Runde war zum Zeitpunkt des Abschlusses das größte private Finanzierungsereignis in der Geschichte des Silicon Valley.


Globaler Berichtsumfang des Marktes für Künstliche Allgemeine Intelligenz
Der Marktbericht zur Künstlichen Allgemeinen Intelligenz ist segmentiert nach Technologie (Foundation-Modell-basierte KAI, Agentische KAI, Multimodale KAI und weitere Technologien), Komponente (Plattformen und Dienstleistungen), Bereitstellung (Cloud-basiert, On-Premise und Hybrid), Endnutzer (Informationstechnologie und Telekommunikation, Bankwesen, Finanzdienstleistungen und Versicherungen, Gesundheitswesen und Biowissenschaften, Fertigung und industrielle Automatisierung, Regierung und Verteidigung, Einzelhandel und E-Commerce sowie weitere Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) angegeben.
| Foundation-Modell-basierte KAI |
| Agentische KAI |
| Multimodale KAI |
| Weitere Technologien |
| Plattformen |
| Dienstleistungen |
| Cloud-basierte KAI-Systeme |
| On-Premise- und Private KAI-Bereitstellung |
| Hybride KAI-Bereitstellungen |
| Informationstechnologie und Telekommunikation |
| Bankwesen, Finanzdienstleistungen und Versicherungen |
| Gesundheitswesen und Biowissenschaften |
| Fertigung und industrielle Automatisierung |
| Regierung und Verteidigung |
| Einzelhandel und E-Commerce |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-Pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Übriges Afrika |
| Nach Technologie | Foundation-Modell-basierte KAI | |
| Agentische KAI | ||
| Multimodale KAI | ||
| Weitere Technologien | ||
| Nach Komponente | Plattformen | |
| Dienstleistungen | ||
| Nach Bereitstellung | Cloud-basierte KAI-Systeme | |
| On-Premise- und Private KAI-Bereitstellung | ||
| Hybride KAI-Bereitstellungen | ||
| Nach Endnutzerbranche | Informationstechnologie und Telekommunikation | |
| Bankwesen, Finanzdienstleistungen und Versicherungen | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung und industrielle Automatisierung | ||
| Regierung und Verteidigung | ||
| Einzelhandel und E-Commerce | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-Pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Künstliche Allgemeine Intelligenz?
Der Markt für Künstliche Allgemeine Intelligenz wurde im Jahr 2026 auf 11,40 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 30,12 % einen Wert von 42,52 Milliarden USD erreichen. Die Prognose spiegelt die zunehmende Unternehmensnutzung von Plattformen, Agenten und verwalteten Rechenkapazitäten in Unternehmens-Workflows wider, die zuvor auf separate Tools und manuelle Koordination angewiesen waren.
Welches Technologiesegment führt bei der Einführung Künstlicher Allgemeiner Intelligenz?
Foundation-Modell-basierte KAI führte das Technologiesegment im Jahr 2025 mit 61,23 %, während Agentische KAI bis 2031 voraussichtlich mit einer CAGR von 31,17 % wachsen wird. Foundation-Modelle behalten ihren Vorteil durch ihre ausgereiften Tools, etablierten Entwicklerökosysteme und ihre Fähigkeit, vielfältige Anwendungen in den Bereichen Sprache, Code, Reasoning und Informationsverarbeitung zu unterstützen.
Warum gewinnen hybride KAI-Bereitstellungen an Aufmerksamkeit?
Hybride Bereitstellungen sollen mit einer CAGR von 30,54 % wachsen, da sie sensible Verarbeitung von der allgemeinen Cloud-Inferenz trennen können. Sie ermöglichen es Organisationen, Anforderungen an Datensouveränität, Latenz, Resilienz und interne Kontrolle über verschiedene Workloads hinweg zu verwalten und gleichzeitig den Zugang zu Cloud-Kapazitäten für weniger sensible Aufgaben beizubehalten.
Welcher Endnutzersektor wächst am schnellsten bei KAI-Lösungen?
Gesundheitswesen und Biowissenschaften sollen bis 2031 mit einer CAGR von 31,09 % wachsen, unterstützt durch Anwendungsfälle in der Arzneimittelforschung, Laborautomatisierung und klinischen Entscheidungsunterstützung. Die Bereitstellung im Gesundheitswesen erfordert weiterhin rigorose Zuverlässigkeitstests, klare menschliche Aufsicht und Kontrollen, die den klinischen Konsequenzen jedes Anwendungsfalls entsprechen.
Welche Region hat die größte KAI-Präsenz?
Nordamerika hielt im Jahr 2025 einen Anteil von 52,76 % an der globalen Nachfrage, unterstützt durch führende Modellanbieter, Cloud-Infrastruktur und frühe Unternehmenseinführung. Der asiatisch-pazifische Raum soll mit der schnellsten regionalen CAGR von 31,67 % bis 2031 wachsen, unterstützt durch regionale Infrastrukturpläne und eine wachsende digitale Unternehmensbasis.
Was schränkt die Unternehmensimplementierung von KAI-Systemen ein?
Hohe Rechen- und Energiekosten, Zuverlässigkeitsrisiken, begrenzte Evaluierungsmethoden, Ausrichtungsbedenken und die Sicherheitsexposition von Modellen können eine breitere autonome Bereitstellung verzögern. Organisationen beginnen häufig mit kontrollierten Workflows, bevor sie Systemen eine breitere Autorität übertragen, und nutzen eine stufenweise Bereitstellung, um Leistung, Sicherheit, Governance und operative Bereitschaft zu bestätigen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
