
Tamanho e Participação do Mercado de Alquil Poliglicosídeo
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Volume do Mercado (2026) | 99.34 quilotoneladas |
| Volume do Mercado (2031) | 115.83 quilotoneladas |
| Growth Rate (2026 - 2031) | 3.12 % |
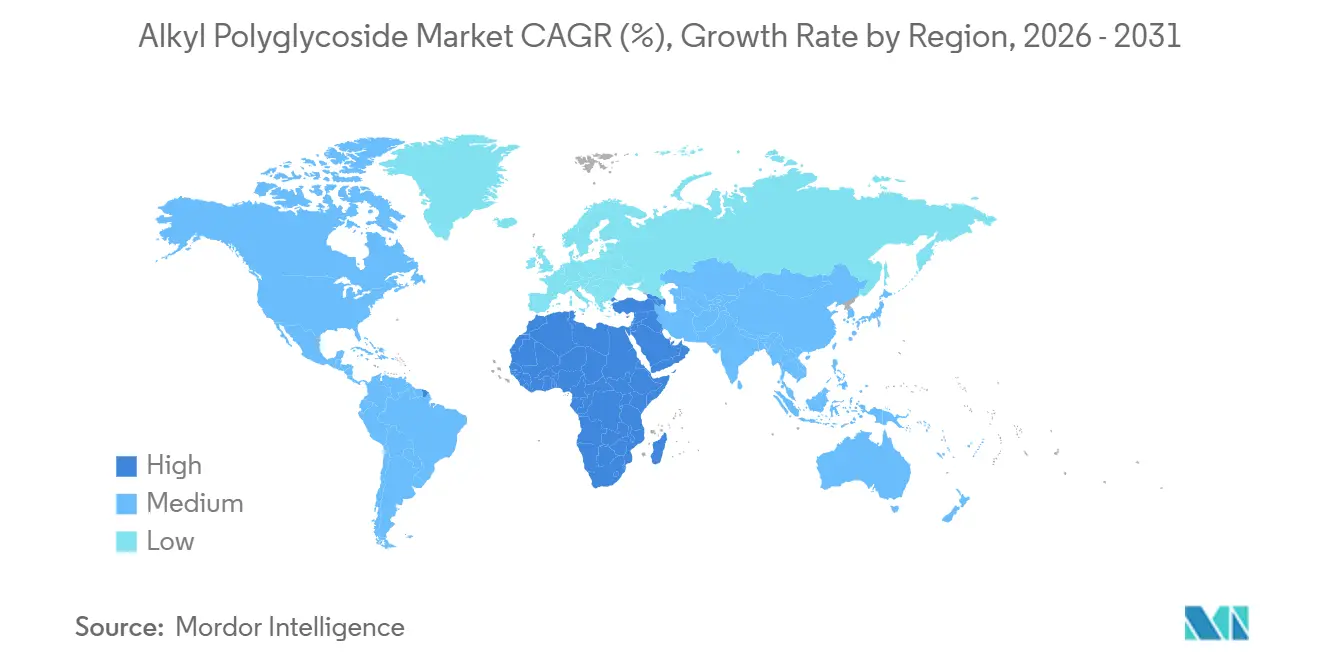
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
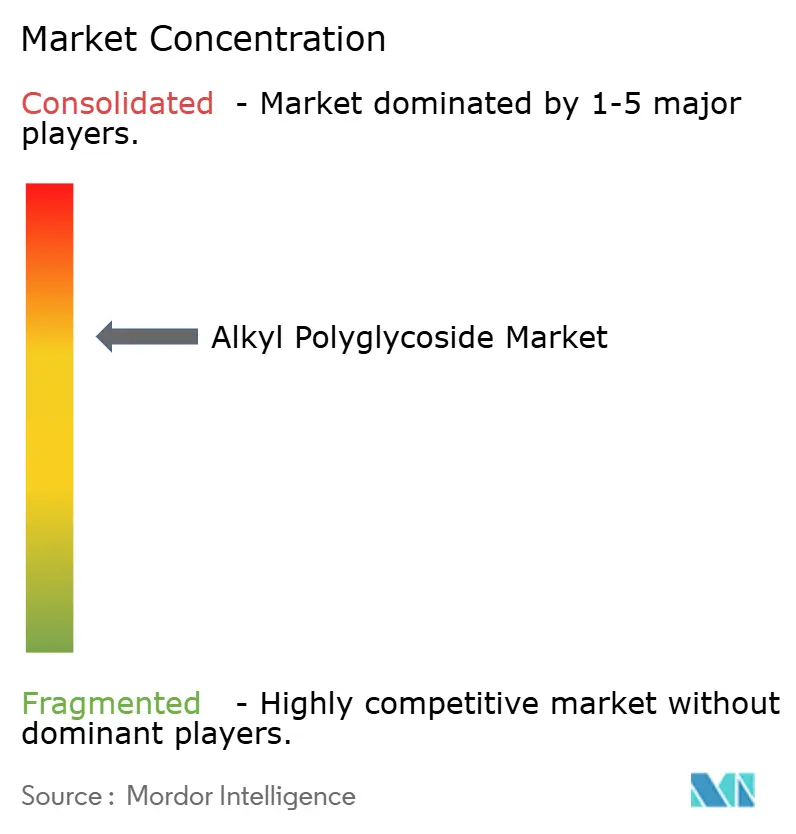
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Alquil Poliglicosídeo por Mordor Intelligence
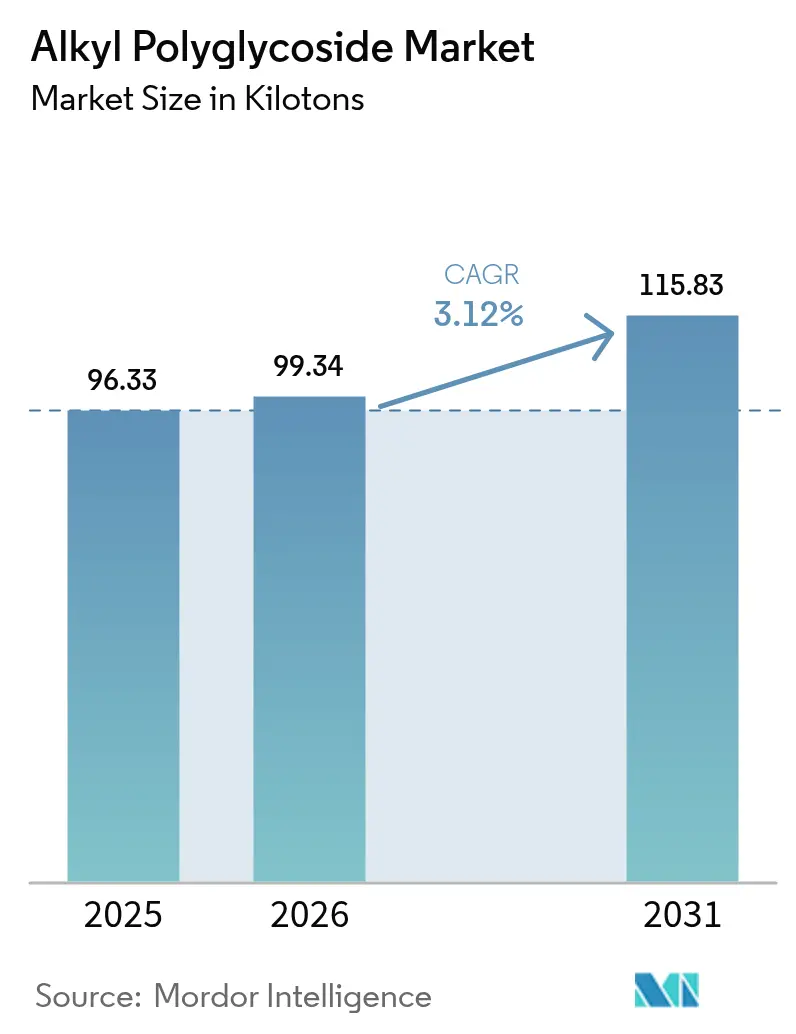
O tamanho do Mercado de Alquil Poliglicosídeo está projetado em 96,33 quilotoneladas em 2025, 99,34 quilotoneladas em 2026, e deverá atingir 115,83 quilotoneladas até 2031, crescendo a um CAGR de 3,12% de 2026 a 2031. A demanda é impulsionada pela rápida eliminação progressiva dos etoxilatos de nonilfenol, pela crescente preferência dos consumidores por agentes de limpeza de base biológica e pela disposição de marcas multinacionais em pagar prêmios por ingredientes que atendem aos critérios de rótulo limpo. Os produtores de surfactantes estão direcionando investimentos para plataformas de glicosídeos que equilibram desempenho, custo e sustentabilidade, enquanto expansões de capacidade na Ásia e na Europa confirmam a confiança na demanda estrutural de longo prazo. A integração de matérias-primas entre fornecedores de álcool graxo está reduzindo os custos unitários no Sudeste Asiático, e inovações de processo como a glicosidação enzimática estão reduzindo as pegadas de carbono, permitindo preços premium na América do Norte e na Europa. No entanto, o mercado de alquil poliglicosídeo enfrenta ameaças de substituição por betaínas e custos de secagem por atomização com alto consumo de energia que limitam as margens em regiões com preços elevados de gás natural.
Principais Conclusões do Relatório
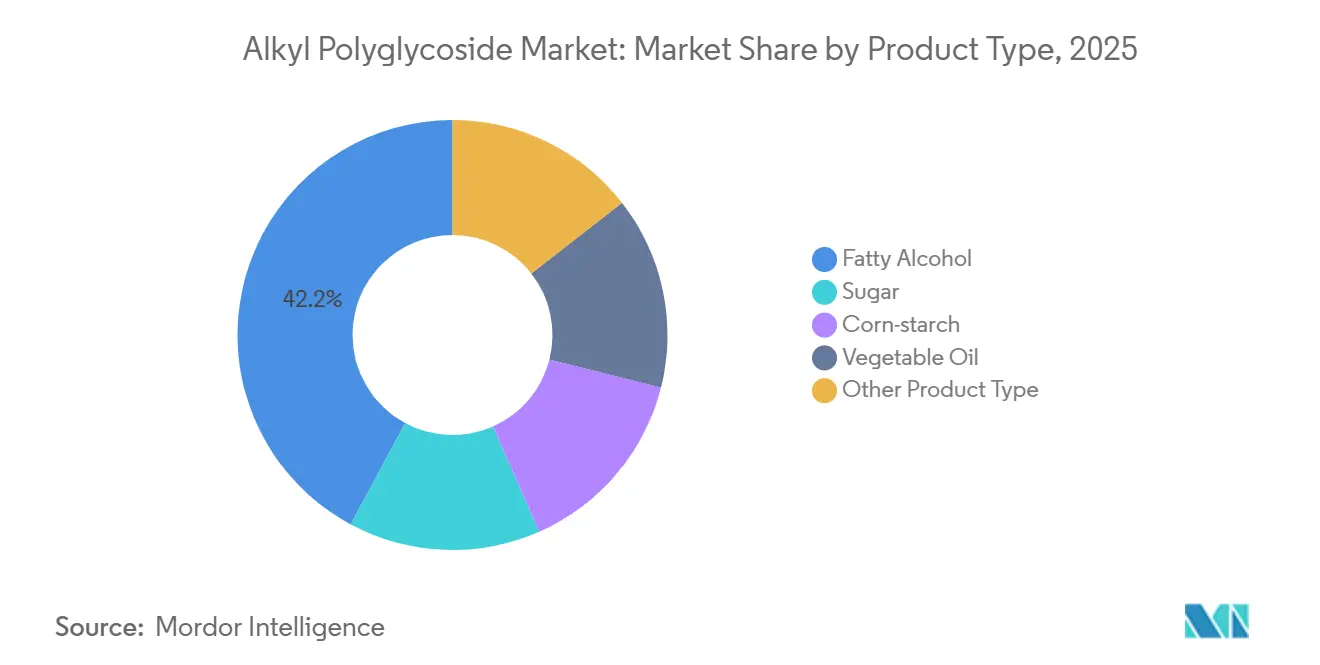
- Por categoria de produto, os graus à base de álcool graxo detinham 42,16% da participação do mercado de Alquil Poliglicosídeo em 2025. Espera-se que a participação de mercado do óleo vegetal cresça ao CAGR mais rápido de 3,58% durante o período de previsão.
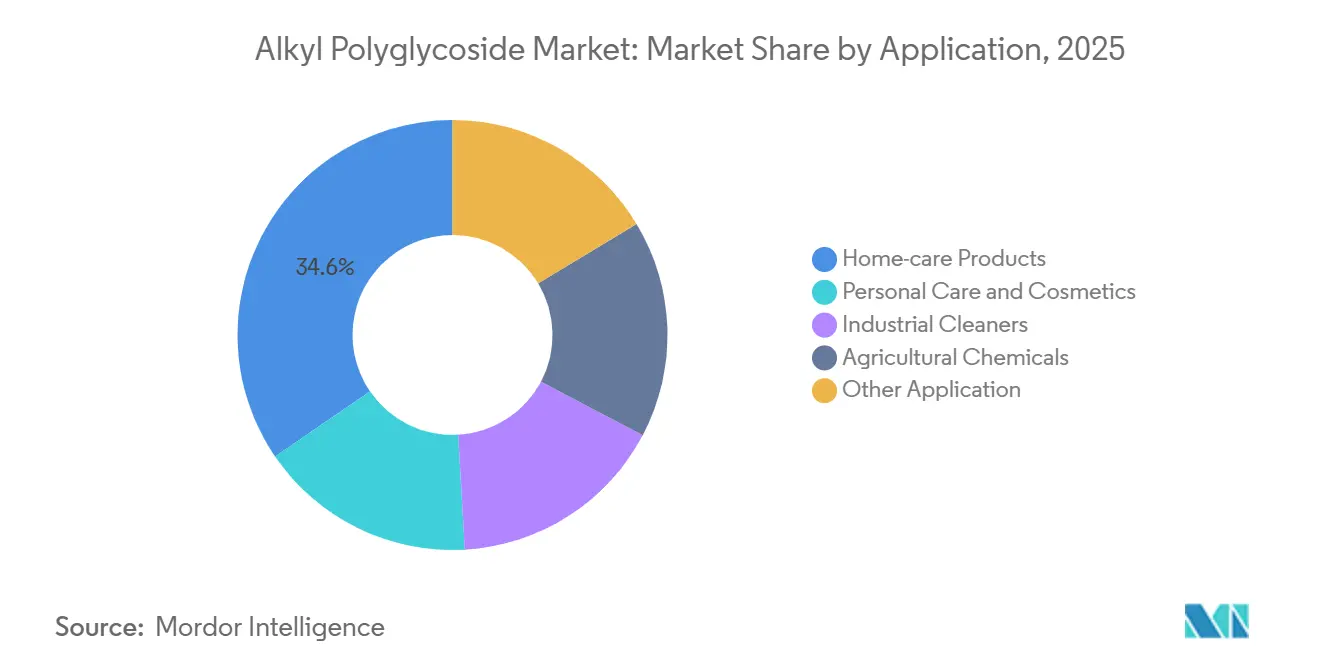
- Por aplicação, os produtos de limpeza doméstica representaram a maior participação de 34,55% do mercado em 2025. Projeta-se que os limpadores industriais cresçam a um CAGR de 3,79% até 2031, superando todas as outras aplicações.
- Por geografia, a Ásia-Pacífico respondeu por 45,96% do volume de 2025, enquanto o Oriente Médio e a África estão posicionados para um CAGR de 3,58% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão dos surfactantes de base biológica em cuidados domésticos e pessoais | +0.9% | Global, com adoção máxima na UE e América do Norte | Médio prazo (2-4 anos) |
| Eliminação regulatória progressiva de NPEs e outros surfactantes perigosos | +0.7% | Núcleo da UE, com extensão para fabricantes orientados à exportação na América do Norte e APAC | Curto prazo (≤ 2 anos) |
| Adições de capacidade e integração retroativa entre fornecedores de álcool graxo | +0.5% | Núcleo APAC (China, Malásia, Indonésia), secundário na UE | Médio prazo (2-4 anos) |
| Penetração do APG em limpeza industrial e fluidos para campos petrolíferos | +0.6% | Oriente Médio e América do Norte (campos petrolíferos), Global (limpadores industriais) | Longo prazo (≥ 4 anos) |
| Produção enzimática e de fluxo contínuo de APG reduzindo a pegada de CO₂ | +0.3% | UE e América do Norte (orientadas à sustentabilidade), primeiros adotantes na APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Surfactantes de Base Biológica em Cuidados Domésticos e Pessoais
Proprietários de marcas na Europa Ocidental e na América do Norte relatam que 68% dos domicílios priorizaram a transparência dos ingredientes em detrimento do preço em 2025, inclinando decisivamente a economia de reformulação em favor da inclusão de APG[1]NielsenIQ, "Relatório de Consumidor de Cuidados Domésticos Sustentáveis 2025," nielseniq.com. A Procter & Gamble aumentou o APG para 12% de sua carga de surfactantes para cuidados com tecidos, reduzindo a exposição a futuras proibições de etoxilatos. As linhas de cuidados pessoais substituem o APG C8-C10 por sulfatos para reduzir a irritação, enquanto a Unilever registrou um aumento de 22% nas aquisições de APG, reforçando um piso de demanda que protege o mercado de alquil poliglicosídeo de oscilações nos gastos discricionários.
Eliminação Regulatória Progressiva de NPEs e Outros Surfactantes Perigosos
Uma emenda ao REACH da UE em 2024 limitou os NPEs a 0,01% em detergentes de consumo, obrigando uma mudança em todo o setor para APG[2]Agência Europeia de Produtos Químicos, "Restrição do Anexo XVII do REACH sobre Etoxilatos de Nonilfenol," echa.europa.eu. A Henkel atribuiu 18% de seu crescimento europeu de surfactantes em 2025 à substituição de NPE por APG e investiu EUR 25 milhões em ensaios piloto. O programa de Produtos de Consumo Mais Seguros da Califórnia ecoou a restrição, incentivando as marcas norte-americanas a harmonizar formulações e amplificando a demanda extraterritorial.
Adições de Capacidade e Integração Retroativa entre Fornecedores de Álcool Graxo
Produtores oleoquímicos no Sudeste Asiático estão aproveitando suas matérias-primas cativas de óleo de palmiste e óleo de coco para entrar na síntese de APG, uma estratégia de integração vertical que comprime a cadeia de valor e ameaça fornecedores de APG independentes que carecem de ativos a montante. A planta de 15.000 t da Wilmar International em Johor oferece uma vantagem de custo de entrega de 15-20% em relação aos concorrentes europeus, exemplificando o modelo integrado do Sudeste Asiático. A linha de 12.000 t da KLK Oleo em Selangor tem como alvo os conversores chineses, enquanto a atualização de 8.000 t da BASF em Ludwigshafen aproveita rotas enzimáticas para negociar com base em credenciais de carbono em vez de preço.
Penetração do APG em Limpeza Industrial e Fluidos para Campos Petrolíferos
Empresas de serviços para campos petrolíferos na Bacia do Permiano e no Oriente Médio estão especificando lamas de perfuração e produtos químicos de produção à base de APG para cumprir regulamentações de descarga offshore que proíbem surfactantes persistentes na água produzida. A Halliburton elevou a participação do APG nos surfactantes de fluidos de perfuração para 9% em 2025 devido a regras mais rígidas de descarga offshore. As taxas de biodegradação OCDE 301B acima de 90% significam que os operadores atendem aos limites da OSPAR sem tratamento de água dispendioso. Os lançamentos de limpeza institucional da Ecolab utilizaram APG para reduzir os custos de tratamento de águas residuais dos clientes em até 20%, reforçando a demanda industrial.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concorrência de outros surfactantes suaves (betaínas, óxidos de amina) | -0.40% | Global, com maior intensidade nas formulações de cuidados pessoais na América do Norte e UE, impacto moderado na APAC | Médio prazo (2-4 anos) |
| Alta demanda de energia para secagem por atomização de APG em pó | -0.30% | UE e América do Norte (altos custos de energia), impacto limitado na APAC e Oriente Médio | Curto prazo (≤ 2 anos) |
| Barreiras de licenciamento decorrentes de patentes de glicosiltransferases processivas | -0.20% | Global, com maior impacto em produtores de médio porte na APAC sem capital para taxas de licenciamento, impacto limitado em players integrados da UE e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência de Outros Surfactantes Suaves
As betaínas e os óxidos de amina estão ganhando participação em formulações de cuidados pessoais premium, onde os formuladores priorizam a estabilidade da espuma e os atributos sensoriais em detrimento da biodegradabilidade isoladamente. A cocamidopropil betaína, em particular, oferece maior densidade de espuma e sensação na pele em xampus sem sulfato, e custa 10-15% menos do que o APG C8-C10 em base de matéria ativa, criando uma pressão persistente de preços para os fornecedores de APG. Os volumes de betaína da Evonik cresceram 8% ano a ano em 2025, superando o crescimento do APG em marcas de médio porte que priorizam o controle de custos. O mercado de alquil poliglicosídeo, portanto, apoia-se cada vez mais em rótulos premium, onde a biodegradabilidade e as métricas de carbono podem comandar preços mais elevados.
Alta Demanda de Energia para Secagem por Atomização de APG em Pó
A secagem por atomização de soluções de APG para pós com 50-70% de matéria ativa consome 1.200-1.500 kWh por tonelada métrica, um encargo energético significativo que corrói as margens quando os preços do gás natural e da eletricidade sobem. Os produtores europeus enfrentaram pressão aguda em 2024, quando os preços do gás natural tiveram média de EUR 45 por megawatt-hora, acima de EUR 30 em 2023, levando alguns conversores a deslocar a produção para concentrados líquidos de APG que dispensam a etapa de secagem. A Clariant reduziu a produção de pó em 12% em 2025, reduzindo as necessidades de energia em 60% por quilograma de matéria ativa. Na Ásia-Pacífico, tarifas de energia mais baixas sustentam a preferência pelo pó, mas qualquer choque no preço do GNL ou taxa de carbono poderia reduzir essa diferença de custo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Diversidade de Matérias-Primas Impulsiona a Defesa de MargensO APG à base de álcool graxo dominou com 42,16% do volume em 2025, conferindo a este grau a maior participação no mercado de alquil poliglicosídeo entre os tipos de produto. As variantes derivadas de óleo vegetal, impulsionadas pela integração de palmiste e óleo de coco, estão projetadas para crescer a um CAGR de 3,58% e superar o tamanho mais amplo do mercado de alquil poliglicosídeo até 2031. A mudança mitiga o risco de sustentabilidade do óleo de palma e reduz as emissões de Escopo 3, ajudando os fornecedores a garantir contratos plurianuais com grupos europeus de detergentes. As rotas de amido de milho e açúcar atraem formuladores norte-americanos que buscam insumos domésticos ou não transgênicos, mas os preços elevados do milho em 2025 comprimiram as margens e reduziram a competitividade em relação aos álcoois graxos importados. Os processos enzimáticos mostram forte compatibilidade com substratos de óleo vegetal, evitando a formação de corpos de cor e encurtando os ciclos de purificação.
A jusante, marcas premium de cuidados pessoais no Japão e na Coreia do Sul favorecem o APG de óleo vegetal com baixo teor de carbono, mesmo com um prêmio de custo de 8-12%, enquanto as linhas de cuidados domésticos de commodities na Indonésia ainda dependem de graus de álcool graxo para disciplina de preços. O APG à base de açúcar permanece nicho, reservado para linhas certificadas como orgânicas na Europa, onde a transferência de custos é viável. Os objetos de APG de álcool sintético permanecem confinados a adjuvantes agroquímicos, onde longos ciclos de aprovação regulatória desencorajam mudanças de matéria-prima, reforçando um cenário de produto híbrido que protege os fornecedores de choques de matéria-prima única.


Por Aplicação:
Limpadores Industriais Superam os Cuidados Domésticos TradicionaisOs detergentes para uso doméstico lideraram a demanda com 34,55% do volume total em 2025, mas seu crescimento fica ligeiramente abaixo do mercado mais amplo de alquil poliglicosídeo, à medida que a pressão de preços de marcas próprias persiste. Os limpadores industriais lideram a trajetória mais rápida com um CAGR de 3,79%, refletindo restrições regulatórias sobre a toxicidade de descargas e um cálculo de custo total de propriedade que favorece o APG apesar dos preços mais elevados por quilograma. A adoção em campos petrolíferos é relevante; os operadores do Mar do Norte economizaram USD 1,2 milhão por poço ao evitar a reinjeção de água após a mudança para lamas à base de APG, sublinhando os incentivos financeiros.
Os volumes de cuidados pessoais avançam de forma constante, mas enfrentam concorrência das betaínas que igualam a estética da espuma a um custo menor. No entanto, os xampus sem sulfato nos mercados ocidentais continuam a especificar APG por sua suavidade, isolando algum volume. Os formuladores de produtos químicos agrícolas empregam APG para melhorar a molhabilidade das folhas e satisfazer os limites de resíduos da UE em culturas exportadas, um fluxo de demanda nicho, mas estável. Os usos emergentes em auxiliares têxteis e curtimento de couro apontam para uma diversificação adicional que poderia amortecer futuros choques cíclicos.
Análise Geográfica
Mercado de Alquil Poliglicosídeo na APAC
A Ásia-Pacífico reteve 45,96% da tonelagem global em 2025, a maior fatia regional do mercado de alquil poliglicosídeo. Complexos oleoquímicos integrados nas províncias de Jiangsu e Guangdong, na China, direcionam o álcool graxo diretamente para os reatores de APG, minimizando os custos logísticos. O polo de detergentes da Índia em Gujarat e Tamil Nadu sustenta a demanda local à medida que o consumo per capita de sabão cresce. Diretrizes chinesas em elaboração para restringir os NPEs em 2026 poderão desencadear uma substituição interna, intensificando a demanda doméstica por APG e reforçando o equilíbrio entre oferta e demanda na região. O Sudeste Asiático está consolidando seu papel como polo exportador de baixo custo após Wilmar e KLK Oleo adicionarem 27.000 t de capacidade integrada, enquanto Japão e Coreia do Sul atuam como centros de inovação que valorizam graus produzidos enzimaticamente e hipoalergênicos.
Mercado de Alquil Poliglicosídeo na América do Norte e Europa
A América do Norte e a Europa contribuem com volumes menores, porém com margens unitárias mais elevadas para o tamanho do mercado de alquil poliglicosídeo. Os limites do REACH da UE e o programa Safer Choice dos EUA incentivam a adoção do APG, e a precificação de carbono permite que os produtores europeus cobrem prêmios sobre graus de baixo teor de CO₂. Ainda assim, a produção de pó com alto consumo energético enfrenta pressões sobre a rentabilidade; a Henkel obteve 68% de seu APG em 2025 na forma líquida para reduzir a exposição energética. Os campos de petróleo norte-americanos oferecem um fluxo de demanda estável que ancora o crescimento de base mesmo quando os volumes de detergentes para varejo se estabilizam.
Mercado de Alquil Poliglicosídeo no MEA e América do Sul
No Oriente Médio e África, os prestadores de serviços para campos petrolíferos do Golfo tornaram obrigatório o uso de surfactantes biodegradáveis em fluidos offshore, elevando diretamente o consumo de APG. Startups de detergentes na África Subsaariana promovem a mensagem de rios limpos para consumidores urbanos, acelerando a substituição em produtos de lavanderia em pó. Brasil e Argentina continuam sendo importantes para adjuvantes agroquímicos vinculados aos padrões de exportação da UE, enquanto a sensibilidade ao custo modera uma adoção mais ampla pelo consumidor em toda a América Latina.

Panorama regulatório
Na União Europeia, os alquilpoliglicosídeos usados em detergentes e tensoativos estão inseridos na estrutura do REACH (Regulamento (CE) nº 1907/2006) para registro e dados de segurança, enquanto normas específicas do setor estão sendo atualizadas por meio do Regulamento (UE) 2026/405, publicado em março de 2026, que substitui o antigo Regulamento de Detergentes (CE) nº 648/2004. Um pilar fundamental de conformidade na nova estrutura é a exigência de biodegradação aeróbica final dos tensoativos, incluindo um limiar de mineralização de 60% em 28 dias, o que torna mais rigorosa a qualificação de produtos em relação às alegações de desempenho de biodegradabilidade e aos dados de teste.
Nos Estados Unidos, as substâncias APG constam nos registros de substâncias da EPA (contexto da TSCA), e certas químicas de APG têm precedente regulatório estabelecido para usos agrícolas por meio de ações de isenção de tolerância da EPA publicadas no Federal Register (por exemplo, isenções concedidas em 2005 e 2015 para derivados específicos de alquilpoliglicosídeos). Juntas, as regras de detergentes da UE voltadas à biodegradação e as estruturas de registro ou tolerância dos EUA sustentam o acesso a formulações a jusante nos usos de cuidados domésticos, cuidados pessoais e coadjuvantes agroquímicos selecionados, ao mesmo tempo em que aumentam a importância da documentação e da rastreabilidade para proprietários de marcas multinacionais.
Análise da cadeia de valor
A cadeia de valor de APG começa com matérias-primas de carboidratos renováveis (glicose derivada de milho, trigo ou amido de batata) e alcoóis graxos provenientes de óleos naturais (comumente palmiste ou coco) ou de rotas petroquímicas, seguindo-se a síntese por meio de vias industriais como transglicosidação, processamento em suspensão (slurry) ou técnicas de alimentação de glicose. Etapas operacionais críticas incluem o controle do teor de água na mistura reacional (geralmente gerenciado para evitar a polimerização da glicose), a manutenção da homogeneidade da reação e a separação e recuperação do excesso de álcool graxo, o que vincula rendimento e economia à eficiência de purificação e à integração upstream.
A jusante, os produtores de APG fornecem concentrados ou pós obtidos por secagem por pulverização para formuladores de detergentes, cuidados pessoais, limpadores industriais e agroquímicos. Para os graus em pó, a intensidade energética permanece um gargalo notável de conversão. O desenvolvimento tecnológico em 2025 apontou para a intensificação de processos e opções de química mais verde, incluindo catalisadores heterogêneos (ácidos sólidos) voltados a reduzir o impacto ambiental da catálise ácida líquida convencional, além de conceitos de reatores de jato colidente de alta gravidade ou de leito compactado rotativo, projetados para melhorar a conversão de glicose e reduzir a razão álcool graxo/glicose. Essas abordagens podem favorecer melhorias de custo e de pegada de carbono quando a estabilidade em escala for demonstrada.
Cenário Competitivo
O mercado de Alquil Poliglicosídeo é moderadamente consolidado. A Wilmar International e a KLK Oleo juntas adicionaram 27.000 t de capacidade durante 2024-2025, aproveitando matérias-primas cativas de palmiste e óleo de coco para competir no custo de entrega. Os conversores chineses também estão escalando para atender à demanda doméstica de detergentes, criando uma base de fornecimento que limita o poder de precificação dos produtores ocidentais estabelecidos há muito tempo. O equilíbrio competitivo tende a se estreitar à medida que a nova capacidade supera o crescimento da demanda no curto prazo, provocando concorrência de preços e potencial consolidação entre produtores independentes que carecem de integração a montante ou tecnologia patenteada.
Líderes do Setor de Alquil Poliglicosídeo
Dow
Clariant AG
BASF
Kao Corporation
Shanghai Fine Chemical Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Alquil Poliglicosídeo
- BASF
- Brillachem
- Clariant
- Croda International plc
- Dow
- Evonik Industries
- FENCHEM
- Galaxy Surfactants
- Kao Corporation
- Pilot Chemical Corp.
- Seppic (Arkema Group)
- Shanghai Chenhua International Trade Co., Ltd.
- Shanghai Fine Chemical Co., Ltd.
- Shanghai Sunwise Chemical Co., Ltd
- Silver Fern Chemical LLC.

Oportunidades de mercado e perspectivas futuras
A substituição impulsionada por exigências de conformidade continua a criar espaço em formulações onde tensoativos etoxilados ou sensíveis a descarte são eliminados, com a reforma regulatória da UE em março de 2026 (Regulamento (UE) 2026/405 sobre detergentes e tensoativos) aumentando o valor comercial dos tensoativos capazes de comprovar desempenho de biodegradação aeróbica final. Na prática, isso vincula a adoção de APG a resultados de teste mensuráveis, e não apenas a alegações de marketing, favorecendo fornecedores capazes de reunir dados robustos de biodegradação, completude de FDS ou registro (contextos REACH e TSCA) e qualidade consistente para portfólios multinacionais de detergentes e cuidados pessoais.
No lado da oferta, investimentos específicos e trajetórias tecnológicas indicam como a competição está migrando de um posicionamento baseado apenas em preço para disponibilidade e eficiência de processo. A BASF inaugurou uma nova unidade de produção de APG em seu site de Bangpakong, na Tailândia, em novembro de 2025, reforçando o papel das redes regionais de fornecimento na Ásia-Pacífico. Paralelamente, o foco de pesquisa em 2025 em catalisadores heterogêneos e sistemas de reatores intensificados, incluindo abordagens de jato colidente de alta gravidade ou de leito compactado rotativo, indica um caminho para reduzir razões molares, melhorar a conversão e reduzir custos para produtores que competem contra tensoativos suaves alternativos e rotas de produção de pó com alto consumo energético.
Recent Industry Developments in Mercado de Alquil Poliglicosídeo
- Março de 2026: A União Europeia publicou o Regulamento (UE) 2026/405 sobre detergentes e tensoativos, atualizando e substituindo a antiga estrutura do Regulamento de Detergentes. O regulamento reforça as exigências de biodegradação aeróbica final (incluindo um parâmetro de mineralização de 60% em 28 dias) e aumenta a carga de documentação em toda a cadeia de valor de detergentes, apoiando a demanda por tensoativos com forte desempenho de biodegradação e dados de teste verificáveis.
- Novembro de 2025: A BASF inaugurou uma nova unidade de produção de alquilpoliglicosídeos (APG) em seu site de Bangpakong, na Tailândia, para aumentar o fornecimento regional de tensoativos sustentáveis. A capacidade adicional fortalece a rede de fornecimento da BASF na Ásia-Pacífico e reduz a dependência de envios interregionais para clientes que formulam produtos de cuidados domésticos e cuidados pessoais.
- Outubro de 2024: A BASF apresentou o Emulgade Verde 10 LA, um tensoativo de base biológica posicionado para formulações de limpeza que requerem enxágue, expandindo seu conjunto de tensoativos renováveis usados junto com sistemas de APG. O lançamento apoia programas mais amplos de reformulação em direção a misturas de tensoativos de base biológica, nos quais desempenho, suavidade e metas de sustentabilidade são equilibrados nos produtos finais.


Mercado de Alquil Poliglicosídeo Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange os alquilpoliglicosídeos (APG) usados como tensoativos não iônicos, medidos pela demanda física de APG nas principais formulações de uso final em aplicações de limpeza, cuidados pessoais, industriais e agrícolas.
Exclusões de escopo: Excluem-se os "soap noodles", álcoois etoxilados, betaínas e outras químicas de tensoativos não pertencentes à família APG, mesmo quando usados nas mesmas formulações finais.
Visão geral da segmentação
- Por Tipo de Produto
- Álcool Graxo
- Açúcar
- Amido de Milho
- Óleo Vegetal
- Outro Tipo de Produto
- Por Aplicação
- Cuidados Pessoais e Cosméticos
- Produtos de Limpeza Doméstica
- Limpadores Industriais
- Produtos Químicos Agrícolas
- Outra Aplicação
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Indonésia
- Tailândia
- Malásia
- Vietnã
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Turquia
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Egito
- Nigéria
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou mapeando como a demanda por APG é gerada e como ela aparece nas estatísticas públicas, de modo a vincular a produção de uso final ao consumo de tensoativos. Utilizamos fontes de acesso livre, como as estatísticas de comércio da UN Comtrade, os dados comerciais da U.S. International Trade Commission, o Eurostat e agências estatísticas nacionais que reportam séries de produção de detergentes, cosméticos e agroquímicos.
Para manter premissas realistas, também recorremos a materiais de associações e órgãos reguladores, como o American Cleaning Institute, a Cosmetics Europe e a Agência Europeia de Substâncias Químicas, além de artigos revisados por pares sobre tensoativos à base de açúcar e biodegradabilidade. Analisamos relatórios corporativos, apresentações a investidores e imprensa de reputação para compreender adições de capacidade, exposição a matérias-primas (alcoóis graxos e glicose) e sinais de demanda em mercados finais essenciais. Em alguns casos, utilizamos assinaturas pagas para dados financeiros de empresas e uma base de dados de importação-exportação em nível de embarque para verificar de forma cruzada a presença de produtores e os fluxos comerciais regionais. Essas fontes são ilustrativas, e documentos públicos adicionais foram usados para coletar, verificar e esclarecer dados essenciais.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em esclarecer o que a pesquisa documental não conseguia mostrar com clareza, especialmente a intensidade de uso de APG por aplicação, os níveis típicos de concentração em formulações e como os clientes substituem APG por tensoativos correlatos quando os preços mudam. Conversamos com participantes de toda a cadeia de valor, incluindo produtores, distribuidores, formuladores e grandes compradores de uso final na Ásia-Pacífico, EMEA e Américas, e revalidamos dados essenciais quando os sinais das entrevistas eram conflitantes.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | Executivos C-level: 14% | Ásia-Pacífico: 45% |
| Nível médio: 59% | Líderes funcionais/de unidade: 33% | EMEA: 29% |
| Participantes menores: 14% | Gerentes: 53% | Américas: 26% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down, na qual os indicadores de produção de uso final foram reconstruídos por região e, em seguida, convertidos em demanda de APG usando taxas de penetração no nível de aplicação e faixas de dosagem típicas em formulações. Como muitos conjuntos de dados públicos não reportam APG como um item isolado, o modelo se baseia em grupos de demanda claros, como volumes de detergentes para cuidados domésticos, tendências de produção de cuidados pessoais, consumo de limpeza industrial e institucional, e uso de coadjuvantes agrícolas.
Para manter os resultados fundamentados, corroboramos os totais com aproximações bottom-up seletivas, como sinais de capacidade e utilização de fornecedores, verificações de canal sobre volumes de importação-exportação, e faixas amostradas de preço por tonelada para verificar a consistência da direção implícita de volume. Os insumos de previsão incluíram a direção de preços de matérias-primas (álcoois graxos e glicose), a pressão regulatória e de varejistas em direção a tensoativos biodegradáveis, mudanças em formatos premium de limpeza e cuidados pessoais suaves, o crescimento da manufatura regional de detergentes e cosméticos, e a pressão de substituição proveniente de outros tensoativos suaves.
Para a previsão, aplicou-se uma análise de cenários em torno de dois casos práticos, um caminho de adoção constante e uma transição mais rápida para longe de etoxilados restritos, alinhados aos cronogramas de reformulação e compra descritos pelos respondentes do setor. Quando os sinais bottom-up eram incompletos, usamos faixas conservadoras de utilização e balanceamento regional ajustado ao comércio, de modo que nenhuma região apresentasse um desequilíbrio irreal entre oferta e demanda.
Validação de dados e ciclo de atualização
Os resultados foram verificados em relação a sinais independentes, como balanças comerciais, movimentos de capacidade anunciados e a direção da produção a jusante de detergentes e cuidados pessoais, e investigamos grandes variações antes de aceitar o resultado. Quando um país ou aplicação apresentava um salto inusual, revisitamos as premissas de penetração e recontatamos entrevistados selecionados para confirmar se se tratava de uma mudança real ou de um artefato de dados.
Antes da aprovação final, o modelo e as premissas passam por uma revisão analítica em múltiplas etapas, com verificações de consistência entre regiões e ao longo de toda a série temporal. O relatório é atualizado anualmente, com atualizações intermediárias realizadas quando ocorrem eventos relevantes, como grandes adições de capacidade, oscilações abruptas de matérias-primas ou mudanças regulatórias notáveis. Pouco antes da entrega, é feita uma revisão final para que os números reflitam os indicadores públicos mais recentes disponíveis.
Comparação do dimensionamento do mercado de alquilpoliglicosídeos (APG) da Mordor Intelligence com outras estimativas publicadas
Os números publicados para APG podem parecer muito diferentes entre si porque o mercado é reportado em unidades distintas e os escopos subjacentes nem sempre estão alinhados, mesmo quando os títulos parecem semelhantes. As diferenças geralmente decorrem de a estimativa refletir demanda física, de os preços serem modelados explicitamente ou não, e de como a substituição é tratada quando os clientes reformulam.
As receitas de detergentes e produtos de cuidados domésticos finalizados são, em alguns casos, incorporadas aos totais de APG em outras publicações, o que pode inflacionar a base de valor, mesmo que esses produtos finalizados estejam fora do escopo da Mordor Intelligence para este mercado. Outra lacuna comum está na precificação, em que algumas fontes assumem um único preço médio de venda global, enquanto outras permitem variações regionais de preço e efeitos defasados de matéria-prima que alteram o tamanho implícito em USD. A cadência de atualização também importa, pois novas capacidades de APG e a volatilidade de matérias-primas podem alterar as premissas de volume e preço dentro de um ano.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,10 bilhão de USD (2026) | |
| Editora do Setor A | 1,34 bilhão de USD (2024) | O valor é apresentado como avaliação de receita, e o resumo publicado não separa claramente os tensoativos APG de tensoativos correlatos ou do valor de produtos finalizados, o que pode elevar o total de mercado comparável. |
| Editora do Setor B | 0,72 bilhão de USD (2024) | A estimativa é orientada por valor e depende fortemente de premissas de preço médio de venda e do momento de conversão de moeda, e o material público oferece detalhes limitados sobre variações regionais de preço ou verificações de validação em relação a indicadores de produção a jusante. |
A tabela mostra que a diferença é explicada principalmente pela inclusão de escopo e pela forma como o valor é construído a partir dos preços, e não apenas por diferentes visões de crescimento. Quando o modelo é ancorado em sinais de produção de uso final e verificado de forma cruzada com indicadores de comércio e capacidade, o número resultante é mais rastreável e mais fácil de atualizar a cada ano.


Principais Perguntas Respondidas no Relatório
Qual volume o mercado de alquil poliglicosídeo está projetado para atingir até 2031?
Está previsto atingir 115,83 quilotoneladas até 2031, refletindo um CAGR de 3,12% a partir de 2026.
Qual segmento de uso final está crescendo mais rapidamente?
Os limpadores industriais lideram o crescimento com um CAGR de 3,79%, impulsionados pela demanda de campos petrolíferos e processamento de alimentos.
Por que os produtores integrados do Sudeste Asiático estão ganhando participação?
A proximidade com as matérias-primas de palmiste e óleo de coco confere a fornecedores como a Wilmar e a KLK Oleo uma vantagem de custo de entrega de 15-20% em relação aos concorrentes europeus.
Como os fabricantes estão reduzindo a pegada de carbono do APG?
A glicosidação enzimática e os reatores de fluxo contínuo reduzem as emissões de CO₂ por quilograma em até 30%, permitindo preços premium.
Quais surfactantes concorrentes representam a maior ameaça ao APG nas formulações de cuidados pessoais?
As betaínas e os óxidos de amina oferecem suavidade e densidade de espuma similares a um custo de matéria ativa menor, pressionando a adoção de APG nas linhas de mercado de massa.
Página atualizada pela última vez em:



