
Tamanho e Participação do Mercado de Sulfonato de Éster Metílico Graxo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.89 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.43 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.95 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
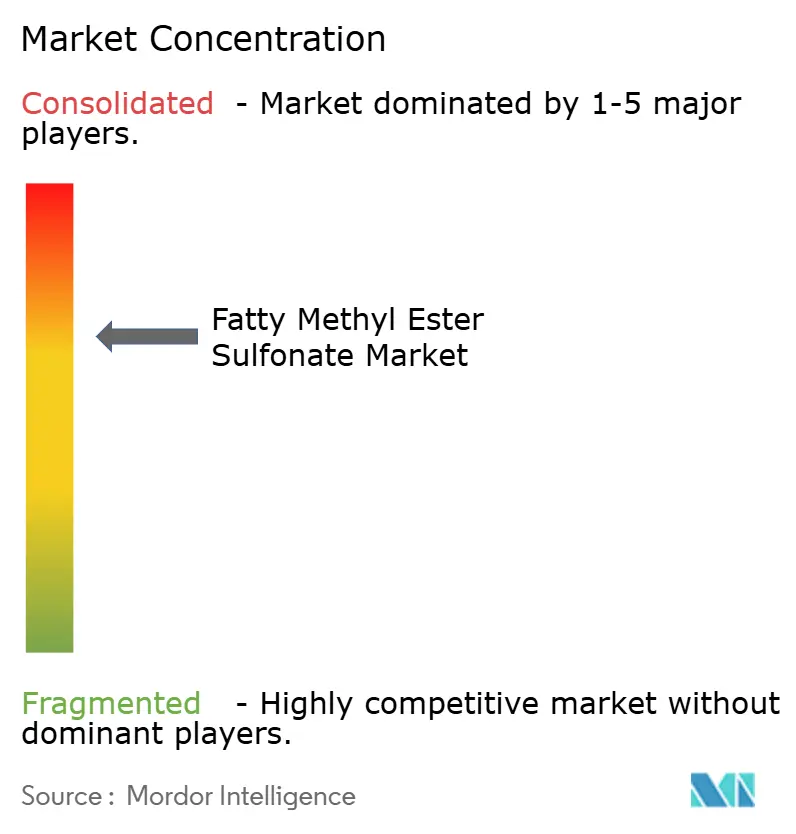
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sulfonato de Éster Metílico Graxo pela Mordor Intelligence
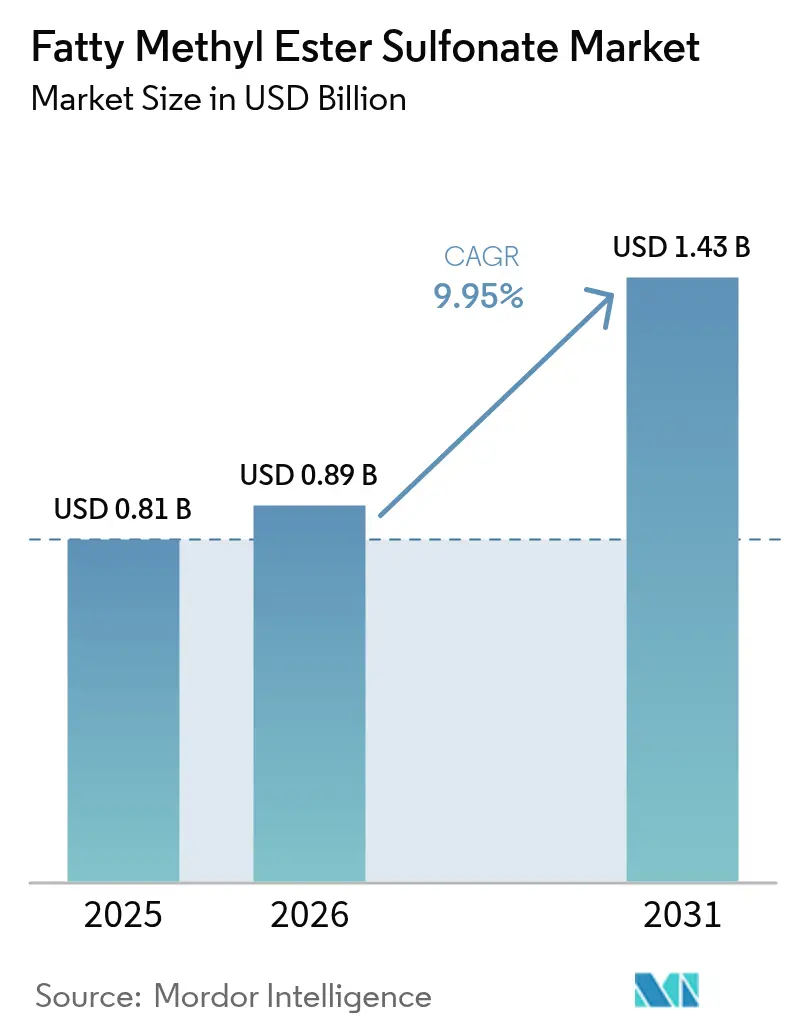
Espera-se que o tamanho do mercado de sulfonato de éster metílico graxo cresça de USD 0,81 bilhão em 2025 para USD 0,89 bilhão em 2026 e a previsão é de que alcance USD 1,43 bilhão até 2031 a uma CAGR de 9,95% ao longo de 2026-2031. Essa sólida trajetória de crescimento reflete a transição global em direção a tensoativos de base biológica, regulamentações ambientais mais rigorosas e os ganhos de custo proporcionados pelos modernos processos oleoquímicos. A ampla disponibilidade de óleo de palmiste e óleo de coco no Sudeste Asiático, os investimentos sustentados de capital em capacidade de sulfonação e a preferência por formatos compactos de detergentes continuam a ampliar a aceitação comercial. O mercado de sulfonato de éster metílico graxo agora se beneficia dos compromissos corporativos de descarbonização que favorecem matérias-primas renováveis, dos prêmios crescentes por ingredientes suaves e não irritantes, e dos programas de certificação que recompensam cadeias de abastecimento rastreáveis. Apesar das oscilações de preços das matérias-primas e dos altos custos de entrada para equipamentos especializados, a demanda sustentada tanto por detergentes quanto por linhas de cuidados pessoais premium mantém o sentimento geral positivo
Principais Conclusões do Relatório
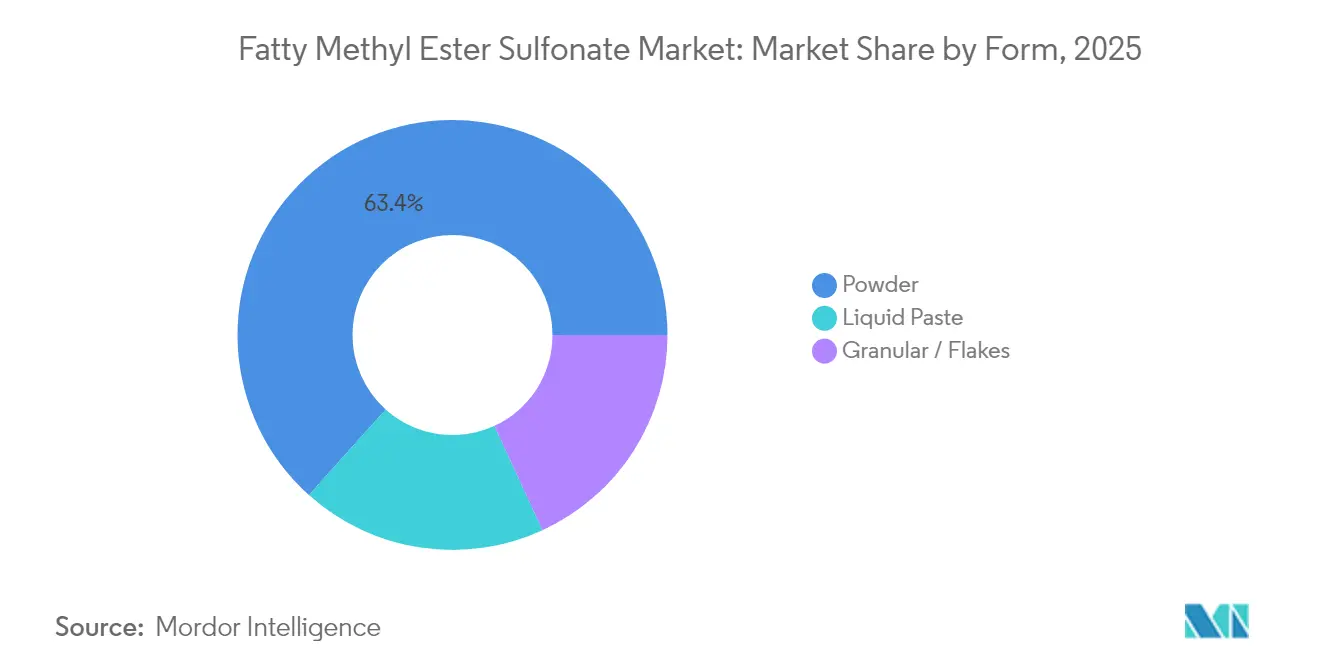
- Por forma, os produtos em pó detinham 63,36% da participação do mercado de sulfonato de éster metílico graxo em 2025; as variantes em pasta líquida têm previsão de registrar uma CAGR de 10,86% até 2031.
- Por fonte de matéria-prima, o óleo de palmiste comandava 81,68% da participação do tamanho do mercado de sulfonato de éster metílico graxo em 2025; o óleo de coco é a matéria-prima de crescimento mais rápido, com uma CAGR de 11,31%.
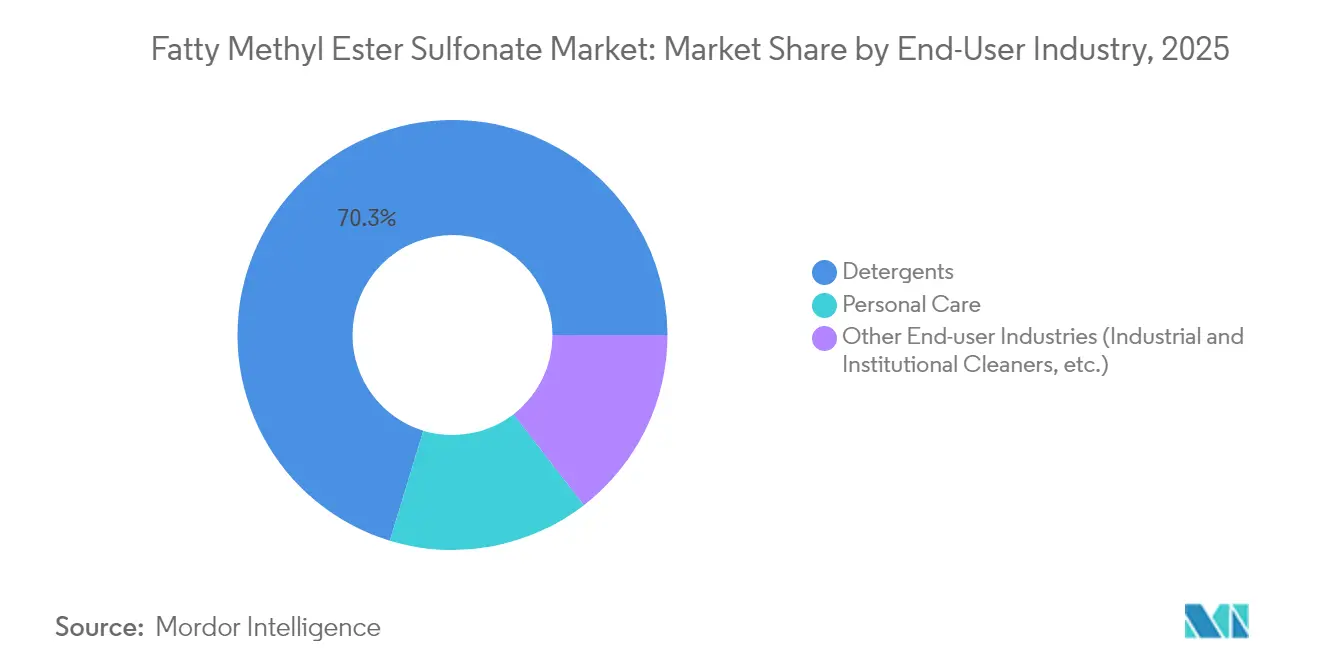
- Por setor de usuário final, os detergentes lideraram com 70,29% de participação de receita em 2025, enquanto os cuidados pessoais devem se expandir a uma CAGR de 11,02% até 2031.
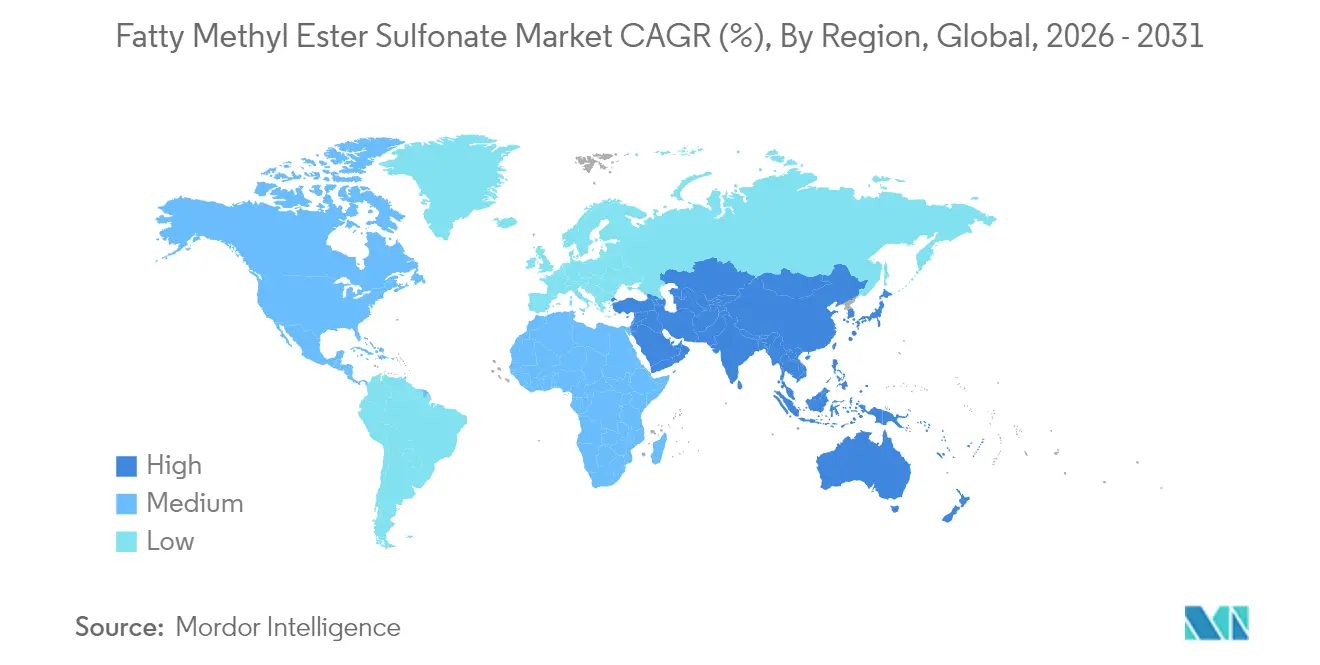
- Por geografia, a Ásia-Pacífico respondeu por 57,26% das receitas de 2025, e a região está definida para crescer a uma CAGR de 10,82% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por tensoativos de base biológica | +2.8% | Global, com APAC e Europa liderando a adoção | Médio prazo (2-4 anos) |
| Rápida penetração de pós compactos premium | +1.9% | América do Norte e Europa como núcleo, com expansão para APAC | Curto prazo (≤ 2 anos) |
| Demanda crescente do setor de cuidados pessoais | +2.1% | APAC como núcleo, com expansão para a América do Norte | Longo prazo (≥ 4 anos) |
| Demanda crescente por tensoativos suaves e não irritantes | +1.6% | Global, com mercados premium em regiões desenvolvidas | Médio prazo (2-4 anos) |
| Expansão do mercado de produtos de limpeza | +1.4% | Centros de fabricação da APAC, distribuição global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Tensoativos de Base Biológica
A transição para tensoativos de base biológica deixou de ser nicho para se tornar mainstream, à medida que os reguladores exigem menores pegadas de carbono e os consumidores favorecem produtos com conteúdo renovável. O setor de produtos químicos renováveis, que abrange tensoativos, crescerá 19,11% ao ano até 2030, reforçando o apetite a jusante por sulfonatos de éster metílico graxo. As multinacionais estão expandindo abordagens de balanço de biomassa; a BASF adicionou variantes de betaína derivada do côco à sua linha EcoBalanced para capturar o prêmio de sustentabilidade[1]BASF SE, "Expansão do Portfólio EcoBalanced," basf.com. Esforços institucionais como o programa SurfToGreen financiado pela UE, com o objetivo de produzir tensoativos com mais de 95% de conteúdo biológico, institucionalizam ainda mais a demanda[2]Europa Bio-based Circular, "Visão Geral do Projeto SurfToGreen," europa.eu. Essas forças mutuamente reforçadoras sustentam uma perspectiva positiva duradoura para o mercado de sulfonato de éster metílico graxo.
Rápida Penetração de Pós Compactos Premium
Os formatos concentrados de lavanderia exigem tensoativos que mantenham alta espuma em formulações de baixo volume, área em que os sulfonatos de éster metílico graxo se destacam. Os fabricantes estão combinando o FMES com novas eco-enzimas para aumentar a remoção de manchas enquanto reduzem os requisitos de temperatura de lavagem, diminuindo assim o consumo de energia. Os consumidores aceitam cada vez mais preços unitários mais elevados em troca de embalagens menores e mais leves, que reduzem as emissões de transporte e se alinham com os objetivos de zero resíduos. A tendência, originada na Europa e na América do Norte, está se espalhando pela Ásia emergente à medida que os varejistas promovem linhas compactas para otimizar o espaço nas prateleiras. Essa adoção generalizada reforça o crescimento de volume no mercado de sulfonato de éster metílico graxo
Demanda Crescente do Setor de Cuidados Pessoais
Os formuladores de cuidados pessoais veem o FMES como uma alternativa de origem natural, livre de sulfatos, que oferece limpeza suave e biodegradação rápida. O lançamento do Dehyton PK45 pela BASF, derivado de óleo de coco certificado pela Aliança Rainforest, ilustra a inovação de fornecedores voltada para cuidados com a pele premium. A crescente classe média asiática impulsiona a adoção de produtos premium para cabelos e pele, com China e Índia liderando os ganhos de consumo. Os preços premium nessas categorias compensam as pressões de custo de produção e sustentam a expansão das margens no mercado de sulfonato de éster metílico graxo.
Demanda Crescente por Tensoativos Suaves e Não Irritantes
Os consumidores sensíveis a ingredientes examinam a segurança dos produtos e os atributos sensoriais na pele, elevando tensoativos suaves como o FMES. O Programa Safer Choice da EPA endossa alternativas de baixa toxicidade, acelerando os roteiros de reformulação de marcas na América do Norte[3]Agência de Proteção Ambiental dos Estados Unidos, "Critérios do Programa Safer Choice," epa.gov. A P&D paralela em hidrotrópicos de glicolipídios, incluindo o heptil glucosídeo, sinaliza um impulso mais amplo do setor em direção a bases de limpeza amigáveis para a pele[4]Sociedade Americana de Químicos de Óleos, "Heptil Glucosídeo como Hidrotrópico Sustentável," aocs.org. Coletivamente, esses desenvolvimentos ampliam a relevância do FMES além dos detergentes para linhas domésticas e de cuidados com animais de estimação, aprofundando a penetração no mercado de sulfonato de éster metílico graxo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade de preços das matérias-primas | -1.8% | Centros de produção da APAC, cadeias de abastecimento globais | Curto prazo (≤ 2 anos) |
| Problemas de hidrólise e viscosidade em detergentes líquidos com alto teor de água | -0.9% | Mercados globais de detergentes líquidos, particularmente América do Norte e Europa | Médio prazo (2-4 anos) |
| Altos custos de produção | -1.4% | Fabricação global, particularmente novos entrantes | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de Preços das Matérias-Primas
O óleo de palma e o óleo de coco respondem por quase dois terços do custo total de fabricação do FMES, de modo que a alta de preços pressiona as margens. O mandato de biodiesel B40 da Indonésia elevou os futuros de óleo de palma bruto para cerca de MYR 5.000 por tonelada em 2025, adicionando pressão de aquisição para os fabricantes de tensoativos. O óleo de coco enfrenta pressão ascendente à medida que as Filipinas alertam sobre o aperto da oferta global enquanto consideram restrições às exportações. Fatores climáticos, incluindo secas associadas ao El Niño, intensificam a volatilidade e complicam a cobertura de matérias-primas a longo prazo, pesando sobre o mercado de sulfonato de éster metílico graxo.
Altos Custos de Produção
As instalações de FMES requerem reatores de sulfonação especializados, ligas resistentes à corrosão e sistemas de neutralização contínua que elevam a intensidade de capital. Após uma otimização de vários milhões de dólares, a Stepan Company relatou um aumento de 39% no EBITDA e economias anuais de USD 48 milhões, demonstrando a escala necessária para reduzir os custos unitários. Os entrantes menores frequentemente têm dificuldade em atingir tais eficiências, especialmente se precisarem financiar atualizações de conformidade para tratamento de águas residuais, emissões e segurança dos trabalhadores. Como resultado, as adições de nova capacidade permanecem moderadas, freando o crescimento da oferta a curto prazo no mercado de sulfonato de éster metílico graxo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma:
A Inovação Amplia as Perspectivas da Pasta LíquidaOs produtos em pó responderam por 63,36% do tamanho do mercado de sulfonato de éster metílico graxo em 2025, posição assegurada pela estabilidade, vida útil e facilidade de transporte a granel. As linhas de secagem por atomização adaptadas ao FMES permitem que os fabricantes de detergentes incorporem enzimas sem desnaturação, protegendo o desempenho em altas temperaturas de armazenamento. No entanto, avanços em P&D no controle de reologia impulsionaram as variantes de pasta líquida a uma CAGR de 10,86%, desafiando a dominância do pó. Novos métodos de neutralização melhoram a resistência à hidrólise, produzindo concentrados transparentes que permitem às marcas comercializar detergentes líquidos para "lavagem a frio".
As variantes granulares e em flocos atendem lavanderias comerciais que requerem dissolução controlada em lavadoras em túnel, enquanto os formatos em gel aparecem em aditivos para lavar carros que exigem alta retenção de espuma. Os ramnolipídios derivados de fermentação introduzidos pela Evonik ilustram como as tecnologias alternativas de biossurfactantes tornam turvas as delimitações tradicionais de forma. À medida que o conhecimento do processo se difunde, os fabricantes provavelmente ajustarão o tamanho das partículas, a umidade e os níveis de conteúdo ativo para atender às necessidades de aplicações de nicho, cimentando a competição baseada em forma dentro do mercado de sulfonato de éster metílico graxo.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante compra do relatório


Por Fonte de Matéria-Prima:
A Sustentabilidade Reformula as Estratégias de AbastecimentoO óleo de palmiste ainda sustenta 81,68% da produção global de FMES, graças às robustas plantações, aos perfis confiáveis de ácidos graxos e aos centros oleoquímicos integrados na Malásia e na Indonésia. As atualizações das usinas de processamento sob o padrão Malaysian Sustainable Palm Oil 2.0 impulsionam a rastreabilidade e as auditorias de gases de efeito estufa, permitindo que fornecedores certificados capturem margens mais elevadas. No entanto, o fornecimento de óleo de coco, centrado nas Filipinas e na Indonésia, está se expandindo a 11,31% ao ano porque as marcas valorizam sua imagem de não desmatamento e odor agradável em produtos de enxágue. Programas de certificação como a Aliança Rainforest aceleram essa mudança ao recompensar práticas agrícolas transparentes.
Os produtores também estão testando ésteres metílicos de soja e sebo em misturas regionais para reduzir o risco de custo e apoiar a agricultura local. A parceria de USD 120 milhões da Unilever com a Genomatica para desenvolver matérias-primas de tensoativos sem palma exemplifica o impulso estratégico pela diversificação. Nesse contexto em evolução, a resiliência da cadeia de abastecimento e a certificação credível determinam cada vez mais a vantagem competitiva, ancorando os debates sobre política de matérias-primas nas salas de conselho ligadas ao mercado de sulfonato de éster metílico graxo.
Por Setor de Usuário Final:
Estabilidade de Volume e Potencial de MargemOs detergentes continuam a gerar o maior bloco de receita, detendo 70,29% da demanda geral em 2025. Os detergentes em pó compactos permanecem centrais dentro desse segmento âncora porque o FMES proporciona alta espuma e enxágue fácil mesmo em formatos de baixa dosagem. Os potencializadores enzimáticos introduzidos pelas principais marcas melhoram ainda mais o desempenho de lavagem, reforçando a posição do mercado de sulfonato de éster metílico graxo nos produtos de lavanderia para o mercado de massa. A limpeza institucional, cobrindo locais de serviços alimentícios e de saúde, valoriza o FMES pela rápida biodegradação e credenciais de manuseio seguro que ajudam os operadores a cumprir as regulamentações sanitárias. Em contrapartida, embora menor em volume, a demanda de cuidados pessoais registra a CAGR mais rápida de 11,02%, à medida que os consumidores se voltam para shampoos sem sulfatos e limpadores suaves que comandam prêmios de preço de dois dígitos em relação aos tensoativos tradicionais.
Os formuladores de cuidados pessoais exploram o perfil hidrofílico-lipofílico equilibrado do FMES para criar shampoos claros e loções faciais cremosas com irritação mínima. As marcas premium destacam matérias-primas derivadas do coco na rotulagem frontal das embalagens, agregando valor narrativo que ressoa com os compradores conscientes do meio ambiente. O setor de limpeza industrial e institucional aproveita o FMES em desinfetantes concentrados, capitalizando sua compatibilidade com ativos à base de cloro. Coletivamente, esses nichos de crescimento diversificam os fluxos de receita e ajudam a mitigar as oscilações cíclicas nos volumes de detergentes, sublinhando a resiliência do mercado de sulfonato de éster metílico graxo.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante compra do relatório
Análise Geográfica
Mercado de Sulfonato de Éster Metílico Graxo na APAC
A Ásia-Pacífico deteve 57,26% das receitas globais em 2025 e avança a um CAGR de 10,82% até 2031. A abundante oferta de palmiste, a base instalada de torres de sulfonação e a demanda local dos grandes fabricantes de detergentes da China mantêm as taxas de utilização elevadas. Malásia e Indonésia continuam a aprimorar clusters oleoquímicos que reúnem vantagens de matéria-prima, energia e logística. A decisão da KLK de expandir a capacidade de processamento na China reforça o duplo papel da região como produtora e consumidora. Essa proximidade reduz os custos de frete e encurta os ciclos de pedido à entrega, aprofundando a vantagem competitiva da Ásia no mercado de sulfonato de éster metílico graxo.
Mercado de Sulfonato de Éster Metílico Graxo na Amrica do Norte
A América do Norte apresenta um crescimento nominal mais lento, mas se beneficia de marcos regulatórios como o Programa Safer Choice da EPA, que direcionam as compras para insumos renováveis e de baixa toxicidade. A nova unidade de alcoxilação da Stepan em Pasadena, Texas, demonstra o compromisso com a capacidade local à medida que as marcas buscam um fornecimento doméstico seguro. A elevada disposição dos consumidores em pagar por produtos de cuidados pessoais com formulação limpa sustenta volumes adicionais de sulfonato de éster metílico graxo, apesar dos custos de matéria-prima comparativamente mais altos em relação à Ásia.
Mercado de Sulfonato de Éster Metílico Graxo na Europa
A trajetória da Europa é moldada por reformas rigorosas de política química, incluindo dossiês REACH atualizados e a revisão do Regulamento de Detergentes, que endurecem as regras de biodegradabilidade e rotulagem. Os governos investem em iniciativas de bioeconomia circular, como o SurfToGreen, para obter surfactantes de subprodutos agrícolas, integrando ainda mais o sulfonato de éster metílico graxo nas cadeias de abastecimento regionais. A Europa Oriental oferece bases de fabricação emergentes para exportação de volta ao mercado único, compensando os maiores custos de mão de obra e energia da Europa Ocidental. Em conjunto, esses padrões agregam profundidade ao mercado de sulfonato de éster metílico graxo, ao mesmo tempo que reforçam o prêmio exigido por produtos certificados e rastreáveis.

Análise da cadeia de valor
A cadeia de valor do sulfonato de éster metílico de ácido graxo (FMES) começa com a economia upstream de oleaginosas e plantações, ancorada no fornecimento de óleo de palmiste e óleo de coco, fortemente concentrado no Sudeste Asiático. Essas matérias-primas passam por prensagem e refino para se tornarem óleos láuricos, seguidos de transesterificação em ésteres metílicos de ácidos graxos (FAME). O processo continua com sulfonação, neutralização e acabamento em pó, flocos/granulados ou pasta, vendidos a formuladores de detergentes, cuidados pessoais e uso industrial e institucional (I&I). Grupos oleoquímicos verticalmente integrados podem abranger desde plantações até oleoquímicos e surfactantes downstream, enquanto os produtores de FMES não integrados normalmente dependem de óleos láuricos ou ésteres metílicos de terceiros e ficam mais expostos a oscilações de matéria-prima e logística.
O processamento midstream é intensivo em capital e know-how, com reatores de sulfonação, materiais resistentes à corrosão, utilidades e tratamento de efluentes moldando a estrutura de custos e atuando como barreiras práticas de entrada. Os principais estrangulamentos são (i) o acesso a fornecimento consistente e rastreável de palmiste e coco e (ii) a eficiência operacional nas etapas contínuas de processamento, onde os custos de energia e utilidades afetam a economia unitária. A distribuição downstream costuma se dividir entre embarques a granel para fabricantes de detergentes e embalagens especiais para canais de ingredientes de cuidados pessoais. Nessas aplicações de maior especificação, os requisitos de cor, odor e suavidade tornam o controle de qualidade mais rigoroso e podem aumentar o risco de rejeição sem forte disciplina de processo.
Cenário Competitivo
O mercado de sulfonato de éster metílico graxo é moderadamente concentrado. BASF, Stepan Company, KLK Oleo, Wilmar International e Lion Corporation detêm coletivamente uma participação significativa, combinando ativos integrados de matérias-primas com conhecimento proprietário de sulfonação. Estrategicamente, os players líderes apostam fortemente na verificação de sustentabilidade, na contabilidade de gases de efeito estufa e no abastecimento rastreável para defender os prêmios de preço. O monitoramento digital da qualidade dos lotes e a manutenção preditiva nas linhas de sulfonação reduzem o tempo de inatividade e garantem cor e conteúdo ativo consistentes, especificações-chave nas variantes de cuidados pessoais premium. As corridas de P&D concentram-se em uma química de sulfonação mais ecológica, melhor recuperação de catalisadores e matérias-primas totalmente livres de palma, sinalizando ciclos de inovação contínuos no mercado de sulfonato de éster metílico graxo.
Líderes do Setor de Sulfonato de Éster Metílico Graxo
Emery Oleochemicals
KLK Oleo
Lion Corporation
Stepan Company
Wilmar International Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sulfonato de Éster Metílico Graxo
- BASF
- Chemithon Corporation
- Emery Oleochemicals
- FENCHEM
- KLK Oleo
- KPL International Ltd
- Lion Corporation
- PT Ecogreen Oleochemicals
- Sinopec Jinling Petrochemical
- Stepan Company
- Surface Chemical Industry Co Ltd
- Wilmar International Ltd

Oportunidades de mercado e perspectivas futuras
Os fornecedores de FMES têm uma abertura onde matérias-primas renováveis rastreáveis se cruzam com formulações premium, particularmente em pós compactos e produtos de cuidados pessoais sem sulfato, que exigem tanto alegações de sustentabilidade quanto desempenho. Com o óleo de palmiste representando 81,68% da produção de FMES em 2025, ofertas baseadas em fontes láuricas certificadas ou alternativas (incluindo programas de certificação vinculados ao coco citados por fornecedores líderes) podem apoiar a segmentação do portfólio por grau, pacote de documentação e requisitos de cadeia de custódia. Paralelamente, os critérios de aquisição na América do Norte via EPA Safer Choice Program e iniciativas europeias que apoiam surfactantes com alto teor biológico, como o programa SurfToGreen financiado pela UE, reforçam o valor comercial da documentação de biodegradabilidade e teor renovável.
As oportunidades de fabricação se concentram na eliminação de estrangulamentos e em melhorias de confiabilidade que reduzem os custos de conversão na sulfonação e no acabamento, dado que os altos custos de produção e a volatilidade das matérias-primas continuam sendo grandes restrições. Ao mesmo tempo, surfactantes de base biológica substitutos estão ganhando escala em detergentes e cuidados pessoais, com a Evonik inaugurando uma instalação de biosurfactantes de ramnolipídeos na Eslováquia em maio de 2024. Isso eleva as expectativas para os fornecedores de FMES em relação à suavidade, desempenho em uso e narrativas de sustentabilidade, e aumenta o valor do desenvolvimento de aplicações, como misturas, compatibilidade com lavagem a frio e controle de reologia para graus de pasta líquida, a fim de proteger a participação em formulações. Também há espaço em branco em estratégias de dupla fonte e regionalização, já que os formuladores globais desejam reduzir a dependência de cadeias de suprimento láurico de origem única. Isso sustenta a demanda por produção multissite, receitas de matéria-prima flexíveis onde viável (incluindo outros óleos vegetais) e serviços técnicos que possam encurtar os ciclos de reformulação.
Recent Industry Developments in Mercado de Sulfonato de Éster Metílico Graxo
- Junho de 2026: A Stepan Company destacou seu foco contínuo de investimento em surfactantes especiais e capacidade de processo em suas atualizações corporativas, reforçando seu posicionamento em formulações de maior valor e orientadas para desempenho. Isso apoia clientes downstream que exigem qualidade consistente e documentação para sistemas de surfactantes renováveis e suaves usados em detergentes e cuidados pessoais.
- Junho de 2025: A Wilmar International Limited avançou para adquirir a participação restante de 50% em sua joint venture nigeriana, PZ Wilmar, da PZ Cussons plc, assumindo o controle total do negócio. A maior integração em torno das operações baseadas em óleo de palma fortalece o acesso a matérias-primas relevantes para cadeias oleoquímicas que fornecem intermediários de surfactantes de base biológica.
- Fevereiro de 2025: A KLK Oleo expandiu para a Índia com um novo escritório de representação em Mumbai, KLK Oleo India (KLKOI), para fortalecer a presença local de seu portfólio oleoquímico. A medida melhora o acesso do cliente e a cobertura técnico-comercial em uma base crescente de fabricação de detergentes e cuidados pessoais que consome surfactantes de base biológica e seus intermediários.


Mercado de Sulfonato de Éster Metílico Graxo Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange o sulfonato de éster metílico de ácido graxo (FMES) vendido como surfactante aniônico para usos relacionados à limpeza, contabilizado como receita ao nível de fabricante de todas as principais regiões produtoras e volumes comercializados que chegam aos usuários finais.
Exclusões de escopo: Sulfonatos de alquilbenzeno de base petrolífera e ésteres metílicos de ácidos graxos não sulfonados são excluídos mesmo quando usados em formulações de detergentes semelhantes.
Visão geral da segmentação
- Por Forma
- Pó
- Granular / Flocos
- Pasta Líquida
- Por Fonte de Matéria-Prima
- Óleo de Palmiste
- Óleo de Coco
- Outros Óleos Vegetais (por exemplo, Sebo, Soja)
- Por Setor de Usuário Final
- Detergentes
- Cuidados Pessoais
- Outros Setores de Usuário Final (Produtos de Limpeza Industrial e Institucional, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Para a estrutura inicial, revisamos conjuntos de dados públicos que explicam como os surfactantes se movem pela cadeia de valor de produtos químicos e limpeza. Referências úteis vieram de fontes como as estatísticas comerciais do UN Comtrade, as ferramentas de dados da Comissão de Comércio Internacional dos EUA, as estatísticas químicas e de manufatura do Eurostat, e os indicadores do FAOSTAT que ajudam a contextualizar a disponibilidade de óleo láurico.
Para manter o modelo realista, entradas adicionais de pesquisa documental foram obtidas de relatórios anuais e apresentações a investidores de empresas, comunicados aduaneiros e portuários citados em imprensa respeitável, e artigos técnicos em periódicos revisados por pares que descrevem rendimentos de sulfonação e formatos típicos (pó, flocos, pasta). Quando necessário, assinaturas pagas foram usadas para dados financeiros de empresas, patentes e verificações de importação/exportação em nível de embarque, de modo que capacidades e cronogramas comerciais pudessem ser verificados de forma cruzada. As fontes documentais listadas aqui são ilustrativas, e muitos outros materiais públicos também foram usados para coleta, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar o que observamos nos dados públicos e, então, preencher lacunas que normalmente se encontram em preços, mix de grau e adoção regional. Conversamos com produtores, distribuidores, formuladores de detergentes e profissionais de compras e áreas técnicas na Ásia-Pacífico, EMEA e Américas, para que as suposições sobre fatores de demanda e restrições de fornecimento pudessem ser verificadas em termos simples.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 12% | Ásia-Pacífico: 44% |
| Nível médio: 52% | Líderes funcionais/de unidade: 29% | EMEA: 32% |
| Participantes menores: 16% | Gerentes: 59% | Américas: 24% |
Dimensionamento de mercado e previsão
O modelo central parte de uma construção top-down que reconstrói o conjunto de demanda de FMES a partir de indicadores de produção de detergentes e produtos de limpeza, fluxos comerciais de categorias químicas relevantes e a penetração observada de surfactantes aniônicos de base biológica em formulações-chave. Esses totais são então corroborados com verificações bottom-up seletivas, como discussões amostrais de capacidade e utilização dos produtores, verificações de canal sobre preços médios de venda, e um teste de sanidade usando as necessidades de volume regionais multiplicadas por faixas de preço realistas.
As entradas tratadas como variáveis importantes incluem a disponibilidade de matéria-prima de óleo láurico (palmiste e coco), adições e paralisações de capacidade de sulfonação, mudanças no mix de formatos entre pó, flocos e pasta, tendências de formulação de detergentes ligadas a produtos sem fosfato, e diferenças de preços regionais que variam com o frete e o momento cambial. Quando pequenos produtores ou fornecimento informal são difíceis de quantificar, isso é tratado por meio de fatores de lacuna conservadores, validados por entrevistas com distribuidores e sinais de importação/exportação.
Para a previsão, a análise de cenários foi preferida porque as oscilações de matéria-prima e os projetos de capacidade podem alterar o mercado mais rapidamente do que uma tendência suave. A visão prospectiva é construída atualizando cada fator e depois verificando-o contra as expectativas de especialistas sobre adoção e preços, de modo que a curva final permaneça plausível ano a ano.
Validação de dados e ciclo de atualização
Cada execução do modelo é verificada contra sinais independentes, incluindo direção comercial, mudanças de capacidade anunciadas e se os preços implícitos se encaixam na faixa relatada pelos participantes do mercado. Os valores discrepantes são revisados em uma segunda passagem, e quando uma variação não pode ser explicada por um evento conhecido, as suposições relevantes são revisitadas e os respondentes certos são recontatados.
Antes da aprovação final, o trabalho é revisado em etapas para que a lógica de cálculo, as unidades e o tratamento cambial estejam alinhados entre as regiões. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes expansões de capacidade, disrupções de matéria-prima ou mudanças de política que alteram a demanda por detergentes. Pouco antes da entrega, é realizada uma última verificação final para que os clientes recebam a visão mais atual.
Tamanho do mercado de sulfonato de éster metílico de ácido graxo da Mordor Intelligence comparado a outras estimativas publicadas
É comum ver valores de mercado diferentes para FMES porque os publicadores nem sempre contam o mesmo conjunto de produtos, podem usar anos-base diferentes e frequentemente aplicam lógicas de preço diferentes ao converter volumes em USD. Também observamos lacunas quando uma estimativa se baseia fortemente em uma única taxa de crescimento sem testá-la sob estresse em relação a limites de fornecimento.
Os sulfonatos de alquilbenzeno de base petrolífera são mantidos fora do escopo da Mordor Intelligence, e essa única exclusão pode elevar ou reduzir significativamente os totais quando um publicador combina surfactantes aniônicos mais amplos em um único número. Outras diferenças geralmente vêm de saber se as formas em flocos e pasta são totalmente contabilizadas, quão rápido se assume que os preços médios de venda mudam com os custos do óleo láurico, e se as taxas de câmbio são retiradas do ano-base ou calculadas em média ao longo do ano.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,89 bilhão de USD (2026) | |
| Observatório do Setor A | 1,03 bilhão de USD (2024) | Usa um ano-base anterior e parece combinar FMES com receitas de surfactantes adjacentes de base biológica, o que pode inflacionar os totais quando se assume que a reformulação de detergentes é mais rápida do que a observada. |
| Consultoria Global B | 1,49 bilhão de USD (2024) | Aplica uma definição mais ampla que provavelmente inclui múltiplos derivados de sulfonato de éster metílico e usa uma progressão de preços agressiva, com verificações visíveis limitadas em relação às restrições de matéria-prima e capacidade de sulfonação. |
Em conjunto, a dispersão é explicada principalmente pelo que é incluído no FMES e por como o preço e o momento cambial são tratados. Ao vincular o total de volta aos sinais de demanda por detergentes, às realidades de capacidade e às faixas de preço validadas por entrevistas, a estimativa permanece rastreável a variáveis que podem ser reverificadas e atualizadas conforme as condições mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Sulfonato de Éster Metílico Graxo?
O mercado de sulfonato de éster metílico graxo está em USD 0,89 bilhão em 2026 e tem projeção de atingir USD 1,43 bilhão até 2031.
Qual segmento gera a maior demanda por sulfonatos de éster metílico graxo?
Os detergentes dominam, respondendo por 70,29% da receita de 2025 devido à compatibilidade do FMES com as formulações de pó compacto.
Qual região lidera o crescimento no mercado de sulfonato de éster metílico graxo?
A Ásia-Pacífico detém 57,26% da receita global e está se expandindo a uma CAGR de 10,82% até 2031, impulsionada pela disponibilidade de matérias-primas e pelo florescente setor de fabricação de detergentes.
Quais são as principais restrições ao crescimento do mercado de FMES?
As oscilações de preços das matérias-primas e os altos custos de capital para equipamentos especializados de sulfonação pesam sobre as margens e limitam a rápida expansão da capacidade.
Página atualizada pela última vez em:



