
Tamanho e Participação do Mercado de Laranja na África
Análise do Mercado de Laranja na África por Mordor Intelligence
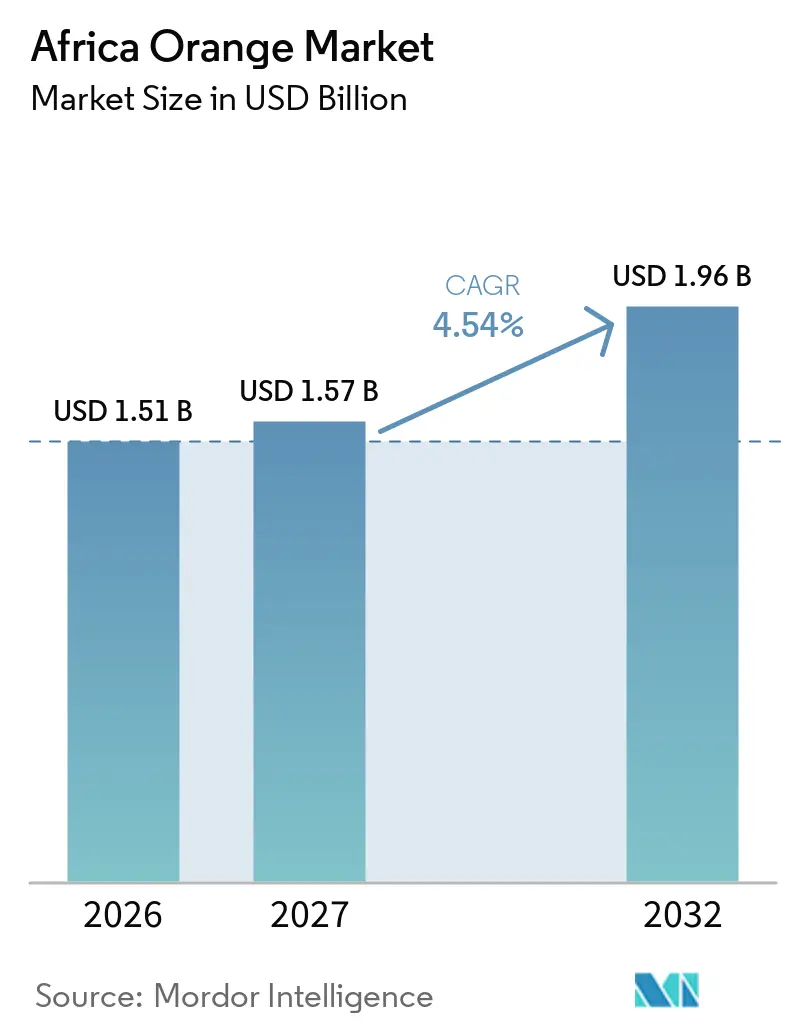
O tamanho do mercado de laranja na África foi avaliado em 1,51 bilhões de USD em 2026 e estima-se que cresça de 1,57 bilhões de USD em 2027 para atingir 1,96 bilhões de USD até 2032, a uma CAGR de 4,54% de 2027 a 2032. O aumento dos preços globais do suco de laranja, as melhorias na irrigação no Egito e em Marrocos e a expansão da penetração de supermercados nos principais centros urbanos estão sustentando o avanço constante do mercado de laranja na África. As cultivares Valencia dominam tanto o processamento de suco quanto os canais de exportação de frutas frescas, mas as laranjas-sanguíneas estão conquistando espaço premium nas prateleiras à medida que os varejistas diferenciam seus sortimentos. Os incentivos governamentais para irrigação inteligente em relação ao clima e investimentos em processamento estão melhorando a estabilidade da produtividade e a captura de valor, enquanto as barreiras fitossanitárias e os cortes de energia permanecem como desafios operacionais proeminentes.
Principais Conclusões do Relatório
- Por geografia, o Egito liderou com 43,5% da participação do mercado de laranja na África em 2026, e Marrocos é o país de crescimento mais rápido, com um CAGR de 6,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Irrigação Inteligente em Termos Climáticos | +0.8% | Egito e Marrocos | Médio prazo (2-4 anos) |
| Preços Globais Recordes do Suco de Laranja Elevando as Margens na Porteira da Fazenda | +1.2% | África do Sul, Egito e Marrocos | Curto prazo (≤ 2 anos) |
| Novo Protocolo de Tratamento a Frio China-África | +0.5% | Marrocos e África do Sul | Médio prazo (2-4 anos) |
| Surgimento de Bolsas de Commodities Pan-Africanas | +0.3% | Quênia, Etiópia e Nigéria | Longo prazo (≥ 4 anos) |
| Adoção de Cultivares Valencia Late de Alta Produtividade | +0.6% | África do Sul e Marrocos | Médio prazo (2-4 anos) |
| Microrredes Solares nas Fazendas Reduzindo Perdas Pós-Colheita | +0.4% | Etiópia, Quênia, zona rural da África do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Irrigação Inteligente em Relação ao Clima
O Egito e Marrocos estão equipando milhares de hectares com sistemas de gotejamento subsidiados que aumentam a produtividade por hectare em até 20%, reduzem o estresse hídrico e apoiam o dimensionamento para exportação. A safra de laranja de Marrocos em 2024/25 cresceu 17% em relação ao ano anterior, atingindo 960.000 toneladas métricas, à medida que a adoção do gotejamento se expandiu[1]. Na zona de recuperação de Noubaria, no Egito, a Magrabi Agriculture gerencia 3.360 hectares de fazendas citrícolas integradas, utilizando sistemas centralizados de irrigação por gotejamento e propagação por cultura de tecidos para garantir qualidade para exportação. Em Marrocos, o governo oferece incentivos de agregação por hectare, variando de USD 75 para grandes produtores convencionais a USD 300 para pequenas fazendas orgânicas, promovendo a adoção de tecnologia entre os pequenos agricultores.
Preços Recordes Globais de Suco de Laranja Elevando as Margens no Portão da Fazenda
Os futuros de suco de laranja superaram USD 4.200 por tonelada em 2024, mantendo os preços de fevereiro de 2026 significativamente acima da média de cinco anos e aumentando os retornos no portão da fazenda africano em (15-20%). As quedas de produção no Brasil e na Flórida, causadas pelo greening dos citros e pelos danos de furacões, restringiram o fornecimento global de concentrado e impactaram diretamente os sinais de preço para os produtores africanos. Os exportadores egípcios, incluindo a Wadi El Nour, observaram que a superprodução durante a safra de 2023/24 havia reduzido os preços. A safra de 2024/25 apresentou melhora na lucratividade à medida que as reduções de subsídios governamentais eliminaram gradualmente os operadores menos eficientes, enquanto a demanda da Rússia, da Arábia Saudita e do Brasil se fortaleceu.
Novo Protocolo de Tratamento a Frio China-África
Marrocos, Egito e África do Sul agora acessam os portos chineses sob regras harmonizadas de tratamento a frio que reduzem o risco de rejeição, apoiando a diversificação para além da União Europeia. O Fundo para o Desenvolvimento de Normas e Comércio estabeleceu procedimentos operacionais padrão para inspeções fitossanitárias de citros em toda a COMESA em 2024, padronizando os protocolos entre os estados membros e minimizando os atrasos nas fronteiras. Esse alinhamento regulatório é especialmente benéfico para Marrocos, que enfrenta concorrência no início da temporada das tangerinas chilenas e depende de confiabilidade e rastreabilidade para alcançar preços premium nos centros de distribuição de Xangai e Guangzhou.
Surgimento de Bolsas de Commodities Pan-Africanas
Plataformas como a AFEX e a Bolsa de Commodities da Etiópia estão testando contratos a termo de citros para fornecer descoberta de preços transparente para pequenos agricultores não integrados às cadeias de suprimentos de supermercados. Essas plataformas são particularmente significativas para os pequenos agricultores excluídos dos sistemas de compras de supermercados, que cada vez mais exigem fornecimento consistente durante todo o ano, certificações rigorosas de segurança alimentar e distribuição centralizada. De acordo com o relatório da Conferência das Nações Unidas sobre Comércio e Desenvolvimento (UNCTAD) sobre cadeias de suprimentos de supermercados na África Subsaariana, grandes varejistas sul-africanos como Shoprite e Pick 'n Pay adquirem mais de 90% de seus produtos frescos de produtores comerciais. Como resultado, os pequenos agricultores frequentemente dependem de corretores ou mercados atacadistas locais, a menos que possam agregar sua produção e obter as certificações necessárias.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Greening dos Citros Além de Limpopo | -0.9% | África do Sul | Médio prazo (2-4 anos) |
| Repasse do Preço dos Fertilizantes nas Margens dos Produtores | -0.6% | Egito, Marrocos e África do Sul | Curto prazo (≤ 2 anos) |
| Barreira Fitossanitária da União Europeia para a Mancha Negra dos Citros (CBS) | -0.5% | África do Sul | Curto prazo (≤ 2 anos) |
| Volatilidade no Fornecimento de Energia para a Cadeia de Frio | -0.4% | África do Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Propagação do Greening dos Citros Além de Limpopo
O Huanglongbing, também conhecido como greening dos citros, se espalhou da província de Limpopo, na África do Sul, para os pomares de Mpumalanga, representando um risco para o status do país como maior exportador de citros da África. O Departamento de Agricultura, Reforma Agrária e Desenvolvimento Rural da África do Sul relatou a detecção de árvores infectadas em vários locais em Mpumalanga em 2024, levando à implementação de protocolos obrigatórios de remoção e ao estabelecimento de zonas de quarentena[2]. De acordo com a Associação de Produtores de Citros, uma propagação descontrolada poderia reduzir os volumes de exportação em 15% a 20% na próxima década, ameaçando a meta Vision 260 do setor de atingir 260 milhões de caixas até 2030.
Repasse do Preço dos Fertilizantes nas Margens dos Produtores
Os valores de ureia e NPK permanecem (20–25) acima dos níveis de 2023. Ferramentas de agricultura de precisão e testes de solo estão mitigando parte da escalada de custos, mas os efeitos de compressão de margem persistem. O mercado de fertilizantes de Marrocos, que depende fortemente de importações, tem experimentado volatilidade de preços impulsionada pelas flutuações globais dos preços do gás natural e pelas interrupções geopolíticas no fornecimento. Em janeiro de 2025, o Inquérito sobre o Mercado de Produtos Frescos da Comissão de Concorrência da África do Sul destacou os altos custos de fertilizantes e sementes como barreiras estruturais para agricultores de pequena escala e historicamente desfavorecidos, restringindo seu acesso aos mercados formais de varejo e exportação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise Geográfica
Mercado de Laranja no Egito
O Egito deteve 43,5% da participação no mercado de laranja na África em 2026, com uma produção de aproximadamente 3,7 milhões de toneladas métricas e exportações acima de 1,8 milhão de toneladas métricas em 2025. O estresse por alternância de produção e ondas de calor reduziu os rendimentos de 2024/25 em (10–15%), mas as melhorias na irrigação por gotejamento e um complexo de processamento de 300 milhões de USD em Sadat City absorverão mais o fluxo de Valencia, amenizando as oscilações nos preços de exportação. Os incentivos à exportação estão sendo reduzidos gradualmente, priorizando a qualidade em detrimento do volume, uma abordagem que se alinha às expectativas do mercado premium e sustenta o papel central do Egito no mercado de laranja na África[3].
Mercado de Laranja em Marrocos
Marrocos é a geografia de crescimento mais rápido, com previsão de crescimento a um CAGR de 6,8% de 2026 a 2032, impulsionado pela expansão da irrigação em Souss-Massa, subsídios de exportação de MAD 1.000 (USD 100) por tonelada métrica e pelo cultivo de Valencia Late voltado para a temporada intermediária europeia. A produção atingiu 960.000 toneladas métricas em 2024/25, um aumento de 17% em relação ao ano anterior, embora a escassez de água continue sendo uma ameaça estrutural. Fazendas solares, dessalinização e projetos de reaproveitamento de águas residuais estão amenizando os efeitos da seca e garantindo que o fornecimento do mercado de laranja na África proveniente de Marrocos mantenha padrões de qualidade mesmo em anos de estiagem.
Mercado de Laranja na África do Sul
A África do Sul enfrenta desafios de infraestrutura, mas continua sendo um importante exportador global de citros. A expansão do serviço da Hapag-Lloyd no porto de Cidade do Cabo visa reduzir os tempos de atracação, enquanto acordos bilaterais com o Vietnã e a China ajudam a mitigar os riscos de destino. O projeto de abastecimento de hidrogênio no Porto Elizabeth tem o potencial de reduzir as emissões de contêineres refrigerados, apoiando os exportadores no cumprimento dos Mecanismos de Ajuste de Carbono na Fronteira da União Europeia (CBAMs) que entrarão em vigor em breve.
Panorama regulatório
O comércio de laranjas na África é moldado pelo aumento das exigências de conformidade sanitária e fitossanitária (SPS) nos mercados de destino e, paralelamente, por um esforço de alinhamento regional para apoiar os fluxos intra-africanos. Na África do Sul, as exportações de citros operam sob a Lei de Padrões de Produtos Agrícolas de 1990 (Lei 119 de 1990), com o Departamento de Agricultura, Reforma Agrária e Desenvolvimento Rural (DALRRD) e a Organização Nacional de Proteção Vegetal da África do Sul (NPPOZA) supervisionando os controlos fitossanitários; os exportadores registam anualmente as unidades de produção e as casas de embalagem e gerem os requisitos específicos de cada mercado através do sistema digital PhytClean.
A gestão do risco fitossanitário continua a ser uma restrição vinculativa para os canais de exportação de alto valor, particularmente em torno das abordagens sistémicas para a mariposa da falsa-codling (FCM) e a pinta preta dos citros (CBS), bem como da documentação exigida para a União Europeia e mercados asiáticos selecionados. A nível continental, o Quadro de Política Sanitária e Fitossanitária (SPS) da União Africana fornece um roteiro para harmonizar as medidas de segurança alimentar e saúde vegetal entre as Comunidades Económicas Regionais, complementando os esforços de facilitação do comércio ligados à AfCFTA e reduzindo os atritos para exportadores em conformidade e grupos organizados de produtores.
Análise da cadeia de valor
A cadeia de valor da laranja na África vai desde o fornecimento de insumos (viveiros, equipamento de irrigação, proteção de culturas e fertilizantes), passando pela produção nos pomares, colheita, classificação, embalagem, armazenamento refrigerado, até à movimentação para canais de exportação de fruta fresca, retalho moderno e processamento. As atualizações a nível da exploração agrícola em irrigação por gotejamento e seleção varietal ajudam a garantir o calibre de exportação e a consistência em origens-chave como o Egito e Marrocos, enquanto a agregação e o apoio técnico liderado por exportadores continuam a ser importantes para pequenos agricultores que procuram entrar em sistemas de aquisição orientados por certificação usados pelas redes de supermercados.
O desempenho a meio e no final da cadeia depende cada vez mais da fiabilidade da cadeia de frio, da capacidade portuária e de transporte marítimo, e da disciplina na documentação fitossanitária. Na África do Sul, a execução da conformidade (registo de casas de embalagem, rastreabilidade e inspeções específicas de mercado) e as restrições logísticas (congestionamento portuário, volatilidade no fornecimento de energia para o manuseio de contentores refrigerados) podem determinar se a fruta chega a destinos premium ou é desviada para mercados menos restritivos. A cadeia também se está a expandir para o processamento, com novos e planeados investimentos orientados para concentrado e sumo no Egito e noutros mercados africanos, funcionando como escoadouro quando a logística de exportação de fruta fresca se aperta ou quando os ciclos de preços penalizam estratégias focadas em volume.
Cenário Competitivo
Três exportadores estabelecidos, Capespan Group, Sundays River Citrus Company e Elwadi Export Company, controlam a maior parcela do tráfego de contêineres para a Europa, o Oriente Médio e a Ásia, conferindo ao mercado de laranja na África um perfil de concentração moderada. A Sundays River Citrus Company, representando 120 produtores, embarcou 8,5 milhões de caixas em 2025, das quais 70% foram para o exterior. O fornecimento de múltiplos continentes da Capespan suaviza as lacunas de fornecimento dos varejistas, e suas ferramentas de suporte à agricultura de precisão ajudam os produtores a gerenciar as restrições de fertilizantes e água. A Elwadi é especializada em cargas Valencia de alto teor de brix para canais de suco e frutas frescas no Golfo.
O complexo de concentrado de USD 300 milhões da Elsewedy e da MAFI marca uma mudança em direção à captura de valor por meio do processamento. Plataformas digitais como a AWASAM estão agregando produtores quenianos e tanzanianos, proporcionando acesso a compradores europeus e reduzindo os spreads de corretagem. As certificações de Análise de Perigos e Pontos Críticos de Controle (APPCC) tornaram-se requisitos básicos de entrada, obrigando os produtores de médio porte a investir em rastreabilidade e melhorias na cadeia de frio. O setor de laranja na África também está testemunhando o aumento da adoção de energia solar em galpões de embalagem, combinando redução de carbono com segurança energética e aprimorando a diferenciação competitiva.
O comércio intra-africano permanece subexplorado; a Área de Livre Comércio Continental Africana poderia desbloquear economias não tarifárias e incentivar a especialização varietal. Cooperativas menores na Etiópia e na Nigéria estão aproveitando projetos de irrigação e certificação financiados por doadores para ingressar nas redes regionais de supermercados, introduzindo nova concorrência na extremidade inferior do mercado de laranja na África.
Oportunidades de mercado e perspectivas futuras
A captura de valor liderada pelo processamento destaca-se em várias origens africanas, apoiada por investimentos em casas de embalagem e fábricas que reduzem as perdas pós-colheita e diversificam a monetização além das exportações de fruta fresca. Os planos de expansão do Egito para a capacidade de processamento de laranjas, juntamente com investimentos de grande escala em concentrado, como o complexo de processamento de 300 milhões de USD na Cidade de Sadat, indicam um caminho mais equilibrado para a oferta dominada pela variedade Valência quando as interrupções no transporte marítimo ou a volatilidade nos mercados de destino restringem os programas de fruta fresca.
O acesso a mercados e o reforço da capacidade de conformidade também criam oportunidades comerciais tangíveis em toda a região. O uso de taxas de exportação e programas setoriais por parte da África do Sul para financiar investigação, desenvolvimento e acesso a mercados, juntamente com iniciativas como a CGA e a Eastern Cape Development Corporation que apoiam a preparação para exportação entre agricultores de citros negros, amplia o conjunto de fornecedores em conformidade capazes de atender às especificações do retalho moderno e da exportação. Paralelamente, estão a abrir-se corredores de exportação diversificados através de protocolos atualizados de tratamento a frio e saúde vegetal voltados para a China, enquanto investimentos em casas de embalagem e processamento orientado para exportação no Quénia, Nigéria e África do Sul apontam para um conjunto mais amplo de origens que participam no comércio de citros orientado por normas e de maior valor.
Desenvolvimentos industriais recentes em Mercado de Laranja na África
- Julho de 2026: A Tiger Brands anunciou que 100% das laranjas utilizadas nos seus produtos de bebida Oros foram provenientes de produtores sul-africanos, pela segunda temporada consecutiva. A medida reforça a absorção interna para os produtores e apoia uma integração mais estreita entre os pomares locais e as cadeias de fornecimento de fabricação de bebidas.
- Abril de 2026: O Departamento de Agricultura, Reforma Agrária e Desenvolvimento Rural da África do Sul e a Citrus Growers Association of Southern Africa alteraram o protocolo de saúde vegetal para as exportações de citros para a China, introduzindo novas opções de mitigação de risco de pragas. A atualização do protocolo ajuda a reduzir o risco de rejeição e amplia a flexibilidade de acesso ao mercado para exportadores que procuram diversificar além da Europa.
- Junho de 2025: A FAO e a Convenção Internacional para a Proteção das Plantas, juntamente com o Departamento de Agricultura da África do Sul, lançaram a fase dois do Programa Fitossanitário Africano (APP), com um enfoque que inclui os citros. O programa usa ferramentas digitais para reforçar a capacidade fitossanitária, apoiando uma movimentação transfronteiriça mais fluida e melhores resultados de conformidade para cadeias de valor orientadas para exportação.
Mercado de Laranja na África Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado é definido como o valor gerado a partir das laranjas fornecidas em toda a África, abrangendo o comércio de frutas frescas, bem como os volumes direcionados para canais de processamento e suco, medido a preços vigentes e convertido para USD para fins de comparabilidade.
Exclusões do escopo: Este dimensionamento não contabiliza as margens de varejo a jusante, os acréscimos logísticos internos ao país, nem os produtos derivados de laranja com valor agregado além do comércio primário de laranja in natura.
Visão Geral da Segmentação
- Por Geografia
- Egito
- Análise de Produção
- Volume de Produção
- Área Colhida e Produtividade
- Análise de Consumo (Valor e Volume)
- Análise de Comércio (Valor e Volume)
- Análise do Mercado de Importação
- Valor e Volume de Importação
- Principais Mercados Fornecedores
- Análise do Mercado de Exportação
- Valor e Volume de Exportação
- Principais Mercados de Destino
- Análise do Mercado de Importação
- Análise e Previsão de Tendências de Preços no Atacado
- Marco Regulatório
- Logística e Infraestrutura
- Análise de Sazonalidade
- Análise de Produção
- Marrocos
- Análise de Produção
- Volume de Produção
- Área Colhida e Produtividade
- Análise de Consumo (Valor e Volume)
- Análise de Comércio (Valor e Volume)
- Análise do Mercado de Importação
- Valor e Volume de Importação
- Principais Mercados Fornecedores
- Análise do Mercado de Exportação
- Valor e Volume de Exportação
- Principais Mercados de Destino
- Análise do Mercado de Importação
- Análise e Previsão de Tendências de Preços no Atacado
- Marco Regulatório
- Logística e Infraestrutura
- Análise de Sazonalidade
- Análise de Produção
- África do Sul
- Análise de Produção
- Volume de Produção
- Área Colhida e Produtividade
- Análise de Consumo (Valor e Volume)
- Análise de Comércio (Valor e Volume)
- Análise do Mercado de Importação
- Valor e Volume de Importação
- Principais Mercados Fornecedores
- Análise do Mercado de Exportação
- Valor e Volume de Exportação
- Principais Mercados de Destino
- Análise do Mercado de Importação
- Análise e Previsão de Tendências de Preços no Atacado
- Marco Regulatório
- Logística e Infraestrutura
- Análise de Sazonalidade
- Análise de Produção
- Egito
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começou com a construção do panorama de oferta e demanda utilizando conjuntos de dados públicos de agricultura e comércio, e então alinhando as definições antes de qualquer cálculo ser consolidado. As fontes utilizadas incluíram o FAOSTAT para séries de produção e produtividade, o UN Comtrade para valores e volumes de importação e exportação, indicadores macroeconômicos do Banco Mundial para contexto de câmbio e inflação, e ministérios nacionais de agricultura e institutos de estatística para atualizações de safras por país.
Também foram revisados atualizações alfandegárias e portuárias, comunicados de associações e conselhos de exportadores, e arquivos de empresas e apresentações a investidores ao longo da cadeia de valor para compreender o comportamento de preços e as mudanças nas rotas de mercado. Quando necessário, foram consultadas assinaturas pagas aprovadas para inteligência financeira de empresas, consultas de patentes sobre variedades de citros e manuseio pós-colheita, e uma visão de fluxos de importação e exportação em nível de embarque para verificar os fluxos comerciais. Esses exemplos são ilustrativos, e muitas outras fontes foram utilizadas para coletar dados, validá-los e esclarecer questões abertas durante a análise.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar a sazonalidade da produção, a capacidade de processamento nos packhouses, as faixas de preço típicas e a divisão entre exportação de frutas frescas, consumo doméstico de frutas frescas e demanda de processamento. Conversamos com produtores, comerciantes, exportadores, processadores e grandes compradores nos principais corredores de produção e comercialização, para que as premissas da pesquisa documental pudessem ser corrigidas e, em seguida, vinculadas a sinais observáveis, como condições das safras e movimentos comerciais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | Executivos de alto nível (CXOs): 14% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 39% |
| Pequenos players: 19% | Gerentes: 47% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído principalmente por meio de uma reconstrução de cima para baixo, na qual produção, importações, exportações e utilização doméstica estimada são reunidas em um balanço consistente e, em seguida, traduzidas em valor utilizando tendências de preços no atacado observáveis. Uma vez formados os totais, eles foram corroborados com verificações seletivas de baixo para cima, como volumes de países amostrados multiplicados por faixas de preço típicas, e verificações de canal sobre qual parcela é realisticamente absorvida pelo segmento de frutas frescas versus processamento.
Os insumos mais relevantes foram as tendências de área colhida e produtividade, o excedente exportável versus a absorção doméstica, os valores unitários de exportação e importação, a direção dos preços no atacado por temporada e a participação dos fluxos vinculados à Valencia no processamento de suco juntamente com a dinâmica de exportação de frutas frescas. As previsões foram elaboradas por meio de análise de cenários ancorada na produtividade esperada dos pomares, nas faixas climáticas normais e na continuidade da política comercial, e então ajustadas quando as entrevistas sinalizaram prováveis mudanças na demanda de processamento ou restrições às exportações. Quando um país não dispunha de dados limpos de preços ou detalhes comerciais, foram aplicados preços proxy de mercados próximos e faixas de valores unitários regionais, que foram então verificados novamente com o feedback de especialistas.
Ciclo de Validação e Atualização de Dados
Os resultados foram verificados em relação a sinais independentes, como saldos comerciais reportados, faixas típicas de utilização da capacidade dos packhouses e a lógica de variação de preços ano a ano, e então revisados em busca de picos que não correspondessem a eventos conhecidos de safra ou comércio. Onde as variações eram grandes, os fatores subjacentes foram revisitados e os respondentes foram recontactados para confirmar se a mudança decorreu de volume, preço ou de uma incompatibilidade de definição.
Antes da aprovação final, uma segunda revisão por analista é concluída para que as premissas e os cálculos permaneçam rastreáveis e consistentes entre países e anos. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como choques bruscos de preços, impactos climáticos severos ou grandes restrições comerciais. Imediatamente antes da entrega, realizamos uma revisão final para garantir que as últimas publicações e registros comerciais estejam refletidos na visão que os clientes recebem.
Dimensionamento do Mercado de Laranja na África pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para laranjas na África frequentemente não coincidem porque cada publicador escolhe um ponto de precificação, um conjunto geográfico e uma cobertura diferentes de fluxos frescos versus vinculados ao processamento. As diferenças também surgem quando o comércio é tratado como consumo, quando o timing cambial é inconsistente ou quando as atualizações não estão alinhadas aos últimos sinais de safra e exportação.
A principal lacuna decorre da mistura entre a valoração do consumo no atacado e o valor de mercado ponderado pelo comércio, em que a Mordor Intelligence contabiliza as laranjas no nível da África por meio de um balanço de produção mais comércio líquido e, em seguida, aplica tendências de preços no atacado validadas, em vez de valor agregado voltado ao varejo. Algumas estimativas também ampliam o escopo para incluir a região mais ampla do Oriente Médio ou incorporam usos culinários processados, e então aplicam premissas agressivas de escalada de preços sem verificar os valores unitários em relação aos registros recentes de importação e exportação.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,51 bilhões de USD (2025) | |
| Publicador de Dados Comerciais A | 7,20 bilhões de USD (2024) | Avalia o mercado pela receita nominal de consumo no atacado e trata o pool total de demanda como o mercado, o que pode inflar o valor em comparação com uma visão de valor equilibrada pelo comércio e pode não estar alinhado ao mesmo ponto de preço ou mix de canais. |
| Banco de Dados Global B | 3,17 bilhões de USD (2024) | Utiliza o Oriente Médio e a África como geografia, e a segmentação visível aponta apenas para laranjas frescas, de modo que o escopo e o mix regional diferem de um modelo exclusivo da África que também acompanha a demanda de processamento e valida as tendências de preços com verificações locais. |
A diferença é amplamente explicada pelo que é contabilizado como mercado, quais preços são utilizados e se a geografia é estritamente a África ou um conjunto regional mais amplo. Ao vincular os totais à produção, ao comércio e aos valores unitários observados, a abordagem permanece repetível e mais fácil de auditar ano a ano, mesmo quando alguns países têm divulgação pública fragmentada.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de laranja na África em 2026?
O mercado de laranja na África atingiu 1,57 bilhões de USD em 2027 para alcançar 1,96 bilhões de USD até 2032, a uma CAGR de 4,54% durante o período de previsão (2027-2032).
Qual variedade representa a maior participação nas vendas de laranja africana?
A variedade Valencia lidera na África, atendendo tanto aos canais de frutas frescas quanto aos de suco.
Qual país está crescendo mais rapidamente na produção de laranja africana?
Marrocos avança a um CAGR de 6,8% até 2032, apoiado por irrigação e subsídios.
Como os supermercados estão influenciando a distribuição de laranja africana?
Os canais de varejo moderno estão ganhando popularidade à medida que os consumidores urbanos preferem frutas certificadas e embaladas.
Qual é a principal ameaça às exportações de laranja sul-africana a longo prazo?
A propagação do greening dos citros de Limpopo para Mpumalanga ameaça a estabilidade da produtividade e pode reduzir as exportações em até 20% na próxima década.