
Tamaño y Participación del Mercado de Naranja en África
Análisis del Mercado de Naranja en África por Mordor Intelligence
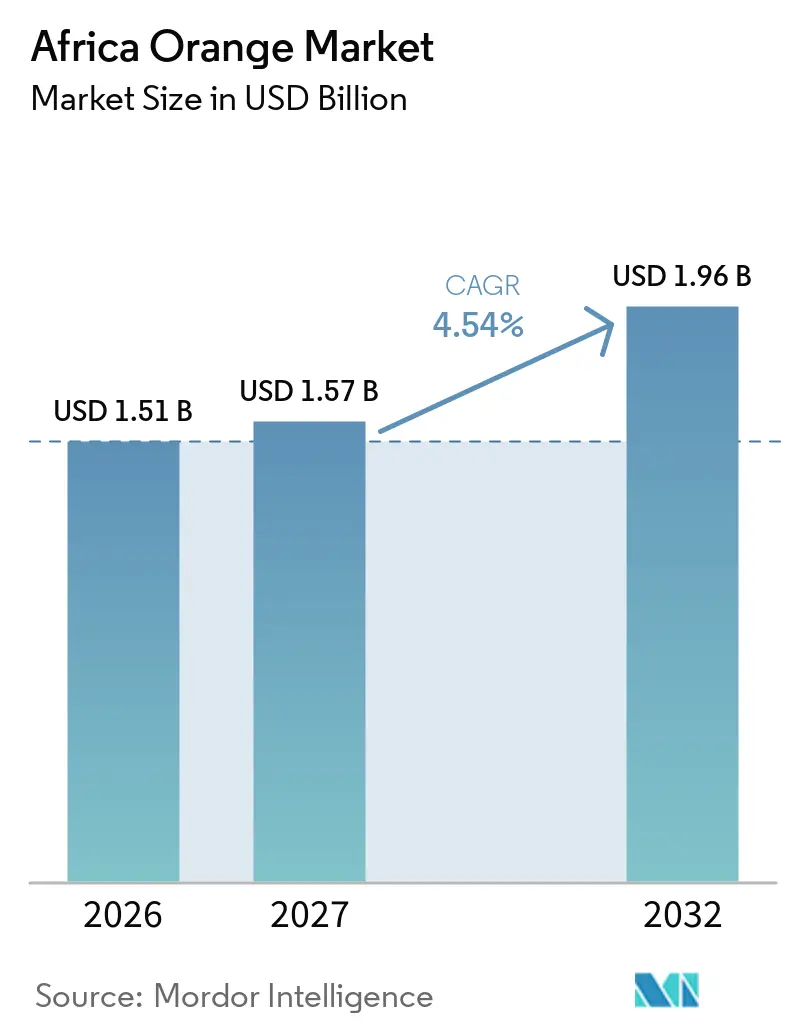
El tamaño del mercado de naranja en África fue valorado en 1,51 mil millones de USD en 2026 y se estima que crecerá desde 1,57 mil millones de USD en 2027 hasta alcanzar 1,96 mil millones de USD en 2032, a una CAGR del 4,54% entre 2027 y 2032. El aumento de los precios mundiales del jugo de naranja, las mejoras en los sistemas de riego en Egipto y Marruecos, y la creciente penetración de los supermercados en los principales centros urbanos están respaldando el avance sostenido del mercado de naranja en África. Las variedades Valencia dominan tanto los canales de procesamiento de jugo como los de exportación de fruta fresca; sin embargo, las naranjas sanguinas están ganando espacio en los estantes de categoría premium a medida que los minoristas diferencian sus surtidos. Los incentivos gubernamentales para la irrigación adaptada al clima y las inversiones en procesamiento están mejorando la estabilidad del rendimiento y la captura de valor, mientras que las barreras fitosanitarias y los cortes de suministro eléctrico siguen siendo desafíos operativos destacados.
Conclusiones Clave del Informe
- Por geografía, Egipto lideró con el 43,5% de la participación del mercado de naranja en África en 2026, y Marruecos es el país de más rápido crecimiento con una CAGR del 6,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Naranja en África
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Riego Climáticamente Inteligente | +0.8% | Egipto y Marruecos | Mediano plazo (2-4 años) |
| Precios Récord del Jugo de Naranja a Nivel Mundial que Elevan los Márgenes en Puerta de Finca | +1.2% | Sudáfrica, Egipto y Marruecos | Corto plazo (≤ 2 años) |
| Nuevo Protocolo de Tratamiento en Frío China-África | +0.5% | Marruecos y Sudáfrica | Mediano plazo (2-4 años) |
| Surgimiento de Bolsas de Materias Primas Panafricanas | +0.3% | Kenia, Etiopía y Nigeria | Largo plazo (≥ 4 años) |
| Adopción de Cultivares Valencia Late de Alto Rendimiento | +0.6% | Sudáfrica y Marruecos | Mediano plazo (2-4 años) |
| Microrredes Solares en Finca que Reducen las Pérdidas Poscosecha | +0.4% | Etiopía, Kenia, zonas rurales de Sudáfrica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Riego Inteligente frente al Clima
Egipto y Marruecos están equipando miles de hectáreas con sistemas de riego por goteo subsidiados que incrementan los rendimientos por hectárea hasta en un 20%, reducen el estrés hídrico y favorecen el calibrado de exportación. La cosecha de naranja de Marruecos en 2024/25 aumentó un 17% interanual hasta 960.000 toneladas métricas a medida que se amplió la adopción del riego por goteo[1]. En la zona de recuperación de Noubaria en Egipto, Magrabi Agriculture gestiona 3.360 hectáreas de granjas citrícolas integradas, utilizando sistemas centralizados de riego por goteo y propagación por cultivo de tejidos para garantizar la calidad de exportación. En Marruecos, el gobierno ofrece incentivos de agregación por hectárea que oscilan entre USD 75 para grandes productores convencionales y USD 300 para pequeñas granjas orgánicas, promoviendo la adopción tecnológica entre los pequeños agricultores.
Precios Récord Mundiales del Jugo de Naranja que Elevan los Márgenes en la Puerta de la Granja
Los futuros de jugo de naranja superaron los USD 4.200 por tonelada en 2024, manteniendo los precios de febrero de 2026 significativamente por encima del promedio de cinco años e incrementando los retornos en la puerta de la granja africana entre un 15% y un 20%. Los déficits de producción en Brasil y Florida, causados por el enverdecimiento de los cítricos y los daños por huracanes, restringieron el suministro mundial de concentrado e impactaron directamente las señales de precios para los productores africanos. Los exportadores egipcios, incluido Wadi El Nour, señalaron que la sobreproducción durante la temporada 2023/24 había reducido los precios. La temporada 2024/25 experimentó una mejora en la rentabilidad a medida que las reducciones de subsidios gubernamentales eliminaron gradualmente a los operadores menos eficientes, mientras que la demanda de Rusia, Arabia Saudita y Brasil se fortaleció.
Nuevo Protocolo de Tratamiento en Frío entre China y África
Marruecos, Egipto y Sudáfrica acceden ahora a los puertos chinos bajo normas armonizadas de tratamiento en frío que reducen el riesgo de rechazo, apoyando la diversificación fuera de la Unión Europea. La Facilidad de Normas y Desarrollo del Comercio estableció procedimientos operativos estándar a nivel del COMESA para las inspecciones fitosanitarias de cítricos en 2024, estandarizando los protocolos entre los estados miembros y minimizando los retrasos en las fronteras. Esta alineación regulatoria es especialmente beneficiosa para Marruecos, que enfrenta competencia en la temporada temprana de mandarinas chilenas y depende de la fiabilidad y la trazabilidad para lograr precios premium en los centros de distribución de Shanghái y Guangzhou.
Surgimiento de Bolsas de Materias Primas Panafricanas
Plataformas como AFEX y la Bolsa de Materias Primas de Etiopía están probando contratos a plazo de cítricos para proporcionar un descubrimiento de precios transparente a los pequeños agricultores no integrados en las cadenas de suministro de supermercados. Estas plataformas son especialmente significativas para los pequeños agricultores excluidos de los sistemas de adquisición de supermercados, que cada vez más requieren un suministro constante durante todo el año, certificaciones estrictas de seguridad alimentaria y distribución centralizada. Según el informe de la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (UNCTAD) sobre las cadenas de suministro de supermercados en el África subsahariana, los principales minoristas sudafricanos como Shoprite y Pick 'n Pay obtienen más del 90% de sus productos frescos de productores comerciales. Como resultado, los pequeños agricultores suelen depender de intermediarios o mercados mayoristas locales a menos que puedan agregar su producción y obtener las certificaciones necesarias.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Propagación del Enverdecimiento de los Cítricos más allá de Limpopo | -0.9% | Sudáfrica | Mediano plazo (2-4 años) |
| Traslado del Aumento del Precio de los Fertilizantes a los Márgenes de los Productores | -0.6% | Egipto, Marruecos y Sudáfrica | Corto plazo (≤ 2 años) |
| Barrera Fitosanitaria de la Unión Europea para la Mancha Negra de los Cítricos (CBS) | -0.5% | Sudáfrica | Corto plazo (≤ 2 años) |
| Volatilidad del Suministro Eléctrico en la Cadena de Frío | -0.4% | Sudáfrica | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Propagación del Enverdecimiento de los Cítricos más allá de Limpopo
El Huanglongbing, también conocido como enverdecimiento de los cítricos, se ha extendido desde la provincia de Limpopo en Sudáfrica hasta los huertos de Mpumalanga, poniendo en riesgo el estatus del país como el mayor exportador de cítricos de África. El Departamento de Agricultura, Reforma Agraria y Desarrollo Rural de Sudáfrica informó la detección de árboles infectados en múltiples sitios en Mpumalanga en 2024, lo que llevó a la implementación de protocolos de eliminación obligatoria y al establecimiento de zonas de cuarentena[2]. Según la Asociación de Productores de Cítricos, una propagación descontrolada podría reducir los volúmenes de exportación entre un 15% y un 20% durante la próxima década, amenazando el objetivo Visión 260 de la industria de alcanzar 260 millones de cajas para 2030.
Traslado del Precio de los Fertilizantes a los Márgenes del Productor
Los valores de urea y NPK se mantienen entre un 20% y un 25% por encima de los niveles de 2023. Las herramientas de agricultura de precisión y los análisis de suelo están mitigando parte del aumento de costos, pero los efectos de compresión de márgenes persisten. El mercado de fertilizantes de Marruecos, que depende en gran medida de las importaciones, ha experimentado volatilidad de precios impulsada por las fluctuaciones mundiales del precio del gas natural y las interrupciones geopolíticas del suministro. En enero de 2025, la Investigación del Mercado de Productos Frescos de la Comisión de Competencia de Sudáfrica destacó los altos costos de fertilizantes y semillas como barreras estructurales para los agricultores a pequeña escala e históricamente desfavorecidos, restringiendo su acceso a los mercados minoristas formales y de exportación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis Geográfico
Egipto concentró el 43,5% de la participación del mercado de naranja en África en 2026, con una producción de aproximadamente 3,7 millones de toneladas métricas y exportaciones superiores a 1,8 millones de toneladas métricas en 2025. El estrés por alternancia de cosecha y olas de calor redujo los rendimientos de 2024/25 en un (10–15%), aunque las mejoras en el riego por goteo y un complejo de procesamiento de 300 millones de USD en Sadat City absorberán mayor volumen de Valencia, atenuando las fluctuaciones en los precios de exportación. Los incentivos a la exportación se están reduciendo gradualmente, priorizando la calidad sobre el volumen, un enfoque que se alinea con las expectativas del mercado premium y sostiene el papel ancla de Egipto en el mercado de naranja en África[3].
Marruecos es la geografía de más rápido crecimiento, con una CAGR proyectada del 6,8% de 2026 a 2032, impulsada por la expansión del riego en Souss-Massa, subsidios a la exportación de MAD 1.000 (100 USD) por tonelada métrica, y el cultivo de Valencia Late orientado a la temporada de hombro europea. La producción alcanzó 960.000 toneladas métricas en 2024/25, un 17% más interanual, aunque la escasez de agua sigue siendo una amenaza estructural. Los proyectos de energía solar, desalinización y aguas residuales están amortiguando los efectos de la sequía y garantizando que el suministro del mercado de naranja en África proveniente de Marruecos mantenga los estándares de calidad incluso en años secos.
Sudáfrica enfrenta desafíos de infraestructura, pero sigue siendo un importante exportador mundial de cítricos. La expansión del servicio de Hapag-Lloyd en Ciudad del Cabo tiene como objetivo reducir los tiempos de atraque, mientras que los acuerdos bilaterales con Vietnam y China ayudan a mitigar los riesgos de destino. El proyecto de abastecimiento de hidrógeno en Port Elizabeth tiene el potencial de reducir las emisiones de los contenedores refrigerados, apoyando a los exportadores en el cumplimiento de los próximos Mecanismos de Ajuste en Frontera por Carbono (CBAM) de la Unión Europea.
Panorama regulatorio
El comercio de naranjas en África está determinado por el endurecimiento de los requisitos de cumplimiento sanitario y fitosanitario (SPS) en los mercados de destino y, en paralelo, por un impulso hacia la armonización regional para favorecer los flujos intraafricanos. En Sudáfrica, las exportaciones de cítricos operan bajo la Ley de Normas de Productos Agrícolas de 1990 (Ley 119 de 1990), con el Departamento de Agricultura, Reforma Agraria y Desarrollo Rural (DALRRD) y la Organización Nacional de Protección Vegetal de Sudáfrica (NPPOZA) supervisando los controles fitosanitarios; los exportadores registran anualmente sus unidades de producción y centros de empaque, y gestionan los requisitos específicos de cada mercado a través del sistema digital PhytClean.
La gestión del riesgo fitosanitario sigue siendo una restricción vinculante para los canales de exportación de alto valor, particularmente en torno a los enfoques de sistemas para la Falsa Polilla del Naranjo (FCM) y la Mancha Negra de los Cítricos (CBS), así como la documentación exigida por la Unión Europea y determinados mercados asiáticos. A nivel continental, el Marco de Política Sanitaria y Fitosanitaria (SPS) de la Unión Africana ofrece una hoja de ruta para armonizar las medidas de inocuidad alimentaria y sanidad vegetal entre las Comunidades Económicas Regionales, complementando los esfuerzos de facilitación del comercio vinculados al AfCFTA y reduciendo las fricciones para los exportadores que cumplen la normativa y los grupos organizados de productores.
Análisis de la cadena de valor
La cadena de valor de la naranja en África se extiende desde el suministro de insumos (viveros, equipos de riego, protección de cultivos y fertilizantes) pasando por la producción en huertos, la cosecha, la clasificación, el empaque, el almacenamiento en frío y el posterior movimiento hacia canales de exportación en fresco, el comercio minorista moderno y el procesamiento. Las mejoras a nivel de finca en riego por goteo y selección varietal ayudan a lograr el calibre y la consistencia requeridos para la exportación en orígenes clave como Egipto y Marruecos, mientras que la agregación y el apoyo técnico liderado por exportadores siguen siendo importantes para los pequeños productores que buscan acceder a los sistemas de compra basados en certificación utilizados por las cadenas de supermercados.
El desempeño intermedio y posterior depende cada vez más de la fiabilidad de la cadena de frío, la capacidad portuaria y de transporte marítimo, y la disciplina en la documentación fitosanitaria. En Sudáfrica, la ejecución del cumplimiento normativo (registro de centros de empaque, trazabilidad e inspecciones específicas por mercado) y las limitaciones logísticas (congestión portuaria, volatilidad en el suministro eléctrico para el manejo de contenedores refrigerados) pueden determinar si la fruta accede a destinos premium o se desvía hacia mercados menos exigentes. La cadena también se está ampliando hacia el procesamiento, con inversiones nuevas y planificadas orientadas a concentrados y jugos en Egipto y otros mercados africanos, que funcionan como salida cuando la logística de exportación en fresco se restringe o cuando los ciclos de precios penalizan las estrategias centradas en el volumen.
Panorama Competitivo
Tres exportadores consolidados, Capespan Group, Sundays River Citrus Company y Elwadi Export Company, controlan la mayor parte del tráfico de contenedores hacia Europa, Oriente Medio y Asia, otorgando al mercado de naranja en África un perfil de concentración moderada. Sundays River Citrus Company, que representa a 120 productores, envió 8,5 millones de cajas en 2025, de las cuales el 70% se destinó al mercado exterior. El abastecimiento multicontiente de Capespan suaviza las brechas de suministro a los minoristas, y sus herramientas de apoyo a la agricultura de precisión ayudan a los productores a gestionar las restricciones de fertilizantes y agua. Elwadi se especializa en cargas de Valencia de alto contenido de sólidos solubles para canales de jugo y fruta fresca en el Golfo.
El complejo de concentrado de USD 300 millones de Elsewedy y MAFI marca un giro hacia la captura de valor a través del procesamiento. Plataformas digitales como AWASAM están agregando productores de Kenia y Tanzania, proporcionando acceso a compradores europeos y reduciendo los márgenes de intermediación. Las certificaciones de Análisis de Peligros y Puntos Críticos de Control se han convertido en requisitos de entrada básicos, obligando a los productores de nivel medio a invertir en trazabilidad y mejoras de la cadena de frío. La industria de naranja en África también está siendo testigo de una creciente adopción de energía solar en los centros de empaque, combinando la reducción de carbono con la seguridad energética y agudizando la diferenciación competitiva.
El comercio intraafricano sigue siendo infrautilizado; la Zona de Libre Comercio Continental Africana podría desbloquear ahorros arancelarios y fomentar la especialización varietal. Las cooperativas más pequeñas de Etiopía y Nigeria están aprovechando proyectos de riego y certificación financiados por donantes para acceder a las cadenas de supermercados regionales, introduciendo nueva competencia en el extremo inferior del mercado de naranja en África.
Oportunidades de mercado y perspectivas futuras
La captura de valor liderada por el procesamiento destaca en múltiples orígenes africanos, respaldada por inversiones en centros de empaque y plantas que reducen las pérdidas postcosecha y diversifican la monetización más allá de las exportaciones en fresco. Los planes de expansión de Egipto en la capacidad de procesamiento de naranjas, junto con inversiones a gran escala en concentrados como el complejo de procesamiento de USD 300 millones en la ciudad de Sadat, indican una vía más equilibrada para el suministro dominado por la variedad Valencia cuando las interrupciones en el transporte marítimo o la volatilidad en los mercados de destino limitan los programas de exportación en fresco.
El acceso a mercados y el fortalecimiento de la capacidad de cumplimiento normativo también generan oportunidades comerciales tangibles en toda la región. El uso por parte de Sudáfrica de gravámenes a la exportación y programas del sector para financiar investigación, desarrollo y acceso a mercados, junto con iniciativas como las de CGA y la Eastern Cape Development Corporation, que apoyan la preparación exportadora entre los agricultores de cítricos de la comunidad negra, amplía el conjunto de proveedores que cumplen la normativa y pueden atender las especificaciones del comercio minorista moderno y la exportación. En paralelo, se están abriendo corredores de exportación diversificados a través de protocolos actualizados de tratamiento en frío y sanidad vegetal orientados a China, mientras que las inversiones en centros de empaque y procesamiento orientado a la exportación en Kenia, Nigeria y Sudáfrica apuntan a un conjunto más amplio de orígenes participando en un comercio de cítricos de mayor valor y basado en normas.
Desarrollos recientes del sector
- Julio de 2026: Tiger Brands anunció que obtuvo el 100% de las naranjas utilizadas en sus productos de bebidas Oros de productores sudafricanos por segunda temporada consecutiva. La medida fortalece la demanda interna para los productores y respalda una integración más estrecha entre los huertos locales y las cadenas de suministro de fabricación de bebidas.
- Abril de 2026: El Departamento de Agricultura, Reforma Agraria y Desarrollo Rural de Sudáfrica y la Asociación de Productores de Cítricos de África Meridional modificaron el protocolo de sanidad vegetal para las exportaciones de cítricos a China, introduciendo nuevas opciones de mitigación del riesgo de plagas. La actualización del protocolo ayuda a reducir el riesgo de rechazo y amplía la flexibilidad de acceso a mercados para los exportadores que buscan diversificarse más allá de Europa.
- Junio de 2025: La FAO y la Convención Internacional de Protección Fitosanitaria, junto con el Departamento de Agricultura de Sudáfrica, lanzaron la fase dos del Programa Fitosanitario Africano (APP), con un enfoque que incluye a los cítricos. El programa utiliza herramientas digitales para fortalecer la capacidad fitosanitaria, apoyando un movimiento transfronterizo más fluido y mejores resultados de cumplimiento para las cadenas de valor orientadas a la exportación.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
El mercado se define como el valor generado por las naranjas suministradas en toda África, abarcando el comercio en fresco así como los volúmenes destinados a los canales de procesamiento y jugo, medido a los precios vigentes y convertido a USD para su comparabilidad.
Exclusiones del alcance: Este dimensionamiento no incluye los márgenes minoristas posteriores, los recargos logísticos internos al país, ni los productos derivados de la naranja con valor agregado más allá del comercio primario de fruta de naranja.
Descripción General de la Segmentación
- Por Geografía
- Egipto
- Análisis de Producción
- Volumen de Producción
- Superficie Cosechada y Rendimiento
- Análisis de Consumo (Valor y Volumen)
- Análisis Comercial (Valor y Volumen)
- Análisis del Mercado de Importaciones
- Valor y Volumen de Importaciones
- Principales Mercados Proveedores
- Análisis del Mercado de Exportaciones
- Valor y Volumen de Exportaciones
- Principales Mercados de Destino
- Análisis del Mercado de Importaciones
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Logística e Infraestructura
- Análisis de Estacionalidad
- Análisis de Producción
- Marruecos
- Análisis de Producción
- Volumen de Producción
- Superficie Cosechada y Rendimiento
- Análisis de Consumo (Valor y Volumen)
- Análisis Comercial (Valor y Volumen)
- Análisis del Mercado de Importaciones
- Valor y Volumen de Importaciones
- Principales Mercados Proveedores
- Análisis del Mercado de Exportaciones
- Valor y Volumen de Exportaciones
- Principales Mercados de Destino
- Análisis del Mercado de Importaciones
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Logística e Infraestructura
- Análisis de Estacionalidad
- Análisis de Producción
- Sudáfrica
- Análisis de Producción
- Volumen de Producción
- Superficie Cosechada y Rendimiento
- Análisis de Consumo (Valor y Volumen)
- Análisis Comercial (Valor y Volumen)
- Análisis del Mercado de Importaciones
- Valor y Volumen de Importaciones
- Principales Mercados Proveedores
- Análisis del Mercado de Exportaciones
- Valor y Volumen de Exportaciones
- Principales Mercados de Destino
- Análisis del Mercado de Importaciones
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Logística e Infraestructura
- Análisis de Estacionalidad
- Análisis de Producción
- Egipto
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la construcción del panorama de oferta y demanda utilizando conjuntos de datos públicos de agricultura y comercio, y luego alineando las definiciones antes de fijar cualquier cálculo. Las fuentes utilizadas incluyeron FAOSTAT para series de producción y rendimiento, UN Comtrade para valores y volúmenes de importación y exportación, indicadores macroeconómicos del Banco Mundial para el contexto de divisas e inflación, y ministerios nacionales de agricultura y oficinas estadísticas para actualizaciones de cultivos por país.
También revisamos actualizaciones de aduanas y puertos, comunicados de asociaciones y juntas de exportadores, y presentaciones de empresas e inversores a lo largo de la cadena de valor para comprender el comportamiento de los precios y los cambios en las rutas al mercado. Cuando fue necesario, consultamos suscripciones de pago aprobadas para inteligencia financiera empresarial, búsquedas de patentes sobre variedades de cítricos y manejo poscosecha, y una vista a nivel de envíos de importación-exportación para verificar los flujos comerciales. Estos ejemplos son ilustrativos, y se utilizaron muchas otras fuentes para recopilar datos, validarlos y aclarar preguntas abiertas durante el análisis.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de presión la estacionalidad de la producción, el rendimiento de las plantas de empaque, las bandas de precios típicas y la distribución entre exportación en fresco, consumo doméstico en fresco y demanda de procesamiento. Hablamos con productores, comerciantes, exportadores, procesadores y grandes compradores a lo largo de los principales corredores de producción y comercio, de modo que los supuestos de la investigación documental pudieran corregirse y luego vincularse a señales observables como las condiciones de los cultivos y los movimientos comerciales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 14% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 39% |
| Actores más pequeños: 19% | Gerentes: 47% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó principalmente mediante una reconstrucción de arriba hacia abajo en la que la producción, las importaciones, las exportaciones y la utilización doméstica estimada se integran en un balance consistente, y luego se traducen a valor utilizando tendencias de precios mayoristas observables. Una vez formados los totales, se corroboraron con verificaciones selectivas de abajo hacia arriba, como volúmenes de países muestreados multiplicados por bandas de precios típicas, y verificaciones de canal sobre qué proporción es absorbida de manera realista por el mercado en fresco frente al procesamiento.
Los insumos más relevantes fueron las tendencias de área cosechada y rendimiento, el excedente exportable frente a la absorción doméstica, los valores unitarios de exportación e importación, la dirección de los precios mayoristas por temporada, y la participación de los flujos vinculados a Valencia en el procesamiento de jugo junto con la dinámica de exportación en fresco. Los pronósticos se elaboraron mediante análisis de escenarios anclados en la productividad esperada de los huertos, los rangos climáticos normales y la continuidad de la política comercial, y luego se ajustaron cuando las entrevistas señalaron posibles cambios en la demanda de procesamiento o restricciones a la exportación. Cuando un país carecía de datos de precios o detalles comerciales claros, se aplicaron precios de referencia de mercados cercanos y rangos de valores unitarios regionales, que luego se verificaron con la retroalimentación de expertos.
Validación de Datos y Ciclo de Actualización
Los resultados se verificaron cruzándolos con señales independientes, como los balances comerciales reportados, los rangos típicos de utilización de la capacidad de las plantas de empaque y la lógica del movimiento de precios año a año, y luego se revisaron en busca de picos que no coincidieran con eventos conocidos de cultivos o comercio. Cuando las variaciones eran grandes, se revisaron los factores subyacentes y se volvió a contactar a los encuestados para confirmar si el cambio provenía del volumen, el precio o una discrepancia en la definición.
Antes de la aprobación final, un segundo analista realiza una revisión para que los supuestos y cálculos permanezcan trazables y consistentes entre países y años. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como fuertes shocks de precios, impactos climáticos severos o restricciones comerciales importantes. Justo antes de la entrega, realizamos una revisión final para garantizar que las últimas publicaciones públicas y registros comerciales se reflejen en la perspectiva que reciben los clientes.
Comparación del Dimensionamiento del Mercado de Naranja en África de Mordor Intelligence con Otras Estimaciones Publicadas
Los valores de mercado publicados para las naranjas en África a menudo no coinciden porque cada editor elige un punto de precio, un conjunto geográfico y una cobertura de flujos frescos frente a los vinculados al procesamiento diferente. Las diferencias también aparecen cuando el comercio se trata como consumo, cuando el momento de la conversión de divisas es inconsistente, o cuando las actualizaciones no están alineadas con las últimas señales de cultivos y exportaciones.
La principal brecha proviene de mezclar la valoración del consumo mayorista con el valor de mercado ponderado por el comercio, donde Mordor Intelligence contabiliza las naranjas a nivel africano a través de un balance de producción más comercio neto y luego aplica tendencias de precios mayoristas validadas en lugar del valor agregado orientado al minorista. Algunas estimaciones también amplían el alcance para incluir la región más amplia de Oriente Medio o incorporan usos culinarios procesados, y luego aplican supuestos agresivos de escalada de precios sin verificar los valores unitarios frente a los registros recientes de importación-exportación.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,51 mil millones de USD (2025) | |
| Editor de Datos Comerciales A | 7,20 mil millones de USD (2024) | Valora el mercado a los ingresos nominales del consumo mayorista y trata el conjunto total de demanda como el mercado, lo que puede inflar la cifra frente a una visión de valor equilibrada por el comercio y puede no alinearse con el mismo punto de precio o combinación de canales. |
| Libro de Datos Global B | 3,17 mil millones de USD (2024) | Utiliza Oriente Medio y África como geografía, y la segmentación visible apunta solo a naranjas frescas, por lo que el alcance y la combinación regional difieren de un modelo exclusivo de África que también rastrea la demanda de procesamiento y valida las tendencias de precios con verificaciones locales. |
La diferencia se explica en gran medida por lo que se contabiliza como mercado, qué precios se utilizan y si la geografía es estrictamente África o un conjunto regional más amplio. Al vincular los totales a la producción, el comercio y los valores unitarios observados, el enfoque se mantiene repetible y más fácil de auditar año tras año, incluso cuando algunos países tienen una divulgación pública limitada.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de naranja en África en 2026?
El mercado de naranja en África alcanzó 1,57 mil millones de USD en 2027 para llegar a 1,96 mil millones de USD en 2032, a una CAGR del 4,54% durante el período de pronóstico (2027-2032).
¿Qué variedad representa la mayor participación en las ventas de naranja en África?
La variedad Valencia lidera en África, sirviendo tanto a los canales de fresco como de jugo.
¿Qué país crece más rápido en la producción de naranja en África?
Marruecos avanza a una CAGR del 6,8% hasta 2032, respaldado por el riego y los subsidios.
¿Cómo están influyendo los supermercados en la distribución de naranja en África?
Los canales de venta minorista modernos están ganando popularidad a medida que los consumidores urbanos prefieren frutas certificadas y envasadas.
¿Cuál es una amenaza importante para las exportaciones de naranja de Sudáfrica a largo plazo?
La propagación del enverdecimiento de los cítricos desde Limpopo hasta Mpumalanga pone en peligro la estabilidad del rendimiento y podría reducir las exportaciones hasta en un 20% durante la próxima década.


 Sus datos están seguros y nunca se venden ni se comparten.
