
Tamanho e Participação do Mercado de Revestimento Resistente à Abrasão
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Growth Rate | 4.94 % |
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Revestimento Resistente à Abrasão por Mordor Intelligence
O tamanho do mercado de Revestimento Resistente à Abrasão em 2026 está estimado para crescer a partir do valor de 2025 com projeções para 2031, crescendo a um CAGR de 4,94% no período de 2026-2031.
- A crescente adoção de fontes renováveis de energia deverá oferecer diversas oportunidades para o crescimento do mercado.
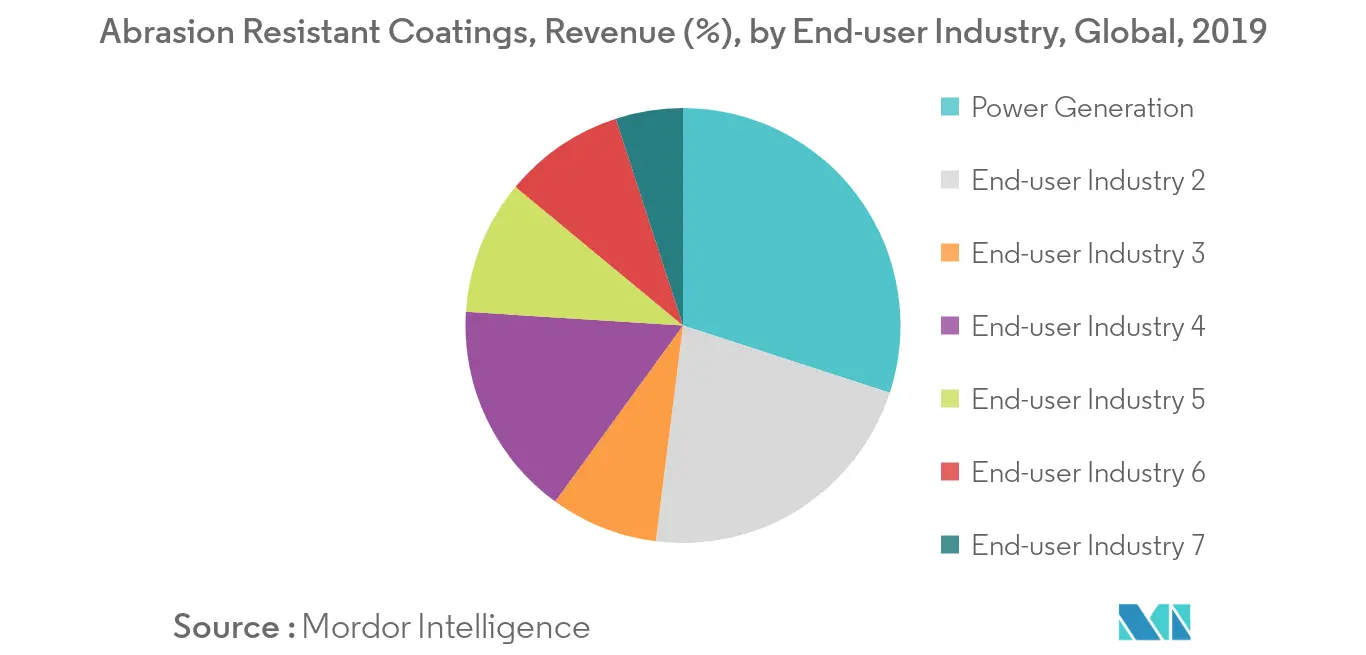
- Por indústria do usuário final, o segmento de geração de energia deve dominar o mercado devido à crescente demanda e popularidade dos revestimentos à base de polímeros de alta temperatura, que impulsionam o crescimento do mercado global de revestimento resistente à abrasão na indústria de geração de energia.
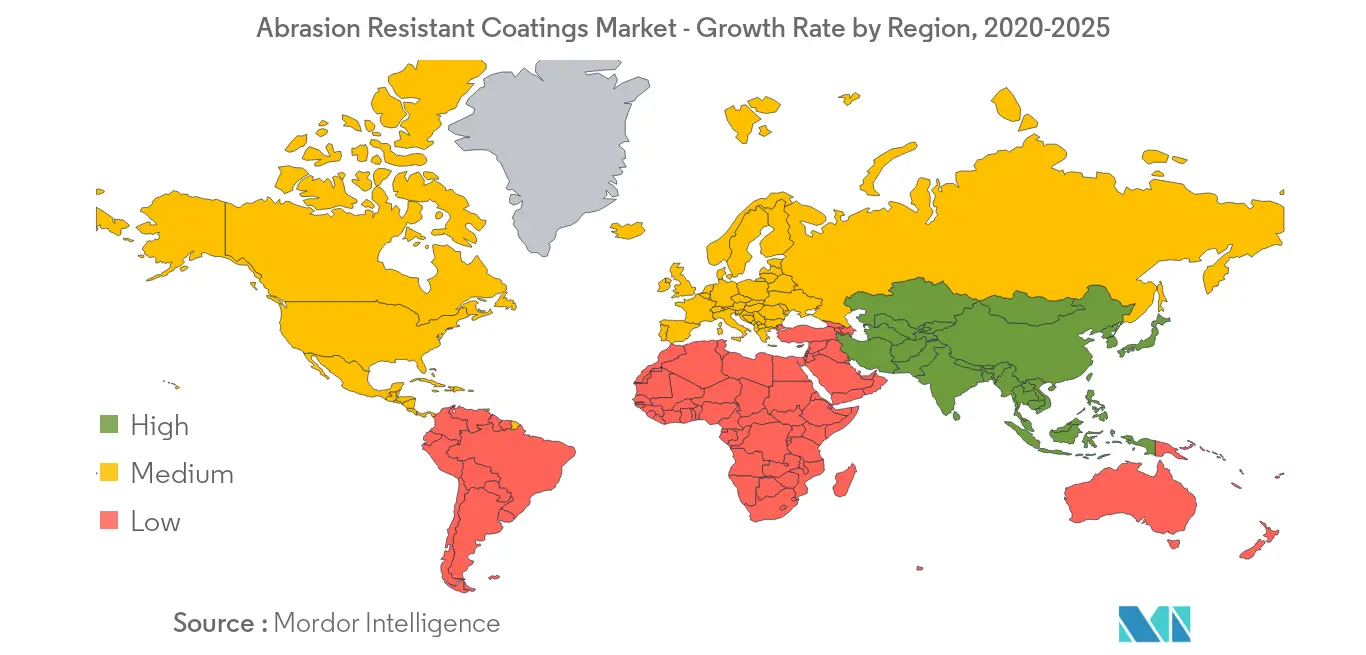
- A região Ásia-Pacífico dominou o mercado em todo o mundo com o maior consumo de países como China e Índia.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Revestimento Resistente à Abrasão
Aumento da Demanda da Indústria de Geração de Energia
- Na indústria de uso final de geração de energia, os revestimentos resistentes à abrasão são utilizados em aplicações como pás de turbinas eólicas, torres de resfriamento de concreto, válvulas, vasos de contenção, componentes nucleares, geradores, estruturas de barragens e turbinas. O uso de revestimentos resistentes à abrasão nesta indústria destina-se principalmente a suportar condições climáticas.
- Na indústria de energia eólica, revestimentos resistentes à abrasão à base de fluoropolímeros são utilizados em pás eólicas, o que aumenta a operabilidade das pás em 20 anos em comparação com tintas e gelcoats tradicionais. Melhora a estabilidade UV, permite mínima captação de sujeira e oferece excelente resistência à abrasão e baixa refletividade.
- Os revestimentos são utilizados principalmente para reduzir ou eliminar o desgaste superficial, especialmente em áreas de aplicação onde lubrificantes não são adequados. Por exemplo, lubrificantes e graxas não podem ser utilizados em ambientes de alta temperatura ou radioativos, nem onde os tempos de operação são elevados. Os revestimentos são projetados com o objetivo principal de prolongar a vida útil de um produto.
- Além da corrosão, esses revestimentos também são resistentes à abrasão e ao desgaste. Assim, aumentam a confiabilidade do produto em até 5 anos. Além disso, o crescimento das indústrias upstream e downstream em todo o mundo, a crescente necessidade de revestimentos em equipamentos de perfuração e dutos, e a crescente necessidade de melhor desempenho do produto em ambientes vulneráveis também devem impulsionar o crescimento do mercado.
- Em virtude de todos os fatores mencionados acima, espera-se que o Mercado de Revestimento Resistente à Abrasão cresça rapidamente ao longo do período de previsão.
Região Ásia-Pacífico para Dominar o Mercado
- Espera-se que a Ásia-Pacífico seja o mercado regional de Revestimento Resistente à Abrasão de crescimento mais rápido. O alto potencial da região para o crescimento da indústria de geração de energia impulsiona a demanda pelo Mercado de Revestimento Resistente à Abrasão.
- Sob o plano 'Fabricado na China 2025', espera-se que a China forneça mais de 10% de aeronaves comerciais de fabricação nacional ao mercado doméstico até 2025. Isso deve impulsionar a demanda pelo mercado de revestimentos resistentes à abrasão durante o período de previsão.
- A indústria da construção é a segunda maior indústria da Índia e apresentou crescimento promissor em 2019 com uma produção revigorada de cerca de 8%. Prevê-se que a indústria da construção da Índia se torne o terceiro maior mercado do mundo até o final do período de previsão. Com iniciativas governamentais como o programa Bharatmala, UDAN e AMRUT servindo como principais motores de crescimento, estima-se que este segmento valha cerca de USD 700 bilhões até 2023. A florescente indústria da construção deve impulsionar a demanda pelo mercado estudado na Índia ao longo do período de previsão.
- O aumento dos investimentos no setor de defesa e os esforços de reestruturação empreendidos pelas empresas de construção naval são os outros fatores que impulsionam o mercado de revestimentos resistentes à abrasão na região.
- Os fatores mencionados, aliados ao apoio governamental, estão contribuindo para o aumento da demanda pelo Mercado de Revestimento Resistente à Abrasão durante o período de previsão.
Panorama regulatório
O controle de emissões de VOC e a conformidade com substâncias químicas continuam moldando as formulações de revestimentos resistentes à abrasão e as práticas de aplicação em setores de uso final como marítimo, transporte e infraestrutura industrial. Nos Estados Unidos, a EPA alterou os National Volatile Organic Compound Emission Standards for Aerosol Coatings em janeiro de 2025, sob o Clean Air Act, reforçando as exigências de conformidade para sistemas de revestimento com VOC controlado usados em manutenção e aplicações especializadas.
Os requisitos de desempenho e gestão de produtos químicos também se tornam mais rígidos por meio de normas e regras internacionais. A International Maritime Organization adotou a Resolução MSC.557(108) em maio de 2024, alterando os padrões de desempenho para revestimentos protetores em tanques de lastro de água do mar, com vigência a partir de 1º de janeiro de 2026, o que é relevante para revestimentos protetores resistentes à abrasão e à corrosão em ambientes marítimos. Em relação à comunicação de dados sobre produtos químicos, a EPA dos EUA finalizou ações sob o TSCA que afetam os fluxos de dados e conformidade: em abril de 2026, definiu o início da janela de envio da regra de comunicação de PFAS para 31 de janeiro de 2027, e em maio de 2026 emitiu Significant New Use Rules do TSCA para substâncias específicas, com vigência a partir de 21 de julho de 2026, aumentando os requisitos de rastreabilidade e declaração de fornecedores para certas químicas de revestimento.
Análise da cadeia de valor
A cadeia de valor dos revestimentos resistentes à abrasão começa com insumos upstream e materiais funcionais, como resinas epóxi, poliuretano, fluoropolímero e poliéster, pós cerâmicos e de carbeto, pigmentos (incluindo dióxido de titânio), solventes e aditivos de desempenho. Esses materiais seguem para formuladores e fabricantes (por exemplo, Akzo Nobel N.V., PPG Industries, The Sherwin-Williams Company, Arkema Group e Jotun), depois para a distribuição por meio de canais industriais diretos e revendedores autorizados, e finalmente para aplicadores que utilizam processos líquidos, em pó ou de aspersão térmica, antes de chegar aos usuários finais nos setores de óleo e gás, marítimo, geração de energia, transporte, mineração e construção.
A qualificação e a verificação são etapas intermediárias críticas, com o desempenho normalmente validado por meio de métodos de abrasão e desgaste amplamente utilizados, como ASTM D4060 e EN ISO 7784-3, junto com normas e práticas setoriais apoiadas por organismos como a AMPP. A cadeia também está exposta à volatilidade e às restrições de disponibilidade de matérias-primas, especialmente resinas epóxi, solventes e pigmentos, o que pode deslocar as compras para preços negociados e relações mais estreitas com fornecedores, ao mesmo tempo em que aumenta a importância do posicionamento de estoque e do multi-sourcing para formulações de alto desempenho.
Cenário Competitivo
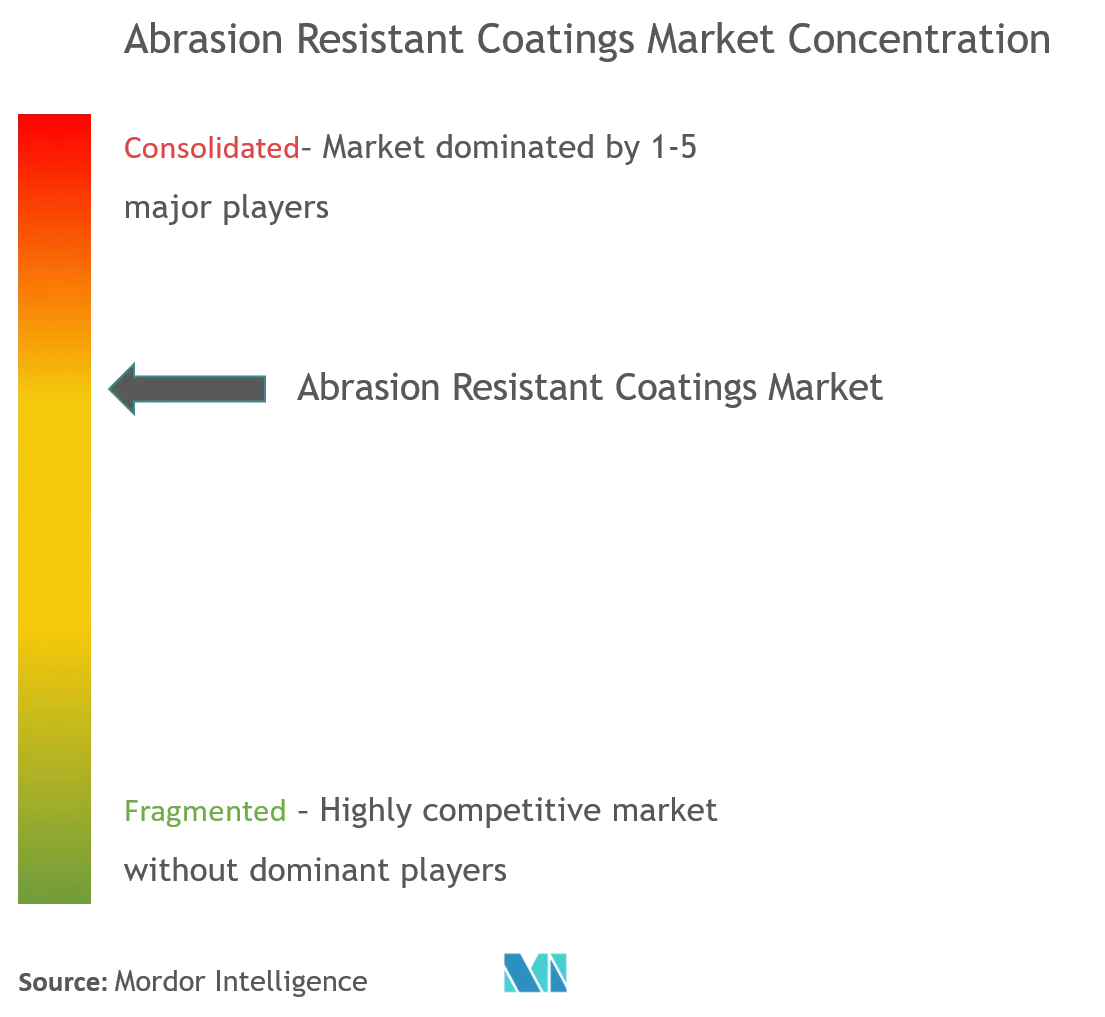
O Mercado de Revestimento Resistente à Abrasão é parcialmente consolidado por natureza, com poucos grandes players dominando uma parcela significativa do mercado. Algumas das principais empresas são Akzo Nobel N.V., Saint-Gobain Performance Plastics (Saint-Gobain), Arkema Group, Jotun e The Sherwin-Williams Company, entre outras.
Líderes do Setor de Revestimento Resistente à Abrasão
Arkema Group
The Sherwin-Williams Company
Jotun
Saint-Gobain Performance Plastics (Saint-Gobain)
Akzo Nobel N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
Os ativos de energia renovável e geração de eletricidade criam oportunidades para sistemas resistentes à abrasão que também gerenciam a exposição a UV, o intemperismo e a erosão em superfícies grandes e de manutenção intensiva. O contexto do relatório aponta as pás de turbinas eólicas e outros componentes de geração de energia como áreas de aplicação-chave, incluindo sistemas à base de fluoropolímero usados em pás para melhorar a durabilidade em relação a tintas e gelcoats tradicionais, apoiando uma vida operacional mais longa em ambientes hostis.
Investimentos em formulação e capacidade em torno de insumos de desempenho avançado são outra área de oportunidade, especialmente onde os revestimentos precisam equilibrar a resistência ao desgaste mecânico com as restrições em evolução relacionadas a VOCs e certas substâncias. Em março de 2026, a Arkema anunciou uma expansão de 20% na capacidade de produção de PVDF Kynar em sua unidade de Changshu, na China (com plano de início em 2028), e citou um aumento adicional de capacidade a partir do segundo trimestre de 2026 em sua unidade de Calvert City, Kentucky, ampliando as opções de fornecimento para sistemas de revestimento à base de fluoropolímero. Em abril de 2026, a Nouryon expandiu a capacidade de fabricação de sílica coloidal Levasil em Guangzhou, China, para revestimentos catalíticos e de desempenho, apoiando uma disponibilidade mais ampla de cargas e aditivos funcionais usados para aumentar o desempenho de abrasão e durabilidade em formulações de revestimentos industriais.
Desenvolvimentos recentes do setor
- Março de 2026: A AkzoNobel anunciou que fornecerá revestimentos marítimos para três novas balsas, incluindo o uso do Interzone 954GF em decks de carros para proteção contra abrasão e corrosão. O contrato indica demanda contínua por sistemas protetores de alta durabilidade em ambientes marítimos, onde o desgaste mecânico e a exposição química se sobrepõem.
- Janeiro de 2025: A ISO publicou a ISO 9466:2025, abrangendo o revestimento de veículos ferroviários de passageiros, incluindo processos de aplicação e critérios de aceitação. A atualização apoia expectativas mais padronizadas de qualificação e inspeção para o desempenho de revestimentos em frotas de transporte, onde a resistência à abrasão é fundamental.
- Maio de 2024: A International Maritime Organization adotou a Resolução MSC.557(108), alterando os padrões de desempenho para revestimentos protetores em tanques de lastro de água do mar, com vigência a partir de 1º de janeiro de 2026. O cronograma exige que armadores, estaleiros e fornecedores de revestimentos alinhem as aprovações de produtos e as práticas de aplicação com o padrão atualizado para revestimentos protetores marítimos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de revestimentos resistentes à abrasão é definido como a receita obtida com materiais de revestimento selecionados principalmente para reduzir o desgaste causado por fricção, deslizamento, impacto e erosão por partículas em ativos de ambientes industriais e de infraestrutura.
Exclusões de abrangência: excluímos o endurecimento superficial ou a chapeamento que não seja vendido como sistema de revestimento, além de tintas decorativas em que a resistência à abrasão não é um requisito de compra.
Visão geral da segmentação
- Tipo
- Revestimentos Metálicos/Cerâmicos
- Revestimentos de Carboneto
- Revestimentos de Óxido
- Revestimentos de Nitreto
- Outros
- Revestimentos Poliméricos
- Poliéster
- Fluoropolímero
- Epóxi
- Poliuretano
- Outros
- Revestimentos Metálicos/Cerâmicos
- Indústria do Usuário Final
- Petróleo e Gás
- Marítimo
- Geração de Energia
- Transporte
- Mineração
- Construção
- Outros
- Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando onde o desgaste por abrasão aparece em equipamentos reais e onde os revestimentos são especificados, para que as entrevistas posteriores possam se concentrar nos casos de uso corretos. Normalmente recorremos a fontes públicas como a USGS (atividade de minerais e mineração), a US EIA (indicadores de atividade de óleo e gás), a International Energy Agency (tendências de geração de energia), a UN Comtrade (fluxos comerciais de produtos químicos e insumos de revestimento relacionados) e publicações ASTM ou ISO para métodos de teste que influenciam a linguagem de especificação.
Relatórios anuais de empresas, apresentações a investidores e fichas técnicas são então usados para entender o posicionamento dos produtos, os métodos de aplicação típicos e onde os preços tendem a variar com os custos de resina e carga. Para verificações cruzadas, também utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, além de bancos de dados de patentes para acompanhar onde as novas químicas resistentes ao desgaste estão ganhando atenção. As fontes listadas acima não são exaustivas, e também utilizamos outras referências e conjuntos de dados públicos durante a coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário é usado para converter sinais amplos de demanda em demanda específica de revestimentos por uso final e geografia, e depois para testar sob pressão as premissas que a pesquisa documental não pode confirmar. Conversamos com formuladores de revestimentos, aplicadores, distribuidores e equipes de compras ou manutenção de setores de usuários finais, e os insumos são equilibrados entre APAC, EMEA e Américas, para que as condições operacionais regionais sejam refletidas. Essas discussões também ajudam a confirmar o que é considerado resistente à abrasão na linguagem de licitações, como os ciclos de reaplicação variam por ambiente e como se comporta a variação de preços quando as especificações se tornam mais rígidas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 38% | Executivos C-level: 16% | APAC: 48% |
| Nível médio: 45% | Líderes funcionais/de unidade: 40% | EMEA: 34% |
| Players menores: 17% | Gerentes: 44% | Américas: 18% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado é construído usando uma combinação top-down e bottom-up, em que indicadores de atividade industrial são convertidos em um pool de demanda endereçável de revestimentos, seguido de premissas de mix de revestimento e gastos para chegar à receita. Para revestimentos resistentes à abrasão, o modelo é impulsionado principalmente por variáveis como produção mineral e ciclos de capex, throughput de óleo e gás e intensidade de manutenção, manutenção de ativos marítimos e portuários, cronogramas de manutenção de usinas de energia, e a parcela de ativos migrando para especificações de proteção contra desgaste mais elevadas. Os intervalos típicos de reaplicação e a divisão entre sistemas de polímero versus metal ou cerâmica são então aplicados para que a demanda não seja superestimada.
Os totais são corroborados com aproximações bottom-up seletivas, incluindo faixas amostradas de preço por quilograma ou preço por litro multiplicadas pelo consumo estimado em ativos de alto desgaste. Também realizamos verificações de canal com aplicadores e distribuidores para identificar lacunas. Quando fornecedores locais menores não relatam divisões de receita claras, preenchemos a lacuna usando sinais de capacidade, indícios de mix de produtos de catálogos e faixas de participação baseadas em entrevistas, e depois normalizamos os resultados de volta ao pool de demanda.
Para a previsão, usamos análise de cenários apoiada por suavização de tendências de curto prazo, pois os gastos com manutenção podem se comportar de forma diferente entre mineração, marítimo e energia, mesmo no mesmo ano. O cenário-base combina a produção industrial esperada, a direção do capex e o aperto das especificações, e é ajustado após revisão especializada sobre se premissas como ciclos de reaplicação e progressão de preços parecem realistas em cada região principal.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações, para que o número final permaneça consistente com os sinais do mundo real. Comparamos os resultados com indicadores independentes, como a direção da produção industrial, as tendências de atividade energética e de mineração, e as declarações de desempenho de revestimentos relatadas que influenciam a adoção de especificações. Quaisquer valores discrepantes são revisados antes da aprovação final. Se uma entrevista sugerir uma mudança importante, como uma alteração nos gastos de manutenção ou uma nova especificação regulatória em um setor de alto desgaste, recontatamos as fontes e ajustamos as premissas.
Os relatórios são atualizados anualmente, com atualizações intermediárias quando um evento relevante puder alterar a trajetória do mercado, como oscilações abruptas nos preços de matérias-primas ou grandes atrasos de capex na mineração ou no óleo e gás. Antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão mais atual, alinhada aos dados mais recentes disponíveis.
Comparação do tamanho do mercado de revestimentos resistentes à abrasão da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para revestimentos resistentes à abrasão podem parecer muito distantes entre si porque cada editora traça a linha de forma diferente sobre o que conta como proteção contra abrasão e onde ela é aplicada. As premissas de preços e volume também são atualizadas em cronogramas diferentes.
As diferenças também aparecem quando alguns estudos partem da demanda geral por revestimentos protetores e depois aplicam uma parcela menor, em vez de vincular a demanda às necessidades de manutenção impulsionadas pelo desgaste. Um fator comum de discrepância é a expansão do escopo para categorias adjacentes, como revestimentos protetores de uso geral, revestimentos de piso ou revestimentos apenas anticorrosivos, que podem não ser selecionados por desempenho contra abrasão. Algumas previsões também se apoiam em escaladas agressivas de preços ou premissas otimistas de crescimento industrial, o que pode elevar rapidamente o valor total divulgado. Algumas estimativas incorporam receitas de chapeamento e tratamento de superfície e depois relatam o total combinado. Na Mordor Intelligence, a contagem se limita a sistemas de revestimento especificados para redução do desgaste por abrasão, com verificações de ciclos de reaplicação e de atividade de uso final usadas para manter os totais vinculados a um pool de demanda repetível.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 12,30 bilhões de USD (2026) | |
| Editora de Pesquisa do Setor A | 14,20 bilhões de USD (2025) | Utiliza uma definição mais ampla que pode incluir múltiplas tecnologias de aplicação e tratamentos adjacentes de proteção contra desgaste, e parte de uma base mais alta em 2025 sem demonstrar claramente disciplina de ciclo de reaplicação por uso final. |
| Editora de Pesquisa do Setor B | 12,30 bilhões de USD (2026) | Abrange uma lista ampla de tecnologias e substratos e enfatiza um horizonte mais longo de 10 anos, o que pode amplificar as premissas de crescimento em torno do capex industrial e dos preços, caso as verificações intermediárias de demanda sejam limitadas. |
A dispersão nos números publicados é explicada principalmente pelo que é incluído como proteção contra abrasão e por quão fortemente se assume que os preços e a atividade industrial se movimentam. Ao manter as etapas de dimensionamento vinculadas a indicadores de manutenção impulsionados pelo desgaste, ao comportamento típico de reaplicação e a sinais de demanda específicos por uso final, a estimativa permanece mais fácil de acompanhar e mais simples de reproduzir quando as condições mudam.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Revestimento Resistente à Abrasão?
O Mercado de Revestimento Resistente à Abrasão está projetado para registrar um CAGR de 4,94% durante o período de previsão (2026-2031)
Quem são os principais players do Mercado de Revestimento Resistente à Abrasão?
Arkema Group, The Sherwin-Williams Company, Jotun, Saint-Gobain Performance Plastics (Saint-Gobain) e Akzo Nobel N.V. são as principais empresas que operam no Mercado de Revestimento Resistente à Abrasão.
Qual é a região de crescimento mais rápido no Mercado de Revestimento Resistente à Abrasão?
A Europa está estimada para crescer ao maior CAGR durante o período de previsão (2026-2031).
Qual região possui a maior participação no Mercado de Revestimento Resistente à Abrasão?
Em 2025, a Ásia-Pacífico representa a maior participação de mercado no Mercado de Revestimento Resistente à Abrasão.
Quais anos este Mercado de Revestimento Resistente à Abrasão abrange?
O relatório abrange o tamanho histórico do Mercado de Revestimento Resistente à Abrasão para os anos: 2019, 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Revestimento Resistente à Abrasão para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.
Página atualizada pela última vez em:



