
臭化亜鉛市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 378.68 百万米ドル |
| 市場規模 (2031) | 510.83 百万米ドル |
| 成長率 (2026 - 2031) | 6.17 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる臭化亜鉛市場分析
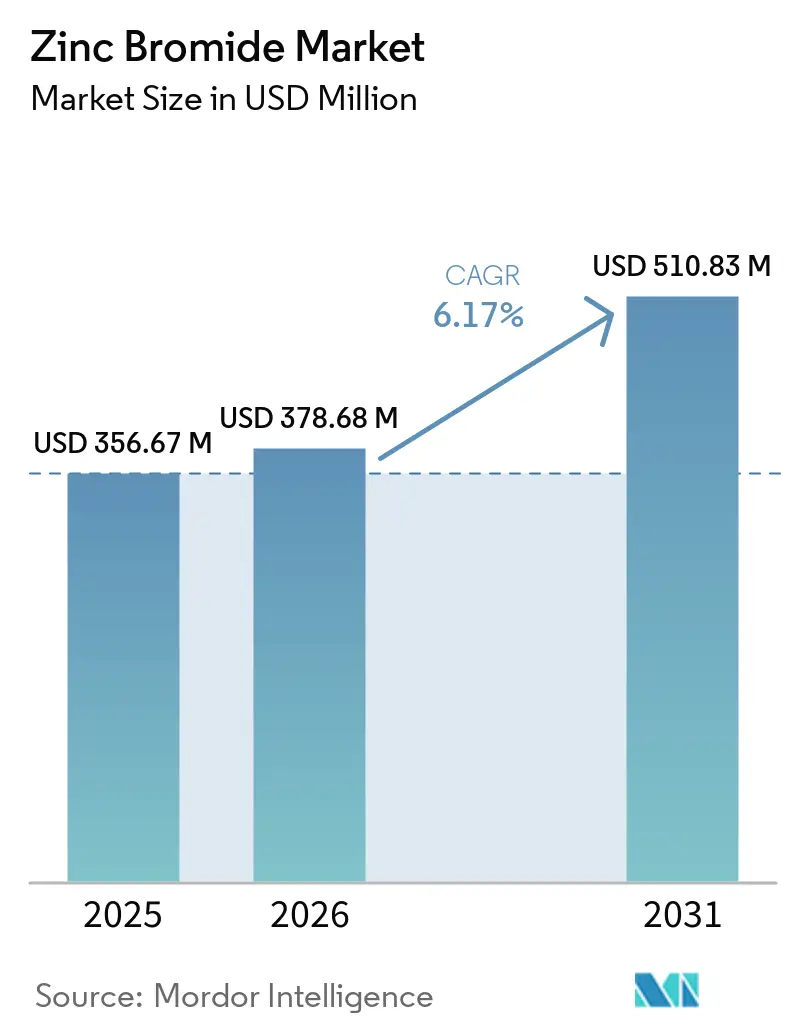
臭化亜鉛市場規模は2025年に356.67 ミリオン 米ドルと評価され、2026年の378.68 ミリオン 米ドルから2031年には510.83 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは6.17%です。臭化亜鉛市場は、深海坑井の坑井完結作業向けの高密度クリアブラインと、亜鉛臭素長時間エネルギー貯蔵システム向けの電解質需要の両方に対応しています。これらの需要の流れは異なる投資サイクルに従っており、単一のエンドマーケットへの依存を低減できます。オフショア活動は掘削予算とプロジェクトスケジュールに応じて変動し、一方で貯蔵調達はユーティリティ計画と製造能力の決定に従います。坑井完結流体は特定のプロジェクト向けに購入されるため、石油・ガス活動は近期の購買を左右します。これにより発注タイミングが不均一となり、主要なオフショア海盆近くの信頼性の高いローカル在庫に対するプレミアムが生じます。バッテリーグレードの材料は、より厳格な純度要件を満たし、長期供給契約を確保できるサプライヤーに機会をもたらします。臭化亜鉛市場はまた、信頼性の高い臭素フィードストック、品質管理、および地域サプライチェーン全体での安全な取り扱いにも依存しています。これらの要件により、調合能力、輸送準備態勢、および顧客認定が競争力の中心に位置し続けています。
主要レポートのポイント
- 製品タイプ別では、液体が2025年の臭化亜鉛市場シェアの63.37%を占め、固体は2031年にかけてCAGR 6.94%で成長する見込みです。
- 純度グレード別では、テクニカルグレードが2025年の臭化亜鉛市場シェアの57.16%を占め、バッテリーグレードは2031年にかけてCAGR 7.73%で成長する見込みです。
- 用途別では、石油・ガスが2025年の臭化亜鉛市場シェアの48.22%を占め、エネルギー貯蔵は2031年にかけてCAGR 7.61%で成長する見込みです。
- 地域別では、アジア太平洋が2025年の臭化亜鉛市場シェアの34.74%を占め、2031年にかけてCAGR 7.47%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の臭化亜鉛市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 深海・超深海坑井完結作業 | +2.1% | 世界規模;アメリカ湾岸、ブラジルのプレソルト、西アフリカ、東南アジアで高い強度 | 短期(2年以内) |
| 長時間貯蔵向け亜鉛臭素フロー電池の普及 | +1.4% | 北米とEUが中核、アジア太平洋への波及 | 中期(2~4年) |
| 医薬品および有効成分合成需要 | +0.8% | 欧州、北米、アジア太平洋に集中した世界規模 | 長期(4年以上) |
| スペシャルティケミカルおよび高純度試薬の消費 | +0.6% | アジア太平洋が中核、北米と欧州に確立した需要 | 長期(4年以上) |
| 臭化物供給の地域化とローカル在庫ハブ | +0.3% | 世界規模;北米、アジア太平洋、欧州での早期利益 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
深海・超深海坑井完結作業
深海プロジェクトは、オペレーターが高難度の坑井完結作業に高密度の固形物不含流体を必要とするため、臭化亜鉛市場を支えています。臭化亜鉛市場は、坑井が高圧・高温かつ狭い操業マージンを組み合わせる場所で恩恵を受けます。2026年6月、TETRA Technologies, Inc.はTETRA Neptune Z-Liteを発表し、最大17.5 lbm/galの密度を実現し、亜鉛イオン濃度を最大60%削減します[1]。この製品は、アメリカ湾岸のBeacon Offshore EnergyのShenandoahおよびMonumentプロジェクト向けの3坑井・20,000 psi契約に採用されました。亜鉛含有量の低減により、オペレーターは取り扱いおよび廃棄要件の管理が容易になり、オフショアプロジェクトにおける臭化亜鉛配合物の位置付けが改善される可能性があります。また、坑井完結プロセス中に回収される亜鉛を減らしながら高密度性能を求める顧客のニーズにも応えています。
長時間貯蔵向け亜鉛臭素フロー電池の普及
エネルギー貯蔵は、臭化亜鉛市場において2031年にかけてCAGR 7.61%で最も急成長する用途と予測されています。Eos Energy Enterprisesは2026年6月にペンシルベニア州の第2工場で商業生産を開始し、年末までに亜鉛系電池の合計年間生産能力4 GWhを目標としています。同社は、製造拡大を支援するために2024年末に締結された3.035 ビリオン 米ドルの米国エネルギー省ローン保証を開示しました。この資金調達により、同社が数年間にわたって認定済み亜鉛系電解質材料を消費できる製造能力を構築するための、より明確な基盤が提供されます。また、拡大する電池生産プログラムから生じる量、純度、納品、在庫要件を評価する際に、上流サプライヤーの見通しも向上します。TETRA Technologies, Inc.はEos Energy EnterprisesにバッテリーグレードのPureFlow臭化亜鉛電解質を供給しており、臭素生産と電池供給ニーズを結びつけています。
医薬品および有効成分合成需要
臭化亜鉛市場は医薬品合成にも対応しており、この材料は選択された有機金属反応においてルイス酸触媒として使用されます。この用途は、神経学的疾患、がん、その他の治療用途に使用される化合物を含む医薬品有効成分の製造を支援します。これらの経路では、購買者は制御されたプロセス条件下で必要な反応を支援しながら、不適切な微量汚染物質を導入しない触媒を重視します。医薬品メーカーは、制御された不純物レベルと再現性のあるバッチ性能を必要とします。また、顧客監査、社内リリース手順、および各製造ロットで使用された材料の文書化を支援できるサプライヤー記録も必要です。これらの要件により、規制された調達においてはスポット価格よりもサプライヤー認定の方が重要になります。アイルランド、ドイツ、スイスの欧州製造拠点は、文書化された品質管理を備えた材料への需要を強化しています。確立された試験システムを持つサプライヤーは、したがって、臭化亜鉛市場のこの部分でより強固な地位を維持できます。長い認定サイクルはまた、材料が検証済みプロセスに組み込まれた後に、低コスト参入者がベンダーを置き換えることを困難にします。
スペシャルティケミカルおよび高純度試薬の消費
ファインケミカルおよびアグロケミカルメーカーは、フリーデル・クラフツアシル化、アルドール縮合、および不斉変換を含む反応に臭化亜鉛を使用します。臭化亜鉛市場は、バッチの柔軟性と穏やかなプロセス条件下での触媒性能を重視する用途から恩恵を受けます。電子機器、実験室、およびスペシャルティ合成の顧客にも高純度製品が必要とされます。分離・精製プロセスを改善したメーカーは、より仕様主導の入札を追求できます。このシフトにより、安定した品質、技術サポート、および微量金属管理への重点が高まります。また、統合された臭素供給源や高度な精製能力にアクセスできないディストリビューターへの圧力も高まります。これらの用途の顧客は、納品された材料とともに、文書化、ロットの一貫性、および技術的問題を解決する能力をますます評価しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原油価格とオフショア設備投資の循環性 | -1.5% | 世界規模;アメリカ湾岸、北海、西アフリカで深刻な影響 | 短期(2年以内) |
| 環境・安全・廃棄コンプライアンス負担 | -1.0% | 主に北米と欧州;アジア太平洋へ拡大中 | 中期(2~4年) |
| 臭素および亜鉛フィードストックの集中リスク | -0.7% | 世界規模;死海(イスラエル)とアーカンソー州(米国)に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原油価格とオフショア設備投資の循環性
石油・ガスは2025年の臭化亜鉛市場需要の48.22%を占めており、サプライヤーはオフショア設備投資の変化にさらされています。オペレーターが掘削・坑井完結プログラムを削減すると、坑井完結流体の購入が遅延する可能性があります。Albemarle Corporationは、石油・ガス条件の悪化によるクリアブライン流体需要の減少を、2026年の調整後EBITDA(利払い・税引き・減価償却・償却前利益)の逆風として特定しました。2026年1月の洪水事故もまた、通常の操業率が回復する前に、Albemarle CorporationのJordan Bromine Company Ltd合弁事業での生産を中断させました。亜鉛低減および亜鉛フリー配合物は、活動水準が安定していても、坑井あたりの材料使用量をさらに低下させる可能性があります。サプライヤーは、変動する坑井完結プログラムへのエクスポージャーと、循環性の低い貯蔵およびスペシャルティケミカル用途の機会とのバランスを取る必要があります。
環境・安全・廃棄コンプライアンス負担
環境管理は、オフショア操業における臭化亜鉛使用の総コストを引き上げます。米国環境保護庁は、その物質登録サービスにおいて臭化亜鉛を特定し、包括的環境対応・補償・責任法(CERCLA)の報告義務量として1,000ポンドを記録しています[2]。この規制上の背景により、ユーザーはフィールド操業開始前に化学物質の移動と廃棄物管理を計画する必要があります。オペレーターは、亜鉛含有ブラインを使用する際に、封じ込め、廃棄物の特性評価、および廃棄手順を管理しなければなりません。これらの義務は、地域の許可がより厳格な排出条件を課す場合に代替品を優先させる可能性があります。韓国と日本の輸入業者も微量金属の文書化に対してより強い注意を払っており、輸出業者のコンプライアンスニーズが増大しています。したがって、臭化亜鉛市場では、サプライヤーが製品自体とともに一貫した技術文書を提供することが求められます。同等のブライン密度または化学的性能が複数のプロバイダーから入手可能な場合でも、コンプライアンスの取り組みがサプライヤー選定に影響を与える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:液体が需要を牽引し、固体は貯蔵拡大により加速
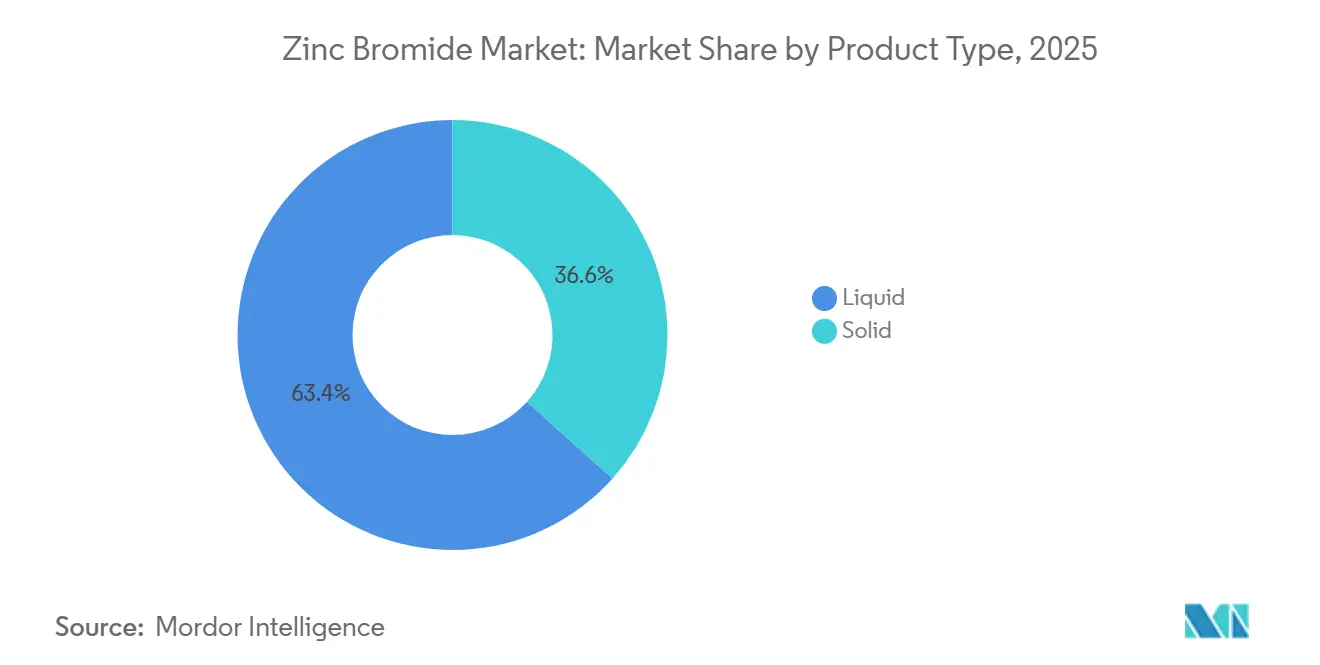
液体は2025年の臭化亜鉛市場収益の63.37%を占めました。その優位性は、坑井完結流体のブレンドおよび電解質充填との直接的な適合性を反映しています。ユーザーは使用時点での追加溶解段階なしに液体材料を適用できます。これにより、確立された油田および電池供給システムにおける取り扱いステップが削減されます。液体供給はまた、ローカルブレンドインフラと定期的な操業ニーズを持つ顧客にも適しています。このフォーマットは、固体製品の輸送、保管、その後の溶解よりも即時の流体調製を必要とする顧客にとって特に実用的です。また、材料サプライヤー、フィールドサービスチーム、および坑井完結または電池充填プロセスを操業する顧客間の調整を簡素化することもできます。
固体は2031年にかけてCAGR 6.94%で成長する見込みです。このフォーマットは、ローカルブラインブレンド施設のない場所や、計量された乾燥重量投入を必要とする医薬品顧客に適しています。ドイツ、韓国、インドの貯蔵開発業者は、地域の電解質インフラが発展する間、ローカル溶解のために固体輸入品を使用できます。これにより、液体電解質の受け入れ、混合、保管のための大規模な地域施設が利用可能になる前に、初期プロジェクトを進めることができます。一部の市場では、厳格な液体流出管理が固体包装を促進する場合もあります。ローカル調製能力が拡大するにつれて、一部の調達が液体製品にシフトし、現在のフォーマットプレミアムが縮小する可能性があります。それまでの間、固体材料は新興の貯蔵市場に対し、地域のブライン処理資産を待たずに臭化亜鉛を確保するための実行可能な経路を提供します。
純度グレード別:テクニカルグレードが収益を支配し、バッテリーグレードが拡大
テクニカルグレードは2025年の臭化亜鉛市場収益の57.16%を占めました。このグレードは、密度と結晶化挙動が調達を左右する坑井完結流体において引き続き重要です。油田顧客は多くの場合、特定の坑井の操業ニーズに対して材料を評価するため、性能の一貫性が公称化学仕様と同様に重要になります。技術要件は、電池および医薬品サプライチェーンのものとは異なります。メーカーはこの基盤事業を維持しながら、追加の精製投資がより小規模だがより要求の高い量からより良いリターンをもたらせる場所を決定する必要があります。
バッテリーグレードは2031年にかけてCAGR 7.73%で成長する見込みです。亜鉛臭素貯蔵システムは、電極を保護し電池性能を維持するために低い金属不純物レベルを必要とします。サプライヤーは、広範なテクニカルグレード仕様を単に満たすのではなく、電解質が繰り返しの充放電サイクル中に一貫して動作することを実証しなければなりません。2026年の研究では、アンモニウム支持電解質により亜鉛臭素フロー電池がマイナス20℃で1,600サイクル以上、室温で3,300時間以上サイクルできることが示されました。臭化亜鉛市場は、したがって、テクニカルグレードの量と、エネルギー貯蔵および規制用途向けの高付加価値材料との間で分離が進んでいます。この差異は、プラント設計、品質保証、顧客契約、および微量金属試験の商業的重要性に影響を与えます。
用途別:石油・ガスが首位を維持し、エネルギー貯蔵が成長マップを塗り替える
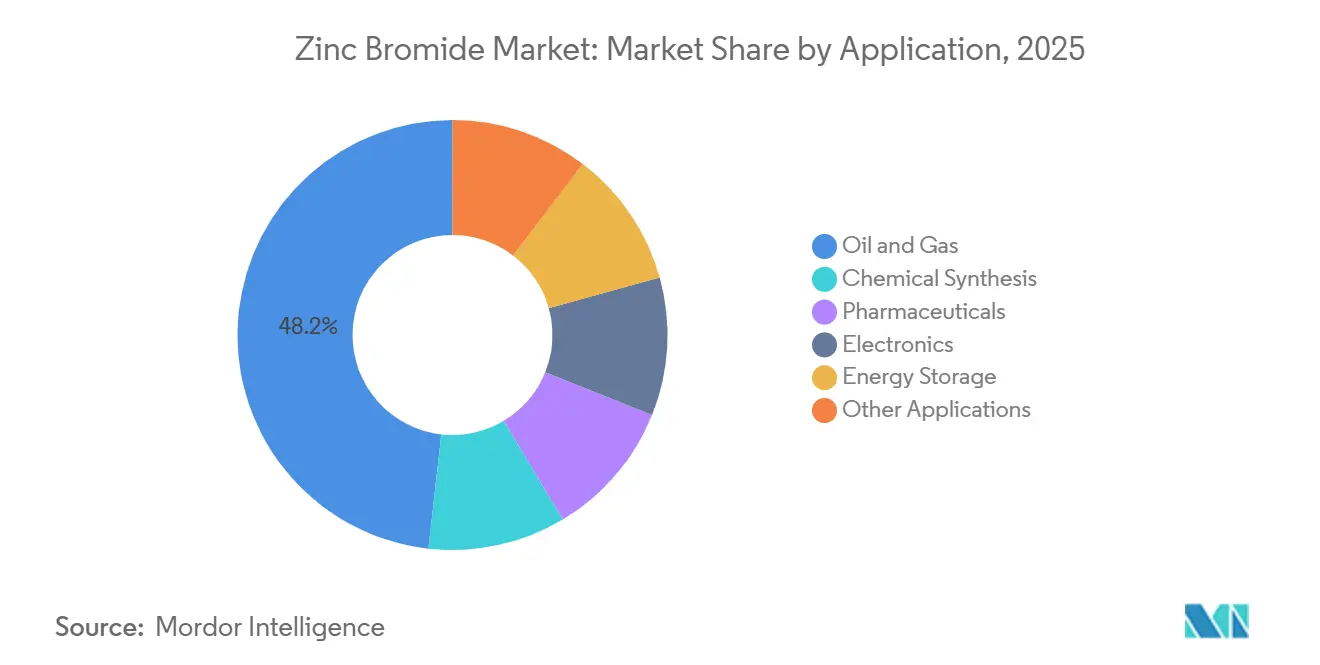
石油・ガスは2025年の臭化亜鉛市場収益の48.22%を占めました。この用途は、高圧・高温・深海坑井完結向けの高密度・固形物不含ブラインに依存しています。臭化亜鉛は、貯留層圧力が高く流体性能要件が厳しい場所で引き続き重要です。これらの条件は低密度ブラインの実用的な使用を制限し、配合の選択を坑井完結計画において重要にします。購入量はプロジェクトベースのままであり、短期需要をオフショア坑井完結スケジュールに結びつけます。したがって、このセクターは最大の用途基盤を提供しながら、循環的なエクスポージャーも生み出します。このセグメントに対応するメーカーは、オペレーターが個々のプロジェクト計画を変更すると需要が急速に増減する可能性があるため、迅速なロジスティクスが必要です。
エネルギー貯蔵は2031年にかけてCAGR 7.61%で成長する見込みです。ユーティリティ規模の亜鉛臭素電池の展開は、北米と欧州でデモンストレーションプロジェクトを超えて進んでいます。化学合成と医薬品は、契約製造および特殊触媒プロセスを通じて持続的な需要を提供します。これらの用途は石油・ガスより小規模ですが、顧客が再現性のある品質と文書化された仕様を必要とする場合に、より安定した調達を支援できます。電子機器顧客も、半導体フォトリソグラフィーおよびイメージング化学品に関連する用途向けに高純度材料を必要とします。エネルギー貯蔵が従来の用途に対して拡大するにつれて、臭化亜鉛市場は純度認定をより重視する可能性があります。これは油田需要を置き換えるものではありませんが、主要サプライヤーに必要な技術的・商業的能力を広げます。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
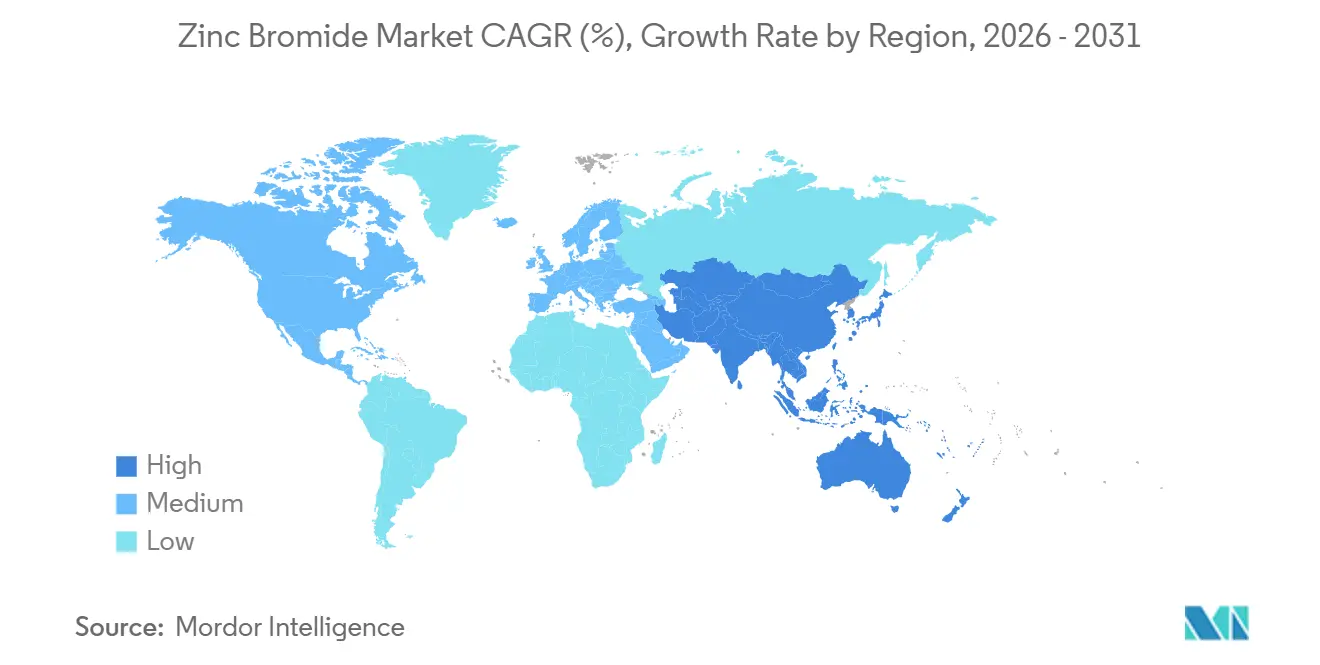
アジア太平洋は2025年の臭化亜鉛市場収益の34.74%を占め、2031年にかけてCAGR 7.47%で成長する見込みです。中国は生産と消費の両方を支えており、中国メカーがテクニカルグレード材料を供給する一方、同国はバッテリーグレードおよび医薬品グレード製品を依然として輸入しています。インドは医薬品有効成分製造からの需要を加えています。韓国は電池エネルギー貯蔵システムと半導体サプライチェーンを通じて需要を支えています。インドネシアとマレーシアはナトゥナ海とサバ海盆でのオフショア活動から需要を加えており、中国の生産基盤を超えて地域の用途を拡大しています。
北米は、アメリカ湾岸の坑井完結作業と国内電池製造を組み合わせているため、臭化亜鉛市場にとって重要な地域市場です。TETRA Technologies, Inc.は2026年5月にアーカンソー州臭素生産施設の最終投資決定を承認しました。この施設は2026年末までの機械的完成と2028年初頭の初回生産を目標としています。経営陣は、このプロジェクトが2030年までに年間EBITDA 100 ミリオン 米ドルに貢献することを期待しています。この投資は、国内需要要件が発展するにつれて、坑井完結流体と電池電解質の両方に対するローカル供給を支援する取り組みを示しています。また、信頼性の高い国内配送を必要とする顧客にとって、遠方のフィードストック経路のみに依存することの戦略的重要性も低減します。
欧州は、北海の坑井完結活動の減少と長時間貯蔵への関心の高まりを組み合わせています。このミックスは、地域の需要プロファイルを、主にオフショア流体使用に基づくものから、認定済み電池電解質供給により大きな比重を置くものへと変化させています。Eos Energy EnterpriseとCapac Energyは、2031年までのドイツ、オーストリア、スイス向けの供給契約の下、最大2 GWhの亜鉛系電池システムを供給することに合意しました。ブルフザールの22 MWhの電池エネルギー貯蔵システムは2026年末までの稼働開始を目標としています。ブラジルはプレソルト坑井完結を通じて南米の需要を支え、中東・アフリカは死海の臭素操業を通じてフィードストック供給において引き続き重要です。ICLは2026年4月に臭素が最高価格に達したと報告しており、臭化亜鉛市場が直面する供給リスクを浮き彫りにしています。フィードストックの集中は、地域をまたいで購買者に価格と入手可能性のプレッシャーを伝達する可能性があり、在庫計画を重要な調達上の考慮事項にしています。
市場ランドスケープ
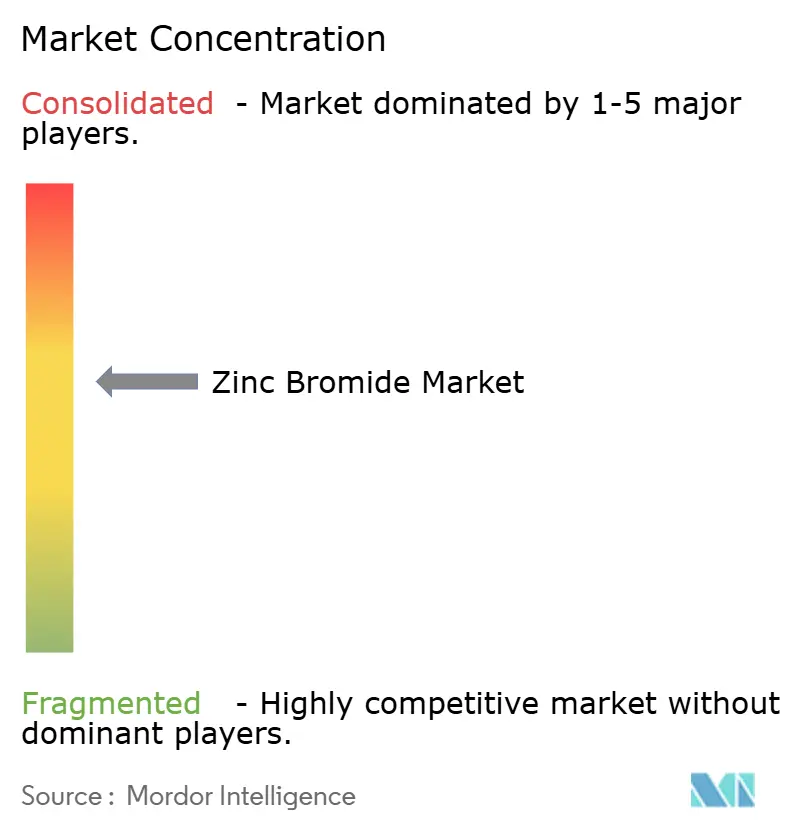
臭化亜鉛市場は中程度に集中しており、上位5社にはAlbemarle Corporation、ICL、TETRA Technologies, Inc.、LANXESS、Halliburton Companyが含まれます。Albemarle Corporation、ICL、TETRA Technologies, Inc.は臭素へのアクセスと下流の臭化亜鉛製品を組み合わせています。TETRA Technologiesは共通の操業基盤から従来の坑井完結流体とバッテリーグレードのPureFlow材料の両方に対応しています。Halliburton CompanyとSLBは、エンジニアリングされた坑井完結流体プログラムとグローバルフィールドサポートを通じて競争しています。彼らのサービスポジションは、統合または認定されたメーカーからの安定した原材料供給に依存しています。これは、サービスプロバイダーがフィールド実行を通じて差別化できることを意味しますが、臭化亜鉛ログラムを拡大する能力は上流の入手可能性に依然として結びついています。
Merck KGaA、Thermo Fisher Scientific Inc.、Fujifilm Wako Pure Chemical Corporation、American Elements、GFS Chemicals、Strem Chemicals, Inc.、Spectrum Chemicalは試薬およびスペシャルティ流通ニーズに対応しています。これらのサプライヤーは、低価格だけでなく、認証、用途サポート、および供給信頼性で競争しています。彼らの顧客関係は、特殊な用途ケースに対して証明書、品質記録、および迅速な技術支援を提供できるかどうかに依存することが多いです。Nanjing Taiye Chemical Industry Co., Ltd.とWeifang Taihexing Chemical Industry Co., Ltd.は、コスト競争力のある生産でテクニカルグレード供給において競争しています。バッテリーグレードおよび医薬品グレードの入札への参加は、広範な認定要件によって依然として制約されています。再現性のある純度とロット間の一貫性を実証するには12~24ヶ月かかる可能性があり、規制された性能重視の用途において確立されたサプライヤーを保護しています。
2025年4月、LANXESSはウレタンシステム事業の売却を完了し、スペシャルティケミカル活動への注力を支援しました。TETRA Technologies, Inc.は2026年6月に深海坑井完結向けのTETRA Neptune Z-Liteを発表しました。Eos Energy Enterprisesはまた、2031年までの供給契約の下、DACH(ドイツ、オーストリア、スイス)市場の独占販売パートナーとしてCapac Energyを設立しました。これらの動きは、技術サプライヤーと材料メーカーが製品開発、能力投資、およびチャネルパートナーシップを使用して異なる需要の流れに対応している方法を示しています。競争パターンは、上流の材料入手可能性をオフショア、貯蔵、および高純度顧客への信頼性の高いサービスに結びつけることができる企業を優遇します。各顧客グループが異なる購買サイクル、製品仕様、ならびにロジスティクス、取り扱い、または文書化に関する要件を持っているため、その能力は重要です。
臭化亜鉛産業リーダー
-
Albemarle Corporation
-
ICL
-
TETRA Technologies, Inc.
-
LANXESS
-
Halliburton Company
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:Archean Chemical Industries Limitedは、Offgrid Energy Labs Inc.への投資を通じて、英国における最初の臭化亜鉛系電池パイロット製造施設の開設を発表しました。この開発は、長時間エネルギー貯蔵における臭化亜鉛電解質の使用を拡大し、商業規模の亜鉛臭素電池用途を推進することで、臭化亜鉛市場を支援しました。
- 2026年6月:TETRA Technologies, Inc.は、特許取得済みのNeptuneケミストリーと高純度臭化亜鉛を組み合わせたTETRA Neptune Z-Liteを発表しました。この製品は、深海石油・ガス操業における高密度臭化亜鉛用途を拡大することで、臭化亜鉛市場を支援しました。
世界の臭化亜鉛市場レポートの範囲
臭化亜鉛は、工業、化学、エネルギー、および特殊用途において臭化物イオンと亜鉛の供給源として使用される無機臭化物化合物です。高い溶解性、密度、イオン伝導性などの特性により、濃縮臭化物溶液と特殊な化学的性能を必要とする用途に適しています。
臭化亜鉛市場は、製品タイプ、純度グレード、用途、および地域別にセグメント化されています。製品タイプ別では、市場は液体と固体にセグメント化されています。純度グレード別では、市場はテクニカルグレード、バッテリーグレード、医薬品・試薬グレードにセグメント化されています。用途別では、市場は石油・ガス、化学合成、医薬品、エネルギー貯蔵、電子機器、その他の用途にセグメント化されています。レポートはまた、15カ国における臭化亜鉛の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| 液体 |
| 固体 |
| テクニカルグレード |
| バッテリーグレード |
| 医薬品・試薬グレード |
| 石油・ガス |
| 化学合成 |
| 医薬品 |
| エネルギー貯蔵 |
| 電子機器 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 液体 | |
| 固体 | ||
| 純度グレード別 | テクニカルグレード | |
| バッテリーグレード | ||
| 医薬品・試薬グレード | ||
| 用途別 | 石油・ガス | |
| 化学合成 | ||
| 医薬品 | ||
| エネルギー貯蔵 | ||
| 電子機器 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
臭化亜鉛市場の規模はどのくらいですか?
臭化亜鉛市場は2026年に378.68 ミリオン 米ドルであり、2031年までに510.83 ミリオン 米ドルに達する見込みです。
臭化亜鉛の需要を促進しているものは何ですか?
深海坑井完結作業と亜鉛臭素電池の普及が、高密度ブラインと高純度電解質材料への需要を支えています。
2025年に最大のシェアを保持した製品タイプはどれですか?
液体は坑井完結流体のブレンドおよび電解質充填との適合性があるため、2025年に市場シェアの63.37%を占めました。
2031年にかけて最も急速に成長すると予想される純度グレードはどれですか?
エネルギー貯蔵システムが制御された不純物レベルを必要とするため、バッテリーグレードは2031年にかけてCAGR 7.73%で成長する見込みです。