
Zinkbromid-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 378.68 Millionen US-Dollar |
| Marktgröße (2031) | 510.83 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.17 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Zinkbromid-Marktanalyse von Mordor Intelligence
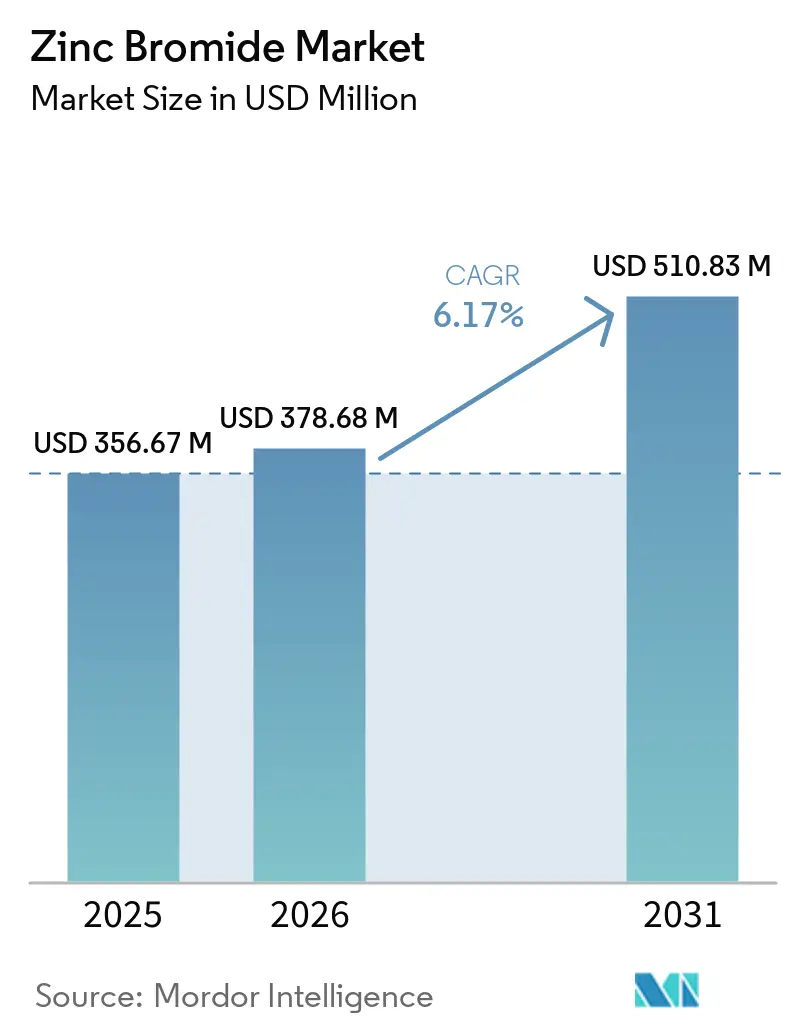
Die Größe des Zinkbromid-Marktes wurde im Jahr 2025 auf 356,67 Millionen USD geschätzt und soll von 378,68 Millionen USD im Jahr 2026 auf 510,83 Millionen USD bis 2031 wachsen, bei einer CAGR von 6,17 % während des Prognosezeitraums (2026–2031). Der Zinkbromid-Markt bedient sowohl hochdichte klare Solen für die Tiefwasser-Bohrlochkomplettierung als auch Elektrolytanforderungen für Zink-Brom-Langzeitspeichersysteme. Diese Nachfrageströme folgen unterschiedlichen Investitionszyklen, was die Abhängigkeit von einem einzigen Endmarkt verringern kann. Offshore-Aktivitäten reagieren auf Bohrbudgets und Projektzeitpläne, während die Beschaffung von Speichersystemen den Planungsentscheidungen der Versorgungsunternehmen und den Entscheidungen zur Fertigungskapazität folgt. Die Öl- und Gasaktivität prägt nach wie vor den kurzfristigen Einkauf, da Bohrlochkomplettierungsflüssigkeiten für spezifische Projekte beschafft werden. Dies macht den Bestellzeitpunkt ungleichmäßig und legt einen hohen Wert auf zuverlässige lokale Lagerbestände in der Nähe wichtiger Offshore-Becken. Batteriegradmaterial schafft eine Chance für Lieferanten, die strengere Reinheitsanforderungen erfüllen und langfristige Liefervereinbarungen sichern können. Der Zinkbromid-Markt ist zudem auf zuverlässige Bromfeedstocks, Qualitätskontrolle und sicheren Umgang in regionalen Lieferketten angewiesen. Diese Anforderungen stellen Formulierungskompetenz, Transportbereitschaft und Kundenqualifizierung in den Mittelpunkt der Wettbewerbsfähigkeit.
Wichtigste Erkenntnisse des Berichts
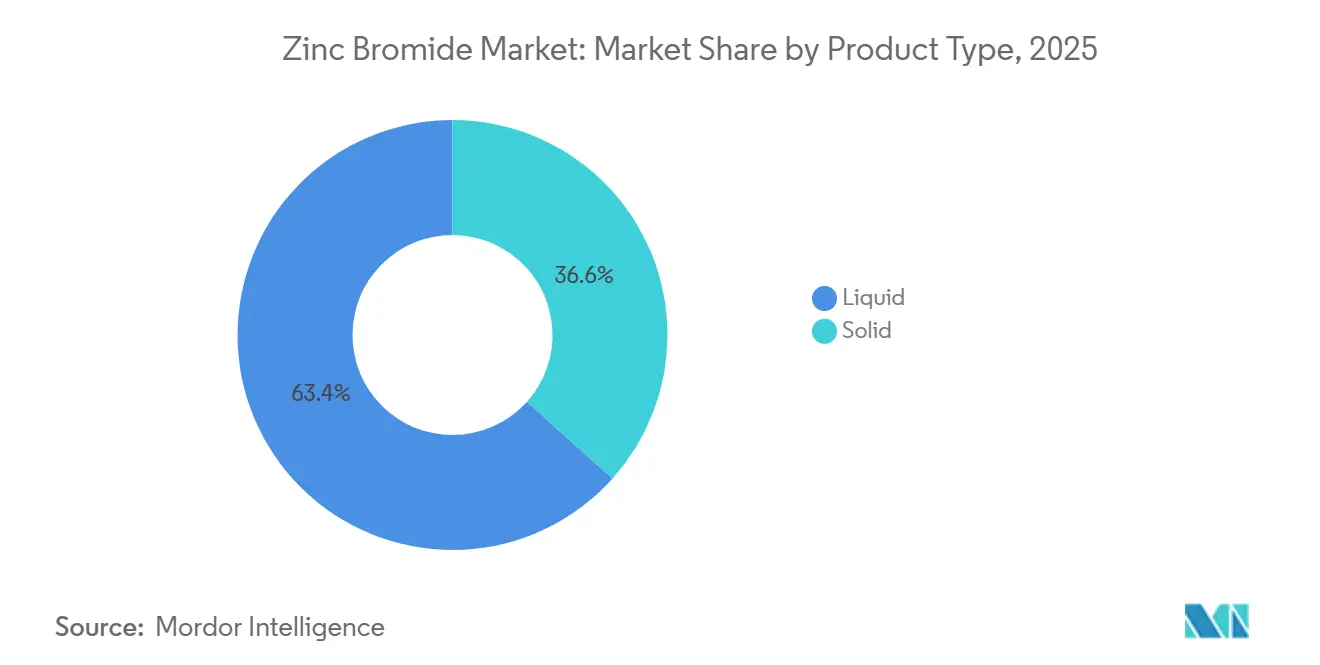
- Nach Produkttyp hielt Flüssig im Jahr 2025 einen Marktanteil von 63,37 % am Zinkbromid-Markt, während Fest bis 2031 voraussichtlich mit einer CAGR von 6,94 % wachsen wird.
- Nach Reinheitsgrad hielt Technischer Grad im Jahr 2025 einen Marktanteil von 57,16 % am Zinkbromid-Markt, während Batteriegrad bis 2031 voraussichtlich mit einer CAGR von 7,73 % wachsen wird.
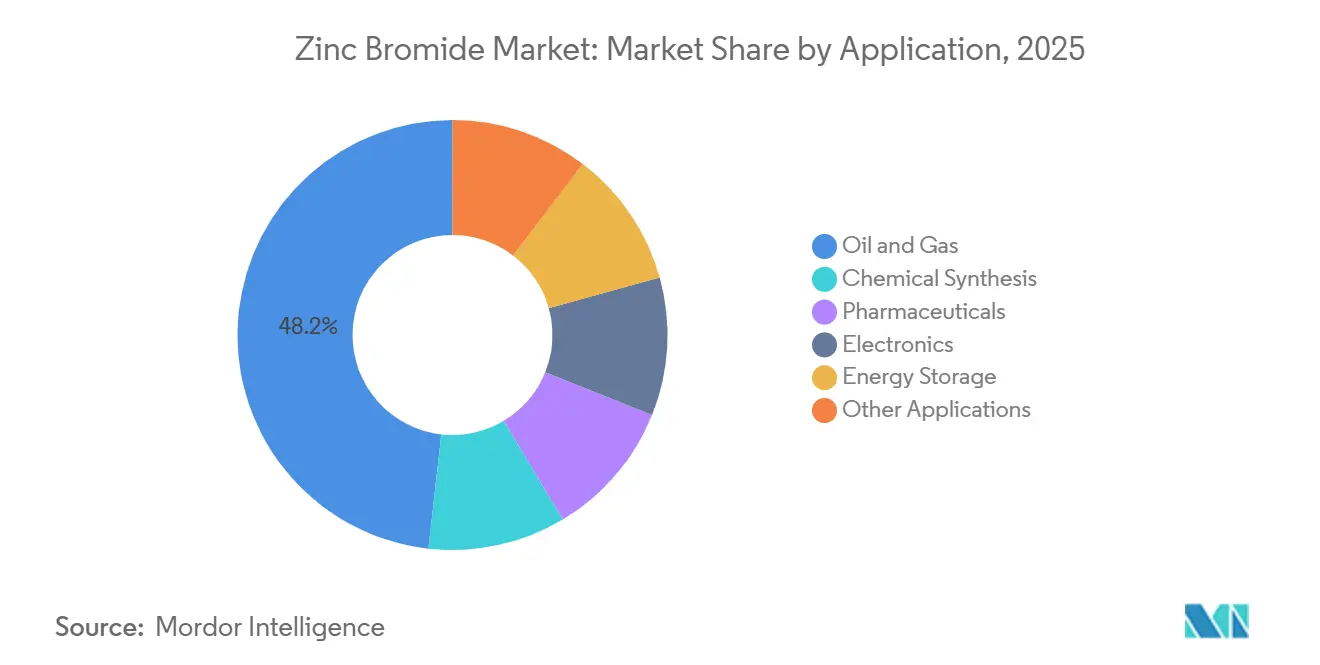
- Nach Anwendung hielt Öl und Gas im Jahr 2025 einen Marktanteil von 48,22 % am Zinkbromid-Markt, während Energiespeicherung bis 2031 voraussichtlich mit einer CAGR von 7,61 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 34,74 % am Zinkbromid-Markt und soll bis 2031 mit einer CAGR von 7,47 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Zinkbromid-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Tiefwasser- und Ultratiefwasser-Bohrlochkomplettierungsaktivität | +2.1% | Global; hohe Intensität im Golf von Amerika, Brasilien Vorsalz, Westafrika und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Einsatz von Zink-Brom-Durchflussbatterien für Langzeitspeicherung | +1.4% | Nordamerika und EU als Kernmärkte, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage nach pharmazeutischer und Wirkstoffsynthese | +0.8% | Global, mit Schwerpunkt in Europa, Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Verbrauch von Spezialchemikalien und hochreinen Reagenzien | +0.6% | Asien-Pazifik als Kernmarkt, etablierte Nachfrage in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Regionalisierung der Bromidversorgung und lokale Lagerhubs | +0.3% | Global; frühe Gewinne in Nordamerika, Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Tiefwasser- und Ultratiefwasser-Bohrlochkomplettierungsaktivität
Tiefwasserprojekte stützen den Zinkbromid-Markt, da Betreiber feststofffreie Flüssigkeiten mit hoher Dichte für anspruchsvolle Komplettierungsarbeiten benötigen. Der Zinkbromid-Markt profitiert dort, wo Bohrungen hohen Druck, hohe Temperaturen und enge Betriebsgrenzen kombinieren. Im Juni 2026 stellte TETRA Technologies, Inc. TETRA Neptune Z-Lite vor, das Dichten von bis zu 17,5 lbm/gal liefert und die Zinkionenkonzentration um bis zu 60 % reduziert[1]. Das Produkt wurde für einen 3-Bohrloch-Vertrag mit 20.000 psi für die Shenandoah- und Monument-Projekte von Beacon Offshore Energy im Golf von Amerika ausgewählt. Ein geringerer Zinkgehalt kann Betreibern helfen, Handhabungs- und Entsorgungsanforderungen zu bewältigen, was die Position von Zinkbromidformulierungen bei Offshore-Projekten verbessern kann. Es reagiert auch auf Kundenwünsche nach Hochdichteleistung mit weniger Zink, das während des Komplettierungsprozesses zurückgeführt wird.
Einsatz von Zink-Brom-Durchflussbatterien für Langzeitspeicherung
Energiespeicherung ist voraussichtlich die am schnellsten wachsende Anwendung im Zinkbromid-Markt mit einer CAGR von 7,61 % bis 2031. Eos Energy Enterprises nahm im Juni 2026 die kommerzielle Produktion in seiner zweiten Anlage in Pennsylvania auf und strebt bis Jahresende eine kombinierte jährliche Kapazität auf Zinkbasis von 4 GWh an. Das Unternehmen gab eine Darlehensgarantie des US-Energieministeriums in Höhe von 303,5 Millionen USD bekannt, die Ende 2024 abgeschlossen wurde, um seine Fertigungsexpansion zu unterstützen. Die Finanzierung bietet dem Unternehmen eine klarere Grundlage, um Fertigungskapazitäten aufzubauen, die über mehrere Jahre qualifiziertes Elektrolytmaterial auf Zinkbasis verbrauchen können. Sie gibt auch vorgelagerten Lieferanten mehr Transparenz, wenn sie die Volumen-, Reinheits-, Liefer- und Lageranforderungen bewerten, die sich aus einem expandierenden Batterieproduktionsprogramm ergeben. TETRA Technologies, Inc. liefert Batteriegrad-PureFlow-Zinkbromidelektrolyt an Eos Energy Enterprises und verbindet so Bromproduktion und Batteriebedarf.
Nachfrage nach pharmazeutischer und Wirkstoffsynthese
Der Zinkbromid-Markt bedient auch die pharmazeutische Synthese, wo das Material als Lewis-Säure-Katalysator in ausgewählten metallorganischen Reaktionen eingesetzt wird. Diese Verwendung unterstützt die Herstellung von pharmazeutischen Wirkstoffen, einschließlich Verbindungen, die in neurologischen, onkologischen und anderen therapeutischen Anwendungen eingesetzt werden. Bei diesen Synthesewegen legen Käufer Wert auf einen Katalysator, der die erforderlichen Reaktionen unter kontrollierten Prozessbedingungen unterstützen kann, ohne ungeeignete Spurenverunreinigungen einzubringen. Pharmahersteller benötigen kontrollierte Verunreinigungsniveaus und reproduzierbare Chargenleistung. Sie benötigen auch Lieferantennachweise, die Kundenaudits, interne Freigabeverfahren und die Dokumentation des in jeder Produktionscharge verwendeten Materials unterstützen können. Diese Anforderungen machen die Lieferantenqualifizierung wichtiger als den Spotpreis bei regulierten Beschaffungsvorgängen. Europäische Fertigungsstandorte in Irland, Deutschland und der Schweiz verstärken die Nachfrage nach Material mit dokumentierten Qualitätskontrollen. Lieferanten mit etablierten Testsystemen können daher eine stärkere Position in diesem Teil des Zinkbromid-Marktes behalten. Lange Qualifizierungszyklen erschweren es auch einem Niedrigkostanbieter, einen Lieferanten zu verdrängen, nachdem das Material in einen validierten Prozess integriert wurde.
Verbrauch von Spezialchemikalien und hochreinen Reagenzien
Feinchemikalien- und Agrochemikalienhersteller verwenden Zinkbromid in Reaktionen wie Friedel-Crafts-Acylierungen, Aldolkondensationen und asymmetrischen Transformationen. Der Zinkbromid-Markt profitiert von Anwendungen, die Chargenflexibilität und katalytische Leistung unter moderaten Prozessbedingungen schätzen. Ein Produkt mit höherer Reinheit wird auch von Elektronik-, Labor- und Spezialsynthesekundenkunden benötigt. Hersteller, die Trennungs- und Reinigungsprozesse verbessern, können spezifikationsgetriebene Ausschreibungen verfolgen. Diese Verschiebung legt größeren Wert auf stabile Qualität, technischen Support und Spurenmetallkontrolle. Sie erhöht auch den Druck auf Distributoren, die keinen Zugang zu einer integrierten Bromversorgung oder fortschrittlichen Reinigungskapazitäten haben. Kunden in diesen Anwendungen bewerten zunehmend Dokumentation, Chargenkonsistenz und die Fähigkeit, technische Probleme neben dem gelieferten Material zu lösen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ölpreis- und Offshore-Investitionsausgaben-Zyklizität | -1.5% | Global; akute Exposition im Golf von Amerika, Nordsee und Westafrika | Kurzfristig (≤ 2 Jahre) |
| Belastung durch Umwelt-, Sicherheits- und Entsorgungsvorschriften | -1.0% | Primär Nordamerika und Europa; Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Konzentrationsrisiko bei Brom- und Zink-Feedstocks | -0.7% | Global; konzentriert im Toten Meer (Israel) und Arkansas (USA) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ölpreis- und Offshore-Investitionsausgaben-Zyklizität
Öl und Gas hielt im Jahr 2025 48,22 % der Nachfrage im Zinkbromid-Markt, was Lieferanten Veränderungen bei den Offshore-Kapitalausgaben aussetzt. Komplettierungsflüssigkeitskäufe können verzögert werden, wenn Betreiber Bohr- und Komplettierungsprogramme reduzieren. Albemarle Corporation identifizierte eine reduzierte Nachfrage nach klaren Solenflüssigkeiten aufgrund schwächerer Öl- und Gasbedingungen als Gegenwind für sein bereinigtes Ergebnis vor Zinsen, Steuern, Abschreibungen und Amortisationen (EBITDA) für 2026. Ein Überschwemmungsereignis im Januar 2026 unterbrach auch die Produktion im Gemeinschaftsunternehmen Jordan Bromine Company Ltd von Albemarle Corporation, bevor normale Betriebsraten wieder aufgenommen wurden. Formulierungen mit reduziertem Zink und ohne Zink können den Materialeinsatz pro Bohrloch weiter senken, selbst wenn die Aktivitätsniveaus stabil bleiben. Lieferanten müssen die Exposition gegenüber schwankenden Komplettierungsprogrammen mit Chancen in weniger zyklischen Speicher- und Spezialchemikalienanwendungen ausbalancieren.
Belastung durch Umwelt-, Sicherheits- und Entsorgungsvorschriften
Das Umweltmanagement erhöht die Gesamtkosten des Zinkbromideinsatzes bei Offshore-Operationen. Die US-amerikanische Umweltschutzbehörde führt Zinkbromid in ihrem Substance Registry Services auf und verzeichnet eine meldepflichtige Menge von 1.000 Pfund gemäß dem Comprehensive Environmental Response, Compensation, and Liability Act (CERCLA)[2]. Dieser regulatorische Kontext erfordert, dass Nutzer die chemische Bewegung und das Abfallmanagement vor Beginn der Feldoperationen planen. Betreiber müssen Eindämmungs-, Abfallcharakterisierungs- und Entsorgungsverfahren beim Einsatz zinkhaltiger Solen verwalten. Diese Verpflichtungen können Alternativen begünstigen, wenn lokale Genehmigungen strengere Einleitungsbedingungen vorschreiben. Importeure in Südkorea und Japan legen auch stärkeres Augenmerk auf die Dokumentation von Spurenmetallen, was den Compliance-Aufwand für Exporteure erhöht. Der Zinkbromid-Markt erfordert daher, dass Lieferanten konsistente technische Dokumentation zusammen mit dem Produkt selbst bereitstellen. Der Compliance-Aufwand kann die Lieferantenauswahl beeinflussen, selbst wenn eine vergleichbare Soledichte oder chemische Leistung von mehr als einem Anbieter verfügbar ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Flüssig verankert die Nachfrage, während Fest durch den Speicherausbau beschleunigt wird
Flüssig hielt im Jahr 2025 63,37 % des Umsatzes im Zinkbromid-Markt. Seine Führungsposition spiegelt die direkte Kompatibilität mit der Komplettierungsflüssigkeitsmischung und der Elektrolytbefüllung wider. Nutzer können flüssiges Material ohne einen zusätzlichen Auflösungsschritt am Verwendungsort einsetzen. Dies reduziert Handhabungsschritte in etablierten Ölfeldversorgungssystemen und Batterieversorgungssystemen. Die Flüssigversorgung eignet sich auch für Kunden mit lokaler Mischinfrastruktur und wiederkehrenden Betriebsanforderungen. Das Format ist besonders praktisch, wenn Kunden eine sofortige Flüssigkeitsvorbereitung benötigen, anstatt ein festes Produkt zu versenden, zu lagern und anschließend aufzulösen. Es kann auch die Koordination zwischen Materiallieferanten, Außendienstteams und dem Kunden, der den Komplettierungs- oder Batteriebefüllungsprozess betreibt, vereinfachen.
Fest soll bis 2031 mit einer CAGR von 6,94 % wachsen. Das Format eignet sich für Standorte ohne lokale Solemischanlagen und für pharmazeutische Kunden, die gemessene Trockenmasseeingaben benötigen. Speicherentwickler in Deutschland, Südkorea und Indien können feste Importe für die lokale Auflösung nutzen, während sich ihre regionale Elektrolytinfrastruktur entwickelt. Dies ermöglicht frühen Projekten, fortzuschreiten, bevor großmaßstäbliche regionale Einrichtungen für den Empfang, das Mischen und die Lagerung von flüssigem Elektrolyt verfügbar werden. Strenge Flüssigkeitsverschüttungskontrollen können auch feste Verpackungen in einigen Märkten fördern. Wenn die lokale Aufbereitungskapazität zunimmt, könnte sich ein Teil der Beschaffung auf flüssige Produkte verlagern, was die aktuelle Formatprämie verringern könnte. Bis dahin bietet festes Material neuen Speichermärkten einen praktikablen Weg, Zinkbromid zu sichern, ohne auf regionale Solenverarbeitungsanlagen warten zu müssen.


Nach Reinheitsgrad: Technischer Grad dominiert den Umsatz, während Batteriegrad expandiert
Technischer Grad hielt im Jahr 2025 57,16 % des Umsatzes im Zinkbromid-Markt. Der Grad bleibt wichtig für Komplettierungsflüssigkeiten, bei denen Dichte und Kristallisationsverhalten die Beschaffung leiten. Ölfeldkunden bewerten Material oft anhand der Betriebsanforderungen für ein bestimmtes Bohrloch, was die Leistungskonsistenz ebenso wichtig macht wie die nominale chemische Spezifikation. Technische Anforderungen unterscheiden sich von denen in Batterie- und pharmazeutischen Lieferketten. Hersteller müssen dieses Kerngeschäft aufrechterhalten und gleichzeitig entscheiden, wo zusätzliche Reinvestitionen bessere Renditen aus kleineren, aber anspruchsvolleren Volumina erzielen können.
Batteriegrad soll bis 2031 mit einer CAGR von 7,73 % wachsen. Zink-Brom-Speichersysteme erfordern niedrige metallische Verunreinigungsniveaus, um Elektroden zu schützen und die Batterieleistung aufrechtzuerhalten. Lieferanten müssen nachweisen, dass der Elektrolyt während wiederholter Lade- und Entladezyklen konsistent reagiert, anstatt lediglich eine breite technische Gradspezifikation zu erfüllen. Eine Studie aus dem Jahr 2026 zeigte, dass ein Ammonium-Stützelektrolyt es Zink-Brom-Durchflussbatterien ermöglichte, mehr als 1.600 Zyklen bei minus 20 °C und mehr als 3.300 Stunden bei Raumtemperatur zu durchlaufen. Der Zinkbromid-Markt trennt sich folglich zwischen technischem Gradvolumen und höherwertigem Material für Energiespeicherung und regulierte Anwendungen. Der Unterschied beeinflusst das Anlagendesign, die Qualitätssicherung, Kundenverträge und die kommerzielle Bedeutung von Spurenmetalltests.
Nach Anwendung: Öl und Gas behält die Vorrangstellung, während Energiespeicherung die Wachstumskarte neu zeichnet
Öl und Gas hielt im Jahr 2025 48,22 % des Umsatzes im Zinkbromid-Markt. Die Anwendung stützt sich auf hochdichte, feststofffreie Solen für Hochdruck-, Hochtemperatur- und Tiefwasserkomplettierungen. Zinkbromid bleibt relevant, wo Lagerstättendrücke hoch sind und die Anforderungen an die Flüssigkeitsleistung anspruchsvoll sind. Diese Bedingungen begrenzen den praktischen Einsatz von Solen mit geringerer Dichte und machen Formulierungsentscheidungen entscheidend für die Bohrlochkomplettierungsplanung. Kaufvolumina bleiben projektbasiert, was die kurzfristige Nachfrage an Offshore-Komplettierungspläne knüpft. Der Sektor bietet daher die größte Anwendungsbasis und schafft gleichzeitig zyklische Exposition. Hersteller, die dieses Segment bedienen, benötigen reaktionsfähige Logistik, da die Nachfrage schnell steigen oder fallen kann, wenn Betreiber einzelne Projektpläne ändern.
Energiespeicherung soll bis 2031 mit einer CAGR von 7,61 % wachsen. Versorgungsmaßstäbliche Zink-Brom-Batteriebereitstellungen gehen in Nordamerika und Europa über Demonstrationsprojekte hinaus. Chemische Synthese und Pharmazeutika bieten dauerhafte Nachfrage durch Auftragsproduktion und spezialisierte katalytische Prozesse. Diese Anwendungen sind kleiner als Öl und Gas, können aber eine stabilere Beschaffung unterstützen, wenn Kunden reproduzierbare Qualität und dokumentierte Spezifikationen benötigen. Elektronikkunden benötigen auch hochreines Material für Anwendungen im Zusammenhang mit Halbleiterphotolithografie und Bildgebungschemikalien. Der Zinkbromid-Markt wird wahrscheinlich der Reinheitsqualifizierung größere Priorität einräumen, da Energiespeicherung im Verhältnis zu traditionellen Anwendungen zunimmt. Dies verdrängt die Ölfeldnachfrage nicht, erweitert aber die technischen und kommerziellen Fähigkeiten, die von großen Lieferanten benötigt werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
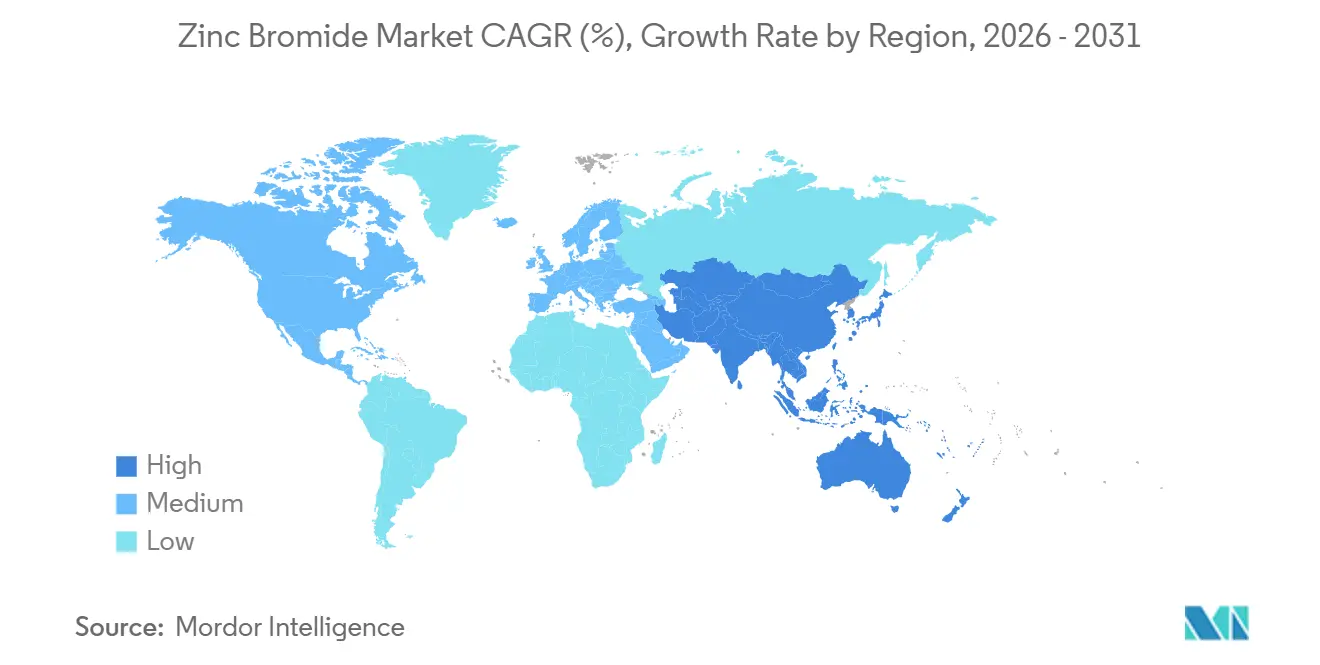
Asien-Pazifik hielt im Jahr 2025 34,74 % des Umsatzes im Zinkbromid-Markt und soll bis 2031 mit einer CAGR von 7,47 % wachsen. China unterstützt sowohl Produktion als auch Verbrauch, wobei chinesische Hersteller technisches Gradmaterial liefern, während das Land weiterhin Batteriegrad- und pharmazeutische Gradprodukte importiert. Indien fügt Nachfrage aus der Herstellung pharmazeutischer Wirkstoffe hinzu. Südkorea unterstützt die Nachfrage durch Batterie-Energiespeichersysteme und Halbleiterlieferketten. Indonesien und Malaysia fügen Nachfrage aus Offshore-Aktivitäten im Natuna-Meer und im Sabah-Becken hinzu, was die regionale Nutzung über Chinas Produktionsbasis hinaus erweitert.
Nordamerika ist ein bedeutender regionaler Markt für den Zinkbromid-Markt, da er Komplettierungsarbeiten im Golf von Amerika mit der inländischen Batterieproduktion kombiniert. TETRA Technologies, Inc. genehmigte die endgültige Investitionsentscheidung für seine Bromproduktionsanlage in Arkansas im Mai 2026. Die Anlage ist bis Ende 2026 für die mechanische Fertigstellung und die erste Produktion Anfang 2028 vorgesehen. Das Management erwartet, dass das Projekt bis 2030 100 Millionen USD jährliches EBITDA beiträgt. Die Investition signalisiert einen Versuch, die lokale Versorgung sowohl für Komplettierungsflüssigkeiten als auch für Batterieelektrolyt zu unterstützen, da sich die inländischen Nachfrageanforderungen entwickeln. Sie reduziert auch die strategische Bedeutung, sich ausschließlich auf entfernte Feedstockrouten für Kunden zu verlassen, die zuverlässige inländische Lieferungen benötigen.
Europa kombiniert rückläufige Nordsee-Komplettierungsaktivitäten mit wachsendem Interesse an Langzeitspeicherung. Diese Mischung verändert das regionale Nachfrageprofil von einem, das hauptsächlich auf Offshore-Flüssigkeitsnutzung basiert, zu einem, das qualifizierter Batterieelektrolytversorgung größeres Gewicht beimisst. Eos Energy Enterprises und Capac Energy vereinbarten, bis 2031 bis zu 2 GWh zinbasierte Batteriesysteme für Deutschland, Österreich und die Schweiz zu liefern. Ihr Bruchsaler Batterie-Energiespeichersystem von 22 MWh ist bis Ende 2026 für die Inbetriebnahme vorgesehen. Brasilien unterstützt die südamerikanische Nachfrage durch Vorsalz-Komplettierungen, während der Nahe Osten und Afrika durch Totes-Meer-Bromoperationen wichtig für die Feedstockversorgung bleiben. ICL berichtete, dass Brom im April 2026 Höchstpreise erreichte, was das Versorgungsrisiko für den Zinkbromid-Markt unterstreicht. Die Feedstockkonzentration kann Preis- und Verfügbarkeitsdruck auf Käufer in allen Regionen übertragen, was die Bestandsplanung zu einer wichtigen Beschaffungsüberlegung macht.

Wettbewerbslandschaft
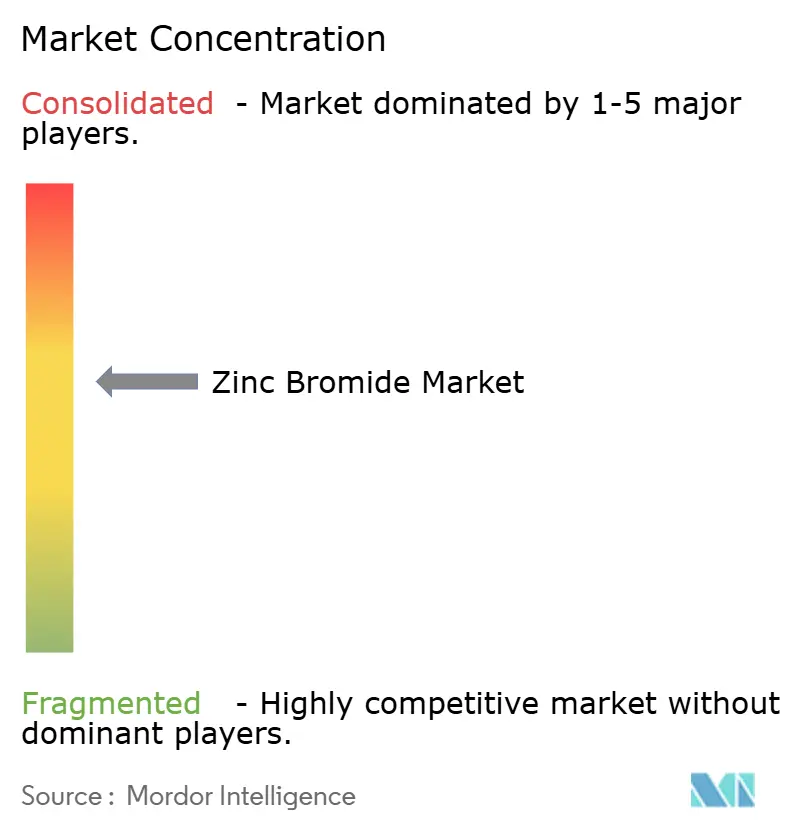
Der Zinkbromid-Markt ist mäßig konzentriert, wobei die fünf größten Akteure Albemarle Corporation, ICL, TETRA Technologies, Inc., LANXESS und Halliburton Company umfassen. Albemarle Corporation, ICL und TETRA Technologies, Inc. kombinieren Bromzugang mit nachgelagerten Zinkbromidprodukten. TETRA Technologies bedient konventionelle Komplettierungsflüssigkeiten und Batteriegrad-PureFlow-Material von einer gemeinsamen Betriebsbasis. Halliburton Company und SLB konkurrieren durch technisch entwickelte Komplettierungsflüssigkeitsprogramme und globalen Außendienstsupport. Ihre Serviceposition hängt von einer sicheren Rohstoffversorgung von integrierten oder qualifizierten Herstellern ab. Das bedeutet, dass Dienstleister sich durch Feldausführung differenzieren können, aber ihre Fähigkeit, Zinkbromidprogramme zu skalieren, bleibt mit der vorgelagerten Verfügbarkeit verbunden.
Merck KGaA, Thermo Fisher Scientific Inc., Fujifilm Wako Pure Chemical Corporation, American Elements, GFS Chemicals, Strem Chemicals, Inc. und Spectrum Chemical bedienen Reagenzien- und Spezialvertriebsanforderungen. Diese Lieferanten konkurrieren auf der Grundlage von Zertifizierung, Anwendungsunterstützung und Versorgungszuverlässigkeit und nicht allein auf der Grundlage des niedrigen Preises. Ihre Kundenbeziehungen hängen oft davon ab, ob sie Zertifikate, Qualitätsnachweise und reaktionsschnelle technische Unterstützung für spezialisierte Anwendungsfälle bereitstellen können. Nanjing Taiye Chemical Industry Co., Ltd. und Weifang Taihexing Chemical Industry Co., Ltd. konkurrieren in der technischen Gradversorgung mit kosteneffizientem Output. Ihre Teilnahme an Batteriegrad- und pharmazeutischen Gradausschreibungen bleibt durch umfangreiche Qualifizierungsanforderungen eingeschränkt. Der Nachweis reproduzierbarer Reinheit und Charge-zu-Charge-Konsistenz kann 12 bis 24 Monate dauern, was etablierte Lieferanten in regulierten und leistungsempfindlichen Anwendungen schützt.
Im April 2025 schloss LANXESS den Verkauf seines Urethansystemgeschäfts ab und unterstützte damit seinen Fokus auf Spezialchemikalienaktivitäten. TETRA Technologies, Inc. startete TETRA Neptune Z-Lite im Juni 2026 für Tiefwasserkomplettierungen. Eos Energy Enterprises etablierte auch Capac Energy als seinen exklusiven Vertriebspartner für DACH-Märkte (Deutschland, Österreich und Schweiz) im Rahmen einer Liefervereinbarung bis 2031. Diese Schritte zeigen, wie Technologielieferanten und Materialhersteller Produktentwicklung, Kapazittsinvestitionen und Kanalpartnerschaften nutzen, um verschiedene Nachfrageströme zu bedienen. Das Wettbewerbsmuster begünstigt Unternehmen, die vorgelagerte Materialverfügbarkeit mit zuverlässigem Service für Offshore-, Speicher- und Hochreinheitskunden verbinden können. Diese Fähigkeit ist wichtig, weil jede Kundengruppe unterschiedliche Kaufzyklen, Produktspezifikationen und Anforderungen an Logistik, Handhabung oder Dokumentation hat.
Branchenführer im Zinkbromid-Markt
-
Albemarle Corporation
-
ICL
-
TETRA Technologies, Inc.
-
LANXESS
-
Halliburton Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Archean Chemical Industries Limited gab die Einweihung der ersten Pilotfertigungsanlage für Zinkbromid-basierte Batterien im Vereinigten Königreich durch seine Investition in Offgrid Energy Labs Inc. bekannt. Die Entwicklung unterstützte den Zinkbromid-Markt, indem sie den Einsatz von Zinkbromidelektrolyten in der Langzeitspeicherung erweiterte und kommerzielle Zink-Brom-Batterieanwendungen im Maßstab vorantrieb.
- Juni 2026: TETRA Technologies, Inc. startete TETRA Neptune Z-Lite, das hochreines Zinkbromid mit seiner patentierten Neptune-Chemie kombiniert. Das Produkt unterstützte den Zinkbromid-Markt, indem es Hochdichte-Zinkbromidanwendungen in Tiefwasser-Öl- und Gasoperationen erweiterte.


Berichtsumfang des globalen Zinkbromid-Marktes
Zinkbromid ist eine anorganische Bromidverbindung, die als Quelle von Bromidionen und Zink in industriellen, chemischen, Energie- und Spezialanwendungen verwendet wird. Seine Eigenschaften wie hohe Löslichkeit, Dichte und Ionenleitfähigkeit machen es geeignet für Anwendungen, die konzentrierte Bromidlösungen und spezialisierte chemische Leistung erfordern.
Der Zinkbromid-Markt ist nach Produkttyp, Reinheitsgrad, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Flüssig und Fest segmentiert. Nach Reinheitsgrad ist der Markt in Technischer Grad, Batteriegrad sowie Pharmazeutischer und Reagenziengrad segmentiert. Nach Anwendung ist der Markt in Öl und Gas, Chemische Synthese, Pharmazeutika, Energiespeicherung, Elektronik und Sonstige Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Zinkbromid in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
| Flüssig |
| Fest |
| Technischer Grad |
| Batteriegrad |
| Pharmazeutischer und Reagenziengrad |
| Öl und Gas |
| Chemische Synthese |
| Pharmazeutika |
| Energiespeicherung |
| Elektronik |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Flüssig | |
| Fest | ||
| Nach Reinheitsgrad | Technischer Grad | |
| Batteriegrad | ||
| Pharmazeutischer und Reagenziengrad | ||
| Nach Anwendung | Öl und Gas | |
| Chemische Synthese | ||
| Pharmazeutika | ||
| Energiespeicherung | ||
| Elektronik | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Zinkbromid-Markt?
Der Zinkbromid-Markt beläuft sich im Jahr 2026 auf 378,68 Millionen USD und soll bis 2031 510,83 Millionen USD erreichen.
Was treibt die Nachfrage nach Zinkbromid an?
Tiefwasser-Bohrlochkomplettierungsaktivitäten und der Einsatz von Zink-Brom-Batterien unterstützen die Nachfrage nach hochdichten Solen und hochreinem Elektrolytmaterial.
Welcher Produkttyp hielt im Jahr 2025 den größten Marktanteil?
Flüssig hielt im Jahr 2025 63,37 % des Marktanteils, da es mit der Komplettierungsflüssigkeitsmischung und der Elektrolytbefüllung kompatibel ist.
Welcher Reinheitsgrad soll bis 2031 am schnellsten wachsen?
Batteriegrad soll bis 2031 mit einer CAGR von 7,73 % wachsen, da Energiespeichersysteme kontrollierte Verunreinigungsniveaus erfordern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
