
Taille et part du marché du bromure de zinc
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
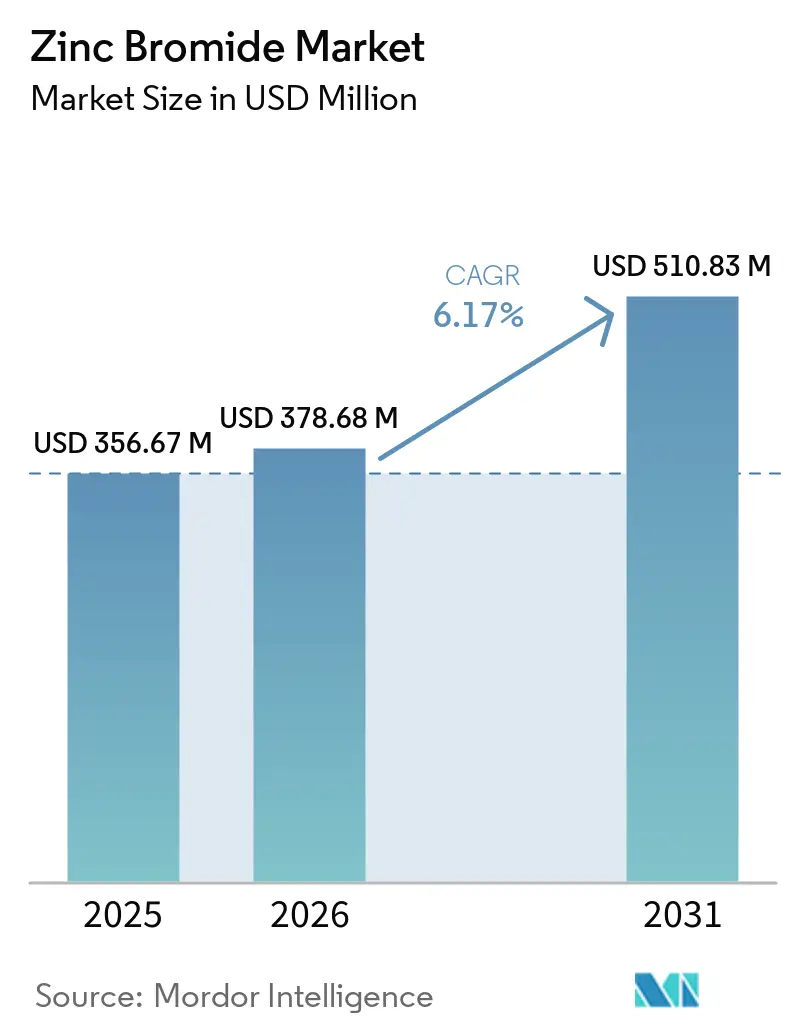
| Taille du Marché (2026) | 378.68 Millions de dollars américains |
| Taille du Marché (2031) | 510.83 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.17 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
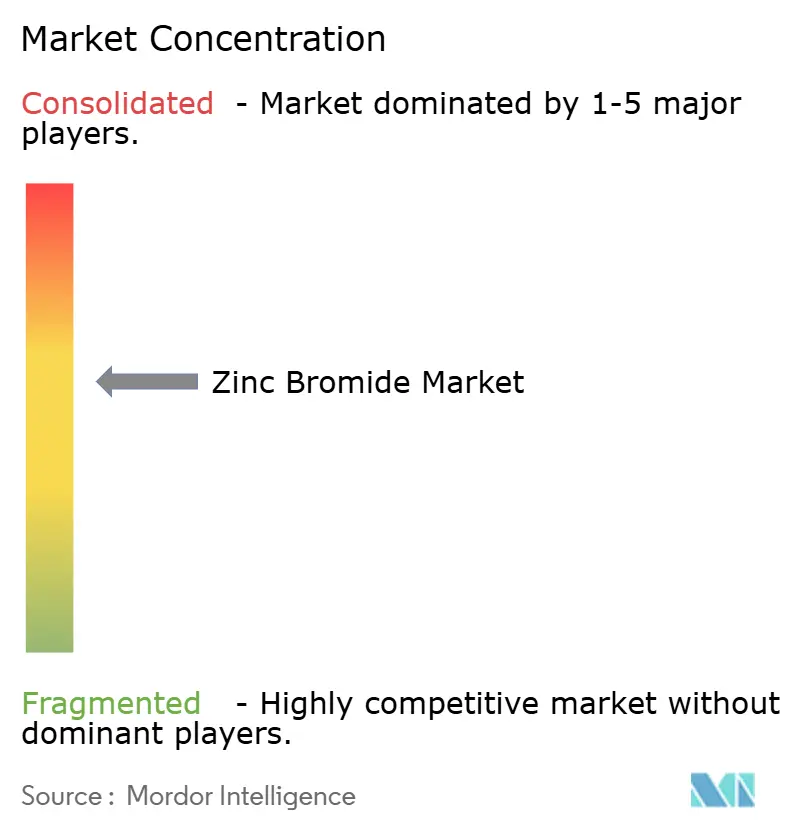
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du bromure de zinc par Mordor Intelligence
La taille du marché du bromure de zinc était évaluée à 356,67 millions USD en 2025 et devrait croître de 378,68 millions USD en 2026 pour atteindre 510,83 millions USD d'ici 2031, à un CAGR de 6,17 % durant la période de prévision (2026-2031). Le marché du bromure de zinc sert à la fois les saumures claires à haute densité pour l'achèvement des puits en eaux profondes et les besoins en électrolyte pour les systèmes de stockage d'énergie de longue durée à base de zinc-brome. Ces flux de demande suivent des cycles d'investissement différents, ce qui peut réduire la dépendance à un seul marché final. L'activité offshore répond aux budgets de forage et aux calendriers de projets, tandis que les achats de stockage suivent la planification des services publics et les décisions de capacité de fabrication. L'activité pétrolière et gazière continue de façonner les achats à court terme, car les fluides d'achèvement de puits sont achetés pour des projets spécifiques. Cela rend le calendrier des commandes irrégulier et accorde une prime aux stocks locaux fiables à proximité des principaux bassins offshore. Le matériau de grade batterie crée une opportunité pour les fournisseurs capables de répondre à des exigences de pureté plus strictes et de sécuriser des arrangements d'approvisionnement à long terme. Le marché du bromure de zinc dépend également d'un approvisionnement fiable en brome, d'un contrôle qualité et d'une manutention sécurisée tout au long des chaînes d'approvisionnement régionales. Ces exigences maintiennent la capacité de formulation, la disponibilité au transport et la qualification des clients au cœur de la performance concurrentielle.
Points clés du rapport
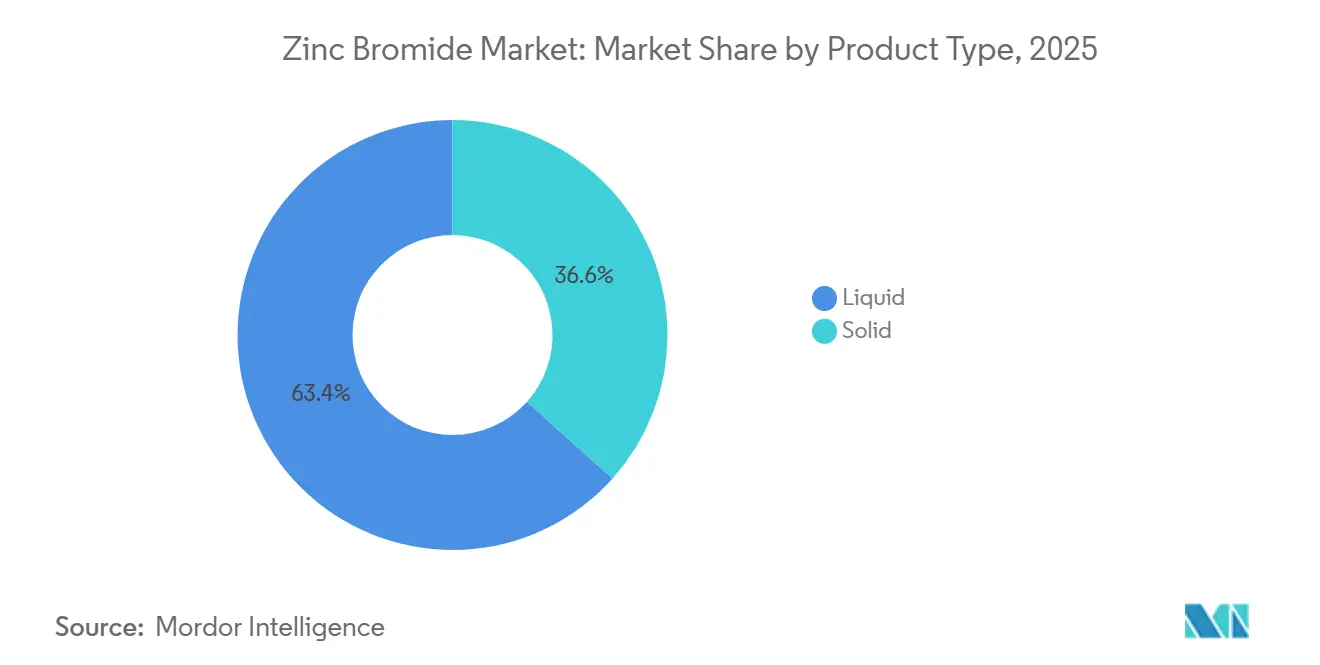
- Par type de produit, le liquide détenait 63,37 % de la part du marché du bromure de zinc en 2025, tandis que le solide devrait progresser à un CAGR de 6,94 % jusqu'en 2031.
- Par grade de pureté, le grade technique détenait 57,16 % de la part du marché du bromure de zinc en 2025, tandis que le grade batterie devrait progresser à un CAGR de 7,73 % jusqu'en 2031.
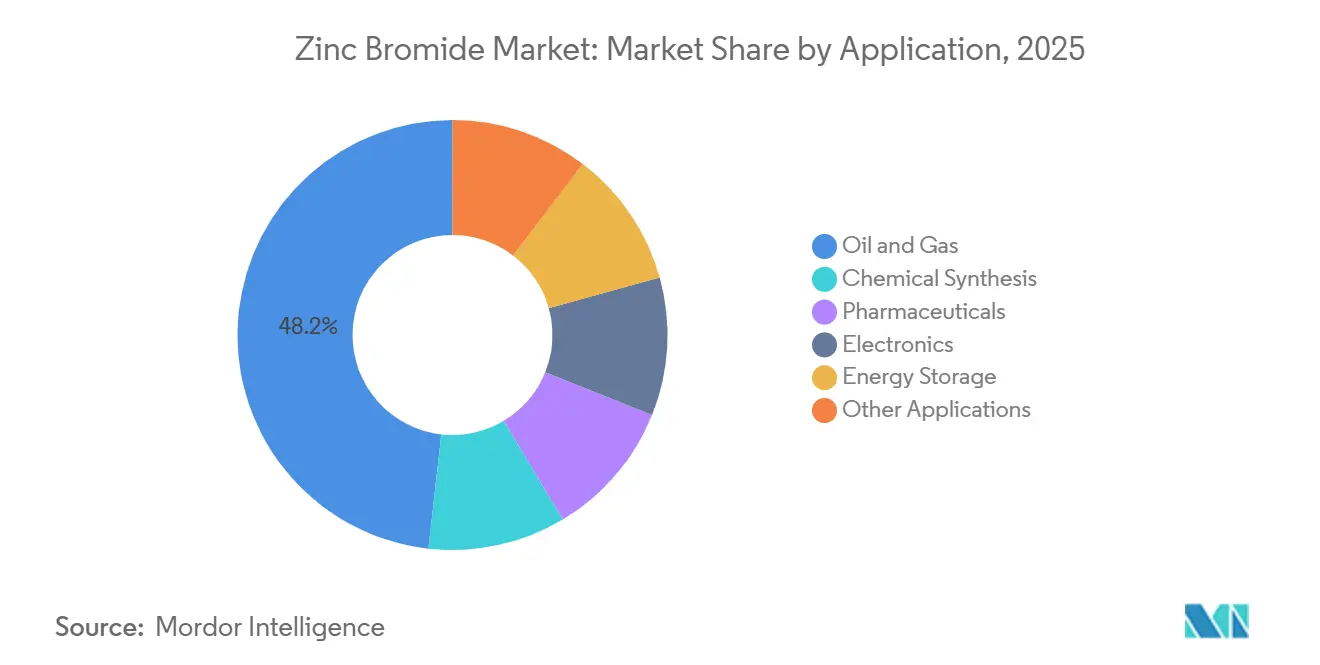
- Par application, le pétrole et le gaz détenaient 48,22 % de la part du marché du bromure de zinc en 2025, tandis que le stockage d'énergie devrait progresser à un CAGR de 7,61 % jusqu'en 2031.
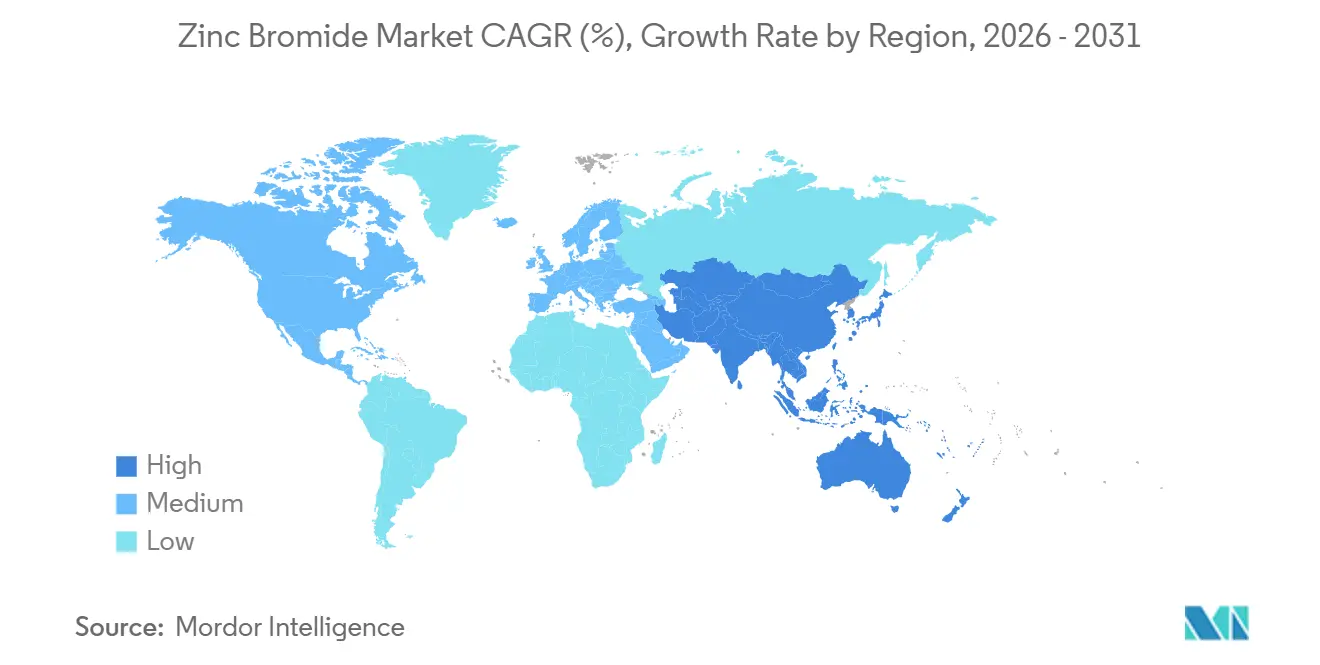
- Par géographie, l'Asie-Pacifique détenait 34,74 % de la part du marché du bromure de zinc en 2025 et devrait progresser à un CAGR de 7,47 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché du bromure de zinc
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Activité d'achèvement de puits en eaux profondes et ultra-profondes | +2.1% | Mondial ; forte intensité dans le golfe d'Amérique, le pré-sel brésilien, l'Afrique de l'Ouest et l'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Déploiement de batteries à flux zinc-brome pour le stockage de longue durée | +1.4% | Amérique du Nord et UE en cœur de marché, extension vers l'APAC | Moyen terme (2 à 4 ans) |
| Demande en synthèse pharmaceutique et de principes actifs | +0.8% | Mondial, avec concentration en Europe, en Amérique du Nord et en APAC | Long terme (≥ 4 ans) |
| Consommation de produits chimiques de spécialité et de réactifs de haute pureté | +0.6% | APAC en cœur de marché, demande établie en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Régionalisation de l'approvisionnement en bromure et hubs de stocks locaux | +0.3% | Mondial ; gains précoces en Amérique du Nord, en APAC et en Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Activité d'achèvement de puits en eaux profondes et ultra-profondes
Les projets en eaux profondes soutiennent le marché du bromure de zinc, car les opérateurs ont besoin de fluides sans solides à haute densité pour des travaux d'achèvement exigeants. Le marché du bromure de zinc bénéficie là où les puits combinent haute pression, haute température et marges opérationnelles étroites. En juin 2026, TETRA Technologies, Inc. a introduit le TETRA Neptune Z-Lite, qui offre des densités allant jusqu'à 17,5 lbm/gal et réduit la concentration en ions zinc jusqu'à 60 %[1]. Le produit a été sélectionné pour un contrat de 3 puits à 20 000 psi pour les projets Shenandoah et Monument de Beacon Offshore Energy dans le golfe d'Amérique. Une teneur réduite en zinc peut aider les opérateurs à gérer les exigences de manutention et d'élimination, ce qui peut améliorer la position des formulations de bromure de zinc dans les projets offshore. Cela répond également aux clients qui recherchent des performances à haute densité avec moins de zinc retourné lors du processus d'achèvement.
Déploiement de batteries à flux zinc-brome pour le stockage de longue durée
Le stockage d'énergie devrait être l'application à la croissance la plus rapide sur le marché du bromure de zinc, avec un CAGR de 7,61 % jusqu'en 2031. Eos Energy Enterprises a lancé la production commerciale dans sa deuxième installation en Pennsylvanie en juin 2026 et vise 4 GWh de capacité annuelle combinée de batteries à base de zinc d'ici la fin de l'année. La société a divulgué une garantie de prêt de 303,5 millions USD du Département de l'Énergie, clôturée fin 2024, pour soutenir son expansion manufacturière. Le financement offre une base plus claire pour que la société développe une capacité de fabrication pouvant consommer du matériau électrolytique à base de zinc qualifié sur plusieurs années. Il donne également aux fournisseurs en amont une meilleure visibilité lorsqu'ils évaluent les exigences en volume, pureté, livraison et stocks découlant d'un programme de production de batteries en expansion. TETRA Technologies, Inc. fournit l'électrolyte de bromure de zinc PureFlow de grade batterie à Eos Energy Enterprises, reliant les besoins de production de brome et d'approvisionnement en batteries.
Demande en synthèse pharmaceutique et de principes actifs
Le marché du bromure de zinc sert également la synthèse pharmaceutique, où le matériau est utilisé comme catalyseur acide de Lewis dans certaines réactions organométalliques. Cette utilisation soutient la production de principes actifs pharmaceutiques, y compris des composés utilisés dans des applications neurologiques, oncologiques et autres applications thérapeutiques. Dans ces voies de synthèse, les acheteurs valorisent un catalyseur capable de soutenir les réactions requises dans des conditions de procédé contrôlées sans introduire de contaminants traces indésirables. Les fabricants pharmaceutiques exigent des niveaux d'impuretés contrôlés et des performances de lot reproductibles. Ils ont également besoin de dossiers fournisseurs pouvant soutenir les audits clients, les procédures de libération interne et la documentation du matériau utilisé dans chaque lot de production. Ces exigences rendent la qualification des fournisseurs plus importante que le prix spot dans les achats réglementés. Les sites de fabrication européens en Irlande, en Allemagne et en Suisse renforcent la demande de matériaux avec des contrôles qualité documentés. Les fournisseurs disposant de systèmes de test établis peuvent donc conserver une position plus solide dans cette partie du marché du bromure de zinc. Les longs cycles de qualification rendent également plus difficile pour un entrant à faible coût de déplacer un fournisseur après que le matériau est incorporé dans un procédé validé.
Consommation de produits chimiques de spécialité et de réactifs de haute pureté
Les producteurs de produits chimiques fins et agrochimiques utilisent le bromure de zinc dans des réactions incluant les acylations de Friedel-Crafts, les condensations aldoliques et les transformations asymétriques. Le marché du bromure de zinc bénéficie d'applications qui valorisent la flexibilité des lots et les performances catalytiques dans des conditions de procédé modérées. Un produit de plus haute pureté est également requis par les clients de l'électronique, des laboratoires et de la synthèse de spécialité. Les producteurs qui améliorent les procédés de séparation et de purification peuvent participer à des appels d'offres davantage axés sur les spécifications. Ce changement met davantage l'accent sur la qualité stable, le support technique et le contrôle des métaux traces. Il augmente également la pression sur les distributeurs qui n'ont pas accès à un approvisionnement intégré en brome ou à des capacités de purification avancées. Les clients dans ces applications évaluent de plus en plus la documentation, la cohérence des lots et la capacité à résoudre les problèmes techniques en parallèle du matériau livré.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Cyclicité des prix du pétrole et des dépenses d'investissement offshore | -1.5% | Mondial ; exposition aiguë dans le golfe d'Amérique, la mer du Nord et l'Afrique de l'Ouest | Court terme (≤ 2 ans) |
| Charge de conformité environnementale, sécuritaire et d'élimination | -1.0% | Principalement en Amérique du Nord et en Europe ; en expansion vers l'APAC | Moyen terme (2 à 4 ans) |
| Risque de concentration des matières premières en brome et en zinc | -0.7% | Mondial ; concentré en mer Morte (Israël) et en Arkansas (États-Unis) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Cyclicité des prix du pétrole et des dépenses d'investissement offshore
Le pétrole et le gaz représentaient 48,22 % de la demande du marché du bromure de zinc en 2025, exposant les fournisseurs aux variations des dépenses d'investissement offshore. Les achats de fluides d'achèvement peuvent être retardés lorsque les opérateurs réduisent leurs programmes de forage et d'achèvement. Albemarle Corporation a identifié la réduction de la demande de fluides de saumure claire due à la faiblesse des conditions pétrolières et gazières comme un frein à son résultat avant intérêts, impôts, dépréciations et amortissements (EBITDA) ajusté pour 2026. Un événement d'inondation survenu en janvier 2026 a également interrompu la production à la coentreprise Jordan Bromine Company Ltd d'Albemarle Corporation avant que les taux d'exploitation normaux ne reprennent. Les formulations à zinc réduit et sans zinc peuvent également réduire l'utilisation de matériaux par puits, même lorsque les niveaux d'activité restent stables. Les fournisseurs doivent équilibrer l'exposition aux programmes d'achèvement fluctuants avec les opportunités dans les applications de stockage et de produits chimiques de spécialité moins cycliques.
Charge de conformité environnementale, sécuritaire et d'élimination
La gestion environnementale augmente le coût total d'utilisation du bromure de zinc dans les opérations offshore. L'Agence de protection de l'environnement des États-Unis identifie le bromure de zinc dans ses services de registre des substances et enregistre une quantité déclarable au titre de la loi sur la réponse environnementale globale, la compensation et la responsabilité (CERCLA) de 1 000 livres[2]. Ce contexte réglementaire oblige les utilisateurs à planifier le mouvement des produits chimiques et la gestion des déchets avant le début des opérations sur le terrain. Les opérateurs doivent gérer le confinement, la caractérisation des déchets et les procédures d'élimination lors de l'utilisation de saumures contenant du zinc. Ces obligations peuvent favoriser des alternatives là où les permis locaux imposent des conditions de rejet plus strictes. Les importateurs en Corée du Sud et au Japon accordent également une attention accrue à la documentation sur les métaux traces, ce qui augmente les besoins de conformité pour les exportateurs. Le marché du bromure de zinc exige donc que les fournisseurs fournissent une documentation technique cohérente en parallèle du produit lui-même. L'effort de conformité peut influencer la sélection des fournisseurs même lorsqu'une densité de saumure ou des performances chimiques comparables sont disponibles auprès de plusieurs fournisseurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le liquide ancre la demande, tandis que le solide s'accélère grâce au développement du stockage
Le liquide détenait 63,37 % du chiffre d'affaires du marché du bromure de zinc en 2025. Son avance reflète une compatibilité directe avec le mélange de fluides d'achèvement et le remplissage d'électrolytes. Les utilisateurs peuvent appliquer le matériau liquide sans étape de dissolution supplémentaire au point d'utilisation. Cela réduit les étapes de manutention dans les systèmes d'approvisionnement établis pour le secteur pétrolier et les batteries. L'approvisionnement en liquide convient également aux clients disposant d'une infrastructure de mélange locale et de besoins opérationnels récurrents. Le format est particulièrement pratique lorsque les clients ont besoin d'une préparation immédiate du fluide plutôt que de l'expédition, du stockage et de la dissolution ultérieure d'un produit solide. Il peut également simplifier la coordination entre les fournisseurs de matériaux, les équipes de service sur le terrain et le client exploitant le processus d'achèvement ou de remplissage de batteries.
Le solide devrait progresser à un CAGR de 6,94 % jusqu'en 2031. Le format convient aux sites sans installations locales de mélange de saumure et aux clients pharmaceutiques qui ont besoin d'apports en poids sec mesurés. Les développeurs de stockage en Allemagne, en Corée du Sud et en Inde peuvent utiliser des importations solides pour une dissolution locale pendant que leur infrastructure régionale d'électrolyte se développe. Cela permet aux premiers projets de progresser avant que des installations régionales à grande échelle pour la réception, le mélange et le stockage d'électrolyte liquide ne soient disponibles. Des contrôles stricts des déversements de liquides peuvent également encourager l'emballage solide dans certains marchés. À mesure que la capacité de préparation locale se développe, certains achats pourraient se déplacer vers des produits liquides, ce qui pourrait réduire la prime de format actuelle. En attendant, le matériau solide offre aux nouveaux marchés de stockage une voie praticable pour sécuriser le bromure de zinc sans attendre les actifs régionaux de traitement de saumure.
Par grade de pureté : le grade technique domine le chiffre d'affaires, tandis que le grade batterie se développe
Le grade technique détenait 57,16 % du chiffre d'affaires du marché du bromure de zinc en 2025. Le grade reste important pour les fluides d'achèvement, où la densité et le comportement à la cristallisation guident les achats. Les clients du secteur pétrolier évaluent souvent le matériau par rapport aux besoins opérationnels d'un puits spécifique, ce qui rend la cohérence des performances aussi importante que la spécification chimique nominale. Les exigences techniques diffèrent de celles des chaînes d'approvisionnement pour batteries et pharmaceutiques. Les producteurs doivent maintenir cette activité de base tout en décidant où un investissement supplémentaire en purification peut créer de meilleurs rendements à partir de volumes plus petits mais plus exigeants.
Le grade batterie devrait progresser à un CAGR de 7,73 % jusqu'en 2031. Les systèmes de stockage zinc-brome nécessitent de faibles niveaux d'impuretés métalliques pour aider à protéger les électrodes et maintenir les performances des batteries. Les fournisseurs doivent démontrer que l'électrolyte se comportera de manière cohérente lors de cycles de charge et de décharge répétés, plutôt que de simplement répondre à une spécification de grade technique générale. Une étude de 2026 a montré qu'un électrolyte support à base d'ammonium permettait aux batteries à flux zinc-brome de cycler pendant plus de 1 600 cycles à moins 20 °C et plus de 3 300 heures à température ambiante. Le marché du bromure de zinc se sépare donc entre le volume de grade technique et le matériau à plus haute valeur pour le stockage d'énergie et les applications réglementées. La différence affecte la conception des installations, l'assurance qualité, les contrats clients et l'importance commerciale des tests sur les métaux traces.
Par application : le pétrole et le gaz maintiennent leur primauté tandis que le stockage d'énergie redessine la carte de la croissance
Le pétrole et le gaz détenaient 48,22 % du chiffre d'affaires du marché du bromure de zinc en 2025. L'application repose sur des saumures à haute densité et sans solides pour les achèvements en haute pression, haute température et eaux profondes. Le bromure de zinc reste pertinent là où les pressions de réservoir sont élevées et où les exigences de performance des fluides sont exigeantes. Ces conditions limitent l'utilisation pratique des saumures à plus faible densité et rendent les choix de formulation essentiels à la planification de l'achèvement des puits. Les volumes d'achat restent basés sur les projets, ce qui lie la demande à court terme aux calendriers d'achèvement offshore. Le secteur fournit donc la plus grande base d'application tout en créant une exposition cyclique. Les producteurs desservant ce segment ont besoin d'une logistique réactive, car la demande peut augmenter ou diminuer rapidement lorsque les opérateurs modifient les plans de projets individuels.
Le stockage d'énergie devrait progresser à un CAGR de 7,61 % jusqu'en 2031. Les déploiements de batteries zinc-brome à l'échelle des services publics dépassent les projets de démonstration en Amérique du Nord et en Europe. La synthèse chimique et les produits pharmaceutiques fournissent une demande durable grâce à la fabrication sous contrat et aux procédés catalytiques spécialisés. Ces applications sont plus petites que le pétrole et le gaz, mais peuvent soutenir des achats plus stables lorsque les clients ont besoin d'une qualité reproductible et de spécifications documentées. Les clients de l'électronique nécessitent également des matériaux de haute pureté pour des utilisations liées à la photolithographie des semi-conducteurs et aux produits chimiques d'imagerie. Le marché du bromure de zinc accordera probablement une plus grande priorité à la qualification de pureté à mesure que le stockage d'énergie se développe par rapport aux applications traditionnelles. Cela ne déplace pas la demande du secteur pétrolier, mais élargit les capacités techniques et commerciales requises des principaux fournisseurs.

Analyse géographique
L'Asie-Pacifique détenait 34,74 % du chiffre d'affaires du marché du bromure de zinc en 2025 et devrait progresser à un CAGR de 7,47 % jusqu'en 2031. La Chine soutient à la fois la production et la consommation, les producteurs chinois fournissant du matériau de grade technique tandis que le pays importe encore des produits de grade batterie et de grade pharmaceutique. L'Inde ajoute une demande provenant de la fabrication de principes actifs pharmaceutiques. La Corée du Sud soutient la demande à travers les systèmes de stockage d'énergie par batteries et les chaînes d'approvisionnement en semi-conducteurs. L'Indonésie et la Malaisie ajoutent une demande provenant de l'activité offshore dans la mer de Natuna et le bassin de Sabah, étendant l'utilisation de la région au-delà de la base de production de la Chine.
L'Amérique du Nord est un marché régional important pour le bromure de zinc, car elle combine les travaux d'achèvement dans le golfe d'Amérique avec la fabrication nationale de batteries. TETRA Technologies, Inc. a approuvé la décision finale d'investissement pour son installation de production de brome en Arkansas en mai 2026. L'installation vise une complétion mécanique d'ici fin 2026 et une première production début 2028. La direction prévoit que le projet contribuera à hauteur de 100 millions USD d'EBITDA annuel d'ici 2030. L'investissement signale un effort pour soutenir l'approvisionnement local pour les fluides d'achèvement et l'électrolyte de batteries à mesure que les besoins de la demande intérieure se développent. Il réduit également l'importance stratégique de dépendre uniquement de routes d'approvisionnement distantes pour les clients qui ont besoin de livraisons nationales fiables.
L'Europe combine une activité d'achèvement en mer du Nord en déclin avec un intérêt croissant pour le stockage de longue durée. Ce mélange modifie le profil de demande régionale, passant d'un profil principalement basé sur l'utilisation de fluides offshore vers un profil accordant plus de poids à l'approvisionnement qualifié en électrolyte de batteries. Eos Energy Enterprises et Capac Energy ont convenu de fournir jusqu'à 2 GWh de systèmes de batteries à base de zinc jusqu'en 2031 pour l'Allemagne, l'Autriche et la Suisse. Leur système de stockage d'énergie par batteries de Bruchsal de 22 MWh est ciblé pour une mise en service d'ici fin 2026. Le Brésil soutient la demande sud-américaine à travers les achèvements pré-sel, tandis que le Moyen-Orient et l'Afrique restent importants pour l'approvisionnement en matières premières à travers les opérations de brome de la mer Morte. ICL a rapporté que le brome avait atteint des prix records en avril 2026, soulignant le risque d'approvisionnement auquel est confronté le marché du bromure de zinc. La concentration des matières premières peut transmettre une pression sur les prix et la disponibilité aux acheteurs dans toutes les régions, faisant de la planification des stocks une considération d'achat importante.
Paysage concurrentiel
Le marché du bromure de zinc est modérément concentré, les cinq premiers acteurs étant Albemarle Corporation, ICL, TETRA Technologies, Inc., LANXESS et Halliburton Company. Albemarle Corporation, ICL et TETRA Technologies, Inc. combinent l'accès au brome avec des produits de bromure de zinc en aval. TETRA Technologies dessert les fluides d'achèvement conventionnels et le matériau PureFlow de grade batterie à partir d'une base opérationnelle commune. Halliburton Company et SLB se font concurrence à travers des programmes de fluides d'achèvement conçus sur mesure et un support terrain mondial. Leur position de service dépend d'un approvisionnement sécurisé en matières premières auprès de producteurs intégrés ou qualifiés. Cela signifie que les prestataires de services peuvent se différencier par l'exécution sur le terrain, mais leur capacité à développer les programmes de bromure de zinc reste liée à la disponibilité en amont.
Merck KGaA, Thermo Fisher Scientific Inc., Fujifilm Wako Pure Chemical Corporation, American Elements, GFS Chemicals, Strem Chemicals, Inc. et Spectrum Chemical répondent aux besoins de distribution de réactifs et de spécialités. Ces fournisseurs se font concurrence sur la certification, le support applicatif et la fiabilité de l'approvisionnement plutôt que sur le seul prix bas. Leurs relations clients dépendent souvent de leur capacité à fournir des certificats, des dossiers qualité et une assistance technique réactive pour des cas d'utilisation spécialisés. Nanjing Taiye Chemical Industry Co., Ltd. et Weifang Taihexing Chemical Industry Co., Ltd. se font concurrence dans l'approvisionnement de grade technique avec une production compétitive en termes de coûts. Leur participation aux appels d'offres de grade batterie et de grade pharmaceutique reste limitée par des exigences de qualification étendues. Démontrer une pureté reproductible et une cohérence lot à lot peut prendre de 12 à 24 mois, ce qui protège les fournisseurs établis dans les utilisations réglementées et sensibles aux performances.
En avril 2025, LANXESS a finalisé la vente de son activité Systèmes Uréthane, soutenant son orientation vers les activités de produits chimiques de spécialité. TETRA Technologies, Inc. a lancé TETRA Neptune Z-Lite en juin 2026 pour les achèvements en eaux profondes. Eos Energy Enterprises a également établi Capac Energy comme partenaire de distribution exclusif pour les marchés DACH (Allemagne, Autriche et Suisse) dans le cadre d'un accord de fourniture jusqu'en 2031. Ces mouvements montrent comment les fournisseurs de technologie et les producteurs de matériaux utilisent le développement de produits, l'investissement en capacité et les partenariats de distribution pour servir différents flux de demande. Le schéma concurrentiel favorise les entreprises capables de connecter la disponibilité des matériaux en amont à un service fiable pour les clients offshore, de stockage et de haute pureté. Cette capacité est importante car chaque groupe de clients a des cycles d'achat, des spécifications de produits et des exigences différentes en matière de logistique, de manutention ou de documentation.
Leaders du secteur du bromure de zinc
-
Albemarle Corporation
-
ICL
-
TETRA Technologies, Inc.
-
LANXESS
-
Halliburton Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : Archean Chemical Industries Limited a annoncé l'inauguration de la première installation pilote de fabrication de batteries à base de bromure de zinc au Royaume-Uni grâce à son investissement dans Offgrid Energy Labs Inc. Le développement a soutenu le marché du bromure de zinc en élargissant l'utilisation des électrolytes de bromure de zinc dans le stockage d'énergie de longue durée et en faisant progresser les applications de batteries zinc-brome à l'échelle commerciale.
- Juin 2026 : TETRA Technologies, Inc. a lancé TETRA Neptune Z-Lite, combinant du bromure de zinc de haute pureté avec sa chimie Neptune brevetée. Le produit a soutenu le marché du bromure de zinc en élargissant les applications de bromure de zinc à haute densité dans les opérations pétrolières et gazières en eaux profondes.
Portée du rapport mondial sur le marché du bromure de zinc
Le bromure de zinc est un composé bromure inorganique utilisé comme source d'ions bromure et de zinc dans des applications industrielles, chimiques, énergétiques et spécialisées. Ses propriétés, telles que la haute solubilité, la densité et la conductivité ionique, le rendent adapté aux applications nécessitant des solutions de bromure concentrées et des performances chimiques spécialisées.
Le marché du bromure de zinc est segmenté par type de produit, grade de pureté, application et géographie. Par type de produit, le marché est segmenté en liquide et solide. Par grade de pureté, le marché est segmenté en grade technique, grade batterie, et grade pharmaceutique et réactif. Par application, le marché est segmenté en pétrole et gaz, synthèse chimique, produits pharmaceutiques, stockage d'énergie, électronique et autres applications. Le rapport couvre également la taille du marché et les prévisions pour le bromure de zinc dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Liquide |
| Solide |
| Grade technique |
| Grade batterie |
| Grade pharmaceutique et réactif |
| Pétrole et gaz |
| Synthèse chimique |
| Produits pharmaceutiques |
| Stockage d'énergie |
| Électronique |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Liquide | |
| Solide | ||
| Par grade de pureté | Grade technique | |
| Grade batterie | ||
| Grade pharmaceutique et réactif | ||
| Par application | Pétrole et gaz | |
| Synthèse chimique | ||
| Produits pharmaceutiques | ||
| Stockage d'énergie | ||
| Électronique | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du bromure de zinc ?
Le marché du bromure de zinc s'élève à 378,68 millions USD en 2026 et devrait atteindre 510,83 millions USD d'ici 2031.
Qu'est-ce qui stimule la demande de bromure de zinc ?
L'activité d'achèvement de puits en eaux profondes et le déploiement de batteries zinc-brome soutiennent la demande de saumures à haute densité et de matériaux électrolytiques de haute pureté.
Quel type de produit détenait la plus grande part en 2025 ?
Le liquide détenait 63,37 % de la part de marché en 2025, car il est compatible avec le mélange de fluides d'achèvement et le remplissage d'électrolytes.
Quel grade de pureté devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Le grade batterie devrait progresser à un CAGR de 7,73 % jusqu'en 2031, car les systèmes de stockage d'énergie nécessitent des niveaux d'impuretés contrôlés.