
Tamaño y participación del mercado de bromuro de zinc
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
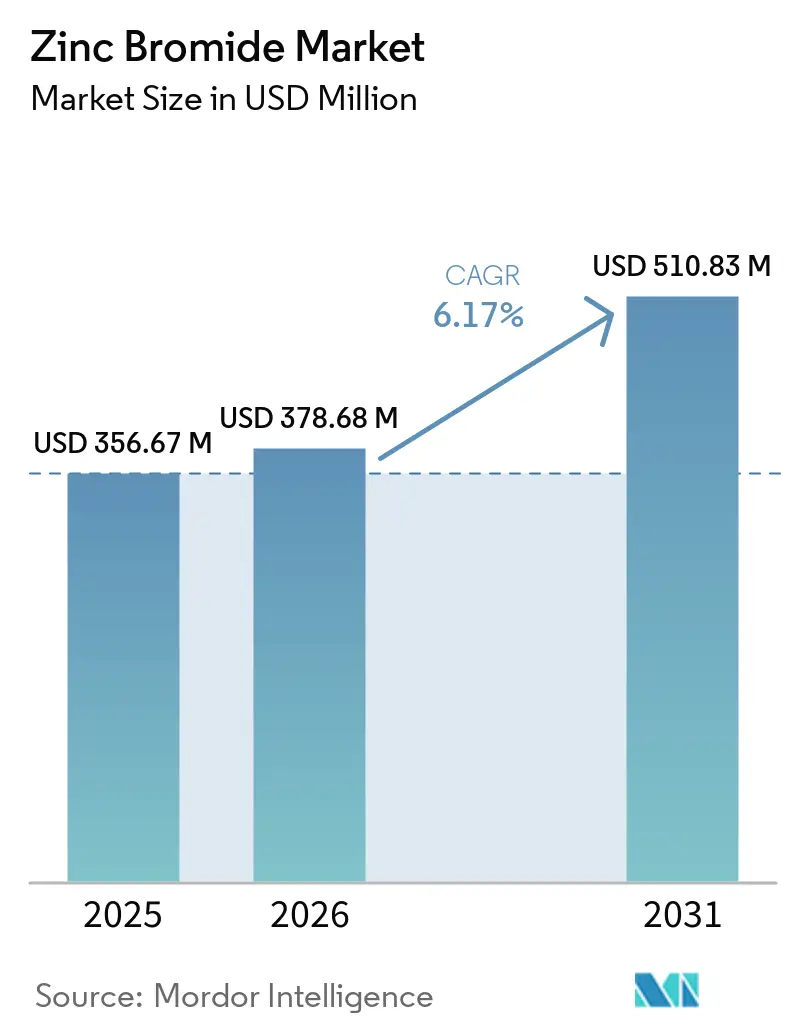
| Tamaño del Mercado (2026) | 378.68 Millones de dólares |
| Tamaño del Mercado (2031) | 510.83 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.17 % |
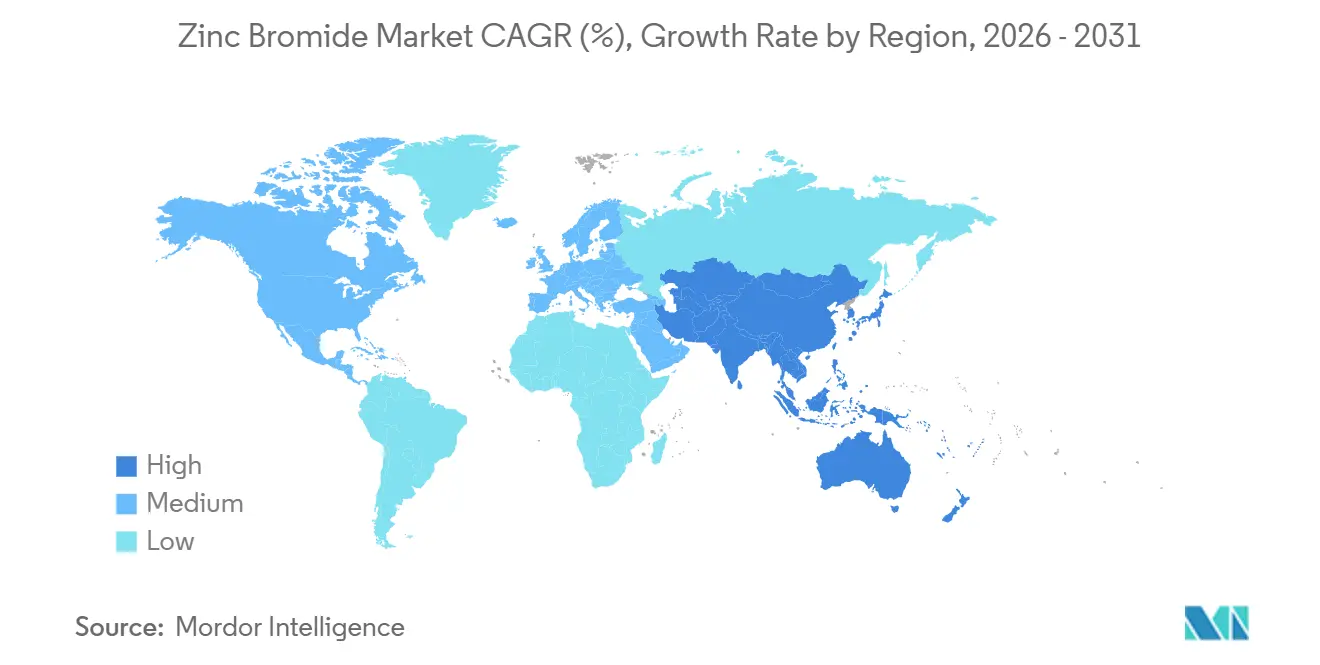
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
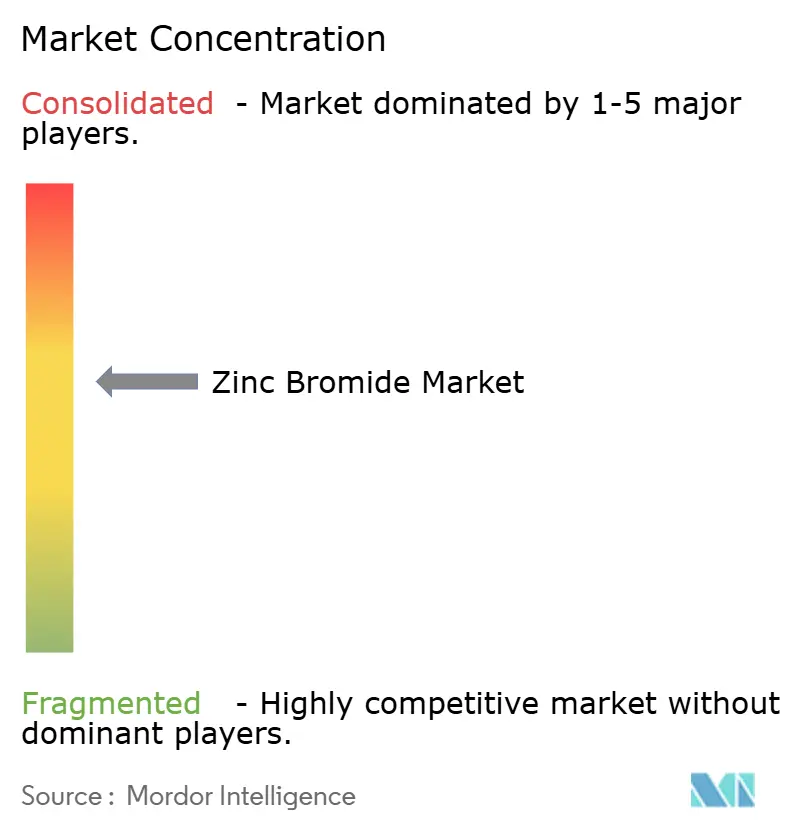
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de bromuro de zinc por Mordor Intelligence
El tamaño del mercado de bromuro de zinc se valoró en 356,67 millones de USD en 2025 y se estima que crecerá desde 378,68 millones de USD en 2026 hasta alcanzar los 510,83 millones de USD en 2031, a una CAGR del 6,17% durante el período de pronóstico (2026-2031). El mercado de bromuro de zinc sirve tanto para salmueras claras de alta densidad en la terminación de pozos en aguas profundas como para los requisitos de electrolito en sistemas de almacenamiento de energía de larga duración de zinc-bromo. Estas corrientes de demanda siguen diferentes ciclos de inversión, lo que puede reducir la dependencia de un único mercado final. La actividad en alta mar responde a los presupuestos de perforación y los calendarios de proyectos, mientras que la adquisición de almacenamiento sigue las decisiones de planificación de servicios públicos y de capacidad de fabricación. La actividad de petróleo y gas sigue configurando las compras a corto plazo porque los fluidos de terminación de pozos se adquieren para proyectos específicos. Esto hace que el momento de los pedidos sea irregular y otorga una prima al inventario local confiable cerca de las principales cuencas marinas. El material de grado para baterías crea una oportunidad para los proveedores que pueden cumplir con requisitos de pureza más estrictos y asegurar acuerdos de suministro a largo plazo. El mercado de bromuro de zinc también depende de un suministro confiable de bromo como materia prima, control de calidad y manejo seguro en las cadenas de suministro regionales. Estos requisitos mantienen la capacidad de formulación, la disponibilidad de transporte y la calificación del cliente como elementos centrales del desempeño competitivo.
Conclusiones clave del informe
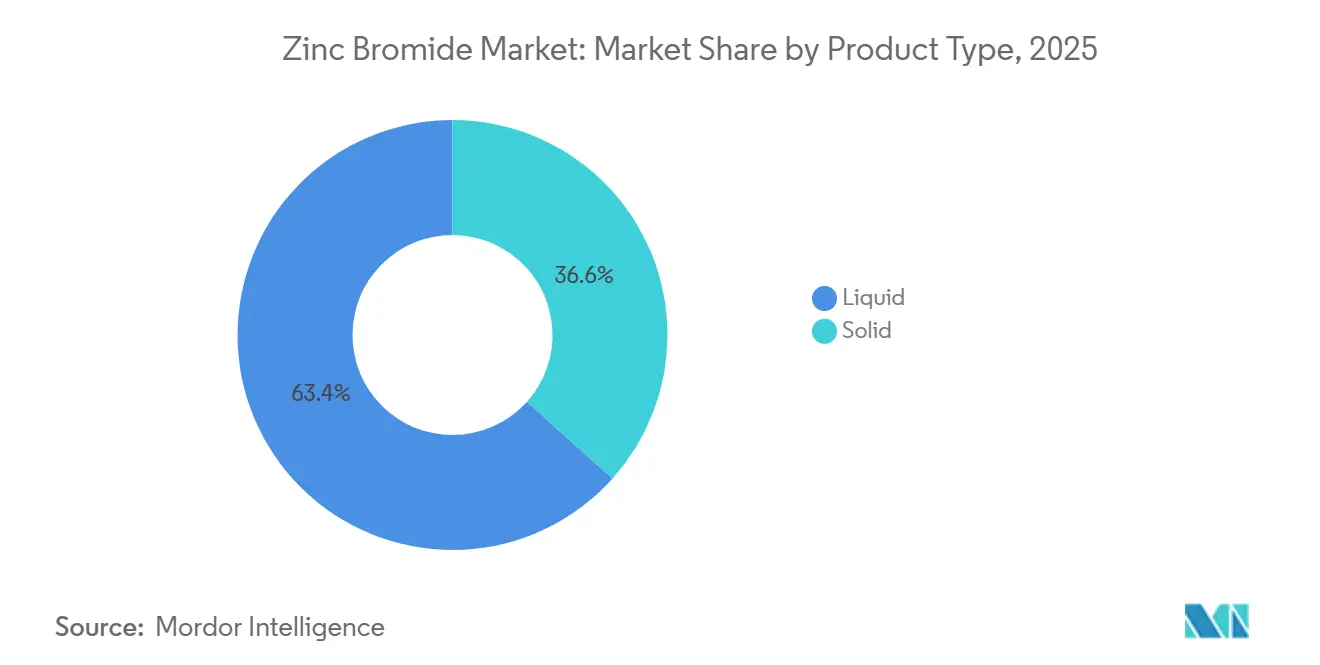
- Por tipo de producto, el líquido representó el 63,37% de la participación del mercado de bromuro de zinc en 2025, mientras que se proyecta que el sólido avance a una CAGR del 6,94% hasta 2031.
- Por grado de pureza, el grado técnico representó el 57,16% de la participación del mercado de bromuro de zinc en 2025, mientras que se proyecta que el grado para baterías avance a una CAGR del 7,73% hasta 2031.
- Por aplicación, el petróleo y gas representó el 48,22% de la participación del mercado de bromuro de zinc en 2025, mientras que se proyecta que el almacenamiento de energía avance a una CAGR del 7,61% hasta 2031.
- Por geografía, Asia-Pacífico representó el 34,74% de la participación del mercado de bromuro de zinc en 2025 y se proyecta que avance a una CAGR del 7,47% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado global de bromuro de zinc
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Actividad de terminación de pozos en aguas profundas y ultraprofundas | +2.1% | Global; alta intensidad en el Golfo de América, presal de Brasil, África Occidental y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Despliegue de baterías de flujo de zinc-bromo para almacenamiento de larga duración | +1.4% | América del Norte y la UE como núcleo, con expansión hacia APAC | Mediano plazo (2–4 años) |
| Demanda farmacéutica y de síntesis de ingredientes activos | +0.8% | Global, con concentración en Europa, América del Norte y APAC | Largo plazo (≥ 4 años) |
| Consumo de productos químicos especiales y reactivos de alta pureza | +0.6% | Núcleo en APAC, demanda establecida en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Regionalización del suministro de bromuro y centros de inventario local | +0.3% | Global; ganancias tempranas en América del Norte, APAC y Europa | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Actividad de terminación de pozos en aguas profundas y ultraprofundas
Los proyectos en aguas profundas respaldan el mercado de bromuro de zinc porque los operadores necesitan fluidos sin sólidos y de alta densidad para trabajos de terminación exigentes. El mercado de bromuro de zinc se beneficia donde los pozos combinan alta presión, alta temperatura y márgenes operativos estrechos. En junio de 2026, TETRA Technologies, Inc. presentó TETRA Neptune Z-Lite, que ofrece densidades de hasta 17,5 lbm/gal y reduce la concentración de iones de zinc hasta en un 60%[1]. El producto fue seleccionado para un contrato de 3 pozos a 20.000 psi para los proyectos Shenandoah y Monument de Beacon Offshore Energy en el Golfo de América. Un menor contenido de zinc puede ayudar a los operadores a gestionar los requisitos de manejo y eliminación, lo que puede mejorar la posición de las formulaciones de bromuro de zinc en proyectos marinos. También responde a los clientes que buscan un rendimiento de alta densidad con menos zinc devuelto durante el proceso de terminación.
Despliegue de baterías de flujo de zinc-bromo para almacenamiento de larga duración
Se proyecta que el almacenamiento de energía sea la aplicación de más rápido crecimiento en el mercado de bromuro de zinc, con una CAGR del 7,61% hasta 2031. Eos Energy Enterprises inició la producción comercial en su segunda instalación en Pensilvania en junio de 2026 y tiene como objetivo una capacidad anual combinada de baterías a base de zinc de 4 GWh para finales de año. La empresa reveló una garantía de préstamo del Departamento de Energía por 303,5 millones de USD que se cerró a finales de 2024 para respaldar su expansión de fabricación. El financiamiento proporciona una base más clara para que la empresa construya capacidad de fabricación que pueda consumir material de electrolito a base de zinc calificado durante varios años. También brinda a los proveedores intermedios mayor visibilidad cuando evalúan los requisitos de volumen, pureza, entrega e inventario derivados de un programa de producción de baterías en expansión. TETRA Technologies, Inc. suministra electrolito de bromuro de zinc PureFlow de grado para baterías a Eos Energy Enterprises, vinculando la producción de bromo con las necesidades de suministro de baterías.
Demanda farmacéutica y de síntesis de ingredientes activos
El mercado de bromuro de zinc también sirve a la síntesis farmacéutica, donde el material se utiliza como catalizador de ácido de Lewis en determinadas reacciones organometálicas. Este uso respalda la producción de ingredientes farmacéuticos activos, incluidos compuestos utilizados en aplicaciones neurológicas, oncológicas y otras aplicaciones terapéuticas. En estas rutas, los compradores valoran un catalizador que pueda respaldar las reacciones requeridas en condiciones de proceso controladas sin introducir contaminantes traza inadecuados. Los fabricantes farmacéuticos requieren niveles de impurezas controlados y un rendimiento de lote repetible. También necesitan registros de proveedores que puedan respaldar auditorías de clientes, procedimientos internos de liberación y documentación del material utilizado en cada lote de producción. Estos requisitos hacen que la calificación del proveedor sea más importante que el precio spot en las adquisiciones reguladas. Las ubicaciones de fabricación europeas en Irlanda, Alemania y Suiza refuerzan la demanda de material con controles de calidad documentados. Los proveedores con sistemas de prueba establecidos pueden, por lo tanto, mantener una posición más sólida en esta parte del mercado de bromuro de zinc. Los largos ciclos de calificación también dificultan que un nuevo participante de bajo costo desplace a un proveedor una vez que el material se incorpora a un proceso validado.
Consumo de productos químicos especiales y reactivos de alta pureza
Los productores de productos químicos finos y agroquímicos utilizan bromuro de zinc en reacciones que incluyen acilaciones de Friedel-Crafts, condensaciones aldólicas y transformaciones asimétricas. El mercado de bromuro de zinc se beneficia de aplicaciones que valoran la flexibilidad de lotes y el rendimiento catalítico en condiciones de proceso moderadas. Los clientes de electrónica, laboratorio y síntesis especializada también requieren un producto de mayor pureza. Los productores que mejoran los procesos de separación y purificación pueden participar en licitaciones más orientadas a especificaciones. Este cambio pone mayor énfasis en la calidad estable, el soporte técnico y el control de metales traza. También aumenta la presión sobre los distribuidores que no tienen acceso a un suministro integrado de bromo o capacidades de purificación avanzadas. Los clientes en estas aplicaciones evalúan cada vez más la documentación, la consistencia de lotes y la capacidad de resolver problemas técnicos junto con el material entregado.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Ciclicidad del precio del petróleo y el gasto de capital en alta mar | -1.5% | Global; exposición aguda en el Golfo de América, el Mar del Norte y África Occidental | Corto plazo (≤ 2 años) |
| Carga de cumplimiento ambiental, de seguridad y de eliminación | -1.0% | Principalmente América del Norte y Europa; en expansión hacia APAC | Mediano plazo (2–4 años) |
| Riesgo de concentración de materias primas de bromo y zinc | -0.7% | Global; concentrado en el Mar Muerto (Israel) y Arkansas (EE. UU.) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ciclicidad del precio del petróleo y el gasto de capital en alta mar
El petróleo y gas representó el 48,22% de la demanda del mercado de bromuro de zinc en 2025, lo que deja a los proveedores expuestos a cambios en el gasto de capital en alta mar. Las compras de fluidos de terminación pueden retrasarse cuando los operadores reducen sus programas de perforación y terminación. Albemarle Corporation identificó la reducción de la demanda de fluidos de salmuera clara derivada del debilitamiento de las condiciones de petróleo y gas como un obstáculo para sus ganancias ajustadas antes de intereses, impuestos, depreciación y amortización (EBITDA) de 2026. Un evento de inundación en enero de 2026 también interrumpió la producción en la empresa conjunta Jordan Bromine Company Ltd de Albemarle Corporation antes de que se reanudaran las tasas operativas normales. Las formulaciones con zinc reducido y sin zinc pueden reducir aún más el uso de material por pozo, incluso cuando los niveles de actividad se mantienen estables. Los proveedores deben equilibrar la exposición a los programas de terminación fluctuantes con las oportunidades en aplicaciones de almacenamiento y productos químicos especiales menos cíclicas.
Carga de cumplimiento ambiental, de seguridad y de eliminación
La gestión ambiental eleva el costo total del uso de bromuro de zinc en operaciones marinas. La Agencia de Protección Ambiental de los EE. UU. identifica el bromuro de zinc en sus Servicios de Registro de Sustancias y registra una cantidad reportable según la Ley Integral de Respuesta, Compensación y Responsabilidad Ambiental (CERCLA) de 1.000 libras[2]. Este contexto regulatorio requiere que los usuarios planifiquen el movimiento de productos químicos y la gestión de residuos antes de que comiencen las operaciones de campo. Los operadores deben gestionar los procedimientos de contención, caracterizacin de residuos y eliminación cuando utilizan salmueras con zinc. Estas obligaciones pueden favorecer alternativas donde los permisos locales impongan condiciones de descarga más estrictas. Los importadores en Corea del Sur y Japón también prestan mayor atención a la documentación de metales traza, lo que aumenta las necesidades de cumplimiento para los exportadores. El mercado de bromuro de zinc, por lo tanto, requiere que los proveedores proporcionen documentación técnica consistente junto con el propio producto. El esfuerzo de cumplimiento puede influir en la selección del proveedor incluso cuando una densidad de salmuera comparable o un rendimiento químico similar está disponible de más de un proveedor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto: el líquido ancla la demanda, mientras que el sólido se acelera con el desarrollo del almacenamiento
El líquido representó el 63,37% de los ingresos del mercado de bromuro de zinc en 2025. Su liderazgo refleja la compatibilidad directa con la mezcla de fluidos de terminación y el llenado de electrolitos. Los usuarios pueden aplicar material líquido sin una etapa de disolución adicional en el punto de uso. Esto reduce los pasos de manejo en los sistemas establecidos de suministro para campos petroleros y baterías. El suministro líquido también se adapta a los clientes con infraestructura de mezcla local y necesidades operativas recurrentes. El formato es particularmente práctico cuando los clientes requieren preparación inmediata de fluidos en lugar del envío, almacenamiento y posterior disolución de un producto sólido. También puede simplificar la coordinación entre los proveedores de materiales, los equipos de servicio de campo y el cliente que opera el proceso de terminación o llenado de baterías.
Se proyecta que el sólido avance a una CAGR del 6,94% hasta 2031. El formato se adapta a ubicaciones sin instalaciones locales de mezcla de salmuera y a clientes farmacéuticos que necesitan insumos de peso seco medido. Los desarrolladores de almacenamiento en Alemania, Corea del Sur e India pueden utilizar importaciones sólidas para la disolución local mientras su infraestructura regional de electrolitos se desarrolla. Esto permite que los proyectos iniciales avancen antes de que estén disponibles instalaciones regionales a gran escala para recibir, mezclar y almacenar electrolito líquido. Los estrictos controles de derrames de líquidos también pueden fomentar el envasado sólido en algunos mercados. A medida que se expanda la capacidad de preparación local, parte de las adquisiciones puede desplazarse hacia productos líquidos, lo que podría reducir la prima actual del formato. Hasta entonces, el material sólido ofrece a los nuevos mercados de almacenamiento una ruta viable para asegurar bromuro de zinc sin esperar a que estén disponibles los activos regionales de procesamiento de salmuera.


Por grado de pureza: el grado técnico domina los ingresos, mientras que el grado para baterías se expande
El grado técnico representó el 57,16% de los ingresos del mercado de bromuro de zinc en 2025. El grado sigue siendo importante para los fluidos de terminación, donde la densidad y el comportamiento de cristalización guían las adquisiciones. Los clientes del sector petrolero a menudo evalúan el material según las necesidades operativas de un pozo específico, lo que hace que la consistencia del rendimiento sea tan importante como la especificación química nominal. Los requisitos técnicos difieren de los de las cadenas de suministro de baterías y farmacéuticos. Los productores deben mantener este negocio base mientras deciden dónde la inversión adicional en purificación puede generar mejores rendimientos a partir de volúmenes más pequeños pero más exigentes.
Se proyecta que el grado para baterías avance a una CAGR del 7,73% hasta 2031. Los sistemas de almacenamiento de zinc-bromo requieren bajos niveles de impurezas metálicas para ayudar a proteger los electrodos y mantener el rendimiento de la batería. Los proveedores deben demostrar que el electrolito se comportará de manera consistente durante ciclos repetidos de carga y descarga, en lugar de simplemente cumplir con una especificación técnica amplia. Un estudio de 2026 mostró que un electrolito de soporte de amonio permitió que las baterías de flujo de zinc-bromo ciclaran durante más de 1.600 ciclos a menos 20 °C y más de 3.300 horas a temperatura ambiente. El mercado de bromuro de zinc se está separando, en consecuencia, entre el volumen de grado técnico y el material de mayor valor para el almacenamiento de energía y las aplicaciones reguladas. La diferencia afecta el diseño de la planta, el aseguramiento de la calidad, los contratos con los clientes y la importancia comercial de las pruebas de metales traza.
Por aplicación: el petróleo y gas mantiene la primacía mientras el almacenamiento de energía redibuja el mapa de crecimiento
El petróleo y gas representó el 48,22% de los ingresos del mercado de bromuro de zinc en 2025. La aplicación depende de salmueras de alta densidad y sin sólidos para terminaciones en alta presión, alta temperatura y aguas profundas. El bromuro de zinc sigue siendo relevante donde las presiones del yacimiento son altas y los requisitos de rendimiento del fluido son exigentes. Estas condiciones limitan el uso práctico de salmueras de menor densidad y hacen que las opciones de formulación sean críticas para la planificación de la terminación de pozos. Los volúmenes de compra siguen siendo por proyecto, lo que vincula la demanda a corto plazo con los calendarios de terminación en alta mar. El sector, por lo tanto, proporciona la base de aplicación más grande al tiempo que crea exposición cíclica. Los productores que atienden a este segmento necesitan una logística ágil porque la demanda puede aumentar o disminuir rápidamente cuando los operadores cambian los planes de proyectos individuales.
Se proyecta que el almacenamiento de energía avance a una CAGR del 7,61% hasta 2031. Los despliegues de baterías de zinc-bromo a escala de servicios públicos están avanzando más allá de los proyectos de demostración en América del Norte y Europa. La síntesis química y los productos farmacéuticos proporcionan una demanda duradera a través de la fabricación por contrato y procesos catalíticos especializados. Estas aplicaciones son más pequeñas que el petróleo y gas, pero pueden respaldar una adquisición más estable cuando los clientes necesitan calidad repetible y especificaciones documentadas. Los clientes de electrónica también requieren material de alta pureza para usos relacionados con la fotolitografía de semiconductores y los productos químicos de imagen. Es probable que el mercado de bromuro de zinc otorgue mayor prioridad a la calificación de pureza a medida que el almacenamiento de energía se expanda en relación con las aplicaciones tradicionales. Esto no desplaza la demanda del sector petrolero, pero amplía las capacidades técnicas y comerciales requeridas de los principales proveedores.
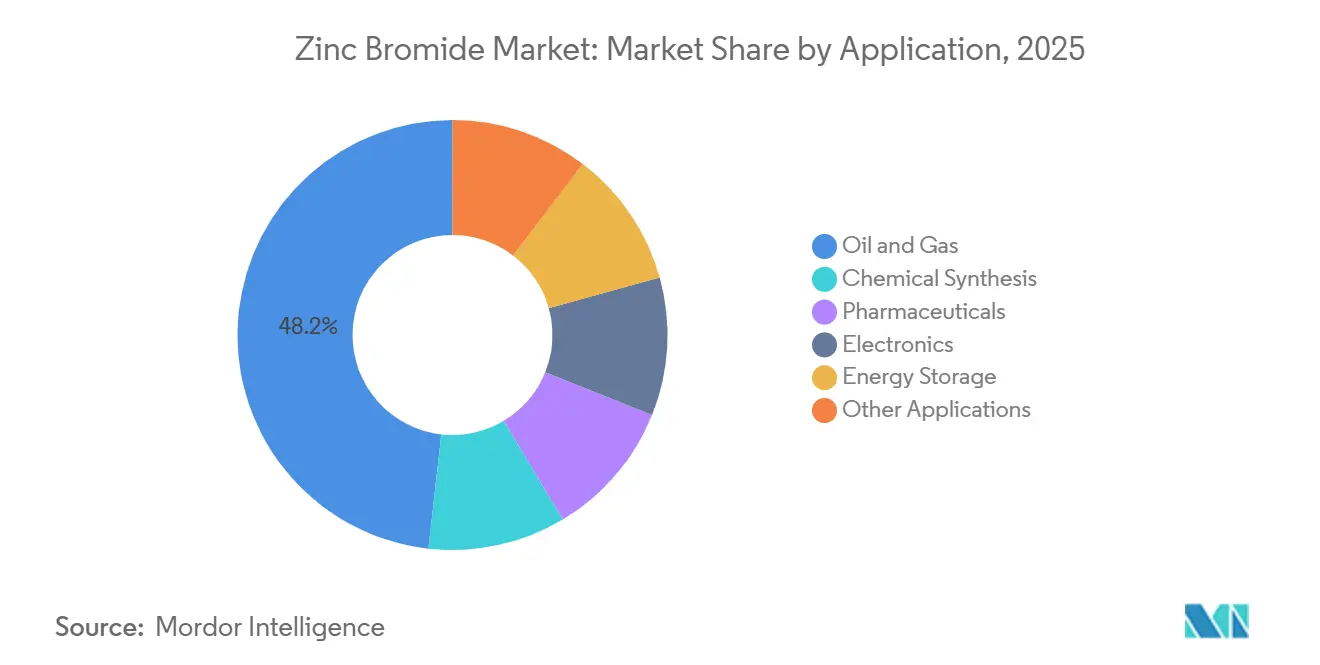
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis geográfico
Asia-Pacífico representó el 34,74% de los ingresos del mercado de bromuro de zinc en 2025 y se proyecta que avance a una CAGR del 7,47% hasta 2031. China respalda tanto la producción como el consumo, con productores chinos que suministran material de grado técnico mientras el país aún importa productos de grado para baterías y grado farmacéutico. India añade demanda proveniente de la fabricación de ingredientes farmacéuticos activos. Corea del Sur respalda la demanda a través de sistemas de almacenamiento de energía en baterías y cadenas de suministro de semiconductores. Indonesia y Malasia añaden demanda de la actividad en alta mar en el Mar de Natuna y la Cuenca de Sabah, extendiendo el uso de la región más allá de la base de producción de China.
América del Norte es un mercado regional significativo para el mercado de bromuro de zinc porque combina el trabajo de terminación en el Golfo de América con la fabricación doméstica de baterías. TETRA Technologies, Inc. aprobó la Decisión Final de Inversión para su Instalación de Producción de Bromo en Arkansas en mayo de 2026. La instalación tiene como objetivo la finalización mecánica para finales de 2026 y la primera producción a principios de 2028. La dirección espera que el proyecto contribuya con 100 millones de USD en EBITDA anual para 2030. La inversión señala un esfuerzo por respaldar el suministro local tanto para fluidos de terminación como para electrolito de baterías a medida que se desarrollan los requisitos de demanda doméstica. También reduce la importancia estratégica de depender únicamente de rutas de materias primas distantes para los clientes que necesitan entregas domésticas confiables.
Europa combina la disminución de la actividad de terminación en el Mar del Norte con un creciente interés en el almacenamiento de larga duración. Esta combinación cambia el perfil de demanda regional de uno basado principalmente en el uso de fluidos en alta mar hacia uno que otorga mayor peso al suministro calificado de electrolito para baterías. Eos Energy Enterprises y Capac Energy acordaron suministrar hasta 2 GWh de sistemas de baterías a base de zinc hasta 2031 para Alemania, Austria y Suiza. Su sistema de almacenamiento de energía en baterías de Bruchsal de 22 MWh tiene como objetivo la puesta en marcha para finales de 2026. Brasil respalda la demanda sudamericana a través de las terminaciones en el presal, mientras que Oriente Medio y África siguen siendo importantes para el suministro de materias primas a través de las operaciones de bromo del Mar Muerto. ICL informó que el bromo alcanzó precios máximos en abril de 2026, destacando el riesgo de suministro que enfrenta el mercado de bromuro de zinc. La concentración de materias primas puede transmitir presión de precios y disponibilidad a los compradores en todas las regiones, lo que hace que la planificación de inventarios sea una consideración importante en las adquisiciones.

Panorama competitivo
El mercado de bromuro de zinc está moderadamente concentrado, con los cinco principales actores que incluyen Albemarle Corporation, ICL, TETRA Technologies, Inc., LANXESS y Halliburton Company. Albemarle Corporation, ICL y TETRA Technologies, Inc. combinan el acceso al bromo con productos de bromuro de zinc intermedios. TETRA Technologies atiende los fluidos de terminación convencionales y el material PureFlow de grado para baterías desde una base operativa común. Halliburton Company y SLB compiten a través de programas de fluidos de terminación diseñados y soporte de campo global. Su posición de servicio depende de un suministro seguro de materias primas de productores integrados o calificados. Esto significa que los proveedores de servicios pueden diferenciarse a través de la ejecución en campo, pero su capacidad para escalar los programas de bromuro de zinc sigue estando vinculada a la disponibilidad de materias primas.
Merck KGaA, Thermo Fisher Scientific Inc., Fujifilm Wako Pure Chemical Corporation, American Elements, GFS Chemicals, Strem Chemicals, Inc. y Spectrum Chemical atienden las necesidades de distribución de reactivos y especialidades. Estos proveedores compiten en certificación, soporte de aplicaciones y confiabilidad del suministro, en lugar de solo en precio bajo. Sus relaciones con los clientes a menudo dependen de si pueden proporcionar certificados, registros de calidad y asistencia técnica ágil para casos de uso especializados. Nanjing Taiye Chemical Industry Co., Ltd. y Weifang Taihexing Chemical Industry Co., Ltd. compiten en el suministro de grado técnico con producción competitiva en costos. Su participación en licitaciones de grado para baterías y grado farmacéutico sigue estando limitada por los extensos requisitos de calificación. Demostrar pureza repetible y consistencia de lote a lote puede llevar de 12 a 24 meses, lo que protege a los proveedores establecidos en usos regulados y sensibles al rendimiento.
En abril de 2025, LANXESS completó la venta de su negocio de Sistemas de Uretano, apoyando su enfoque en actividades de productos químicos especiales. TETRA Technologies, Inc. lanzó TETRA Neptune Z-Lite en junio de 2026 para terminaciones en aguas profundas. Eos Energy Enterprises también estableció a Capac Energy como su socio de distribución exclusivo para los mercados DACH (Alemania, Austria y Suiza) bajo un acuerdo de suministro hasta 2031. Estos movimientos muestran cómo los proveedores de tecnología y los productores de materiales están utilizando el desarrollo de productos, la inversión en capacidad y las asociaciones de canal para atender diferentes corrientes de demanda. El patrón competitivo favorece a las empresas que pueden conectar la disponibilidad de materiales intermedios con un servicio confiable para clientes de alta mar, almacenamiento y alta pureza. Esa capacidad importa porque cada grupo de clientes tiene diferentes ciclos de compra, especificaciones de productos y requisitos de logística, manejo o documentación.
Líderes de la industria del bromuro de zinc
-
Albemarle Corporation
-
ICL
-
TETRA Technologies, Inc.
-
LANXESS
-
Halliburton Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Julio de 2026: Archean Chemical Industries Limited anunció la inauguración de la primera instalación piloto de fabricación de baterías a base de bromuro de zinc en el Reino Unido a través de su inversión en Offgrid Energy Labs Inc. El desarrollo respaldó el mercado de bromuro de zinc al ampliar el uso de electrolitos de bromuro de zinc en el almacenamiento de energía de larga duración y al avanzar en las aplicaciones de baterías de zinc-bromo a escala comercial.
- Junio de 2026: TETRA Technologies, Inc. lanzó TETRA Neptune Z-Lite, combinando bromuro de zinc de alta pureza con su química Neptune patentada. El producto respaldó el mercado de bromuro de zinc al ampliar las aplicaciones de bromuro de zinc de alta densidad en operaciones de petróleo y gas en aguas profundas.


Alcance del informe global del mercado de bromuro de zinc
El bromuro de zinc es un compuesto de bromuro inorgánico utilizado como fuente de iones de bromuro y zinc en aplicaciones industriales, químicas, energéticas y especializadas. Sus propiedades, como la alta solubilidad, la densidad y la conductividad iónica, lo hacen adecuado para aplicaciones que requieren soluciones de bromuro concentradas y un rendimiento químico especializado.
El mercado de bromuro de zinc está segmentado por tipo de producto, grado de pureza, aplicación y geografía. Por tipo de producto, el mercado está segmentado en líquido y sólido. Por grado de pureza, el mercado está segmentado en grado técnico, grado para baterías y grado farmacéutico y reactivo. Por aplicación, el mercado está segmentado en petróleo y gas, síntesis química, productos farmacéuticos, almacenamiento de energía, electrónica y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el bromuro de zinc en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Líquido |
| Sólido |
| Grado técnico |
| Grado para baterías |
| Grado farmacéutico y reactivo |
| Petróleo y gas |
| Síntesis química |
| Productos farmacéuticos |
| Almacenamiento de energía |
| Electrónica |
| Otras aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Líquido | |
| Sólido | ||
| Por grado de pureza | Grado técnico | |
| Grado para baterías | ||
| Grado farmacéutico y reactivo | ||
| Por aplicación | Petróleo y gas | |
| Síntesis química | ||
| Productos farmacéuticos | ||
| Almacenamiento de energía | ||
| Electrónica | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de bromuro de zinc?
El mercado de bromuro de zinc se sitúa en 378,68 millones de USD en 2026 y se proyecta que alcance los 510,83 millones de USD en 2031.
¿Qué impulsa la demanda de bromuro de zinc?
La actividad de terminación de pozos en aguas profundas y el despliegue de baterías de zinc-bromo respaldan la demanda de salmueras de alta densidad y material de electrolito de alta pureza.
¿Qué tipo de producto tuvo la mayor participación en 2025?
El líquido representó el 63,37% de la participación del mercado en 2025 porque es compatible con la mezcla de fluidos de terminación y el llenado de electrolitos.
¿Qué grado de pureza se espera que crezca más rápido hasta 2031?
Se proyecta que el grado para baterías avance a una CAGR del 7,73% hasta 2031, ya que los sistemas de almacenamiento de energía requieren niveles de impurezas controlados.


 Sus datos están seguros y nunca se venden ni se comparten.
