
臭化水素市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
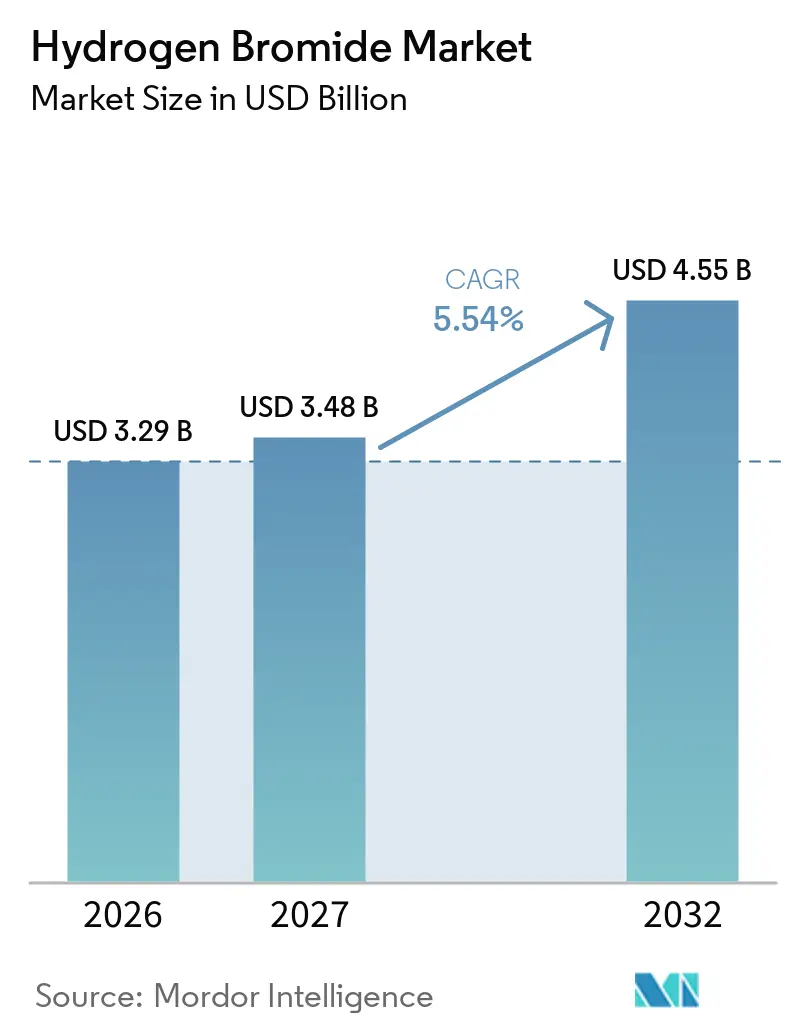
| 市場規模 (2027) | 3.48 十億米ドル |
| 市場規模 (2032) | 4.55 十億米ドル |
| 成長率 (2027 - 2032) | 5.54 % |
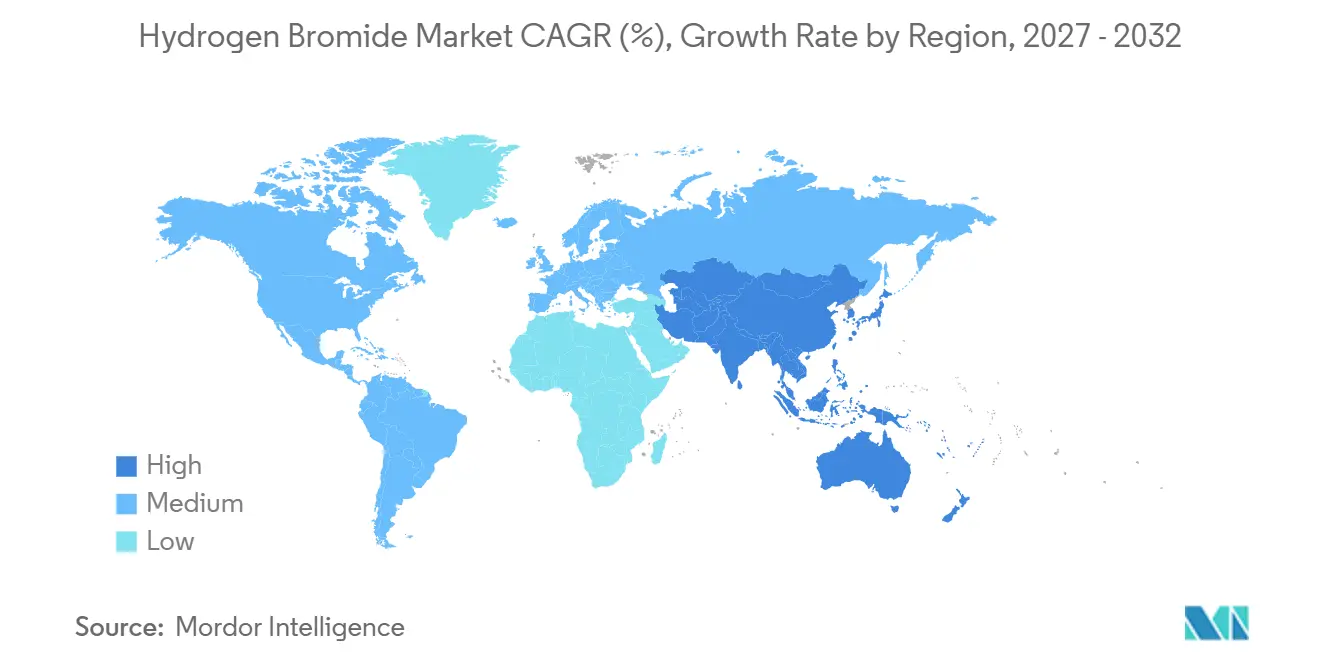
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
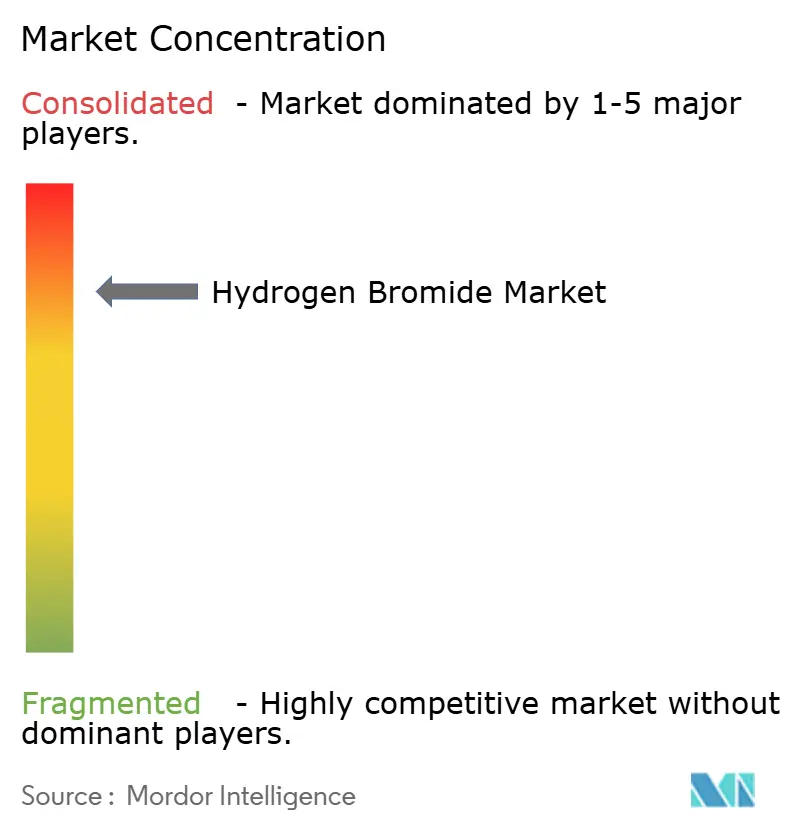
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる臭化水素市場分析
臭化水素市場規模は2026年に3.29 ビリオン 米ドルと評価され、2027年の3.48 ビリオン 米ドルから2032年には4.55 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは5.54%です。半導体製造は臭化水素需要の主要な牽引役であり、微細なプロセスノードほど選択的異方性エッチングが必要となり、ウェーハ1枚あたりのHBr消費量が増加します。市場はまた、化学合成、触媒、石油・ガス坑井完結流体、医薬品製造からも需要を取り込んでいます。先端ファブは5N・6N純度材料をますます必要とするようになっており、長期にわたる顧客認定プログラムを完了できるサプライヤーが優位に立っています。北米および欧州におけるファブの国産化は、地域の特殊ガスインフラへの需要シフトをもたらしており、一方でアジア太平洋地域は最大の製造拠点であり続けています。供給は電子グレード層に集中しており、認定済みメーカーは産業グレード材料での競争が激化する中でも価格決定力を維持しています。
主要レポートのポイント
- 製品形態別では、無水臭化水素が2026年に65.13%の市場シェアを占め、2032年にかけてCAGR 6.13%で成長する見込みです。
- 用途別では、化学合成・触媒が2026年に35.48%の市場シェアを占め、石油・ガスは2032年にかけてCAGR 6.78%で成長する見込みです。
- 地域別では、アジア太平洋が2026年に41.73%の市場シェアを占め、2032年にかけてCAGR 6.54%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の臭化水素市場のトレドとインサイト
牽引要因の影響分析*
| 牽引要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 半導体先端ノードエッチング需要 | +1.5% | 台湾、韓国、中国、日本を中心とするアジア太平洋地域、北米への波及 | 短期(2年以内) |
| 医薬品原薬・塩形成需要 | +0.7% | インド、中国、ドイツ・フランス・英国を含む欧州 | 中期(2~4年) |
| ファブ国産化に伴う高純度HBr需要 | +0.9% | 北米および欧州 | 中期(2~4年) |
| 水素・臭素フロー電池パイロット | +0.5% | 米国、欧州、新興アジア太平洋市場を含むグローバル | 長期(4年以上) |
| 3D NANDおよびDRAMにおける精密エッチング要件 | +0.8% | アジア太平洋中核地域、北米への波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
半導体先端ノードエッチング需要
半導体製造は世界のHBr消費量の62%を占めており、その需要はウェーハ総生産量よりもノードの世代移行に依存しています。臭化水素市場は、ファウンドリが3 nmおよび2 nmプロセスへ移行する際に恩恵を受けます。各ノードではエッチング工程が増加し、ゲート構造の制御がより厳密になり、安定したプロセス化学が求められるためです。選択性要件の高まりとウェーハレシピの複雑化により、ノード世代ごとのウェーハ1枚あたりの消費量は推定15~20%増加します。HBrは、5 nm以下の寸法でのポリシリコンゲートエッチングにおいてサイドウォールを保護する臭化物系パッシベーションを支援し、意図した形状を維持するために精度が不可欠です。ファブは5N以上の純度グレードを必要とするため、認定要件を満たし一貫した材料品質を維持できるサプライヤーの数は限られています。Samsung、SK hynix、TSMC、Micronの4社で半導体グレード消費量の半数以上を占めており、認定済みメーカーへの複数年供給契約と継続的な需要を支えています。
医薬品原薬・塩形成需要
臭化水素は、医薬品中間体のブロム化剤、酸触媒、塩形成試薬として使用されています。需要は中枢神経系薬、抗ヒスタミン薬、抗ウイルス化合物、腫瘍学中間体にわたり、複数の異なる医薬品開発・ジェネリック製造プログラムと連動しています。連続フロー化学はHBrの原薬1 kgあたりの使用量を削減できますが、より複雑な臭素化低分子パイプラインは総生産量においてその効率化の恩恵を相殺する可能性があります。2025年、インドの医薬品中間体セクターは国内HBr供給量の35~45%を医薬品用途に使用しました。バイヤーは文書化された材料、信頼性の高いバッチ記録、確実な管理の連鎖管理をますます重視しており、スポット購入よりもプレミアムグレード契約を支持する可能性があります。米国の現行適正製造基準(GMP)規則および欧州GMP指針の要件は、確立された文書化と品質システムを持つサプライヤーを優遇します。したがって、臭化水素市場のこのセグメントは、医薬品生産量、規制遵守、および一貫して認定された材料を提供する能力に依存しています。
ファブ国産化に伴う高純度HBr需要
新たなファブプロジェクトが、確立されたアジア太平洋供給クラスター以外での高純度HBr需要を創出しています。米国の半導体生産支援インセンティブ創出法(CHIPS)プログラムオフィスは、国内半導体生産を支援するために390 億 米ドルの製造インセンティブを展開しています。SK hynixのウェストラファイエットプロジェクトはCHIPS直接資金として最大4.58 億 米ドルを受領し、先端メモリパッケージング工程向けの特殊ガスの地域供給を必要としています。Air Liquideは、SK hynixとの長期供給契約のもとインディアナ州に2つの生産ユニットを設置するため1.70 億 米ドルの投資を発表し、2028年末の稼働開始を目標としています[1]。新規ファブ顧客との超高純度HBrの認定には18~30ヶ月を要する場合があり、代替サプライヤーが認定済みプロセスに即座に対応できないため、早期の供給関係が重要な競争優位となります。臭化水素市場では地域需要の成長が見られますが、サプライヤーは精製、保管、流通、安全システム、および途切れのない供給能力への多額の先行投資にも直面しています。
水素・臭素フロー電池パイロット
水素・臭素フロー電池は、大規模な商業用途というよりも、新興の需要源にとどまっています。Br₂/Br⁻レドックスカップルの電極電位は1.08 Vであり、発表された研究ではカソライトの体積エネルギー密度が200 Wh/Lを超えることが報告されています。これらの特性は、エネルギー密度と電気化学的性能が重要な定置型エネルギー貯蔵用途への関心を支えています。大規模システムが商業展開に至った事例はなく、この用途は半導体・化学用途よりも長い普及経路をたどっています。パイロットが反復可能な商業プロジェクトへと進展し、より広範な展開を支える運用実績が積み上がれば、臭化水素市場は新たな需要源を獲得できる可能性があります。現時点では、この用途は技術的検証、システム経済性、プロジェクトファイナンス、および貯蔵プロジェクトの整備に依存しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 危険物取り扱いおよびコンプライアンスコスト | -0.9% | グローバル、特に北米および欧州で顕著 | 短期(2年以内) |
| 代替エッチング化学品による代替 | -0.6% | アジア太平洋中核地域および北米 | 中期(2~4年) |
| 水分誘発ガスシステム腐食 | -0.3% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
危険物取り扱いおよびコンプライアンスコスト
臭化水素は輸送規制上、クラス2.3の性ガスに分類されており、ユーザーは耐腐食性設備、ガス検知システム、訓練された人員、高仕様の換気設備を維持する必要があります。超高純度材料にはステンレス鋼ではなくハステロイ製シリンダーが必要となる場合があり、保管・輸送コストが増加します。OSHAのプロセス安全管理基準の対象施設は、高度に危険な化学物質に対する広範な運用管理の対象となります[2]。コンプライアンスコストはエンドユーザーの運営費の10%を超え、2025年の罰則スケジュールでは故意違反に対して最大165,514 米ドルの罰金が認められています。輸送要件によりリードタイムが2~4週間延長される可能性があり、半導体サイトへのジャストインタイム供給が複雑になり、在庫計画がより重要となります。東南アジアおよび南米の顧客は、危険物物流インフラの未整備により追加的な制約に直面する可能性があります。カプセル化またはオンサイト生成の代替品はバルク保管リスクを低減できますが、単位コストが高いため広範な普及は限定的です。
代替エッチング化学品による代替
代替エッチング化学品は、臭化水素(HBr)の特定用途に対して限定的な制約を課しています。IBMリサーチは、HFO-1234ze(E)が誘電体エッチングにおいて従来のハイドロフルオロカーボンガスよりも優れた二酸化ケイ素エッチング性能と選択性を発揮できると報告しました。ただし、これらの材料は酸化物・窒化物エッチングに対応するものであり、HBrが最も確立されているポリシリコンゲートエッチングには対応していません。塩素系ガスは旧世代ノードのポリシリコンエッチングで競合できますが、5 nm以下のゲートオールアラウンド構造ではHBrの選択性とサイドウォールパッシベーションが必要です。CF₃Iに関する研究は、高アスペクト比酸化物エッチングに対して地球温暖化係数の低い選択肢を示していますが、HBrが依然として重要なシリコンエッチング用途には対応していません。臭化水素市場は、医薬品および農薬用途においてより大きな代替リスクに直面しており、プロセス再設計、連続フロー強化、または代替臭素化手法により単位生産量あたりの使用量を削減できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品形態別:無水グレードがプレミアム半導体層をリード
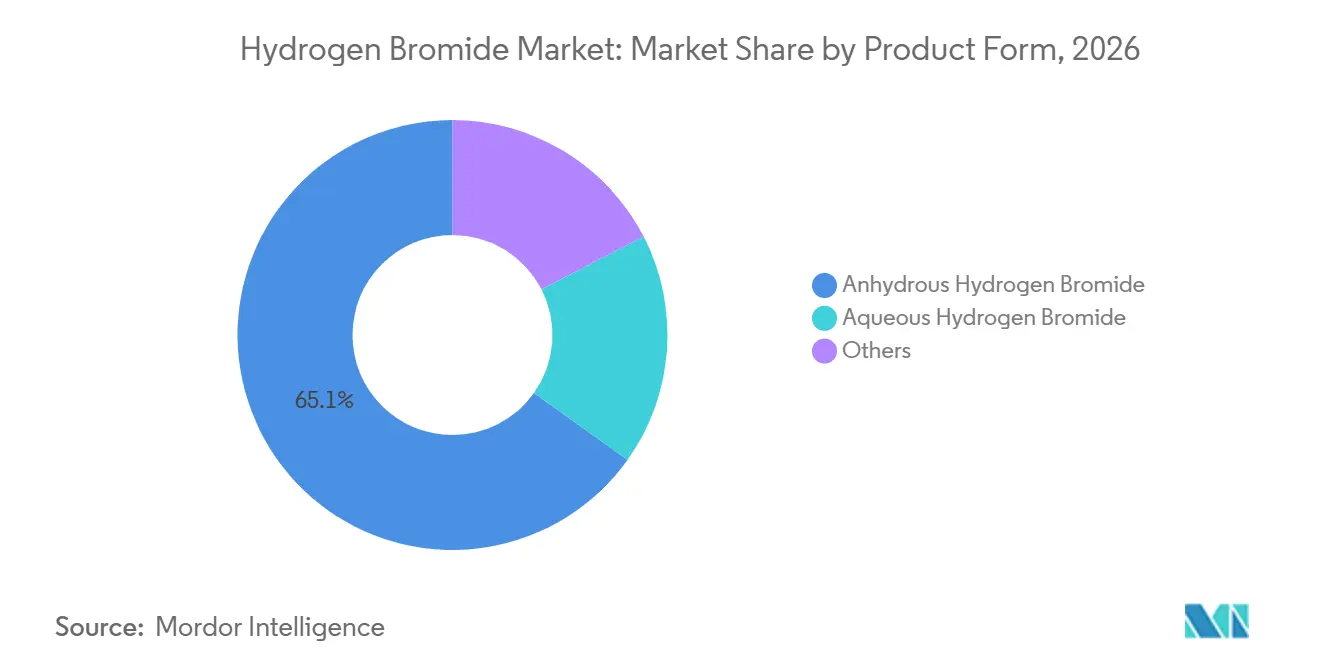
無水臭化水素は2026年の臭化水素市場シェアの65.13%を占め、2032年にかけてCAGR 6.13%で拡大する見込みです。その地位は、半導体製造における乾式プロセスエッチングガスの要件を反映しており、水性製剤では水分のないプラズマ化学を実現できません。3 nm以下のノードへの移行、および先端NANDとDRAMにおける追加エッチング工程が継続的な需要を支えています。主要ファブは微量金属不純物を非常に低く抑えることを要求しており、5 nm以下サイトの重要なゲートエッチング工程では6N純度が必要です。
水性臭化水素(臭化水素酸とも呼ばれる)は、医薬品臭素化、農薬合成、石油・ガス坑井完結流体配合、および水処理に使用されています。そのサプライヤー基盤はより分散しており、インドおよび中国のメーカーが既存の西側サプライヤーにコスト圧力をかけています。その他の供給形態には、カプセル化安定化HBrが含まれており、バルク無水保管の取り扱い要件が適さない場合に限定的に使用が広がっています。これらの代替品は単位コストが高く、少量にとどまっています。臭化水素市場は、先端半導体プロセス制御を必要とする用途において引き続き無水材料に依存しています。

用途別:石油・ガスが最速成長を記録
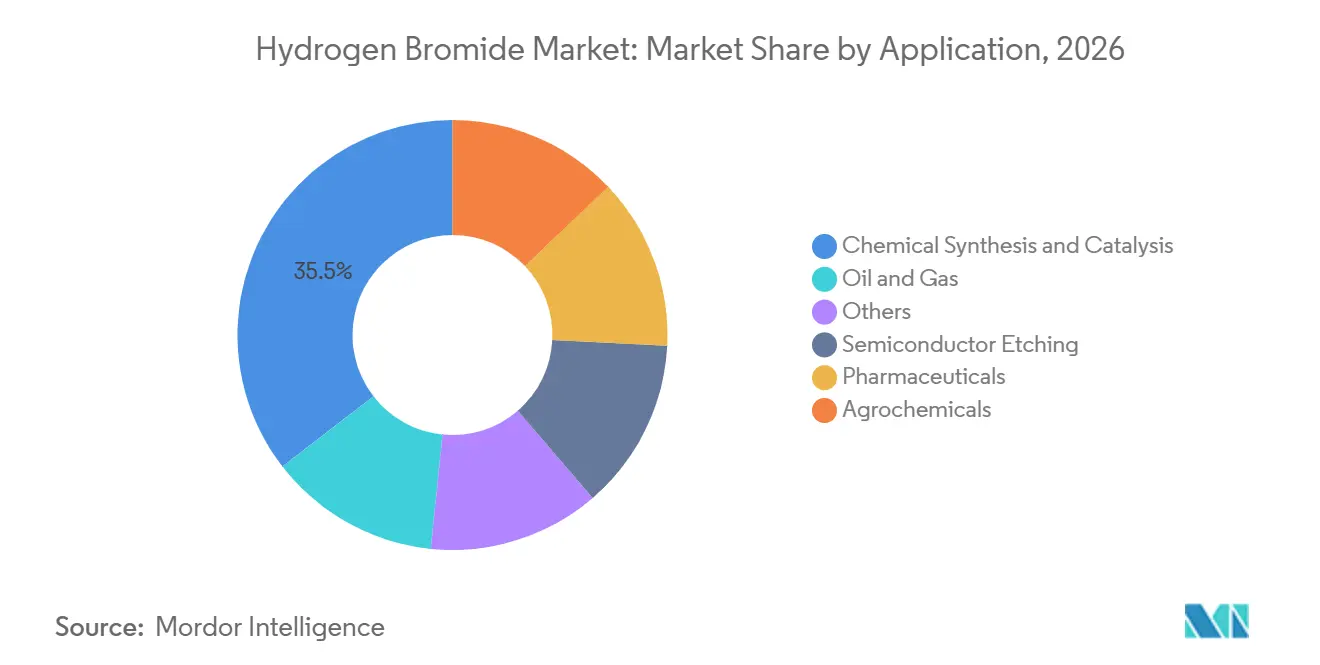
化学合成・触媒は2026年の臭化水素市場規模の35.48%を占め、石油・ガスは2032年にかけてCAGR 6.78%で成長する見込みです。化学用途には医薬品中間体、特殊ポリマー、難燃剤、農薬が含まれており、電子グレード材料と比較して価格は低いものの大量消費が一部を補っています。石油・ガス需要は、HBr原料から製造される塩化カルシウムおよび塩化亜鉛クリアブラインを使用する深海・高温高圧坑井完結と連動しています。
半導体エッチングは化学合成よりも生産量は少ないものの、最高の単位マージンを持ち、サプライヤーのポジショニングにとって重要であり続けています。医薬品・農薬用途は安定した成長を示しており、インドおよび中国でのジェネリック原薬(API)生産が臭素化化学を必要としています。水素・臭素フロー電池は新興用途ですが、商業展開は依然として限定的です。臭化水素市場は幅広い用途を持ちますが、半導体グレード用途が最も高い技術要件を課しています。この組み合わせにより、サプライヤーは数量主導と価値主導の需要源を組み合わせて持つことになります。
地域分析
アジア太平洋は2026年の臭化水素市場シェアの41.73%を占め、2032年にかけてCAGR 6.54%で成長する見込みです。同地域は先端ロジック製造、メモリ生産、主要な医薬品原薬生産能力を兼ね備えています。台湾、韓国、日本、中国は先端ファブの高い集積度を誇り、インドは医薬品製造基盤を通じて産業グレード需要を支えています。中国の高純度液体HBrの自給率は2020年から2025年にかけて40%未満から65%に上昇しました。ただし、中国は最先端ノードに使用される5Nおよび6Nグレードについては依然として日本・台湾からの輸入に依存しています。
中国における12インチファブ拡張計画はHBrの予測可能な需要を支えています。日本はResonacおよびADEKAの特殊ガス能力により、精製の重要な拠点であり続けています。インドの半導体ミッションはパッケージングおよび製造投資を呼び込んでおり、予測期間後半に半導体グレード需要を支える可能性があります。したがって、同地域の臭化水素市場は、確立されたチップ生産と新たな国内供給イニシアチブを組み合わせています。
北米は2025年にいて地理的に2番目に大きなポジションを占めていました。CHIPSアクト関連のファブ建設により、SK hynixのインディアナプロジェクトを含む地域の高純度ガス供給の必要性が高まっています。Air Liquideのインディアナ州における1.70 億 米ドルのプロジェクトは、これらの顧客が必要とする共同設置インフラを示しています。欧州は医薬品合成と特殊化学触媒に依存しており、EU半導体法はより長い時間軸で半導体需要を支える可能性があります。南米はブラジルの深海プレソルト石油・ガス活動からの需要に牽引されており、中東・アフリカは死海ブラインからの臭素原料において引き続き重要です。この地理的パターンにより、臭化水素市場はアジアの技術需要と地理的に集中した上流臭素資源に依存しています。
競合ランドスケープ
臭化水素市場は高度に集約されています。電子グレードセグメントの競争は、価格よりも純度の一貫性、ファブ認定、シリンダー管理、および供給信頼性を中心に展開されています。認定には18~30ヶ月を要する場合があり、新たな精製施設の建設には2~3年かかることがあります。これらの要因により、確立された供給関係の代替は困難です。
Resonacの垂直統合的なポジションには、臭素原料へのアクセス、合成、および高純度精製能力が含まれています。Air Liquideの共同設置戦略は、顧客サイトに長期的な供給インフラを追加します。2026年7月のインディアナ州への投資は、SK hynixとの長期契約のもと2つの専用生産ユニットを提供しました。Lindeの特許US12685052は、先端ゲート構造向けの低圧HBrプラズマエッチングプロセスパラメータをカバーしています。このようなプロセスへの参画は、先端ファブとのサプライヤー関係を深化させる可能性があります。
産業グレードの競争は、純度要件が低いためより激しくなっています。Neogen ChemicalsおよびTriveni Interchemを含むインドのメーカーは、コスト、医薬品文書化、および原薬(API)顧客への近接性で競争しています。Taihe GasおよびPeric Special Gasesを含む中国のサプライヤーは、半導体需要の下位層に対応するための純度向上を追求しています。中国の高純度液体HBr生産能力は2025年に年間12,000メトリックトンを超え、外国サプライヤーが保持してきた歴史的な価格優位性を縮小させる可能性があります。米国南東部およびインドの新興ファブクラスターは、地域能力の構築に意欲的なサプライヤーにとって機会を提供しています。
臭化水素産業リーダー
-
Resonac Holdings Corporation
-
Air Liquide
-
ADEKA CORPORATION
-
Linde PLC
-
Nippon Sanso Holdings Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:中国最大の臭素メーカーの一つであるGulf Resources, Inc.は、ブラジルの鉱業会社Montes Verdes Participacoes Ltdaと協力協定を締結し、ブラジルの臭素・リチウム鉱物資産に特化した合弁会社の設立を目指しています。同協定は2027年に少なくとも1.80 億 米ドルの連結売上収益を保証し、その後5年間は最低20%の年間成長率を確保するものであり、臭化水素生産向けの中東以外の臭素原料供給を支援します。
- 2026年5月:TETRA Technologiesの取締役会は、アーカンソー州スタンプス近郊のエバーグリーン臭素生産施設への最終投資決定を条件付きで承認し、2年間で約2.20 億 米ドルの残余設備投資を見込んでいます。フェーズ1(サイト準備、電力インフラ、臭素タワー設置)は2025年12月に完了しました。2027年末までの本格稼働、2028年初頭の初回生産が見込まれており、臭化水素製造向けの国内臭素供給を拡大します。
世界の臭化水素市場レポートの調査範囲
臭化水素(HBr)は、水素原子1個と臭素原子1個からなる無色・刺激臭を持つ不燃性ガスです。水への溶解性が非常に高く、強力な腐食性酸である臭化水素酸を形成します。HBrは医薬品、化学合成、電子産業など様々な産業で広く使用されており、臭素化化合物やその他の特殊化学品の製造における主要な中間体として機能しています。
臭化水素市場は製品形態、用途、地域別にセグメント化されています。製品形態別では、無水臭化水素、水性化水素、その他にセグメント化されています。用途別では、半導体エッチング、医薬品、農薬、化学合成・触媒、石油・ガス、その他にセグメント化されています。本レポートはまた、主要地域の15カ国における臭化水素の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 無水臭化水素 |
| 水性臭化水素 |
| その他 |
| 半導体エッチング |
| 医薬品 |
| 農薬 |
| 化学合成・触媒 |
| 石油・ガス |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品形態別 | 無水臭化水素 | |
| 水性臭化水素 | ||
| その他 | ||
| 用途別 | 半導体エッチング | |
| 医薬品 | ||
| 農薬 | ||
| 化学合成・触媒 | ||
| 石油・ガス | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
臭化水素市場の現在の市場規は?
臭化水素市場規模は2026年に3.29 ビリオン 米ドルと評価され、2027年の3.48 ビリオン 米ドルから2032年には4.55 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは5.54%です。
臭化水素需要をリードする製品形態は?
無水HBrが2026年の売上の65.13%をリードし、2032年にかけてCAGR 6.13%で成長する見込みです。
臭化水素において最も成長が速い用途は?
石油・ガスが最も成長の速い用途であり、臭素系坑井完結流体への需要に支えられ、2032年にかけてCAGR 6.78%が見込まれています。
臭化水素需要が最も大きい地域は?
アジア太平洋が2026年の売上の41.73%を占め、2032年にかけてCAGR 6.54%で拡大する見込みです。