
ビジョンガイド溶接ロボット市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 4.39 十億米ドル |
| 市場規模 (2031) | 7.13 十億米ドル |
| Growth Rate (2026 - 2031) | 10.19 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
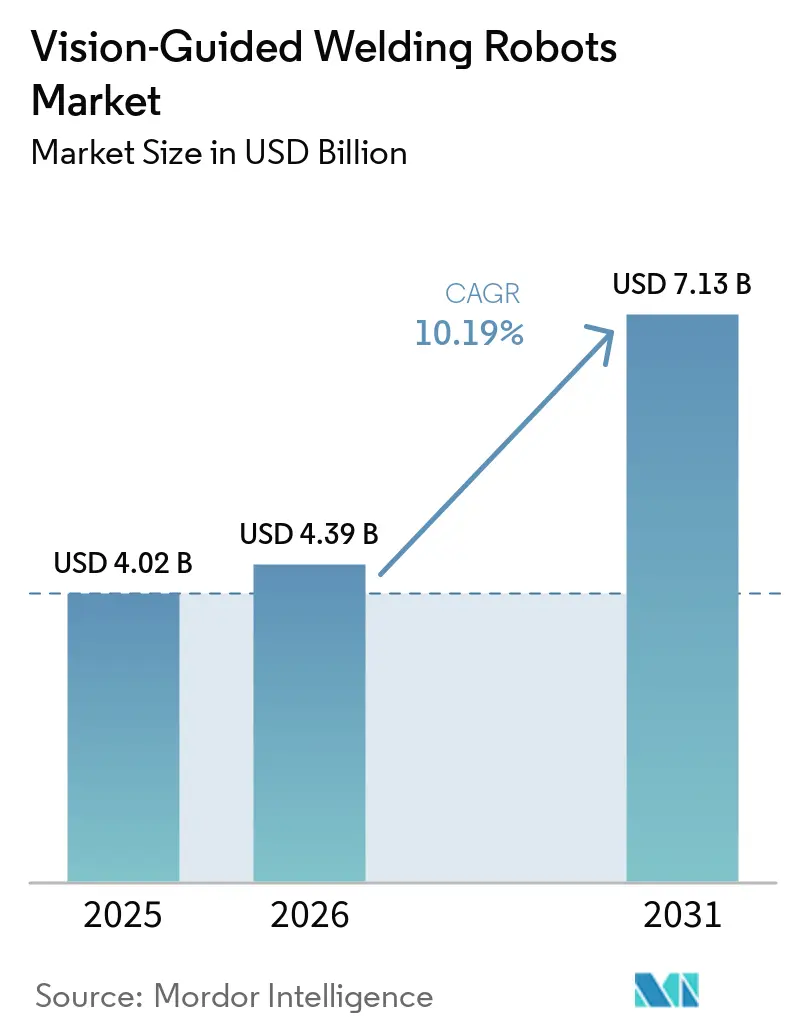
Mordor Intelligenceによるビジョンガイド溶接ロボット市場分析
ビジョンガイド溶接ロボット市場規模は、2025年の4.02 ビリオン 米ドルから2026年には4.39 ビリオン 米ドルへ、さらに2031年には7.13 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 10.19%を記録すると予測されています。熟練溶接工の不足が需要を形成しており、電気自動車における高度な接合作業の増加や組み込みビジョンハードウェアの普及拡大が背景にあります。メーカーは、熟練労働者が確保できない場合に生産能力を維持する手段として自動化を位置づけています。統合システムは、部品設計が変化する中でも、一貫したシーム配置、検査、および生産記録の維持を支援することができます。大手ロボットサプライヤーは、ロボット、センサー、ソフトウェア、アプリケーションセルをより完結したオファリングへと統合しつつあり、専門サプライヤーは自律パイプ溶接および精密ビジョンアプリケーションに注力しています。
主要レポートのポイント
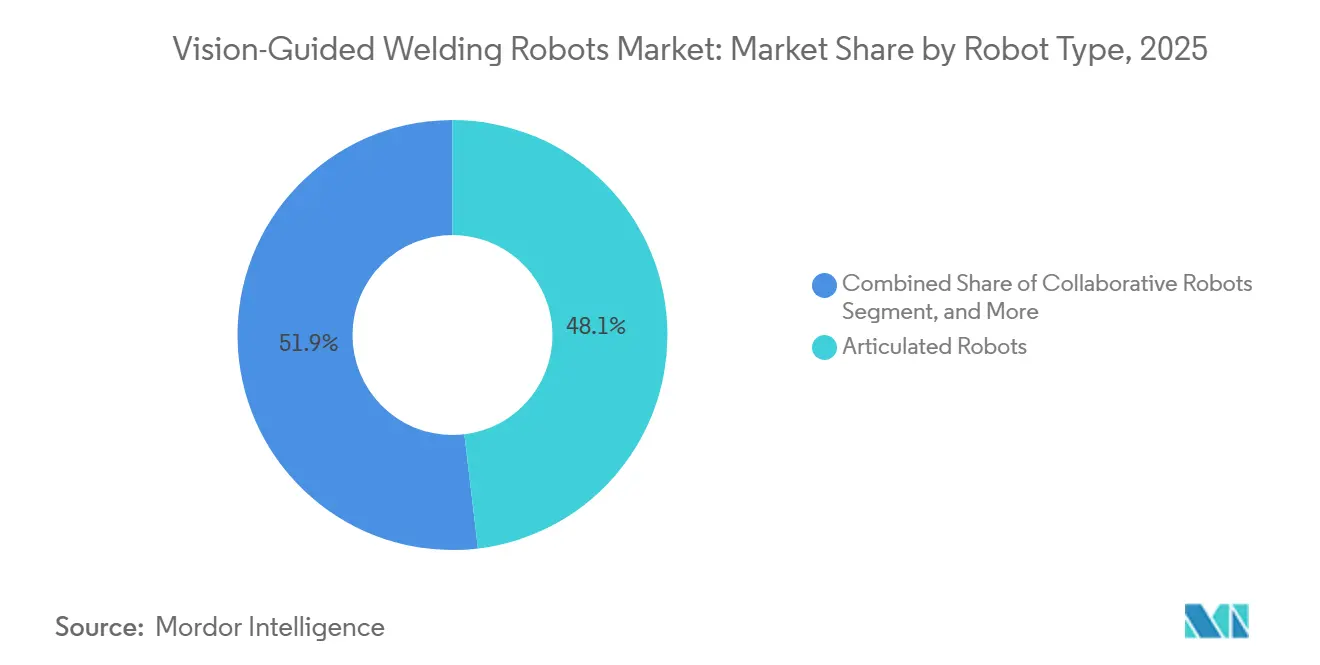
- ロボットタイプ別では、多関節ロボットが2025年のビジョンガイド溶接ロボット市場シェアの48.11%を占め、モバイルおよび自律溶接ロボットは2031年にかけてCAGR 17.32%で拡大する見込みです。
- ビジョン技術別では、2Dビジョンシステムが2025年のビジョンガイド溶接ロボット市場の53.45%を占め、マルチモーダルビジョンシステムは2031年にかけてCAGR 14.65%で拡大する見込みです。
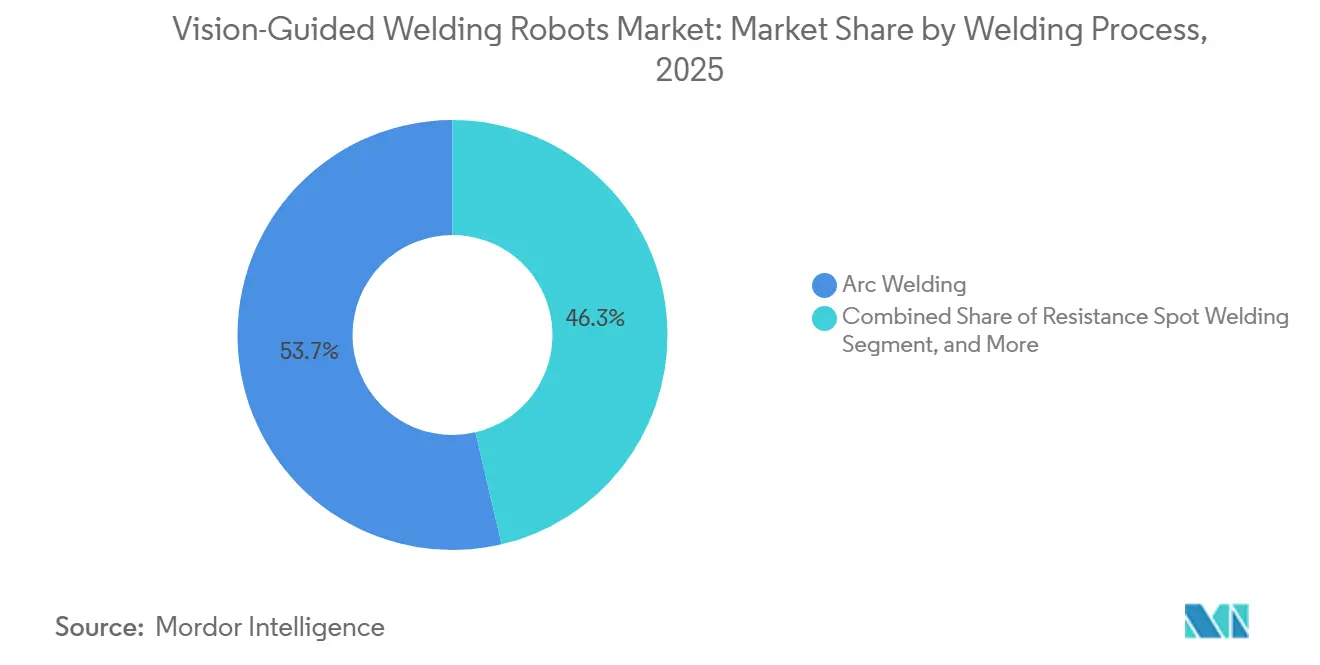
- 溶接プロセス別では、アーク溶接が2025年のビジョンガイド溶接ロボット市場の53.67%を占め、レーザー溶接は2031年にかけてCAGR 14.24%で拡大する見込みです。
- ペイロード容量別では、20〜50kgセグメントが2025年の市場の38.88%を占め、10kg以下セグメントは2031年にかけてCAGR 13.57%で拡大する見込みです。
- 用途別では、ボディおよび構造溶接が2025年の市場の27.77%を占め、精密・マイクロ溶接は2031年にかけてCAGR 15.51%で拡大する見込みです。
- エンドユーザー産業別では、自動車・輸送が2025年の市場の42.22%を占め、電気・電子は2031年にかけてCAGR 12.67%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年の市場の38.71%を占め、2031年にかけてCAGR 13.27%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルビジョンガイド溶接ロボット市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熟練溶接工の不足とスループット圧力 | +3.2% | グローバル、特に北米、欧州、日本で顕著 | 長期(4年以上) |
| EV電池エンクロージャーおよび軽量材料溶接 | +2.0% | アジア太平洋が中心、北米・欧州への波及あり | 中期(2〜4年) |
| インダストリー4.0のトレーサビリティとクローズドループ品質管理 | +1.4% | グローバル、ドイツ、日本、韓国、米国が主導 | 長期(4年以上) |
| ビジョンセンサーおよびエッジコンピューティングコストの低下 | +0.9% | グローバル、アジア太平洋と北米で早期に恩恵 | 短期(2年以下) |
| 高ミックス・低ボリューム製造向けビジョンガイ自動化 | +0.7% | 北米および欧州 | 中期(2〜4年) |
| 大型・非構造化ワークピースの自律溶接 | +0.5% | グローバル、中東・アフリカ、欧州、北米に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
熟練溶接工の不足とスループット圧力
熟練溶接工の不足により、自動溶接は単なる効率化の問題ではなく、生産能力の問題となっています。米国の溶接労働力のかなりの部分が退職年齢に近づいており、業界は生産能力を維持するために多数の新規専門家の参入を必要としています。インフラ、車両、製造活動が溶接能力を継続的に必要としている中、米国の現役溶接工の高齢化が進んでいます。メーカーはビジョンガイドセルを活用することで、手動パス教示への依存を低減し、シフトをまたいで繰り返し可能な作業を維持することができます。したがって、ビジョンガイド溶接ロボット市場は、工場が信頼性の高い生産を必要としながらも十分な数の認定溶接工を採用できない場合に恩恵を受けます。
EV電池エンクロージャーおよび軽量材料溶接
電気自動車の電池エンクロージャーは、入熱量、接合位置、シール性能の正確な制御を必要とします。アルミニウム製電池部品は同等のスチール部品と比較して最大50%軽量化できますが、アルミニウムの熱的挙動により慎重な溶接が求められます。[1]Novelis、「EVバッテリーコンポーネント」、Novelis、novelis.com。 ビジョンガイドレーザー溶接および抵抗溶接は、車両プログラムをまたいで電池設計や材料の組み合わせが変化する場合のシーム位置決めを支援することができます。ファイバーレーザーシステムは、アルミニウム電池エンクロージャー作業において従来のMIG溶接と比較して入熱量を低減できます。セル・トゥ・パック電池設計は、シームパスがモデルラインをまたいで変化する可能性があるため、固定治具の価値を低下させます。これらの要件は、精密接合、気孔率制御、エンクロージャーシールが生産上の優先事項となるビジョンガイド溶接ロボット市場を支援します。
インダストリー4.0のトレーサビリティとクローズドループ品質管理
自動車ティア1サプライヤーおよび航空宇宙メーカーは、個々の溶接に対するトレーサブルな記録をますます要求するようになっています。ISO/DTR 23247-101:2026は、ロボットによる多層・多パスガスシールドメタルアーク溶接のデジタルツインフレームワークを規定しています。ビジョン統合セルは、溶接中にシーム情報とプロセスデータを取得し、品質結果を生成することができます。最近の研究では、産業用カメラとX線モニタリングを時間先行予測機能と統合した物理情報に基づくロボット溶接フレームワークが説明されています。このフレームワークにより、メーカーは溶接不安定性が発生する前に潜在的な問題を特定でき、溶接作業中のより積極的なプロセス制御を支援します。この研究では、溶接不安定性が発生する直前にそれを予測する高い精度が報告されています。ビジョンガイド溶接ロボット市場は、事後の不良検査のみに依存するのではなく、欠陥防止、一貫した溶接品質、および包括的な監査記録を必要とする顧客からの需要によって恩恵を受けます。
ビジョンセンサーおよびエッジコンピューティングコストの低下
低コストのセンサーとエッジプロセッサーにより、ビジョン機能が小規模な溶接事業者にとってもよりアクセスしやすくなっています。オンデバイス処理により、リモートコンピューティング接続に依存することなく、シームトラッキングと欠陥分類を支援することができます。最近のセンサー研究では、ラインスキャナーと赤外線カメラの入力を使用した多層・多パス溶接検査システムが実証されました。この研究では、産業用センサーを使用した表面欠陥分類において高い平均適合率が報告されています。コンパクトなビジョンハードウェアにより、溶接セルの隣に別途コンピューティングラックを設置する必要性も低減されます。センシングと処理のコストが制約となりにくくなるにつれ、ビジョンガイド溶接ロボット市場はより多くのバッチサイズや生産環境に対応できるようになります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| セル投資および統合コストの高さ | -1.3% | グローバル、南米、東南アジア、中東・アフリカで特に顕著 | 長期(4年以上) |
| ロボットプログラミングおよび溶接統合スキルの不足 | -0.9% | グローバル、北米および欧州で特に顕著 | 中期(2〜4年) |
| アークグレア、スパッタ、煙、反射性金属による光学的干渉 | -0.5% | グローバル、重工業製造セグメントに集中 | 中期(2〜4年) |
| 適応溶接モデルにおける不均一なフィットアップと限られたトレーニングデータ | -0.3% | グローバル、高ミックス・低ボリュームおよび中小企業環境で特に顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
セル投資および統合コストの高さ
ビジョンガイド溶接セルは、ロボット、治具、センサー、キャリブレーション、エンジニアリング、安全インターロック、トレーニングへの投資を必要とする場合があります。ビジョンシステムを統合した多関節ロボットのターンキーセルは、相当な初期コストを伴う可能性があります。これらのコストは、スループットの低い溶接作業の回収期間を延長する可能性があります。統合には、ロボットソフトウェア、センサーインターフェース、溶接電源、PLCセーフティシステム間の互換性も必要です。小規模な製造業者は、この作業を管理するための専任の自動化チームを持たないことが多いです。ビジョンガイド溶接ロボット市場は、モジュール式セルと柔軟なファイナンシングがこれらの障壁を低減するまで、高ボリューム工場以外での普及が遅れる課題に直面しています。
ロボットプログラミングおよび溶接統合スキルの不足
ビジョンガイドロボットは、溶接知識、ロボットプログラミング、ビジョン診断を組み合わせた労働力を必要とします。この組み合わせは、メーカーが採用・維持することが依然として困難です。IFRの暫定データによると、欧州では2025年に産業用ロボットの設置台数が14%減少した一方、グローバルの設置台数は15%増加し621,000台となりました。メーカーは、立ち上げ作業を担当するスタッフを確保できない場合や、新しいセルを意図した速度で稼働させられない場合、プロジェクトを延期することがあります。ドラッグ・トゥ・ティーチインターフェース、ノーコードレシピツール、更新されたパラメーターライブラリにより、負担の一部を軽減することができます。ビジョンガイド溶接ロボット市場は、部品のバリエーションがリアルタイムの適応を要求する高ミックス作業において、依然として深いエンジニアリング知識を必要とします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ロボットタイプ別:多関節ロボットが主導し、自律システムが前進
多関節ロボットは2025年のビジョンガイド溶接ロボット市場シェアの48.11%を占めました。6軸の動作、ペイロード範囲、および自動車のボディ・イン・ホワイトや構造製造における長年の使用実績がこの地位を支えています。すでに多関節セルを使用しているメーカーは、交換サイクルの際に同じレイアウトを拡張できることが多いです。この設置済みベースにより、新しいロボットタイプに合わせて治具、安全エリア、マテリアルハンドリングを再設計する必要性が低減されます。協働ロボットは、多くの用途において次に大きな従来型カテゴリーです。部品ファミリーをまたいだ再配置が最大スループットよりも価値がある場合に使用されます。
モバイルおよび自律溶接ロボットは2031年にかけてCAGR 17.32%で拡大する見込みです。これらは、固定セルに入れることができない大型・重量・複雑なワークピースにロボットを移動させます。このアプローチは、造船、エネルギーインフラ、大型構造製造において有効です。FANUC Corporationは2026年5月に、構造および造船用途向けの11kg協働ロボットCRX-3iAを発売しました。1人のオペレーターが溶接シーム間で製品を運搬することができます。モバイルシステムは、ロボットアームが人の近くで動作する場合、ISO 10218-1の要件も満たす必要があります。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


ビジョン技術別:2Dシステムが規模を維持し、マルチモーダルシステムが拡大
2Dビジョンシステムは2025年の市場の53.45%を占めました。そのコスト、シンプルな操作性、および管理された照明条件における確立された役割が継続的な使用を支えています。高ボリュームの自動車ボディショップでは、パネルジオメトリが予測可能でカメラのコントラストを管理できる2Dシステムが使用されています。これらのシステムは、抵抗スポット溶接および多くのアーク溶接ラインに適しています。2Dシステムのビジョンガイド溶接ロボット市場規模は、標準化された生産環境に結びついています。3Dシステムは、接合ジオメトリ、材料界面、表面反射率が2Dコントラストの信頼性を低下させる場合に使用が拡大しています。
マルチモーダルビジョンシステムは2031年にかけてCAGR 14.65%で拡大する見込みです。これらのシステムは、単一のカメラやセンサーでは十分な制御が提供できない用途に対して複数のセンシング方法を組み合わせます。電池溶接、チタン航空宇宙接合、電子機器組み立てが主要な用途です。Cognex Corporationは2026年5月に、高速エッジ検査向けの高性能AIビジョンシステムIn-Sight 3900を発売しました。このシステムは、リアルタイム生産検査に必要なエッジ処理インフラを支援します。マルチモーダルシステムへの移行は、シームジオメトリ、溶融池の状態、スパッタを同時に追跡する必要性を反映しています。
溶接プロセス:アーク溶接が幅広い用途をカバーし、レーザー溶接が精度を向上
アーク溶接は2025年の市場の53.67%を占めました。構造溶接、パイプ製造、一般製造全般で使用されています。これらの環境では、熱影響部の最小化よりも溶着速度と接合部へのアクセスが重要視されることが多いです。抵抗スポット溶接は、自動車ボディ組み立てにおける2番目に大きなプロセスです。ビジョンガイドによる補正は、プレス成形パネル間のバリエーションに対応することができます。TIGおよびプラズマ溶接は、外観と汚染管理が重要な航空宇宙、医療機器、食品グレード製造において引き続き重要です。
レーザー溶接は2031年にかけてCAGR 14.24%で拡大する見込みです。電気自動車の電池エンクロージャー、半導体パッケージング、民生用電子機器はすべて、生産速度において精密な溶接ジオメトリを必要とします。2025年の研究では、先進パッケージング向けに50マイクロメートルという小さな溶接ジオメトリを実現したレーザーマイクロ溶接が説明されています。電流経路が厳密に定義されている電池バスバーや電子コネクタでは、わずかなシームオフセットが影響を与える可能性があります。ファイバーレーザーコストの低下により、既存のレーザー設備にビジョンガイダンスを追加するケースが増えています。したがって、ビジョンガイド溶接ロボット市場は、従来の溶接が過剰な熱を発生させるか、十分な位置制御を欠く用途から恩恵を受けます。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
ペイロード容量別:中範囲システムが主導し、軽量システムの使用が拡大
20〜50kgペイロードセグメントは2025年の市場の38.88%を占めました。自動車構造溶接、金属製造、パイプ組み立てに使用される多関節ロボットに対応しています。トーチ重量、ケーブル管理、プロセスツーリングにより、これらの用途は中範囲の容量帯に収まります。10〜20kgの範囲は、一般的なアーク溶接、協働ロボット、中型構造作業に使用されます。50kg超のシステムは、造船、ボイラー製造、大型建設溶接物における門型・重工業ロボットを支援します。ビジョン統合はペイロードによって異なります。重量システムは固定式3Dセンサーを使用することが多く、軽量ロボットはトーチとともにコンパクトなセンサーを搭載することができます。
10kg以下のペイロードセグメントは2031年にかけてCAGR 13.57%で拡大する見込みです。軽量協働ロボットは、コンパクトなトーチとカメラアセンブリを必要とする精密電子機器およびマイクロ溶接作業を支援します。直感的な曲線パスプログラミングにより、一部の軽量ペイロード用途では専門知識の必要性も低減されています。電気・電子セクターは2031年にかけてCAGR 12.67%で拡大する見込みです。高密度基板アセンブリ、電池インターコネクト、精密エンクロージャーは、小型部品に対応できるコンパクトな設備を必要とします。大型産業プラットフォームは、これらのレアウトで衝突制限に直面する可能性があります。ビジョンガイド溶接ロボット市場は、小型フォーマット製品における接合のより厳密な制御の必要性から恩恵を受けます。
用途別:構造溶接が主導し、マイクロ溶接が急速に拡大
ボディおよび構造溶接は2025年の市場の27.77%を占めました。自動車および一般製造サイトは、この用途で大量の溶接接合を生産します。部品およびサブアセンブリ溶接は、航空宇宙ブラケット、HVACアセンブリ、電子機器エンクロージャーに対応します。これらの製品は、部品のバリエーションが多く、治具の変更頻度も高いことが多いです。パイプおよびチューブ溶接は、ルートからキャップまでの作業とビジョンシームトラッキングを組み合わせた専用システムを使用します。板金および重工業製造では、バーンスルーリスクや大規模構造物により固定プログラミングが不十分な場合、リアルタイムの調整が必要です。
精密・マイクロ溶接は2031年にかけてCAGR 15.51%で拡大する見込みです。需要は電池セルインターコネクト、医療機器組み立て、半導体パッケージングから生まれています。これらの用途は、狭い接合部、制御された入熱量、および生産記録を必要とします。2026年のJournal of Intelligent Manufacturing誌の研究では、レーザーラインスキャニングデータと3D異常検出を使用したインラインレーザー溶接検査のハイブリッド手法が説明されています。医療機器の要件も、文書化されたインプロセス検査の必要性を高めています。ビジョンガイド溶接ロボット市場は、これらの精密な生産環境に必要なセンシングと制御機能を提供します。
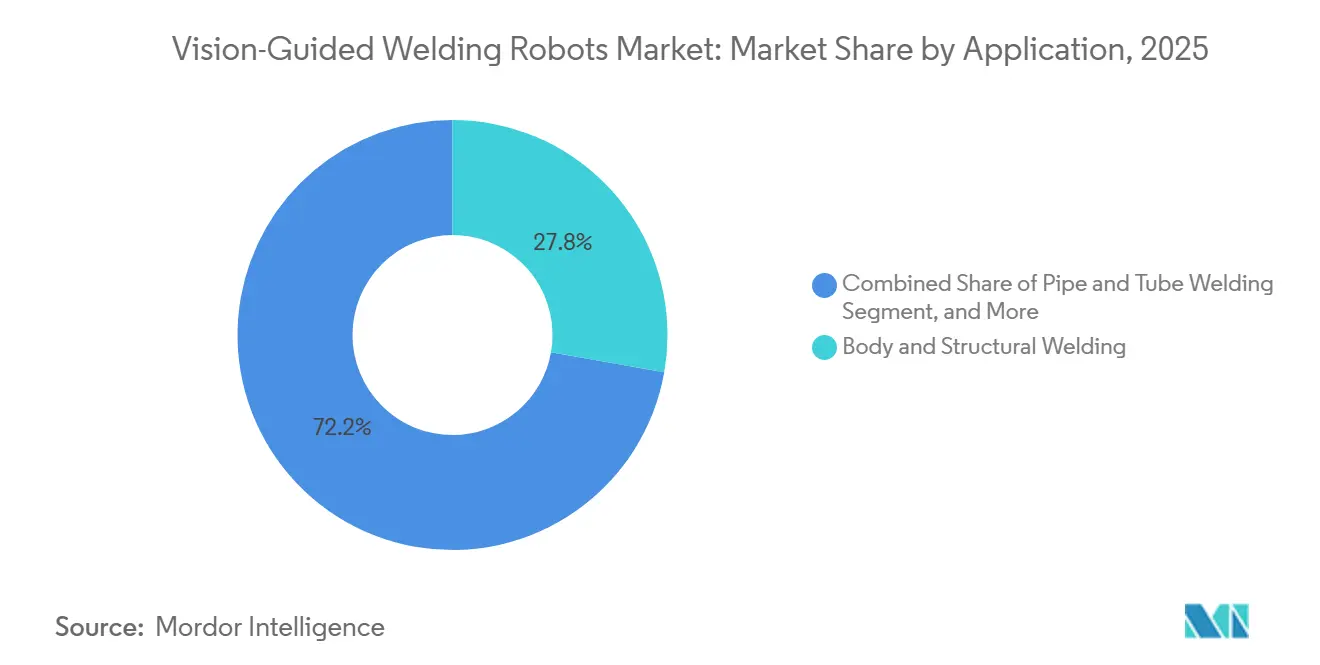
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:自動車が規模を維持し、電子機器が勢いを増す
自動車・輸送は2025年のビジョンガイド溶接ロボット市場シェアの42.22%を占めました。このセグメントは、ボディ・イン・ホワイト、シャシー、パワートレイン作業における30年以上にわたるロボット溶接への投資を反映しています。電気自動車のアーキテクチャは、異なる接合ニーズによってこの設置済みベースを刷新しています。電池エンクロージャーにはレーザー溶接が必要な場合があり、マルチマテリアルボディパネルには抵抗スポット溶接が必要な場合があります。金属・機械は2番目に大きなエンドユーザーグループです。一般製造、農業機械、重機械が含まれており、ビジョンにより専用治具の必要性を低減することができます。
電気・電子セクターは2031年にかけてCAGR 12.67%で拡大する見込みです。IFRのデータによると、電気・電子企業は2025年に世界で161,000台の産業用ロボットを設置し、25%増加しました。自動車は同年139,000台を設置し、10%増加しました。中国は2024年に電気・電子産業で83,000台の産業用ロボットを設置しました。電子機器生産は、多くのボディショップ用途のニーズを超える精度、熱制御、接合の小型化を必要とします。
地域分析
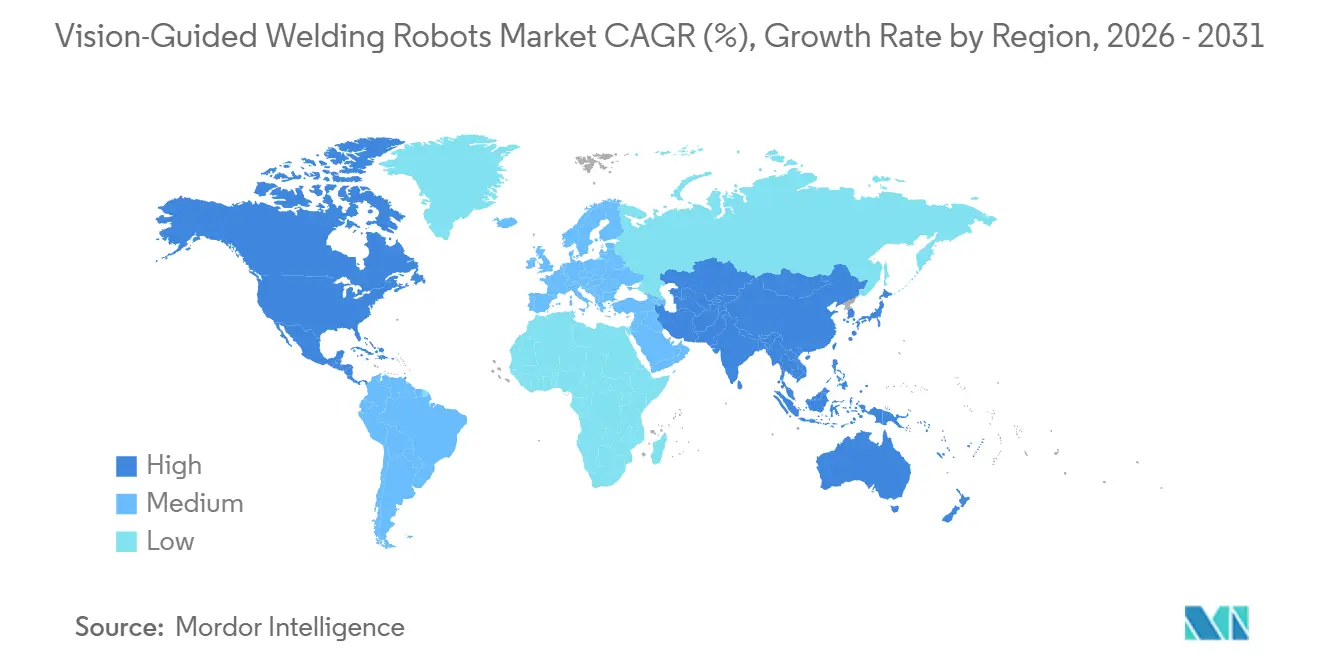
アジア太平洋は地域合計の最大シェアを占め、予測期間を通じて急速に成長する見込みです。中国はグローバルの稼働中産業用ロボットフリートの半数以上を占め、ロボット設置台数の増加が見られました。中国では、自動車を上回り電気・電子主導のロボット設置が進んでいます。日本は、自動車および電子機器の生産基盤を通じて高仕様システムへの需要を支えています。韓国はグローバルで最も高いロボット密度を持ち、半導体および自動車サプライチェーンでビジョン統合スポット溶接を使用しています。
インドは産業用ロボット設置台数の増加を記録し、グローバルの主要国の一つにランクされており、予測期間を通じて重要な地域的機会となっています。同国の拡大する自動車、電子機器、金属製造、一般製造産業は、ビジョンガイド溶接システムを含む産業用ロボットのさらなる普及を支援すると予想されます。アジアはグローバルのロボット設置台数の大部分を占め、メーカーが労働力制約への対応、生産一貫性の向上、高ボリューム製造作業の支援のために自動化を拡大するにつれ、地域の設置台数が増加しています。[2]国際ロボット連盟、「自動化の次なる展開」、国際ロボット連盟、ifr.org。 中国、日本、韓国、インドは、確立された製造基盤と先進自動化技術への投資拡大を通じて、地域需要を牽引し続けています。
カナダとメキシコは、自動車サプライチェーンを通じて北米の需要を支えています。メキシコは産業用ロボット設置台数の減少を記録しており、短期的な不確実性を反映しています。欧州は、自動車ボディ・イン・ホワイト溶接においてドイツ、イタリア、スウェーデンを中心としています。欧州の産業用ロボット設置台数は減少しましたが、ドイツは高仕様セルへの需要を維持しました。南米は農業機械および石油・ガス用途への需要があります。中東・アフリカは、サウジアラビア、アラブ首長国連邦、南アフリカに需要があり、自律システムはエネルギー、インフラ、鉱山機械、大型構造作業に適しています。

競合環境
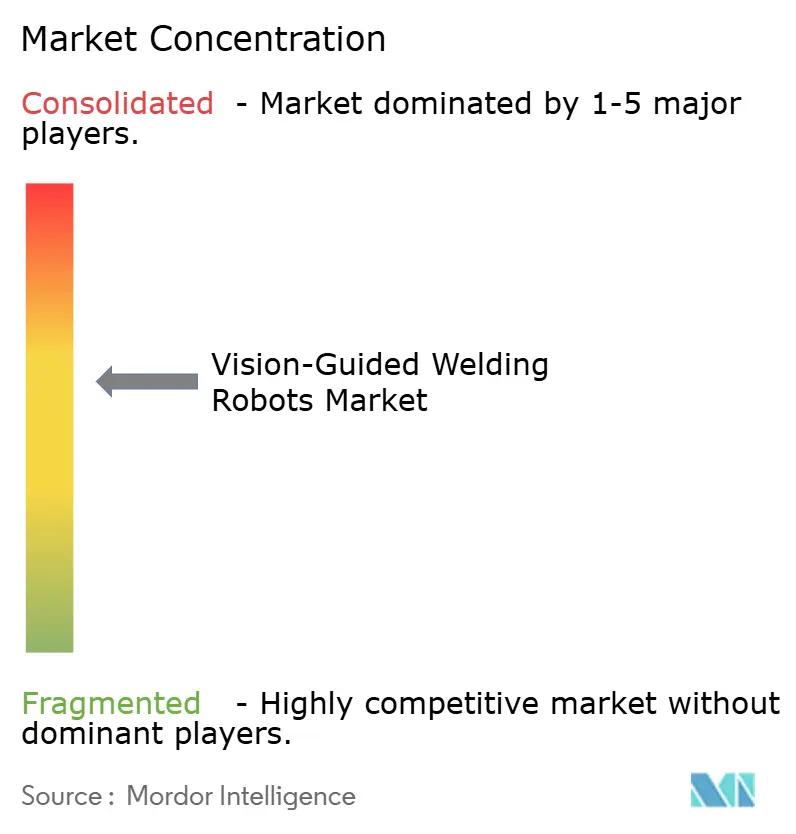
ビジョンガイド溶接ロボット市場は、主要ロボットサプライヤー、コンポーネント、専門用途において中程度に集約されています。ABB、FANUC、Yaskawa、KUKAは、自動車および重工業製造向けの多関節溶接システムにおいて相当なポジションを持っています。小規模な専門企業は、自律パイプ溶接、協働ロボット溶接、精密ビジョンで競合しています。大手サプライヤーは、ロボットハードウェア、ビジョンセンサー、アプリケーションセル、ソフトウェアを単一のオファーにパッケージ化することが増えています。このアプローチにより、調達が簡素化され、バイヤーが別々のインテグレーターに依存する必要性が低減されます。また、ベンダーにサービス、アップグレード、ライフサイクルサポートにおけるり大きな役割を与えます。
ABBは、OmniVanceコラボレーティブアーク溶接セルとイージーティーチデバイスを活用して、プログラミング専門知識が限られた高ミックス・低ボリュームユーザーのニーズに対応しています。KUKAは2026年7月に、協働環境から産業環境にわたるスケーラブルな自動化のためにiiQKA.OS2プラットフォーム上でLBR iisy協働ロボットを発売しました。[3]KUKA、「KUKAがiiQKA.OS2上でLBR iisyを発売」、KUKA、kuka.com。 Cognex Corporationは2026年5月に、高速・高精度エッジ検査向けIn-Sight 3900を発売しました。これらの動きは、サプライヤーがプログラミング工数を削減し、プラットフォームの柔軟性を拡大し、より多くの検査作業を生産プロセスに近づけている様子を示しています。大手サプライヤーの競合ポジションは、設置済みロボットフリート、アプリケーション知識、システム統合能力に基づいています。
Novarc Technologies Inc.は2026年6月に、ABBおよびYaskawaロボット向けのリアルタイムマシンビジョン、適応制御、クロスロボットデータ管理を提供するNovAI AutonomyとNovHubを発表しました。Lincoln Electric Holdings, Inc.はInrotech A/Sを2024年に買収し、自律パイプおよび構造溶接能力をその自動化ポートフォリオに追加しました。地域インテグレーターは、顧客がパッケージ化されたセル、低い初期投資、地域サービスを必要とする場合に引き続き競合できます。ビジョンガイド溶接ロボット市場は、中小規模の製造業者が柔軟な商業モデルを必要とすることが多いため、これらのプロバイダーに余地を提供しています。設備投資が困難な場合、ロボット・アズ・ア・サービスとモジュール式セルフォーマットが重要となる可能性があります。結果として生じる競争は、サプライヤーがプログラミング、統合、ファイナンシングの障壁を低減できる場所で最も激しくなります。
ビジョンガイド溶接ロボット産業のリーダー企業
FANUC Corporation
Yaskawa Electric Corporation
ABB Ltd.
KUKA AG
OTC DAIHEN Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:KUKA AGは、iiQKA.OS2統合プラットフォーム上でLBR iisy協働ロボットを発売し、アーク溶接を含む用途において協働環境から産業環境にわたるスケーラブルな自動化参入を可能にし、再プログラミングなしに複数のロボットと生産ラインにわたるシームレスな拡張を実現しました。
- 2026年6月:Novarc Technologies Inc.は、シカゴで開催されたAutomate 2026において、NovAI AutonomyとNovHubエンタープライズ溶接インテリジェンスプラットフォームを発表し、ロボット互換性をABBおよびYaskawaシステムに拡大し、複数のサードパーティロボットブランドにわたってリアルタイムのビジョンベース適応制御が可能な初のフィジカルAI溶接システムを実証しました。
- 2026年6月:Novarc Technologies Inc.とYaskawa America社は、NovaのNovAIフィジカルAIプラットフォームとYaskawaのMotoman Roboticsロボットポートフォリオを組み合わせた商業展開に向けて、AI駆動の自律溶接自動化を推進する覚書に署名しました。
- 2026年5月:Cognex Corporationは、溶接セル品質管理用途における高速・高精度エッジ検査向けの高性能AIビジョンシステムIn-Sight 3900を発売しました。


グローバルビジョンガイド溶接ロボット市場レポートの調査範囲
ビジョンガイド溶接ロボット市場は、マシンビジョン技術を使用してワークピースと溶接接合部を検出、位置特定、追跡、測定、検査するロボット溶接システムで構成されており、リアルタイムまたは事前プログラムされた視覚情報に基づいてロボットが溶接パス、位置、パラメーター、または操作を自動的に調整できるようにします。これらのシステムは、産業用ロボット、溶接機器、ビジョンセンサー、コントローラー、ビジョン処理ソフトウェアを組み合わせて溶接作業を自動化し、製造および製造環境全体で位置決め精度、一貫性、生産性、品質を向上させます。
ビジョンガイド溶接ロボット市場レポートは、ロボットタイプ(多関節ロボット、協働ロボット、直交/門型ロボット、SCARAロボット、モバイル/自律溶接ロボット、その他のロボットタイプ)、ビジョン技術(2Dビジョンシステム、3Dビジョンシステム、マルチモーダルビジョンシステム)、溶接プロセス(アーク溶接、抵抗スポット溶接、レーザー溶接、TIGおよびプラズマ溶接、その他の溶接プロセス)、ペイロード容量(10kg以下、10〜20kg、20〜50kg、50kg超)、用途(ボディおよび構造溶接、部品およびサブセンブリ溶接、パイプおよびチューブ溶接、板金溶接、重工業製造溶接、精密/マイクロ溶接、その他の用途)、エンドユーザー産業(自動車・輸送、金属・機械、電気・電子、航空宇宙・防衛、造船・エネルギー・インフラ、受託製造・ジョブショップ、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| 多関節ロボット |
| 協働ロボット |
| 直交/門型ロボット |
| SCARAロボット |
| モバイル/自律溶接ロボット |
| その他のロボットタイプ |
| 2Dビジョンシステム |
| 3Dビジョンシステム |
| マルチモーダルビジョンシステム |
| アーク溶接 |
| 抵抗スポット溶接 |
| レーザー溶接 |
| TIGおよびプラズマ溶接 |
| その他の溶接プロセス |
| 10kg以下 |
| 10〜20kg |
| 20〜50kg |
| 50kg超 |
| ボディおよび構造溶接 |
| 品およびサブアセンブリ溶接 |
| パイプおよびチューブ溶接 |
| 板金溶接 |
| 重工業製造溶接 |
| 精密/マイクロ溶接 |
| その他の用途 |
| 自動車・輸送 |
| 金属・機械 |
| 電気・電子 |
| 航空宇宙・防衛 |
| 造船・エネルギー・インフラ |
| 受託製造・ジョブショップ |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| ロボットタイプ別 | 多関節ロボット | ||
| 協働ロボット | |||
| 直交/門型ロボット | |||
| SCARAロボット | |||
| モバイル/自律溶接ロボット | |||
| その他のロボットタイプ | |||
| ビジョン技術別 | 2Dビジョンシステム | ||
| 3Dビジョンシステム | |||
| マルチモーダルビジョンシステム | |||
| 溶接プロセス別 | アーク溶接 | ||
| 抵抗スポット溶接 | |||
| レーザー溶接 | |||
| TIGおよびプラズマ溶接 | |||
| その他の溶接プロセス | |||
| ペイロード容量別 | 10kg以下 | ||
| 10〜20kg | |||
| 20〜50kg | |||
| 50kg超 | |||
| 用途別 | ボディおよび構造溶接 | ||
| 品およびサブアセンブリ溶接 | |||
| パイプおよびチューブ溶接 | |||
| 板金溶接 | |||
| 重工業製造溶接 | |||
| 精密/マイクロ溶接 | |||
| その他の用途 | |||
| エンドユーザー産業別 | 自動車・輸送 | ||
| 金属・機械 | |||
| 電気・電子 | |||
| 航空宇宙・防衛 | |||
| 造船・エネルギー・インフラ | |||
| 受託製造・ジョブショップ | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
ビジョンガイド溶接ロボット市場の規模はどのくらいですか?
市場は2026年に4.39 ビリオン 米ドルと評価され、CAGR 10.19%で2031年までに7.13 ビリオン 米ドルに達する見込みです。
ビジョンガイド溶接ロボットの需要を促進しているものは何ですか?
熟練溶接工の不足、電気自動車電池溶接、品質トレーサビリティ、よりアクセスしやすいビジョンハードウェアが需要を支えています。
最大のシェアを持つロボットタイプはどれですか?
多関節ロボットは、自動車および構造製造セルで広く使用されているため、2025年の売上の48.11%を占めました。
最も急速に拡大している溶接プロセスはどれですか?
レーザー溶接は、電池エンクロージャーおよび電子機器用途に支えられ、2031年にかけてCAGR 14.24%で拡大する見込みです。
どの地域が普及をリードしていますか?
アジア太平洋は2025年の売上の38.71%を占め、2031年にかけてCAGR 13.27%で拡大する見込みです。
ビジョンガイド溶接ロボットの広範な普及を制限しているものは何ですか?
高い投資・統合コスト、およびプログラミングと溶接統合スキルの不足が引き続き普及を遅らせています。
最終更新日:



