
ベトナム ラストマイル配送市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
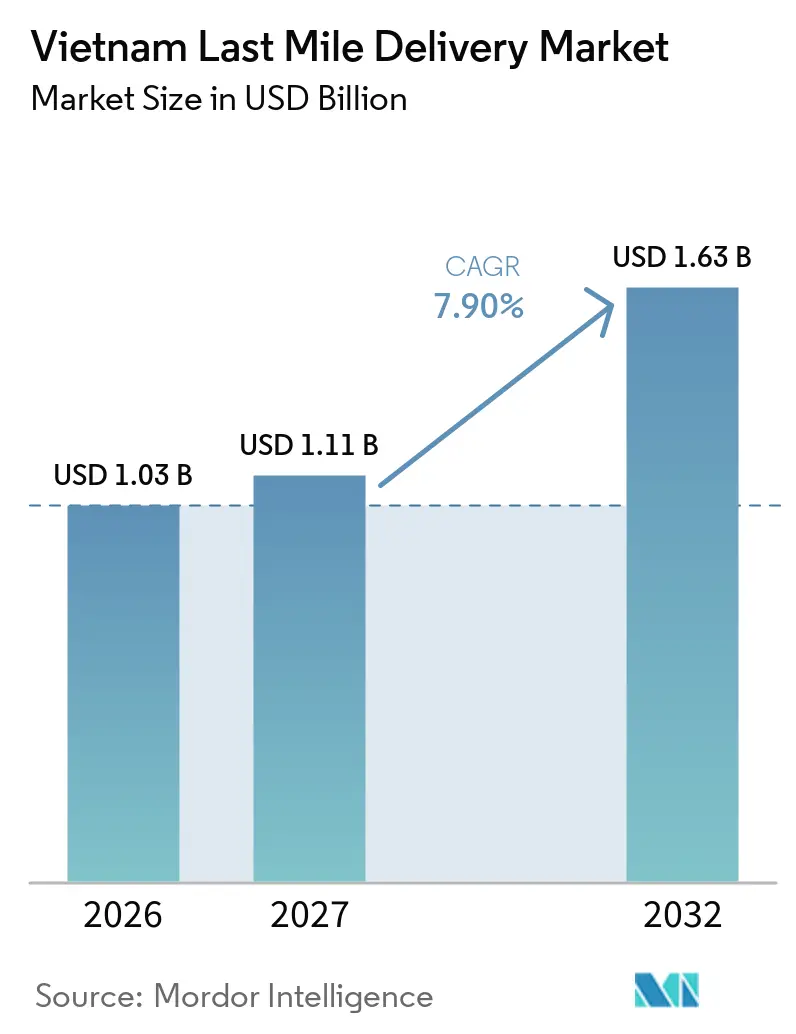
| 基準年の市場規模 (2026) | 1.03 十億米ドル |
| 市場規模 (2027) | 1.11 十億米ドル |
| 市場規模 (2032) | 1.63 十億米ドル |
| 成長率 (2027 - 2032) | 7.90 % |
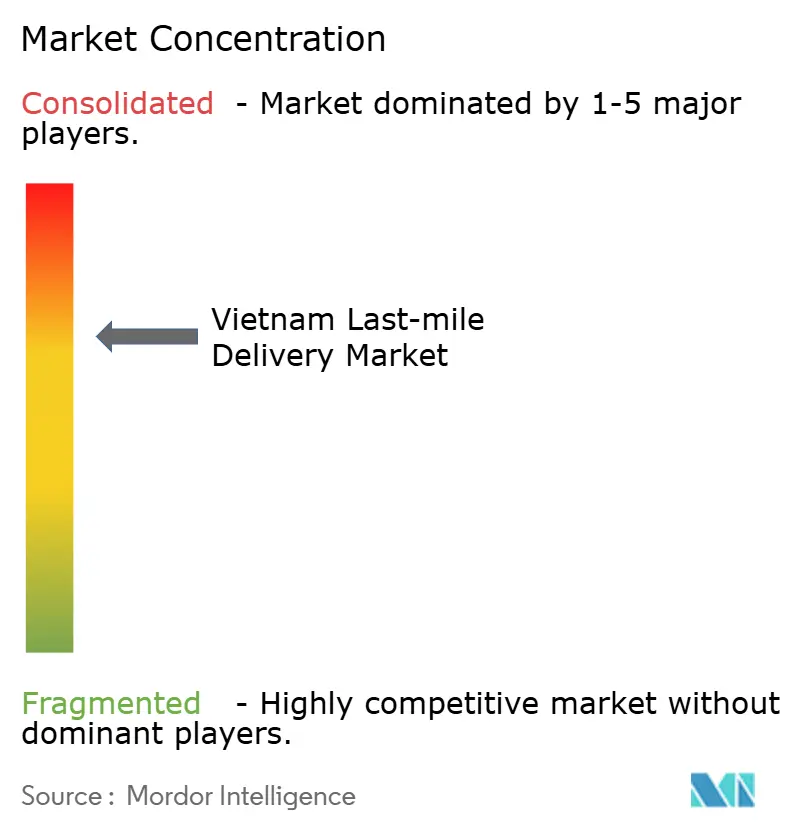
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナム ラストマイル配送市場分析
ベトナム ラストマイル配送市場は2026年に1.03 ビリオン 米ドルと評価され、2027年には1.11 ビリオン 米ドル、2032年までに1.63 ビリオン 米ドルに達すると推定されており、2027年から2032年の期間にCAGR 7.90%を記録する見込みです。
需要は、小売取引がオンラインチャネルへ継続的にシフトすることで支えられており、配送価格が競争的な水準にある中でも荷物量を維持しています。配送ネットワークは、より小口かつ高頻度の注文に適応しつつあり、特にソーシャルコマースやマーケットプレイスのプロモーションが購買サイクルの短縮を促しています。大都市の商業者にとって、より迅速な配送オプションの重要性が高まっており、密度の高いローカルネッワークと効率的なラストマイル容量の必要性が増しています。デジタル決済は、特に決済確認を配送ワークフローと統合するオペレーターにとって、現金回収に伴う業務リスクを軽減できます。市場はまた、平均配送料の低下、道路渋滞、人員の離職、電動フリートおよび宅配ロッカーへの投資要件からの圧力にも直面しています。
主要レポートのポイント
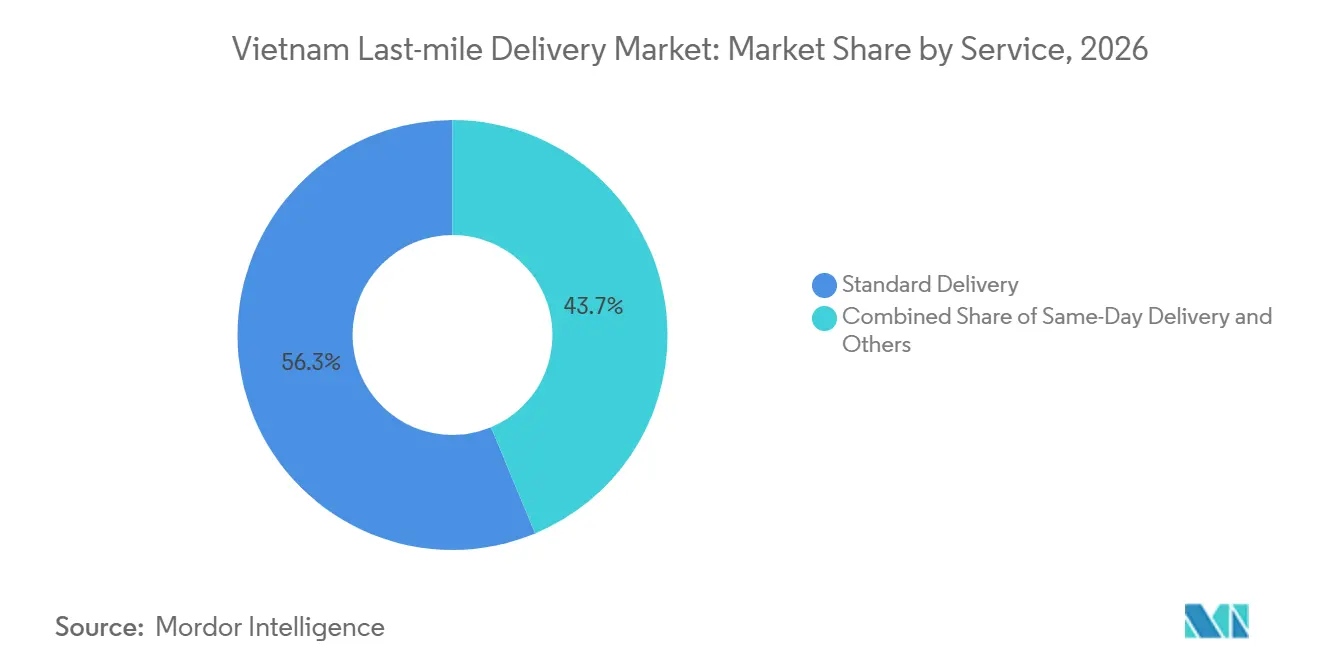
- サービス別では、標準配送が2026年のベトナム ラストマイル配送市場シェアの56.28%を占め、当日配送は2026年から2031年の期間にCAGR 9.46%を記録すると予測されています。
- ビジネス別では、B2Cが2026年のベトナム ラストマイル配送市場規模の61.47%を占め、C2Cは2026年から2031年の期間にCAGR 8.68%を記録すると予測されています。
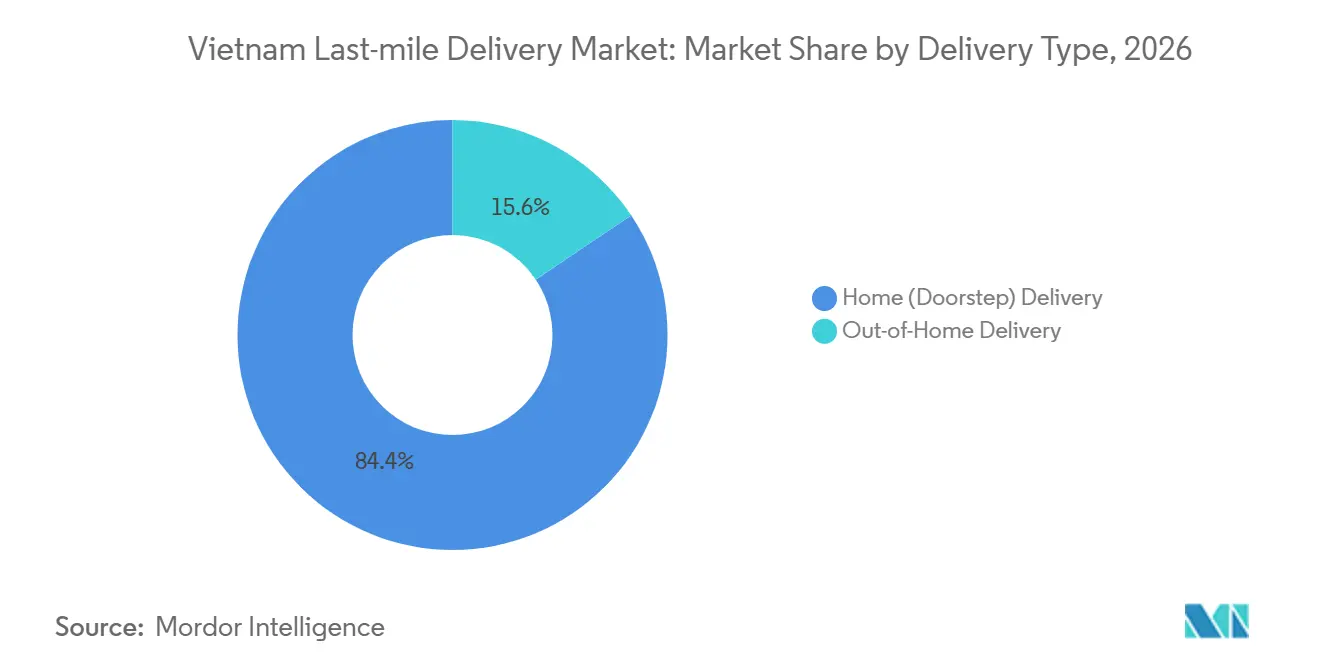
- 配送タイプ別では、自宅(玄関先)配送が2026年のベトナム ラストマイル配送市場シェアの84.37%を占め、宅外配送は2026年から2031年の期間にCAGR 9.89%を記録すると予測されています。
- エンドユーザー産業別では、電子商取引・小売が2026年のベトナム ラストマイル配送市場規模の40.36%を占め、ヘルスア・医療用品は2026年から2031年の期間にCAGR 10.46%を記録すると予測されています。
- 地域別では、ベトナム南部が2026年のベトナム ラストマイル配送市場シェアの45.28%を占め、ベトナム中部は2026年から2031年の期間にCAGR 8.83%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
ベトナム ラストマイル配送市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子商取引およびソーシャルコマースの荷物量成長 | +2.5% | 全国規模、ホーチミン市およびハノイに集中 | 短期(2年以内) |
| 消費者の迅速な配送需要の高まり | +1.5% | 都市部、ホーチミン市、ハノイ、ダナン | 短期(2年以内) |
| 都市配送における二輪車利用の拡大 | +1.2% | 主要都市回廊、ホーチミン市およびハノイの中心地区 | 中期(2〜4年) |
| プラットフォーム統合型ロジスティクスおよびデジタル決済の拡大 | +1.0% | 全国規模、第1層および第2層都市で最も強い | 中期(2〜4年) |
| 地方フルフィルメントおよびクロスボーダー注文量の増加 | +0.8% | 新興省、メコンデルタ、北中部沿岸 | 長期(4年以上) |
| フリート電動化による配送運営コストの低減支援 | +0.6% | ホーチミン市、ハノイ、地方ハブ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電子商取引およびソーシャルコマースの荷物量成長
オンライン小売活動は、ベトナムのラストマイル配送市場における荷物需要の実質的な供給源となっています。マーケットプレイスの取引は頻繁な小口荷物の発送を生み出し、各荷物の価値が比較的低い場合でも配送停止要件を増加させます。ソーシャルコマースの取引もまた、タイムリーな荷物の引き渡し、信頼性の高い追跡、および配送証明の重要性を高めています。これらの要件は、密度の高い配送ネットワーク、効率的なディスパッチシステム、および統合された商業者向けツールを持つオペレーターに有利に働きます。ベトナムの2026年から2030年の国家電子商取引発展マスタープランは、電子商取引の発展とロジスティクスのデジタル化に向けた広範な政策的背景を提供しています。オンラインプラットフォームとスケーラブルな配送ネットワークを結びつけるキャリアは、主要都市および地方市場の商業者にサービスを供するうえでより有利な立場にあります。
消費者の迅速な配送需要の高まり
Shopeeは2025年に4時間配送および当日配送オプションを展開した後、2026年初頭にHoa Toc Uu Tien(優先速達)サービス層を導入しました。この動向は、都市部の電子商取引における配送スピードの重要性の高まりを示しています。迅速なフルフィルメントは、特にオンラインマーケットプレイスを通じた注文において、商業者の選択と顧客体験に影響を与えます。近隣のフルフィルメント能力、リアルタイムのディスパッチシステム、または十分なライダー確保を持たないキャリアは、より短い配送時間枠を満たすことに苦労する可能性があります。そのため、オペレーターはローカル在庫配置、ライダー割り当て、およびピーク時の容量計画を改善することが求められています。これらの要件は、混雑した都市配送ゾーン全体でサービスの信頼性を維持するのに十分な注文密度と運営規模を持つプロバイダーに有利に働きます。
都市配送における二輪車利用の拡大
オートバイは、大型車両が効率的にサービスを提供すことが難しい狭い路地や密集した住宅地を走行できるため、ベトナムの荷物配送において引き続き中心的な役割を担っています。国内に確立されたオートバイベースの輸送システムは、都市の住宅地全体での頻繁な停車と柔軟なルーティングを支援しています。ハノイ中心部でのガソリン動力オートバイへの規制も、配送オペレーターが電動代替手段を評価する必要性を高めています。2025年6月、AhamoveはSelex Motorsと提携し、1,000台のSelex Camel電動バイクを導入しました。初期展開は配送業務における電気自動車の普及を支援するものです[1]。バッテリー交換システムは充電によるダウンタイムを削減し、車両をより迅速に運用に戻すことができます。電動二輪車の商業的メリットは、バッテリーの入手可能性、メンテナンス体制、走行距離、およびライダーの採用状況に依存します。
プラットフォーム統合型ロジスティクスおよびデジタル決済の拡大
プラットフォーム統合型ロジスティクスは、マーケットプレイスの注文、決済情報、出荷追跡、および配送確認を統合された運営システム内で結びつけます。2025年度において、J&T Expressは東南アジアの荷物量が76.6 ビリオン個に達し、前年比67.8%増加したと報告しており、地域の荷物活動の規模を示しています[2]。別途、ベトナムにおけるキャッシュレス決済の利用拡大は、現金取り扱い要件を削減し、商業者と配送オペレーター間の照合を改善する機会を生み出しています。デジタル決済確認は、収関連のエラーを削減し、出荷状況の可視性を向上させるのに役立ちます。商業者プラットフォームとキャリアシステムの統合は、ルート計画、例外管理、および配送通知もサポートできます。これらの機能は、電子商取引オペレーターがサービスの信頼性を向上させ、荷物あたりのコストを管理しようとするにつれて、ますます重要になっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 激しい価格競争とマージン圧力 | -1.8% | 全国規模、ホーチミン市およびハノイで最も深刻 | 短期(2年以内) |
| 都市渋滞と配送時間の不確実性 | -1.0% | ホーチミン市、ハノイ、ダナン、ハイフォン | 中期(2〜4年) |
| ライダーの高い離職率と人材確保の課題 | -0.9% | 全国規模、ベトナム南部で最も深刻 | 中期(2〜4年) |
| 充電インフラの不足と電動フリートの準備状況 | -0.7% | 地方回廊および第2層都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
激しい価格競争とマージン圧力
ベトナム ラストマイル配送市場は、キャリアがマーケットプレイスの注文や商業者契約を競い合う中で価圧力に直面しています。プラットフォーム系オペレーターは、プロモーション配送料と統合サービスを活用して荷物量を獲得できるため、小規模な独立系プロバイダーが技術、仕分け、ライダー、およびオンボーディングコストを回収することが困難になっています。2025年9月、Ninja Vanはベトナムでのリストラと競争圧力を理由に、B2BおよびB2Cの速達配送業務を停止しました[3]。この撤退は、価格に敏感な市場でオペレーターが自社のポジションを維持できない場合に生じる課題を示しています。プロバイダーはマージンを守るために、ルート密度、処理効率、およびサービスの差別化を改善する必要があります。仕分けシステムと配送拠点ネットワークへの投資は単位コストの削減に役立ちますが、これらの取り組みには資本が必要です。
ライダーの高い離職率と人材確保の課題
人員の離職は配送の一貫性を乱し、研修および日常業務のコストを増加させる可能性があります。新しいライダーは、配送ルート、商業者の手順、建物へのアクセス要件、および顧客の好みを習得するのに時間を要します。頻繁なスタッフ交代は、配送時間の延長、引き渡し失敗、および運営コストの増加につながる可能性があります。ベトナムの物流セクターはまた、専門的な物流スキルを持つ人材の育成という広範な課題にも直面しています。より良いルート割り当て、明確なパフォーマンスインセンティブ、およびより予測可能な勤務体制は、オペレーターが経験豊富なライダーを確保するのに役立ちます。配送の信頼性と顧客満足度は、最終配送地点でのライダーの確保と実行に大きく依存するため、人員管理は引き続き重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:標準配送が量を支え、当日配送がキャリア経済を再形成
標準配送は2026年のベトナム ラストマイル配送市場シェアの56.28%を占め、価格に敏感なマーケットプレイスの注文と緊急性の低い消費者向け出荷の重要性を反映しています。標準配送はキャリアに定期的な荷物量を提供し、より広い地理的カバレッジを支援します。しかし、競争的な価格設定は、非効率なルート、配送失敗、および低い荷物密度を吸収する能力を制限します。オペレーターは単位経済性を守るために、規律ある仕分け、正確な住所情報、および効果的なライダースケジューリングが必要です。標準配送は、手頃な送料と幅広い顧客リーチを求める商業者にとって引き続き重要であり続けるでしょう。
当日配送は2026年から2031年の期間にCAGR 9.46%を記録すると予測されています。需要は、プラットフォームのサービス層、都市部のフルフィルメント要件、および購入品のより迅速な受け取りに対する顧客の期待によって支えられています。当日配送の業務には、短い注文締め切り時間、近隣の在庫、および需要クラスター周辺の十分なライダー確保が必要です。速達配送も、緊急補充、ビジネス出荷、および時間に敏感な商品を含む関連要件に対応しています。より迅速な配送の商業的実現可能性は、キャリアが荷物あたりのコストを不均衡に上昇させることなく、より厳しいサービス時間枠を満たせるかどうかにかかっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ビジネス別:B2Cが市場を牽引し、C2Cが拡大
B2Cは2026年のベトナム ラストマイル配送市場規模の61.47%を占め、組織化された商業者およびオンラインマーケットプレイスから個人消費者への荷物フローによって支えられています。このセグメントは定期的な注文量と幅広い販売者参加の恩恵を受けていますが、プロモーションや送料無料の提供が価格競争を激化させる可能性があります。キャリアは、配送失敗、返品、および現金回収(該当する場合)を管理しながら、商業者のサービス要件を満たす必要があります。プラットフォーム統合は出荷ラベル、追跡、決済状況、および配送確認を接続することで注文処理を改善できます。ネットワーク密度と信頼性の高いフルフィルメントは、サービス品質を維持するための重要な要素であり続けます。
C2Cは2026年から2031年の期間にCAGR 8.68%を記録すると予測されています。ソーシャルコマース、ライブストリーミング、およびオンライン転売チャネルを利用する個人販売者は、頻繁な小口荷物の発送を生み出す可能性があります。これらの取引は、アクセスしやすい予約、透明な価格設定、および便利な集荷サービスを提供するキャリアに機会をもたらします。しかし、販売者あたりの少ない出荷量は、ルートの統合とコスト管理をより困難にする可能性があります。動的バッチ処理、正確なディスパッチ、および柔軟な集荷体制は、キャリアがこのセグメントを効率的に提供するのに役立ちます。B2B配送は、一般的にビジネス向け貨物、計画された配送スケジュール、およびより構造化された請求体制を伴うため、異なる性質を持ちます。
配送タイプ別:玄関先配送がリードし、宅外オプションが拡大
自宅(玄関先)配送は2026年のベトナム ラストマイル配送市場シェアの84.37%を占めています。このセグメントは、確立されたオートバイ配送の慣行と、消費者が自宅や職場で直接荷物を受け取ることへの親しみやすさの恩恵を受けています。玄関先配送は、直接の引き渡しが必要な注文や代金引換を伴う取引に引き続き有用です。しかし、配送失敗、待機時間、アクセス制限、および渋滞は運営コストを引き上げる可能性があります。明確な配送通知、改善されたルートシーケンシング、および柔軟な引き渡し体制は、オペレーターが初回配送成功率を向上させるのに役立ちます。
宅外配送は2026年から2031年の期間にCAGR 9.89%を記録すると予測されています。宅配ロッカーと集荷拠点は、キャリアが単一の場所に複数の出荷を統合し、繰り返しの配送試行の必要性を減らすことを可能にします。これらのモデルは、集合住宅、オフィス地区、キャンパス、および荷物需要が集中するその他の場所に特に関連しています。その有効性は、便利な設置場所、顧客の採用、集荷時間、および信頼性の高い荷物管理に依存します。玄関先配送は引き続き相当数の出荷に対応しますが、集荷拠点とロッカーは密集した都市部でのネットワーク効率を向上させることができます。
エンドユーザー産業別:電子商取引がリードし、ヘルスケア配送が拡大
電子商取引・小売は2026年のベトナム ラストマイル配送市場シェアの40.36%を占めています。オンラインマーケットプレイスと小売ウェブサイトは、定期的な荷物フローとプロモーションキャンペーン中の周期的な需要ピークを生み出します。これらの商業者にサービスを提供するキャリアは、柔軟な仕分け能力、信頼性の高い追跡、および迅速な顧客対応が必要です。返品管理も、ファッション、美容、パーソナルケア、および家電などのカテゴリーにとって重要です。商業者システムとの統合と密度の高い配送ネットワークは、オペレーターがサービス品質を持しながら大量の荷物を管理するのに役立ちます。
ヘルスケア・医療用品は2026年から2031年の期間にCAGR 10.46%を記録すると予測されており、エンドユーザーセグメントの中で最も高い成長率です。需要は、医薬品、医療用品、およびその他のヘルスケア製品を小売および機関チャネル全体で確実に流通させる必要性によって支えられています。これらの出荷には、追跡可能性、安全な取り扱い、定義された配送時間枠、および敏感な製品の温度管理が必要な場合があります。適切な運営手順とコールドチェーン能力を持つキャリアは、専門的なヘルスケア要件に対応するうえでより有利な立場にある可能性があります。成長は、ヘルスケアの流通ニーズ、規制遵守、および物流プロバイダーが配送あたりのコストを大幅に増加させることなく都市部および地方の場所全体で信頼性の高いサービスを維持する能力に依存します。
地域分析
ベトナム南部は2026年のベトナム ラストマイル配送市場の45.28%を占めました。ホーチミン市は密度の高い消費者基盤とオンライン小売活動の主要な集積地を提供しています。ビンズオンやドンナイを含む近隣省は、工業活動とB2B出荷需要に貢献しています。2025年10月、SPX ExpressとFrasers Property Vietnamはフンイェン省に170,000 m²の自動仕分けセンターの起工式を行いましたが、これは南部ベトナムではなく北部ネットワークに関連する開発です[4]。南部のオペレーターは依然として渋滞と高い配送密度に直面しており、ローカル仕分け施設、集荷拠点、および効率的なルート計画がサービスパフォーマンスにとって重要です。
ベトナム北部はもう一つの主要な配送ハブであり、ハノイを中心にフンイェン省への物流投資によって支えられています。2026年1月14日、GHNはフンイェン中継センターを開設しました。同センターは85,500 m²をカバーし、1時間あたり最大165,000件の注文を処理すると報告されています。このプロジェクトは1,000 ビリオン ベトナムドン(4,000万米ドル)の投資を表しています。SPX Expressも2025年10月にフンイェンで170,000 m²の自動仕分けセンターの起工式を行い、2027年の稼働開始が計画されています。これらの投資は、荷物処理能力を拡大し、ハノイと周辺市場との接続を強化することを目的としています。ハノイの渋滞は依然として運営上の課題であり、協調的なディスパッチ、ローカル配送能力、および柔軟なルーティングの重要性を高めています。
ベトナム中部は2026年から2031年の期間にCAGR 8.83%を記録すると予測されています。ダナンおよびその他の都市部は地域流通の基盤を提供し、中小都市および地方市場は配送カバレッジを拡大する機会を提供しています。国内最大の大都市圏と比較して、一部の地域では荷物密度が低く、分散した顧客へのサービス提供コストが増加する可能性があります。キャリアは、地域仕分け能力、協調的な幹線輸送サービス、ローカル配送パートナー、および集荷拠点を通じてこの課題に対処できます。クロスボーダー電子商取引と改善された貿易接続性も、地域の販売者がより広い市場にアクセスする機会を生み出す可能性があります。成長のペースは、注文量、インフラ投資、および配送あたりのコストを大幅に増加させることなくカバレッジを拡大するオペレーターの能力に依存します。
競合環境
ベトナム ラストマイル配送市場は、国内オペレーター、プラットフォーム系キャリア、および国際物流プロバイダーを含む統合された市場です。Viettel Post、GHN、GHTK、およびSPX Expressは国内荷物配送の主要参加者の一つであり、J&T Expressはより広い東南アジアネットワークの恩恵を受けています。競争は特に標準荷物配送において激しく、価格設定、ネットワークカバレッジ、およびサービスの信頼性が商業者の選択に影響を与えます。オペレーターは、自動仕分け、デジタル出荷管理、より広いサービス拠点カバレッジ、およびより効率的な配送業務を通じてポジションを強化しようとしています。市場の競争構造は、規模とコスト管理および信頼性の高いサービス実行を組み合わせることができるプロバイダーに引き続き有利に働いています。
インフラ投資は重要な競争ツールです。自動仕分けと適切に配置された配送施設は、荷物のスループットを改善し、取り扱いコストを削減できるためです。2026年1月に開設されたGHNのフンイェン中継センターは、北部ネットワークに処理能力を追加します。SPX ExpressとFrasers Property Vietnamは2025年10月にフンイェンで大規模な自動仕分けセンターの開発を開始し、2027年の稼働開始が計画されています。SPXはまた、サービス拠点ネットワークと配送パートナーシップへの投資も報告しています。これらの取り組みは、大規模な処理ハブと便利なローカル集荷・配送オプションを組み合わせることの重要性を反映しています。しかし、設備投資と稼働率リスクは、需要を先取りして拡大するオペレーターにとって引き続き重要な考慮事項です。
国際物流プロバイダーと統合ネットワークは、クロスボーダー配送、専門サービス、および業務改善に注力しています。2026年4月26日、Viettel Postはクロスボーダー物流を強化することを目的とした戦略的パートナーシップの下、ベトナムにおけるFedExの国内ネットワークプロバイダーとなりました。GEODISも2026年にホーチミン市での都市部B2BおよびB2C配送に電動VinFast EC Vanを導入することを発表しました。このような動向は、クロスボーダーフルフィルメントと低排出都市配送における機会を示しています。ヘルスケア流通およびその他の専門サービスも、信頼性と取り扱い要件が最低配送価格よりも重要な場合に差別化を提供できます。競争パフォーマンスは、ネットワーク統合、顧客サービス、配送密度、および持続可能な単位経済性を維持する能力に依存します。
ベトナム ラストマイル配送産業のリーダー企業
-
Viettel Post Joint Stock Corporation
-
Giao Hang Nhanh (GHN)
-
J&T Express Vietnam
-
SPX Express
-
DHL Express Vietnam
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年3月:郵便公社とDHL Expressは2026年3月に合弁契約を更新し、国際速達配送およびVNQuick Postサービスにおける協力を深めました。
- 2026年1月:GHNは2026年1月14日に85,500 m²のフンイェン中継センターを開設し、1時間あたり165,000件の処理力と1,000 ビリオン ベトナムドン(4,000万米ドル)の投資が報告されています。
- 2025年10月:SPX ExpressとFrasers Property Vietnamはフンイェン省で170,000 m²の自動仕分けセンターの起工式を行い、2027年の稼働開始と1日700万個の設計処理能力が報告されています。
- 2025年9月:Ninja Vanは2025年9月30日にリストラと競争圧力を理由にベトナムでのB2BおよびB2C速達配送業務を停止しました。
ベトナム ラストマイル配送市場レポートの範囲
| 当日配送 |
| 速達配送 |
| 標準配送 |
| B2B(企業間取引) |
| B2C(企業対消費者) |
| C2C(消費者間取引) |
| 自宅(玄関先)配送 |
| 宅外(OOH)配送 |
| ファッション・ライフスタイル |
| 美容・ウェルネス・パーソナルケア |
| 電子・電気機器 |
| 食品・食料品・飲料 |
| ヘルスケア・医薬品 |
| 銀行・金融サービス |
| 家具・家庭用品・オフィス用品 |
| 産業財 |
| その他のエンドユーザー産業 |
| ベトナム北部 |
| ベトナム中部 |
| ベトナム南部 |
| サービス別 | 当日配送 |
| 速達配送 | |
| 標準配送 | |
| ビジネス別 | B2B(企業間取引) |
| B2C(企業対消費者) | |
| C2C(消費者間取引) | |
| 配送タイプ別 | 自宅(玄関先)配送 |
| 宅外(OOH)配送 | |
| エンドユーザー産業別 | ファッション・ライフスタイル |
| 美容・ウェルネス・パーソナルケア | |
| 電子・電気機器 | |
| 食品・食料品・飲料 | |
| ヘルスケア・医薬品 | |
| 銀行・金融サービス | |
| 家具・家庭用品・オフィス用品 | |
| 産業財 | |
| その他のエンドユーザー産業 | |
| 地域別 | ベトナム北部 |
| ベトナム中部 | |
| ベトナム南部 |
レポートで回答される主要な質問
ベトナムのラストマイル配送市場の予測成長率は?
市場は2027年から2032年にかけてCAGR 7.90%を記録し、2032年までに1.63 ビリオン 米ドルに達すると予測されています。
最も成長が速いサービスセグメントはどれですか?
当日配送は2026年から2031年の期間にCAGR 9.46%を記録すると予測されています。
宅外配送が注目を集めている理由は何ですか?
宅配ロッカーと集荷拠点が個別の玄関先引き渡しの代替手段を提供するため、宅外配送は2026年から2031年の期間にCAGR 9.89%を記録すると予測されています。
最も強い予測成長を示すエンドユーザーセグメントはどれですか?
ヘルスケア・医療用品は2026年から2031年の期間にCAGR 10.46%を記録すると予測されています。
ベトナムで最大の配送市場はどの地域ですか?
ベトナム南部は2026年の市場の45.28%を占め、ホーチミン市および近隣工業省からの需要によって支えられています。
配送会社は価格圧力にどのように対応していますか?
オペレーターは、業務効率を改善し提供サービスを差別化するために、自動仕分け、デジタル配送管理、拡大されたサービス拠点ネットワーク、および専門サービスに投資しています。